
Marktübersicht:
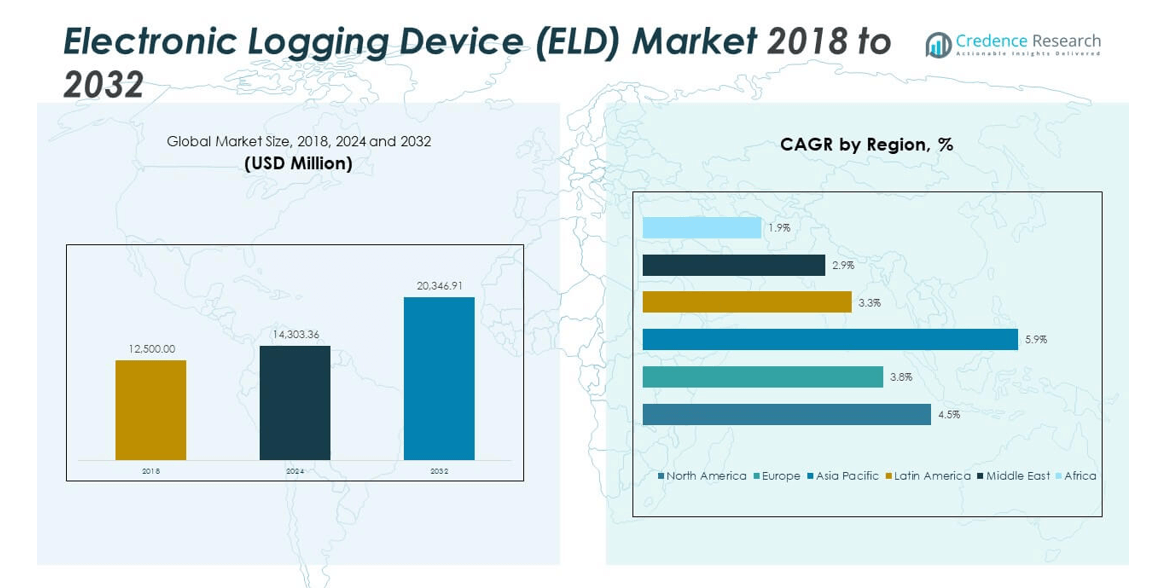
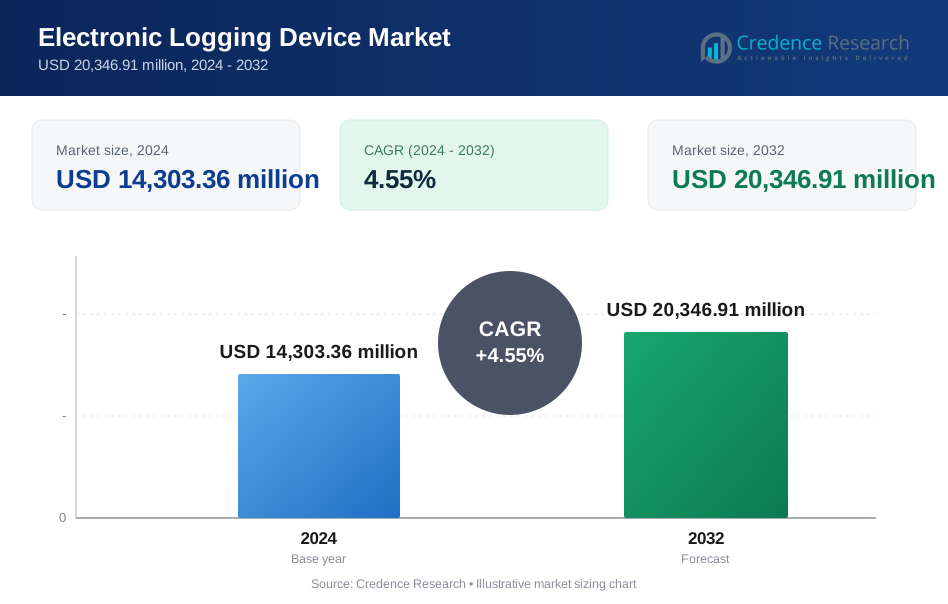
Der Markt für elektronische Fahrtenbuchgeräte wurde 2018 auf 12.500,00 Millionen USD geschätzt und soll bis 2024 auf 14.303,36 Millionen USD anwachsen. Bis 2032 wird ein Wert von 20.346,91 Millionen USD erwartet, bei einer jährlichen Wachstumsrate (CAGR) von 4,55 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektronische Fahrtenbuchgeräte 2024 | 14.303,36 Millionen USD |
| Markt für elektronische Fahrtenbuchgeräte, CAGR | 4,55% |
| Marktgröße für elektronische Fahrtenbuchgeräte 2032 | 20.346,91 Millionen USD |
Das Wachstum im Markt für elektronische Fahrtenbuchgeräte wird durch strenge regulatorische Vorgaben zur Fahrerzeiterfassung und Flottenkonformität angetrieben. Ein zunehmender Fokus auf Verkehrssicherheit und Kraftstoffeffizienz ermutigt Transportunternehmen, automatisierte Systeme zur Überwachung von Abläufen einzuführen. Es gewinnt an Dynamik durch die expandierenden Logistik- und E-Commerce-Branchen, die auf digitale Werkzeuge für die Echtzeit-Flottensichtbarkeit angewiesen sind. Die Integration von Cloud-, IoT- und Analyselösungen verbessert die Datenpräzision und das Compliance-Reporting und unterstützt die großflächige Einführung bei Betreibern von Nutzfahrzeugen.
Nordamerika führt den Markt aufgrund früher regulatorischer Durchsetzung und hoher Telematiknutzung an. Europa folgt mit weit verbreitetem Einsatz digitaler Tachographen und einheitlichen Verkehrssicherheitsrichtlinien. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch den Ausbau der Logistikinfrastruktur und die rasche digitale Transformation in kommerziellen Flotten. Lateinamerika, der Nahe Osten und Afrika zeigen allmählichen Fortschritt, angetrieben durch Modernisierungsbemühungen und zunehmendes Bewusstsein für die Effizienz des Flottenmanagements.
Markteinblicke:
- Der Markt für elektronische Fahrtenbuchgeräte wurde 2018 mit 12.500,00 Millionen USD bewertet, erreichte 2024 14.303,36 Millionen USD und wird voraussichtlich bis 2032 20.346,91 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,55 %.
- Nordamerika dominiert mit einem Anteil von 41,7 % aufgrund starker regulatorischer Vorgaben, fortschrittlicher Telematik-Infrastruktur und hoher Flotten-Compliance-Annahme in den USA und Kanada.
- Europa folgt mit einem Anteil von 24,4 %, unterstützt durch die Digitalisierungsrichtlinien der EU im Transportwesen und die weit verbreitete Integration von ELDs für grenzüberschreitende Logistik und Fahrersicherheitsmanagement.
- Der asiatisch-pazifische Raum macht 27,1 % aus und bleibt die am schnellsten wachsende Region, angetrieben durch die rasche Expansion der Logistik, das Wachstum des E-Commerce und die digitale Transformation in China, Indien und Japan.
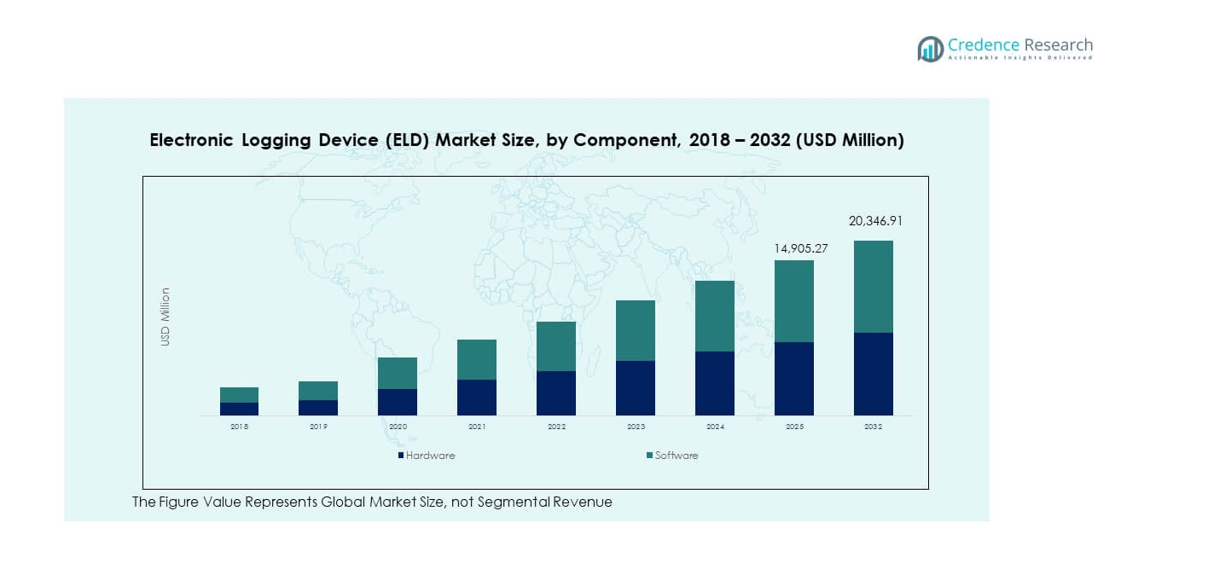
- Hardware macht fast 60 % des Segmentumsatzes aus, bedingt durch regulatorische Installationsanforderungen, während Software etwa 40 % hält, was die steigende Nachfrage nach analytikgetriebenen Compliance- und Flottenmanagementlösungen widerspiegelt.
Markttreiber
Wachsende Durchsetzung von Fahrzeug-Compliance-Vorschriften und Arbeitszeitregelungen
Strenge staatliche Vorschriften zur Sicherheit von kommerziellen Flotten treiben die starke Einführung von elektronischen Fahrtenbuchgeräten voran. Die ELD-Vorgabe in den USA und ähnliche globale Richtlinien machen die Einhaltung für Transportunternehmen obligatorisch. Transportfirmen verlassen sich auf digitale Aufzeichnungen, um Verstöße zu reduzieren und die Verantwortung der Fahrer zu verbessern. Der Markt für elektronische Fahrtenbuchgeräte wächst schnell, da Flotten ihre Betriebsabläufe modernisieren. Automatisiertes Daten-Tracking reduziert Papierkram, menschliche Fehler und Verwaltungskosten. Es verbessert die Transparenz bei der Verwaltung von Fahrzeiten und Fahrzeugnutzung. Strenge Durchsetzung durch Behörden zwingt auch kleinere Flotten zur Installation von Geräten. Compliance-Technologie wird weltweit zu einem wichtigen Geschäftsbedarf in Transportoperationen.
- Zum Beispiel weist das ELD von Geotab eine Gesamtausfallrate von deutlich unter 1 % auf, weit unter den Branchenstandards, und gewährleistet eine zuverlässige automatische Aufzeichnung von Fahrzeiten und Motordaten.
Steigender Fokus auf Fahrersicherheit, Flotteneffizienz und Echtzeitüberwachung
Flottenbetreiber setzen Telematiksysteme ein, um die Sicherheit und Leistung von Fahrzeugen zu verbessern. Echtzeitüberwachung ermöglicht es Managern, das Fahrverhalten zu verfolgen und ermüdungsbedingte Risiken zu verhindern. Sie unterstützt ein effizientes Routenmanagement und hilft, unnötigen Kraftstoffverbrauch zu reduzieren. Der Markt für elektronische Fahrtenbuchgeräte profitiert von der Integration mit GPS-, IoT- und Cloud-Systemen. Transportunternehmen gewinnen Einblick in Fahrgewohnheiten und Compliance-Niveaus. Es reduziert Unfallrisiken, erhöht die Verantwortung und steigert die Produktivität der Fahrer. Datengetriebenes Management stärkt die Entscheidungsfindung und die betriebliche Zuverlässigkeit. Sicherheitsorientierte Strategien fördern weiterhin Investitionen in vernetzte Flottenlösungen.
Zunehmende Digitalisierung der Flotten und Übergang zu automatisierten Abläufen
Automatisierung und Konnektivität gestalten die Transportlogistik weltweit neu. Unternehmen digitalisieren Flottenoperationen, um der steigenden Nachfrage nach Transparenz und Kontrolle gerecht zu werden. Elektronische Fahrtenbuchgeräte ermöglichen nahtlose Aufzeichnungen über vernetzte Systeme hinweg. Der Markt für elektronische Fahrtenbuchgeräte wächst, da Unternehmen integrierte Plattformen einführen. Es unterstützt die vorausschauende Wartung und hilft, Ausfallzeiten effizient zu verwalten. Betreiber nutzen digitale Analysen, um Routen zu planen und Lieferungen zu optimieren. Das Wachstum des E-Commerce-Logistiksektors erhöht den Bedarf an automatisierten Tracking-Systemen. Die Modernisierung der Flotten beschleunigt weiterhin die digitale Transformation in Verkehrsnetzen.
- Zum Beispiel bietet die ELD-Plattform von Omnitracs cloudbasierte Analysen und Over-the-Air-Software-Updates, die kontinuierliches automatisiertes Logging und Flottenkonformität ermöglichen. Sein vernetztes Ökosystem unterstützt zuverlässiges Datenmanagement und Echtzeit-Transparenz über diverse kommerzielle Flotten hinweg.
Steigende Nachfrage nach Kostensenkung und operativer Transparenz in der Logistik
Transportunternehmen priorisieren Systeme, die die Leistung verbessern und Kraftstoff- und Arbeitskosten senken. Elektronische Fahrtenbuchgeräte vereinfachen das Workflow-Management und reduzieren die manuelle Dateneingabe. Der Markt für elektronische Fahrtenbuchgeräte gewinnt an Dynamik, da Unternehmen eine bessere finanzielle Kontrolle anstreben. Es hilft Managern, Ineffizienzen in der Flottennutzung und Leerlaufzeiten zu identifizieren. Transparente Datenberichterstattung unterstützt eine genaue Abrechnung und das Vertrauen der Kunden. Flotten mit effizienten Tracking-Systemen verbessern die Rentabilität und Zuverlässigkeit der Dienstleistungen. Die Kombination aus Konformität, Transparenz und Einsparungen treibt die Markteinführung voran. Operative Transparenz bleibt ein Kernwert für die Effizienz der Logistik weltweit.
Markttrends
Integration von Künstlicher Intelligenz und prädiktiver Analyse im Flottenmanagement
Die Integration von KI verändert, wie Flotten Daten aus elektronischen Fahrtenbuchgeräten nutzen. Prädiktive Analysen helfen, Risiken zu erkennen, bevor sie zu Ausfällen oder Verzögerungen führen. Es unterstützt Fahrerbewertungsmodelle, die Sicherheits- und Konformitätsverbesserungen fördern. Der Markt für elektronische Fahrtenbuchgeräte entwickelt sich in Richtung intelligente Automatisierung. Es hilft, den Kraftstoffbedarf vorherzusagen, die Wartung zu überwachen und die Lieferzeiten zu optimieren. KI-gesteuerte Erkenntnisse erhöhen die Produktivität und verlängern die Lebensdauer von Fahrzeugen. Unternehmen schätzen Werkzeuge, die Konformität mit operativer Voraussicht verbinden. Fortschrittliche Analysen definieren moderne Flottenleistungsstandards neu.
- Zum Beispiel entwickelt DBB Software KI-gesteuerte Flottenmanagementplattformen, die IoT- und Cloud-Integration nutzen, um prädiktive Wartung zu ermöglichen und die Fahrzeugleistung zu optimieren. Ihre Lösungen helfen, die betriebliche Effizienz, Sicherheit und Skalierbarkeit in vernetzten Transportsystemen zu verbessern.
Wachsende Nutzung von Cloud-Plattformen und Internet der Dinge (IoT)-Konnektivität
Cloudbasierte Plattformen vereinfachen das großflächige Flottenmanagement und die Datenspeicherung. IoT-Konnektivität ermöglicht es Geräten, Daten in Echtzeit zu synchronisieren, um die Genauigkeit zu verbessern. Der Markt für elektronische Fahrtenbuchgeräte profitiert von diesem nahtlosen Datenökosystem. Es verbindet Fahrzeuge, Fahrer und Administratoren über einheitliche Dashboards. Unternehmen analysieren die Leistung über Flotten hinweg von jedem Standort aus. Echtzeit-Konnektivität verbessert die Entscheidungsfindung und Reaktionsgeschwindigkeit. Die Skalierbarkeit von Cloud-Lösungen zieht globale Logistik- und Lieferdienste an. Kontinuierlicher Datenaustausch stärkt die betriebliche Agilität und Zuverlässigkeit.
Entstehung integrierter Mobilitätsökosysteme über Verkehrsnetze hinweg
Das Flottenmanagement stimmt sich nun mit breiteren Mobilitätsökosystemen ab, die Elektrofahrzeuge und autonome Flotten umfassen. Integrierte Plattformen verbinden ELDs mit intelligenten Logistiksystemen für Echtzeitkontrolle. Der Markt für elektronische Fahrtenbücher passt sich diesen Ökosystemveränderungen an. Er ermöglicht die Interoperabilität mit verschiedenen Telematik- und Transportmanagementlösungen. Betreiber gewinnen Sichtbarkeit über Fahrzeugtypen und Servicemodelle hinweg. Eine solche Integration vereinfacht den Betrieb und stärkt die Effizienz der Compliance. Wachsende Investitionen in intelligente Mobilität erweitern die Produktanwendungen. Die Entwicklung vernetzter Infrastrukturen treibt die globale Akzeptanz voran.
- Zum Beispiel benchmarkt Geotabs AI Safety Center das Kollisionsrisiko über gemischte Flotten hinweg und sagt Vorfälle anhand von Daten aus über 100.000 gefahrenen Meilen voraus, was integrierte intelligente Mobilitätsplattformen unterstützt
Annahme datengesteuerter Lösungen für prädiktive Compliance und Entscheidungsunterstützung
Flotten verlassen sich auf fortschrittliche Software, um Compliance-Risiken frühzeitig zu antizipieren. Prädiktive Compliance-Tools helfen Managern, Aufzeichnungen ohne manuelle Überprüfungen zu führen. Der Markt für elektronische Fahrtenbücher nimmt diese digitalen Innovationen an. Er ermöglicht die Datenharmonisierung zwischen Inspektionsbehörden und Spediteuren. Manager gewinnen prädiktive Einblicke, die die Entscheidungszuverlässigkeit verbessern. Echtzeitwarnungen unterstützen Korrekturmaßnahmen, bevor Regelverstöße auftreten. Unternehmen übernehmen Systeme, die Prüfprozesse und Berichterstattung vereinfachen. Die Datenautomatisierung prägt weiterhin zukünftige Compliance-Rahmenwerke weltweit.
Analyse der Marktherausforderungen
Hohe Implementierungskosten und Integrationsbarrieren bei kleinen Flottenbetreibern
Erste Hardware-, Installations- und Softwarekosten stellen kleinere Transportunternehmen vor Herausforderungen. Viele kleine Flotten verzögern die Einführung von ELDs aufgrund begrenzter Budgets und fehlender digitaler Infrastruktur. Der Markt für elektronische Fahrtenbücher verzeichnet ein ungleichmäßiges Wachstum über verschiedene Unternehmensgrößen hinweg. Oft sind Schulungen, technischer Support und Software-Upgrades erforderlich. Die Integration mit Altsystemen wird für traditionelle Betreiber komplex. Dies begrenzt die Geschwindigkeit der Einführung und erhöht die Gesamtkosten des Eigentums. Einige Unternehmen zögern, aufgrund unsicherer Renditen zu investieren. Die finanzielle und operative Belastung verlangsamt die Durchdringung in kostenempfindlichen Märkten.
Bedenken hinsichtlich des Datenschutzes und begrenzte Standardisierung über globale Vorschriften hinweg
Bedenken hinsichtlich der Datensicherheit und unbefugten Zugriffs bleiben bedeutend. Fahrer sorgen sich um ständige Überwachung, während Spediteure eine sichere Datenübertragung anstreben. Der Markt für elektronische Fahrtenbücher muss sich an mehrere regionale Vorschriften anpassen. Er steht vor Herausforderungen bei der Standardisierung von Datenformaten und Berichtssystemen. Datenschutzgesetze unterscheiden sich je nach Gerichtsbarkeit, was die Compliance komplex macht. Unternehmen benötigen starke Verschlüsselung und transparente Datenrichtlinien. Dies erhöht die Softwareentwicklungs- und Zertifizierungskosten. Der Vertrauensaufbau durch sichere Plattformen wird entscheidend für das langfristige Marktvertrauen.
Marktchancen
Expansion in sich entwickelnde Regionen mit wachsender Logistikinfrastruktur und Regulierung
Schwellenländer erweitern ihre Logistik- und Verkehrsinfrastruktur schnell. Regierungen führen digitale Compliance-Gesetze ein, um Sicherheit und Verantwortlichkeit zu verbessern. Der Markt für elektronische Fahrtenbücher sieht starkes Eintrittspotenzial in Asien und Lateinamerika. Er profitiert von steigendem grenzüberschreitendem Handel und Modernisierungsprogrammen. Lokale Hersteller investieren in erschwingliche, regionsspezifische ELD-Lösungen. Partnerschaften mit Flottenbetreibern beschleunigen die Technologieeinführung. Dies ermöglicht es kleineren Spediteuren, sich an die sich entwickelnden Sicherheitsstandards anzupassen. Regulierungsgetriebenes Wachstum schafft neue Einnahmequellen in sich entwickelnden Märkten.
Einführung fortschrittlicher Funktionen wie prädiktive Wartung und intelligente Analysen
Hersteller integrieren prädiktive Analysen, KI und Fahrzeuggesundheitsüberwachung, um Flotten anzuziehen. Diese Funktionen steigern den Wert über die Einhaltung hinaus, indem sie betriebliche Einblicke verbessern. Der Markt für elektronische Fahrtenbücher entwickelt sich hin zu integrierter Flottenintelligenz. Er ermöglicht Managern, Ausfälle vorherzusehen und die Leistung zu verwalten. Intelligente Analysen unterstützen die Entscheidungsfindung und Leistungsbewertung. Flotten, die solche Geräte nutzen, erzielen messbare Effizienzverbesserungen. Dies schafft langfristige Einsparungen und unterstützt Nachhaltigkeitsziele. Die Entwicklung von ELDs zu intelligenten Plattformen sichert kontinuierliche Wachstumschancen.
Analyse der Marktsegmentierung:
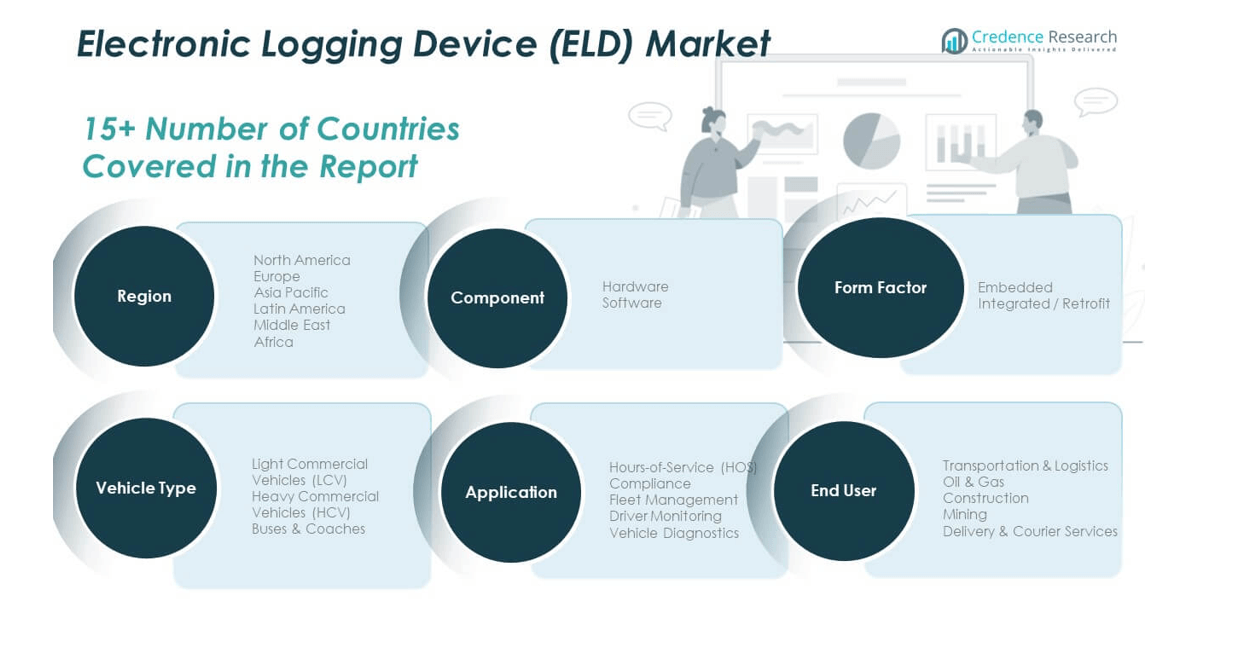
Der Markt für elektronische Fahrtenbücher ist nach Komponente, Anwendung, Endnutzer, Formfaktor und Fahrzeugtyp segmentiert.
Nach Komponente hält Hardware einen großen Anteil aufgrund der hohen Nachfrage nach langlebigen und konformen Tracking-Einheiten in kommerziellen Flotten. Software wächst stetig mit der Einführung von Datenanalysen, Cloud-Integration und mobiler Konnektivität, die Echtzeit-Berichterstattung und Compliance-Genauigkeit verbessern. Die Integration zwischen Hardware- und Softwareplattformen verbessert die Automatisierung und Flottensichtbarkeit und unterstützt eine nahtlose betriebliche Kontrolle über Transportnetzwerke.
- Zum Beispiel unterstützt die Hardware von MiX Telematics die Flotten- und Asset-Verfolgung mit einer hohen Systemverfügbarkeit von 99,9%. Software wächst stetig mit der Einführung von Datenanalysen, Cloud-Integration und mobiler Konnektivität, die Echtzeit-Berichterstattung und Compliance-Genauigkeit verbessern.
Nach Anwendung führt die Einhaltung der Arbeitszeitvorschriften (HOS) aufgrund der strikten Durchsetzung der Arbeitszeiten der Fahrer. Flottenmanagement folgt, angetrieben durch die Notwendigkeit effizienter Routenplanung und Fahrzeugverfolgung. Fahrermonitoring und Fahrzeugdiagnosen gewinnen an Bedeutung, da Flotten prädiktive Wartung und Leistungsanalysen suchen, um Sicherheit zu gewährleisten und Ausfallzeiten zu reduzieren. Nach Endnutzer dominieren Transport und Logistik die Nachfragelandschaft, unterstützt durch den Einsatz schwerer Flotten. Öl- und Gas-, Bau- und Bergbausektoren übernehmen ELDs für Compliance und Sicherheit in abgelegenen Operationen. Liefer- und Kurierdienste erweitern die Nutzung, um steigende städtische Liefermengen zu bewältigen.
- Zum Beispiel prüft Lytx Compliance Services Fahrerprotokolle von mehreren ELD-Anbietern, verarbeitet Daten innerhalb von 24-48 Stunden und bietet Dashboards für eine detaillierte Sichtbarkeit von Compliance-Risiken.
Nach Formfaktor gewinnen eingebettete Systeme in neuen Fahrzeuggenerationen an Bedeutung für eine zuverlässige Integration, während Nachrüstgeräte bei bestehenden Flotten beliebt bleiben. Nach Fahrzeugtyp führen schwere Nutzfahrzeuge die Einführung an, bedingt durch regulatorische Verpflichtungen und Langstreckenbetrieb. Leichte Nutzfahrzeuge und Busse folgen, da die Nutzung von ELDs auf Passagier- und regionale Liefersegmente ausgeweitet wird. Diese vielfältige Segmentierung unterstreicht die breite industrielle Relevanz des Marktes und die zunehmende Ausrichtung auf die digitale Flottentransformation.
Segmentierung:
Nach Komponente
- Hardware
- Software
Nach Anwendung
- Stunden-Nachweis (HOS) Konformität
- Flottenmanagement
- Fahrüberwachung
- Fahrzeugdiagnose
Nach Endnutzer
- Transport & Logistik
- Öl & Gas
- Bau
- Bergbau
- Liefer- & Kurierdienste
Nach Formfaktor
- Eingebettet
- Integriert / Nachgerüstet
Nach Fahrzeugtyp
- Leichte Nutzfahrzeuge (LCV)
- Schwere Nutzfahrzeuge (HCV)
- Busse & Reisebusse
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für elektronische Fahrtenbücher wurde 2018 auf 5.262,50 Millionen USD geschätzt und soll bis 2024 auf 5.958,70 Millionen USD und bis 2032 auf 8.466,39 Millionen USD anwachsen, mit einer CAGR von 4,5 % im Prognosezeitraum. Nordamerika macht fast 41,7 % des globalen Marktanteils aus, angetrieben durch frühe regulatorische Vorgaben und starke Telematik-Adoption. Die Regel der Federal Motor Carrier Safety Administration (FMCSA) der Region erzwingt strikte Einhaltung in kommerziellen Flotten und stellt die nahezu universelle Nutzung von ELDs sicher. Es profitiert von fortschrittlicher Konnektivität, hoher Fahrzeugdigitalisierung und etablierter Flottenmanagement-Infrastruktur. Führende Anbieter wie Samsara, Geotab und Omnitracs treiben Innovationen mit KI-gestützten Analysen und integrierten Compliance-Systemen voran. Transportunternehmen in den USA, Kanada und Mexiko erweitern weiterhin die ELD-Integration, um Transparenz und Sicherheit zu verbessern. Es hält die technologische Führungsposition durch fortschrittliche Software-Ökosysteme und skalierbare Servicemodelle, die die regionale Logistikexpansion unterstützen.
Europa
Der Markt für elektronische Fahrtenbuchgeräte in Europa wurde 2018 mit 3.175,00 Mio. USD bewertet und soll bis 2024 auf 3.486,77 Mio. USD und bis 2032 auf 4.674,76 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,8 % im Prognosezeitraum. Europa trägt etwa 24,4 % zum Gesamtmarkt bei, unterstützt durch wachsende Flottenautomatisierung und einheitliche Verkehrspolitiken. Die Region profitiert vom Mobilitätspaket der EU und den Richtlinien für digitale Fahrtenschreiber, die Fahrersicherheit und Compliance fördern. Es betont nachhaltige Transportsysteme, die ELD-Daten in umweltfreundliche Fahrrahmen integrieren. Deutschland, das Vereinigte Königreich und Frankreich bleiben führende Anwender mit fortschrittlichen Logistik- und Fahrzeugverfolgungsnetzwerken. Flottenbetreiber investieren in cloudbasierte ELDs für länderübergreifende Berichterstattung und Analysen. Die steigende Nachfrage nach grenzüberschreitender Transparenz und Leistungseffizienz fördert die Einführung bei europäischen Transportunternehmen. Es entwickelt sich weiter in Richtung vernetzter, emissionsarmer Logistiksysteme, die mit Umwelt- und Betriebszielen übereinstimmen.
Asien-Pazifik
Der Markt für elektronische Fahrtenbuchgeräte im Asien-Pazifik-Raum wurde 2018 mit 2.837,50 Mio. USD bewertet und soll bis 2024 auf 3.401,99 Mio. USD und bis 2032 auf 5.377,71 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,9 % im Prognosezeitraum. Die Region repräsentiert fast 27,1 % des globalen Anteils und zeigt das schnellste Wachstum weltweit. Steigende Logistikaktivitäten in China, Indien, Japan und Südostasien treiben hohe Einführungsraten an. Regierungen fördern die Digitalisierung des Transports durch intelligente Flottenprogramme und Fahrzeugverfolgungsvorgaben. Es gewinnt an Bedeutung durch die Expansion des E-Commerce, Investitionen in die Infrastruktur und wettbewerbsfähige Telematikpreise. Lokale und globale Anbieter arbeiten zusammen, um kosteneffiziente und skalierbare ELD-Lösungen bereitzustellen. Der Markt profitiert von zunehmendem Bewusstsein für Compliance, Verkehrssicherheit und Leistungsmanagement. Es bleibt die dynamischste Region, unterstützt durch industrielle Expansion und schnelle Flottenmodernisierung.
Lateinamerika
Der Markt für elektronische Fahrtenbuchgeräte in Lateinamerika wurde 2018 mit 608,75 Mio. USD bewertet und soll bis 2024 auf 687,85 Mio. USD und bis 2032 auf 886,51 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,3 % im Prognosezeitraum. Lateinamerika trägt etwa 4,9 % zum globalen Marktanteil bei, mit allmählicher Einführung unterstützt durch regulatorischen Fortschritt und Logistikwachstum. Länder wie Brasilien und Mexiko zeigen eine stärkere Umsetzung aufgrund der Modernisierung des Straßentransports und der regionalen Handelsexpansion. Es profitiert von Flottensicherheitsbewusstsein und der Nachfrage nach Betriebseffizienz im Fernverkehr. Lokale Anbieter entwickeln kostengünstige Nachrüstlösungen, um regionale Flottenanforderungen zu erfüllen. Steigende private Investitionen in digitale Logistik treiben die Systemintegration bei Transportunternehmen voran. Der Markt expandiert mit Urbanisierung und E-Commerce-Wachstum, was die Verfolgungs- und Compliance-Fähigkeiten verbessert. Es birgt Potenzial für stetige Expansion durch regulatorische Harmonisierung und Innovationen bei vernetzten Flotten.
Mittlerer Osten
Der Markt für elektronische Fahrtenbuchgeräte im Mittleren Osten wurde 2018 mit 387,50 Mio. USD bewertet und soll bis 2024 auf 408,98 Mio. USD und bis 2032 auf 510,82 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 2,9 % im Prognosezeitraum. Die Region macht fast 3,2 % des globalen Marktes aus und spiegelt eine moderate Einführung wider, die durch Flottenmodernisierungsprogramme angetrieben wird. Die GCC-Länder führen die Nutzung von ELDs aufgrund von intelligenten Transportinitiativen und wachsender kommerzieller Logistik an. Es profitiert von digitaler Infrastruktur und steigenden Investitionen in intelligente Transportsysteme. Öl- und Gasflotten nutzen ELDs, um Sicherheit und regulatorische Compliance zu verbessern. Regionale Akteure konzentrieren sich darauf, Geräte in bestehende Telematik zur Asset-Verfolgung zu integrieren. Partnerschaften mit globalen Anbietern unterstützen den Technologietransfer und die Compliance-Überwachung. Es entwickelt sich weiter durch diversifizierte Flottenoperationen und staatliche Unterstützung für Transportautomatisierung.
Afrika
Der Markt für elektronische Fahrtenbuchgeräte in Afrika wurde 2018 mit 228,75 Millionen USD bewertet und soll bis 2024 auf 359,07 Millionen USD und bis 2032 auf 430,73 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate von 1,9 % im Prognosezeitraum. Afrika repräsentiert etwa 2,7 % des globalen Marktanteils und zeigt frühe Adoptionsphasen, aber steigendes Interesse an Flottensicherheitssystemen. Südafrika führt die regionale Nutzung aufgrund der etablierten kommerziellen Transportinfrastruktur an. Es profitiert von durch Spenden finanzierten Logistikprojekten und wachsendem digitalen Bewusstsein. Lokale Flottenbetreiber übernehmen ELDs, um die Sichtbarkeit von Vermögenswerten zu verbessern und Ausfallzeiten zu reduzieren. Herausforderungen sind begrenzte Konnektivität und hohe Implementierungskosten in kleineren Volkswirtschaften. Internationale Anbieter zielen auf Partnerschaften ab, um die Abdeckung in aufstrebenden Korridoren zu erweitern. Es bietet langfristiges Potenzial durch von der Regierung geführte Sicherheitskampagnen und schrittweise Logistik-Digitalisierung in wichtigen Handelsregionen.
Analyse der Hauptakteure:
- Omnitracs
- Trimble Inc.
- Geotab Inc.
- Teletrac Navman
- Donlen Corporation
- Motive (ehemals KeepTruckin)
- Verizon Connect
- Samsara Inc.
- EROAD
- AtlasTracker
- Gorilla Safety
- Pedigree Technologies
- Rand McNally
- Transflo
Wettbewerbsanalyse:
Der Markt für elektronische Fahrtenbuchgeräte zeichnet sich durch intensiven Wettbewerb unter mehreren globalen Anbietern aus. Führende Unternehmen wie Geotab Inc., Samsara Inc., Omnitracs, Trimble Inc. und Verizon Connect konkurrieren in den Bereichen Hardware-Software-Integration, Analysefähigkeiten und Abdeckung der regulatorischen Compliance. Unternehmen differenzieren sich durch cloudbasierte Telematik, vorausschauende Wartungstools, skalierbare Preismodelle und Unterstützung über Regionen hinweg. Kleinere und Nischenanbieter versuchen, Marktanteile durch kostengünstige Nachrüstsätze oder flexible Abonnementmodelle zu gewinnen. Der Markt belohnt Innovationen in den Bereichen Konnektivität, Datenanalyse und einfache Bereitstellung, was den Druck auf Unternehmen erhöht, ihre Angebote kontinuierlich zu verbessern. Konsolidierung und strategische Partnerschaften prägen ebenfalls die Wettbewerbsdynamik. Es bleibt entscheidend für die Akteure, ein Gleichgewicht zwischen Compliance-Funktionen, Zuverlässigkeit und benutzerfreundlichen Schnittstellen zu finden, um ihre Marktpositionen zu halten oder auszubauen.
Jüngste Entwicklungen:
- Im Januar 2025 ging Trimble eine Partnerschaft mit Qualcomm ein, um eine ultrapräzise Positionierungstechnologie für schwere Fahrzeuge zu lancieren, die eine Genauigkeit im Zentimeterbereich bietet und die Navigation und Sicherheit für automatisierte Lkw verbessern soll, mit einer kommerziellen Einführung bis 2028.
- Im Februar 2024 ging Geotab Inc. eine Partnerschaft mit Daimler Trucks North America ein, um seine MyGeotab-Plattform in Daimler-Lkw zu integrieren, was die Datenkonnektivität und das Flottenmanagement für Lkw-Betriebe verbessert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung, Endbenutzer, Formfaktor und Fahrzeugtyp. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Ausblick auf die Zukunft:
- Der Markt für elektronische Fahrtenbuchgeräte wird durch die Modernisierung von Flotten und regulatorische Vorgaben ein stetiges Wachstum erfahren.
- Die Erweiterung von cloudbasierten Analyseplattformen wird die Nachfrage nach vernetzten und automatisierten Compliance-Tools erhöhen.
- Die Integration von künstlicher Intelligenz und maschinellem Lernen wird das vorausschauende Flottenmanagement und die Fahrerüberwachung verbessern.
- Der Markt wird eine stärkere Akzeptanz bei kleinen und mittelgroßen Flotten aufgrund erschwinglicher ELD-Abonnementmodelle erleben.
- Der wachsende Fokus auf Kraftstoffeffizienz und Routenoptimierung wird die Nachfrage nach datengesteuerten Flottenmanagementsystemen antreiben.
- Eingebettete ELD-Lösungen werden in Fahrzeugen der nächsten Generation an Bedeutung gewinnen und herkömmliche Plug-in-Modelle ersetzen.
- Die regionale Harmonisierung der Vorschriften wird internationalen Logistikunternehmen Möglichkeiten bieten, ELD-Systeme zu standardisieren.
- Partnerschaften zwischen OEMs und Telematikanbietern werden die Integration von Hardware und Software in Flotten stärken.
- ELD-Plattformen werden sich zu vollständigen Telematik-Ökosystemen entwickeln, die EV-Flotten und autonome Logistikoperationen unterstützen.
- Nachhaltigkeitsziele werden die Entwicklung von stromsparenden, umweltfreundlichen ELD-Geräten mit verlängerter Lebensdauer fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie wird das prognostizierte Wachstum des Marktes für elektronische Fahrtenbuchgeräte (ELD) aussehen?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektronische Protokollierungsgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Haupttreiber des ELD-Marktes?
Wie profitieren Unternehmen von ELDs?
Welche Regionen treiben das Wachstum des ELD-Marktes voran?
Wie beeinflusst Technologie den ELD-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektronische Fahrtenbücher Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektronische Fahrtenbücher Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,303.36 million → 2032: USD 20,346.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektronische Fahrtenbücher Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektronische Fahrtenbücher Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektronische Fahrtenbücher Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektronische Fahrtenbücher Market Drivers
- 3.3 Markt für elektronische Fahrtenbücher Market Restraints & Challenges
- 3.4 Markt für elektronische Fahrtenbücher Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektronische Fahrtenbücher Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektronische Fahrtenbücher Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektronische Fahrtenbücher category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektronische Fahrtenbücher Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektronische Fahrtenbücher Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektronische Fahrtenbücher market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektronische Fahrtenbücher Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektronische Fahrtenbücher Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektronische Fahrtenbücher Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektronische Fahrtenbücher (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektronische Fahrtenbücher Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektronische Fahrtenbücher Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektronische Fahrtenbücher Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektronische Fahrtenbücher Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektronische Fahrtenbücher Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektronische Fahrtenbücher Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektronische Fahrtenbücher Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektronische Fahrtenbücher Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektronische Fahrtenbücher Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
