
Marktübersicht
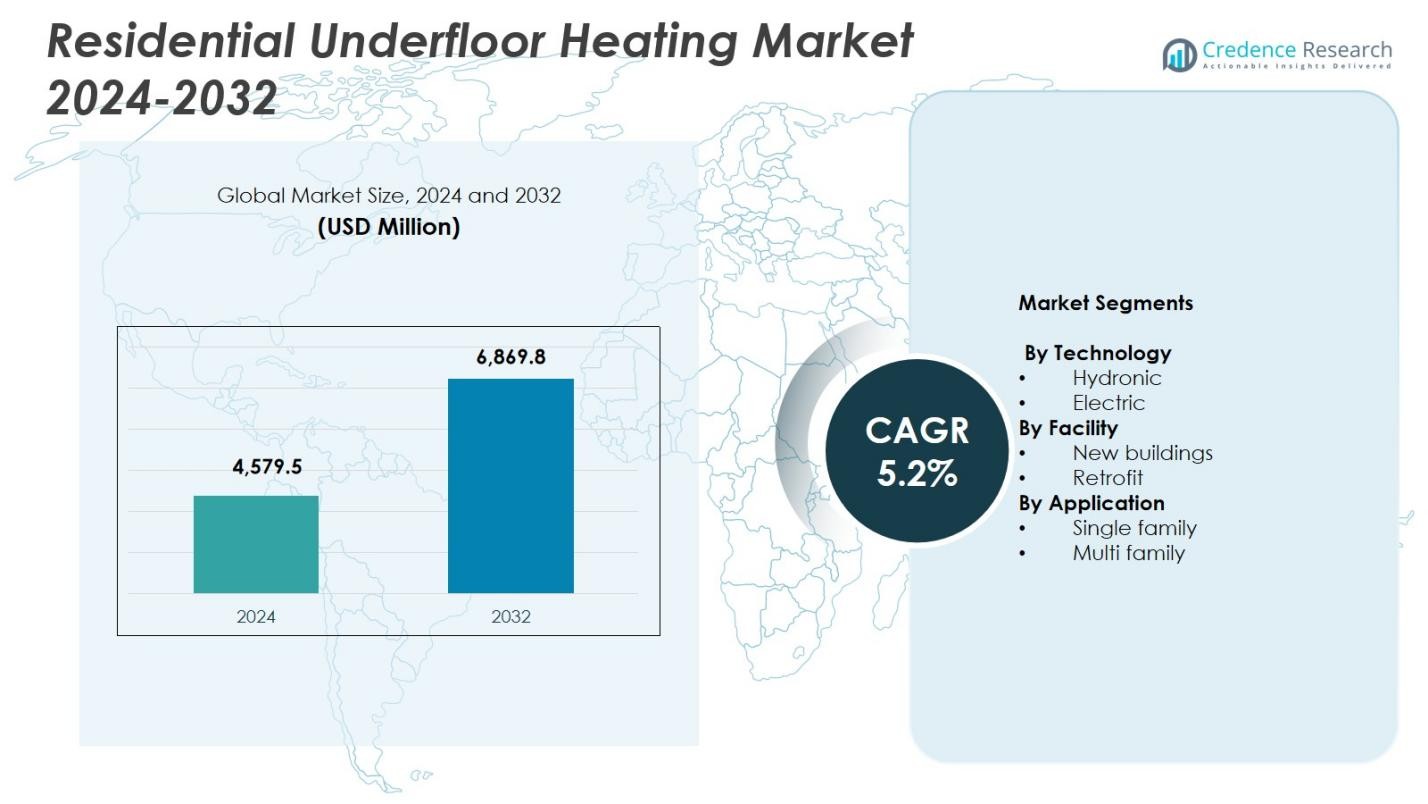
Der Markt für Fußbodenheizung im Wohnbereich wurde 2024 auf 4.579,5 Millionen USD geschätzt und soll bis 2032 6.869,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Fußbodenheizung im Wohnbereich 2024 | USD 4.579,5 Millionen |
| Markt für Fußbodenheizung im Wohnbereich, CAGR | 5,2 % |
| Marktgröße für Fußbodenheizung im Wohnbereich 2032 | USD 6.869,8 Millionen |
Der Markt für Fußbodenheizung im Wohnbereich wird von führenden Akteuren wie Amuheat, Asiastar, Danfoss, Devex Systems, Elektra, Heat Mat, Hemstedt, Hurlcon Hydronic Heating, Magnum Heating und Mysa Smart Thermostats geprägt, die alle weiterhin Produktinnovationen und intelligente Heizungsintegration ausbauen. Diese Unternehmen konzentrieren sich auf energieeffiziente hydraulische und elektrische Systeme, fortschrittliche digitale Steuerungen und installationsfreundliche Designs, um der steigenden Nachfrage im Wohnbereich gerecht zu werden. Europa dominierte den Markt im Jahr 2024 mit einem Marktanteil von 42,3 %, unterstützt durch strenge Energieeffizienzstandards, hohe Akzeptanz erneuerbarer Heizungen und starke Bautätigkeit in wichtigen Ländern wie Deutschland, dem Vereinigten Königreich und der nordischen Region.
Markteinblicke
- Der Markt für Fußbodenheizung im Wohnbereich erreichte 2024 4.579,5 Millionen USD und wird bis 2032 mit einer CAGR von 5,2 % wachsen.
- Das Marktwachstum wird durch die steigende Nachfrage nach energieeffizienten Heizungen, die starke Akzeptanz von hydraulischen Systemen mit einem Anteil von 58,4 % und die zunehmende Anzahl von Neubauinstallationen mit einem Anteil von 63,7 % angetrieben.
- Zu den wichtigsten Trends gehören die Einführung von intelligenten Thermostaten, IoT-fähigen Steuerungen und die zunehmende Installation von ökoeffizienten Strahlungssystemen im Einklang mit Nachhaltigkeitszielen.
- Führende Akteure wie Amuheat, Danfoss, Heat Mat, Magnum Heating und Mysa Smart Thermostats konzentrieren sich auf fortschrittliche Heiztechnologien, erneuerbare Systeme und erweiterte Vertriebsnetze.
- Europa führt mit einem Anteil von 42,3 %, gefolgt von Nordamerika mit 27,6 % und dem asiatisch-pazifischen Raum mit 19,4 %, angetrieben durch starke Bautätigkeit und steigende Nachfrage nach komfortorientierten und energiesparenden Heizlösungen.
 Marktsegmentierungsanalyse:
Nach Technologie:
Der Markt für Fußbodenheizung im Wohnbereich ist in hydraulische und elektrische Systeme unterteilt, wobei das hydraulische Segment 2024 mit einem Marktanteil von 58,4 % dominiert. Seine Führungsposition wird durch hohe Energieeffizienz, niedrigere langfristige Betriebskosten und starke Akzeptanz in Regionen mit kälterem Klima angetrieben. Hydraulische Systeme bieten eine gleichmäßige Wärmeverteilung und Kompatibilität mit erneuerbaren Energiequellen wie Wärmepumpen, was ihre Einführung in modernen Wohnprojekten beschleunigt. Zunehmende Vorschriften, die energieeffiziente Heizlösungen für Wohngebäude fördern, und die steigende Nachfrage nach nachhaltiger Temperaturregelung verstärken die Dominanz von hydraulischen Fußbodenheizungssystemen weiter.
- Zum Beispiel steuern Danfoss Icon™-Regler die wassergeführte Fußbodenheizung über thermische Stellantriebe und Raumthermostate, wodurch bedarfsbasierte Versorgungstemperaturen ermöglicht werden, die etwa 5 % Energie pro gesenktem Grad einsparen, ohne den Komfort zu beeinträchtigen.
Nach Einrichtung:
Im Bereich der Einrichtungen entfielen im Jahr 2024 63,7 % des Marktanteils auf Neubauten, die sich als dominierende Kategorie im Markt für Wohnfußbodenheizungen herauskristallisierten. Der Bereich profitiert vom zunehmenden Bau energieeffizienter Häuser, der Integration intelligenter Heizungsinfrastrukturen und unterstützender Bauvorschriften, die emissionsarme Heizsysteme vorschreiben. Entwickler bevorzugen zunehmend Fußbodenlösungen aufgrund ihres platzsparenden Designs, des erhöhten Komforts und der Kompatibilität mit modernen Isolationsstandards. Neue Wohnprojekte ermöglichen auch eine einfachere Installation von wassergeführten Systemen im Vergleich zu Nachrüstungen, was die höhere Akzeptanz fördert und die führende Position des Segments stärkt.
- Zum Beispiel unterstützt die elektrische Fußbodenheizung Danfoss DEVI nahezu energieautarke Wohnkomplexe und ermöglicht eine leichtere Bodenkonstruktion ohne jährliche Wartung im Gegensatz zu wassergeführten Systemen, ideal für gut isolierte Neubauten in Kombination mit Photovoltaik.
Nach Anwendung:
Das Anwendungssegment des Marktes für Wohnfußbodenheizungen wird von Einfamilienhäusern angeführt, die im Jahr 2024 einen Marktanteil von 67,1 % eroberten. Diese Dominanz resultiert aus der starken Verbraucherpräferenz für erstklassigen Komfort, verbesserte Innenraumluftqualität und energieeffiziente Heizung in eigenständigen Wohneinheiten. Wachsende Investitionen in die Renovierung von Häusern, steigende verfügbare Einkommen und die zunehmende Verbreitung intelligenter Thermostate steigern die Nachfrage in dieser Kategorie weiter. Einfamilienhäuser bieten auch mehr Flexibilität bei der Integration von Fußbodensystemen während des Baus oder bei Upgrades, was sie zur bevorzugten Umgebung für die Installation sowohl wassergeführter als auch elektrischer Fußbodenheizungen macht.
Wichtige Wachstumstreiber
Steigende Akzeptanz energieeffizienter Heizsysteme für Zuhause
Der Markt für Wohnfußbodenheizungen verzeichnet ein starkes Wachstum, da Hausbesitzer zunehmend energieeffiziente Heizsysteme bevorzugen, die Betriebskosten und CO2-Emissionen senken. Fußbodenheizungen bieten eine gleichmäßige Wärmeverteilung bei niedrigeren Betriebstemperaturen und verbessern die Gesamteffizienz im Vergleich zu herkömmlichen Heizkörpern. Regierungen weltweit setzen strengere Bauenergiecodes um und bieten Anreize für emissionsarme Heiztechnologien, was die Akzeptanz weiter beschleunigt. Die Integration erneuerbarer Energiequellen, wie Wärmepumpen, mit wassergeführten Fußbodensystemen stärkt den Marktschwung, angetrieben durch den Wandel hin zu nachhaltiger Wohninfrastruktur.
- Zum Beispiel arbeiten die intelligenten Fußbodenheizsysteme von Warmup bei etwa 29°C, um Komfortniveaus zu erreichen, die herkömmliche Systeme bei Wassertemperaturen von 60–70°C erfordern.
Erweiterung des Neubaus von Wohngebäuden
Das Wachstum im Neubau von Wohngebäuden treibt den Markt für Wohnfußbodenheizungen erheblich an, da moderne Gebäudedesigns eine nahtlose Integration von wassergeführten und elektrischen Systemen ermöglichen. Bauherren wählen zunehmend Fußbodenheizungen, um den Immobilienwert zu steigern, die Raumnutzung durch den Wegfall von Heizkörpern zu verbessern und den sich entwickelnden Baustandards gerecht zu werden. Energieeffiziente und smart-home-fähige Heizungsinfrastrukturen werden sowohl für Entwickler als auch für Hausbesitzer immer wichtiger. Die zunehmende Urbanisierung, die steigende Nachfrage nach hochwertigen Wohnräumen und von der Regierung unterstützte Initiativen für umweltfreundliches Bauen stärken weiterhin die Installationen in neuen Wohnprojekten und stärken die langfristige Marktnachfrage.
- Zum Beispiel wurde das LoPro®Max-System von Nu-Heat im mehrstöckigen, kohlenstoffneutralen Neubau des Architekten Dan Rowland in Chichester installiert. Es bietet schnelle Aufheizzeiten, die mit Heizkörpern vergleichbar sind, und integriert sich mit Wärmepumpen für optimale Leistung in nachhaltigen Designs.
Steigende Verbraucherpräferenz für Komfort und Smart-Home-Integration
Verbraucher priorisieren erhöhten Komfort und fortschrittliche Klimakontrolllösungen, was die Nachfrage nach Fußbodenheizung in Wohnräumen antreibt. Der Markt profitiert von der wachsenden Verbreitung von intelligenten Thermostaten, fernsteuerbaren Heizsystemen und zonenbasierter Temperaturregelung, die Komfort und Energieeinsparungen verbessern. Der geräuschlose Betrieb, die verbesserte Innenraumluftqualität und die gleichmäßige Wärmeverteilung durch Fußbodensysteme machen sie für moderne Wohnumgebungen äußerst attraktiv. Mit der zunehmenden Verbreitung von Smart Homes in verschiedenen Regionen beschleunigt die Integration intelligenter Heizungssteuerungen die Akzeptanz weiter und positioniert die Fußbodenheizung als bevorzugte Premium-Heizlösung für Zuhause.
Wichtige Trends & Chancen
Wachsende Verbreitung von Smart Heating und IoT-Integration
Ein bedeutender Trend, der den Markt für Wohnfußbodenheizungen umgestaltet, ist die zunehmende Nutzung von IoT-fähigen Geräten und intelligenten Heizlösungen. Intelligente Thermostate, Belegungssensoren und Energieüberwachungsplattformen optimieren die Leistung, indem sie die Temperatur basierend auf Benutzergewohnheiten, Wetterbedingungen und Raumnutzungsmustern anpassen. Diese Systeme reduzieren den Energieverbrauch und verbessern das Benutzererlebnis, was zu einer breiteren Akzeptanz in neuen und nachgerüsteten Projekten führt. Mit dem zunehmenden Interesse der Verbraucher an vernetzten Häusern haben Hersteller die Möglichkeit, fortschrittliche Steuerungsschnittstellen, KI-gesteuerte Automatisierungstools und nahtlose Multi-Zonen-Management-Technologien zu entwickeln.
- Zum Beispiel verbindet sich das ECtemp™ Smart Thermostat von Danfoss über Wi-Fi mit der ECtemp™ Smart App, was eine Fernsteuerung der elektrischen Fußbodenheizung von überall ermöglicht. Es verfügt über eine adaptive PWM-Regelung und unterstützt bis zu 10 mobile Geräte pro Einheit, mit einer offenen Fenstererkennung, um unnötiges Heizen zu vermeiden.
Steigende Nachfrage nach nachhaltigen und kohlenstoffarmen Heizlösungen
Der Übergang zu umweltbewusstem Bauen und kohlenstoffarmen Heiztechnologien bietet erhebliche Chancen für Marktexpansion. Fußbodenheizungen stimmen mit globalen Nachhaltigkeitszielen überein, indem sie Niedertemperaturheizungen unterstützen und sich effektiv mit erneuerbaren Energiesystemen wie Solarthermie und geothermischen Wärmepumpen kombinieren lassen. Das wachsende Bewusstsein für die Qualität der Innenraumumgebung und die steigende Nachfrage nach Systemen, die die Abhängigkeit von fossilen Brennstoffen reduzieren, beschleunigen Investitionen in umweltfreundliche Heiztechnologien. Hersteller, die recycelbare Materialien, energieeffiziente Systemkomponenten und grüne Installationsmethoden anbieten, sind gut positioniert, um einen größeren Marktanteil zu erobern.
- Zum Beispiel verwaltet der HCC100 Multi-Zonen-Controller von Resideo Technologies bis zu acht Zonen für Fußbodenheizung und -kühlung und integriert sich mit erneuerbaren Quellen wie Wärmepumpen, um die verschärften Energieeffizienzstandards zur Reduzierung von CO2-Emissionen zu erfüllen.
Wichtige Herausforderungen
Hohe anfängliche Installationskosten
Eine der größten Herausforderungen, die den Markt für Wohnfußbodenheizungen einschränken, sind die hohen Anfangskosten im Vergleich zu herkömmlichen Heizsystemen. Kosten im Zusammenhang mit der Vorbereitung des Unterbodens, der Isolierung, den Systemkomponenten und der professionellen Installation können die Akzeptanz einschränken, insbesondere in kostenempfindlichen Regionen. Während langfristige Energieeinsparungen einen Teil der Investition ausgleichen, zögern viele Hausbesitzer aufgrund der erheblichen anfänglichen Ausgaben. Die Herausforderung ist in Nachrüstungsanwendungen ausgeprägter, wo strukturelle Änderungen die Installationskomplexität erhöhen. Das Marktwachstum wird von Kostensenkungen, verbesserten Materialien und optimierten Installationsprozessen abhängen.
Installationskomplexität bei Nachrüstprojekten
Nachrüstinstallationen stellen aufgrund von strukturellen Einschränkungen, Anpassungen der Bodenhöhe und dem Bedarf an spezialisiertem Personal eine erhebliche Herausforderung dar. Ältere Häuser erfordern oft umfangreiche Änderungen am Unterboden, um wasserbasierte oder elektrische Heizsysteme unterzubringen, was die Installationszeit und -kosten erhöht. Diese technischen Komplikationen begrenzen die Akzeptanz in Renovierungsprojekten trotz wachsendem Verbraucherinteresse. Die Gewährleistung der Kompatibilität mit bestehenden Bodenbelägen, Sanitär- und Elektroinstallationen erschwert die Situation zusätzlich. Hersteller und Installateure müssen innovative, flachprofilige Systeme und vereinfachte Nachrüstlösungen entwickeln, um diese Hindernisse zu überwinden und die Marktdurchdringung in älteren Wohngebäuden zu erweitern.
Regionale Analyse
Nordamerika
Nordamerika machte 27,6 % Marktanteil im Jahr 2024 aus, angetrieben durch die zunehmende Akzeptanz energieeffizienter Heizlösungen und die steigende Nachfrage nach hochwertigen Wohnkomfortsystemen. Die Region profitiert von der weit verbreiteten Integration intelligenter Thermostate, starker Renovierungsaktivität und der zunehmenden Vorliebe für Strahlungsheizung in kälteren Staaten wie Kanada und dem nördlichen Teil der USA. Unterstützende Energieregulierungen und Anreize für emissionsarme Hausheizungen stärken das Marktwachstum weiter. Der Ausbau von Einfamilienhäusern, gepaart mit wachsendem Bewusstsein für die Qualität der Raumluft und die Vorteile gleichmäßiger Heizung, fördert weiterhin den Einsatz von Fußbodenheizungssystemen in der gesamten Region.
Europa
Europa dominierte den Markt für Wohnfußbodenheizungen mit 42,3 % Marktanteil im Jahr 2024, unterstützt durch strenge Energieeffizienzvorschriften, hohe Akzeptanz von wasserbasierten Heizsystemen und starke Durchdringung von erneuerbare-Energie-integrierten Hausheizungstechnologien. Länder wie Deutschland, das Vereinigte Königreich, die Niederlande und die nordischen Regionen führen die Installationsvolumina aufgrund kalter klimatischer Bedingungen und gut entwickelter Standards für umweltfreundliches Bauen an. Regierungsinitiativen zur Förderung kohlenstoffarmer und nachhaltiger Wohninfrastruktur fördern die Akzeptanz weiter. Die steigende Verbraucherpräferenz für erhöhten Wohnkomfort und der zunehmende Bau moderner, smart-home-fähiger Wohnungen stärken Europas Position als führender regionaler Markt.
Asien-Pazifik
Asien-Pazifik hielt 19,4 % Marktanteil im Jahr 2024, angetrieben durch rasche Urbanisierung, expandierenden Mittelklasse-Wohnungsbau und zunehmende Investitionen in hochwertige Wohninfrastruktur in China, Japan, Südkorea und Australien. Das wachsende Bewusstsein für energieeffiziente Heiztechnologien und die steigende Akzeptanz elektrischer Fußbodensysteme in Hochhausentwicklungen tragen zur Marktdynamik bei. Der staatliche Fokus auf nachhaltiges Bauen und Zertifizierungen für umweltfreundliches Bauen unterstützt die regionale Akzeptanz weiter. Da die Akzeptanz von Smart Homes beschleunigt und die Bautätigkeiten zunehmen, entwickelt sich Asien-Pazifik zu einer wachstumsstarken Region mit steigender Nachfrage nach Fußbodenheizungen sowohl in neuen Wohnprojekten als auch in ausgewählten Nachrüstungen.
Lateinamerika
Lateinamerika erfasste 5,8 % Marktanteil im Jahr 2024, beeinflusst durch die zunehmende Akzeptanz energieeffizienter Hausheizsysteme in Ländern mit kühlerem Klima wie Chile, Argentinien und dem Süden Brasiliens. Das wachsende Verbraucherinteresse an hochwertigen Wohnkomfortlösungen und verbesserte wirtschaftliche Bedingungen treiben die allmähliche Marktexpansion voran. Die städtische Entwicklung und der zunehmende Bau moderner Wohngebäude unterstützen die verstärkte Installation elektrischer Fußbodensysteme, die sich leichter in städtische Wohnlayouts integrieren lassen. Obwohl das Marktwachstum im Vergleich zu anderen Regionen moderat ist, bieten das zunehmende Bewusstsein für effiziente Heiztechnologien und die Stärkung der Immobilienentwicklung neue Chancen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 4,9 % Marktanteil im Jahr 2024 aus, wobei die Nachfrage hauptsächlich durch hochwertige Wohnentwicklungen in den VAE, Saudi-Arabien und Südafrika getrieben wurde. Während der allgemeine Heizbedarf aufgrund wärmerer Klimazonen geringer ist, wird Fußbodenheizung zunehmend in Luxusvillen, Smart Homes und hochwertigen Wohnprojekten für Komfort und ästhetische Attraktivität eingesetzt. Verbesserte Bautätigkeit, steigende Investitionen in Expatriate-Wohnungen und ein wachsender Fokus auf intelligente Gebäudetechnologien unterstützen das Marktwachstum. Hersteller, die energieeffiziente Systeme mit niedriger Temperatur anbieten, gewinnen an Bedeutung, da sich die Wohninfrastruktur in ausgewählten städtischen Zentren der Region modernisiert.
Marktsegmentierungen:
Nach Technologie
- Hydronisch
- Elektrisch
Nach Einrichtung
- Neubauten
- Nachrüstung
Nach Anwendung
- Einfamilienhaus
- Mehrfamilienhaus
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Wohn-Fußbodenheizungen umfasst führende Akteure wie Amuheat, Asiastar, Danfoss, Devex Systems, Elektra, Heat Mat, Hemstedt, Hurlcon Hydronic Heating, Magnum Heating und Mysa Smart Thermostats. Der Markt zeichnet sich durch starke Produktinnovationen, erweiterte Integration von intelligenten Heizsystemen und kontinuierliche Fortschritte in hydronischen und elektrischen Systemtechnologien aus. Unternehmen konzentrieren sich darauf, energieeffiziente, flache Heizlösungen zu entwickeln, die moderne Bauanforderungen und Nachrüstkompatibilität unterstützen. Strategische Partnerschaften mit Bauunternehmen, HVAC-Auftragnehmern und Anbietern von Smart-Home-Ökosystemen stärken die Marktpräsenz. Hersteller investieren auch in digitale Thermostate, IoT-fähige Steuerungen und zonierte Heiztechnologien, um Leistung und Benutzerkomfort zu verbessern. Der wachsende Fokus auf Nachhaltigkeit und erneuerbare-energie-bereite Heizsysteme treibt Unternehmen dazu, umweltfreundliche Materialien und optimierte Installationsmethoden einzuführen. Darüber hinaus erweitern Schlüsselakteure ihre geografische Präsenz durch Vertriebsnetzwerke, Produktliniendiversifikation und gezieltes Marketing, das auf hochwertige Wohnsegmente abzielt.
Analyse der Hauptakteure
- Heat Mat
- Amuheat
- Danfoss
- Magnum Heating
- Mysa Smart Thermostats
- Asiastar
- Devex Systems
- Hemstedt
- Elektra
- Hurlcon Hydronic Heating
Jüngste Entwicklungen
- Im März 2025 präsentierte Danfoss seine neue Danfoss Icon2™ Lösung für hydronische Fußbodenheizung auf der ISH 2025, die flexible Thermostatsteuerung und einfache Installation bietet.
- Im April 2025 erwarb die Purmo Group UFHN Ltd., um ihr Portfolio an elektrischen und hydronischen Fußbodenheizungssystemen für Wohnanwendungen zu erweitern.
- Im Oktober 2025 brachte Warmup das 7iE Smart Matter Wi-Fi Thermostat auf den Markt, den ersten Fußbodenheizungsregler, der mit dem Matter Smart-Home-Standard kompatibel ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Einrichtung, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Fußbodenheizung im Wohnbereich wird stetig wachsen, da Hausbesitzer energieeffiziente und kohlenstoffarme Heizlösungen priorisieren.
- Die Akzeptanz von hydronischen Systemen wird steigen, da sie stark mit Wärmepumpen und erneuerbaren Energiequellen kompatibel sind.
- Intelligente Thermostate und IoT-fähige Heizungssteuerungen werden zunehmend das Systemdesign und die Benutzererfahrung prägen.
- Der Neubau von Wohngebäuden wird weiterhin erhebliche Installationsvolumina in wichtigen Regionen antreiben.
- Sanierungsfreundliche, flache Fußbodenheizungslösungen werden in älteren Wohnmärkten an Dynamik gewinnen.
- Nachhaltige Bauvorschriften werden die Nachfrage nach Strahlungsheizungstechnologien beschleunigen.
- Hersteller werden ihre Investitionen in umweltfreundliche Materialien und fortschrittliche Installationsmethoden ausweiten.
- Elektrische Fußbodenheizungen werden in Hochhaus- und städtischen Wohnprojekten zunehmend angenommen.
- Luxuswohnprojekte werden weiterhin starke Anwender von intelligenten Strahlungsheizungssystemen sein.
- Die globale Marktexpansion wird von der steigenden Verbraucherpräferenz für erhöhten Komfort und Raumluftqualität profitieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fußbodenheizungen im Wohnbereich und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Fußbodenheizungen im Wohnbereich voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Fußbodenheizung im Wohnbereich hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Fußbodenheizungen im Wohnbereich antreiben?
Wer sind die führenden Unternehmen im Markt für Fußbodenheizungen im Wohnbereich?
Welche Region hatte 2024 den größten Anteil am Markt für Fußbodenheizungen im Wohnbereich?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Fußbodenheizung im Wohnbereich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Fußbodenheizung im Wohnbereich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,579.5 Million → 2032: USD 6,869.8 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Fußbodenheizung im Wohnbereich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Fußbodenheizung im Wohnbereich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Fußbodenheizung im Wohnbereich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Fußbodenheizung im Wohnbereich Market Drivers
- 3.3 Markt für Fußbodenheizung im Wohnbereich Market Restraints & Challenges
- 3.4 Markt für Fußbodenheizung im Wohnbereich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Fußbodenheizung im Wohnbereich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Fußbodenheizung im Wohnbereich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Fußbodenheizung im Wohnbereich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Fußbodenheizung im Wohnbereich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Fußbodenheizung im Wohnbereich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Fußbodenheizung im Wohnbereich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Fußbodenheizung im Wohnbereich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Fußbodenheizung im Wohnbereich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Fußbodenheizung im Wohnbereich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Fußbodenheizung im Wohnbereich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Fußbodenheizung im Wohnbereich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Fußbodenheizung im Wohnbereich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Fußbodenheizung im Wohnbereich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Fußbodenheizung im Wohnbereich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Fußbodenheizung im Wohnbereich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Fußbodenheizung im Wohnbereich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Fußbodenheizung im Wohnbereich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Fußbodenheizung im Wohnbereich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Fußbodenheizung im Wohnbereich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
