
Marktübersicht
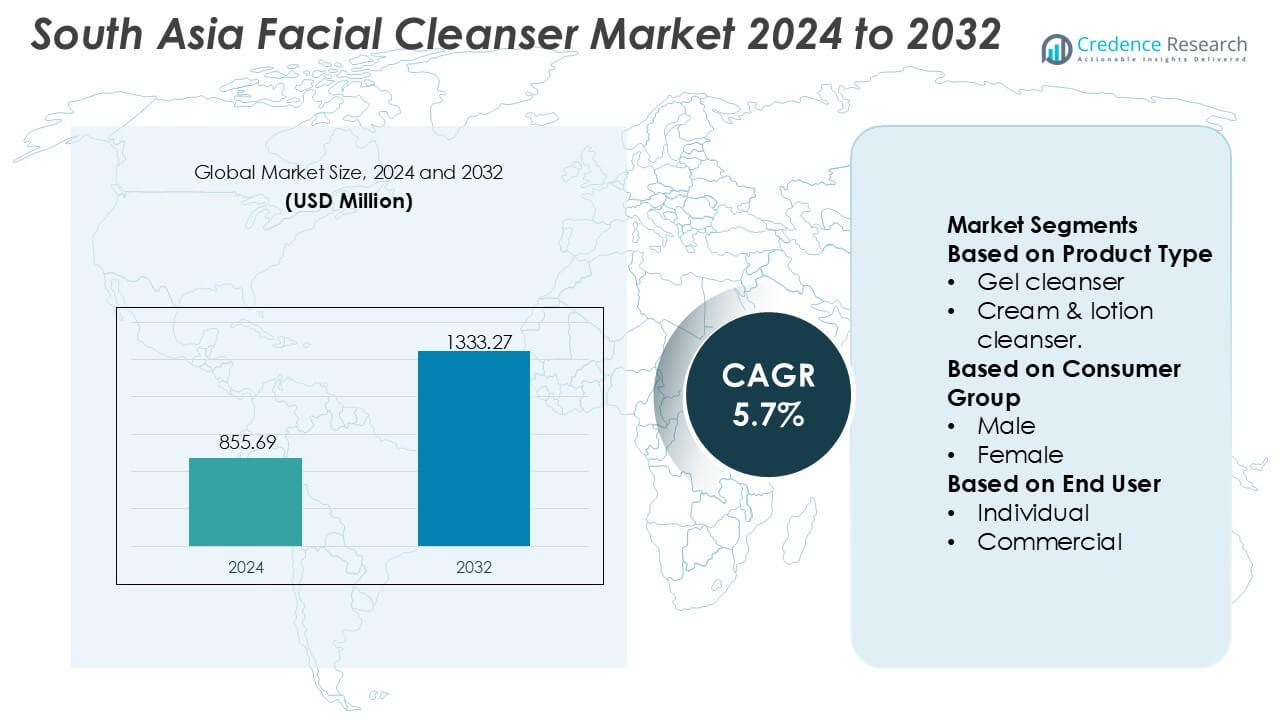
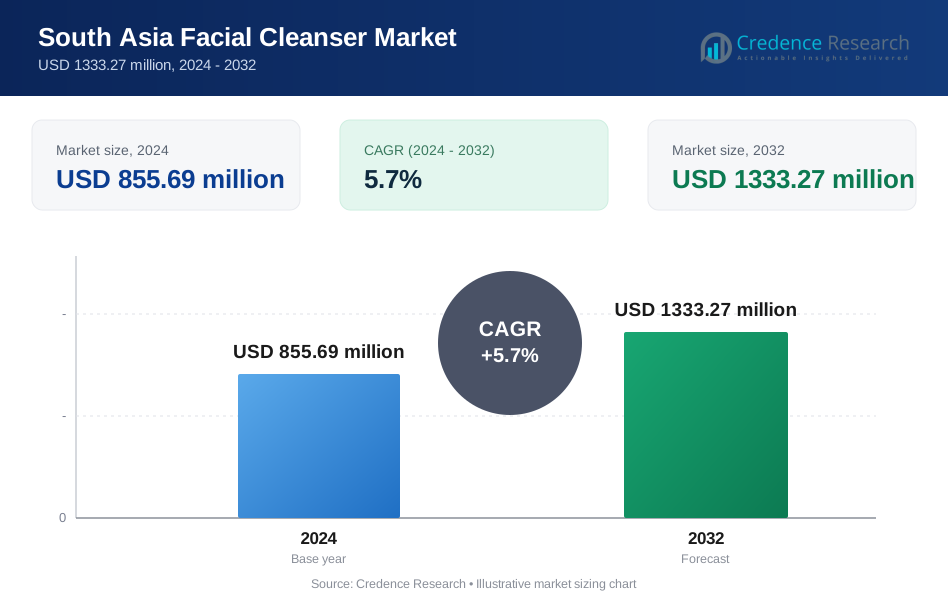
Der Markt für Gesichtsreiniger in Südasien wurde im Jahr 2024 mit 855,69 Millionen USD bewertet und wird voraussichtlich bis 2032 1.333,27 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,7% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gesichtsreiniger in Südasien 2024 | USD 855,69 Millionen |
| Markt für Gesichtsreiniger in Südasien, CAGR | 5,7% |
| Marktgröße für Gesichtsreiniger in Südasien 2032 | USD 1.333,27 Millionen |
Der Markt für Gesichtsreiniger in Südasien zeichnet sich durch einen wettbewerbsfähigen Mix aus globalen Schönheitskonglomeraten und regionalen Herstellern von Körperpflegeprodukten aus, die Produktinnovationen, Vertriebstiefe und Markenpräsenz über diverse Verbrauchergruppen hinweg stärken. Führende Unternehmen nutzen dermatologisch getestete Formulierungen, natürliche Inhaltsstoffportfolios und die Beschleunigung des E-Commerce, um die Marktdurchdringung zu erhöhen, während Premium-, Massen- und Kräuter-Hautpflegesegmente in städtischen und halbstädtischen Gebieten weiter expandieren. Indien nimmt mit einem genauen Marktanteil von 42% die führende regionale Position ein, unterstützt durch seine große Bevölkerungsbasis, das schnell wachsende mittlere Einkommenssegment der Verbraucher und eine starke Einzelhandelsinfrastruktur, die modernen Handel, spezialisierte Schönheitsgeschäfte und digitale Plattformen umfasst.
Markteinblicke
- Der Markt für Gesichtsreiniger in Südasien wurde im Jahr 2024 mit 855,69 Millionen USD bewertet und soll bis 2032 bei einer CAGR von 5,7% auf 1.333,27 Millionen USD anwachsen.
- Die steigende Nachfrage nach pflanzlichen, sanften und dermatologisch getesteten Formulierungen treibt die starke Kategorieaufnahme an, wobei Gelreiniger aufgrund ihrer Eignung für feuchte regionale Klimazonen den dominanten Segmentanteil halten.
- Premiumisierungstrends beschleunigen sich, da Verbraucher zu multifunktionalen und aktivstoffhaltigen Reinigern wechseln, während Online-Kanäle die Zugänglichkeit erweitern und die Markenerkennung in großen Städten beeinflussen.
- Die Wettbewerbsintensität nimmt zu, da globale und regionale Akteure F&E stärken, natürliche Inhaltsstofflinien erweitern und Omnichannel-Strategien vertiefen, um volumenstärkere Jugend- und Berufstätigensegmente zu erfassen.
- Indien führt die regionale Landschaft mit einem genauen Anteil von 42% an, unterstützt durch vielfältige Einzelhandelsdurchdringung und hohe Hautpflegeakzeptanz, während Bangladesch und Sri Lanka durch die wachsende städtische Mittelschicht und das steigende Interesse an erschwinglichen Hautpflegelösungen an Dynamik gewinnen.
Analyse der Marktsegmentierung:
Nach Produkttyp
Gelreiniger halten die dominierende Position mit einem geschätzten Anteil von 34–36%, unterstützt durch starke Verbraucherpräferenzen für leichte, nicht komedogene Formate, die für feuchte südasiatische Klimazonen und zu Akne neigende Hautprofile geeignet sind. Ihre Kompatibilität mit aktiven Inhaltsstoffen wie Salicylsäure und Niacinamid stärkt die Akzeptanz bei jungen städtischen Verbrauchern, die gezielte Lösungen suchen. Schäumende Reiniger folgen dicht aufgrund ihrer tiefenreinigenden Anziehungskraft, während Creme- und Lotionreiniger bei Nutzern mit empfindlicher Haut stetig wachsen. Seifenreiniger und andere alternative Formate halten eine Nischenpenetration, angetrieben durch Erschwinglichkeit und das steigende Interesse an nachhaltigen, abfallarmen Verpackungen.
- Zum Beispiel validierte Charlotte Tilbury die Leistung ihres zweiphasigen Reinigungssystems durch eine kontrollierte Benutzerstudie mit 209 Teilnehmern, die messbare Verbesserungen der Hautglätte und der Rückstandsentfernung zeigte, unterstützt durch Laborbewertungen mit 3 kalibrierten Bildgebungsgeräten zur Verfolgung der Texturverfeinerung.
Nach Verbrauchergruppe
Das weibliche Segment führt mit einem Marktanteil von etwa 55–57%, angetrieben durch hohe Engagements in Hautpflegeroutinen, die Erweiterung des Premium-Beauty-Handels und die starke Akzeptanz gezielter Formulierungen, die aufhellende, feuchtigkeitsspendende und anti-verschmutzende Vorteile bieten. Der steigende Einfluss sozialer Medien, K-Beauty-Trends und vermehrte dermatologische Konsultationen verstärken die Dominanz des Segments weiter. Die männliche Kategorie wächst schnell, da das Bewusstsein für Pflege zunimmt und Marken ölregulierende und aktivstoffreiche Reiniger auf den Markt bringen, die für dickere und fettigere Haut geeignet sind. Unisex-Produkte gewinnen an Zugkraft bei preisbewussten und minimalistischen Verbrauchern, die vielseitige Lösungen suchen, unterstützt durch die Sichtbarkeit im E-Commerce und influencer-gesteuertes Marketing.
- Zum Beispiel validierte Shiseido die Wirksamkeit seiner Reinigungs- und Hautkonditionierungstechnologien durch eine kontrollierte klinische Studie mit 116 Frauen, unterstützt durch Daten, die aus über 1.500 aktiven globalen Patenten und mehr als 1.000 internen Forschern stammen, die die Hautbiologie und Formulierungswissenschaft vorantreiben.
Nach Endverbraucher
Das individuelle Segment dominiert mit einem Anteil von etwa 82–84%, unterstützt durch die steigende tägliche Hautpflege-Annahme, höhere verfügbare Einkommen und starke Durchdringung sowohl von Massen- als auch Premium-Reinigungsformaten in städtischen und halb-städtischen Märkten. Der Konsum für den persönlichen Gebrauch nimmt zu, da Verbraucher präventive Hautpflege, anti-verschmutzende Reinigung und aktivbasierte Formulierungen, die für tropische Bedingungen geeignet sind, priorisieren. Das kommerzielle Segment, einschließlich Salons, dermatologischer Kliniken und Schönheitsdienstleistungsketten, expandiert allmählich, da professionelle Gesichtsbehandlungen an Popularität gewinnen und markengebundene Reinigungssysteme in standardisierte Serviceprotokolle integriert werden, insbesondere in Indien, Sri Lanka und Bangladesch.
Wichtige Wachstumsfaktoren
Schnelle Ausweitung des Bewusstseins für Hautpflege und Routine-Annahme
Das wachsende Verbraucherbewusstsein für strukturierte Hautpflegeroutinen stärkt die Nachfrage nach Gesichtsreinigern in ganz Südasien erheblich. Urbane Millennials und die Generation Z übernehmen zunehmend mehrstufige Regimen, beeinflusst durch dermatologische Beratung, Beauty-Influencer und K-Beauty-Bildung. Steigende Bedenken über durch Verschmutzung verursachte Mattheit, Akne und Öl-Ungleichgewicht beschleunigen die täglichen Reinigungsgewohnheiten. Der erweiterte Zugang zu erschwinglichen Massenmarktprodukten in Indien, Bangladesch und Sri Lanka treibt eine breitere Durchdringung voran, während Premium-Internationale Marken anspruchsvolle Verbraucher anziehen, die aktivstoffreiche Formulierungen suchen, die für Tiefenreinigung und Oberflächenschutz ausgelegt sind.
- Zum Beispiel verbesserte Unilever seine Forschung zur Reinigerleistung durch eine Mikrobiom-Studie mit 110 menschlichen Freiwilligen, unterstützt durch sein F&E-Netzwerk von fünf globalen Forschungszentren und mehr als 700 aktiven hautpflegebezogenen Patenten, die messbare Verbesserungen in barrierefreundlichen Reinigungsformulierungen ermöglichen.
Anstieg der E-Commerce- und digitalen Beauty-Retail-Durchdringung
Die weit verbreitete Verbreitung von Smartphones und die rasante Expansion des E-Commerce erhöhen die Zugänglichkeit von Reinigungsmitteln in Metropolen, Städten der zweiten Ebene und aufstrebenden peri-urbanen Märkten. Online-Plattformen bieten eine breitere Produktvielfalt, transparente Bewertungen und personalisierte Empfehlungen, die Kaufentscheidungen beeinflussen. Digital-First-Beauty-Marken skalieren schnell durch Influencer-Partnerschaften, Sampling-Programme und abonnementbasierte Liefermodelle. Algorithmusgesteuerte Produktanpassungen und virtuelle Hautdiagnosen stärken das Verbrauchervertrauen und ermöglichen gezieltes Kaufverhalten. Diese digitale Transformation steigert die Markteffizienz, beschleunigt die Premiumisierung und erweitert die Reichweite im fragmentierten Einzelhandelsökosystem Südasiens.
- Beispielsweise stärkte die Kao Corporation ihr digitales Hautpflege-Ökosystem durch ihre Sensai- und Curél-Technologieplattformen, unterstützt von über 1.000 aktiven Patenten in Hautwissenschaft und KI-gestützten Diagnosen, und validiert durch interne Gebrauchstests mit mehr als 200 Teilnehmern, um die Genauigkeit der algorithmusgesteuerten Hautbewertung zu verfeinern.
Steigende Nachfrage nach dermatologisch unterstützten und aktiven Formulierungen
Wachsende Hautprobleme wie Hyperpigmentierung, Akne und Empfindlichkeit fördern eine starke Nachfrage nach dermatologisch empfohlenen Reinigungsformaten. Verbraucher bevorzugen zunehmend Formulierungen mit Salicylsäure, Niacinamid, Hyaluronsäure und Ceramiden, die auf tropische Klimazonen und feuchtigkeitsbedingtes Sebumungleichgewicht abgestimmt sind. Dermatologisch geführte Inhalte und klinische Ansprüche stärken die Glaubwürdigkeit der Kategorie und fördern die Einführung von pH-ausgeglichenen und milden Tensidsystemen. Pharmazeutische Hautpflegemarken erweitern ihre Präsenz im Einzelhandel und E-Commerce und verstärken den Trend zu leistungsbasierten Reinigungsmitteln, die die langfristige Hautgesundheit und präventive Pflege unterstützen.
Wichtige Trends & Chancen
Premiumisierung und Beschleunigung der Clean Beauty
Premium-Gesichtsreiniger gewinnen an Bedeutung, da Verbraucher nach erhöhten sensorischen Erlebnissen, sicheren Formulierungen und klinisch validierten Ergebnissen suchen. Der Trend zu sulfatfreien, parabenfreien und duftstofffreien Produkten treibt die Clean-Beauty-Bewegung in ganz Südasien voran. Marken investieren in botanische Extrakte, mikrobiomfreundliche Inhaltsstoffe und transparente Kennzeichnung, um den steigenden Erwartungen an Reinheit und Sicherheit gerecht zu werden. Dieser Trend schafft starke Chancen für globale und regionale Marken, hochmargige Linien einzuführen, die auf Hautbarriere-Reparatur, Umweltschutz und nachhaltige Inhaltsstoffbeschaffung ausgerichtet sind.
- Zum Beispiel hat die L’Oréal-Gruppe die Wissenschaft der Clean-Beauty-Formulierung durch ihr Green Sciences-Programm vorangetrieben, unterstützt von über 4.000 Forschern und mehr als 500 Patenten in der grünen Chemie, und die Wirksamkeit von Reinigungsmitteln mithilfe instrumenteller Tests mit 12 hochpräzisen Biometrologie-Geräten validiert, um Verbesserungen der Hautverträglichkeit und Barrierefunktion zu quantifizieren.
Wachsende Akzeptanz von Männerpflege und Unisex-Formulierungen
Die Männerpflege entwickelt sich rasant, da Männer zunehmend Priorität auf Ölregulierung, Aknereduktion und tiefenreinigende Lösungen legen, die zu aktiven Lebensstilen und feuchten Klimabedingungen passen. Marken führen spezielle Männer-Reinigerlinien ein, die durch Sportendorsements und gezielte digitale Kampagnen unterstützt werden. Gleichzeitig steigt die Nachfrage nach Unisex-Reinigern bei minimalistischen Verbrauchern, die vereinfachte Routinen und kosteneffiziente Hautpflegeprodukte suchen. Dieser doppelte Trend bietet Chancen zur Portfolio-Diversifizierung und ermöglicht es Marken, sowohl geschlechtsspezifische Lösungen als auch universelle Formulierungen für verschiedene Hauttypen anzusprechen.
- Zum Beispiel verbesserte Amorepacific seine Plattformen für Männer- und Unisex-Formulierungen durch klinische Bewertungen mit 72 männlichen Teilnehmern und instrumentelle Sebum-Reduktionstests, die mit vier hochauflösenden dermatologischen Bildgebungssystemen durchgeführt wurden, unterstützt durch die F&E-Infrastruktur des Unternehmens mit über 500 aktiven Hautwissenschaftspatenten.
Erweiterung von Dermatologiekliniken und professionellen Hautpflegediensten (Optionaler dritter Trend)
Professionelle Hautpflegedienste expandieren in großen südasiatischen Städten und stärken die Nachfrage nach spezialisierten Reinigungssystemen, die in Salons, ästhetischen Kliniken und dermatologischen Zentren verwendet werden. Die verstärkte Anwendung von Gesichtsbehandlungen, chemischen Peelings und Tiefenreinigungsbehandlungen fördert den Bedarf an leistungsstarken professionellen Reinigern. Dieses Ökosystem ermöglicht es Marken, mit Kliniken zusammenzuarbeiten, Glaubwürdigkeit aufzubauen und die Produktwahl der Verbraucher nach der Behandlung zu beeinflussen.
Wichtige Herausforderungen
Preissensibilität und begrenzte Premium-Durchdringung in ländlichen Märkten
Hohe Preissensibilität in ländlichen und halb-urbanen Gebieten schränkt die weitverbreitete Akzeptanz von Premium- oder aktivstoffreichen Reinigern ein. Verbraucher in diesen Regionen bevorzugen multifunktionale oder traditionelle Reinigungslösungen wie Seifenstücke aufgrund von Erschwinglichkeit und Vertrautheit. Begrenztes Bewusstsein für die Vorteile von Inhaltsstoffen und eine geringere Verfügbarkeit im Einzelhandel schränken das Wachstum des Premiumsegments weiter ein. Marken müssen Preisstrategien anpassen, in lokale Bildung investieren und Vertriebsnetze ausbauen, um die Durchdringung zu verbessern und das Vertrauen der Verbraucher zu stärken.
Intensiver Wettbewerb und Produktsättigung über alle Preisklassen hinweg
Der Markt steht vor starkem Wettbewerb durch multinationale Marken, regionale Hersteller und schnell aufkommende D2C-Akteure, was zu überfüllten Produktportfolios in allen Preisklassen führt. Häufige Markteinführungen ähnlicher Formulierungen erschweren die Differenzierung und drücken die Margen. Hohe Werbeintensität auf E-Commerce-Plattformen erhöht den Preisdruck und verringert die langfristige Rentabilität. Marken müssen sich auf Innovation, klinische Validierung und gezielte Positionierung konzentrieren, um sich in einem gesättigten Markt abzuheben und die Verbraucherloyalität zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten Anteil von 18–20% am globalen Markt für Gesichtsreiniger, angetrieben durch die hohe Akzeptanz dermatologisch unterstützter Formulierungen und Premium-Hautpflegeroutinen. Verbraucher priorisieren sanfte, pH-ausgeglichene Reiniger mit klinisch validierten Wirkstoffen wie Ceramiden und AHAs, die mit steigenden Bedenken hinsichtlich Trockenheit, Empfindlichkeit und Umweltverschmutzung einhergehen. Eine starke Einzelhandelsdurchdringung in Apotheken, spezialisierten Schönheitsgeschäften und E-Commerce-Plattformen stärkt die Zugänglichkeit der Kategorie. Clean Beauty, duftfreie Innovationen und von Dermatologen empfohlene Marken beschleunigen das Premium-Wachstum. Das reife regulatorische Umfeld der Region und das hohe verfügbare Einkommen fördern die Nachfrage nach fortschrittlichen Formulierungen und multifunktionalen Reinigungssystemen weiter.
Asien-Pazifik
Der asiatisch-pazifische Raum führt den globalen Markt mit einem dominanten Anteil von 42–45% an, unterstützt durch dichte Bevölkerungscluster, starke Schönheitskultur und beschleunigte Hautpflegeakzeptanz in China, Indien, Japan und Südostasien. Schnelle Urbanisierung und umweltverschmutzungsbedingte Hautprobleme erhöhen das Interesse an Gel-, Schaum- und aufhellenden Reinigern. K-Beauty- und J-Beauty-Trends beeinflussen stark die Wahl der Inhaltsstoffe und fördern die Nachfrage nach milden Tensiden, pflanzlichen Extrakten und aktivstoffbasierten Formulierungen. Expansive E-Commerce-Ökosysteme und influencergetriebene Entdeckungen steigern das Verbraucherengagement erheblich. Die große Jugenddemografie der Region sowie die zunehmende Teilnahme an der männlichen Pflege verstärken das langfristige Wachstumsmomentum.
Europa
Europa macht ungefähr 20–22% des Marktanteils aus, gestützt durch starke regulatorische Standards, hohes Verbraucherbewusstsein und konstante Nachfrage nach dermatologisch getesteten Formulierungen. Verbraucher priorisieren hautbarrierefreundliche Reinigungsmittel ohne Sulfate, Parabene und synthetische Duftstoffe, was die Dominanz von apothekengeführten Marken unterstützt. Das gestiegene Interesse an Nachhaltigkeit fördert die Einführung von umweltfreundlichen Verpackungen und biologisch abbaubaren Tensidsystemen. Eine ausgereifte Einzelhandelsinfrastruktur – einschließlich Drogerien, Supermärkten und spezialisierten Schönheitsketten – unterstützt eine stabile Kategoriedurchdringung. Die steigende Vorliebe für mikrobiomfokussierte und empfindliche Hautformulierungen prägt weiter die Innovationspipelines in Westeuropa und Nordeuropa.
Lateinamerika
Lateinamerika hält einen geschätzten 7–8% Anteil, angetrieben durch wachsende Hautpflegebildung und steigende Ausgabenkraft der urbanen Mittelschicht. Verbraucher in Brasilien, Mexiko und Argentinien übernehmen zunehmend tägliche Reinigungsroutinen, um Ölglanz, Akne und Empfindlichkeit, verursacht durch feuchte Klimazonen, zu bekämpfen. Erschwingliche Massenmarkt-Gel- und Schaumreiniger bleiben dominant, während Premiumprodukte durch den Einfluss sozialer Medien und dermatologisch empfohlene Empfehlungen an Zugkraft gewinnen. Die erweiterte Apothekenlandschaft, der Zugang zu E-Commerce und lokale Schönheitsmarken stärken die Marktpräsenz. Wirtschaftliche Schwankungen und Preissensibilität beeinflussen jedoch das Kaufverhalten, was Marken dazu veranlasst, Innovation mit Kosteneffizienz in Einklang zu bringen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst etwa 6–7% Marktanteil, unterstützt durch steigendes verfügbares Einkommen, starkes Schönheitsbewusstsein und expandierenden modernen Einzelhandel in den GCC-Ländern. Hohe Temperaturen und Verschmutzungsniveaus treiben die Nachfrage nach tiefenreinigenden und ölregulierenden Formulierungen, insbesondere Gel- und Schaumreinigern, an. Premium-Internationale Marken profitieren von einer starken Durchdringung in den VAE und Saudi-Arabien, während aufstrebende afrikanische Märkte Reiniger allmählich über Apotheken und Online-Plattformen übernehmen. Halal-zertifizierte Hautpflege, duftfreie Optionen und Formulierungen, die auf empfindliche und melaninreiche Hauttöne abgestimmt sind, stellen wichtige Wachstumschancen in der Region dar.
Marktsegmentierungen:
Nach Produkttyp
- Gelreiniger
- Cremes & Lotionen Reiniger.
Nach Verbrauchergruppe
- Männlich
- Weiblich
Nach Endnutzer
- Individuell
- Kommerziell
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Naher Osten
- Afrika
Wettbewerbslandschaft
Der Markt für Gesichtsreiniger in Südasien wird von einem vielfältigen Wettbewerbsumfeld geprägt, angeführt von Charlotte Tilbury, Shiseido Company, Limited, Unilever, Kao Corporation, L’Oréal Group, Amorepacific, e.l.f. Cosmetics, Procter & Gamble, L'Occitane Groupe S.A. und Estée Lauder Companies, Inc. Der Markt für Gesichtsreiniger in Südasien zeichnet sich durch ein zunehmend wettbewerbsintensives Umfeld aus, das von globalen Schönheitskonzernen, regionalen Herstellern und schnell wachsenden, digital ausgerichteten Marken geprägt ist. Unternehmen stärken ihre Positionen durch kontinuierliche Innovationen in Gel-, Schaum- und aktivbasierten Formulierungen, die auf das feuchte Klima der Region und hautbedingte Probleme durch Umweltverschmutzung abgestimmt sind. Die Premiumisierung verschärft den Wettbewerb, da Verbraucher nach dermatologisch getesteten, pH-ausgeglichenen und sauberen Produkten suchen, die sichtbare Ergebnisse liefern. E-Commerce-Plattformen verstärken diese Rivalität, indem sie schnelle Produkteinführungen, von Influencern geführte Entdeckungen und algorithmusgesteuerte Personalisierungen ermöglichen. Lokale Marken konkurrieren effektiv durch preisgünstige Angebote und kulturell relevante Formulierungen, während professionelle Hautpflegekanäle die Verbraucherpräferenzen weiter beeinflussen. Diese dynamische Landschaft treibt schnellere Innovationszyklen, diversifizierte Produktportfolios und eine tiefere Einzelhandelsdurchdringung in ganz Südasien voran.
Analyse der Hauptakteure
- Charlotte Tilbury
- Shiseido Company, Limited
- Unilever
- Kao Corporation
- L’Oréal Gruppe
- Amorepacific
- e.l.f. Cosmetics
- Procter & Gamble
- L'Occitane Groupe S.A.
- Estée Lauder Companies, Inc.
Jüngste Entwicklungen
- Im Mai 2025 entwickelte Meta "Super Sensing" für seine nächste Generation von Smart Glasses (Codename Aperol/Bellini), eine KI-Funktion, die es Kameras/Sensoren ermöglicht, eingeschaltet zu bleiben, um eine Echtzeiterkennung von Personen/Objekten zu ermöglichen und kontextbezogene Erinnerungen wie das Finden von Schlüsseln oder das Erinnern an Einkäufe zu bieten, obwohl der Batterieverbrauch eine Herausforderung darstellte.
- Im Mai 2025 war das New Orleans Police Department (NOPD) in den Nachrichten, weil es sein Gesichtserkennungssystem (FRT) nutzte und erweitern wollte, hauptsächlich über das private Project NOLA-Netzwerk, das Gesichter nach kriminellen Verdächtigen scannte und eine Debatte über seine Wirksamkeit, Datenschutzverletzungen, potenzielle Voreingenommenheit und seine Rolle bei der Förderung des breiteren FRT-Marktes auslöste, trotz erheblicher Bedenken hinsichtlich der Bürgerrechte und bestehender städtischer Verordnungen.
- Im Juni 2024 begann das Security & Resilience Services (GSRS) Team von Google, ein Gesichtserkennungssystem auf seinem Campus in Kirkland, Washington, zu testen, um unbefugte Personen zu identifizieren und die Sicherheit zu erhöhen, indem Live-Feeds mit Mitarbeiter-Ausweisfotos verglichen wurden, ein Schritt, der Bedenken hinsichtlich des Datenschutzes der Mitarbeiter auslöste, obwohl Google versicherte, dass Daten nicht langfristig gespeichert werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Verbrauchergruppe, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wächst stetig, da tägliche Hautpflegeroutinen in städtischen und halb-städtischen Bevölkerungen immer mehr verankert werden.
- Die Nachfrage nach dermatologisch getesteten und aktivenbasierten Reinigern steigt, da Verbraucher gezielte Lösungen für Akne, Pigmentierung und Empfindlichkeit suchen.
- Saubere Schönheit und sulfatfreie, pH-ausgeglichene Formulierungen gewinnen an Bedeutung, da Sicherheit und Transparenz das Kaufverhalten beeinflussen.
- E-Commerce-Plattformen spielen eine größere Rolle bei der Produktentdeckung, Personalisierung und schnellen Einführung neuer Formulierungen.
- Die Premiumisierung beschleunigt sich, da Verbraucher zu klinisch validierten, leistungsstarken Reinigungssystemen wechseln.
- Die männliche Pflege wächst weiter, was die Nachfrage nach ölregulierenden und tiefenreinigenden Formaten antreibt, die auf regionale klimatische Bedingungen abgestimmt sind.
- Nischensegmente wie mikrobiomfreundliche, vegane und öko-zertifizierte Reiniger stoßen bei jüngeren Verbrauchern auf wachsendes Interesse.
- Marken erweitern lokalisierte Formulierungen, um Feuchtigkeit, Verschmutzung und tropische Hautprobleme in verschiedenen Märkten zu adressieren.
- Professionelle Hautpflegekanäle beeinflussen die Produktglaubwürdigkeit und stimulieren die Nachfrage nach wissenschaftlich fundierten Reinigersortimenten.
- Die Wettbewerbsintensität nimmt zu, da globale, regionale und digital-erste Marken ihre Portfolios erweitern und ihre Omnichannel-Reichweite stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gesichtsreiniger in Südasien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Gesichtsreiniger in Südasien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Gesichtsreinigungsmarktes in Südasien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Gesichtsreiniger in Südasien antreiben?
Wer sind die führenden Unternehmen im Markt für Gesichtsreiniger in Südasien?
Welche Region hatte 2024 den größten Anteil am Markt für Gesichtsreiniger in Südasien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gesichtsreiniger in Südasien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gesichtsreiniger in Südasien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 855.69 million → 2032: USD 1333.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gesichtsreiniger in Südasien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gesichtsreiniger in Südasien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gesichtsreiniger in Südasien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gesichtsreiniger in Südasien Market Drivers
- 3.3 Markt für Gesichtsreiniger in Südasien Market Restraints & Challenges
- 3.4 Markt für Gesichtsreiniger in Südasien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gesichtsreiniger in Südasien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gesichtsreiniger in Südasien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gesichtsreiniger in Südasien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gesichtsreiniger in Südasien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gesichtsreiniger in Südasien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gesichtsreiniger in Südasien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gesichtsreiniger in Südasien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gesichtsreiniger in Südasien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gesichtsreiniger in Südasien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gesichtsreiniger in Südasien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gesichtsreiniger in Südasien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gesichtsreiniger in Südasien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gesichtsreiniger in Südasien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gesichtsreiniger in Südasien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gesichtsreiniger in Südasien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gesichtsreiniger in Südasien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gesichtsreiniger in Südasien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gesichtsreiniger in Südasien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gesichtsreiniger in Südasien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
