
Marktübersicht
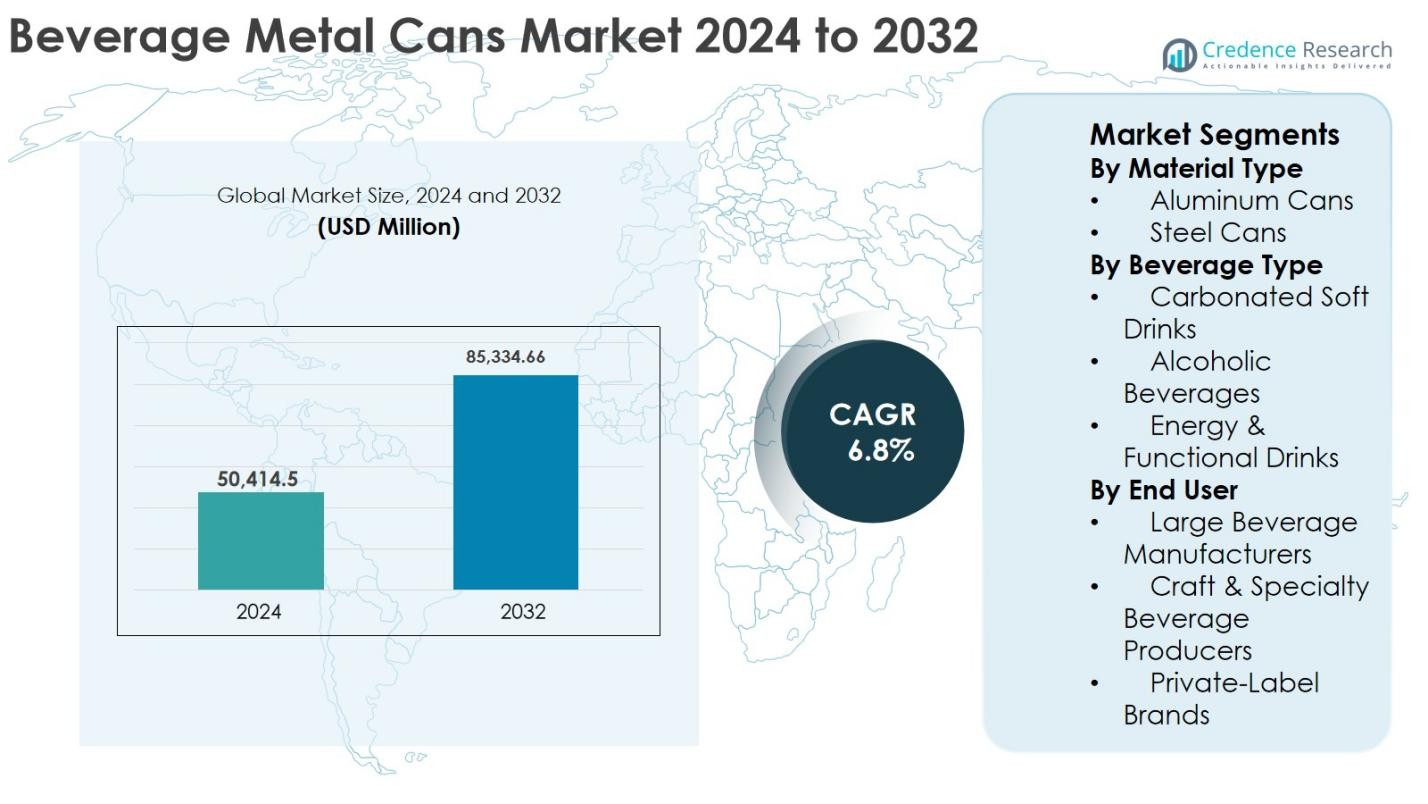
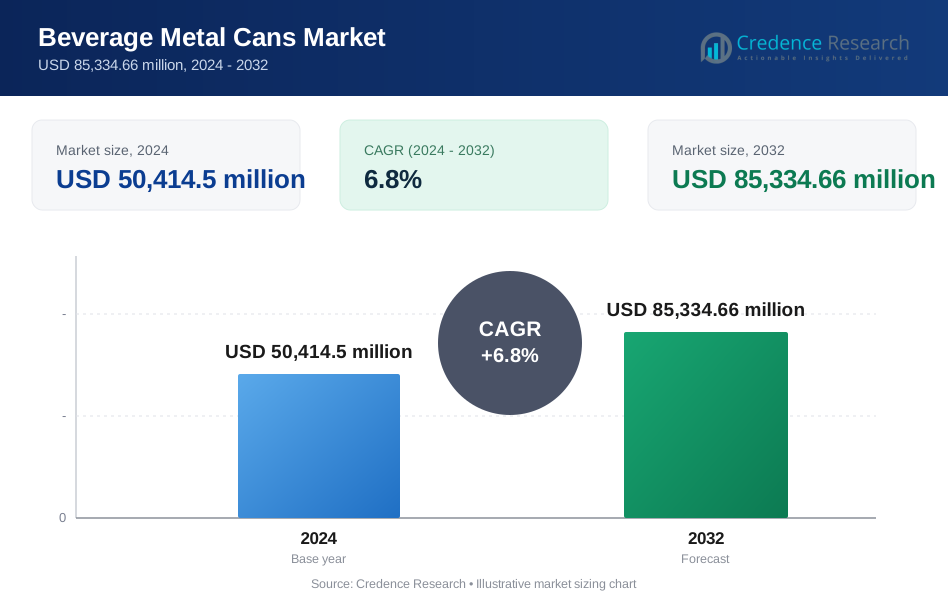
Der Markt für Getränkedosen aus Metall wurde im Jahr 2024 mit 50.414,5 Millionen USD bewertet und soll bis 2032 85.334,66 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Getränkedosen aus Metall 2024 | USD 50.414,5 Millionen |
| Markt für Getränkedosen aus Metall, CAGR | 6,8% |
| Marktgröße für Getränkedosen aus Metall 2032 | USD 85.334,66 Millionen |
Der Markt für Getränkedosen aus Metall wird von führenden Unternehmen wie Ball Corporation, Crown Holdings, Ardagh Group, CANPACK, Amcor plc, Silgan Containers, Orora Packaging Australia, SHOWA DENKO K.K., Envases Group und ZI Industries angetrieben, die sich auf die Erweiterung der Produktionskapazität, Innovationen bei leichten Aluminiumdosen und nachhaltige Verpackungslösungen konzentrieren. Diese Unternehmen nutzen langfristige Lieferverträge mit globalen Getränkemarken und investieren in fortschrittliche Fertigungstechnologien, um die Effizienz zu steigern und die Umweltbelastung zu reduzieren. Regional führt Nordamerika den Markt für Getränkedosen aus Metall mit einem Anteil von 36 % im Jahr 2024 an, unterstützt durch den hohen Verbrauch von Getränkedosen und eine starke Recyclinginfrastruktur. Europa folgt mit einem Anteil von 27 %, angetrieben durch strenge Umweltvorschriften und hohe Aluminium-Recyclingquoten, während der asiatisch-pazifische Raum einen Anteil von 25 % hält, unterstützt durch schnelle Urbanisierung, steigende verfügbare Einkommen und eine wachsende Produktionskapazität für Getränke.
Markteinblicke
- Der Markt für Getränkedosen aus Metall wurde im Jahr 2024 mit 50.414,5 Millionen USD bewertet und soll bis 2032 85.334,66 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums.
- Das Marktwachstum wird durch die steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen, den zunehmenden Konsum von trinkfertigen Getränken und die starke Präferenz für Aluminiumdosen aufgrund ihrer leichten Eigenschaften und hohen Recyclingeffizienz bei globalen Getränkemarken angetrieben.
- Zu den wichtigsten Trends gehören Innovationen bei leichten Dosen, Premium- und maßgeschneiderte Dosen-Designs sowie die zunehmende Verwendung von Metalldosen in Energydrinks und trinkfertigen alkoholischen Getränken, wobei Aluminiumdosen im Materialsegment mit einem Marktanteil von etwa 72 % im Jahr 2024 dominieren.
- Die Wettbewerbslandschaft wird von großen Akteuren geprägt, die sich auf Kapazitätserweiterungen, langfristige Liefervereinbarungen und Nachhaltigkeitsinitiativen konzentrieren, während regionale und kleinere Akteure durch Anpassungen und flexible Produktionsvolumina konkurrieren.
- Regional führt Nordamerika mit einem Marktanteil von 36 %, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 25 %, während kohlensäurehaltige Erfrischungsgetränke mit einem Anteil von etwa 41 % im Jahr 2024 das größte Getränkesegment bleiben.
 Marktanalyse der Segmentierung:
Nach Materialtyp
Der Markt für Getränkedosen aus Metall wird nach Materialtyp von Aluminiumdosen dominiert, die im Jahr 2024 einen Marktanteil von 72 % ausmachten. Aluminiumdosen führen aufgrund ihrer leichten Struktur, überlegenen Recycelbarkeit, hohen Korrosionsbeständigkeit und Kosteneffizienz in der großflächigen Getränkeverteilung. Steigende Nachhaltigkeitsverpflichtungen globaler Getränkemarken und zunehmende Recyclingquoten in Nordamerika und Europa stärken weiterhin die Akzeptanz von Aluminium. Stahldosen halten den verbleibenden Anteil, unterstützt durch Haltbarkeit und Nischenverwendung, stehen jedoch im Vergleich zu Aluminium aufgrund höherer Gewichts- und Transportkosten vor einer sinkenden Präferenz.
- Zum Beispiel berichtet Coca‑Cola, dass in den USA seine Aluminiumdosen durchschnittlich zu etwa 70 % aus recyceltem Material bestehen und zu den am häufigsten recycelten Verpackungen gehören.
Nach Getränketyp
Nach Getränketyp hielten kohlensäurehaltige Erfrischungsgetränke im Jahr 2024 die dominierende Position auf dem Markt für Getränkedosen aus Metall mit einem Marktanteil von 41 %. Diese Führungsposition wird durch hohe globale Verbrauchsmengen, starke Markenpräsenz und die langjährige Kompatibilität von kohlensäurehaltigen Getränken mit Metallverpackungen angetrieben. Alkoholische Getränke, insbesondere Bier und RTD-Getränke, stellen einen bedeutenden Anteil dar, unterstützt durch Premiumisierung und Portabilitätstrends. Energie- und Functional-Drinks sind das am schnellsten wachsende Segment, angetrieben durch Lebensstiländerungen, Konsum bei Jugendlichen und häufige Produktinnovationen mit schlanken Dosen-Designs.
- Zum Beispiel hat Heineken zunehmend auf Aluminiumdosen für Marken wie Heineken und Amstel in mehreren Märkten umgestellt, um Komfort und Recyclingleistung zu verbessern.
Nach Endverbraucher
Basierend auf Endverbrauchern dominierten große Getränkehersteller den Markt für Getränkedosen aus Metall und machten im Jahr 2024 einen Marktanteil von 68 % aus. Ihre Dominanz wird durch Anforderungen an die Produktion in großen Mengen, starke Lieferkettenintegration und langfristige Verträge mit Dosenherstellern unterstützt. Große Marken bevorzugen zunehmend Metalldosen für Markenbeständigkeit und Nachhaltigkeitsziele. Craft- und Spezialgetränkehersteller expandieren stetig aufgrund der Nachfrage nach Anpassung und Premium-Positionierung. Eigenmarken gewinnen ebenfalls an Anteil, da Einzelhändler kostengünstige, recycelbare Getränkeverpackungen erweitern.
Wichtige Wachstumstreiber
Steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen
Nachhaltigkeit ist ein wichtiger Wachstumstreiber auf dem Markt für Getränkedosen aus Metall, da Getränkehersteller zunehmend recycelbare und umweltverantwortliche Verpackungslösungen priorisieren. Metalldosen, insbesondere Aluminium, bieten hohe Recycelbarkeit und unterstützen Ziele der Kreislaufwirtschaft, was sie zu attraktiven Alternativen zu Kunststoffverpackungen macht. Regierungsverordnungen, die Recycling, erweiterte Herstellerverantwortung und Abfallreduzierung fördern, stärken die Nachfrage nach Metalldosen in entwickelten und aufstrebenden Märkten. Verbraucher zeigen auch eine stärkere Präferenz für nachhaltige Verpackungen, was Markenentscheidungen beeinflusst. Getränkeunternehmen setzen sich höhere Ziele für den recycelten Inhalt und reduzieren den CO2-Fußabdruck, was die Akzeptanz weiter beschleunigt. Diese Faktoren verstärken gemeinsam die langfristige Nachfrage nach Getränkedosen aus Metall in den Segmenten kohlensäurehaltige Getränke, alkoholische Getränke und Functional-Drinks.
- Zum Beispiel berichtet die Ball Corporation, dass Aluminiumdosen zu den am meisten recycelten Getränkepackungen weltweit gehören und dass etwa 75% des jemals produzierten Aluminiums heute noch in Gebrauch sind.
Wachstum des Konsums von Fertiggetränken und Getränken für unterwegs
Der zunehmende Konsum von Fertiggetränken und Getränken für unterwegs treibt den Markt für Getränkedosen stark an. Städtische Lebensstile, hektische Arbeitsmuster und die Nachfrage nach praktischen Verpackungen begünstigen Einzeldosis- und tragbare Getränkeformate. Metalldosen bieten hervorragenden Schutz vor Licht und Sauerstoff, bewahren die Produktqualität und verlängern die Haltbarkeit. Dies macht sie ideal für Energydrinks, RTD-Alkoholgetränke und funktionelle Getränke. Das Wachstum in bequemen Einzelhandelskanälen, Verkaufsautomaten und E-Commerce-Lebensmittelplattformen unterstützt die Nachfrage weiter. Getränkemarken bevorzugen Dosen auch wegen ihrer Stapelbarkeit und Transporteffizienz. Zusammen tragen diese Faktoren zu einem stetigen Wachstum der Akzeptanz von Metalldosen weltweit bei.
- Zum Beispiel verkauft Red Bull nahezu alle seine Produkte in schlanken Aluminiumdosen, um die Tragbarkeit und Haltbarkeit für den Konsum unterwegs zu betonen, während Monster Beverage berichtet, dass Dosenformate die Kernverpackung für seine wichtigsten Energie-SKUs bleiben.
Erweiterung der Getränkeerzeugungskapazität in aufstrebenden Märkten
Die Erweiterung der Getränkeerzeugungskapazität in aufstrebenden Volkswirtschaften ist ein wichtiger Treiber für den Markt für Getränkedosen. Schnelle Urbanisierung, steigende verfügbare Einkommen und sich ändernde Verbraucherpräferenzen erhöhen die Nachfrage nach verpackten Getränken in Asien-Pazifik, Lateinamerika und dem Nahen Osten. Globale Getränkeunternehmen investieren in neue Produktions- und Abfüllanlagen, um die regionale Nachfrage zu decken. Lokale Getränkemarken setzen ebenfalls auf Metalldosen, um die Regalattraktivität zu steigern und die Produktdifferenzierung zu verbessern. Verbesserungen in der Recyclinginfrastruktur und der Aluminiumverarbeitungskapazität unterstützen das Marktwachstum weiter. Diese Entwicklungen stärken die langfristige Nachfrage nach Getränkedosen in sowohl Massenmarkt- als auch Premium-Getränkekategorien.
Wichtige Trends & Chancen
Innovationen in der Gewichtsreduktion und Materialeffizienz
Die Gewichtsreduktion hat sich als wichtiger Trend und Chance im Markt für Getränkedosen herauskristallisiert. Hersteller entwickeln dünnere, aber dennoch haltbare Dosendesigns unter Verwendung fortschrittlicher Legierungen und Formtechnologien. Diese Innovationen reduzieren den Rohstoffverbrauch, senken die Transportkosten und verringern die CO2-Emissionen. Getränkemarken bevorzugen zunehmend leichte Dosen, um Nachhaltigkeitsziele und Kostenoptimierungsstrategien zu unterstützen. Verbesserungen in der Materialeffizienz helfen Herstellern auch, die Auswirkungen von Rohstoffpreisschwankungen abzumildern. Mit dem Fortschritt der Technologie werden weitere Reduzierungen des Dosengewichts erwartet, ohne die Leistung zu beeinträchtigen. Dieser Trend bietet langfristige Vorteile für sowohl Dosenhersteller als auch Getränkeunternehmen auf globalen Märkten.
- Zum Beispiel hebt Crown Holdings in seinen Nachhaltigkeitskommunikationen hervor, dass seine leichten Dosen-Designs den Kunden helfen, ihren CO2-Fußabdruck zu verringern und den Aluminiumverbrauch pro Einheit zu reduzieren.
Premiumisierung und Anpassung von Dosen-Designs
Die Premiumisierung schafft starke Chancen im Markt für Getränkedosen aus Metall, insbesondere für alkoholische Getränke, Energydrinks und Spezialgetränke. Marken verwenden zunehmend individuelle Grafiken, matte Oberflächen, Prägungen und innovative Dosenformen, um sich im Einzelhandel abzuheben. Metalldosen bieten hervorragende Druckqualität und Designflexibilität, unterstützen das Erzählen von Markengeschichten und die Einbindung der Verbraucher. Hersteller von Craft-Getränken und limitierte Editionen treiben die Nachfrage nach maßgeschneiderten, kürzeren Produktionsläufen an. Mit zunehmendem Wettbewerb werden visuell ansprechende Metalldosen zu einem wichtigen Marketinginstrument. Dieser Trend unterstützt Produkte mit höheren Margen und stärkt die Markenunterscheidung.
- Zum Beispiel sind viele Craft-Brauereien in den USA und Europa von Flaschen zu bedruckten Dosen mit auffälliger Kunst gewechselt, um Verbraucher in Einzelhandelskühlern und beim Verkauf zum Mitnehmen in Taprooms anzuziehen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise für Aluminium und Stahl
Die Volatilität der Rohstoffpreise bleibt eine bedeutende Herausforderung im Markt für Getränkedosen aus Metall. Aluminium- und Stahlpreise schwanken aufgrund von Energiekosten, geopolitischen Spannungen, Lieferunterbrechungen und globalen Nachfrageänderungen. Diese Schwankungen wirken sich direkt auf die Produktionskosten und Gewinnspannen der Dosenhersteller aus. Langfristige Lieferverträge mit Getränkeunternehmen schränken oft die Möglichkeit ein, Kostensteigerungen weiterzugeben. Kleinere Hersteller sind aufgrund begrenzter Absicherungsmöglichkeiten stärker exponiert. Das Management der Preisvolatilität erfordert effektive Beschaffungsstrategien, betriebliche Effizienz und langfristige Partnerschaften mit Lieferanten. Anhaltende Kostenunsicherheit kann die Investitionsplanung und Preisstabilität im gesamten Markt beeinflussen.
Konkurrenz durch alternative Verpackungsformate
Der Markt für Getränkedosen aus Metall steht in starkem Wettbewerb mit alternativen Verpackungsformaten wie PET-Flaschen, Glasflaschen und papierbasierten Kartons. Kunststoffverpackungen bleiben kostengünstig und weit verbreitet, insbesondere in preissensiblen Regionen. Glasflaschen behalten in bestimmten Premium- und traditionellen Getränkesegmenten den Vorzug. Darüber hinaus intensiviert die Innovation in biologisch abbaubaren und leichten Verpackungsmaterialien den Wettbewerb. Während Metalldosen Vorteile in Bezug auf Nachhaltigkeit, Haltbarkeit und Haltbarkeit bieten, bleibt es eine Herausforderung, Kostendruck und etablierte Verbrauchergewohnheiten zu überwinden. Ständige Innovation, Markenvorteile und Nachhaltigkeitspositionierung sind entscheidend, damit Metalldosen ihren Marktanteil halten und ausbauen können.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für Getränkedosen aus Metall und machte 36 % des weltweiten Umsatzes aus. Die Dominanz der Region wird durch den hohen Konsum von kohlensäurehaltigen Erfrischungsgetränken, Bier und Energydrinks sowie durch starke Nachhaltigkeitsvorschriften, die Metallverpackungen unterstützen, angetrieben. Eine gut etablierte Recyclinginfrastruktur, hohe Aluminium-Recyclingraten und starke Verpflichtungen großer Getränkemarken zur Reduzierung des Plastikverbrauchs begünstigen weiterhin Metalldosen. Die Präsenz führender Dosenhersteller und fortschrittlicher Produktionstechnologien unterstützt zusätzlich die Marktführerschaft. Das Wachstum bleibt stabil, unterstützt durch Premium-Getränke, RTD-Alkoholgetränke und die Nachfrage nach funktionalen Getränken.
Europa
Europa machte 2024 einen Marktanteil von 27 % im Markt für Getränkedosen aus Metall aus, unterstützt durch strenge Umweltvorschriften und hohe Recyclingeffizienz in wichtigen Ländern. Pfandrückgabesysteme und Kreislaufwirtschaftspolitiken fördern stark die Nutzung von Aluminiumdosen gegenüber Kunststoffverpackungen. Bier, kohlensäurehaltige Erfrischungsgetränke und der wachsende Konsum von RTD-Getränken treiben die konstante Nachfrage an. Europäische Verbraucher zeigen eine hohe Präferenz für nachhaltige Verpackungen, was die langfristige Marktstabilität stärkt. Zudem tragen Premiumisierungstrends und das Wachstum von Craft-Getränken zur zunehmenden Nutzung von maßgeschneiderten Metalldosen bei. Stetige Investitionen in leichte Dosentechnologie stärken weiter die Position Europas.
Asien-Pazifik
Asien-Pazifik repräsentierte 2024 25 % des Marktanteils im Markt für Getränkedosen aus Metall und bleibt der am schnellsten wachsende regionale Markt. Schnelle Urbanisierung, Bevölkerungswachstum und steigende verfügbare Einkommen treiben den höheren Konsum von verpackten Getränken an. Wachsende Mittelschichten in China, Indien und Südostasien steigern die Nachfrage nach kohlensäurehaltigen Getränken, Energydrinks und alkoholischen Getränken in Dosen. Globale Getränkemarken erhöhen die Produktionskapazität und investieren in lokale Dosenherstellungsanlagen. Verbesserungen der Recyclinginfrastruktur und ein wachsendes Bewusstsein für nachhaltige Verpackungen unterstützen das Wachstum in der Region weiter.
Lateinamerika
Lateinamerika hielt 2024 einen Marktanteil von 7 % im Markt für Getränkedosen aus Metall. Die Region profitiert von starker Nachfrage nach Dosenbier und kohlensäurehaltigen Erfrischungsgetränken, insbesondere in Brasilien und Mexiko. Aluminiumdosen sind aufgrund ihrer Haltbarkeit, Erschwinglichkeit und einfachen Transportfähigkeit in warmen Klimazonen weit bevorzugt. Wachsende städtische Bevölkerungen und expandierende Einzelhandelsnetze unterstützen ein stetiges Nachfragewachstum. Während die Recyclinginfrastruktur in den Ländern variiert, fördern verbesserte Sammelquoten und Nachhaltigkeitsinitiativen die breitere Einführung von Metalldosen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2024 5 % des globalen Marktanteils im Markt für Getränkedosen aus Metall aus. Die Nachfrage wird durch den steigenden Konsum von kohlensäurehaltigen Erfrischungsgetränken, Energydrinks und alkoholfreien Getränken, insbesondere in den Golfstaaten, angetrieben. Urbanisierung, Tourismuswachstum und heiße klimatische Bedingungen begünstigen den Konsum von Getränken in Dosen. Investitionen in Getränkefertigungsanlagen und schrittweise Verbesserungen der Recyclingsysteme unterstützen die Marktexpansion. Obwohl die Durchdringung niedriger bleibt als in entwickelten Regionen, wird erwartet, dass die steigende Bevölkerung und die Einzelhandelsexpansion das langfristige Wachstum vorantreiben.
Marktsegmentierungen:
Nach Materialtyp
- Aluminiumdosen
- Stahldosen
Nach Getränketyp
- Kohlensäurehaltige Erfrischungsgetränke
- Alkoholische Getränke
- Energie- & Funktionelle Getränke
Nach Endverbraucher
- Große Getränkehersteller
- Craft- & Spezialgetränkehersteller
- Eigenmarken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Getränkedosen aus Metall ist moderat konsolidiert, mit einer starken Präsenz globaler und regionaler Hersteller, die in Bezug auf Kapazität, Nachhaltigkeit und Innovation konkurrieren. Schlüsselakteure wie Ball Corporation, Crown Holdings, Ardagh Group, CANPACK, Amcor plc, Silgan Containers, Orora Packaging Australia, SHOWA DENKO K.K., Envases Group und ZI Industries dominieren den Markt durch umfangreiche Fertigungsnetzwerke und langfristige Lieferverträge mit großen Getränkemarken. Diese Unternehmen konzentrieren sich auf leichte Dosendesigns, höheren Recyclinganteil von Aluminium und fortschrittliche Drucktechnologien, um Kosteneffizienz und Markenunterscheidung zu verbessern. Strategische Investitionen in neue Produktionslinien, Kapazitätserweiterungen in wachstumsstarken Regionen und Übernahmen werden häufig zur Stärkung der Marktposition eingesetzt. Nachhaltigkeitsinitiativen, einschließlich der Reduzierung des CO2-Fußabdrucks und der Ausrichtung auf die Kreislaufwirtschaft, spielen eine entscheidende Rolle bei der wettbewerblichen Differenzierung. Kleinere und regionale Akteure konkurrieren durch Angebote wie Anpassungen, flexible Produktionsvolumina und lokale Liefermöglichkeiten, was den gesamten Marktwettbewerb intensiviert.
Schlüsselspieler-Analyse
- SHOWA DENKO K.K.
- Amcor plc
- ZI Industries Limited
- Envases Group
- Ball Corporation
- CANPACK
- Orora Packaging Australia Pty Ltd
- Silgan Containers LLC
- Crown Holdings, Inc.
- Ardagh Group S.A.
Neueste Entwicklungen
- Im Dezember 2025 stimmte die Ball Corporation zu, eine Mehrheitsbeteiligung am europäischen Getränkedosenhersteller Benepack zu erwerben, um ihre Produktionspräsenz in Belgien und Ungarn im Rahmen ihrer strategischen Expansion in der Aluminium-Getränkedosenherstellung zu stärken.
- Im September 2025 ging ein in Dayton ansässiger Dosenkomponentenhersteller eine Partnerschaft mit einem Recycler aus Atlanta (Novelis) ein, um die Verwendung von recycelten Legierungen in Aluminium-Getränkedosenenden zu fördern, was eine verstärkte Zusammenarbeit bei recycelten Materialien in der Branche widerspiegelt.
- Im Mai 2025 bildeten die Ball Corporation und Açaí Motion® eine Partnerschaft, um ein natürliches Energydrink in zertifizierten nachhaltigen Aluminiumdosen auf den Markt zu bringen, was branchenübergreifendes Branding und Nachhaltigkeitszertifizierung in der Dosenverpackung hervorhebt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Getränketyp, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Getränkedosen aus Metall wird weiterhin von der zunehmenden globalen Betonung auf nachhaltige und recycelbare Verpackungslösungen profitieren.
- Aluminiumdosen werden aufgrund ihrer hohen Recycelbarkeit, Leichtgewichtigkeit und ihres geringeren CO2-Fußabdrucks das dominierende Material bleiben.
- Die Nachfrage nach trinkfertigen und unterwegs konsumierbaren Getränken wird das stetige Wachstum des Verbrauchs von Metalldosen unterstützen.
- Energydrinks und funktionelle Getränke werden als wichtige Nachfragetreiber für die Verpackung in Metalldosen hervortreten.
- Getränkehersteller werden zunehmend leichte Dosenkonstruktionen übernehmen, um die Materialeffizienz zu verbessern und Kosten zu senken.
- Premiumisierung und maßgeschneiderte Dosendesigns werden an Bedeutung gewinnen, um Markenunterscheidung und Verbraucherengagement zu fördern.
- Kapazitätserweiterungen im asiatisch-pazifischen Raum werden den Beitrag der Region zum globalen Marktwachstum stärken.
- Verbesserungen der Recyclinginfrastruktur werden höhere Rückgewinnungsraten und die Einführung der Kreislaufwirtschaft unterstützen.
- Strategische Partnerschaften zwischen Getränkemarken und Dosenherstellern werden zunehmen, um die Versorgungssicherheit zu gewährleisten.
- Technologische Fortschritte in Druck- und Formprozessen werden die Produktionseffizienz und Designflexibilität verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Getränkedosen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Getränkedosen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Getränkedosen aus Metall hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Getränkedosen aus Metall antreiben?
Wer sind die führenden Unternehmen im Markt für Getränkedosen aus Metall?
Welche Region hatte 2024 den größten Anteil am Markt für Getränkedosen aus Metall?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Getränkedosen aus Metall Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Getränkedosen aus Metall Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 50,414.5 million → 2032: USD 85,334.66 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Getränkedosen aus Metall Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Getränkedosen aus Metall Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Getränkedosen aus Metall Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Getränkedosen aus Metall Market Drivers
- 3.3 Markt für Getränkedosen aus Metall Market Restraints & Challenges
- 3.4 Markt für Getränkedosen aus Metall Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Getränkedosen aus Metall Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Getränkedosen aus Metall Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Getränkedosen aus Metall category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Getränkedosen aus Metall Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Getränkedosen aus Metall Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Getränkedosen aus Metall market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Getränkedosen aus Metall Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Getränkedosen aus Metall Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Getränkedosen aus Metall Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Getränkedosen aus Metall (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Getränkedosen aus Metall Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Getränkedosen aus Metall Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Getränkedosen aus Metall Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Getränkedosen aus Metall Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Getränkedosen aus Metall Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Getränkedosen aus Metall Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Getränkedosen aus Metall Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Getränkedosen aus Metall Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Getränkedosen aus Metall Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
