
Marktübersicht
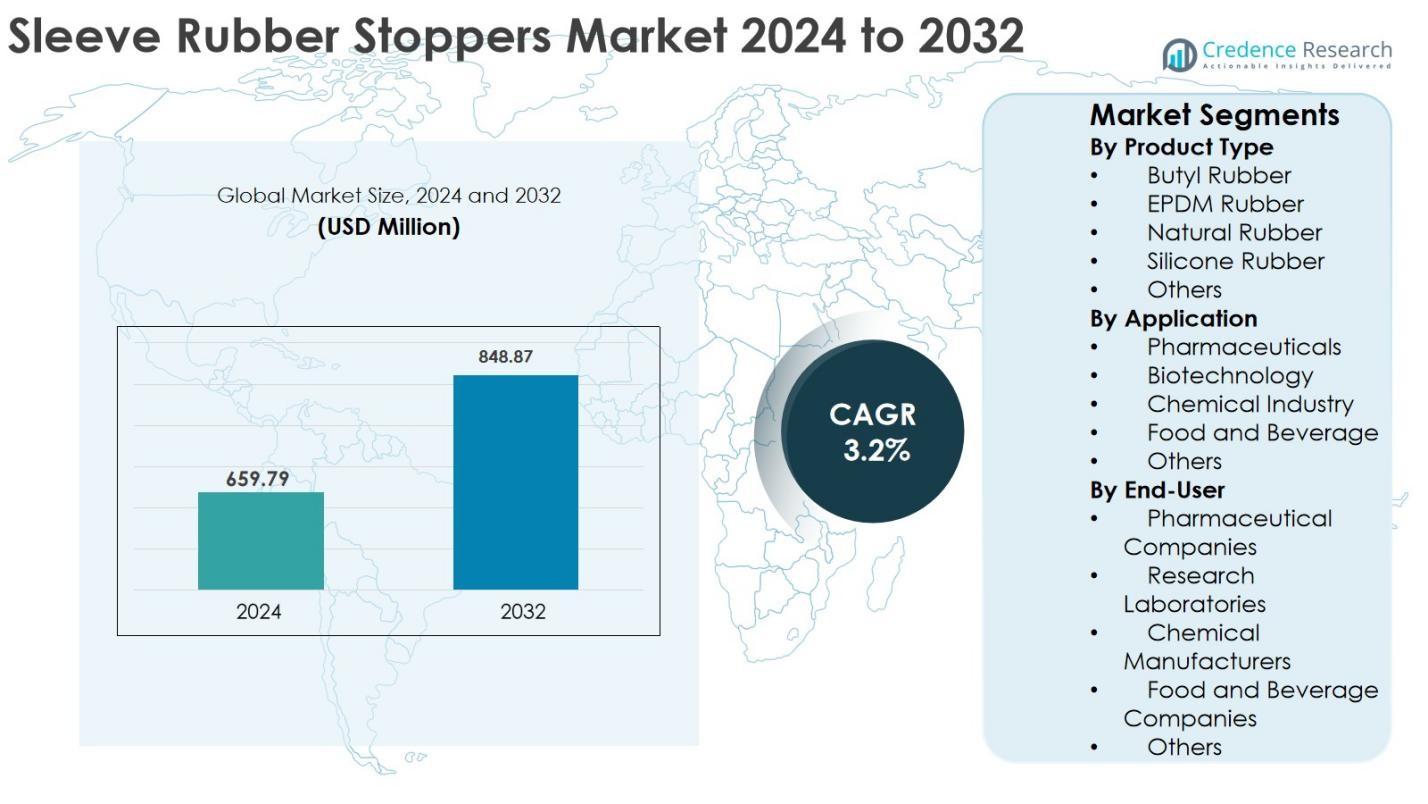
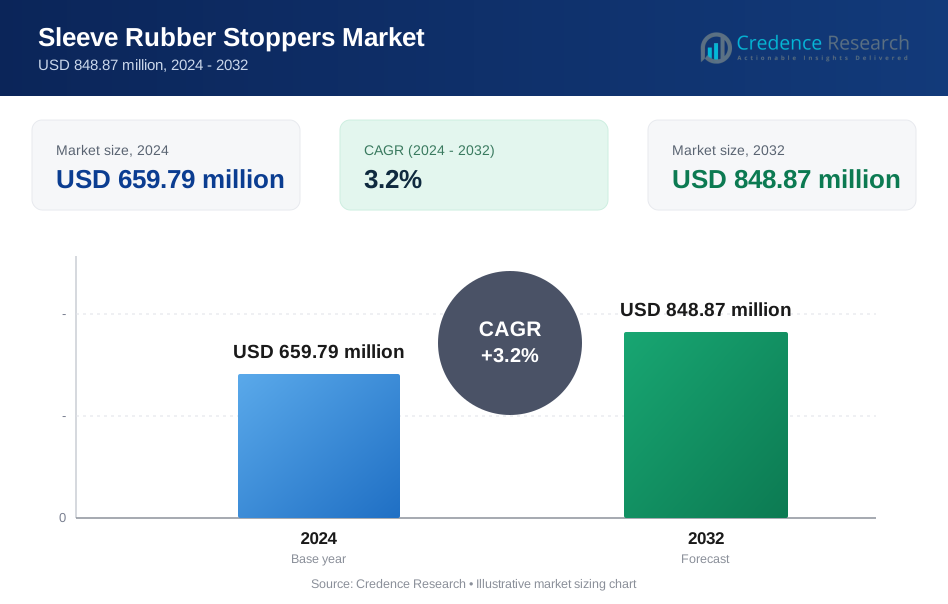
Die Größe des Marktes für Hülsen-Gummistopfen wurde im Jahr 2024 auf 659,79 Millionen USD geschätzt und wird voraussichtlich bis 2032 848,87 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hülsen-Gummistopfen 2024 | 659,79 Millionen USD |
| Markt für Hülsen-Gummistopfen, CAGR | 3,2% |
| Marktgröße für Hülsen-Gummistopfen 2032 | 848,87 Millionen USD |
Der Markt für Hülsen-Gummistopfen wird von etablierten Herstellern von pharmazeutischen Verpackungen und Elastomeren dominiert, die sich auf hochwertige, regulatorisch konforme Verschlusslösungen konzentrieren. Führende Akteure wie West Pharmaceutical Services, Inc., AptarGroup, Inc., Datwyler Holding Inc., Nipro Corporation, Saint-Gobain Performance Plastics, DWK Life Sciences GmbH und VWR International, LLC treiben das Marktwachstum durch Materialinnovationen, beschichtete Stopfentechnologien und starke Partnerschaften mit Pharmaunternehmen voran. Regional führt Nordamerika den Markt mit einem genauen Anteil von 34,8 % im Jahr 2024 an, unterstützt durch eine robuste Produktion von injizierbaren Medikamenten und strikte regulatorische Konformität. Europa folgt mit einem Marktanteil von 28,6 %, angetrieben durch die Herstellung von Biologika und qualitätsorientierte Verpackungsstandards, während der asiatisch-pazifische Raum 24,3 % hält, unterstützt durch die Erweiterung der pharmazeutischen Produktionskapazitäten und die steigende Impfstoffproduktion.
Markteinblicke
- Der Markt für Hülsen-Gummistopfen wurde im Jahr 2024 auf 659,79 Millionen USD geschätzt und soll bis 2032 848,87 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,2 % während des Prognosezeitraums.
- Das Marktwachstum wird durch die steigende Produktion von injizierbaren Medikamenten, die Herstellung von Impfstoffen und die zunehmende Akzeptanz vorgefüllter Spritzen angetrieben, wobei Butylkautschuk als dominierendes Segment mit einem Anteil von 42,6 % im Jahr 2024 aufgrund seiner überlegenen Gasundurchlässigkeit und chemischen Beständigkeit hervorsticht.
- Zu den wichtigsten Markttrends gehören die steigende Nachfrage nach hochreinen und beschichteten Gummistopfen und der verstärkte Einsatz in der Verpackung von Biologika, während führende Akteure wie West Pharmaceutical Services, AptarGroup, Datwyler und Nipro sich auf Innovation und langfristige Lieferverträge mit der Pharmaindustrie konzentrieren.
- Marktbeschränkungen umfassen die Volatilität der Rohstoffpreise, strenge regulatorische Validierungen und langwierige Genehmigungsprozesse, die die Produktionskosten erhöhen und schnelle Produktänderungen einschränken.
- Regional führte Nordamerika mit einem Anteil von 34,8 %, gefolgt von Europa mit 28,6 %, dem asiatisch-pazifischen Raum mit 24,3 %, Lateinamerika mit 7,1 % und dem Nahen Osten & Afrika mit 5,2 %, was die starke Konzentration der pharmazeutischen Produktion in entwickelten Regionen widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Markt für Hüllen-Gummistopfen nach Produkttyp wird von Butylkautschuk angeführt, der 2024 einen Marktanteil von 42,6 % ausmachte, was auf seine überlegene Gasundurchlässigkeit, chemische Beständigkeit und Eignung für sterile pharmazeutische Verpackungen zurückzuführen ist. Butylkautschuk-Stopfen werden häufig in Injektionsfläschchen für Medikamente und Biologika verwendet, was die konstante Nachfrage von Pharmaherstellern unterstützt. EPDM-Kautschuk folgt, angetrieben durch Haltbarkeit und Kosteneffizienz, während Silikonkautschuk aufgrund seiner Hochtemperaturstabilität und Kompatibilität mit empfindlichen Formulierungen an Bedeutung gewinnt. Die steigende Produktion von injizierbaren Medikamenten und strenge Verpackungsstandards treiben weiterhin die Produktinnovation über alle Kautschukarten hinweg voran.
- Zum Beispiel liefert West Pharmaceutical Services laminierte Chlorbutylstopfen, die in Mehrdosis-Impfstofffläschchen von Pfizer verwendet werden, um die Integrität des Behälterverschlusses unter Kühlkettenbedingungen zu gewährleisten.
Nach Anwendung
Nach Anwendung dominierten Pharmazeutika den Markt für Hüllen-Gummistopfen mit einem Anteil von 58,4 % im Jahr 2024, unterstützt durch steigende Volumina injizierbarer Medikamente, Impfstoffherstellung und strenge Anforderungen an die Kontaminationskontrolle. Hüllen-Gummistopfen sind entscheidend für die Aufrechterhaltung der Sterilität und die Vermeidung von Wechselwirkungen mit Medikamenten, was sie in der parenteralen Verpackung unverzichtbar macht. Das Segment Biotechnologie wächst stetig aufgrund des Wachstums bei Biologika und Biosimilars, während die Segmente Chemische Industrie und Lebensmittel und Getränke moderate Nachfrage, hauptsächlich für Dichtungs- und Eindämmungsanwendungen, beitragen. Die Einhaltung von Vorschriften und steigende Investitionen im Gesundheitswesen bleiben wichtige Wachstumstreiber in allen Anwendungen.
- Zum Beispiel liefert Datwyler beschichtete Chlorbutylstopfen für großvolumige Impfstoff- und Insulinfläschchen, die darauf ausgelegt sind, Extrahierbare zu minimieren und die Kompatibilität mit komplexen biologischen Formulierungen sicherzustellen.
Nach Endverbraucher
Unter den Endverbrauchern hielten Pharmaunternehmen 2024 den größten Anteil von 61,2 %, angetrieben durch die groß angelegte Arzneimittelherstellung, die weltweite Impfstoffverteilung und die zunehmende Einführung von vorgefüllten Spritzen und Fläschchen. Ständige Investitionen in sterile Verpackungslösungen und die Einhaltung internationaler Pharmakopöe-Standards unterstützen die anhaltende Nachfrage aus diesem Segment. Forschungslabore stellen aufgrund erhöhter klinischer Forschungsaktivitäten einen wachsenden Anteil dar, während Chemiehersteller und Lebensmittel- und Getränkeunternehmen eine inkrementelle Nachfrage nach sicheren Dichtungslösungen beitragen. Der Ausbau der pharmazeutischen Produktionskapazitäten weltweit bleibt der Haupttreiber für das Wachstum des Endverbrauchersegments.
Wichtige Wachstumstreiber
Steigende Nachfrage nach injizierbaren und parenteralen Arzneimittelverpackungen
Die steigende weltweite Nachfrage nach injizierbaren und parenteralen Arzneimitteln ist ein wesentlicher Wachstumstreiber für den Markt für Hülsen-Gummistopfen. Die zunehmende Verbreitung chronischer Krankheiten, wachsende Impfprogramme und die Expansion der Produktion von Biologika und Biosimilars erhöhen den Bedarf an sterilen pharmazeutischen Verpackungskomponenten erheblich. Hülsen-Gummistopfen gewährleisten die Integrität des Behälterverschlusses, verhindern Kontamination und erhalten die Stabilität des Arzneimittels während Lagerung und Transport. Pharmazeutische Hersteller setzen zunehmend hochwertige elastomere Stopfen ein, um strengen Sterilitäts- und Sicherheitsstandards zu entsprechen. Darüber hinaus steigert die zunehmende Verwendung von Fertigspritzen und gebrauchsfertigen Vialsystemen die Nachfrage weiter. Der Ausbau der pharmazeutischen Produktionskapazitäten in aufstrebenden Volkswirtschaften unterstützt ebenfalls das anhaltende Marktwachstum.
- Zum Beispiel übertraf der COVID-19-Impfstoff Comirnaty von Pfizer und BioNTech, der in Mehrdosen-Vials mit elastomeren Verschlüssen geliefert wird, bis 2023 weltweit 4 Milliarden versandte Dosen und unterstreicht damit das Ausmaß der Nachfrage nach injizierbaren Verpackungen.
Strenge regulatorische und qualitätsbezogene Anforderungen
Strenge regulatorische Rahmenbedingungen für pharmazeutische Verpackungen treiben die Einführung fortschrittlicher Hülsen-Gummistopfen voran. Regulierungsbehörden verlangen rigorose Tests zur Kontrolle von Kontamination, extrahierbaren Stoffen, auslaugbaren Stoffen und der Integrität des Behälterverschlusses. Hülsen-Gummistopfen bieten eine überlegene Dichtungsleistung und chemische Beständigkeit, was sie für kritische Arzneimittelanwendungen geeignet macht. Pharmaunternehmen arbeiten zunehmend mit Verpackungslieferanten zusammen, um konforme Stopfenlösungen zu entwickeln, die auf sich entwickelnde Vorschriften zugeschnitten sind. Kontinuierliche Investitionen in Reinraummanufacturing, Qualitätssicherungssysteme und validierte Prozesse verstärken das Marktwachstum weiter. Die durch Compliance getriebene Nachfrage ermutigt Hersteller, in Materialien und Designs zu innovieren, während sie eine gleichbleibende Qualität beibehalten. Dieser regulatorische Schwerpunkt gewährleistet eine stabile, langfristige Nachfrage nach leistungsstarken Hülsen-Gummistopfen.
- Zum Beispiel verlangt die U.S. FDA, dass parenterale Behälter-Verschlusssysteme den 21 CFR Part 211 und die relevante USP <1207>-Richtlinie zur Prüfung der Behälter-Verschlussintegrität für sterile Injektionsmittel erfüllen, was Arzneimittelhersteller dazu zwingt, leistungsstarke elastomere Stopfen für kritische Produkte zu qualifizieren.
Expansion der biopharmazeutischen und biotechnologischen Industrien
Die rasche Expansion der biopharmazeutischen und biotechnologischen Industrien unterstützt den Markt für Hülsen-Gummistopfen stark. Biologika, Impfstoffe und fortschrittliche Therapien erfordern Verpackungslösungen, die hohe Reinheit, geringe Permeabilität und minimale Wechselwirkung mit empfindlichen Formulierungen bieten. Hülsen-Gummistopfen, insbesondere solche aus Butyl- und Silikonkautschuk, erfüllen diese kritischen Anforderungen. Erhöhte Investitionen in biotechnologische Forschung, klinische Studien und Vertragsfertigung erzeugen eine konstante Nachfrage nach spezialisierten Stopfenlösungen. Das Wachstum in der personalisierten Medizin und komplexen biologischen Formulierungen verstärkt den Bedarf an zuverlässigen Verschlusssystemen weiter. Da sich die biopharmazeutischen Pipelines weltweit erweitern, steigt die Nachfrage nach hochwertigen Hülsen-Gummistopfen weiterhin an.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von hochreinen und beschichteten Gummistopfen
Ein bedeutender Trend im Markt für Hülsen-Gummistopfen ist die zunehmende Akzeptanz von hochreinen und beschichteten Gummistopfen. Pharmahersteller bevorzugen zunehmend fluorpolymerbeschichtete und wenig extrahierbare Stopfen, um Wechselwirkungen mit Medikamenten zu minimieren und die Sicherheit zu erhöhen. Diese fortschrittlichen Stopfen verbessern die chemische Trägheit, reduzieren partikuläre Verunreinigungen und unterstützen eine längere Haltbarkeit für empfindliche Formulierungen. Die steigende Produktion von Biologika und injizierbaren Medikamenten beschleunigt diesen Wandel hin zu hochwertigen Stopfenlösungen. Hersteller investieren in fortschrittliche Beschichtungstechnologien und Materialinnovationen, um den sich entwickelnden pharmazeutischen Anforderungen gerecht zu werden. Dieser Trend schafft Möglichkeiten für Produktdifferenzierung, Premiumpreise und langfristige Lieferverträge mit Pharmaunternehmen.
- Zum Beispiel sind Datwylers beschichtete Omniflex und andere hochreine Elastomerkomponenten speziell für Biotechnologie und hochwertige injizierbare Medikamente positioniert, wobei sehr niedrige Extraktions- und Partikelwerte betont werden, um strenge Qualitätsanforderungen zu erfüllen.
Zunehmende pharmazeutische Produktion in Schwellenmärkten
Schwellenmärkte bieten erhebliche Wachstumschancen für den Markt für Hülsen-Gummistopfen aufgrund der raschen Expansion der pharmazeutischen Produktion. Länder im asiatisch-pazifischen Raum, in Lateinamerika und im Nahen Osten investieren stark in die inländische Arzneimittelproduktion, um die steigende Nachfrage im Gesundheitswesen zu decken. Staatliche Anreize, günstige Richtlinien und exportorientierte Strategien treiben die Errichtung neuer pharmazeutischer Einrichtungen voran. Mit dem Anstieg der Produktion von injizierbaren Medikamenten und Impfstoffen steigt entsprechend die Nachfrage nach zuverlässigen Verschlusssystemen. Globale Verpackungslieferanten erweitern regionale Produktions- und Vertriebsnetze, um diese Chancen zu nutzen. Dieser Trend unterstützt das Mengenwachstum, die Kostenoptimierung und stärkere Partnerschaften mit regionalen Pharmaherstellern.
- Zum Beispiel beherbergt Indien rund 3.000 Arzneimittelunternehmen und etwa 10.500 Produktionseinheiten, mit über 2.000 WHO-GMP-zertifizierten Einrichtungen, die die großangelegte Produktion von Generika und Injektionsmitteln unterstützen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Rohstoffpreise stellen eine große Herausforderung für den Markt für Hülsen-Gummistopfen dar. Schwankungen der Kosten für Naturkautschuk, synthetische Elastomere und erdölbasierte Inputs wirken sich direkt auf die Produktionskosten und Gewinnspannen aus. Unterbrechungen der Lieferkette, geopolitische Instabilität und Umweltfaktoren, die die Kautschukproduktion beeinflussen, tragen zur Preisvolatilität bei. Hersteller kämpfen oft damit, gestiegene Kosten an pharmazeutische Kunden weiterzugeben, aufgrund langfristiger Lieferverträge und Preisdruck. Diese Herausforderung erfordert effiziente Beschaffungsstrategien, Lieferantendiversifizierung und Kostenmanagementpraktiken. Kleinere Hersteller stehen unter größerem Margendruck, was die Instabilität der Rohstoffpreise zu einem anhaltenden Risiko auf dem Markt macht.
Lange Validierungs- und Zulassungsprozesse
Lange Validierungs- und Zulassungsverfahren stellen eine weitere bedeutende Herausforderung für den Markt der Hülsen-Gummistopfen dar. Pharmazeutische Verpackungskomponenten müssen vor der Zulassung umfangreichen Tests auf Extrahierbarkeit, Auslaugung und Kompatibilität unterzogen werden. Jede Änderung der Materialzusammensetzung oder des Designs erfordert oft eine erneute Validierung, was die Entwicklungszeiten und -kosten erhöht. Dies schränkt die Flexibilität ein und verlangsamt die Innovation für Hersteller. Darüber hinaus bevorzugen Pharmaunternehmen etablierte Lieferanten mit nachgewiesenen Compliance-Aufzeichnungen, was neue Marktteilnehmer vor Herausforderungen stellt. Die Bewältigung der regulatorischen Komplexität bei gleichzeitiger Aufrechterhaltung von Produktinnovation und operativer Effizienz bleibt eine kritische Herausforderung für Hersteller von Hülsen-Gummistopfen weltweit.
Regionale Analyse
Nordamerika Nordamerika hielt 2024 mit 34,8 % den größten Anteil am Markt für Hülsen-Gummistopfen, angetrieben durch eine starke pharmazeutische Fertigungsbasis, hohen Verbrauch von injizierbaren Medikamenten und strenge regulatorische Standards. Die Präsenz führender Pharma- und Biotechnologieunternehmen in den Vereinigten Staaten und Kanada unterstützt die anhaltende Nachfrage nach hochwertigen Verschlusssystemen. Umfangreiche Impfstoffproduktion, die Entwicklung von Biologika und die Einführung vorgefüllter Spritzen stärken das Marktwachstum weiter. Kontinuierliche Investitionen in fortschrittliche Arzneimittelabgabesysteme und Verpackungsinnovationen verstärken die regionale Führungsrolle. Die strikte Einhaltung der FDA- und pharmakopöischen Anforderungen treibt weiterhin die Einführung von Premium-Hülsen-Gummistopfen in der gesamten Region voran.
Europa
Europa machte 2024 28,6 % des Marktes für Hülsen-Gummistopfen aus, unterstützt durch eine gut etablierte Pharmaindustrie und starke regulatorische Aufsicht. Länder wie Deutschland, Frankreich, die Schweiz und das Vereinigte Königreich sind aufgrund der hohen Produktion von Biologika und Impfstoffen wichtige Beitragszahler. Der Fokus auf Qualität, Nachhaltigkeit und Patientensicherheit treibt die Nachfrage nach fortschrittlichen elastomeren Stopfen an. Das Wachstum von Auftragsfertigungsorganisationen und Forschungsaktivitäten unterstützt die Marktexpansion weiter. Die Einhaltung der Standards der Europäischen Arzneimittel-Agentur und die zunehmenden Investitionen in injizierbare Arzneimittel-Pipelines tragen weiterhin zur stabilen Nachfrage nach Hülsen-Gummistopfen in der gesamten Region bei.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 2024 einen Marktanteil von 24,3 % und ist die am schnellsten wachsende Region im Markt für Hülsen-Gummistopfen. Der rasche Ausbau der pharmazeutischen Fertigung in China, Indien, Südkorea und Japan ist ein wichtiger Wachstumstreiber. Die steigende inländische Produktion von Injektionsmitteln, Impfstoffen und Generika, unterstützt durch staatliche Initiativen, treibt die Nachfrage nach zuverlässigen Verpackungskomponenten an. Steigende Gesundheitsausgaben und das Wachstum der biotechnologischen Forschung stärken den Markt weiter. Kostenwirksame Fertigung und wachsender exportorientierter pharmazeutischer Produktion ziehen globale Verpackungslieferanten an und positionieren den asiatisch-pazifischen Raum als kritisches Wachstumszentrum für Hersteller von Hülsen-Gummistopfen.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 7,1 % am Markt für Gummistopfen für Hülsen, angetrieben durch die expandierende Pharmazeutikproduktion in Brasilien, Mexiko und Argentinien. Die steigende Nachfrage nach injizierbaren Medikamenten, die Verbesserung der Gesundheitsinfrastruktur und die zunehmende staatliche Unterstützung für die lokale Arzneimittelherstellung tragen zum regionalen Wachstum bei. Multinationale Pharmaunternehmen stärken ihre Präsenz durch regionale Produktion und Partnerschaften, was die Nachfrage nach konformen Verpackungskomponenten erhöht. Obwohl der Markt im Vergleich zu entwickelten Regionen kleiner bleibt, wird erwartet, dass verbesserte regulatorische Rahmenbedingungen und steigende Investitionen in die Produktion von Impfstoffen und Biologika ein stetiges Wachstum unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 einen Marktanteil von 5,2 % aus, unterstützt durch die allmähliche Expansion der pharmazeutischen Produktion und der Gesundheitsinfrastruktur. Länder wie Saudi-Arabien, die VAE und Südafrika investieren in die inländische Arzneimittelproduktion, um die Importabhängigkeit zu verringern. Wachsende Impfprogramme und die steigende Nachfrage nach injizierbaren Therapien treiben den Bedarf an sicheren Verschlusssystemen an. Während die Marktdurchdringung moderat bleibt, schaffen die Verbesserung der regulatorischen Angleichung und ausländische Investitionen in pharmazeutische Einrichtungen neue Möglichkeiten. Langfristiges Wachstum wird durch Modernisierungsinitiativen im Gesundheitswesen und einen zunehmenden Fokus auf lokale pharmazeutische Eigenständigkeit unterstützt.
Marktsegmentierungen:
Nach Produkttyp
- Butylkautschuk
- EPDM-Kautschuk
- Naturkautschuk
- Siliconkautschuk
- Andere
Nach Anwendung
- Pharmazeutika
- Biotechnologie
- Chemische Industrie
- Lebensmittel und Getränke
- Andere
Nach Endverbraucher
- Pharmaunternehmen
- Forschungslabore
- Chemiehersteller
- Lebensmittel- und Getränkeunternehmen
- Andere
Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Der Markt für Gummistopfen für Hülsen zeichnet sich durch eine konsolidierte Wettbewerbslandschaft aus, die durch die Präsenz etablierter Hersteller von pharmazeutischen Verpackungen und Elastomeren mit starker globaler Präsenz gekennzeichnet ist. Wichtige Akteure wie West Pharmaceutical Services, Inc., AptarGroup, Inc., Datwyler Holding Inc., Nipro Corporation, Saint-Gobain Performance Plastics, DWK Life Sciences GmbH und VWR International, LLC konzentrieren sich darauf, hochreine, regulatorisch konforme Stopfenlösungen für injizierbare und biologische Arzneimittelanwendungen bereitzustellen. Diese Unternehmen legen Wert auf Materialinnovation, beschichtete Elastomertechnologien und strenge Qualitätssicherung, um den sich entwickelnden pharmazeutischen Standards gerecht zu werden. Strategische Investitionen in Reinraumproduktion, Kapazitätserweiterung und langfristige Liefervereinbarungen mit Pharmaunternehmen stärken die Marktpositionierung. Regionale Akteure wie Jiangsu Best New Medical Material Co., Ltd. und Shandong Pharmaceutical Glass Co., Ltd. erhöhen den Wettbewerb durch kosteneffiziente Produktion und starke inländische Präsenz. Kontinuierliche Produktanpassung und globale Expansion bleiben zentral für die Aufrechterhaltung der Marktführerschaft.
Analyse der Hauptakteure
- Nipro Corporation
- Datwyler Holding Inc.
- RubberMill, Inc.
- Jiangsu Best New Medical Material Co., Ltd.
- AptarGroup, Inc.
- Shandong Pharmaceutical Glass Co., Ltd.
- The Plasticoid Company
- Saint-Gobain Performance Plastics
- West Pharmaceutical Services, Inc.
- Sumitomo Rubber Industries, Ltd.
Neueste Entwicklungen
- Im September 2025 setzte Aptar Pharma seine globale Expansion fort, indem es ein neues erweitertes F&E-Zentrum in Le Vaudreuil und Val-de-Reuil, Frankreich, eröffnete, um seine Forschungs- und Entwicklungskapazitäten für innovative Arzneimittelabgabesysteme, einschließlich Gummistopfen und verwandter Injektionsverpackungskomponenten, zu verbessern.
- Im Juli 2025 erwarb Aptar Pharma die Herstellungskapazitäten für klinische Studienmaterialien von Mod3 Pharma und stärkte damit sein Dienstleistungsangebot in den Bereichen Formulierung, Abfüllung und Materialwissenschaftslösungen, die frühe Arzneimittelprogramme unterstützen - ein strategischer Schritt, der sein breiteres Produktökosystem für Gummiverschlüsse und Stopfen verbessern kann.
- Im Januar 2025 führte West Pharmaceutical Services Daikyo PLASCAP® Ready-to-Use Validated (RUV) Verschlüsse in einem neuen genesteten Format ein, ein Produktangebot, das Fläschchenverschlüsse mit einer integrierten Stopfenlösung kombiniert, die auf der Pharmapack vorgestellt wurde und entwickelt wurde, um die Anforderungen an die fortschrittliche Therapieeinschließung zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Der Markt für Gummistopfen wird eine stetige Nachfrage erleben, unterstützt durch das anhaltende Wachstum in der Produktion von Injektions- und parenteralen Arzneimitteln.
- Die Expansion von Biologika, Biosimilars und Impfstoffpipelines wird den Bedarf an leistungsstarken und kontaminationsfreien Verschlusssystemen erhöhen.
- Pharmaunternehmen werden zunehmend hochreine und beschichtete Gummistopfen einsetzen, um Extrahierbare und Auslaugungen zu minimieren.
- Der regulatorische Schwerpunkt auf der Integrität von Behälterverschlüssen wird die langfristige Nachfrage nach validierten und konformen Stopfenlösungen stärken.
- Das Wachstum bei vorgefüllten Spritzen und gebrauchsfertigen Flaschensystemen wird die breitere Einführung von Gummistopfen unterstützen.
- Der asiatisch-pazifische Raum wird aufgrund der expandierenden pharmazeutischen Produktionskapazität und exportorientierten Produktion die am schnellsten wachsende Region bleiben.
- Hersteller werden in fortschrittliche Materialien, Automatisierung und Reinraumanlagen investieren, um die Produktkonsistenz und Skalierbarkeit zu verbessern.
- Strategische Kooperationen zwischen Stopfenlieferanten und Pharmaunternehmen werden für maßgeschneiderte Verpackungslösungen zunehmen.
- Nachhaltigkeitsinitiativen werden die Entwicklung von umweltfreundlichen und recycelbaren Elastomerformulierungen fördern.
- Die Wettbewerbsintensität wird zunehmen, da regionale Akteure global expandieren, während etablierte Unternehmen sich auf Innovation und Qualitätsführerschaft konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gummistopfen mit Hülse und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sleeve-Gummistopper zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Sleeve-Gummistopfen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Gummistopfen mit Hülse antreiben?
Wer sind die führenden Unternehmen im Markt für Gummistopfen mit Hülse?
Welche Region hatte 2024 den größten Anteil am Markt für Gummistopfen für Ärmel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Gummistopfen für Hülsen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Gummistopfen für Hülsen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 659.79 million → 2032: USD 848.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Gummistopfen für Hülsen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Gummistopfen für Hülsen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Gummistopfen für Hülsen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Gummistopfen für Hülsen Market Drivers
- 3.3 Markt für Gummistopfen für Hülsen Market Restraints & Challenges
- 3.4 Markt für Gummistopfen für Hülsen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Gummistopfen für Hülsen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Gummistopfen für Hülsen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Gummistopfen für Hülsen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Gummistopfen für Hülsen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Gummistopfen für Hülsen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Gummistopfen für Hülsen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Gummistopfen für Hülsen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Gummistopfen für Hülsen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Gummistopfen für Hülsen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Gummistopfen für Hülsen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Gummistopfen für Hülsen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Gummistopfen für Hülsen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Gummistopfen für Hülsen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Gummistopfen für Hülsen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Gummistopfen für Hülsen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Gummistopfen für Hülsen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Gummistopfen für Hülsen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Gummistopfen für Hülsen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Gummistopfen für Hülsen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
