
Marktübersicht
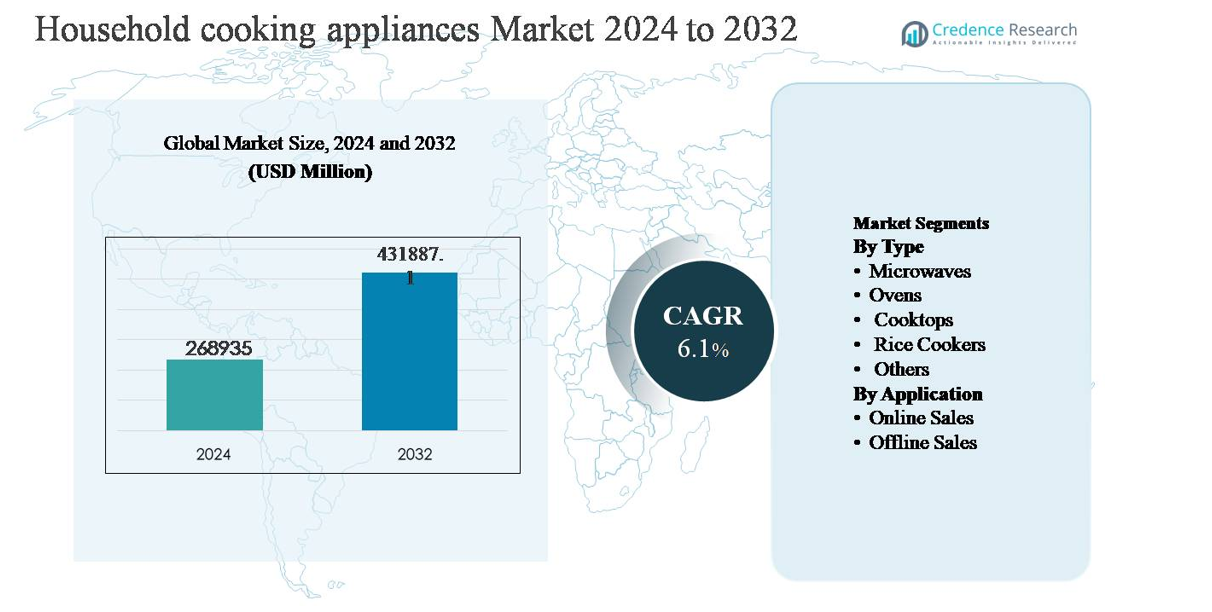
Der Markt für Haushaltskochgeräte wurde im Jahr 2024 auf 268.935 Millionen USD geschätzt und soll bis 2032 431.887,1 Millionen USD erreichen, was einem jährlichen Wachstum von 6,1 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Haushaltskochgeräte 2024 | 268.935 Millionen USD |
| Markt für Haushaltskochgeräte, CAGR | 6,1% |
| Marktgröße für Haushaltskochgeräte 2032 | 431.887,1 Millionen USD |
Der Markt für Haushaltskochgeräte wird von weltweit etablierten Akteuren wie Samsung, LG, Whirlpool, Robert Bosch, AB Electrolux, Haier (GE Appliances), Miele Group, Philips, Hitachi und Morphy Richards angeführt, die alle durch breite Produktportfolios, technologische Innovationen und starke globale Vertriebsnetze konkurrieren. Diese Unternehmen legen Wert auf energieeffiziente Designs, intelligente Konnektivität und hochwertige Küchenlösungen, um die Markenpositionierung zu stärken und eine höhere Nachfrage zu erzielen. Asien-Pazifik ist die führende Region und macht etwa 38 % des globalen Marktes aus, angetrieben durch schnelle Urbanisierung, große Wohnbauaktivitäten und hohe Durchdringung von wesentlichen Kochgeräten in China, Indien und Südostasien. Starke Produktionsbasen und preislich wettbewerbsfähige Angebote verstärken die Dominanz der Region weiter.
Markteinblicke
- Der Markt für Haushaltskochgeräte wurde im Jahr 2024 auf 268.935 Millionen USD geschätzt und soll bis 2032 431.887,1 Millionen USD erreichen, was einem jährlichen Wachstum von 6,1 % während des Prognosezeitraums entspricht.
- Das Marktwachstum wird hauptsächlich durch schnelle Urbanisierung, steigenden Wohnungsbau und zunehmende Verbraucherpräferenz für moderne, energieeffiziente Kochlösungen, insbesondere Induktionskochfelder und multifunktionale Geräte in städtischen Haushalten, angetrieben.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz von intelligenten und vernetzten Geräten, die steigende Nachfrage nach kompakten und multifunktionalen Produkten und die beschleunigte Durchdringung von Online-Vertriebskanälen neben dem traditionellen Offline-Handel.
- Die Wettbewerbslandschaft ist moderat fragmentiert, wobei globale Akteure wie Samsung, LG, Whirlpool, Bosch und Electrolux durch Produktinnovationen, Premiumisierung, intelligente Funktionen und starke After-Sales-Service-Netzwerke konkurrieren, während regionale Akteure sich auf Erschwinglichkeit konzentrieren.
- Asien-Pazifik führt den Markt mit einem Anteil von etwa 38 % an, gefolgt von Nordamerika (24 %) und Europa (21 %); nach Segmenten dominieren Kochfelder nach Typ, während der Offline-Vertriebskanal aufgrund von Vertrauen und Serviceunterstützung im Geschäft der führende Vertriebskanal bleibt.
Marktsegmentierungsanalyse:
Nach Typ:
Der Markt für Haushaltskochgeräte wird nach Typ von Kochfeldern dominiert, die aufgrund ihrer wesentlichen Rolle im täglichen Kochen und der weit verbreiteten Akzeptanz in sowohl entwickelten als auch aufstrebenden Volkswirtschaften den größten Marktanteil ausmachen. Gas- und Induktionskochfelder dominieren die Nachfrage, unterstützt durch die zunehmende Urbanisierung, das Wachstum im Wohnungsbau und die Verbraucherpräferenz für energieeffiziente und platzsparende Lösungen. Mikrowellen und Öfen folgen, angetrieben von Trends zum bequemen Kochen und dem erhöhten Konsum von Fertiggerichten. Reiskocher haben eine starke Verbreitung im asiatisch-pazifischen Raum, während andere Geräte von Premiumisierung und Innovationen in der intelligenten Küche profitieren.
- Zum Beispiel bietet Bosch (BSH Hausgeräte) Induktionskochfelder mit 17 Leistungsstufen und einer PowerBoost-Funktion, die bis zu 3.700 W auf einer einzelnen Zone liefert, was schnelles Erhitzen und präzise Kontrolle ermöglicht.
Nach Anwendung:
Nach Anwendung bleiben Offline-Verkäufe das dominierende Teilsegment und halten einen Großteil des Marktanteils, da Verbraucher die Bewertung großer Kochgeräte im Geschäft, das Vertrauen in die Marke und den Zugang zu Installations- und After-Sales-Services bevorzugen. Fachgeschäfte für Haushaltsgeräte, Einzelhändler mit mehreren Marken und Hypermärkte treiben weiterhin den Volumenverkauf voran, insbesondere in aufstrebenden Märkten. Online-Verkäufe wachsen jedoch schnell, unterstützt durch expandierende E-Commerce-Plattformen, wettbewerbsfähige Preise, ein breiteres Produktsortiment und digitale Werbeaktionen. Die zunehmende Internetdurchdringung, verbesserte Logistik und flexible Finanzierungsoptionen beschleunigen die Online-Akzeptanz, insbesondere bei jüngeren, städtischen Verbrauchern.
- Zum Beispiel unterstützt LG Electronics E-Commerce-Käufe mit Lieferung und Installationsservices direkt vor die Haustür und bietet digitale Produktvergleichstools und App-basierte Servicebuchungen an; jedoch kann der typische Installationszeitrahmen variieren, ohne offizielle Garantie für den Abschluss innerhalb von 48 Stunden in Metropolen.
Wichtiger Wachstumstreiber
Schnelle Urbanisierung und Wachstum im Wohnungsbau
Schnelle Urbanisierung und anhaltendes Wachstum im Wohnungsbau sind die Haupttreiber des Marktes für Haushaltskochgeräte. Wachsende städtische Bevölkerungen erhöhen die Nachfrage nach modernen Wohnungen, die mit effizienten, platzoptimierten Küchen ausgestattet sind, was die Akzeptanz von Geräten direkt unterstützt. Von der Regierung unterstützte Programme für erschwinglichen Wohnraum, insbesondere im asiatisch-pazifischen Raum, im Nahen Osten und in Teilen Lateinamerikas, beschleunigen Erstkäufe von wesentlichen Kochgeräten wie Kochfeldern, Öfen und Mikrowellen. Parallel dazu begünstigen steigende Kernfamilienstrukturen und das Leben in Wohnungen kompakte und eingebaute Kochlösungen. Auch die Ersatznachfrage bleibt stark, da alternde Haushalte von herkömmlichen zu technologisch fortschrittlichen Geräten aufrüsten, was ein konsistentes Volumenwachstum sowohl in den Massenmarkt- als auch in den Premiumproduktkategorien verstärkt.
- Zum Beispiel bietet Electrolux Einbauöfen mit einem Fassungsvermögen von 71 Litern und Mehrstufen-Konvektionssystemen an, die das Kochen in voller Größe auf kompaktem Raum unterstützen.
Steigendes verfügbares Einkommen und Premiumisierung der Küchen
Steigende verfügbare Einkommen und verbesserte Lebensstandards treiben die Premiumisierung von Haushaltsküchen weltweit voran. Verbraucher betrachten Kochgeräte zunehmend als Lifestyle-Produkte statt als grundlegende Versorgungsgegenstände, was Investitionen in leistungsstarke und ästhetisch fortschrittliche Lösungen fördert. Dieser Wandel unterstützt die Nachfrage nach Induktionskochfeldern, multifunktionalen Öfen und intelligenten Mikrowellen mit verbesserten Sicherheits- und Automatisierungsfunktionen. Das Wachstum ist besonders stark in aufstrebenden Volkswirtschaften, wo wachsende Mittelschichten nach modernen Küchenlayouts und Markenprodukten streben. Zudem ermöglicht eine höhere Ausgabenkapazität den Besitz mehrerer Geräte, was die durchschnittlichen Verkaufspreise und den Gesamtmarktwert erhöht, während Hersteller von Margen bei Premium- und Smart-Geräten profitieren.
- Zum Beispiel stellt Philips Domestic Appliances Induktionskochfelder mit einer Leistung von 2.100 W her, die über Touch- oder Sensortasten und verschiedene voreingestellte Kochprogramme (typischerweise 6, 8 oder 11 spezifische Menüs für Gerichte wie Roti/Dosa, Soße, Frittieren usw.) verfügen, die in aufstrebenden städtischen Märkten wie Indien weit verbreitet sind.
Technologische Fortschritte und Energieeffizienzvorschriften
Technologische Innovationen und strengere Energieeffizienzvorschriften treiben den Markt für Haushaltskochgeräte erheblich voran. Hersteller integrieren Funktionen wie präzise Temperaturkontrolle, sensorbasiertes Kochen, Inverter-Technologie und IoT-Konnektivität, um Leistung und Komfort zu verbessern. Gleichzeitig setzen Regierungen Energieeffizienzstandards und Emissionsvorschriften durch, die die Einführung von Induktionskochfeldern und elektrischen Geräten gegenüber traditionellen gasbetriebenen Systemen fördern. Diese Fortschritte reduzieren den Energieverbrauch und verbessern die Kochsicherheit, im Einklang mit Nachhaltigkeitszielen. Ständige Produktinnovationen treiben nicht nur Ersatzzyklen an, sondern differenzieren auch Marken in einem wettbewerbsintensiven Umfeld und unterstützen das langfristige Marktwachstum.
Wichtiger Trend & Gelegenheit
Intelligente und vernetzte Küchengeräte
Intelligente und vernetzte Kochgeräte stellen eine bedeutende Wachstumschance dar, angetrieben durch die zunehmende Akzeptanz von Smart-Home-Ökosystemen. Verbraucher suchen zunehmend nach Geräten, die App-basierte Steuerungen, Sprachassistenten-Kompatibilität, Fernüberwachung und automatisierte Kochprogramme bieten. Diese Funktionen verbessern den Komfort, die Präzision und die Zeiteffizienz, insbesondere für Berufstätige und städtische Haushalte. Hersteller nutzen die Konnektivität, um personalisierte Kocherlebnisse, vorausschauende Wartungswarnungen und Software-Updates anzubieten, was die Kundenbindung und Markentreue stärkt. Mit der globalen Ausweitung der Internetdurchdringung und der Nutzung von Smart-Geräten wird erwartet, dass intelligente Kochgeräte von einem Premium-Angebot zu einem Mainstream-Bedarf übergehen.
- Zum Beispiel bietet Haier (GE Appliances) Advantium-Schnellöfen an, die Halogen-, Konvektions- und Mikrowellenheizung kombinieren und eine Gesamtleistung von über 2.400 W haben.
Wachstum des E-Commerce und Omnichannel-Handels
Die Expansion von E-Commerce und Omnichannel-Handelsstrategien verändert die Vertriebslandschaft für Haushaltskochgeräte. Online-Plattformen bieten Verbrauchern umfangreiche Produktinformationen, Preisvergleiche, Kundenbewertungen und Lieferung bis zur Haustür, was das Kaufvertrauen verbessert. Hersteller und Einzelhändler investieren in Direktvertriebskanäle, digitales Marketing und virtuelle Produktdemonstrationen, um die Reichweite zu erhöhen und die Abhängigkeit von Zwischenhändlern zu verringern. Die Integration von Online- und Offline-Kanälen, wie Click-and-Collect und Abholung im Geschäft, verbessert zusätzlich die Kundenerfahrung. Dieser Trend bietet starke Chancen für die Marktdurchdringung in halb-urbanen und ländlichen Regionen mit begrenzter physischer Einzelhandelsinfrastruktur.
- Zum Beispiel bietet Hitachi online Informationen über seine Induktionskochfelder und hochwertigen Mikrowellenöfen an, die umfassende digitale Benutzerhandbücher und Inverter-Technologie bieten. Bestimmte fortschrittliche Mikrowellenmodelle mit Inverter liefern eine hohe Kochleistung mit einer maximalen Mikrowellenausgabe von 1.000 W und einer Grillausgabe von bis zu 1.300 W für schnelle und vielfältige Kochmethoden.
Nachfrage nach kompakten und multifunktionalen Geräten
Die steigende Nachfrage nach kompakten und multifunktionalen Kochgeräten schafft neue Möglichkeiten, insbesondere in urbanen Märkten mit begrenztem Küchenraum. Verbraucher bevorzugen Geräte, die mehrere Kochfunktionen kombinieren, wie Konvektionsmikrowellenöfen und Multikocher, um Platz und Nutzen zu optimieren. Dieser Trend steht im Einklang mit dem zunehmenden Wohnen in Apartments, Mietwohnungen und minimalistischen Küchendesigns. Hersteller reagieren mit modularen, eingebauten und tragbaren Lösungen, die auf kleinere Haushalte und urbane Lebensstile zugeschnitten sind. Multifunktionalität unterstützt auch die Kosteneffizienz für Verbraucher, was diese Produkte sowohl in den mittleren als auch in den Premiumsegmenten attraktiv macht.
Hauptherausforderung
Hohe Preissensibilität in aufstrebenden Märkten
Hohe Preissensibilität bleibt eine bedeutende Herausforderung im Markt für Haushaltskochgeräte, insbesondere in aufstrebenden Volkswirtschaften. Ein großer Teil der Verbraucher priorisiert Erschwinglichkeit gegenüber fortschrittlichen Funktionen, was die Einführung von Premium- und Smart-Geräten einschränkt. Schwankungen bei Rohstoffpreisen, Logistikkosten und Einfuhrzöllen erhöhen den Preisdruck und die Margen. Hersteller müssen Kostenoptimierung mit Qualität und regulatorischer Compliance in Einklang bringen, was Innovation und Rentabilität einschränken kann. Der intensive Wettbewerb durch lokale und unorganisierte Anbieter, die kostengünstige Alternativen anbieten, verschärft den Preisdruck und erschwert die Marktexpansion ohne lokalisierte Fertigung und wertoptimierte Produktstrategien.
Störungen in der Lieferkette und regulatorische Compliance
Störungen in der Lieferkette und sich entwickelnde regulatorische Anforderungen stellen für Marktteilnehmer anhaltende Herausforderungen dar. Die Abhängigkeit von globalen Komponentenlieferanten setzt Hersteller Risiken im Zusammenhang mit geopolitischen Spannungen, Handelsbeschränkungen und Transportverzögerungen aus. Darüber hinaus erhöht die Einhaltung unterschiedlicher Sicherheits-, Energieeffizienz- und Umweltvorschriften in verschiedenen Regionen die betriebliche Komplexität und Kosten. Häufige Aktualisierungen der Standards erfordern kontinuierliche Produktneugestaltung und Zertifizierung, was die Markteinführungszeit verlängert. Diese Faktoren beeinflussen gemeinsam die Produktionsplanung, das Bestandsmanagement und die Rentabilität und zwingen Unternehmen, in die Diversifizierung der Lieferkette, regionale Fertigung und regulatorische Expertise zu investieren, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Haushaltskochgeräte und macht etwa 38 % des weltweiten Umsatzes aus. Starkes Bevölkerungswachstum, schnelle Urbanisierung und wachsende Mittelschicht-Haushalte treiben die anhaltende Nachfrage nach grundlegenden und fortschrittlichen Kochgeräten an. Länder wie China, Indien und südostasiatische Nationen zeigen eine hohe Durchdringung von Kochfeldern, Reiskochern und Mikrowellen aufgrund sich ändernder Ernährungsgewohnheiten und steigenden verfügbaren Einkommens. Das Wachstum wird weiter durch groß angelegten Wohnungsbau, Elektrifizierungsinitiativen und die zunehmende Einführung energieeffizienter und induktionsbasierter Geräte unterstützt. Die lokale Fertigungspräsenz und wettbewerbsfähige Preise tragen ebenfalls zur Führungsposition der Region bei.
Nordamerika
Nordamerika hält etwa 24 % des Marktes für Haushaltskochgeräte, angetrieben durch hohe Austauschraten von Geräten und starke Nachfrage nach Premium- und intelligenten Küchenlösungen. Verbraucher in den USA und Kanada priorisieren technologisch fortschrittliche Öfen, Induktionskochfelder und multifunktionale Geräte, die Komfort und Energieeffizienz bieten. Die Integration von Smart Homes und nachhaltigkeitsorientierte Kaufentscheidungen unterstützen das Marktwachstum weiter. Die Region profitiert von hoher Konsumausgabenkraft, etablierter Einzelhandelsinfrastruktur und starker Markenpräsenz. Regulatorischer Schwerpunkt auf Energieeffizienz und Sicherheitsstandards beschleunigt ebenfalls die Einführung fortschrittlicher elektrischer und vernetzter Kochgeräte.
Europa Europa macht etwa 21 % des weltweiten Marktes für Haushaltskochgeräte aus, unterstützt durch die Nachfrage nach energieeffizienten und umweltgerechten Produkten. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien führen den regionalen Verbrauch an, angetrieben durch Austauschbedarf und Küchenmodernisierungstrends. Induktionskochfelder und Einbauöfen werden aufgrund strenger EU-Energieverordnungen und Nachhaltigkeitsbewusstsein weit verbreitet angenommen. Kompakte und multifunktionale Geräte gewinnen in städtischen Haushalten mit begrenztem Wohnraum an Bedeutung. Starker Fokus auf Design, Qualität und Langlebigkeit, kombiniert mit einer ausgereiften Einzelhandelslandschaft, sorgt für ein stetiges Marktwachstum in Westeuropa und Nordeuropa.
Lateinamerika
Lateinamerika repräsentiert etwa 9 % des Marktes für Haushaltskochgeräte, wobei das Wachstum durch verbesserte wirtschaftliche Bedingungen und wachsende städtische Bevölkerungen angetrieben wird. Brasilien und Mexiko sind wichtige Beitragszahler, unterstützt durch steigenden Wohnungsbau und zunehmenden Zugang zu Elektrizität. Die Nachfrage konzentriert sich auf Geräte im mittleren und Massenmarktsegment, insbesondere Gaskochfelder und einfache Öfen. Während die Preissensibilität hoch bleibt, unterstützen allmähliche Premiumisierung und erhöhte Durchdringung moderner Einzelhandelskanäle die Marktexpansion. Wachstum im E-Commerce und Ratenkaufoptionen verbessern die Erschwinglichkeit von Geräten und ermöglichen eine breitere Einführung in Haushalten mit mittlerem Einkommen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht fast 8 % des weltweiten Marktes aus, unterstützt durch städtische Expansion, steigende Haushaltsbildung und Infrastrukturentwicklung. Die Länder des Golfkooperationsrates treiben die Nachfrage nach Premium- und Einbaukochgeräten an, unterstützt durch hohes verfügbares Einkommen und moderne Wohnprojekte. In Afrika wird das Wachstum von grundlegenden Kochgeräten angeführt, angetrieben durch Elektrifizierungsinitiativen und verbesserte Lebensstandards. Der Markt profitiert von zunehmender Einzelhandelsdurchdringung und dem Eintritt ausländischer Marken, obwohl das Wachstum durch Einkommensunterschiede und die Abhängigkeit von importierten Geräten in mehreren Ländern moderat bleibt.
Marktsegmentierungen:
Nach Typ
- Mikrowellen
- Öfen
- Kochfelder
- Reiskocher
- Andere
Nach Anwendung
- Online-Verkäufe
- Offline-Verkäufe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Haushaltskochgeräte zeichnet sich durch eine hochgradig wettbewerbsfähige Landschaft aus, die durch die Präsenz globaler Konglomerate, regionaler Hersteller und spezialisierter Gerätemarken geprägt ist, die in verschiedenen Preissegmenten und Technologien konkurrieren. Führende Akteure konzentrieren sich auf Produktinnovationen, energieeffiziente Designs und die Integration intelligenter Geräte, um ihre Marktposition zu stärken. Unternehmen investieren zunehmend in Induktionstechnologie, multifunktionale Geräte und vernetzte Funktionen, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Strategische Initiativen wie Produkteinführungen, geografische Expansion, Partnerschaften mit Immobilienentwicklern und die Lokalisierung der Produktion bleiben zentral für die wettbewerbliche Differenzierung. Etablierte Marken profitieren von starken Vertriebsnetzen und After-Sales-Service-Fähigkeiten, während regionale Akteure durch kosteneffiziente Angebote und marktspezifische Anpassungen konkurrieren. Der intensive Wettbewerb treibt weiterhin die Preisoptimierung, die Diversifizierung des Portfolios und kontinuierliche Verbesserungen in Sicherheit, Nachhaltigkeit und digitaler Funktionalität voran und prägt die langfristigen Wettbewerbsdynamiken auf dem Markt.
Analyse der Hauptakteure
- Robert Bosch
- Samsung
- Whirlpool
- Haier (GE Appliances)
- AB Electrolux
- LG
- Miele Gruppe
- Hitachi
- Philips
- Morphy Richards
Jüngste Entwicklungen
- Im August 2025 kündigte GE Appliances (ein Unternehmen von Haier) eine historische Investition von 3 Milliarden US-Dollar an, um die US-amerikanische Fertigungsinfrastruktur in mehreren Werken auszubauen, darunter solche, die Herde, Kochfelder und Einbauöfen produzieren; diese Erweiterung wird die Produktionslinien in Georgia und Tennessee modernisieren, um die Produktion von Gas- und Induktionskochprodukten zu steigern.
- Im Februar 2025 präsentierte die Whirlpool Corporation ihre neuesten Kücheninnovationen auf der Kitchen & Bath Industry Show (KBIS 2025) und stellte einen 30-Zoll-Smart-Elektroherd mit Air Cooking Technology und einem 5,3 cu. ft. großen Garraum vor, zusammen mit vernetzten Geräten, die das Kochen mit intuitiven Bedienelementen und WipeClean™-Oberflächen in Suite-Konfigurationen vereinfachen sollen.
- Im Januar 2025 präsentierte LG Electronics auf der CES 2025 die nächste Generation von intelligenten Kochgeräten und hob Öfen und Mikrowellen mit LG ThinQ-Konnektivität hervor. Die aktualisierte Produktreihe unterstützt KI-gestützte Kochvorschläge und Fernüberwachung, während Premium-Induktionskochfelder Leistungsstufen von über 3.700 W für schnelles Erhitzen demonstrierten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Haushaltskochgeräten wird weiterhin stetig wachsen, unterstützt durch Urbanisierung und steigende Haushaltsgründungen weltweit.
- Energieeffiziente und induktionsbasierte Kochgeräte werden aufgrund von regulatorischem Druck und Nachhaltigkeitsbewusstsein breitere Akzeptanz finden.
- Intelligente und vernetzte Kochgeräte werden von Premium-Angeboten zu Mainstream-Produkten in städtischen Haushalten übergehen.
- Hersteller werden sich zunehmend auf multifunktionale und platzsparende Designs konzentrieren, um kleinere Küchenlayouts zu adressieren.
- Die Ersatznachfrage wird stark bleiben, da Verbraucher von konventionellen zu technologisch fortschrittlichen Geräten aufrüsten.
- Der Offline-Einzelhandel wird seine Bedeutung behalten, während sich Online-Kanäle durch Omnichannel-Strategien schnell ausweiten werden.
- Produktanpassung und Kompatibilität mit modularen Küchen werden zu wichtigen Unterscheidungsmerkmalen für führende Marken.
- Schwellenmärkte werden aufgrund steigender verfügbarer Einkommen und Elektrifizierungsinitiativen das Mengenwachstum antreiben.
- Die Wettbewerbsintensität wird zunehmen, da regionale Akteure ihre Portfolios erweitern und globale Marken die Produktion lokalisieren.
- Kontinuierliche Innovationen in den Bereichen Sicherheit, Automatisierung und Benutzerfreundlichkeit werden die langfristige Marktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Haushaltskochgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Haushaltskochgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Wie beeinflussen technologische Fortschritte den Markt für Haushaltsküchengeräte?
Welchen Einfluss haben sich ändernde Lebensstile und Vorlieben auf den Markt gehabt?
Welche Herausforderungen hat der Markt für Haushaltskochgeräte?
Wer sind die führenden Unternehmen im Markt für Haushaltskochgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Haushaltskochgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Haushaltskochgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 268,935 million → 2032: USD 431,887.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Haushaltskochgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Haushaltskochgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Haushaltskochgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Haushaltskochgeräte Market Drivers
- 3.3 Markt für Haushaltskochgeräte Market Restraints & Challenges
- 3.4 Markt für Haushaltskochgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Haushaltskochgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Haushaltskochgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Haushaltskochgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Haushaltskochgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Haushaltskochgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Haushaltskochgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Haushaltskochgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Haushaltskochgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Haushaltskochgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Haushaltskochgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Haushaltskochgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Haushaltskochgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Haushaltskochgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Haushaltskochgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Haushaltskochgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Haushaltskochgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Haushaltskochgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Haushaltskochgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Haushaltskochgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
