
Marktübersicht
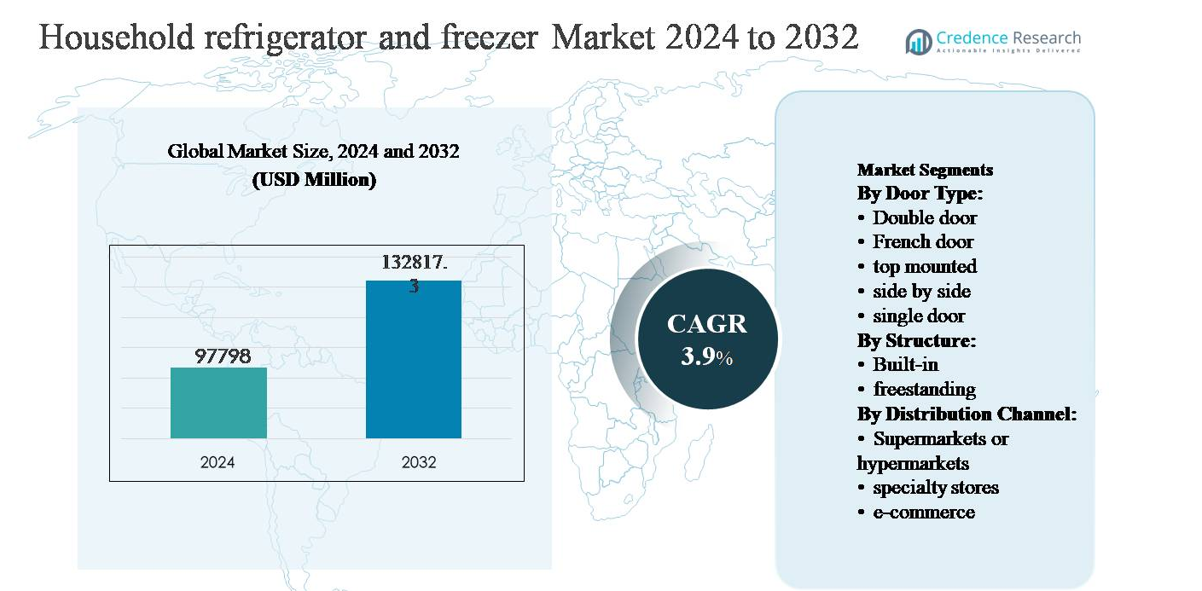
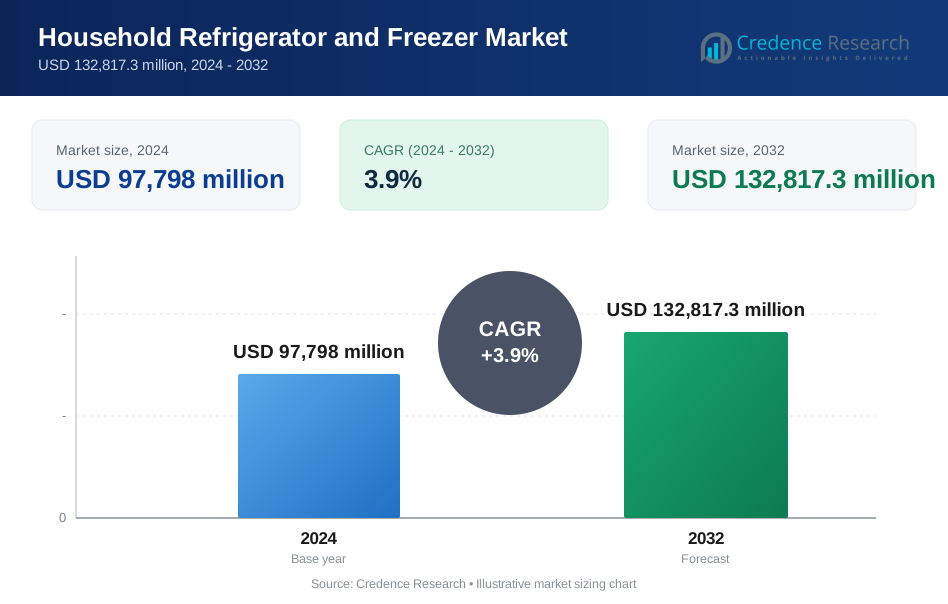
Der Markt für Haushaltskühlschränke und -gefriergeräte wurde im Jahr 2024 auf 97.798 Millionen USD geschätzt und soll bis 2032 auf 132.817,3 Millionen USD anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Haushaltskühlschränke und -gefriergeräte 2024 | 97.798 Millionen USD |
| Markt für Haushaltskühlschränke und -gefriergeräte, CAGR | 3,9 % |
| Marktgröße für Haushaltskühlschränke und -gefriergeräte 2032 | 132.817,3 Millionen USD |
Der Markt für Haushaltskühlschränke und -gefriergeräte wird von einer Gruppe weltweit etablierter Hersteller angeführt, die durch technologische Führerschaft, Größe und starke Markenbekanntheit konkurrieren. Schlüsselakteure wie Samsung, Whirlpool Corporation, LG Electronics, AB Electrolux, Robert Bosch GmbH, Liebherr Group, Godrej Industries Ltd., Philips Electronics, Dacor, Inc. und Dover Corporation konzentrieren sich auf energieeffiziente Designs, intelligente Konnektivität und diversifizierte Kapazitätsangebote, um den unterschiedlichen Verbraucherbedürfnissen gerecht zu werden. Diese Unternehmen nutzen umfangreiche Vertriebsnetze, lokale Fertigung und kontinuierliche Produktinnovationen, um wettbewerbsfähig zu bleiben. Der asiatisch-pazifische Raum ist die führende Region und macht etwa 38 % des globalen Marktes aus, angetrieben durch schnelle Urbanisierung, steigende Haushaltsbildung und starke Nachfrage aus China und Indien. Nordamerika und Europa folgen, unterstützt durch Ersatzbedarf und die Einführung von Premiumgeräten.
Markteinblicke
- Der Markt für Haushaltskühlschränke und -gefriergeräte wurde im Jahr 2024 auf 97.798 Millionen USD geschätzt und soll bis 2032 132.817,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,9 % im Prognosezeitraum, unterstützt durch eine konstante Ersatznachfrage und eine steigende Haushaltsdurchdringung in aufstrebenden Volkswirtschaften.
- Das Marktwachstum wird hauptsächlich durch die zunehmende Urbanisierung, die steigende Haushaltsbildung und die wachsende Vorliebe für energieeffiziente und frostfreie Geräte angetrieben, wobei Kühlschränke mit Doppeltüren aufgrund ihres ausgewogenen Verhältnisses von Kapazität, Preis und Effizienz den dominierenden Türtyp-Anteil von ~36 % halten.
- Zu den wichtigsten Markttrends gehören die Premiumisierung hin zu French-Door- und Side-by-Side-Modellen, die schnelle Einführung von Inverter-Kompressoren und das starke Wachstum von E-Commerce-Kanälen, während freistehende Einheiten mit einem Anteil von ~82 % das Struktursegment dominieren, was auf Installationsflexibilität und Erschwinglichkeit zurückzuführen ist.
- Die Wettbewerbslandschaft ist geprägt von intensivem Wettbewerb unter globalen Marken, die sich auf intelligente Funktionen, Designunterscheidung und lokale Fertigung konzentrieren, während Preissensibilität und regulatorische Compliance weiterhin die Margenausweitung in Massenmarktsegmenten einschränken.
- Regional führt der asiatisch-pazifische Raum mit einem Marktanteil von ~38 %, angetrieben von China und Indien, gefolgt von Nordamerika (~24 %) und Europa (~22 %), während Lateinamerika (~9 %) und der Nahe Osten & Afrika (~7 %) ein stetiges Wachstum zeigen, unterstützt durch Stadtentwicklung und Elektrifizierung.
Analyse der Marktsegmentierung:
Nach Türtyp:
Der Markt für Haushaltskühlschränke und -gefriergeräte nach Türtyp wird von Kühlschränken mit Doppeltüren angeführt, die etwa 36 % des globalen Marktanteils ausmachen. Ihre Dominanz wird durch ein optimales Gleichgewicht zwischen Speicherkapazität, Erschwinglichkeit und Energieeffizienz angetrieben, was sie für Haushalte mit mittlerem Einkommen und städtische Wohnungen geeignet macht. Modelle mit Doppeltüren profitieren auch von der breiten Verfügbarkeit über Marken hinweg und der Kompatibilität mit Inverter-Kompressoren und frostfreier Technologie. French-Door- und Side-by-Side-Einheiten gewinnen weiterhin an Bedeutung in Premiumsegmenten, während Einzeltür- und oben montierte Kühlschränke in preissensitiven und platzbeschränkten Märkten relevant bleiben.
- Zum Beispiel bieten die French-Door-Modelle von Whirlpool bis zu 570 Liter Speicherkapazität mit adaptiven Kühlsensoren, während Einzeltür- und oben montierte Einheiten weiterhin platzbeschränkte Haushalte durch kompakte Designs unter 200 Litern bedienen.
Nach Struktur:
Nach Struktur dominieren freistehende Kühlschränke und Gefriergeräte den Markt mit einem Anteil von etwa 82 %, unterstützt durch niedrigere Anschaffungskosten, einfache Installation und breite Modellverfügbarkeit über alle Kapazitätsbereiche hinweg. Freistehende Einheiten sprechen sowohl aufstrebende als auch entwickelte Märkte stark an, da sie Flexibilität für Mieter und Hausbesitzer gleichermaßen bieten. Kontinuierliche Produktinnovationen wie energieeffiziente Kompressoren, intelligente Konnektivität und modulare Regale stärken die Akzeptanz weiter. Eingebaute Kühlschränke, die zwar stetig wachsen, bleiben aufgrund höherer Kosten, Anpassungsanforderungen und Abhängigkeit von modularer Kücheninfrastruktur in Premium-Wohnprojekten konzentriert.
- Zum Beispiel produziert die Liebherr-Gruppe vollständig integrierte Einbaugeräte mit Einbautiefen von 550-560 mm und BioFresh-Fächern, die Temperaturen nahe 0 °C halten und auf hochwertige modulare Küchenprojekte abzielen, die präzise Anpassungen erfordern.
Nach Vertriebskanal:
In Bezug auf die Verteilung führen Fachgeschäfte mit einem Marktanteil von etwa 44%, angetrieben durch personalisierte Verkaufsunterstützung, Produktdemonstrationen, Finanzierungsmöglichkeiten und Kundendienstunterstützung. Verbraucher bevorzugen Fachhändler für hochwertige Geräte, bei denen Markenvergleiche und technische Beratung die Kaufentscheidungen beeinflussen. Supermärkte und Hypermärkte halten die Nachfrage nach Einstiegsmodellen durch Aktionspreise konstant, während E-Commerce der am schnellsten wachsende Kanal ist. Online-Plattformen profitieren von der zunehmenden digitalen Durchdringung, Lieferung bis zur Haustür, einfachen Vergleichen und wachsendem Verbrauchervertrauen beim Kauf großer Geräte über digitale Einzelhandelsökosysteme.
Wichtige Wachstumsfaktoren
Steigende Urbanisierung und Haushaltsbildung
Schnelle Urbanisierung und anhaltendes Wachstum bei der Haushaltsbildung treiben die Nachfrage nach Haushaltskühlschränken und Gefriergeräten weltweit weiter an. Wachsende Stadtbevölkerungen, insbesondere in Asien-Pazifik, dem Nahen Osten und Teilen Lateinamerikas, erhöhen die Anzahl der Kernfamilien und Mietshaushalte, die wesentliche Kühlgeräte benötigen. Städtische Lebensstile bevorzugen auch kompakte, frostfreie und mehrtürige Kühlschränke, die den Raum optimieren und gleichzeitig eine höhere Lagerungseffizienz bieten. Darüber hinaus ermöglichen steigende verfügbare Einkommen in aufstrebenden Volkswirtschaften den Verbrauchern, von einfachen Ein-Tür-Modellen auf Doppel-Tür- und Side-by-Side-Geräte aufzurüsten. Von der Regierung geführte Wohnungsbauprojekte und stetiger Wohnungsbau unterstützen weiterhin Erstkäufe und verstärken Kühlschränke und Gefriergeräte als unverzichtbare Haushaltsgeräte mit stabiler Ersatznachfrage.
- „Zum Beispiel stellt Samsung verschiedene Kühlschränke her, einige mit einer Breite von etwa 555-600 mm und Kapazitäten von etwa 236-256 Litern, die den gängigen Küchenstandards entsprechen und volle Frostfreiheit bieten.“
Wachsende Nachfrage nach energieeffizienten und intelligenten Geräten
Zunehmendes Bewusstsein für den Energieverbrauch und strengere Effizienzvorschriften beschleunigen die Einführung energieeffizienter Kühlschränke und Gefriergeräte. Verbraucher bevorzugen zunehmend inverterbasierte Kompressoren, hoch bewertete Geräte und umweltfreundliche Kältemittel, um Stromkosten zu senken und die Umweltbelastung zu reduzieren. Hersteller reagieren darauf, indem sie Modelle mit geringerem Stromverbrauch, adaptiver Kühlung und intelligenten Sensoren auf den Markt bringen, die die Leistung basierend auf Nutzungsmustern optimieren. Die Integration von IoT-fähigen Funktionen wie Temperaturregelung über mobile Apps, Diagnosen und Wartungswarnungen erhöht zusätzlich die Attraktivität der Produkte. Diese Fortschritte unterstützen nicht nur die Einhaltung von Vorschriften, sondern positionieren energieeffiziente Kühlschränke auch als langfristige kostensparende Investitionen, die die Kaufabsicht sowohl in entwickelten als auch in aufstrebenden Märkten stärken.
- Zum Beispiel hat AB Electrolux Kühlschränke mit der Cooling 360°-Technologie eingeführt, die kalte Luft durch mehrere Luftkanäle zirkulieren lässt, um Temperaturschwankungen zu reduzieren und die Kühlgleichmäßigkeit zu verbessern, während das Kältemittel R600a mit einem Treibhauspotenzial unter 5 verwendet wird.
Expansion des organisierten Einzelhandels und der Gerätefinanzierung
Die Expansion organisierter Einzelhandelsformate und der verbesserte Zugang zu Verbraucherfinanzierungen tragen erheblich zum Marktwachstum bei. Fachgeschäfte für Haushaltsgeräte, großformatige Einzelhändler und Omnichannel-Plattformen verbessern die Produktwahrnehmung und Verbraucherbildung, was fundierte Kaufentscheidungen ermöglicht. Attraktive Finanzierungsschemata, einschließlich zinsfreier EMIs, Kauf-jetzt-zahl-später-Optionen und Umtauschangebote, senken die Erschwinglichkeitsbarrieren für Kühlschränke im mittleren und Premium-Segment. In aufstrebenden Volkswirtschaften spielen von Einzelhändlern geführte Werbeaktionen und saisonale Rabatte eine entscheidende Rolle bei der Ankurbelung des Absatzvolumens. Diese Faktoren beschleunigen zusammen die Durchdringung von Kühlschränken und Gefriergeräten mit höherer Kapazität und reichhaltigen Funktionen, was ein stetiges Umsatzwachstum bei Herstellern und Vertriebspartnern unterstützt.
Wichtige Trends & Chancen
Premiumisierung und Einführung von Mehrtür-Kühlschränken
Ein klarer Trend zur Premiumisierung prägt den Markt für Haushaltskühlschränke und Gefriergeräte, insbesondere in städtischen und einkommensstarken Verbrauchersegmenten. Die Nachfrage nach French-Door-, Side-by-Side- und Vier-Tür-Kühlschränken, die größere Kapazität, verbesserte Organisation und fortschrittliche Kühltechnologien bieten, steigt. Funktionen wie umwandelbare Fächer, Metallkühlung und feuchtigkeitskontrollierte Frischezonen verbessern die Lebensmittelkonservierung und den Komfort. Premium-Modelle betonen auch die Ästhetik, mit eleganten Oberflächen und eingebauten Designs, die zu modernen Kücheneinrichtungen passen. Dieser Wandel schafft starke Möglichkeiten für Hersteller, die durchschnittlichen Verkaufspreise zu erhöhen, Margen zu erweitern und sich durch designorientierte Innovationen und Funktionsbündelung zu differenzieren.
- Zum Beispiel integriert LG Electronics die Linear Cooling™-Technologie, die Temperaturschwankungen innerhalb von ±0,5 °C hält, und bietet Premium-French-Door-Modelle mit Speicherkapazitäten von über 600 Litern an.
Schnelles Wachstum von E-Commerce und Omnichannel-Verkäufen
E-Commerce entwickelt sich zu einer Wachstumschance mit hohem Potenzial, angetrieben durch zunehmende digitale Akzeptanz und verbesserte Logistik für große Geräte. Online-Plattformen ermöglichen es Verbrauchern, Spezifikationen, Preise und Bewertungen einfach zu vergleichen, während sie Lieferung bis zur Haustür, Installationsdienste und flexible Rückgabebedingungen bieten. Hersteller übernehmen zunehmend Omnichannel-Strategien, indem sie Online- und Offline-Kontaktpunkte integrieren, um das Kundenengagement zu verbessern. Exklusive Online-Einführungen, digitale Werbeaktionen und Direktvertriebsmodelle bieten zusätzliche Einnahmequellen. Da das Vertrauen der Verbraucher in den Online-Kauf von Geräten wächst, wird erwartet, dass E-Commerce eine entscheidende Rolle bei der Erweiterung der Marktreichweite spielt, insbesondere in Städten der Stufe II und III.
- Zum Beispiel ermöglicht Godrej Appliances Online-Käufern, spannungsstabilisatorfreie Kühlschränke auszuwählen, die zwischen 130-290 V betrieben werden können, wodurch Installationszusätze reduziert werden.
Wichtige Herausforderungen
Hohe Preissensibilität und intensiver Wettbewerb
Preissensibilität bleibt eine zentrale Herausforderung, insbesondere in Entwicklungsmärkten, in denen Verbraucher Erschwinglichkeit über fortschrittliche Funktionen stellen. Der intensive Wettbewerb zwischen globalen und regionalen Herstellern übt Druck auf Preise und Margen aus, insbesondere in den Massenmarktsegmenten für Ein- und Zweitürer. Häufige Werberabatte, Austauschangebote und Einzelhändleranreize drücken die Rentabilität weiter. Kleinere Akteure kämpfen darum, die Margen angesichts steigender Inputkosten aufrechtzuerhalten, während etablierte Marken kontinuierlich das Gleichgewicht zwischen Funktionsverbesserungen und Kostenoptimierung wahren müssen. Dieses wettbewerbsintensive Umfeld erschwert die Differenzierung und erhöht die Abhängigkeit von Skaleneffekten, Effizienz in der Lieferkette und Markenstärke, um Marktanteile zu halten.
Volatilität der Lieferkette und Druck durch regulatorische Anforderungen
Störungen in der Lieferkette und sich entwickelnde regulatorische Anforderungen stellen anhaltende Herausforderungen für Hersteller von Kühlschränken und Gefriergeräten dar. Schwankungen der Rohstoffpreise, Halbleiterengpässe und logistische Einschränkungen beeinflussen die Produktionsplanung und Kostenstrukturen. Gleichzeitig erfordern verschärfte Energieeffizienzstandards und Umweltvorschriften, insbesondere in Bezug auf Kältemittel und Kohlenstoffemissionen, kontinuierliche Investitionen in F&E und Produktneugestaltung. Die Einhaltung der Vorschriften erhöht die operative Komplexität und den Druck auf die Markteinführungszeit, insbesondere für Hersteller, die in mehreren Regionen tätig sind. Kleinere Unternehmen haben Schwierigkeiten, diese Kosten zu absorbieren, während größere Akteure strategisch ihre Innovationsinvestitionen mit regulatorischen Zeitplänen in Einklang bringen müssen, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika macht etwa 24% des globalen Marktes für Haushaltskühlschränke und Gefriergeräte aus, unterstützt durch eine hohe Geräteverbreitung und eine konstante Ersatznachfrage. Verbraucher zeigen eine starke Vorliebe für energieeffiziente, großvolumige und intelligente Kühlschränke, insbesondere Modelle mit französischen Türen und Side-by-Side-Designs. Strenge Energieeffizienzstandards in den USA und Kanada fördern weiterhin die Einführung von Inverter-Kompressoren und umweltfreundlichen Kältemitteln. Premiumisierungstrends, Integration von Smart-Home-Technologien und designorientierte Küchenrenovierungen unterstützen das Wertwachstum weiter. Fachgeschäfte und Omnichannel-Einzelhandel dominieren den Vertrieb, während der E-Commerce für Ersatzkäufe zunehmend an Bedeutung gewinnt.
Europa
Europa repräsentiert fast 22% des globalen Marktes, angetrieben durch einen starken regulatorischen Fokus auf Nachhaltigkeit und Energieeffizienz. Verbraucher bevorzugen kompakte, eingebaute und hocheffiziente Kühlschränke, die sich an kleinere Wohnräume und moderne Küchendesigns anpassen. Westeuropäische Länder wie Deutschland, Frankreich, das Vereinigte Königreich und Italien führen die Nachfrage an, die weitgehend durch Ersatzzyklen und nicht durch Erstkäufe unterstützt wird. EU-Energiekennzeichnungsrichtlinien fördern kontinuierliche Innovationen in Geräten mit niedrigem Verbrauch und recycelbaren Materialien. Fachhändler bleiben einflussreich, während der Online-Verkauf stetig wächst, insbesondere für mittel- und hochpreisige Kühlschrankmodelle.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für Haushaltskühlschränke und -gefriergeräte mit einem geschätzten Anteil von 38%, angetrieben durch rasche Urbanisierung, Bevölkerungswachstum und steigende verfügbare Einkommen. China und Indien dienen als die primären Wachstumsmotoren, unterstützt durch zunehmende Elektrifizierung und wachsende Mittelschicht-Haushalte. Die Nachfrage ist am stärksten nach Doppeltür- und oben montierten Kühlschränken, die Erschwinglichkeit, Kapazität und Energieeffizienz ausbalancieren. Regierungsinitiativen im Wohnungsbau und der Wohnungsbau stimulieren zudem Erstkäufe. Darüber hinaus verbessert die rasche Expansion des organisierten Einzelhandels und der E-Commerce-Plattformen die Produktzugänglichkeit in städtischen und halb-städtischen Märkten erheblich.
Lateinamerika
Lateinamerika hält etwa 9% des globalen Marktes für Haushaltskühlschränke und -gefriergeräte, unterstützt durch verbesserte wirtschaftliche Stabilität und allmähliche städtische Expansion. Brasilien und Mexiko dominieren die regionale Nachfrage, angetrieben durch Ersatzkäufe und die zunehmende Akzeptanz von frostfreien und energieeffizienten Modellen. Preissensibilität bleibt ein entscheidender Faktor und begünstigt Einzeltür- und erschwingliche Doppeltürkühlschränke im Massenmarktsegment. Hersteller betonen kostengünstige Designs und lokale Produktion, um wettbewerbsfähig zu bleiben. Die Expansion moderner Einzelhandelsformate und Verbraucherfinanzierungsoptionen verbessert weiterhin die Durchdringung von Haushaltsgeräten in städtischen und halb-städtischen Regionen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika macht etwa 7% des globalen Marktes aus und zeigt ein stetiges langfristiges Wachstumspotenzial. Die GCC-Länder führen die regionale Nachfrage aufgrund höherer Kaufkraft, städtischer Entwicklung und der Präferenz für Kühlschränke mit großer Kapazität, die für erweiterte Haushalte geeignet sind, an. In Afrika wird das Wachstum durch steigende Elektrifizierungsraten und die zunehmende Akzeptanz von Einstiegsmodellen angetrieben. Extreme klimatische Bedingungen erhöhen den Bedarf an zuverlässiger Kühlleistung. Obwohl Erschwinglichkeitsbeschränkungen bestehen bleiben, unterstützen die Verbesserung der Einzelhandelsinfrastruktur und die wirtschaftliche Entwicklung die allmähliche Marktexpansion.
Marktsegmentierungen:
Nach Türtyp:
- Doppeltür
- Französische Tür
- oben montiert
- nebeneinander
- Einzeltür
Nach Struktur:
- Einbau
- freistehend
Nach Vertriebskanal:
- Supermärkte oder Hypermärkte
- Fachgeschäfte
- E-Commerce
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Haushaltskühlschränke und -gefriergeräte ist geprägt durch die Präsenz global etablierter Gerätehersteller, die durch Skalierung, technologische Innovation und umfangreiche Vertriebsnetze konkurrieren. Führende Akteure wie Samsung Electronics, LG Electronics, Whirlpool Corporation, Haier Group, Electrolux AB, BSH Hausgeräte, Panasonic Corporation, Siemens AG, Miele & Cie. KG und General Electric konzentrieren sich darauf, energieeffiziente und intelligente Kühlschrankportfolios auszubauen, um ihre Marktposition zu stärken. Die Produktdifferenzierung konzentriert sich auf Inverter-Kompressoren, intelligente Konnektivität, Mehrtürkonfigurationen und hochwertiges Design. Unternehmen investieren aktiv in Forschung und Entwicklung, um sich an die sich entwickelnden Energieregulierungen und Umweltstandards anzupassen und gleichzeitig die Kühlleistung und Haltbarkeit zu verbessern. Strategische Partnerschaften mit Einzelhändlern, der Ausbau lokalisierter Fertigung und aggressive Werbestrategien steigern die Wettbewerbsfähigkeit weiter. Darüber hinaus nutzen Unternehmen Omnichannel-Vertriebsmodelle und After-Sales-Service-Fähigkeiten, um Kunden zu binden und langfristige Markenloyalität in sowohl reifen als auch aufstrebenden Märkten zu erhalten.
Analyse der Hauptakteure
- Samsung
- Whirlpool Corporation
- LG Electronics
- AB Electrolux
- Robert Bosch GmbH
- Liebherr Gruppe
- Godrej Industries Ltd.
- Philips Electronics
- Dacor, Inc.
- Dover Corporation
Jüngste Entwicklungen
- Im Juli 2025 förderte Godrej & Boyce neue, hochwertige KI-gesteuerte Gerätetechnologien. Das Unternehmen präsentierte KI-gesteuerte Kühlschränke mit adaptiven Energie- und Kühlprofilen, die auf lokale Verbraucherpräferenzen zugeschnitten sind, und verstärkte so die Produktintelligenz und Effizienz in seinem Haushaltsportfolio.
- Im Mai 2025 brachte Godrej & Boyce seine KI-gesteuerten Eon Velvet Side-by-Side-Kühlschränke mit einem Fassungsvermögen von 600 Litern auf den Markt, die Kühlung und Energieverbrauch automatisch basierend auf interner Last und Türöffnungsgewohnheiten anpassen und über Eco-, Holiday- und Super Freeze-Modi für optimierte Leistung verfügen.
- Im Dezember 2024 kündigte Samsung Electronics die Erweiterung seines Kühlschrankangebots mit der AI Hybrid Cooling-Technologie an, die auf der CES 2025 vorgestellt wurde. Dieses System nutzt künstliche Intelligenz, um die Kühlleistung durch Analyse von Nutzungsmustern und Umgebungsbedingungen zu optimieren, die Temperaturstabilität zu verbessern und Energieverschwendung durch dynamisches Luftstrommanagement zu reduzieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Türtyp, Struktur, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer, gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird stetig weiter steigen, unterstützt durch fortschreitende Urbanisierung, Haushaltsbildung und den Austausch alternder Geräte in sowohl entwickelten als auch aufstrebenden Märkten.
- Energieeffiziente und inverterbasierte Kühlschränke werden eine breitere Akzeptanz finden, da Verbraucher einen geringeren Stromverbrauch und die Einhaltung strengerer Effizienzvorschriften anstreben.
- Intelligente und vernetzte Kühlschränke werden eine erhöhte Durchdringung erfahren, angetrieben durch wachsende Smart-Home-Ökosysteme und die Verbraucherpräferenz für Komfort- und Fernüberwachungsfunktionen.
- Premium- und Mehrtürkonfigurationen, einschließlich French-Door- und Side-by-Side-Modelle, werden sich schneller als Einstiegssegmente ausbreiten, insbesondere in städtischen Haushalten.
- Freistehende Kühlschränke werden aufgrund von Flexibilität und Erschwinglichkeit dominant bleiben, während Einbaumodelle in Premium-Wohnprojekten und modularen Küchenprojekten wachsen werden.
- E-Commerce und Omnichannel-Handel werden eine zunehmend wichtige Rolle im Verkauf spielen, unterstützt durch verbesserte Logistik, Installationsdienste und Finanzierungsmöglichkeiten.
- Hersteller werden sich auf Produktdifferenzierung durch Design, Kapazitätsoptimierung und fortschrittliche Kühltechnologien konzentrieren, um die Markenpositionierung zu stärken.
- Der Einsatz umweltfreundlicher Kältemittel und nachhaltiger Materialien wird sich beschleunigen, als Reaktion auf regulatorische und Verbraucheranforderungen an Nachhaltigkeit.
- Der Preisdruck wird in Massenmarktsegmenten intensiv bleiben, was zu einem stärkeren Fokus auf Kostenoptimierung und lokalisierte Fertigung führt.
- Aufstrebende Märkte werden weiterhin als wichtige Wachstumsmotoren fungieren, unterstützt durch steigende Elektrifizierung, expandierende Einzelhandelsinfrastruktur und verbesserte Kaufkraft der Verbraucher.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Haushaltskühlschränke und -gefriergeräte, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Haushaltskühlschrank und das Gefriergerät zwischen 2024 und 2032 wachsen?
Wie tragen technologische Fortschritte zur positiven Entwicklung des Marktes während des Prognosezeitraums bei?
Welche Regionen werden voraussichtlich die Haupttreiber des Marktwachstums sein, und welche Faktoren tragen zu ihrer Bedeutung bei?
Welche Rolle spielt Nachhaltigkeit bei der Gestaltung der Verbraucherpräferenzen und der Beeinflussung des Marktes für Haushaltskühlschränke und -gefriergeräte?
Wer sind die führenden Unternehmen im Markt für Haushaltskühlschränke und -gefriergeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Haushaltskühlschränke und -gefriergeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Haushaltskühlschränke und -gefriergeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 97,798 million → 2032: USD 132,817.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Haushaltskühlschränke und -gefriergeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Haushaltskühlschränke und -gefriergeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Haushaltskühlschränke und -gefriergeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Haushaltskühlschränke und -gefriergeräte Market Drivers
- 3.3 Markt für Haushaltskühlschränke und -gefriergeräte Market Restraints & Challenges
- 3.4 Markt für Haushaltskühlschränke und -gefriergeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Haushaltskühlschränke und -gefriergeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Haushaltskühlschränke und -gefriergeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Haushaltskühlschränke und -gefriergeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Haushaltskühlschränke und -gefriergeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Haushaltskühlschränke und -gefriergeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Haushaltskühlschränke und -gefriergeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Haushaltskühlschränke und -gefriergeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Haushaltskühlschränke und -gefriergeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Haushaltskühlschränke und -gefriergeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Haushaltskühlschränke und -gefriergeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Haushaltskühlschränke und -gefriergeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Haushaltskühlschränke und -gefriergeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Haushaltskühlschränke und -gefriergeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Haushaltskühlschränke und -gefriergeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Haushaltskühlschränke und -gefriergeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Haushaltskühlschränke und -gefriergeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Haushaltskühlschränke und -gefriergeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Haushaltskühlschränke und -gefriergeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Haushaltskühlschränke und -gefriergeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
