
Marktübersicht:
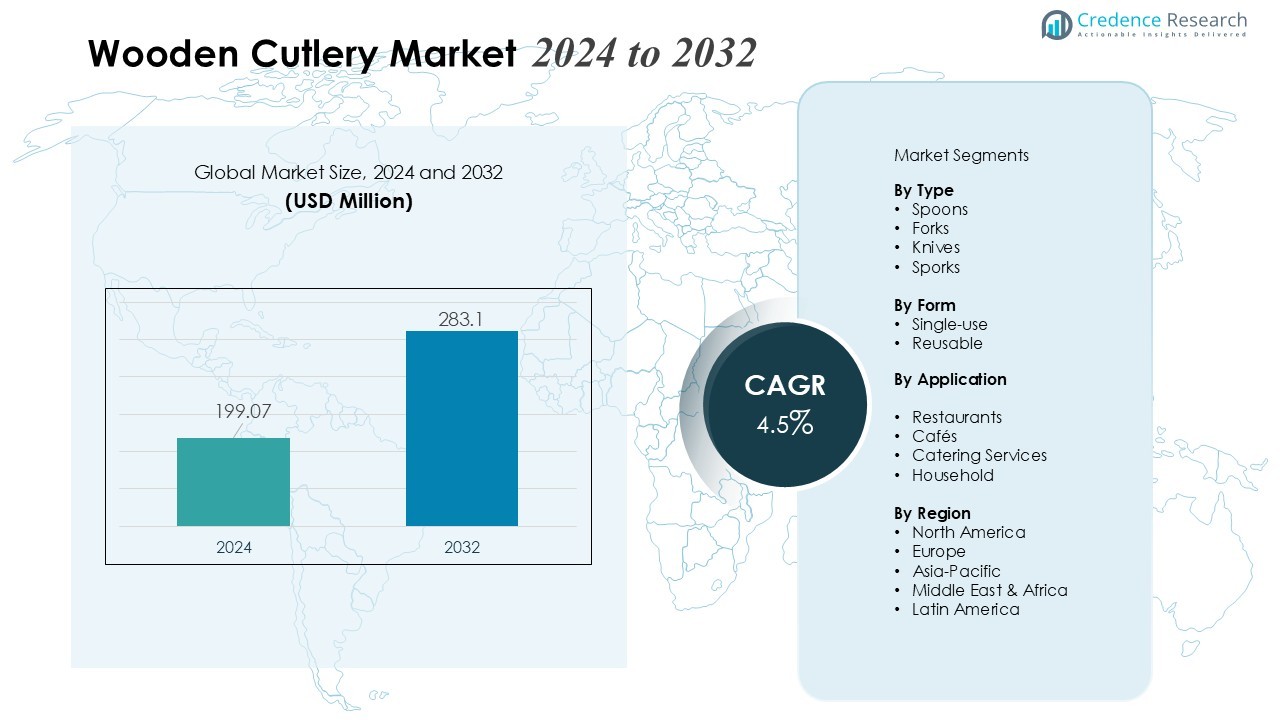
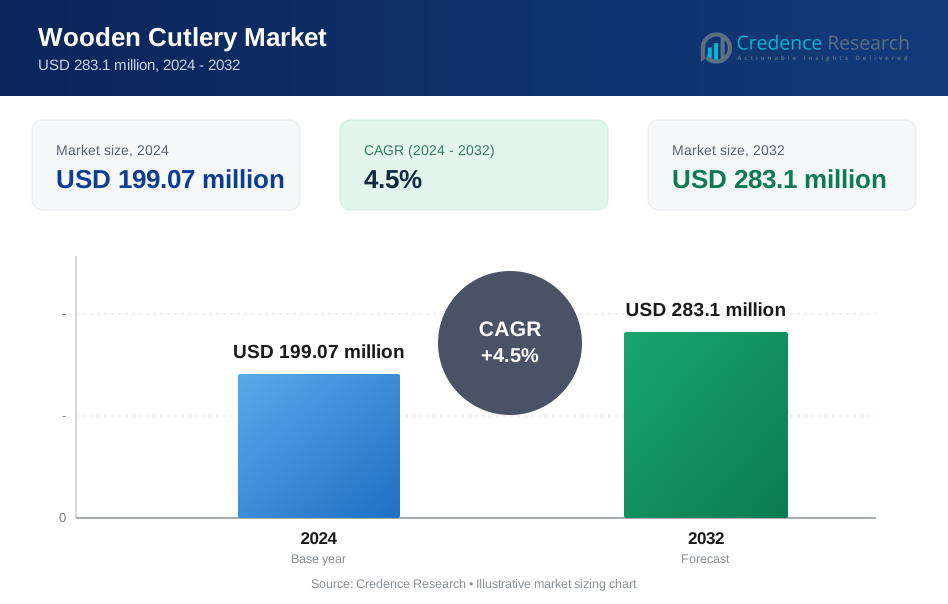
Der Markt für Holzgeschirr wurde im Jahr 2024 mit 199,07 Millionen USD bewertet und wird voraussichtlich bis 2032 283,1 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Holzgeschirr 2024 | 199,07 Millionen USD |
| Markt für Holzgeschirr, CAGR | 4,5% |
| Marktgröße für Holzgeschirr 2032 | 283,1 Millionen USD |
Das Marktwachstum wird durch das steigende Umweltbewusstsein und den zunehmenden regulatorischen Druck gegen Einwegkunststoffe vorangetrieben. Viele Gastronomiebetriebe, darunter Schnellrestaurants, Cafés und Catering-Dienste, wechseln zu biologisch abbaubarem und kompostierbarem Besteck. Verbesserte Herstellungsprozesse erhöhen auch die Haltbarkeit und das Finish von Holzgeschirr, was es zu einer praktikablen Alternative zu Kunststoff macht und den Verbraucherwunsch nach nachhaltigen Lebensstilentscheidungen erfüllt.
Regional verzeichnet der Markt eine robuste Akzeptanz in mehreren geografischen Gebieten. Nordamerika und Europa bleiben bedeutende Akteure aufgrund strengerer Vorschriften zur Kunststoffnutzung und eines hohen ökologischen Bewusstseins der Verbraucher. In der Region Asien-Pazifik, einschließlich schnell urbanisierender und bevölkerungsreicher Länder, wird aufgrund der expandierenden Gastronomieinfrastruktur und des steigenden Verbraucherbewusstseins für nachhaltiges Leben eine beschleunigte Aufnahme beobachtet.
Markteinblicke:
- Der Markt für Holz-Besteck wurde im Jahr 2024 auf 199,07 Millionen USD geschätzt und soll bis 2032 283,1 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum. Das Wachstum wird durch Umweltbewusstsein und regulatorischen Druck gegen Einwegkunststoffe angetrieben.
- Ein verstärkter Fokus von Verbrauchern und Unternehmen auf Nachhaltigkeit fördert den Wechsel von Plastik zu biologisch abbaubarem Holz-Besteck, was den ökologischen Fußabdruck verringert und Initiativen zur Abfallreduzierung unterstützt.
- Restaurants, Cafés, Schnellimbisse und Catering-Dienste bilden die primäre Nachfragebasis, wobei Betreiber Holzutensilien übernehmen, um umweltbewusste Essensanforderungen und Nachhaltigkeitsziele zu erfüllen.
- Verbraucher bevorzugen zunehmend natürliche, chemiefreie und erneuerbare Materialien, was die Attraktivität von Holz-Besteck gegenüber Plastik- und Metallalternativen verstärkt und mit umweltbewussten Lebensstilen übereinstimmt.
- Innovationen in der Herstellung verbessern die Haltbarkeit, die Oberflächenqualität und das Design von Holz-Besteck, was frühere Zuverlässigkeitsbedenken anspricht und die Kundenzufriedenheit sowie die Wiederverwendung erhöht.
- Hohe Produktionskosten und die Abhängigkeit von nachhaltigem Holz bleiben zentrale Herausforderungen, da die Verfügbarkeit von Rohstoffen, Preisschwankungen und Entwaldungsvorschriften die konstante Versorgung und Qualität beeinflussen.
- Nordamerika führt mit 34 % der weltweiten Nachfrage, Europa trägt 21 % bei, und Asien-Pazifik zusammen mit aufstrebenden Regionen halten 45 %, wobei Asien-Pazifik das schnellste Wachstum zeigt, bedingt durch Urbanisierung, Expansion des Gastronomiesektors und steigendes Verbraucherbewusstsein.
 Markttreiber:
Wachsendes Umweltbewusstsein und Reduzierung von Plastikabfällen
Der Markt für Holz-Besteck profitiert erheblich von einem gesteigerten Umweltbewusstsein und der zunehmenden öffentlichen Besorgnis über Plastikverschmutzung. Verbraucher und Unternehmen lehnen zunehmend Einwegplastik-Besteck zugunsten von holzbasierten Alternativen ab, die biologisch abbaubar sind und einen geringeren ökologischen Fußabdruck bieten. Dieser Wechsel zu umweltfreundlichen Essensprodukten treibt die Nachfrage stetig nach oben, insbesondere bei denen, die Wert auf Nachhaltigkeit und Abfallreduzierung legen.
- Zum Beispiel entwickelte die Green Science Alliance im Jahr 2019 ein natürliches Biomaterial aus Papierabfällen, Holz, Pflanzen und Restbäumen, das unter Kompostierungsbedingungen innerhalb von 180 Tagen vollständig biologisch abbaubar ist.
Nachfrage aus den Bereichen Gastronomie und Hotellerie
Restaurants, Cafés, Schnellimbisse, Catering-Dienste und andere Gastronomiebetriebe stellen eine bedeutende Nachfragebasis für Holz-Besteck dar. Viele Betreiber übernehmen holzbasierte Utensilien, um ihre Nachhaltigkeitsverpflichtungen zu erfüllen und die Erwartungen der Verbraucher an umweltfreundliches Essen zu befriedigen. Die steigende Verbraucherpräferenz für nachhaltige Verpackungen und Esserlebnisse ermutigt Gastronomiebetriebe, Plastikbesteck durch Holzalternativen zu ersetzen.
- Zum Beispiel ersetzte McDonald's Ende 2022 und Anfang 2023 in allen seinen Restaurants in Großbritannien und Irland Plastikbesteck durch papierbasierte Varianten. Dieser strategische Übergang, der Teil ihrer Nachhaltigkeitsziele 'Plan for Change' war, soll allein in dieser Region jährlich etwa 858 Tonnen Plastik aus ihrem System eliminieren.
Präferenz für natürliche Materialien und Lebensstil-Ausrichtung
Verbraucher bevorzugen zunehmend Produkte aus natürlichen, chemiefreien und erneuerbaren Materialien. Holz, Bambus oder ähnliche nachhaltige Ressourcen bieten ein organisches und „authentisches“ Esserlebnis, das bei Menschen Anklang findet, die einen natürlichen oder umweltbewussten Lebensstil pflegen. Diese Präferenz stärkt die Attraktivität von Holzbesteck gegenüber herkömmlichen Plastik- oder Metallalternativen.
Innovation in Herstellung, Qualität und Lieferkettenreichweite
Hersteller verbessern weiterhin das Design, die Haltbarkeit und die Verarbeitungsqualität von Holzutensilien, um frühere Bedenken hinsichtlich Zuverlässigkeit und Benutzererfahrung auszuräumen. Fortschritte in Produktions- und Veredelungsprozessen machen Holzbesteck langlebiger und ansprechender. Gleichzeitig ermöglicht die Erweiterung der Vertriebskanäle — einschließlich Online-Handel und Direktvertrieb an Verbraucher — eine breitere Marktdurchdringung über institutionelle Käufer hinaus. Diese Kombination aus besserer Produktqualität und leichterer Zugänglichkeit unterstützt die Marktexpansion.
Markttrends:
Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Gastronomielösungen
Der Markt für Holzbesteck verzeichnet ein starkes Wachstum, das durch die zunehmende Verbraucherpräferenz für nachhaltige und biologisch abbaubare Alternativen zu Plastikbesteck getrieben wird. Regulierungsinitiativen, die Verbote von Einwegplastik in Nordamerika, Europa und dem asiatisch-pazifischen Raum fördern, haben die Einführung von Holzbesteck in Restaurants, Catering-Services und Haushaltsanwendungen beschleunigt. Es profitiert vom wachsenden Bewusstsein für Umweltverschmutzung und der Nachfrage nach Produkten, die den CO2-Fußabdruck reduzieren. Hersteller konzentrieren sich darauf, qualitativ hochwertiges Holzbesteck anzubieten, das Haltbarkeit mit ästhetischem Reiz verbindet. Steigende Investitionen in Forschung und Entwicklung zielen darauf ab, die Produktstärke, Wasserbeständigkeit und Kosteneffizienz zu verbessern. Partnerschaften mit Gastronomiedienstleistern und E-Commerce-Plattformen erweitern die Vertriebskanäle und erhöhen die Marktreichweite. Verbrauchertrends zeigen einen Wandel hin zu umweltbewussten Esserlebnissen, was die langfristige Nachfrage nach Holzbesteck verstärkt.
- Zum Beispiel erreicht die BioWare-Linie von Huhtamaki 100 % Kompostierbarkeit nach EN 13432-Standards mit über 90 Tagen Abbau in Industrieanlagen.
Technologische Fortschritte und strategische Marktexpansion
Technologische Verbesserungen in den Herstellungsprozessen haben die Produktionskosten gesenkt, während sie gleichzeitig hochwertiges, hygienisches und einheitliches Holzbesteck gewährleisten. Automatisierung und präzise Schneidtechniken haben die Effizienz verbessert, sodass Hersteller die steigende weltweite Nachfrage ohne Qualitätseinbußen erfüllen können. Es profitiert auch von innovativen Designs, die auf gehobene Gastronomie, zwangloses Catering und Takeaway-Services zugeschnitten sind und seine Akzeptanz in verschiedenen Segmenten erhöhen. Strategische Kooperationen, Fusionen und Übernahmen unter Schlüsselakteuren unterstützen die Marktexpansion in aufstrebenden Volkswirtschaften mit wachsenden Gastronomiesektoren. Marktteilnehmer investieren zunehmend in die nachhaltige Beschaffung von Rohstoffen, um die Umweltverträglichkeit und Markenvertrauenswürdigkeit zu gewährleisten. Das steigende Bewusstsein für Gesundheits- und Hygienestandards treibt zudem die Präferenz für Holzbesteck gegenüber Plastikalternativen voran. Insgesamt stärken diese Faktoren die Wachstumsdynamik des Marktes und positionieren ihn als entscheidende Lösung im nachhaltigen Gastronomiesektor.
- Zum Beispiel verwenden die automatisierten Besteckproduktionslinien von SSHL Machinery Komponenten wie Servoförderer und Hydraulikpressen, um die Herstellungseffizienz zu optimieren, wodurch die Anzahl der pro Schicht benötigten Bediener erheblich reduziert und somit die gesamten Arbeitskosten gesenkt werden.
Analyse der Marktchancen:
Hohe Produktionskosten und Abhängigkeit von Rohstoffen
Der Markt für Holzgeschirr steht vor Herausforderungen aufgrund der höheren Produktionskosten im Vergleich zu herkömmlichen Plastikalternativen. Er ist stark auf nachhaltiges Holz angewiesen, das von saisonaler Verfügbarkeit, Abholzungsbestimmungen und schwankenden Rohstoffpreisen beeinflusst werden kann. Die Aufrechterhaltung einer gleichbleibenden Qualität bei der Beschaffung umweltfreundlichen Holzes erhöht den Druck auf die Hersteller, Lieferketten zu optimieren. Kleinere Produzenten könnten Schwierigkeiten haben, mit etablierten Marken zu konkurrieren, die von Skaleneffekten profitieren. Die begrenzte Verfügbarkeit von zertifiziertem nachhaltigem Holz in bestimmten Regionen schränkt die Expansion weiter ein. Marktteilnehmer müssen in effiziente Fertigungstechniken und Materialmanagement investieren, um wettbewerbsfähig zu bleiben.
Produktbeständigkeit und Akzeptanzbeschränkungen im Markt
Holzgeschirr stößt oft auf Skepsis hinsichtlich Haltbarkeit und Leistung, insbesondere bei heißen oder schweren Mahlzeiten. Es kann sich unter bestimmten Bedingungen verziehen oder brechen, was die Benutzererfahrung und Wiederholungskäufe beeinträchtigt. Die Vorliebe der Verbraucher für wiederverwendbare oder robustere Alternativen, wie Metall oder Bambus, begrenzt die weitverbreitete Akzeptanz in einigen Segmenten. Es gibt auch logistische Herausforderungen bei Verpackung und Transport, um Schäden zu vermeiden. Die Aufklärung der Endverbraucher über Produktvorteile und die Verbesserung des Produktdesigns sind entscheidend, um diese Hürden zu überwinden. Das Marktwachstum hängt davon ab, diese Haltbarkeitsprobleme anzugehen und gleichzeitig umweltfreundliche Eigenschaften zu bewahren.
Marktchancen:
Expansion in umweltbewussten Gastronomie- und Einzelhandelssektoren
Der Markt für Holzgeschirr bietet bedeutende Chancen, die durch die steigende Akzeptanz nachhaltiger Praktiken in der Gastronomie- und Einzelhandelsbranche getrieben werden. Er profitiert von der steigenden Nachfrage unter Restaurants, Cafés und Catering-Services, die umweltfreundliche Alternativen zu Einwegplastik suchen. Das steigende Umweltbewusstsein der Verbraucher ermutigt Einzelhändler, biologisch abbaubare Utensilien zu führen und die Marktreichweite zu erweitern. Kooperationen mit E-Commerce-Plattformen ermöglichen eine breitere Verteilung und direkten Zugang zu umweltbewussten Käufern. Innovationen im Produktdesign, einschließlich hochwertigem und anpassbarem Besteck, erhöhen die Attraktivität für gehobene Gastronomie und Firmenveranstaltungen. Staatliche Anreize zur Förderung nachhaltiger Materialien stimulieren die Akzeptanz in verschiedenen Sektoren weiter.
Technologische Innovationen und aufstrebende regionale Märkte
Technologische Fortschritte in der automatisierten Fertigung und Holzbehandlung bieten Möglichkeiten zur Herstellung von stärkerem, kostengünstigem und wasserfestem Besteck. Es kann auf die unterschiedlichen Bedürfnisse der Verbraucher eingehen, einschließlich haltbarer Optionen für heiße Mahlzeiten und Großcatering. Aufstrebende Volkswirtschaften in Asien-Pazifik und Lateinamerika mit wachsenden Gastronomiesektoren und Umweltvorschriften bieten ungenutztes Wachstumspotenzial. Investitionen in nachhaltige Beschaffung und Zertifizierung stärken die Markenvertrauenswürdigkeit und das Vertrauen der Verbraucher. Der Ausbau von Bildungskampagnen über Umweltvorteile unterstützt eine breitere Marktdurchdringung. Diese Faktoren positionieren Holzgeschirr als eine tragfähige und skalierbare Lösung in globalen nachhaltigen Gastronomiemärkten.
Marktsegmentierungsanalyse:
Nach Typ
Der Markt für Holzgeschirr ist hauptsächlich in Löffel, Gabeln, Messer und Sporks unterteilt. Löffel und Gabeln halten den größten Anteil aufgrund ihrer häufigen Verwendung in Schnellrestaurants, Catering und Haushaltsessen. Messer gewinnen an Bedeutung in gehobenen und Takeaway-Gastronomiesegmenten, wo Schneidfähigkeit und Haltbarkeit entscheidend sind. Sporks bedienen Nischensegmente, die mehrere Funktionen kombinieren und für bequemlichkeitsorientierte Verbraucher attraktiv sind. Es profitiert von einer konstanten Nachfrage sowohl bei Einzel- als auch bei Großkäufen in Gastronomiekanälen. Produktinnovationen in Ergonomie und Finish verbessern die Benutzerfreundlichkeit und unterstützen eine breitere Akzeptanz.
- Zum Beispiel sind Unternehmen wie Eco-Products, angetrieben durch die Nachfrage in Schnellrestaurants und Catering-Sektoren, prominente Lieferanten auf dem schnell wachsenden Markt für Holz- und kompostierbares Besteck.
Nach Form
Der Markt teilt sich in Einweg- und wiederverwendbares Holzbesteck. Einweg-Holzbesteck dominiert aufgrund von regulatorischen Beschränkungen für Kunststoffe und ihrer weit verbreiteten Anwendung in Catering, Fast-Food und Event-Dienstleistungen. Wiederverwendbare Formen entstehen in gehobenen Restaurants, umweltbewussten Haushalten und Unternehmensumgebungen, in denen Nachhaltigkeit und langfristige Nutzung Priorität haben. Es gewinnt durch Verbesserungen in Haltbarkeit, Wasserbeständigkeit und Verarbeitungsqualität an Akzeptanz. Erweiterte Einzelhandels- und E-Commerce-Vertriebskanäle fördern die Akzeptanz beider Formen, indem sie den Verbrauchern Flexibilität in der Nutzung und beim Kauf bieten.
- Zum Beispiel umfasst das nachhaltige Produktangebot von Huhtamaki eine 'Future Friendly'-Reihe von einfachem, kompostierbarem Holzbesteck aus verantwortungsvoll beschafftem Holz, das eine funktionale und umweltfreundliche Alternative zu Einwegkunststoffen bietet.
Nach Anwendung
Anwendungen umfassen Restaurants, Cafés, Catering-Dienste und Haushaltskonsum. Gastronomiebetriebe stellen das größte Segment dar, bedingt durch regulatorischen Druck und Verbrauchernachfrage nach nachhaltigen Esslösungen. Der Haushaltsgebrauch wächst stetig, angetrieben durch das Bewusstsein für Umweltauswirkungen und Lifestyle-Präferenzen für natürliche Materialien. Es unterstützt die Marktexpansion durch kontinuierliche Produktinnovationen, Premium-Designs und gezielte Distribution. Das wachsende Interesse an umweltfreundlichen Veranstaltungen, Takeaway-Mahlzeiten und institutionellem Catering stärkt die Nachfrage in allen Anwendungssegmenten.
Segmentierungen:
Nach Typ- Löffel
- Gabeln
- Messer
- Sporks
- Einweg
- Wiederverwendbar
- Restaurants
- Cafés
- Catering-Dienste
- Haushalt
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika – Klare Führung mit 34 % Anteil
Nordamerika hält 34 % der globalen Nachfrage nach Holzbesteck. Die strikte Durchsetzung von Plastikverwendungsbeschränkungen und etablierte Gastronomie- und Gastgewerbesektoren unterstützen die starke Einführung von Holzbesteck in Restaurants, Catering und Einzelhandel. Hohe Verbraucherausgabenkapazität und Nachhaltigkeitsbewusstsein treiben die konstante Nutzung in institutionellen und privaten Segmenten an. Gut entwickelte Lieferketten und Vertriebsnetze gewährleisten eine zuverlässige Produktverfügbarkeit. Diese Grundlage hilft, die Führungsposition der Region auf dem globalen Markt zu erhalten.
Europa – Bedeutender Beitrag mit 21 % Anteil
Europa macht 21 % des globalen Marktes für Holzbesteck aus. Umweltvorschriften, die Einwegkunststoffe einschränken, zusammen mit einer weit verbreiteten Verbraucherpräferenz für kompostierbare Produkte, treiben die Nachfrage nach holzbasiertem Besteck in Restaurants, Cafés, öffentlichen Einrichtungen und im Einzelhandel an. Die Nachfrage bleibt in wichtigen Märkten wie Deutschland, Frankreich und dem Vereinigten Königreich stabil. Zertifizierte Beschaffung und nachhaltige Holzlieferketten stärken das Vertrauen bei Käufern und Regulierungsbehörden. Diese Stabilität untermauert Europas feste Position auf dem globalen Markt.
Asien-Pazifik & Andere Regionen – Kombinierter Anteil 45 %, Asien-Pazifik führt das Wachstum an
Asien-Pazifik, zusammen mit anderen aufstrebenden Regionen wie Lateinamerika, Naher Osten und Afrika, bildet den verbleibenden 45 %-Anteil am globalen Markt. Asien-Pazifik zeigt die schnellste Wachstumsdynamik, angetrieben durch steigende Urbanisierung, expandierende Gastronomiebranche, wachsendes Umweltbewusstsein und zunehmende Nachfrage nach nachhaltigen Einwegprodukten in Ländern wie Indien, China und Japan. Lokale Fertigungskapazitäten und der Zugang zu Rohstoffquellen helfen, Kosten zu senken und eine breite Einführung zu unterstützen. Die Nachfrage aus den Bereichen institutionelle Verpflegung, Lebensmittellieferung und Einzelhandel in aufstrebenden Volkswirtschaften positioniert diese Region als wichtigen Wachstumsmotor für den Markt.
Analyse der Hauptakteure:
- Bio Futura
- Biopac
- Caoxian Luyi Wooden
- Chefast Küchenzubehör
- Ecoriti
- Greenwood (Dalian) Industrial
- Huhtamaki Group Oyj
- Leafware
- Mede Cutlery Company
- Natural Tableware
- Packnwood (First Pack)
- Pappco Greenware
- Vegware
- VerTerra Dinnerware
Wettbewerbsanalyse:
Der Markt für Holzbesteck ist hochgradig wettbewerbsintensiv, mit zahlreichen globalen und regionalen Akteuren, die bestrebt sind, ihre Präsenz durch Produktinnovationen, nachhaltige Beschaffung und strategische Partnerschaften auszubauen. Führende Hersteller konzentrieren sich darauf, Haltbarkeit, Verarbeitung und Designqualität zu verbessern, um ihre Angebote zu differenzieren und die wachsende Verbrauchernachfrage nach umweltfreundlichen Alternativen zu erfüllen. Er profitiert von Kooperationen mit Gastronomieketten, Einzelhandelsvertrieben und E-Commerce-Plattformen, um die Marktdurchdringung zu verbessern. Unternehmen investieren zunehmend in automatisierte Produktionstechnologien und zertifizierte nachhaltige Rohstoffe, um Kosten zu optimieren und eine konsistente Versorgung sicherzustellen. Preisstrategien, Markenreputation und die Einhaltung von Umweltvorschriften spielen eine entscheidende Rolle bei der Aufrechterhaltung der Wettbewerbsfähigkeit. Aufstrebende Akteure nutzen regionale Fertigungsvorteile und Nischenproduktdesigns, um die lokale Nachfrage zu erfassen, insbesondere in wachstumsstarken Regionen wie Asien-Pazifik. Der kontinuierliche Fokus auf Nachhaltigkeit, Produktqualität und Vertriebseffizienz treibt die Marktpositionierung und langfristige Wachstumschancen voran.
Neueste Entwicklungen:
- Im September 2025 veranstaltete BioFuture die BioFuture™ 2025 Konferenz in New York City vom 13. bis 15. Oktober, mit Schwerpunkt auf Innovation, Politik und Investitionen im Biopharma-Sektor, gefolgt von einer virtuellen Partnerschaftskomponente vom 21. bis 23. Oktober.
- Im Februar 2024 kündigte Vegware die Erweiterung seines Sortiments an kompostierbaren Catering-Einwegartikeln an, einschließlich neuer Bagasse-Produkte, um der steigenden Nachfrage auf dem britischen Markt gerecht zu werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Form, Anwendung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Holzbesteck wird aufgrund der steigenden Verbraucherpräferenz für nachhaltige und biologisch abbaubare Produkte weiter wachsen.
- Zunehmende regulatorische Beschränkungen für Einwegplastik weltweit werden die Akzeptanz in den Bereichen Gastronomie und Einzelhandel erhöhen.
- Hersteller werden sich darauf konzentrieren, die Haltbarkeit, Wasserbeständigkeit und das Finish der Produkte zu verbessern, um die Benutzererfahrung und Akzeptanz zu steigern.
- Das Wachstum in Schnellrestaurants, Cafés und Catering-Diensten wird die konstante Nachfrage nach Holzbesteck aufrechterhalten.
- E-Commerce-Plattformen und Direktvertriebskanäle werden eine entscheidende Rolle bei der Erhöhung der Zugänglichkeit und Marktreichweite spielen.
- Technologische Fortschritte in der automatisierten Produktion und im effizienten Lieferkettenmanagement werden die Kosten senken und die Skalierbarkeit verbessern.
- Das steigende Umweltbewusstsein in Haushalten wird die Akzeptanz über institutionelle und kommerzielle Segmente hinaus erweitern.
- Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden aufgrund der Urbanisierung und des Ausbaus der Gastronomieinfrastruktur bedeutende Wachstumschancen bieten.
- Hersteller werden zunehmend in zertifizierte nachhaltige Rohstoffe investieren, um die Markenvertrauenswürdigkeit zu stärken und Umweltstandards einzuhalten.
- Innovationen in Premium- und maßgeschneiderten Holzbesteckdesigns werden Nischensegmente anziehen und die langfristige Marktnachhaltigkeit stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Holzbesteck und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Holzbesteck voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Holzbesteck hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Holzbesteck antreiben?
Welche Region hatte 2024 den größten Anteil am Markt für Holzbesteck?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Holzbesteck Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Holzbesteck Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 199.07 million → 2032: USD 283.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Holzbesteck Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Holzbesteck Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Holzbesteck Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Holzbesteck Market Drivers
- 3.3 Markt für Holzbesteck Market Restraints & Challenges
- 3.4 Markt für Holzbesteck Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Holzbesteck Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Holzbesteck Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Holzbesteck category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Holzbesteck Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Holzbesteck Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Holzbesteck market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Holzbesteck Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Holzbesteck Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Holzbesteck Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Holzbesteck (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Holzbesteck Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Holzbesteck Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Holzbesteck Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Holzbesteck Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Holzbesteck Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Holzbesteck Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Holzbesteck Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Holzbesteck Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Holzbesteck Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
