
Marktübersicht:
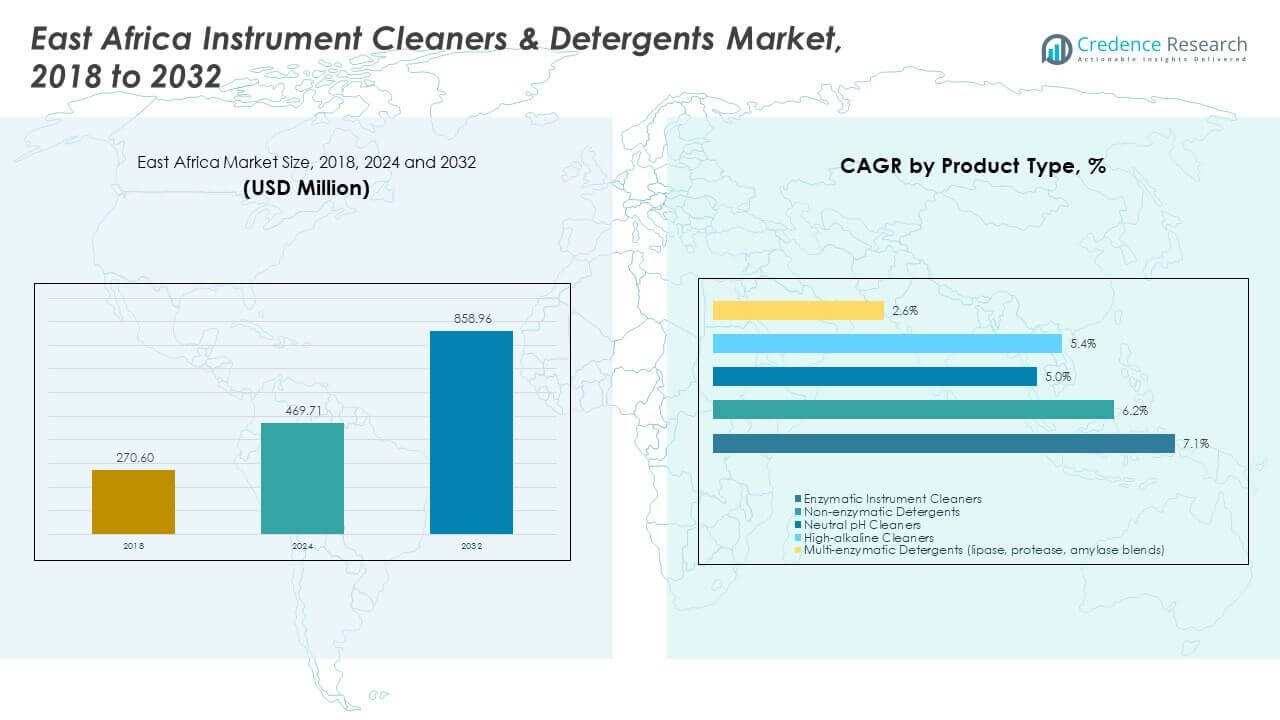
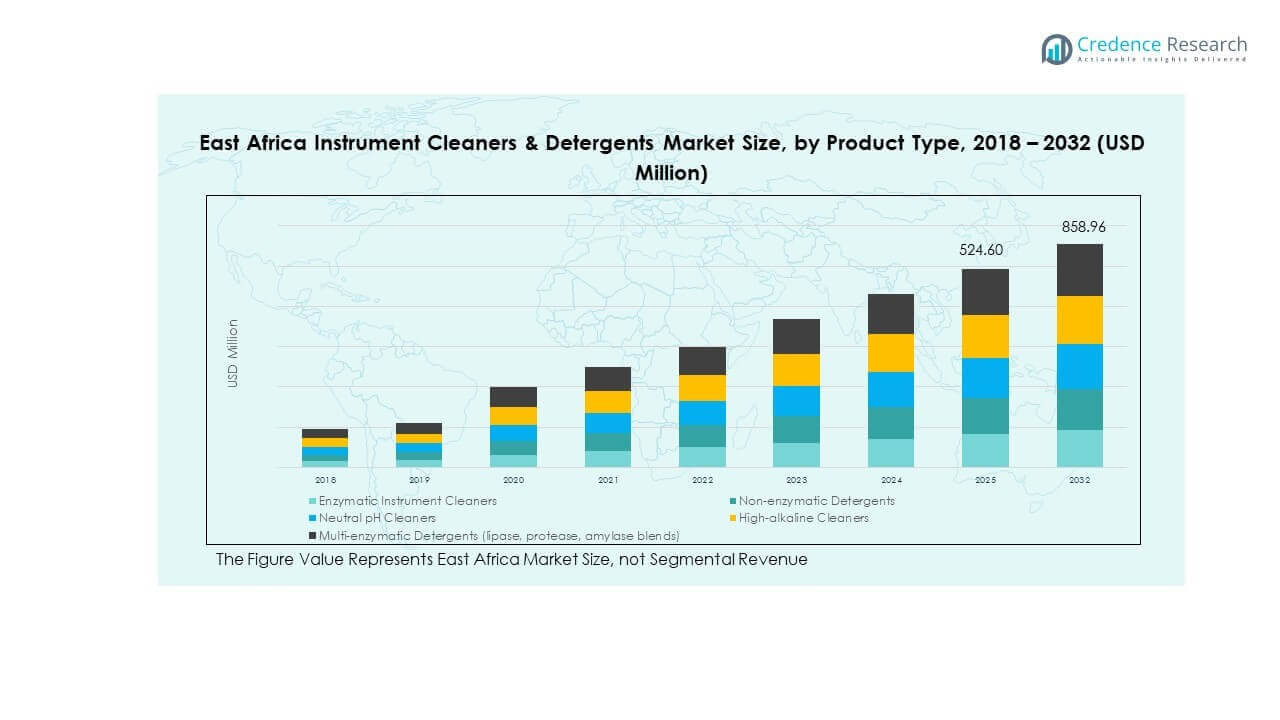
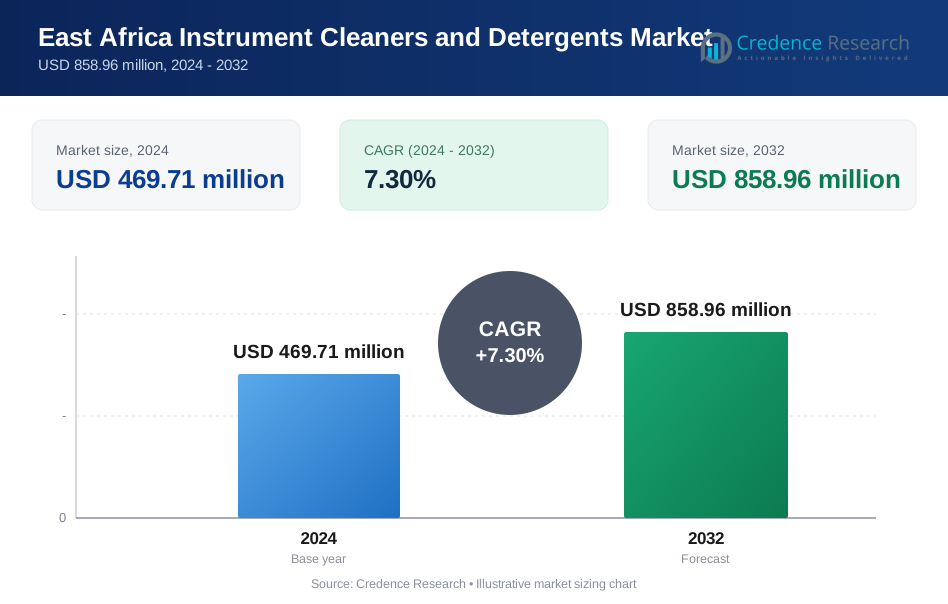
Die Marktgröße für Instrumentenreiniger und -detergenzien in Ostafrika wurde 2018 auf 270,60 Millionen USD geschätzt und soll bis 2024 auf 469,71 Millionen USD und bis 2032 auf 858,96 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,30% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Instrumentenreiniger und -detergenzien in Ostafrika 2024 | 469,71 Millionen USD |
| Markt für Instrumentenreiniger und -detergenzien in Ostafrika, CAGR | 7,30% |
| Marktgröße für Instrumentenreiniger und -detergenzien in Ostafrika 2032 | 858,96 Millionen USD |
Das Marktwachstum wird durch strengere Infektionskontrollpraktiken in Krankenhäusern und Diagnoselaboren vorangetrieben. Gesundheitseinrichtungen setzen zunehmend validierte Reinigungsmittel ein, um das Risiko von Kreuzkontaminationen zu reduzieren. Steigende chirurgische Fallzahlen erhöhen die Nachfrage nach effektiven Lösungen zur Instrumentenaufbereitung. Auch Lebensmittel- und Getränkehersteller benötigen zertifizierte Detergenzien, um Sicherheitsprüfungen zu bestehen. Die Urbanisierung unterstützt den Ausbau der Gesundheitsinfrastruktur in großen Städten. Schulungsprogramme erhöhen das Bewusstsein für ordnungsgemäße Hygienepraktiken bei Instrumenten. Hersteller investieren in rückstandsarme und enzymbasierte Formulierungen. Die behördliche Aufsicht stärkt die routinemäßigen Nutzungsmuster weiter.
Kenia und Äthiopien führen den regionalen Markt aufgrund einer stärkeren Entwicklung der Gesundheitsinfrastruktur an. Diese Länder profitieren von einer höheren Krankenhausdichte und wachsenden Investitionen im privaten Gesundheitswesen. Tansania folgt mit einer stetigen Einführung in öffentlichen Krankenhäusern und Laboren. Ruanda und Uganda entwickeln sich aufgrund von Reformen im Gesundheitssektor zu schnell wachsenden Märkten. Internationale Hilfsprogramme verbessern die Sterilisationsstandards in öffentlichen Einrichtungen. In städtischen Zentren ist die Durchdringung höher als in ländlichen Gebieten. Lokale Vertriebspartner spielen eine Schlüsselrolle beim Marktzugang. Regionale Lieferketten werden weiterhin gestärkt.
Markteinblicke:
- Der Markt für Instrumentenreiniger und -detergenzien in Ostafrika wurde 2018 auf 270,60 Millionen USD geschätzt, erreichte 2024 469,71 Millionen USD und soll bis 2032 858,96 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,30 %, angetrieben durch eine anhaltende institutionelle Nachfrage.
- Kenia und Äthiopien zusammen machen etwa 48 % des Marktanteils für Instrumentenreiniger und -detergenzien in Ostafrika aus, aufgrund einer stärkeren Gesundheitsinfrastruktur, höherer Krankenhausdichte und etablierter Vertriebsnetzwerke.
- Tansania und Uganda halten gemeinsam fast 27 % des Marktanteils für Instrumentenreiniger und -detergenzien in Ostafrika, unterstützt durch öffentliche Gesundheitsreformen, expandierende Diagnostik und verbesserte Beschaffungssysteme.
- Ruanda stellt die am schnellsten wachsende Region dar, mit einem Anteil von fast 10 % am Markt für Instrumentenreiniger und -detergenzien in Ostafrika, angetrieben durch Reformen im Gesundheitssektor, von Gebern finanzierte Programme und eine rasche Expansion der städtischen Gesundheitsversorgung.
- Nach Produkttyp tragen enzymatische und multi-enzymatische Reiniger zusammen etwa 55 % zum Marktanteil für Instrumentenreiniger und -detergenzien in Ostafrika bei, während hochalkalische und nicht-enzymatische Reiniger etwa 45 % ausmachen, was eine ausgewogene Nachfrage über verschiedene Reinigungsintensitäten hinweg widerspiegelt.
Markttreiber:
Wachsender Ausbau der Gesundheitsinfrastruktur in ostafrikanischen Volkswirtschaften
Krankenhäuser und Kliniken expandieren in städtischen und sekundären Städten. Neue Einrichtungen erhöhen die Nachfrage nach zertifizierten Reinigungslösungen. Chirurgische Eingriffe nehmen in öffentlichen und privaten Krankenhäusern zu. Infektionspräventionsprotokolle werden strenger durchgesetzt. Beschaffungsteams bevorzugen standardisierte Reinigungsprodukte. Schulungsprogramme fördern ordnungsgemäße Hygienepraktiken für Instrumente. Lieferanten gewinnen stetige institutionelle Verträge. Der Markt für Instrumentenreiniger und -detergenzien in Ostafrika profitiert von dieser Expansion.
- Zum Beispiel berichtete Ecolab über den Einsatz seiner Reinigungsprogramme für Instrumente in über 3 Millionen Krankenhausbetten weltweit, unterstützt durch standardisierte Wasch-Desinfektor-Protokolle, die die Nachwaschrate in geprüften Einrichtungen um bis zu 30 % senken.
Wachsende Fokussierung auf Infektionskontrolle und Patientensicherheitsstandards
Gesundheitsbehörden betonen strenge Sterilisations- und Reinigungsroutinen. Kontaminationsrisiken bei Instrumenten ziehen regulatorische Aufmerksamkeit auf sich. Krankenhäuser verwenden validierte Detergenzien für routinemäßige Reinigungszyklen. Prüfungsanforderungen fördern den konsistenten Produkteinsatz. Akkreditierungsziele beeinflussen Kaufentscheidungen. Mitarbeiter folgen definierten Wiederaufbereitungsabläufen. Die Nachfrage nach zuverlässigen chemischen Formulierungen steigt. Die Produktqualität gewinnt an höherer Priorität.
- Zum Beispiel validierte STERIS seine enzymatischen Detergenzien, um eine >99%ige Entfernung von Proteinschmutz in standardisierten Testladungen zu erreichen, was die Einhaltung der ISO 15883-Leistungsanforderungen für Wasch-Desinfektoren unterstützt.
Erweiterung von Diagnoselaboren und medizinischen Testeinrichtungen
Diagnosezentren nehmen in großen Städten zu. Laborinstrumente erfordern häufige Oberflächenreinigung. Die Genauigkeit der Proben hängt von der Kontaminationskontrolle ab. Reinigungsprotokolle unterstützen zuverlässige Testergebnisse. Private Labors investieren in hochwertige Reinigungsmittel. Öffentliche Labors folgen von Spendern unterstützten Hygienestandards. Die Langlebigkeit der Geräte verbessert sich durch ordnungsgemäße Reinigung. Die Marktnachfrage stärkt sich in allen Laborsegmenten.
Wachstum in der Lebensmittelverarbeitung und pharmazeutischen Produktionstätigkeiten
Lebensmittelsicherheitsvorschriften erfordern strikte Gerätehygiene. Verarbeitungsanlagen verwenden spezialisierte Reinigungschemikalien. Pharmazeutische Einheiten halten Reinraumdisziplin ein. Compliance-Audits erzwingen die Häufigkeit der Reinigungsmittelverwendung. Exportorientierte Produzenten folgen globalen Standards. Industrielle Käufer bevorzugen Lieferverträge in großen Mengen. Lokale Produktionszentren treiben den stetigen Verbrauch an. Dies unterstützt die langfristige Marktstabilität.
Markttrends:
Verschiebung hin zu enzymbasierten und rückstandsarmen Reinigungsformulierungen
Hersteller fördern enzymbasierte Reinigungsmittellösungen. Diese Produkte unterstützen empfindliche Instrumentenoberflächen. Rückstandsfreie Reinigung verbessert die Wiederverwendbarkeit. Gesundheitspersonal schätzt reduzierte Spülzyklen. Wassereinsparung unterstützt die Einführung. Produktetiketten heben Materialkompatibilität hervor. Käufer bevorzugen sicherere chemische Profile. Der Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika spiegelt diesen Wandel wider.
- Zum Beispiel dokumentierte Getinge, dass seine multi-enzymatischen Reiniger eine effektive Reinigung bei 40–50°C ermöglichten, wodurch der thermische Stress auf Instrumente verringert wurde, während die validierte Schmutzentfernungsleistung aufrechterhalten wurde.
Steigende Präferenz für gebrauchsfertige und vorab gemessene Lösungen
Einrichtungen suchen nach betrieblicher Einfachheit. Vorab gemessene Reinigungsmittel reduzieren Dosierungsfehler. Die Schulung des Personals wird einfacher. Die Konsistenz verbessert sich über Reinigungszyklen hinweg. Zeiteffizienz unterstützt die Einführung. Kleinere Kliniken bevorzugen gebrauchsfertige Formate. Verpackungsinnovationen unterstützen diesen Trend. Lieferketten passen sich an verschiedene Packungsgrößen an.
- Zum Beispiel führte 3M Healthcare (jetzt Solventum) das 3M™ Flow Control Chemical Management System ein, das 55% bis 60% genauer bei der Verdünnung von Chemiekonzentraten ist als das nächstgelegene Konkurrenzsystem und effektiv die Dosierungsvariabilität in Einrichtungen wie Krankenhäusern reduziert.
Erhöhte Beteiligung lokaler Distributoren und Eigenmarken
Lokale Distributoren erweitern Gesundheitsportfolios. Eigenmarken-Reinigungsmittel gewinnen Regalpräsenz. Wettbewerbsfähige Preise ziehen kostenbewusste Käufer an. Regionale Marken passen Produkte an lokale Bedürfnisse an. Schnellere Lieferung verbessert die Kundenbindung. Distributoren bieten Schulungsunterstützung. Der Wettbewerb auf dem Markt intensiviert sich in städtischen Zentren. Markenloyalität entwickelt sich stetig.
Allmähliche Einführung umweltfreundlicherer und sichererer chemischer Profile
Das Bewusstsein für Nachhaltigkeit steigt bei Institutionen. Käufer bewerten die Umweltauswirkungen von Reinigungsmitteln. Produkte mit geringer Toxizität gewinnen an Präferenz. Abwasserbedenken beeinflussen Einkaufsrichtlinien. Hersteller heben biologisch abbaubare Eigenschaften hervor. Von Spendern finanzierte Krankenhäuser bevorzugen grüne Produkte. Sicherheitsdatenblätter leiten die Beschaffung. Dieser Trend gewinnt stetig an Bedeutung.
Analyse der Marktherausforderungen:
Preissensibilität und Budgetbeschränkungen in öffentlichen Gesundheitssystemen
Öffentliche Krankenhäuser arbeiten mit begrenzten Budgets. Beschaffungsteams priorisieren Kosten über Leistung. Premium-Reinigungsmittel stoßen auf Widerstand bei der Einführung. Ausschreibungszyklen verzögern Lieferantenzahlungen. Importierte Produkte stehen unter Preisdruck. Währungsschwankungen beeinflussen die Gesamtkosten. Kleine Einrichtungen suchen kostengünstige Alternativen. Der Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika steht unter Margendruck.
Begrenzte technische Schulung und inkonsistente Reinigungspraktiken
Die Schulung des Personals variiert zwischen den Einrichtungen. Unsachgemäße Verdünnung verringert die Wirksamkeit der Produkte. Inkonsistente Protokolle beeinflussen die Reinigungsergebnisse. Ländliche Zentren fehlen technische Anleitungen. Geräte werden durch unsachgemäße Nutzung beschädigt. Überwachungssysteme bleiben schwach. Lieferanten investieren in Vorführungen vor Ort. Die Qualität der Einführung variiert je nach Standort.
Marktchancen:
Erweiterung der privaten Gesundheitsversorgung und Fachkliniken in städtischen Gebieten
Private Krankenhäuser erweitern ihr Dienstleistungsangebot. Fachkliniken erhöhen das Volumen der Eingriffe. Diese Einrichtungen bevorzugen Markenreinigungsmittel. Qualitätssicherung beeinflusst Kaufentscheidungen. Schnellere Einführung unterstützt Premiumsegmente. Langfristige Lieferverträge gewinnen an Bedeutung. Die städtische Nachfrage treibt das Volumenwachstum an. Der Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika gewinnt neue Käufer.
Partnerschaftsmöglichkeiten mit Bildungseinrichtungen und Gesundheitsprogrammen
Lieferanten gehen Partnerschaften mit Bildungseinrichtungen ein. Bildung verbessert die korrekte Produktanwendung. Demonstrationsprogramme schaffen Vertrauen. Regierungsprogramme im Gesundheitswesen unterstützen die Standardisierung. Durch Spenden finanzierte Projekte übernehmen zertifizierte Reinigungsmittel. Die Markenbekanntheit verbessert sich durch Schulungsunterstützung. Langfristige Einführung stärkt die Präsenz der Lieferanten. Die Marktdurchdringung verbessert sich stetig.
Analyse der Marktsegmentierung:
Nach Produkttyp
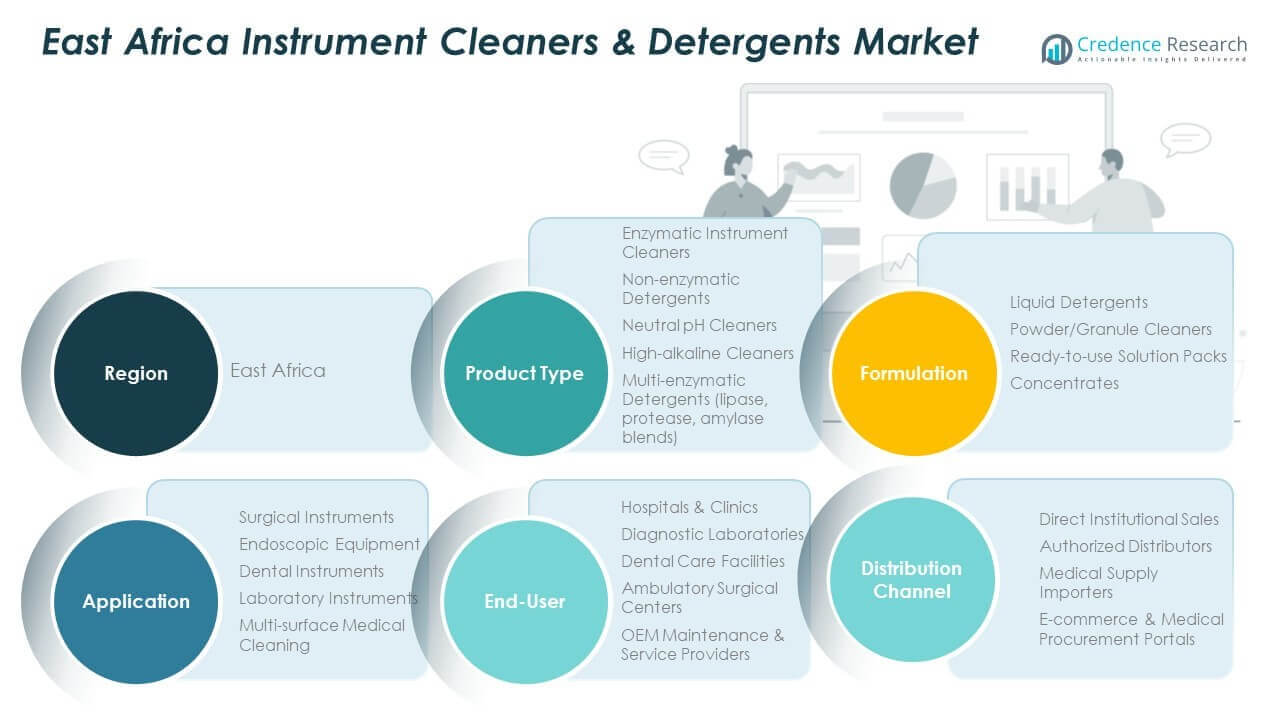
Enzymatische Reiniger werden in Krankenhäusern aufgrund ihrer sanften Entfernung von Verschmutzungen häufig verwendet. Diese Produkte schützen empfindliche Instrumente. Saure Reiniger beseitigen Kalk- und Mineralablagerungen in Waschmaschinen. Alkalische Reiniger bewältigen starke organische Rückstände in Hochdurchsatzumgebungen. Desinfektionsmittel unterstützen die Infektionskontrolle nach den Reinigungsphasen. Spezialreinigungsmittel dienen automatisierten Systemen und Nischenanlagen. Der Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika spiegelt eine ausgewogene Nachfrage in diesen Kategorien wider.
- Zum Beispiel zeigten METREX-Enzymreiniger in standardisierten klinischen Wiederaufbereitungstests eine effektive Entfernung von Blutverschmutzungen innerhalb von 5 Minuten.
Nach Formulierung
Flüssige Formulierungen führen aufgrund der einfachen Dosierung und schnellen Löslichkeit. Das Personal bevorzugt Flüssigkeiten für routinemäßige Arbeitsabläufe. Pulverformate ziehen kostenorientierte Käufer und Großverbraucher an. Lagerstabilität unterstützt die Einführung in Industrieanlagen. Konzentrierte Produkte gewinnen an Bedeutung für Platzersparnis. Geringeres Transportvolumen spricht Händler an. Es profitiert von verbesserten Handhabungspraktiken.
- Zum Beispiel berichtete Diversey, dass seine konzentrierten Flüssigreinigungsmittel den Verpackungsmaterialverbrauch pro funktionellem Waschzyklus um über 50% reduzierten, während die validierte Reinigungseffizienz erhalten blieb.
Nach Anwendung
Das Gesundheitswesen bleibt die primäre Anwendung aufgrund strenger Hygieneregeln. Die Wiederaufbereitung medizinischer Instrumente treibt die konstante Nutzung an. Die industrielle Fertigung folgt mit Reinigungsbedarf für Maschinen und Werkzeuge. Der Lebensmitteldienst verlässt sich auf zugelassene Reinigungsmittel für Prüfungen. Die gewerbliche Reinigung unterstützt Büros und Institutionen. Das städtische Wachstum erhöht die Nachfrage nach Dienstleistungen. Es zeigt eine diversifizierte Endnutzerausrichtung.
Nach Endnutzer
Krankenhäuser und Kliniken dominieren die Verbrauchsmengen. Diagnoselabore erfordern häufige Oberflächenreinigung. Fertigungsanlagen konzentrieren sich auf die Effizienz der Ausrüstung. Lebensmittelverarbeitungseinheiten halten Sicherheitsvorschriften ein. Gewerbliche Dienstleister bedienen Verträge mit mehreren Standorten. Die Beschaffung variiert je nach Budget und Umfang. Es stimmt mit institutionellen Einkaufsgewohnheiten überein.
Nach Vertriebskanal
Direktverkäufe bedienen große Gesundheitskonten. Distributoren und Großhändler bieten regionale Reichweite. Online-Beschaffungsplattformen gewinnen allmählich Akzeptanz. Käufer schätzen Verfügbarkeit und Unterstützung. Die Zuverlässigkeit der Logistik beeinflusst die Kanalwahl. Es belohnt starke lokale Netzwerke.
Segmentierung:
Nach Produkttyp- Enzymatische Reiniger
- Säurehaltige Reiniger
- Alkalische Reiniger
- Desinfektionsmittel
- Spezialreiniger
- Flüssig
- Pulver
- Konzentriert
- Gesundheitswesen (medizinische Instrumente)
- Industriell (Fertigung)
- Lebensmitteldienst
- Gewerbliche Reinigung
- Krankenhäuser und Kliniken
- Diagnoselabore
- Fertigungsanlagen
- Lebensmittelverarbeitungseinheiten
- Gewerbliche Dienstleister
- Direktverkäufe
- Distributoren und Großhändler
- Online-Beschaffungsplattformen
- Kenia
- Äthiopien
- Tansania
- Uganda
- Ruanda
- Burundi
- Südsudan
- Somalia
Regionale Analyse:
Kenia und Äthiopien als Hauptumsatzträger
Kenia und Äthiopien zusammen machen fast 48% des regionalen Marktanteils aus. Kenia führt aufgrund eines ausgereiften privaten Gesundheitssektors und starker Distributornetzwerke. Äthiopien folgt mit schnellem Krankenhausausbau und Investitionen in die öffentliche Gesundheit. Urbane Zentren treiben einen höheren Produktverbrauch an. Regulatorische Aufsicht unterstützt standardisierte Reinigungsprotokolle. Importverfügbarkeit verbessert den Produktzugang. Der Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika gewinnt durch diese beiden Länder an Stabilität.
Tansania und Uganda als etablierte Wachstumsmärkte
Tansania und Uganda halten gemeinsam etwa 27% Marktanteil. Tansania profitiert von stetigen Verbesserungen im öffentlichen Gesundheitswesen. Diagnoselabore expandieren in großen Städten. Uganda zeigt eine steigende Akzeptanz in privaten Krankenhäusern und Kliniken. Schulungsinitiativen verbessern die Einhaltung von Reinigungsstandards. Industrielle Aktivitäten unterstützen die Nachfrage außerhalb des Gesundheitswesens. Die Reichweite der Distribution bleibt ein wesentlicher Wachstumsfaktor.
Aufstrebende Märkte einschließlich Ruanda, Burundi und andere
Ruanda, Burundi, Südsudan und Somalia repräsentieren zusammen etwa 25% Anteil. Ruanda führt diese Gruppe aufgrund von Reformen im Gesundheitssektor an. Internationale Hilfsprogramme verbessern die Hygienestandards. Kleinere Märkte zeigen allmähliche Akzeptanzmuster. Begrenzte Budgets beeinflussen die Aufnahme von Premiumprodukten. Städtische Einrichtungen übernehmen schneller als ländliche Zentren. Diese Märkte bieten langfristiges Wachstumspotenzial.
Analyse der Hauptakteure:
- 3M Healthcare
- STERIS Corporation
- Ecolab Inc.
- Getinge AB
- METREX
Wettbewerbsanalyse:
Der Markt für Instrumentenreiniger und -detergenzien in Ostafrika zeigt eine moderate Fragmentierung, wobei globale und regionale Akteure in Bezug auf Reichweite und Zuverlässigkeit konkurrieren. Multinationale Unternehmen nutzen starkes Markenvertrauen, breite Portfolios und technischen Support. Regionale Hersteller konkurrieren durch Preisgestaltung und lokale Vertriebsstärke. Unternehmen konzentrieren sich auf Gesundheits- und institutionelle Käufer für stabile Volumina. Produktkonsistenz und regulatorische Konformität leiten Kaufentscheidungen. Strategische Vertriebspartnerschaften verbessern den Zugang zur letzten Meile. Es belohnt Lieferanten, die Schulungen und After-Sales-Support bieten. Die Wettbewerbspositionierung hängt von der Portfolio-Tiefe und der Versorgungskontinuität in den verschiedenen Ländern ab.
Aktuelle Entwicklungen:
- Produkteinführung: Automatiq Automatisierungsplattform – 19. Dezember 2025: Getinge stellte Automatiq vor, eine bahnbrechende Familie von automatisierten Lösungen der nächsten Generation, die speziell entwickelt wurden, um Zentralsterilgutversorgungsabteilungen (CSSDs) bei der Erreichung einer sichereren, konsistenteren und weniger arbeitsintensiven Sterilaufbereitung zu unterstützen. Dieses umfassende System kombiniert nahtlos intelligente Robotik, intelligente Fördersysteme und fortschrittliche Software, um Sterilaufbereitungsabläufe zu optimieren. Die Plattform umfasst den selbstnavigierenden Automatiq Envoy-Mobilroboter, der die manuelle Handhabung zwischen Arbeitsstationen reduziert, die intelligente Automatiq Depot-Puffer- und Arbeitsstation, die den Arbeitsablauf verbessert, und die Automatiq Loader, die für präzises, zuverlässiges Be- und Entladen sorgen. Das gesamte System wird von der Automatiq Hub-Software orchestriert, die Kompatibilität mit Drittanbieter-Automatisierungsanbietern und Rückverfolgbarkeitssystemen für datengetriebene Aufbereitungsoptimierung ermöglicht.
- Übernahme: Acera Surgical Übernahme für fortschrittliche Wundversorgung – 20. November 2025: Solventum kündigte eine endgültige Vereinbarung zur Übernahme von Acera Surgical an, einem privat geführten Biowissenschaftsunternehmen, das sich auf die Entwicklung und Vermarktung vollständig entwickelter Materialien für die regenerative Wundversorgung konzentriert, in einer Transaktion im Wert von 725 Millionen US-Dollar in Bar im Voraus plus bis zu 125 Millionen US-Dollar in bedingten Zahlungen basierend auf dem Erreichen spezifischer Meilensteine. Diese strategische Übernahme stärkt Solventums Führungsposition in der fortschrittlichen Wundversorgung durch die Einführung von Aceras Restrata-Synthetikgewebematrizen-Portfolio auf dem Akutpflegemarkt und nutzt Solventums globale Präsenz und spezialisierte Wundversorgungskompetenzen.
- Produkteinführung: Aquadis 44 Reinigungs-Desinfektionsgerät – 13. November 2025: Als Reaktion auf den zunehmenden Druck auf Gesundheitseinrichtungen, die Umweltbelastung zu reduzieren und gleichzeitig die klinische Qualität aufrechtzuerhalten, brachte Getinge den Aquadis 44 auf den Markt, sein neuestes ressourceneffizientes Reinigungs-Desinfektionsgerät, das darauf ausgelegt ist, den Ressourcenverbrauch zu minimieren und die Betriebskosten zu senken. Dieses innovative Modell verfügt über eine patentierte adaptive Wasserfülltechnologie, die Wasser- und Reinigungsmittelmengen automatisch an die Beladung anpasst und so eine konsistente Reinigungsleistung gewährleistet, während der Energie-, Wasser- und Reinigungsmittelverbrauch erheblich reduziert wird. Der Aquadis 44 ist in ein- und zweiflügeligen Konfigurationen erhältlich und wurde mit ergonomischem Beladen und benutzerfreundlichen Schnittstellen entwickelt, um die Belastung des Gesundheitspersonals zu reduzieren und effiziente Arbeitsabläufe zu unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Formulierung, Anwendung, Endverbraucher, Vertriebskanal und Ländersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Ausbau der Gesundheitsinfrastruktur unterstützt weiterhin die konstante Produktnachfrage.
- Private Krankenhäuser bevorzugen zunehmend Marken- und validierte Reinigungsmittel.
- Distributornetzwerke stärken sich in sekundären Städten.
- Verkaufsmodelle, die auf Schulungen basieren, gewinnen bei Lieferanten an Bedeutung.
- Lokale Produktion verbessert die Preiswettbewerbsfähigkeit.
- Automatisierte Reinigungssysteme treiben die Nachfrage nach Spezialreinigungsmitteln an.
- Umweltkonformität beeinflusst die Auswahl der Produktformulierungen.
- Industrielle und gastronomische Anwendungen zeigen eine allmähliche Aufnahme.
- Öffentliche Beschaffung bevorzugt zuverlässige langfristige Lieferanten.
- Regionale Integration verbessert die Verfügbarkeit von Produkten über Grenzen hinweg.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße und wie wird die Größe im Jahr 2032 prognostiziert?
Mit welcher CAGR wird das Marktwachstum zwischen 2024 und 2032 prognostiziert?
Welches Segment hatte 2024 den größten Anteil?
Welche Faktoren treiben das Marktwachstum an?
Wer sind die führenden Unternehmen?
Welche Region führte den Markt im Jahr 2024 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 469.71 million → 2032: USD 858.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Drivers
- 3.3 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Restraints & Challenges
- 3.4 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Instrumentenreiniger und Reinigungsmittel in Ostafrika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
