
Marktübersicht
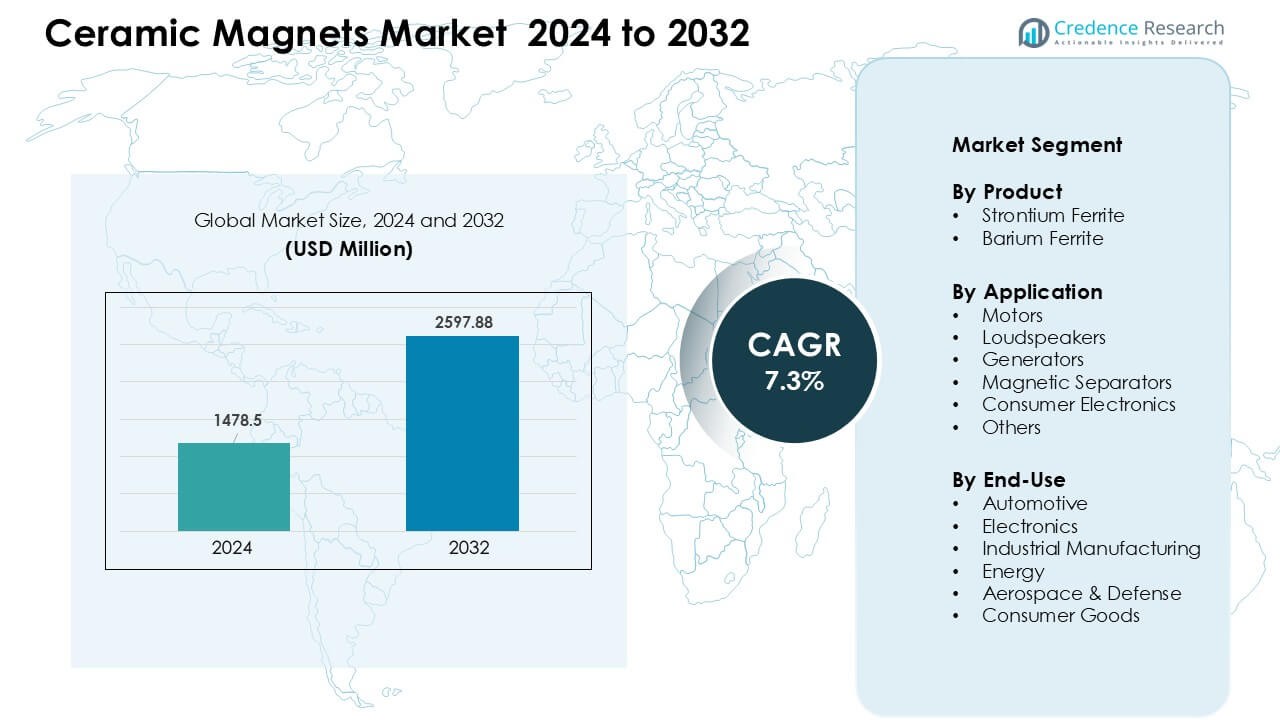
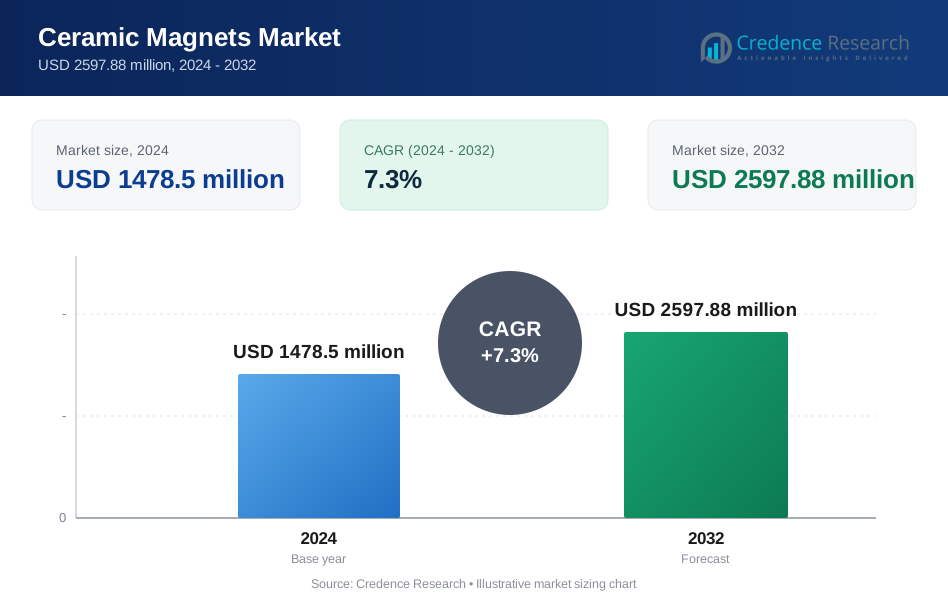
Der Markt für Keramikmagnete wurde im Jahr 2024 auf 1478,5 Millionen USD geschätzt und soll bis 2032 2597,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Keramikmagnete 2024 | USD 1478,5 Millionen |
| Markt für Keramikmagnete, CAGR | 7,3% |
| Marktgröße für Keramikmagnete 2032 | USD 2597,88 Millionen |
Der asiatisch-pazifische Raum führte den Markt für Keramikmagnete im Jahr 2024 mit einem Anteil von etwa 42 % an, angetrieben durch die großflächige Produktion von Motoren, Unterhaltungselektronik und Automobilkomponenten. Zu den wichtigsten Unternehmen, die den Markt prägen, gehören TDK Corporation, Hitachi Metals, Adams Magnetic Products, Arnold Magnetic Technologies, DMEGC, Ningbo Yunsheng, Galaxy Magnets, Sinomag, Ningbo Ketian Magnet und Eclipse Magnetics. Diese Akteure konzentrieren sich auf die Herstellung von Ferritmagneten in großen Mengen, kosteneffiziente Verarbeitung und Leistungsverbesserungen durch fortschrittliche Sinterung und Materialverfeinerung. Starke Partnerschaften mit Automobil-, Haushaltsgeräte- und Industrie-OEMs unterstützen eine breitere Akzeptanz, während die Kapazitätserweiterung in China und Japan die Führungsposition der Region in der globalen Versorgung mit Keramikmagneten stärkt.
Markteinblick
- Der Markt für Keramikmagnete wurde im Jahr 2024 auf 1478,5 Millionen USD geschätzt und soll bis 2032 2597,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 %.
- Die Nachfrage stieg, da Automobil- und Elektronikhersteller vermehrt Ferritmagnete in Motoren, Sensoren, Lautsprechern und Haushaltsgerätekomponenten aufgrund niedriger Kosten und hoher thermischer Stabilität einsetzten.
- Zu den wichtigsten Trends gehören die steigende Akzeptanz kosteneffizienter Motordesigns, der verstärkte Einsatz in energieeffizienten Systemen und die Ausweitung von Keramikmagneten in der Automatisierung und in kleinen Industrieanlagen.
- Der Wettbewerb verschärfte sich unter führenden Akteuren wie TDK Corporation, Hitachi Metals, Adams Magnetic Products, Arnold Magnetic Technologies, DMEGC und Ningbo Yunsheng, unterstützt durch Kapazitätserweiterungen und verbesserte Ferritmagnetverarbeitung.
- Der asiatisch-pazifische Raum hielt den größten Anteil mit 42 %, gefolgt von Europa mit 26 %, während das Motorensegment die Anwendungen mit einem Anteil von 42 % dominierte, unterstützt durch die starke Produktion von motorbezogenen Systemen für Automobile und Haushaltsgeräte.
 Marktsegmentierungsanalyse:
Nach Produkt
Strontiumferrit hielt im Jahr 2024 den dominierenden Anteil am Markt für Keramikmagnete. Hersteller bevorzugten dieses Material aufgrund seiner starken magnetischen Eigenschaften, kostengünstigen Produktion und weit verbreiteten Verfügbarkeit. Die Nachfrage blieb in Automobil-, Unterhaltungselektronik- und Industrieanwendungen hoch, da Strontiumferrit eine stabile Leistung in Hochtemperaturumgebungen unterstützt. Bariumferrit diente weiterhin Nischenanwendungen in Aufzeichnungsmedien und elektromagnetischen Komponenten, aber sein Anteil blieb aufgrund geringerer magnetischer Stärke im Vergleich zu Strontiumferrit und reduzierter Akzeptanz in moderner Elektronik kleiner.
- Zum Beispiel erreichte eine kürzlich durchgeführte akademische Studie zu gesinterten SrFe₁₂O₁₉-Magneten eine Koerzitivfeldstärke von 164 kA/m zusammen mit einer relativen Dichte von 93%, was zeigt, dass moderne Sinterprozesse hochdichte, robuste Strontium-Ferrit-Magnete hervorbringen können, die für den industriellen Einsatz geeignet sind.
Nach Anwendung
Motoren machten 2024 mit etwa 42% den größten Anteil am Markt für Keramikmagnete aus. Elektromotoren in Fahrzeugsystemen, HVAC-Einheiten, Haushaltsgeräten und Industriemaschinen setzten stark auf Keramikmagnete aufgrund der geringen Kosten und der hohen Entmagnetisierungsbeständigkeit. Lautsprecher und Generatoren folgten mit stabiler Nachfrage von Audioausrüstungsherstellern und Stromerzeugungsgeräten. Magnetabscheider wuchsen in Prozessindustrien wie Recycling und Bergbau, während Unterhaltungselektronik eine stabile Nutzung in Sensoren und kompakten Geräten sah. Andere Anwendungen expandierten allmählich mit dem zunehmenden Bedarf an Automatisierung.
- Zum Beispiel werden in Bergbau- und Recyclingbetrieben keramisch-magnetbasierte Abscheider häufig eingesetzt, da die Zuverlässigkeit und Haltbarkeit von Ferritmagneten sie ideal machen, um eisenhaltige Verunreinigungen aus Erz oder recycelten Materialien zu trennen, ohne häufigen Austausch oder Entmagnetisierungsprobleme.
Nach Endverbrauch
Die Automobilindustrie blieb 2024 mit einem Anteil von fast 36% das dominierende Endverbrauchssegment. Keramikmagnete unterstützten elektrische Fensterheber, ABS-Systeme, elektrische Pumpen, Zündmodule und Hybridfahrzeugkomponenten, was die Nachfrage in der weltweiten Fahrzeugproduktion stark hielt. Elektronik rangierte an zweiter Stelle aufgrund des steigenden Einsatzes in Sensoren, Lautsprechern und kleinen Motoren. Die industrielle Fertigung nutzte Keramikmagnete in Förderbändern, Robotik und Maschinensteuerungen. Energieanwendungen expandierten mit Windturbinensystemen und kleinen Generatoren, während die Luft- und Raumfahrt- sowie Konsumgütersegmente eine Nischen-, aber wachsende Nachfrage nach leichten und langlebigen Magnetteilen hinzufügten.
Wichtige Wachstumstreiber
Steigende Nachfrage aus der Automobil- und EV-Anwendung
Automobilhersteller erhöhten die Nutzung von Keramikmagneten aufgrund ihrer geringen Kosten, stabilen Magnetstärke und breiten Temperaturtoleranz. Elektromotoren, elektrische Fensterheber, ABS-Systeme, Kraftstoffpumpen, Zündmodule und Hybridfahrzeugsysteme verlassen sich auf Ferritmagnete für einen zuverlässigen Betrieb. Da die Produktion von Elektrofahrzeugen weltweit expandiert, bevorzugen Automobilhersteller Keramikmagnete für nicht-kritische Motorbaugruppen, da sie die Systemkosten senken und eine weniger komplexe Fertigung erfordern. EV-Traktionsmotoren hängen stärker von Seltenen-Erden-Magneten ab, aber Keramikmagnete unterstützen immer noch Hilfssysteme, die einen wesentlichen Teil der Materialliste des Fahrzeugs ausmachen. Die erhöhte Produktion von Zweirad-EVs und kompakten Hybridsystemen steigert ebenfalls die Nachfrage. Der globale Wandel hin zu Kraftstoffeffizienz und Elektrifizierung erweitert weiterhin die Nutzung in der Automobilelektronik, Thermomanagementsystemen und Bordaktuatoren. Diese Faktoren zusammen stärken den Verbrauch von Keramikmagneten und schaffen einen stabilen langfristigen Wachstumspfad.
- Zum Beispiel kündigte Ola Electric (ein indischer EV-Hersteller) kürzlich die Entwicklung eines auf Ferritmagneten basierenden Motors für Zweiräder an, um die Abhängigkeit von Seltenen-Erden-Materialien zu verringern, was unterstreicht, dass Ferritmagnete für kostenempfindliche Mobilitätssegmente vorteilhaft bleiben.
Wachstum in der Unterhaltungselektronik und der Produktion kleiner Motoren
Hersteller von Unterhaltungselektronik verwenden Keramikmagnete in Lautsprechern, Sensoren, Kühlventilatoren, Timern und kleinen Elektromotoren, was die Nachfrage stabil hält, während die Geräteauslieferungen zunehmen. Ferritmagnete bieten eine starke Korrosionsbeständigkeit, hohe Koerzitivkraft und sehr niedrige Kosten, was sie für in Massen produzierte Haushaltsgeräte, persönliche Elektronik und Haushaltsausstattungen geeignet macht. Der Anstieg von Smart-Home-Geräten, kompakten Audioprodukten und tragbaren Geräten unterstützt eine breitere Akzeptanz. Kleine Motoren, die in Ventilatoren, Mixern, Waschmaschinen, HVAC-Einheiten und robotischen Geräten verwendet werden, sind stark auf Keramikmagnete angewiesen, da das Material stabiles magnetisches Verhalten bietet und die Produktion in großen Mengen unterstützt. Aufkommende Segmente wie Smart Wearables, Mikromobilitätsprodukte und energiearme mechatronische Systeme integrieren ebenfalls Ferritmagnete für eine effiziente Funktionalität. Diese kontinuierliche Expansion in der Herstellung von Kleingeräten und Elektronik verstärkt das globale Marktwachstum und erweitert die Kundenbasis.
- Zum Beispiel verwenden viele Lautsprecher und Heim-/Audiosysteme im mittleren und Budget-Segment weiterhin Ferritmagnete, da sie eine ausreichende magnetische Feldstärke (typischerweise etwa 0,2–0,5 Tesla) für den Betrieb der Lautsprecher-Schwingspule liefern und gleichzeitig die Produktionskosten niedrig halten.
Industrielle Automatisierung und Fertigungserweiterung
Die industrielle Automatisierung beschleunigte den Einsatz von Keramikmagneten in Robotersystemen, Förderbändern, Magnetabscheidern, Pumpen und Verarbeitungsmaschinen. Fabriken benötigen zuverlässige und kostengünstige Magnetkomponenten, die Hitze, Vibrationen und langen Betriebszyklen standhalten. Keramikmagnete erfüllen diese Anforderungen und unterstützen Automatisierungs-Upgrades in Branchen wie Metall, Lebensmittelverarbeitung, Recycling und Verpackung. Magnetabscheider mit Ferritmagneten helfen, die Materialreinheit zu verbessern und die Betriebskosten zu senken, was die Akzeptanz in Schüttgutindustrien vorantreibt. Da die industrielle Modernisierung in aufstrebenden Volkswirtschaften weitergeht, investieren Hersteller in automatisierte Systeme, die auf Motoren, Sensoren und Aktuatoren angewiesen sind, die mit Keramikmagneten gebaut werden. Globales Wachstum bei Werkzeugmaschinen, HVAC-Systemen und industriellen Ventilatoren erhöht die Nachfrage weiter. Die breitere Bewegung hin zu intelligenten Fabriken und vorausschauender Wartung erhöht die Installation von Motoren und Sensoreinheiten, was den Verbrauch von Keramikmagneten in Schwer- und Leichtindustrien verstärkt.
Wichtige Trends & Chancen
Verschiebung hin zu kostenoptimierten Motordesigns
Hersteller entwickeln zunehmend kostenoptimierte Motoren für Haushaltsgeräte, Automobilsysteme und Industriemaschinen, um Leistung und Erschwinglichkeit in Einklang zu bringen. Keramikmagnete spielen eine Schlüsselrolle in diesem Wandel, da sie die Materialkosten senken und gleichzeitig die funktionale magnetische Leistung beibehalten. Viele Unternehmen ersetzen Seltene-Erden-Magnete in nicht-kritischen Systemen durch Strontiumferrit, um die Abhängigkeit von volatilen Seltene-Erden-Lieferketten zu reduzieren. Dieser Trend eröffnet neue Möglichkeiten in Ventilatormotoren, BLDC-Motoren, Pumpen und zusätzlichen Automobilkomponenten. Innovationen in der Ferritmagnet-Formgebung, Sintern und Kornorientierungsmethoden verbessern ebenfalls die Leistung und ermöglichen es Keramikmagneten, breitere Anwendungen zu bedienen. Da Hersteller nach kostengünstigeren Alternativen suchen, ohne die Zuverlässigkeit zu beeinträchtigen, gewinnen Keramikmagnete sowohl in reifen als auch in aufstrebenden Märkten an Attraktivität.
- Zum Beispiel ergaben jüngste Forschungen, dass die Kombination von FeCo-Nanodrähten mit Strontium-Hexaferrit-Pulver einen gebundenen Magneten mit einer Koerzitivkraft von über 199 kA/m und einem Remanenzverhältnis von über 0,76 erzeugte, der etwa 20 % höhere Remanenz und ~48 % höheres Energieprodukt als herkömmliche reine Hexaferritmagnete liefert, was sie zu wettbewerbsfähigen Kandidaten für selbsterdfreie Motordesigns macht.
Zunehmende Akzeptanz in erneuerbaren Energien und energieeffizienten Systemen
Erneuerbare Energien und energieeffiziente Technologien eröffnen neue Möglichkeiten für den Einsatz von Keramikmagneten, insbesondere in kleinen Windgeneratoren, Mikroturbinen und Hilfsenergieumwandlungsgeräten. Ferritmagnete bieten Korrosionsbeständigkeit und stabile magnetische Stärke, was sie für raue Außenumgebungen geeignet macht. Der Vorstoß für energieeffiziente Geräte und industrielle Systeme unterstützt die höhere Produktion von Motoren und Gebläsen unter Verwendung von Keramikmagneten. HVAC-Einheiten, Belüftungssysteme und Wärmepumpen verlassen sich zunehmend auf Ferrit-basierte Motoren, um die Energieeffizienznormen zu erfüllen. Wachsende Investitionen in verteilte Energiesysteme und Niederspannungsenergiegeräte bieten aufstrebende Chancen für Keramikmagnete. Mit der Verschärfung der Nachhaltigkeitsvorschriften wird die Integration von Keramikmagneten in mehreren Sektoren durch energiesparende Motortechnologien weiter zunehmen.
- Ein Beispiel dafür ist ein Prototyp eines Permanentmagnetgenerators für kleine Windturbinen (unter Verwendung von Ferrit anstelle von Seltenen-Erden-Magneten), der demonstriert, dass Keramikmagnete in erneuerbaren Energieerzeugern eingesetzt werden können, bei denen Kosten und Korrosionsbeständigkeit wichtiger sind als der maximale magnetische Fluss.
Hauptherausforderungen
Konkurrenz durch Seltene-Erden-Magnete in Hochleistungsanwendungen
Hochleistungselektronik, EV-Traktionsmotoren, Luft- und Raumfahrtsysteme und fortschrittliche Robotik bevorzugen Seltene-Erden-Magnete wie Neodym-Eisen-Bor (NdFeB) aufgrund der stärkeren magnetischen Dichte und höheren Effizienz. Dies stellt eine große Herausforderung für Keramikmagnete dar, die diese hohen magnetischen Stärkenanforderungen nicht erfüllen können. Da die Industrie kleinere, leichtere und energieeffizientere Systeme anstrebt, könnte die Nachfrage in kritischen Anwendungen zu Seltene-Erden-Lösungen wechseln. Keramikmagnete bleiben für kostenempfindliche Anwendungen relevant, stoßen jedoch an Grenzen bei der Erreichung von hohem Drehmoment, Miniaturisierung und leistungsdichten Designs. Diese Leistungslücke schränkt die Durchdringung in Premium-Märkte ein.
Schwankende Rohstoffqualität und Herstellungsbeschränkungen
Keramikmagnete sind auf die konstante Verfügbarkeit von Eisenoxid und Strontiumcarbonat angewiesen, und Schwankungen in der Rohstoffqualität beeinflussen die magnetische Leistung und die Gesamtzuverlässigkeit. Herstellungsprozesse wie Sintern, Formen und Kornorientierung erfordern eine strikte Kontrolle, um die Gleichmäßigkeit über große Volumina hinweg zu gewährleisten. Jede Abweichung kann die magnetische Stärke verringern oder die Defektrate erhöhen, was die Betriebskosten für die Produzenten erhöht. Die Produktion erfordert auch energieintensive Prozesse, die die Hersteller steigenden Energiepreisen und Herausforderungen bei der Einhaltung von Umweltvorschriften aussetzen. Diese Einschränkungen begrenzen die Fähigkeit, die Produktion schnell zu skalieren und die Preisstabilität auf wettbewerbsintensiven globalen Märkten zu wahren.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 etwa 22 % des Marktes für Keramikmagnete, unterstützt durch starke Nachfrage aus den Bereichen Automobil, HVAC, Haushaltsgeräte und industrielle Automatisierung. Die USA führten die Einführung an, bedingt durch die hohe Produktion von kleinen Motoren, Sensoren und Lautsprechern. Das Wachstum in der Herstellung von EV-Komponenten und erneuerbaren Energiesystemen erhöhte den Einsatz von Ferritmagneten in Hilfsmotoren und Generatoren. Die Präsenz von Herstellern von Automatisierungsgeräten und laufende Upgrades in der Industriemaschinerie unterstützten den stetigen Verbrauch. Fortschritte in der Robotik, bei Smart-Home-Geräten und in der Lagerautomatisierung verstärkten die regionale Nachfrage nach kosteneffizienten Keramikmagneten in mehreren Endverbrauchssegmenten.
Europa
Europa machte im Jahr 2024 fast 26 % des Marktes für Keramikmagnete aus, angetrieben durch eine starke Automobilproduktion, die Herstellung energieeffizienter Geräte und die industrielle Automatisierung. Deutschland, Frankreich und Italien blieben führende Nutzer aufgrund fortschrittlicher Motorsysteme und der hohen Akzeptanz von Ferritmagneten in HVAC-Einheiten, Elektrowerkzeugen und Robotersystemen. EU-Vorschriften zur Förderung der Nachhaltigkeit und zur Reduzierung der Abhängigkeit von seltenen Erden unterstützten die breitere Verwendung von Keramikmagneten in nicht-kritischen Motorbaugruppen. Anwendungen im Bereich erneuerbare Energien, wie kleine Windgeneratoren und Mikroturbinen, erhöhten ebenfalls die Nutzung. Die starke Nachfrage aus der Unterhaltungselektronik, der Industrieausrüstung und der Elektromobilität förderte das regionale Wachstum weiter.
Asien-Pazifik
Asien-Pazifik dominierte den Markt für Keramikmagnete im Jahr 2024 mit einem Anteil von fast 42 %, angetrieben durch die großflächige Produktion von Unterhaltungselektronik, Automobilkomponenten, kleinen Motoren und Geräten. China, Japan, Südkorea und Indien führten die Produktion an, dank robuster Lieferketten, etablierter Ferritmagnetproduzenten und eines hohen Elektronikausstoßes. Die steigende EV-Produktion in China und Indien trieb den zunehmenden Einsatz von Keramikmagneten in Hilfsmotoren und Automobilelektronik an. Industrielle Automatisierung, Robotik und energieeffiziente Geräte beschleunigten weiterhin die Nachfrage. Die Region profitierte auch von kostengünstiger Rohstoffverfügbarkeit und schnellem industriellen Wachstum in den Bereichen Fertigung, HVAC und Robotikanwendungen.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von fast 6 % am Markt für Keramikmagnete, unterstützt durch die zunehmende Akzeptanz in Automobilkomponenten, Haushaltsgeräten und Industriemaschinen. Brasilien und Mexiko führten die Nachfrage an, aufgrund der expandierenden Fahrzeugmontage, des steigenden Einsatzes kleiner Motoren und wachsender Investitionen in die Fertigungsautomatisierung. Die Geräteproduktion in Brasilien und Argentinien trug ebenfalls zu einem höheren Verbrauch von Ferritmagneten in Kompressoren, Ventilatoren und Audiogeräten bei. Bergbau- und Recyclingindustrien setzten Magnetabscheider ein, was die industrielle Nutzung steigerte. Allmähliches Wachstum in erneuerbaren Energien und kleinen Generatoren bot aufstrebende Chancen in den sich entwickelnden Märkten der Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte im Jahr 2024 etwa 4 % des Marktes für Keramikmagnete aus, angetrieben durch die steigende Nachfrage nach Industrieausrüstung, HVAC-Systemen und Automobilkomponenten. Länder wie die VAE, Saudi-Arabien und Südafrika setzten Keramikmagnete in Ventilatoren, Pumpen und Automatisierungssystemen ein, um die expandierende kommerzielle und industrielle Infrastruktur zu unterstützen. Bergbauoperationen in Afrika verwendeten Magnetabscheider zur Materialverarbeitung, was zu einer stabilen industriellen Nachfrage beitrug. Wachstum in der Unterhaltungselektronik und kleinen Motoren unterstützte eine breitere Akzeptanz. Obwohl die Marktgröße kleiner ist als in anderen Regionen, schaffen Infrastrukturausbau und Industrialisierung weiterhin neue Möglichkeiten.
Marktsegmentierungen:
Nach Produkt
- Strontiumferrit
- Bariumferrit
Nach Anwendung
- Motoren
- Lautsprecher
- Generatoren
- Magnetabscheider
- Unterhaltungselektronik
- Andere
Nach Endverwendung
- Automobil
- Elektronik
- Industrielle Fertigung
- Energie
- Luft- und Raumfahrt & Verteidigung
- Konsumgüter
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- U.K.
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Keramikmagnete zeichnet sich durch starken Wettbewerb aus, angeführt von Unternehmen wie TDK Corporation, Hitachi Metals, Adams Magnetic Products, Ningbo Yunsheng, Arnold Magnetic Technologies, DMEGC, Galaxy Magnets, Sinomag, Ningbo Ketian Magnet und Eclipse Magnetics. Diese Unternehmen konzentrieren sich auf die Produktion von Ferritmagneten in großen Mengen, Materialverfeinerung und verbesserte Sintertechnologien, um die Leistung zu stärken und Defekte zu reduzieren. Viele Firmen erweitern ihre Kapazitäten im asiatisch-pazifischen Raum, um der steigenden Nachfrage aus den Bereichen Automobil, Unterhaltungselektronik und industrielle Automatisierung gerecht zu werden. Strategische Prioritäten umfassen Kostenoptimierung, Rohstoffsicherheit und fortschrittliche Formgebungsprozesse. Führende Hersteller investieren auch in kundenspezifische Magnetformen für Motoren, Lautsprecher und Sensoren, um vielfältige Endanwendungen zu unterstützen. Partnerschaften mit Automobil- und Elektronik-OEMs helfen, langfristige Verträge zu sichern, während die kontinuierliche Entwicklung von korrosionsbeständigen und hochkoerziven Ferritqualitäten die globale Wettbewerbsfähigkeit verbessert.
Analyse der Hauptakteure
- Adams Magnetic Products Co.
- Earth-Panda Advance Magnetic Material Co., Ltd.
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- Eclipse Magnetics Ltd.
- Electron Energy Corp.
- Goudsmit Magnetics Group
- Hangzhou Permanent Magnet Group
- Magnequench International, LLC
- Ningbo Yunsheng Co., Ltd.
Jüngste Entwicklungen
- Im Oktober 2025 gab die Goudsmit Magnetics Group ein Update zu neuen chinesischen Exportbeschränkungen für Seltene-Erden-Magnete heraus und warnte Kunden vor Verzögerungen bei der Lieferzeit für HRE-haltige Magnete aufgrund von Exportlizenzanforderungen.
- Im Juni 2025 gab Ningbo Yunsheng Co., Ltd. bekannt, dass ein Teil (5.000 mt Kapazität) seines 15.000 mt High-Performance Rare Earth Permanent Magnet Intelligent Manufacturing Projects in Betrieb genommen wurde. Die Kapazitätserweiterung zielt darauf ab, die Produktionsskala zu erhöhen und den Marktanteil zu stärken.
- Im April 2025 führte China neue, strengere Exportkontrollen ein, die spezielle Lizenzen für sieben mittel- bis schwergewichtige Seltene-Erden-Elemente sowie verwandte Verbindungen, Metalle und Magnete erfordern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Keramikmagneten wird steigen, da Automobil- und Haushaltsgerätehersteller die Produktion von Motoren und Sensoren ausweiten.
- Die Einführung von Elektrofahrzeugen wird den Einsatz in Hilfsmotoren und Fahrzeugelektronik fördern.
- Das Wachstum der Unterhaltungselektronik wird den höheren Verbrauch in Lautsprechern, Ventilatoren und kompakten Geräten unterstützen.
- Die industrielle Automatisierung wird den Einsatz von Magneten in Förderbändern, Pumpen und Robotersystemen erhöhen.
- Hersteller werden in verbesserte Ferritqualitäten mit besserer Koerzitivkraft und Haltbarkeit investieren.
- Kostendruck wird den Ersatz von Seltene-Erden-Magneten in nicht-kritischen Anwendungen fördern.
- Energieeffiziente Heizungs-, Lüftungs- und Klimaanlagen sowie Haushaltsgeräte werden eine breitere Magnetanwendung vorantreiben.
- Schwellenmärkte werden die Produktionskapazität erweitern, um die steigende regionale Nachfrage zu decken.
- Der Einsatz von Magnetabscheidern wird in den Bereichen Recycling, Bergbau und Prozessindustrie zunehmen.
- Innovationen in Formgebungs- und Sinterprozessen werden die Leistung verbessern und neue Anwendungen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Keramikmagnete und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für keramische Magnete zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für keramische Magnete hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für keramische Magnete antreiben?
Wer sind die führenden Unternehmen im Markt für keramische Magneten?
Welche Region hatte den größten Anteil am Markt für keramische Magnete?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Keramikmagnete Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Keramikmagnete Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 2597.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Keramikmagnete Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Keramikmagnete Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Keramikmagnete Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Keramikmagnete Market Drivers
- 3.3 Markt für Keramikmagnete Market Restraints & Challenges
- 3.4 Markt für Keramikmagnete Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Keramikmagnete Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Keramikmagnete Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Keramikmagnete category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Keramikmagnete Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Keramikmagnete Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Keramikmagnete market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Keramikmagnete Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Keramikmagnete Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Keramikmagnete Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Keramikmagnete (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Keramikmagnete Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Keramikmagnete Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Keramikmagnete Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Keramikmagnete Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Keramikmagnete Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Keramikmagnete Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Keramikmagnete Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Keramikmagnete Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Keramikmagnete Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
