
Marktübersicht
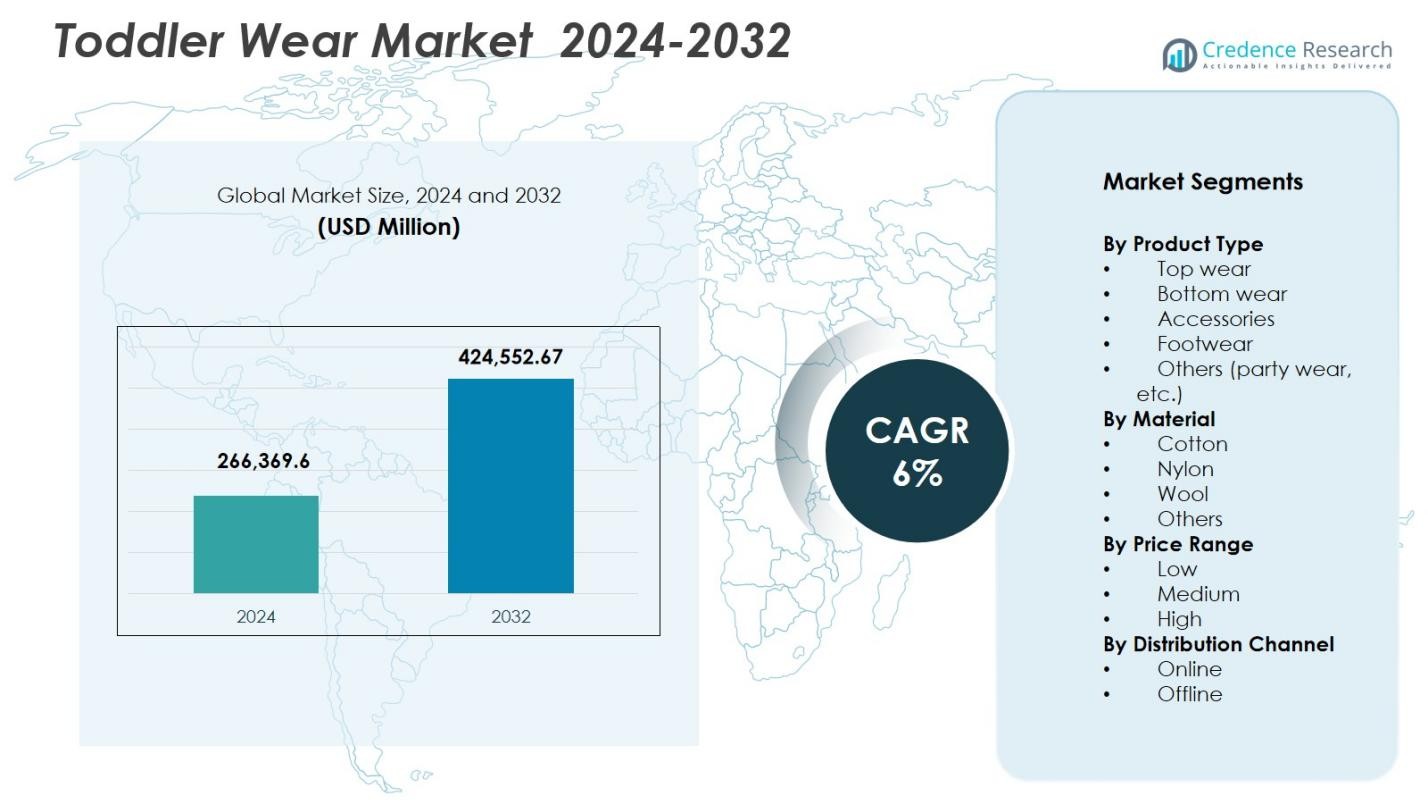
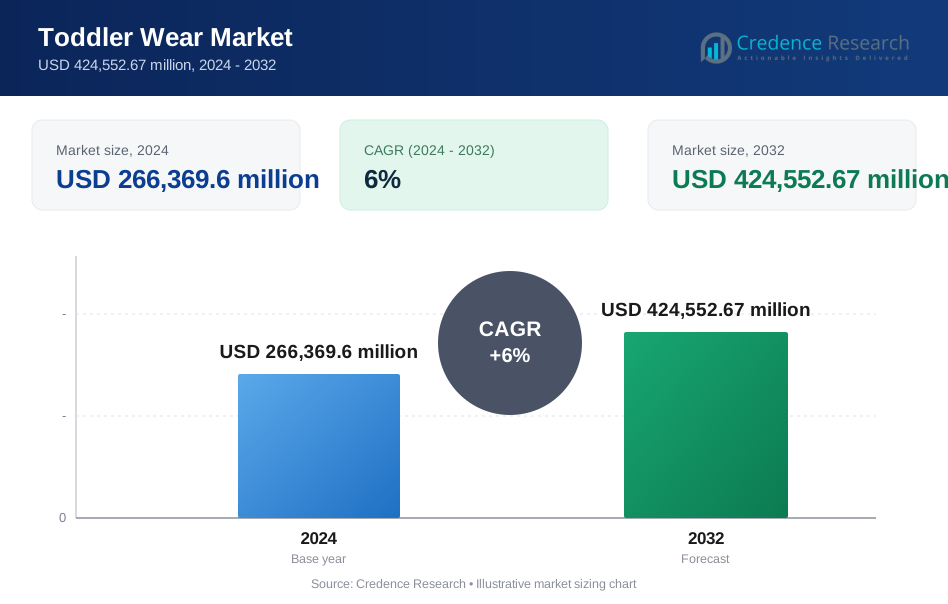
Der Markt für Kleinkinderbekleidung wurde im Jahr 2024 auf 266.369,6 Millionen USD geschätzt und soll bis 2032 424.552,67 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kleinkinderbekleidung 2024 | 266.369,6 Millionen USD |
| Markt für Kleinkinderbekleidung, CAGR | 6% |
| Marktgröße für Kleinkinderbekleidung 2032 | 424.552,67 Millionen USD |
Der Markt für Kleinkinderbekleidung wird von etablierten globalen und regionalen Marken wie Nike, Adidas, H&M, Carter’s, Gap Kids, Gerber Childrenswear, Marks & Spencer, OshKosh B’gosh, Burberry und J. Crew Kids geprägt, die sich auf Produktqualität, Sicherheitsstandards und Designinnovationen konzentrieren, um die Markenpräsenz zu stärken. Diese Akteure erweitern Baumwoll- und Bio-Kollektionen und nutzen Omnichannel-Einzelhandelsstrategien, um Reichweite und Kundenbindung zu verbessern. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 34,8 % an, unterstützt durch hohe Geburtenraten, schnelle Urbanisierung und steigende verfügbare Einkommen. Nordamerika folgt mit einem Anteil von 29,6 %, angetrieben durch starke Markentreue und Nachfrage nach Premiumprodukten, während Europa mit 24,3 % den Fokus der Verbraucher auf Nachhaltigkeit und eine entwickelte Einzelhandelsinfrastruktur widerspiegelt.
Markteinblicke
- Der Markt für Kleinkinderbekleidung wurde im Jahr 2024 auf 266.369,6 Millionen USD geschätzt und soll bis 2032 mit einer CAGR von 6 % wachsen, angetrieben durch eine stetige Ersatznachfrage und steigende Ausgaben der Eltern für Kleinkinderbekleidung.
- Das Marktwachstum wird durch eine zunehmende Kleinkinderbevölkerung, einen steigenden Fokus auf Komfort und Sicherheit sowie eine höhere Nachfrage nach Baumwollkleidung unterstützt, wobei Oberbekleidung nach Produkttyp mit einem Segmentanteil von 38,6 % führend ist.
- Nachhaltigkeitstrends stärken die Nachfrage nach Bio- und hautfreundlichen Stoffen, wobei Baumwolle mit einem Anteil von 52,4 % nach Material dominiert, während lizenzierte Charakterbekleidung und Personalisierung weiterhin Wiederholungskäufe anziehen.
- Preisdruck und Rohstoffvolatilität wirken als wesentliche Einschränkungen, da die intensive Markenpräsenz in allen Preissegmenten den Wettbewerb erhöht und die Margenausweitung für mittelpreisige Produkte begrenzt.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 34,8 % aufgrund hoher Geburtenraten und Urbanisierung, gefolgt von Nordamerika mit 29,6 % und Europa mit 24,3 %, unterstützt durch eine starke Einzelhandelsinfrastruktur und Markenakzeptanz.
Analyse der Marktsegmentierung:
Nach Produkttyp:
Nach Produkttyp dominiert Oberbekleidung den Markt für Kleinkinderbekleidung und macht 38,6 % Marktanteil aus, angetrieben durch hohe Ersatzfrequenz, saisonale Nachfrage und starken elterlichen Fokus auf Komfort und tägliche Nutzbarkeit. Produkte wie T-Shirts, Hemden und Pullover erleben aufgrund des schnellen Wachstums von Kleinkindern konstante Wiederholungskäufe. Unterbekleidung folgt aufgrund der täglichen Notwendigkeit, während Schuhe und Accessoires durch koordinierte Outfits und Geschenketrends an Bedeutung gewinnen. Eine zunehmende Designvielfalt, lizenzierte Charaktere und atmungsaktive Stoffe stärken die Nachfrage nach Oberbekleidung sowohl bei Massen- als auch bei Premiummarken weiter.
- Zum Beispiel bietet Carter's Kleinkinder-T-Shirts mit lizenzierten Charakteren wie Disneys Mickey Mouse und Paw Patrol an, die aus weicher Baumwolle für atmungsaktiven täglichen Komfort gefertigt sind und in Packungen für häufigen Ersatz erhältlich sind.
Nach Material:
Nach Material führt Baumwolle den Markt für Kleinkinderbekleidung mit einem 52,4 % Marktanteil an, unterstützt durch seine Weichheit, Atmungsaktivität und hypoallergenen Eigenschaften. Eltern priorisieren Baumwollkleidung, um Hautreizungen zu reduzieren und Komfort bei längerem Tragen zu gewährleisten. Der regulatorische Fokus auf kindersichere Textilien und das steigende Bewusstsein für Stoffqualität stärken die Dominanz von Baumwolle. Nylon und Wolle bleiben Nischenprodukte, die hauptsächlich für Oberbekleidung und saisonale Kleidung verwendet werden. Innovationen in biologischer Baumwolle und nachhaltiger Beschaffung erweitern weiterhin die Baumwollkollektionen globaler und regionaler Kleinkinderbekleidungsmarken.
- Zum Beispiel produziert Burt’s Bees Baby Kleinkinderbekleidung aus 100 % biologischer Baumwolle und betont chemiefreie, atmungsaktive Materialien, die für empfindliche Haut geeignet sind.
Nach Preisklasse:
Nach Preisklasse hält das mittlere Preissegment einen 46,8 % Marktanteil und balanciert Erschwinglichkeit mit Qualität, Haltbarkeit und Markenvertrauen. Verbraucher in diesem Segment suchen gut gestaltete, sichere und langlebige Kleidung ohne Premium-Preise. Steigende verfügbare Einkommen und die Präferenz für Marken-Kleinkinderbekleidung treiben die anhaltende Nachfrage in diesem Bereich an. Günstige Produkte bleiben in aufstrebenden Märkten relevant, während hochpreisige Angebote städtische Verbraucher anziehen, die nach organischen Materialien und Designermarken suchen. Häufige Käufe aufgrund schneller Wachstumszyklen begünstigen stark die mittlere Preiskategorie.
Wichtige Wachstumsfaktoren
Demografische Expansion und steigende Kleinkinderpopulation
Der Markt für Kleinkinderbekleidung wird stark durch das stetige Wachstum der globalen Kleinkinderpopulation unterstützt, insbesondere in Asien-Pazifik, dem Nahen Osten und Teilen Lateinamerikas. Verbesserte Gesundheitsinfrastruktur und steigende Urbanisierung tragen zu höheren Überlebensraten bei Geburten bei und erweitern die Verbraucherbasis. Da Kleinkinder schnell aus ihrer Kleidung herauswachsen, tätigen Eltern häufig Wiederholungskäufe, was eine konstante Nachfrage aufrechterhält. Diese demografische Expansion ermutigt Hersteller, Größenbereiche, saisonale Kollektionen und geschlechtsneutrale Designs zu diversifizieren, um einen kontinuierlichen Produktumsatz und langfristige Marktstabilität zu gewährleisten.
- Zum Beispiel bringt Hopscotch umfangreiche Kinderbekleidungskollektionen auf den Markt, darunter über 300 Styles für Kleinkinder, die Themen und Accessoires umfassen.
Steigender elterlicher Fokus auf Komfort, Sicherheit und Qualität
Das wachsende Bewusstsein der Eltern für den Komfort und die Sicherheit von Kleinkindern ist ein wesentlicher Treiber des Marktwachstums. Verbraucher bevorzugen zunehmend weiche, atmungsaktive und hypoallergene Stoffe, die empfindliche Haut unterstützen und aktive Bewegungen ermöglichen. Die Einhaltung von Kindersicherheitsstandards in Bezug auf Farbstoffe, Nähte und Accessoires beeinflusst ebenfalls die Kaufentscheidungen. Marken, die sich auf zertifizierte Materialien, ergonomische Passformen und ungiftige Herstellungsprozesse konzentrieren, gewinnen höheres Vertrauen und wiederholte Verkäufe, was die Nachfrage in den mittleren und gehobenen Kategorien für Kleinkinderbekleidung stärkt.
- Zum Beispiel zertifiziert OEKO‑TEX® STANDARD 100, dass jede Komponente eines Textilprodukts (einschließlich Fäden, Etiketten und Verschlüsse) auf schädliche Substanzen getestet wird und wendet seine strengsten Anforderungen auf Produkte für Babys und Kleinkinder bis zu 3 Jahren an (Produktklasse I).
Erweiterung des organisierten Einzelhandels und der digitalen Vertriebskanäle
Die rasche Expansion organisierter Einzelhandelsformate und E-Commerce-Plattformen steigert den Markt für Kleinkinderbekleidung erheblich. Spezialisierte Babygeschäfte, markenexklusive Geschäfte und Kaufhäuser verbessern die Produktzugänglichkeit und Markenpräsenz. Parallel dazu bieten Online-Plattformen eine größere Auswahl, bequemes Einkaufen und flexible Rückgabebedingungen. Digitales Marketing, virtuelle Größenanpassungstools und gezielte Werbeaktionen erhöhen das Verbraucherengagement, wodurch Marken breitere Zielgruppen erreichen und die Kaufhäufigkeit sowie die gesamte Marktdurchdringung verbessern können.
Wichtige Trends und Chancen
Steigende Nachfrage nach nachhaltiger und biologischer Kleinkinderbekleidung
Nachhaltigkeit hat sich als wichtiger Trend und Chance im Markt für Kleinkinderbekleidung herauskristallisiert. Eltern suchen zunehmend nach Kleidung aus Bio-Baumwolle, umweltfreundlichen Farbstoffen und verantwortungsvoll beschafften Materialien. Transparente Lieferketten und Nachhaltigkeitszertifikate stärken die Glaubwürdigkeit der Marke und unterstützen Premium-Preise. Hersteller, die in umweltverantwortliche Produktion investieren, profitieren von höherem Verbrauchervertrauen und langfristiger Markenloyalität, insbesondere bei umweltbewussten städtischen Familien.
- Zum Beispiel produziert Colored Organics T-Shirts, Pullover und Leggings für Kleinkinder in den Größen 0M–6Y aus 100 % Bio-Baumwolle in GOTS-zertifizierten Einrichtungen in Indien, die eine schweißfreie Produktion und faire Löhne gewährleisten.
Wachstum der Personalisierung und lizenzierter Charakterbekleidung
Personalisierte und lizenzierte Charakterbekleidung bieten starke Chancen für die Marktexpansion. Eltern bevorzugen personalisierte Designs und Kleidung mit beliebten Cartoon- oder Unterhaltungskarakteren, was den emotionalen Reiz und den Geschenkwert erhöht. Lizenzierte Kooperationen steigern die Markenpräsenz und Impulskäufe. Fortschritte im digitalen Druck und in der flexiblen Fertigung ermöglichen kosteneffiziente Personalisierung, wodurch Marken ihre Angebote differenzieren, Margen verbessern und sich an die sich entwickelnden Verbraucherpräferenzen anpassen können.
- Zum Beispiel ging Disney eine Partnerschaft mit H&M und Zara ein, um limitierte Kinderkollektionen mit Mickey Mouse, Frozen und Marvel-Themen zu veröffentlichen, die die emotionale Verbindung der Marken mit Familien stärkten.
Wichtige Herausforderungen
Schwankungen der Rohstoffpreise und Kostendruck
Die Volatilität der Rohstoffpreise, insbesondere bei Baumwolle und synthetischen Fasern, stellt eine erhebliche Herausforderung für den Markt für Kleinkinderbekleidung dar. Preisinstabilität beeinflusst die Produktionskosten, die Lagerplanung und die Gewinnmargen. Hersteller in den niedrig- und mittelpreisigen Segmenten haben Schwierigkeiten, Kostensteigerungen an die Verbraucher weiterzugeben. Die Effizienz der Beschaffung zu managen und eine gleichbleibende Produktqualität zu gewährleisten, bleiben entscheidende Herausforderungen, insbesondere für kleinere und regionale Akteure mit begrenzter Lieferantendiversifikation.
Intensiver Wettbewerb und Marktfragmentierung
Der Markt für Kleinkinderbekleidung ist hochgradig wettbewerbsintensiv, mit zahlreichen globalen, regionalen und lokalen Marken, die in verschiedenen Preissegmenten tätig sind. Die Marktfragmentierung erhöht den Preisdruck und verkürzt die Produktlebenszyklen. Verbraucher wechseln häufig die Marke basierend auf Designtrends, Aktionen oder Preisen, was die langfristige Loyalität einschränkt. Um wettbewerbsfähig zu bleiben, müssen Unternehmen kontinuierlich in Produktinnovation, Marketing und Effizienz der Lieferkette investieren, was die betriebliche Komplexität und die Kosten erhöht.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 29,6% im Markt für Kleinkinderbekleidung, angetrieben durch hohe verfügbare Einkommen, starke Markenloyalität und konstante Ausgaben für Premium- und mittelpreisige Kleinkinderbekleidung. Eltern legen Wert auf Sicherheitsstandards, Stoffqualität und Komfort, was die Nachfrage nach Baumwoll- und Bio-Kleidung unterstützt. Gut etablierte Einzelhandelsnetze, einschließlich spezialisierter Babygeschäfte und großer Einzelhändler, gewährleisten die Produktverfügbarkeit. E-Commerce stärkt den Verkauf weiter durch Bequemlichkeit und breite Sortimente. Häufige Ersatzkäufe aufgrund des schnellen Wachstums von Kleinkindern sorgen für eine stetige Nachfrage sowohl online als auch offline.
Europa
Europa macht einen Marktanteil von 24,3% aus, unterstützt durch ein starkes Verbraucherbewusstsein für Nachhaltigkeit, ethische Beschaffung und regulatorische Compliance bei Kinderbekleidung. Eltern bevorzugen langlebige, umweltfreundliche Materialien und zertifizierte Stoffe, was die Nachfrage nach biologischer und hochwertiger Kleinkinderbekleidung antreibt. Modebewusstes Kaufverhalten und saisonale Kollektionen fördern wiederholte Käufe. Eine entwickelte Einzelhandelsinfrastruktur und wachsende Omnichannel-Strategien verbessern die Zugänglichkeit. Wichtige Märkte wie Deutschland, das Vereinigte Königreich und Frankreich führen weiterhin den regionalen Verbrauch durch starke Markenpräsenz und Eigenmarkenangebote an.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Kleinkinderbekleidung mit einem Marktanteil von 34,8%, angetrieben durch hohe Geburtenraten, schnelle Urbanisierung und wachsende Mittelschichtbevölkerungen. Steigende verfügbare Einkommen und zunehmendes Markenbewusstsein treiben die Nachfrage nach sowohl Massenmarkt- als auch mittelpreisiger Kleinkinderbekleidung an. Länder wie China und Indien tragen erheblich durch große Bevölkerungsbasen und wachsende E-Commerce-Durchdringung bei. Lokale Fertigungskapazitäten verbessern die Erschwinglichkeit, während digitale Einzelhandelsplattformen die Reichweite erweitern. Häufiger Bekleidungsersatz und starke Online-Verkaufsdynamik positionieren die Region als primären Wachstumsmotor.
Lateinamerika
Lateinamerika hält einen Marktanteil von 6,2%, unterstützt durch verbesserte wirtschaftliche Stabilität, städtische Expansion und zunehmenden Zugang zum organisierten Einzelhandel. Eltern investieren zunehmend in praktische und erschwingliche Kleinkinderbekleidung und bevorzugen Segmente mit mittleren und niedrigen Preisen. Der Offline-Einzelhandel bleibt der dominierende Vertriebskanal, obwohl die Akzeptanz des E-Commerce weiter zunimmt. Brasilien und Mexiko führen die regionale Nachfrage aufgrund der Bevölkerungsgröße und der Einzelhandelsentwicklung an. Wachsende Markenpräsenz und expandierende Vertriebsnetze unterstützen ein allmähliches, aber stetiges Marktwachstum.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hat einen Marktanteil von 5,1%, angetrieben durch hohe Geburtenraten und ein junges demografisches Profil. Die Nachfrage konzentriert sich auf städtische Gebiete, in denen internationale Marken und moderne Einzelhandelsformate expandieren. Eltern legen Wert auf atmungsaktive Stoffe und klimatisch geeignete Designs, was die Nachfrage nach kleinkindgerechter Baumwollkleidung unterstützt. Premiumprodukte gewinnen in den Golfstaaten an Bedeutung, während Erschwinglichkeit in afrikanischen Märkten entscheidend bleibt. Verbesserte Einzelhandelsinfrastruktur und die Einführung des digitalen Handels unterstützen weiterhin die regionale Marktexpansion.
Marktsegmentierungen:
Nach Produkttyp
- Oberbekleidung
- Unterbekleidung
- Accessoires
- Schuhe
- Andere (Partybekleidung, etc.)
Nach Material
- Baumwolle
- Nylon
- Wolle
- Andere
Nach Preisklasse
- Niedrig
- Mittel
- Hoch
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Kleinkinderbekleidung umfasst wichtige Akteure wie Adidas, Nike, H&M, Carter’s, Gap Kids, Gerber Childrenswear, Marks & Spencer, OshKosh B’gosh, Burberry und J. Crew Kids. Der Markt bleibt hochgradig wettbewerbsfähig, wobei sich Unternehmen auf Produktdifferenzierung durch Stoffqualität, Sicherheitskonformität und Designinnovation konzentrieren. Führende Marken stärken ihre Positionen, indem sie Baumwoll- und Bio-Produktlinien erweitern, um den wachsenden elterlichen Bedenken hinsichtlich Komfort und Hautsicherheit Rechnung zu tragen. Preisstrategien reichen von niedrig bis Premium, um eine breite Verbraucherreichweite in entwickelten und aufstrebenden Regionen zu ermöglichen. Unternehmen investieren aktiv in Omnichannel-Einzelhandelsmodelle, die markeneigene Geschäfte mit starken E-Commerce-Plattformen kombinieren, um die Zugänglichkeit und Kundenbindung zu verbessern. Lizenzpartnerschaften, saisonale Kollektionen und charakterbasierte Bekleidung unterstützen höhere Verkaufsvolumen. Kontinuierliche Marketinginvestitionen, Optimierung der Lieferkette und Nachhaltigkeitsinitiativen bleiben entscheidende Strategien, um die Markenrelevanz und langfristige Wettbewerbsfähigkeit in der globalen Kleinkinderbekleidungsindustrie aufrechtzuerhalten.
Analyse der Hauptakteure
- Nike
- Gerber Childrenswear
- Marks & Spencer
- Adidas
- J. Crew Kids
- OshKosh B'gosh
- H&M
- Carter's
- Burberry
- Gap Kids
Jüngste Entwicklungen
- Im Juli 2025 brachte Carter's seine neue, auf Kleinkinder ausgerichtete Bekleidungsmarke Otter Avenue™ auf den Markt, erweiterte sein Produktportfolio mit bequemen, stilvollen Outfits, die speziell für Kleinkinder entworfen wurden, und stärkte seine Marktpräsenz durch gezielte Angebote.
- Im Oktober 2025 führte Loomkins eine innovative Kinderbekleidungskollektion ein, die mit BIS-zertifizierten Plüschtieren kombiniert wird, und differenzierte sich im Segment der Kinderbekleidung durch hochwertige Kleinkinderbekleidung mit spielorientierten Accessoires.
- Im Dezember 2025 kündigte die Apparel Group India eine strategische Partnerschaft mit Levi Strauss & Co. an, um Levi's Kids auf dem indischen Markt einzuführen und langlebige Denim-Kollektionen für Kleinkinder über E-Commerce und geplante eigenständige Geschäfte anzubieten.
- Im Dezember 2025 erwarb Centric Brands die Vingino Group, eine in den Niederlanden ansässige Kindermodemarke, die Kleinkinderbekleidung mit Schwerpunkt auf Denim und Multikategorie-Designs anbietet, um seine globale Kinderabteilung zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Preisspanne, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird aufgrund des stetigen Wachstums der globalen Kleinkindbevölkerung und häufiger Kleidungsaustauschzyklen weiter steigen.
- Eltern werden beim Kauf von Kleinkindbekleidung zunehmend Komfort, Sicherheit und hautfreundliche Stoffe priorisieren.
- Baumwolle und organische Materialien werden stärker bevorzugt, da das Bewusstsein für Nachhaltigkeit und gesundheitliche Auswirkungen wächst.
- Mittelteure Kleinkindbekleidung bleibt das attraktivste Segment aufgrund ihres Gleichgewichts zwischen Qualität und Erschwinglichkeit.
- Die Akzeptanz von E-Commerce wird weiter zunehmen, unterstützt durch Bequemlichkeit, größere Sortimente und flexible Rückgabebedingungen.
- Der Offline-Handel wird durch die physische Überprüfung der Stoffqualität und Größenpräzision wichtig bleiben.
- Lizenzierte Charakter- und Themenbekleidung wird Impulskäufe und saisonales Umsatzwachstum antreiben.
- Produktanpassungs- und Personalisierungsoptionen werden die Markenunterscheidung und Kundenbindung stärken.
- Schwellenmärkte werden aufgrund von Urbanisierung und steigendem verfügbarem Einkommen zu einem höheren Mengenwachstum beitragen.
- Marken, die in nachhaltige Praktiken und Omnichannel-Strategien investieren, werden eine stärkere langfristige Positionierung erreichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kleinkinderbekleidung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kleinkinderbekleidung zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Kleinkinderbekleidung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kleinkinderbekleidung antreiben?
Wer sind die führenden Unternehmen im Markt für Kleinkinderbekleidung?
Welche Region hatte 2024 den größten Anteil am Markt für Kleinkinderbekleidung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kleinkinderbekleidung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kleinkinderbekleidung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 266,369.6 million → 2032: USD 424,552.67 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kleinkinderbekleidung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kleinkinderbekleidung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kleinkinderbekleidung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kleinkinderbekleidung Market Drivers
- 3.3 Markt für Kleinkinderbekleidung Market Restraints & Challenges
- 3.4 Markt für Kleinkinderbekleidung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kleinkinderbekleidung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kleinkinderbekleidung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kleinkinderbekleidung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kleinkinderbekleidung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kleinkinderbekleidung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kleinkinderbekleidung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kleinkinderbekleidung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kleinkinderbekleidung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kleinkinderbekleidung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kleinkinderbekleidung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kleinkinderbekleidung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kleinkinderbekleidung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kleinkinderbekleidung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kleinkinderbekleidung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kleinkinderbekleidung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kleinkinderbekleidung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kleinkinderbekleidung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kleinkinderbekleidung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kleinkinderbekleidung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
