
Marktübersicht für Kokosnussschalen-Kohle:
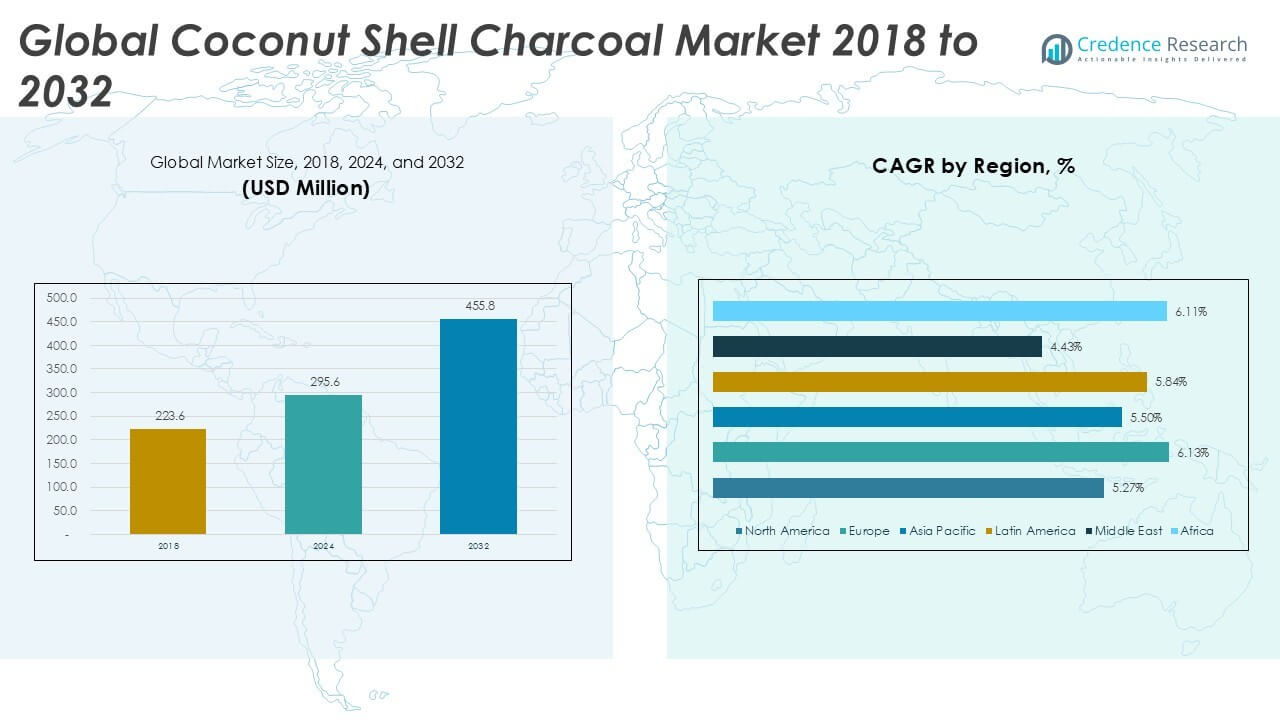
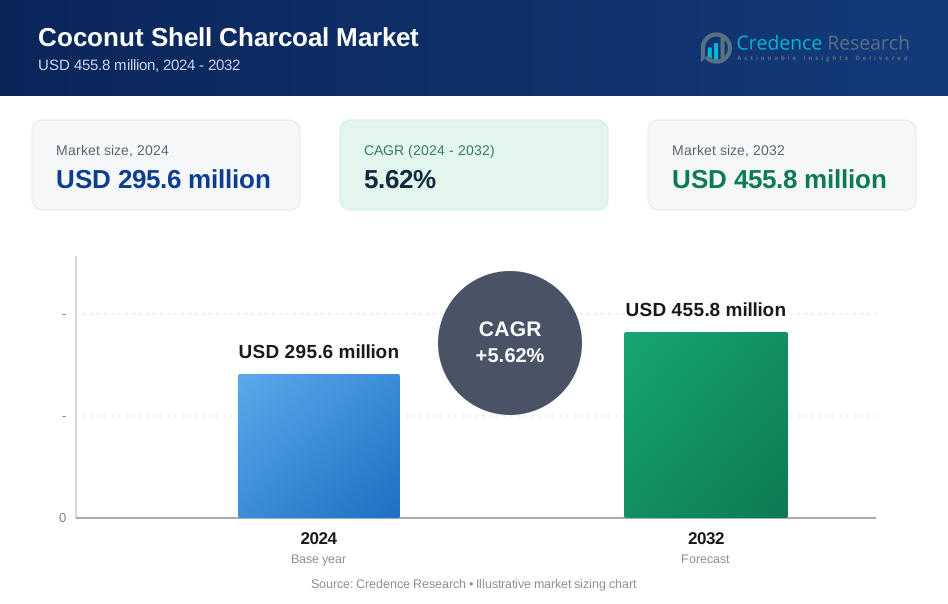
Die globale Marktgröße für Kokosnussschalen-Kohle wurde 2018 auf 223,6 Millionen USD geschätzt und soll bis 2024 auf 295,6 Millionen USD und bis 2032 auf 455,8 Millionen USD anwachsen, mit einer CAGR von 5,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kokosnussschalen-Kohle 2024 | USD 295,6 Millionen |
| Markt für Kokosnussschalen-Kohle, CAGR | 5,62% |
| Marktgröße für Kokosnussschalen-Kohle 2032 | USD 455,8 Millionen |
Zu den führenden Akteuren auf dem globalen Markt für Kokosnussschalen-Kohle gehören ArSta Eco, Bakulan Nusantara, HEAT BEADS, MICBAC, Geewin Exim Pvt Ltd, Raj Carbon und Baracoco. Diese Unternehmen haben sich durch starke Exportfähigkeiten, konstante Produktqualität und gezielte Angebote in den Bereichen Kochbrennstoff, industrielle Nutzung und Aktivkohle etabliert. Südostasien, angeführt von Ländern wie Indonesien, den Philippinen und Indien, dominiert die Produktion aufgrund der reichlichen Verfügbarkeit von Kokosnüssen und kostengünstiger Verarbeitung. Der asiatisch-pazifische Raum hielt 2024 mit 33,0 % den größten regionalen Marktanteil, angetrieben durch den inländischen Verbrauch und exportorientierte Fertigung. Europa folgte mit 27,8 %, getrieben durch die steigende Nachfrage nach Shisha und umweltfreundlichen Grillbrennstoffen.
Einblicke in den Markt für Kokosnussschalen-Kohle
- Der globale Markt für Kokosnussschalen-Kohle erreichte 2024 295,6 Millionen USD und soll bis 2032 455,8 Millionen USD erreichen, mit einer CAGR von 5,62 %.
- Die steigende Nachfrage nach erneuerbaren und sauber verbrennenden Brennstoffen in der Küche, der Metallurgie und in Industriekesseln treibt das Marktwachstum an.
- Ein wichtiger Trend ist die zunehmende Verwendung von hochreiner Kokoskohle in der Aktivkohleproduktion zur Wasserfiltration und Luftreinigung, insbesondere in Europa und im asiatisch-pazifischen Raum.
- Der Markt ist mäßig fragmentiert mit starken Exportakteuren wie ArSta Eco, Bakulan Nusantara und MICBAC, die in Bezug auf Qualität, Sortenvielfalt und regionale Konformität konkurrieren.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 33,0 % im Jahr 2024, gefolgt von Europa mit 27,8 % und Nordamerika mit 18,8 %, während Briketts aus Kokoskohle aufgrund der gleichmäßigen Brennleistung und der globalen Exportpräferenz das dominierende Produktsegment bleiben.
Analyse der Marktsegmentierung für Kokosnussschalen-Kohle:
Nach Produkttyp:
Briquettes Kohle hält den größten Marktanteil im globalen Markt für Kokosnussschalenkohle nach Produkttyp. Ihre Dominanz wird durch hohe Energiedichte, gleichmäßige Form und konstante Brennleistung angetrieben, was sie sowohl für den Haushalts- als auch für den industriellen Gebrauch ideal macht. Briketts werden aufgrund der einfachen Verpackung und des Transports für den Export bevorzugt. Stückkohle, obwohl in Nischenmärkten aufgrund ihrer natürlichen Anziehungskraft und schnelleren Zündung beliebt, fehlt es an Konsistenz in Form und Brenndauer. Das Segment „Andere“ umfasst pulverförmige Formen und gemischte Verbundstoffe, die hauptsächlich in spezifischen industriellen Prozessen oder als Zusatzstoffe verwendet werden.
- Zum Beispiel produziert Coco Charcoal Indonesia Kokosnussschalenkohlebriketts mit einem festen Kohlenstoffgehalt von über 75%. Die Briketts liefern einen Heizwert von etwa 7.200 kcal pro Kilogramm
Nach Reinheitssegment:
Standardreinheit Kokosnussschalenkohle dominiert den Markt aufgrund ihrer weit verbreiteten Verwendung in Koch- und Heizungsanwendungen, insbesondere in Entwicklungsländern. Dieses Segment profitiert von niedrigeren Produktionskosten und hoher Verfügbarkeit. Hochreine Kohle, obwohl kleiner im Anteil, wächst schnell, unterstützt durch ihre Nachfrage in metallurgischen Industrien, der Produktion von Aktivkohle und in Märkten für hochwertiges Kochbrennstoff. Hochreine Qualitäten werden verarbeitet, um flüchtige Bestandteile zu entfernen, was einen höheren Kohlenstoffgehalt und eine sauberere Verbrennung gewährleistet, wodurch sie für Anwendungen geeignet sind, die minimale Verunreinigungen und konstante Leistung unter hohen Hitzeanforderungen erfordern.
- Zum Beispiel liefert PT Coco Charcoal Indonesia hochreine Kokosnussschalenkohle mit einem Kohlenstoffgehalt von 85 Gramm pro 100 Gramm. Die flüchtigen Stoffe werden durch sekundäre Karbonisierung auf unter 15 Gramm pro 100 Gramm reduziert.
Nach Anwendungssegment:
Kochbrennstoff führt den globalen Markt nach Anwendung an und macht den größten Anteil aufgrund der großflächigen Nutzung in Wohn- und Gewerbebereichen in Asien-Pazifik und Afrika aus. Die Nachfrage wird durch das wachsende Bedürfnis nach rauchfreien, langbrennenden und erneuerbaren Biomassebrennstoffalternativen unterstützt. Industrieller Brennstoff ist ein weiteres bedeutendes Segment, insbesondere in der Metallurgie und Zementindustrie, wo hoher Heizwert und Nachhaltigkeit Priorität haben. Das Segment „Andere“ umfasst die Verwendung in der Wasserreinigung, Luftfiltration und Räucherwarenherstellung, wo die poröse Struktur und die Absorptionskapazität der Kokosnussschalenkohle die Akzeptanz fördern.
Wichtige Wachstumstreiber des Kokosnussschalenkohlemarktes
Steigende Nachfrage nach nachhaltigen und erneuerbaren Brennstoffalternativen
Der globale Vorstoß für kohlenstoffneutrale Energie hat die Einführung von aus Biomasse gewonnenen Brennstoffen wie Kokosnussschalenkohle angekurbelt. Diese Kohle dient als umweltfreundlicher Ersatz für fossile Brennstoffe in Wohn- und Industrieumgebungen. Ihre Produktion nutzt landwirtschaftliche Abfälle, reduziert die Umweltbelastung und fördert die Abfallverwertung. Märkte in Asien-Pazifik, Afrika und Lateinamerika verlagern sich zunehmend hin zu erneuerbaren Energiequellen für das häusliche Kochen und Heizen. Regierungen und NGOs fördern Biomassebriketts als sauberere Alternativen zu Brennholz und Kohle, was den Zugang zu Energie im ländlichen Raum erleichtert und die Abholzung reduziert. Der hohe Heizwert, die geringen Rauchemissionen und die Erneuerbarkeit der Kokosnussschalenkohle machen sie zu einer bevorzugten Lösung für umweltbewusste Verbraucher. Industrielle Nutzer bevorzugen sie auch als Kesselbrennstoff aufgrund stabiler Verbrennungseigenschaften. Diese Faktoren, kombiniert mit dem steigenden Bewusstsein für nachhaltige Brennstoffe und Zielen zur Reduzierung des CO2-Fußabdrucks, treiben weiterhin die starke Nachfrage in sowohl aufstrebenden als auch entwickelten Volkswirtschaften an.
- Zum Beispiel produziert PT Coco Charcoal Indonesia Kokosnussschalen-Kohlebriketts mit einem Heizwert von bis zu 7.000 Kilokalorien pro Kilogramm.
Erweiterte industrielle Nutzung in Metallurgie, Wasseraufbereitung und Filtration
Kokosnussschalen-Kohle gewinnt in verschiedenen industriellen Anwendungen an Bedeutung, dank ihres hohen Kohlenstoffgehalts und ihrer Adsorptionskapazität. In der Metallurgie wird hochreine Kohle als Reduktionsmittel für Schmelz- und Gießereibetriebe eingesetzt und bietet eine sauberere Verbrennung als Kohle. Die zunehmende Verwendung von Aktivkohle aus Kokosnussschalen-Kohle ist ein weiterer starker Wachstumstreiber, insbesondere in der Wasserreinigung, Goldgewinnung und Luftfiltration. Die Regionen Asien-Pazifik und Naher Osten erleben eine rasante Infrastrukturentwicklung, was die Nachfrage nach Filtrations- und Umweltkontrollsystemen antreibt. Auch die Kosmetik- und Pharmaindustrie nutzt aktivierte Kokoskohle in Entgiftungsformulierungen und Körperpflegeprodukten. Industrielle Anwender bevorzugen Kokosnussschalen-Kohle wegen ihrer gleichmäßigen Granulatstruktur, ihres geringen Aschegehalts und ihrer langen Haltbarkeit. Diese multifunktionale Nutzung in verschiedenen Sektoren erhöht ihren kommerziellen Wert und trägt zu einem anhaltenden Nachfragewachstum von Großabnehmern und Herstellern weltweit bei.
- Zum Beispiel stellt Jacobi Carbons Aktivkohle aus Kokosnussschalen-Kohle mit Jodzahlen von über 1.000 Milligramm pro Gramm her.
Exportorientiertes Produktionswachstum in wichtigen Kokosnuss produzierenden Volkswirtschaften
Große Kokosnuss produzierende Länder wie Indonesien, die Philippinen, Indien und Sri Lanka haben sich als globale Lieferzentren für Kokosnussschalen-Kohle etabliert. Diese Nationen profitieren von einem reichlichen Rohstoffangebot und kostengünstiger Arbeitskraft, was es ihnen ermöglicht, die Kohleproduktion effizient zu steigern. Exportmärkte in Europa, dem Nahen Osten und Nordamerika verlangen zunehmend nach Briketts und Aktivkohle für Grillen, Shisha und Filtrationszwecke. Produzenten in Südostasien nutzen etablierte Handelsrouten und bilaterale Handelsabkommen, um neue Märkte zu erschließen. Steigende Investitionen in Karbonisierungsofen, saubere Verarbeitungstechnologien und Qualitätssicherungssysteme haben die Produktkonsistenz und den Exportwert verbessert. Exporteure bieten auch maßgeschneiderte Größen und Verpackungen an, um den Spezifikationen der Käufer gerecht zu werden. Dieses exportorientierte Wachstum wird durch günstige staatliche Maßnahmen wie Exportsubventionen und Anreize zur ländlichen Entwicklung weiter unterstützt. Das Ergebnis ist ein robustes Lieferkettennetzwerk, das diese Länder als zuverlässige Exporteure auf dem globalen Markt für Kokosnussschalen-Kohle positioniert.
Wichtige Trends & Chancen auf dem Markt für Kokosnussschalen-Kohle
Wachsende Durchdringung von Kokoskohle in Shisha- und Grillmärkten
Die Beliebtheit von Kokosnussschalen-Kohle steigt in den Premium-Barbecue- und Shisha-Märkten (Wasserpfeife) rasant an. Im Gegensatz zu herkömmlicher holzbasierter Kohle brennt Kokoskohle länger, erzeugt minimalen Rauch und produziert weniger Asche – Eigenschaften, die bei Gastronomie-, Catering- und Freizeitnutzern stark ankommen. Länder im Nahen Osten und in Europa sind wichtige Wachstumszentren für Kokosbriketts, die in Shisha-Lounges und Restaurants verwendet werden. Hersteller bedienen diese Segmente, indem sie würfelförmige Briketts mit präzisem Feuchtigkeitsgehalt und gleichmäßiger Wärmeabgabe anbieten. Diese Nische expandiert aufgrund der gesundheitlichen und leistungsbezogenen Vorteile gegenüber Schnellanzünderkohle. Produktinnovationen wie geruchslose Verbrennung, Markenverpackungen und Großlieferungen haben die Attraktivität weiter gesteigert. Online-Plattformen und spezialisierte Händler machen diese Produkte für Einzelhandelskunden, insbesondere in städtischen Zentren, zugänglicher. Dieser Trend bietet ein nachhaltiges Wachstumspotenzial für Produzenten, die die hohen Standards der Premium-Freizeit- und Gastgewerbemärkte erfüllen können.
- Zum Beispiel produziert Coco Nara 100% natürliche Kokoskohlebriketts, die für den Shisha-Gebrauch entwickelt wurden und eine saubere Verbrennung bieten, wobei die Sitzungen typischerweise zwischen 60 und 90 Minuten pro Kohle dauern. Um eine stabile Zündung zu gewährleisten und Funkenbildung zu verhindern, halten diese Briketts einen niedrigen Feuchtigkeitsgehalt von weniger als 5% bis 6%.
Steigende Präferenz für Clean-Label- und Bio-Produkte in Endverbraucherindustrien
Endverbraucherindustrien wie Körperpflege, Lebensmittel und Pharmazie übernehmen Kokosnuss-basierte Aktivkohle als Reaktion auf die Verbrauchernachfrage nach Clean-Label- und natürlichen Inhaltsstoffen. Aktivierte Kokosnussschalen-Kohle wird zunehmend in Gesichtsmasken, Zahnpasta, Nahrungsergänzungsmitteln und Detox-Getränken verwendet. Ihre hohe Porosität und ihr ungiftiges Profil erfüllen die regulatorischen und Verbraucheranforderungen sowohl in lebensmittel- als auch in kosmetischen Anwendungen. Clean-Label-Trends in Nordamerika und Europa treiben diese Expansion voran, wobei Hersteller Kokosnuss-abgeleitete Inhaltsstoffe als „vegan“, „bio“ und „chemikalienfrei“ vermarkten. Funktionelle Getränke- und Wellness-Marken fördern auch Aktivkohle für Darmgesundheit und Detox-Vorteile. Dieser Wandel eröffnet neue wertschöpfende Produktmöglichkeiten für Kokosnussschalen-Kohle-Verarbeiter, insbesondere für diejenigen, die in hochreine und lebensmittelsichere Herstellungsprozesse investieren. Marken, die diese Vorteile nutzen, verschaffen sich einen Wettbewerbsvorteil in den Premium-Wellness- und nachhaltigen Konsumgütersegmenten.
Wichtige Herausforderungen im Kokosnussschalen-Kohlemarkt
Störungen in der Lieferkette aufgrund saisonaler Rohstoffverfügbarkeit
Die Produktion von Kokosnussschalenkohle hängt stark von der Verfügbarkeit reifer Kokosnüsse ab, die saisonal und regional schwankt. Erntezyklen von Kokosnüssen, Wetterereignisse und Pflanzenkrankheiten können die Schalenversorgung einschränken, was zu Unterbrechungen der Produktionspläne und Preisschwankungen führt. Viele Kleinproduzenten verfügen nicht über die Lagerinfrastruktur für den ganzjährigen Zugang zu Rohstoffen. Transportverzögerungen und inkonsistente Schalen-Sammelsysteme beeinträchtigen ebenfalls die Zuverlässigkeit der Beschaffung. Exporteure sehen sich oft mit Verzögerungen aufgrund von Hafenstaus, Zollproblemen oder Verpackungsvorschriften konfrontiert. Diese Engpässe in der Lieferkette führen zu verpassten Exportfristen und einem Verlust des Käufervertrauens. Die Aufrechterhaltung einer gleichbleibenden Produktqualität wird schwierig, wenn Rohstoffknappheit den Einsatz von gemischten oder minderwertigen Schalen erzwingt. Um diese Herausforderung zu bewältigen, müssen Produzenten in Rohstofflagerung, integrierte Landwirtschaftspartnerschaften und vorausschauende Beschaffungssysteme investieren, um die Versorgung das ganze Jahr über zu stabilisieren.
Mangel an standardisierter Qualität und Zertifizierung in aufstrebenden Märkten
Das Fehlen einheitlicher Produktstandards und Zertifizierungssysteme stellt ein erhebliches Hindernis für Produzenten von Kokosnussschalenkohle dar, insbesondere in aufstrebenden Volkswirtschaften. Viele kleine und mittlere Hersteller arbeiten informell und haben keinen Zugang zu internationalen Zertifizierungen wie ISO, FSC oder HACCP. Infolgedessen haben sie Schwierigkeiten, in regulierte Märkte in Europa und Nordamerika einzudringen, die strenge Qualitäts-, Sicherheits- und Nachhaltigkeitsdokumentationen verlangen. Inkonsistente Feuchtigkeitsgehalte, Ascheanteile und Verpackungsqualität beeinträchtigen die Kundenzufriedenheit und Wiederholungsaufträge. Käufer suchen zunehmend nach Rückverfolgbarkeit und Öko-Labels, die kleinere Exporteure möglicherweise nicht bieten können. Der Mangel an Schulungen, Testlaboren und Exportkonformitätsinfrastruktur erschwert die Situation zusätzlich. Um wettbewerbsfähig zu bleiben, müssen Marktteilnehmer in Qualitätskontrollprozesse, Drittzertifizierungen und Produktstandardisierung investieren, um globale Erwartungen zu erfüllen und Premium-Preis-Chancen zu erschließen.
Regionale Analyse des Marktes für Kokosnussschalenkohle
Nordamerika
Nordamerika verzeichnete 2018 einen Wert von 53,91 Millionen USD und erreichte 2024 69,86 Millionen USD, mit Prognosen von 104,82 Millionen USD bis 2032, was einem CAGR von 5,27% entspricht. Die Region hielt 2024 etwa 18,8% des weltweiten Marktanteils. Die Nachfrage wird hauptsächlich durch Grillbrennstoff- und Aktivkohleanwendungen angetrieben. Die USA dominieren den regionalen Verbrauch aufgrund einer ausgeprägten Grillkultur, hoher Akzeptanz nachhaltiger Produkte und starker Einzelhandelsdistribution. Produktinnovationen und wachsendes Interesse an natürlichen Luft- und Wasserreinigungssystemen unterstützen ebenfalls das Wachstum in Wohn- und Gewerbesektoren.
Europa
Europa hatte 2018 eine Marktgröße von 60,37 Millionen USD, die bis 2024 auf 82,21 Millionen USD anstieg und bis 2032 voraussichtlich 131,71 Millionen USD erreichen wird, was einem CAGR von 6,13% entspricht. Es erfasste 2024 etwa 27,8% des weltweiten Marktanteils. Die Region führt die Nachfrage nach Kokosnussschalenkohle für Shisha, Grillen und Aktivkohleprodukte an. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Importeure aufgrund der Verbraucherpräferenz für sauber brennende, umweltfreundliche Brennstoffe. Strenge Umweltvorschriften und hohe Standards für Wasser- und Luftreinigung unterstützen zudem die Aufnahme von Premium-Kohle.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt mit 74,31 Millionen USD im Jahr 2018, stieg auf 97,51 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 148,90 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,50 %. Er hielt 2024 den größten Marktanteil weltweit mit 33,0 %. Die Region profitiert von einem reichlichen Kokosnussangebot und starkem inländischem Verbrauch in den Bereichen Kochen, Industrie und exportorientierte Produktion. Indien, Indonesien, die Philippinen und Sri Lanka sind wichtige Akteure. Die staatliche Unterstützung für die Nutzung von Biomasse im ländlichen Raum, die großflächige Produktion von Aktivkohle und eine wachsende Exportbasis tragen zur Führungsrolle des asiatisch-pazifischen Raums sowohl in Bezug auf Volumen als auch Wert bei.
Lateinamerika
Lateinamerika erreichte 2024 einen Marktwert von 22,30 Millionen USD, gegenüber 16,66 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 34,96 Millionen USD erreichen, bei einer CAGR von 5,84 %. Es repräsentierte etwa 7,5 % des globalen Marktanteils im Jahr 2024. Länder wie Brasilien und Kolumbien sind aufstrebende Nutzer, unterstützt durch die steigende Nachfrage nach sauberen Kochbrennstoffen und nachhaltigen Alternativen zu Holzkohle. Kokosnussproduzierende Küstengebiete entwickeln kleine Verarbeitungszentren für den lokalen Verbrauch und regionale Exporte. Das wachsende Gesundheitsbewusstsein und ländliche Energieprogramme der Region sollen die weitere Expansion fördern.
Mittlerer Osten
Der Markt im Mittleren Osten lag 2018 bei 10,69 Millionen USD und wuchs bis 2024 auf 13,27 Millionen USD, mit Prognosen, die bis 2032 18,69 Millionen USD anzeigen, was einer CAGR von 4,43 % entspricht. Im Jahr 2024 hielt er etwa 4,5 % des globalen Anteils. Die Nachfrage wird hauptsächlich durch den Konsum von Shisha und Grillen in den Golfstaaten getrieben, wobei Premium-Briketts an Beliebtheit gewinnen. Importe dominieren den Markt aufgrund der begrenzten inländischen Kokosnussproduktion. Die Verbraucherpräferenz für raucharme, hoch erhitzte Kohle steigert das Interesse an kokosbasierten Alternativen. Das Wachstum ist stabil, aber durch die Abhängigkeit von Importen und die Preissensibilität bei Großeinkäufen eingeschränkt.
Afrika
Afrika verzeichnete 2018 7,67 Millionen USD, stieg auf 10,43 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 16,68 Millionen USD erreichen, bei einer CAGR von 6,11 %. Die Region machte 2024 etwa 3,5 % des globalen Marktanteils aus. Die hohe Akzeptanz von Kokosnussschalenkohle als Kochbrennstoff, insbesondere in West- und Ostafrika, treibt die Nachfrage an. Bemühungen, holzbasierte Kohle zu ersetzen und die Luftverschmutzung in Innenräumen zu reduzieren, fördern die Nutzung. Nigeria, Kenia und Tansania sind wichtige Beitragszahler, die von wachsender Kokosnussproduktion und Off-Grid-Energiebedürfnissen in ländlichen Gebieten profitieren. Auch das Unternehmertum im Bereich Kohle gewinnt an Bedeutung.
Segmentierungen des Kokosnussschalenkohlemarktes:
Nach Produkttyp:
- Stückkohle
- Briketts Kohle
- Andere
Nach Reinheitssegment:
- Standard
- Hochrein
Nach Anwendungssegment:
- Industrieller Brennstoff
- Kochbrennstoff
- Andere
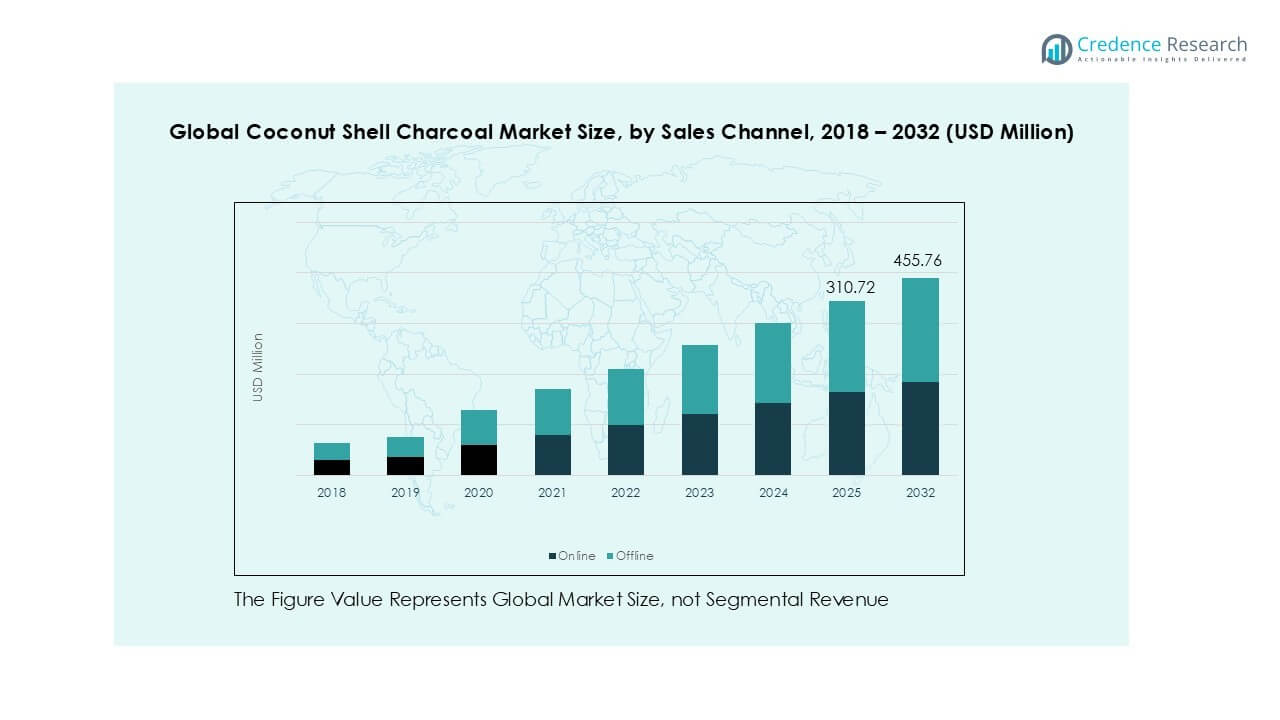
Nach Vertriebskanal:
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der globale Markt für Kokosnussschalenkohle weist eine mäßig fragmentierte Landschaft auf, mit einer Mischung aus etablierten regionalen Produzenten und aufstrebenden Exporteuren. Schlüsselakteure wie ArSta Eco, Bakulan Nusantara, HEAT BEADS und MICBAC führen den Markt mit starken Produktionskapazitäten, gleichbleibender Qualität und Exportnetzwerken an. Südostasiatische Unternehmen profitieren von der Nähe zu Kokosnussquellen und kostengünstiger Arbeitskraft, was sie zu dominanten Lieferanten macht. Unternehmen konzentrieren sich darauf, ihre Produktportfolios zu erweitern, hochreine Qualitäten und Mehrwertprodukte wie Aktivkohle und Shisha-Briketts anzubieten. Strategische Maßnahmen wie Kapazitätserweiterungen, Private-Label-Partnerschaften und Produktzertifizierungen sind bei führenden Akteuren üblich. Kleinere Firmen und lokale Unternehmen konkurrieren durch flexible Preisgestaltung und Nischenanwendungen. Der wachsende Fokus auf Rückverfolgbarkeit, Öko-Zertifizierungen und Clean-Label-Nachfrage treibt Investitionen in Qualitätskontroll- und Compliance-Infrastrukturen an. Der Wettbewerb auf dem Markt intensiviert sich, da die globale Nachfrage steigt und Käufer zuverlässige, zertifizierte und nachhaltige Quellen für sowohl industrielle als auch verbraucherorientierte Anwendungen suchen.
Schlüsselspieler-Analyse
- ArSta Eco
- Bakulan Nusantara
- HEAT BEADS
- Geewin Exim Pvt Ltd
- MICBAC
- Raj Carbon
- Baracoco
- Andere Schlüsselspieler
Aktuelle Entwicklungen
- Im Juli 2023 kündigte ein europäisches Energieunternehmen die Integration von Aktivkohle auf Kokosnussschalenbasis in seine Filtereinheiten an, wodurch die Effizienz bei der industriellen Abwasserbehandlung um 18 % verbessert wurde.
- Im Jahr 2023 wird Kokosnussschalenkohle von Organisationen wie Calgon Carbon als natürliche Ressource für die Herstellung von Aktivkohle genutzt, die Anwendungen in der Wasserfiltration, Luftreinigung und medizinischen Ausrüstung hat.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Reinheitssegment, Anwendungssegment, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Kokosnussschalenkohle wird aufgrund der zunehmenden Nutzung in umweltfreundlichen Brennstoffalternativen wachsen.
- Exportmöglichkeiten werden sich erweitern, da globale Käufer nach nachhaltigen und emissionsarmen Kohleoptionen suchen.
- Anwendungen von Aktivkohle werden die Produktion von hochreiner Kohle in industriellen Sektoren vorantreiben.
- Die Shisha- und Grillmärkte werden eine stetige Nachfrage nach Briketts in Europa und dem Nahen Osten schaffen.
- Südostasien wird aufgrund des Zugangs zu Rohstoffen und niedriger Kosten das dominierende Produktionszentrum bleiben.
- Trends zu klaren Kennzeichnungen werden die Einführung von Kokoskohle in Körperpflege- und Wellnessprodukten fördern.
- Der Online-Handel und die Großverpackung werden die Marktzugänglichkeit und die globale Vertriebsreichweite verbessern.
- Investitionen in Zertifizierung, Feuchtigkeitskontrolle und Aschereduzierung werden das Wachstum des Premiumsegments unterstützen.
- Effizienz in der Lieferkette und Lagerung von Rohstoffen werden für die ganzjährige Produktion entscheidend.
- Eine Marktkonsolidierung wird erwartet, da Schlüsselspieler ihre globalen Standorte und Produktportfolios stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Aktivkohle aus Kokosnussschalen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Kokosnussschalenkohle voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen Marktes für Kokosnussschalenkohle hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Kokosnussschalenkohle antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Kokosnussschalenkohle?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Kokosnussschalenkohle?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kokosnussschalenkohle Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kokosnussschalenkohle Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 295.6 million → 2032: USD 455.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kokosnussschalenkohle Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kokosnussschalenkohle Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kokosnussschalenkohle Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kokosnussschalenkohle Market Drivers
- 3.3 Markt für Kokosnussschalenkohle Market Restraints & Challenges
- 3.4 Markt für Kokosnussschalenkohle Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kokosnussschalenkohle Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kokosnussschalenkohle Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kokosnussschalenkohle category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kokosnussschalenkohle Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kokosnussschalenkohle Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kokosnussschalenkohle market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kokosnussschalenkohle Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kokosnussschalenkohle Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kokosnussschalenkohle Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kokosnussschalenkohle (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kokosnussschalenkohle Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kokosnussschalenkohle Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kokosnussschalenkohle Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kokosnussschalenkohle Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kokosnussschalenkohle Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kokosnussschalenkohle Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kokosnussschalenkohle Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kokosnussschalenkohle Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kokosnussschalenkohle Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
