
Überblick über den Markt für kommerzielle Grillgeräte:
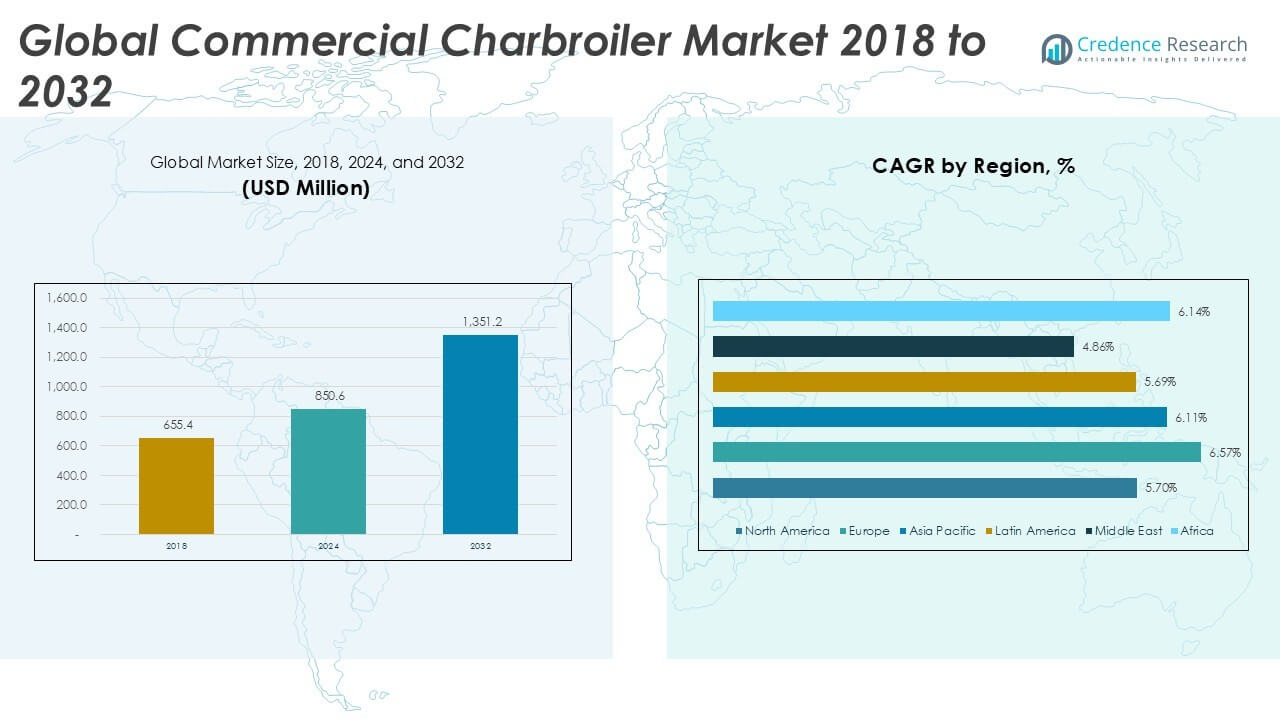
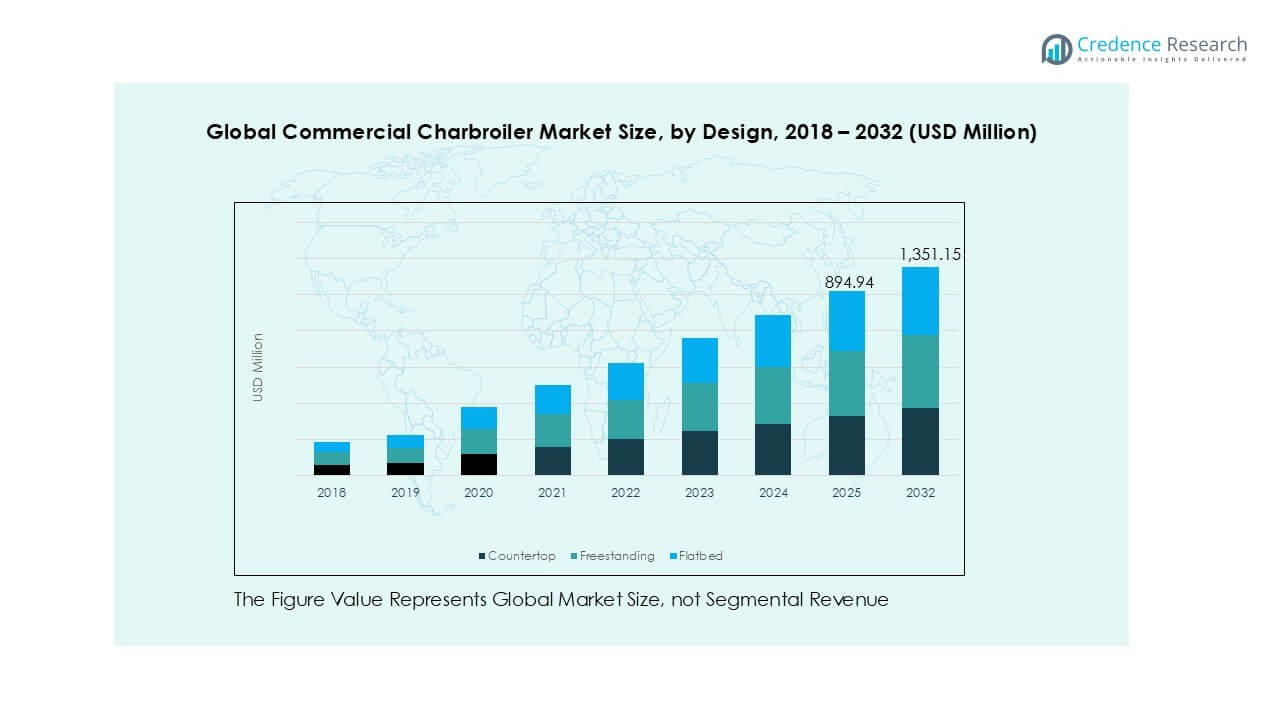
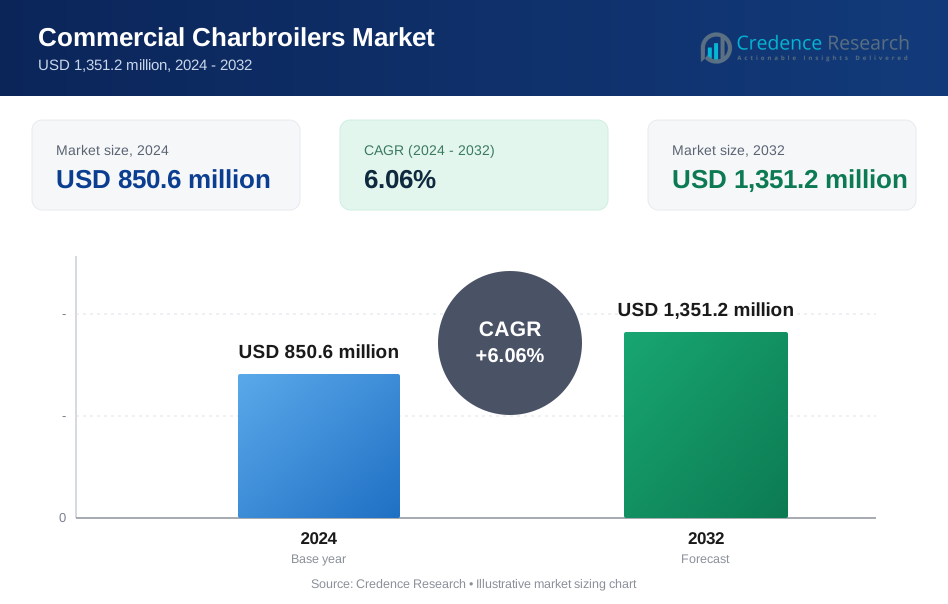
Die Größe des globalen Marktes für kommerzielle Grillgeräte wurde 2018 auf 655,4 Millionen USD geschätzt und soll bis 2024 auf 850,6 Millionen USD und bis 2032 auf 1.351,2 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,06 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kommerzielle Grillgeräte 2024 | 850,6 Millionen USD |
| Markt für kommerzielle Grillgeräte, CAGR | 6,06% |
| Marktgröße für kommerzielle Grillgeräte 2032 | 1.351,2 Millionen USD |
Der globale Markt für kommerzielle Grillgeräte wird von wichtigen Akteuren wie Avantco Equipment, Middleby, Garland Group Ltd, The Vollrath Company LLC und Star Manufacturing angeführt. Diese Unternehmen dominieren durch umfangreiche Produktlinien, globale Distribution und kontinuierliche Innovationen in Energieeffizienz und Designflexibilität. Avantco und Middleby sind besonders stark in Nordamerika, das 2024 einen Anteil von 23,6 % am globalen Markt hält. Garland und Vollrath haben starke Positionen sowohl in Europa als auch in den USA, während aufstrebende Marken wie Dukers Appliance Co. sich über den asiatisch-pazifischen Raum ausbreiten. Die Wettbewerbslandschaft wird durch Investitionen in intelligente Kochtechnologien und modulare Gerätesysteme geprägt.
Einblicke in den Markt für kommerzielle Grillgeräte
- Der globale Markt für kommerzielle Grillgeräte wurde 2024 auf 850,6 Millionen USD geschätzt und soll bis 2032 auf 1.351,2 Millionen USD anwachsen, mit einer CAGR von 6,06 %.
- Die Nachfrage von Schnellrestaurants und zwanglosen Restaurantketten steigt, angetrieben durch den Bedarf an schnellen, hochvolumigen Grilllösungen.
- Modulare, energieeffiziente und abluftfreie Grillgeräte gewinnen an Beliebtheit, insbesondere in städtischen Küchen mit Platz- und Belüftungsbeschränkungen.
- Schlüsselakteure wie Avantco Equipment, Middleby und Garland Group Ltd dominieren durch breite Portfolios und Innovationen, während regionale Akteure durch kosteneffiziente Lösungen an Boden gewinnen.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 34,1 % im Jahr 2024, gefolgt von Europa mit 27,8 % und Nordamerika mit 23,6 %; das Gas-Segment hält den größten Leistungsanteil, während Tischmodelle im Design führend sind.
Analyse der Marktsegmentierung für kommerzielle Grillgeräte:
Nach Design:
Das Segment der Tischgeräte hält den dominierenden Anteil am globalen Markt für kommerzielle Grillgeräte nach Design. Seine kompakte Struktur, die geringeren Kosten und die einfache Installation machen es ideal für kleine und mittelgroße Küchen. Schnellrestaurants und Foodtrucks setzen zunehmend auf Tischgeräte, um den Platz zu optimieren und gleichzeitig eine hohe Kocheffizienz zu gewährleisten. Die steigende Nachfrage nach platzsparenden Geräten in städtischen Gewerbeküchen unterstützt die Führungsposition dieses Segments weiter. Während freistehende Einheiten höhere Kochkapazitäten bieten, die für größere Betriebe geeignet sind, findet das Flachbett-Design mäßige Verwendung in spezialisierten Anwendungen mit Vorlieben für flaches Grillen.
- Zum Beispiel ist der MagiKitch'N CM‑RMB‑624CR 24″ Countertop Gas Radiant Charbroiler ein strahlender Gas-Tischgrill, der für kompakte Gewerbeküchen entwickelt wurde und fokussierte Heizung mit einem kleineren Platzbedarf bietet, der für Schnellrestaurants und Foodtrucks geeignet ist.
Nach Leistungssegment:
Gasbetriebene Grillgeräte führen den Markt im Leistungssegment an und machen den größten Umsatzanteil aus. Ihre schnellere Aufheizzeit, Kosteneffizienz und hohe Temperaturkontrolle machen sie in Betrieben mit hohem Volumen wie Steakrestaurants und Restaurants bevorzugt. Gasgeräte sind besonders in Regionen mit stabiler Erdgasverfügbarkeit und Infrastruktur beliebt. Das elektrische Segment gewinnt in Regionen mit strengen Emissionsnormen und Einschränkungen der Innenraumlüftung an Bedeutung, angetrieben durch Sicherheits- und Energieregulierungskonformität. Holzkohlebasierte Grillgeräte sprechen Nischenbetreiber an, die rauchige Aromen suchen, sind jedoch aufgrund von Reinigungsherausforderungen und inkonsistenter Hitzekontrolle weniger beliebt.
- Zum Beispiel liefern gasbetriebene Tischgrills mit mehreren Brennern intensive Hitze für schnelles Anbraten und gleichmäßiges Kochen, wie in kommerziellen strahlenden Modellen beschrieben, die in Branchenführern beschrieben werden.
Nach Anwendungssegment:
Restaurants dominieren den Markt für kommerzielle Grillgeräte nach Anwendung und halten weltweit den höchsten Umsatzanteil. Ihre vielfältigen Menüs und der hohe Kundenverkehr erfordern schnelle, konsistente und hochvolumige Grilllösungen, was Grillgeräte zu einer wesentlichen Küchenausstattung macht. Der Aufstieg von Casual-Dining-Ketten und die Expansion des Foodservice in aufstrebenden Märkten treiben diese Nachfrage weiter an. Steakhäuser folgen dicht dahinter und nutzen Grillgeräte, um hohe Temperaturen und rauchige Aromen zu liefern, die für Premium-Fleisch unerlässlich sind. Hotels setzen diese Geräte hauptsächlich in groß angelegten Lebensmittelbetrieben ein, stellen jedoch aufgrund der geringeren Installationen pro Standort im Vergleich zu Restaurants einen kleineren Marktanteil dar.
Wichtige Wachstumstreiber des Marktes für kommerzielle Grillgeräte
Steigende Nachfrage von Schnellrestaurants (QSRs)
Der weltweite Anstieg des Fast-Food-Konsums hat zu einer wachsenden Anzahl von Schnellrestaurants weltweit geführt, was die Nachfrage nach kommerziellen Grillgeräten erheblich steigert. QSRs priorisieren hocheffiziente Kochlösungen, um den schnellen Serviceanforderungen und der gleichbleibenden Lebensmittelqualität gerecht zu werden. Grillgeräte unterstützen Hochdurchsatzbetriebe und ermöglichen das schnelle Grillen von Fleisch und Gemüse, ohne den Geschmack zu beeinträchtigen. Ihre kompakten Varianten, wie Tischmodelle, eignen sich für städtische Standorte mit begrenztem Küchenraum. Die zunehmende Anzahl von QSR-Ketten in Entwicklungsländern wie Indien, Indonesien und Brasilien beschleunigt die Nachfrage weiter. Darüber hinaus stellen Franchise-Modelle, die von globalen Ketten wie McDonald’s und Burger King übernommen werden, die einheitliche Nutzung von Küchengeräten sicher und verstärken die Installation von Grillgeräten weltweit. Der Fokus auf Betriebsgeschwindigkeit, Kosteneffizienz und kompakte Layouts macht Grillgeräte zu einem bevorzugten Gerät in stark frequentierten Lebensmittelketten und sichert die langfristige Akzeptanz.
- Zum Beispiel umfassen die standardisierten Kücheneinrichtungen von McDonald’s kommerzielle Grillgeräte mit Klappdeckel, die für Hochdurchsatzkochen ausgelegt sind, um Hunderte von Kunden pro Stunde zu bedienen.
Erweiterung des Gastgewerbes in aufstrebenden Volkswirtschaften
Steigende verfügbare Einkommen, Wachstum im Tourismus und Infrastrukturentwicklung treiben die Expansion des Gastgewerbes in aufstrebenden Regionen wie Südostasien, dem Nahen Osten und Lateinamerika voran. Hotels und Resorts modernisieren zunehmend ihre Küchenausstattung, um die Servicequalität und Menüvielfalt zu verbessern, was die Nachfrage nach Grillgeräten direkt erhöht. Grillgeräte werden bevorzugt wegen ihrer Fähigkeit, gegrillte Texturen und Aromen zu verleihen, was den wachsenden Verbraucherpräferenzen für gegrillte, geräucherte und flammengegarte Mahlzeiten entspricht. Boutique-Hotels und Premium-Resorts integrieren vielseitige Kochgeräte, um den sich wandelnden Gästewünschen gerecht zu werden. Von der Regierung geführte Tourismusförderungsinitiativen und ausländische Direktinvestitionen in die Gastgewerbe-Infrastruktur unterstützen das Wachstum des Sektors weiter. Da sich die Gastgewerbebranche über die reine Unterkunft hinaus zu kulinarischen Gourmet-Erlebnissen entwickelt, wächst die Nachfrage nach zuverlässigen und leistungsstarken Kochgeräten wie kommerziellen Grillgeräten in Entwicklungsländern stetig.
- Zum Beispiel integrieren Luxusresorts in Dubai professionelle Grillgeräte in ihre Außen- und Bankettküchen, um gegrillte Spezialitätenmenüs für internationale Gäste anzubieten.
Trend zu energieeffizienten und abluftfreien Kochgeräten
Energieeffizienz und Nachhaltigkeit werden zu entscheidenden Faktoren für Gastronomiebetriebe. Hersteller innovieren Grilldesigns, die den Energieverbrauch reduzieren und gleichzeitig die Kochleistung beibehalten. Die Einführung von elektrischen Grillgeräten mit präziser Temperaturkontrolle und geringeren Emissionen entspricht der wachsenden Nachfrage nach umweltverantwortlichen Lösungen. In Regionen mit strengen Vorschriften zur Innenraumluftqualität gewinnen abluftfreie Grillgeräte an Bedeutung, da sie über integrierte Filter- und Emissionskontrollsysteme verfügen. Betreiber profitieren von niedrigeren Nebenkosten und reduzierten Kosten für Lüftungsinfrastruktur. Staatliche Subventionen und Anreize für grüne Zertifizierungen ermutigen kommerzielle Küchen ebenfalls, energieeffiziente Geräte zu übernehmen. Da Unternehmen bestrebt sind, ihren CO2-Fußabdruck zu reduzieren und gleichzeitig den Erwartungen der Verbraucher an qualitativ hochwertiges Grillgut gerecht zu werden, entwickeln sich energieoptimierte Grillgeräte zu einer strategischen Investition in verschiedenen kommerziellen Gastronomiebereichen.
Wichtige Trends & Chancen im Markt für kommerzielle Grillgeräte
Integration von Smart Controls und Automatisierung
Die digitale Transformation in der Gastronomiebranche fördert die Integration intelligenter Technologien in Kochgeräte. Gewerbliche Grillgeräte werden zunehmend mit digitalen Schnittstellen, programmierbaren Einstellungen und Temperatursensoren ausgestattet, um eine gleichbleibende Kochleistung zu gewährleisten. Diese intelligenten Steuerungen reduzieren menschliche Fehler, verbessern die Einhaltung von Lebensmittelsicherheitsvorschriften und ermöglichen präzise Kochprozesse. Die Automatisierung unterstützt auch die Schulung des Personals und die Konsistenz des Betriebs über mehrere Standorte hinweg. Mit IoT ausgestattete Grillgeräte ermöglichen Ferndiagnosen, Echtzeitüberwachung und vorbeugende Wartung, was Ausfallzeiten reduziert. Da Restaurantbetreiber bestrebt sind, Arbeitsabläufe in der Küche angesichts von Arbeitskräftemangel zu optimieren, steigt die Nachfrage nach automatisierten, intelligenten Kochsystemen. Dieser Trend eröffnet Herstellern die Möglichkeit, ihre Angebote mit technologiegetriebenem Mehrwert zu differenzieren, insbesondere bei großen Ketten und gehobenen Gastgewerbebetrieben.
- Beispielsweise ermöglichen IoT-fähige Küchenplattformen wie Middlebys Open Kitchen den Betreibern, Geräte aus der Ferne zu überwachen und zu steuern, einschließlich Diagnosen und Leistungsdaten, über mehrere Standorte hinweg.
Wachsende Vorliebe für modulare und platzsparende Designs
Städtische Küchen sind zunehmend platzbeschränkt, insbesondere in Metropolregionen, wo die Immobilienkosten hoch sind. Dies hat zu einem Wandel hin zu kompakten und modularen Grilldesigns geführt, die Flexibilität bieten, ohne die Leistung zu beeinträchtigen. Tischmodelle und Kombigeräte, die Grillgeräte mit Fritteusen oder Griddles integrieren, werden bei kleinen bis mittelgroßen Gastronomiebetrieben immer beliebter. Modulare Geräte ermöglichen es Köchen, ihre Linienaufstellung basierend auf Menüanforderungen und verfügbarem Platz anzupassen, was die Effizienz des Arbeitsablaufs verbessert. Dieser Trend ist besonders vorteilhaft für Foodtrucks, Cloud-Küchen und kleine Restaurants, die vielseitige Kochmöglichkeiten auf kleinem Raum benötigen. Da sich gewerbliche Küchen an begrenzten Raum und sich entwickelnde kulinarische Anforderungen anpassen, bieten platzsparende Grillgeräte eine bedeutende Wachstumschance.
Wichtige Herausforderungen im Markt für gewerbliche Grillgeräte
Hohe Wartungs- und Betriebskosten
Trotz ihrer Leistungsstärken werden Grillgeräte oft wegen ihres hohen Wartungsbedarfs und der Betriebskosten kritisiert. Insbesondere Gas- und Kohlemodelle erfordern häufige Reinigung, Fettmanagement und regelmäßigen Teileaustausch aufgrund der Einwirkung hoher Hitze und Rückstände. Ausfallzeiten durch verstopfte Brenner oder defekte Komponenten stören den Küchenbetrieb und erhöhen die Servicekosten. Zudem verbrauchen Einheiten mit höheren BTUs mehr Energie oder Brennstoff, was die Nebenkosten erhöht. In Regionen mit hohen Energietarifen oder begrenztem Zugang zu erschwinglichem Gas können die Betriebskosten die Einführung abschrecken, insbesondere für kleine Restaurants. Da Kosten-Effizienz zur Priorität wird, bewerten Käufer zunehmend die Gesamtkosten des Eigentums gegenüber den Anschaffungskosten, was den Verkauf beeinflussen kann, es sei denn, Hersteller bieten langlebige, wartungsarme und energieeffiziente Lösungen an.
Regulatorische und Umweltvorschriften
Die Einhaltung von Vorschriften zur Brandsicherheit, Belüftung und Umweltemissionen bleibt eine Herausforderung im kommerziellen Markt für Holzkohlegrills. Gas- und Holzkohlegrills erzeugen Rauch, fettbeladene Dämpfe und Partikel, was fortschrittliche Abluftsysteme erfordert, die den lokalen Vorschriften entsprechen. In städtischen Gebieten, insbesondere in Nordamerika und Teilen Europas, schränken strenge Emissionskontrollgesetze die Nutzung traditioneller Holzkohlegrills ohne kostspielige Belüftungsupgrades ein. Nicht-Einhaltung kann zu Geldstrafen oder zum erzwungenen Austausch von Geräten führen. Diese regulatorischen Belastungen schaffen Eintrittsbarrieren für neue Betriebe und entmutigen kleine Gastronomiebetriebe, in konventionelle Modelle zu investieren. Um dem entgegenzuwirken, müssen Hersteller mit zertifizierten abluftfreien Designs, Fettmanagementtechnologien und sauberer verbrennenden Brennstoffsystemen anpassen oder riskieren, ihre Wettbewerbsfähigkeit in stark regulierten Märkten zu verlieren.
Regionale Analyse des kommerziellen Holzkohlegrillmarktes
Nordamerika
Nordamerika machte einen bedeutenden Anteil am globalen Markt für kommerzielle Holzkohlegrills aus und erreichte 201,03 Millionen USD im Jahr 2024, gegenüber 158,01 Millionen USD im Jahr 2018, und wird voraussichtlich bis 2032 310,76 Millionen USD bei einer CAGR von 5,70 % erreichen. Die Region hält 2024 etwa 23,6 % des globalen Marktes, angetrieben durch die weit verbreitete Präsenz von Schnellrestaurants, Steakhäusern und Fast-Casual-Dining-Formaten. Die starke Verbraucherpräferenz für gegrillte Speisen und robuste Investitionen in die Gastronomieinfrastruktur unterstützen die stetige Einführung. Strenge Sicherheits- und Emissionsvorschriften haben auch Upgrades auf effiziente und konforme Holzkohlegrillsysteme gefördert.
Europa
Europa hält 2024 einen Marktanteil von etwa 27,8 %, wobei der Markt für kommerzielle Holzkohlegrills von 176,95 Millionen USD im Jahr 2018 auf 236,59 Millionen USD im Jahr 2024 wächst und voraussichtlich bis 2032 390,48 Millionen USD bei einer CAGR von 6,57 % erreichen wird. Das Wachstum der Region wird durch die zunehmende Anzahl von Casual-Dining-Ketten und steigende Investitionen in die Modernisierung der Gastronomie in Deutschland, dem Vereinigten Königreich und Frankreich vorangetrieben. Der Schwerpunkt auf Energieeffizienz, saubere Kochtechnologien und Emissionsvorschriften treibt die Nachfrage nach elektrischen und abluftfreien Holzkohlegrillmodellen, insbesondere in dicht besiedelten städtischen Zentren, an.
Asien-Pazifik
Der asiatisch-pazifische Raum führt den globalen Markt für kommerzielle Holzkohlegrills in Bezug auf den Umsatz an und macht 2024 den größten Anteil von 34,1 % aus. Der Markt stieg von 227,94 Millionen USD im Jahr 2018 auf 296,64 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 472,90 Millionen USD erreichen, mit einer Wachstumsrate von 6,11 %. Schnelle Urbanisierung, expandierende Gastronomieketten und steigendes verfügbares Einkommen fördern die Dominanz der Region. Länder wie China, Indien, Japan und südostasiatische Nationen verzeichnen starke Investitionen in kommerzielle Küchen. Die Verbreitung von westlichen Essenslokalen und heimischen Restaurantketten beschleunigt die Einführung von Holzkohlegrilleinheiten in neuen Betrieben.
Lateinamerika
Lateinamerika stellt einen wachsenden Markt für kommerzielle Holzkohlegrills dar, mit einem Marktanteil von 7,1 % im Jahr 2024. Der Markt stieg von 48,83 Millionen USD im Jahr 2018 auf 62,09 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 95,93 Millionen USD erreichen, mit einer Wachstumsrate von 5,69 %. Brasilien und Mexiko dominieren die regionale Nachfrage, unterstützt durch einen wachsenden Gastgewerbesektor und zunehmende Essgewohnheiten. Die steigende Akzeptanz westlicher Küchen und QSR-Formate treibt die Installationen weiter voran. Obwohl der Markt kleiner bleibt als andere, bietet die steigende Anzahl internationaler Lebensmittelketten und Catering-Dienste starkes Zukunftspotenzial.
Mittlerer Osten
Der Nahe Osten macht im Jahr 2024 4,5 % des globalen Marktes für kommerzielle Grillgeräte aus. Der Markt wuchs von 31,33 Millionen USD im Jahr 2018 auf 38,18 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 55,40 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,86 % entspricht. Länder wie die VAE und Saudi-Arabien sind wichtige Beitragszahler, angetrieben durch einen wachsenden Restaurantsektor und die Entwicklung von Luxushotels und -resorts. Allerdings dämpfen langsamere Übernahmeraten in anderen Golf- und Levante-Regionen das Gesamtwachstum. Strenge Vorschriften zur Lebensmittelsicherheit und Innenraumlüftung beeinflussen einen Wandel hin zu elektrischen und abzugslosen Modellen.
Afrika
Afrika, obwohl in Bezug auf den Marktwert der kleinste, zeigt vielversprechendes Wachstum mit einer CAGR von 6,14 %, der höchsten unter allen Regionen. Der Markt wuchs von 12,32 Millionen USD im Jahr 2018 auf 16,06 Millionen USD im Jahr 2024 und soll bis 2032 25,67 Millionen USD erreichen, was einem Anteil von 1,9 % im Jahr 2024 entspricht. Das Wachstum wird durch den Ausbau der urbanen Gastronomieinfrastruktur, insbesondere in Nigeria, Südafrika und Kenia, angetrieben. Erhöhte Investitionen in Gastgewerbe und Lebensmittelhandel sowie steigende städtische Mittelschichtpopulationen unterstützen das langfristige Potenzial. Allerdings bleiben Infrastrukturbegrenzungen und hohe Betriebskosten in ländlichen und einkommensschwachen Gebieten Hindernisse.
Segmentierungen des Marktes für kommerzielle Grillgeräte:
Nach Design:
- Arbeitsplatte
- Freistehend
- Flachbett
Nach Energiequelle:
- Elektrisch
- Gas
- Kohle
Nach Anwendungsbereich:
- Steakhäuser
- Hotels
- Restaurants
Nach Vertriebskanal:
- E-Commerce-Plattformen
- Direktvertrieb
- Vertrieb über Händler
Nach Geographie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Konkurrenzlandschaft des kommerziellen Charbroiler-Marktes
Der globale Markt für kommerzielle Charbroiler ist mäßig konsolidiert, mit einer Mischung aus etablierten Akteuren und aufstrebenden Herstellern, die in den Bereichen Produktinnovation, Leistung und Preisgestaltung konkurrieren. Unternehmen wie Avantco Equipment, Middleby, Garland Group Ltd und The Vollrath Company LLC halten signifikante Marktanteile aufgrund ihrer umfangreichen Vertriebsnetze, vielfältigen Produktportfolios und starken Markenpräsenz in Nordamerika und Europa. Hersteller konzentrieren sich auf Energieeffizienz, intelligente Steuerungen und modulare Designs, um ihre Angebote zu differenzieren. Strategische Maßnahmen wie Produkteinführungen, Fusionen und Vertriebspartnerschaften helfen führenden Akteuren, ihre Marktposition zu stärken. Zum Beispiel hat Avantco seine Präsenz im E-Commerce und in kleinen kommerziellen Küchensegmenten erweitert. Währenddessen gewinnen Unternehmen wie Dukers Appliance Co. und Star Manufacturing in Asien-Pazifik und Lateinamerika durch kostengünstige, platzsparende Einheiten an Bedeutung. Da die Einhaltung von Vorschriften und Nachhaltigkeit an Bedeutung gewinnen, prägt Innovation bei ventillosen und elektrischen Modellen den Wettbewerb in allen Regionen.
Analyse der Hauptakteure
- Avantco Equipment
- Champion Tuff Grills
- Comstock-Castle Stove Co Inc.
- Dukers Appliance Co.
- Garland Group Ltd
- The Vollrath Company LLC
- Wells Manufacturing Inc
- Wolf Equipment
- Middleby
- Star Manufacturing
- Andere Hauptakteure
Aktuelle Entwicklungen
- Im Mai 2022 erwarb die Dover Corporation die Malema Engineering Corporation, einen Hersteller von Durchflussmessgeräten für Anwendungen in der Bio-Pharma- und Halbleiterproduktion.
- Im April 2022 brachte Avantco die Chef Series CAG-36-RC 36" Gas Countertop Radiant Charbroiler mit 90.000 BTU auf den Markt. Da jeder Brenner auf eine andere Temperatur eingestellt werden kann, eignet sich das Gerät hervorragend zum Kochen von Burgern, Garnelen oder Gemüsespießen. Dieser Charbroiler verwendet Strahlung, um Wärme auf die Kochfläche zu reflektieren, was eine schnelle Erholung und bequeme Wärmespeicherung garantiert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Design, Leistungssegment, Anwendungssegment, Vertriebskanal-Segment und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird aufgrund der weltweiten Expansion des Gastgewerbes stetig wachsen.
- Schnellservice- und Casual-Dining-Ketten werden weiterhin wichtige Treiber der Nachfrage nach Einheiten sein.
- Gasbetriebene Charbroiler werden aufgrund ihrer Betriebseffizienz weiterhin dominieren.
- Elektrische und abluftfreie Modelle werden aufgrund strengerer Emissionsvorschriften an Bedeutung gewinnen.
- Kompakte Tischdesigns werden in platzbeschränkten städtischen Küchen stark angenommen werden.
- Der asiatisch-pazifische Raum wird die Führung behalten, angetrieben durch schnelle Urbanisierung und Wachstum im Gastgewerbe.
- Europa wird stetig wachsen, unterstützt durch Nachhaltigkeitsvorschriften und modernisierte Küchen.
- Hersteller werden in intelligente Steuerungen und IoT-fähige Charbroiler-Technologien investieren.
- Die Nachfrage nach modularen und multifunktionalen Geräten wird bei kleinen Betreibern steigen.
- Der Wettbewerbsdruck wird zunehmen, da regionale Akteure in aufstrebende Märkte expandieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen gewerblichen Grillmarkt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale kommerzielle Grillmarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für kommerzielle Grillgeräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für kommerzielle Grillgeräte antreiben?
Wer sind die führenden Unternehmen im globalen Markt für kommerzielle Grillgeräte?
Welche Region hatte 2024 den größten Anteil am globalen Markt für kommerzielle Grillgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kommerzielle Grillgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kommerzielle Grillgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 850.6 million → 2032: USD 1,351.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kommerzielle Grillgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kommerzielle Grillgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kommerzielle Grillgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kommerzielle Grillgeräte Market Drivers
- 3.3 Markt für kommerzielle Grillgeräte Market Restraints & Challenges
- 3.4 Markt für kommerzielle Grillgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kommerzielle Grillgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kommerzielle Grillgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kommerzielle Grillgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kommerzielle Grillgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kommerzielle Grillgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kommerzielle Grillgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kommerzielle Grillgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kommerzielle Grillgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kommerzielle Grillgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kommerzielle Grillgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kommerzielle Grillgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kommerzielle Grillgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kommerzielle Grillgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kommerzielle Grillgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kommerzielle Grillgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kommerzielle Grillgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kommerzielle Grillgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kommerzielle Grillgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kommerzielle Grillgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
