
Marktübersicht
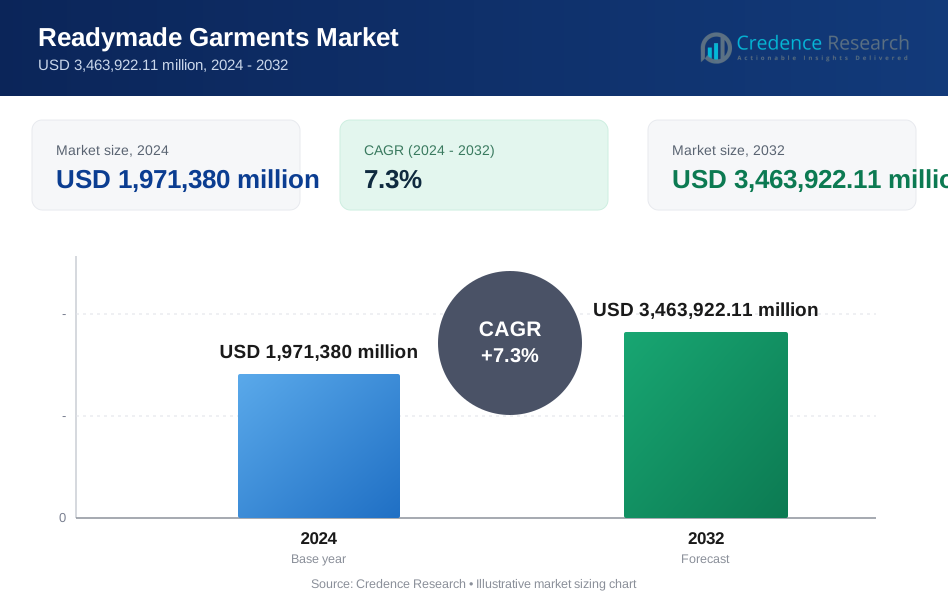
Der Markt für Konfektionskleidung wurde im Jahr 2024 auf 1.971.380 Millionen USD geschätzt und wird voraussichtlich bis 2032 auf 3.463.922,11 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Konfektionskleidung 2024 | 1.971.380 Millionen USD |
| Markt für Konfektionskleidung, CAGR | 7,3% |
| Marktgröße für Konfektionskleidung 2032 | 3.463.922,11 Millionen USD |
Zu den führenden Unternehmen im Markt für Konfektionskleidung gehören Zara (Inditex), H&M Group, Nike Inc., Adidas AG, PVH Corp., Gap Inc., Levi Strauss & Co., VF Corporation, Uniqlo (Fast Retailing) und Ralph Lauren Corporation. Diese Unternehmen führen durch starke globale Markenbildung, schnelle Produktentwicklung und umfangreiche Einzelhandels- und E-Commerce-Netzwerke. Ihre Strategien betonen Trendanpassungsfähigkeit, fortschrittliche Stoffinnovationen und nachhaltigkeitsorientierte Kollektionen. Der asiatisch-pazifische Raum bleibt mit einem Marktanteil von 36 % die dominierende Region, unterstützt durch großflächige Produktion, städtische Nachfrage und wachsenden Modeeinfluss. Nordamerika folgt mit 29 %, angetrieben durch starke Premium- und Athleisure-Adoption, während Europa mit 27 % unterstützt durch etablierte Modekultur hält.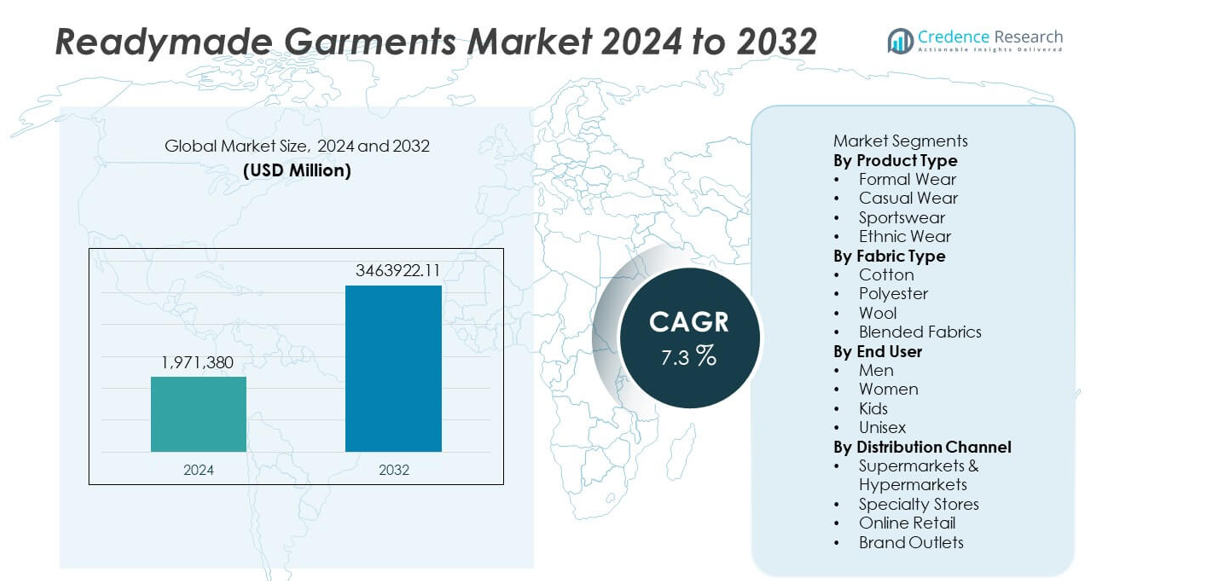
Markteinblicke
- Der Markt für Konfektionskleidung erreichte im Jahr 2024 1.971.380 Millionen USD und soll bis 2032 mit einer CAGR von 7,3 % wachsen, unterstützt durch die steigende globale Nachfrage nach Bekleidung.
- Freizeitkleidung führt das Produkttyp-Segment mit einem Anteil von 46 % an, angetrieben durch Lebensstiländerungen und starke Vorlieben für bequeme, vielseitige Kleidung in wichtigen Verbrauchergruppen.
- Modetrends beschleunigen sich durch den Einfluss sozialer Medien, Nachhaltigkeitsinitiativen und die steigende Nachfrage nach Athleisure, was Marken dazu drängt, mit umweltfreundlichen Stoffen und schnellen Designzyklen zu innovieren.
- Intensiver Wettbewerb durch Fast-Fashion-Anbieter und schwankende Rohstoffkosten hemmen das Wachstum, insbesondere für Hersteller, die von der Stabilität der Baumwoll- und Polyesterlieferungen abhängig sind.
- Der asiatisch-pazifische Raum dominiert mit einem Anteil von 36 %, gefolgt von Nordamerika mit 29 % und Europa mit 27 %, unterstützt durch starke Einzelhandelsnetzwerke, hohe Kaufkraft und sich entwickelnde Modepräferenzen.
Analyse der Marktsegmentierung:
Nach Produkttyp
Freizeitkleidung dominiert das Produkttyp-Segment mit einem Marktanteil von 46 %, angetrieben durch die steigende Nachfrage nach bequemer Alltagskleidung, beeinflusst durch Lebensstiländerungen und die zunehmende Kultur des Remote-Arbeitens. Verbraucher bevorzugen vielseitige Kleidungsstücke, die sowohl für Arbeit als auch Freizeit geeignet sind, was Marken dazu veranlasst, Denim-, Strick- und Athleisure-inspirierte Freizeitkollektionen zu erweitern. Formelle Kleidung verzeichnet eine stabile Nachfrage aufgrund von Unternehmensanforderungen, während Sportbekleidung mit zunehmendem Fitnessbewusstsein wächst. Traditionelle Kleidung behält in kulturell geprägten Märkten starke Anziehungskraft. Produktdiversifizierung und Fast-Fashion-Zyklen stärken weiterhin das Marktwachstum in allen Produktkategorien.
- Zum Beispiel erweiterte Inditex sein Freizeitangebot, unterstützt durch ein digitales Designsysten, das die Musterzeit pro Stil verkürzt. Das Unternehmen nutzt Technologie, um den Design- und Produktionsprozess zu beschleunigen, sodass neue Kollektionen innerhalb von Wochen vom Design in die Geschäfte gelangen, was deutlich schneller ist als die monatelangen Zyklen traditioneller Modehändler.
Nach Stoffart
Baumwolle führt das Segment der Stoffarten mit einem Anteil von 38% an, unterstützt durch seine Atmungsaktivität, Komfort und breite Akzeptanz in globalen Klimazonen. Die steigende Vorliebe für natürliche und nachhaltige Materialien stärkt die Dominanz von Baumwolle, insbesondere in den Kategorien Freizeit- und Ethnokleidung. Polyester bleibt aufgrund seiner Erschwinglichkeit und Haltbarkeit beliebt, während Mischgewebe an Bedeutung gewinnen, da sie verbesserte Elastizität, Feuchtigkeitskontrolle und erhöhten Komfort bieten. Wolle hat aufgrund der saisonalen Nachfrage einen kleineren Anteil. Das zunehmende Bewusstsein für Nachhaltigkeit und umweltfreundliche Herstellungspraktiken prägt die Trends bei der Stoffauswahl auf dem Markt.
- Zum Beispiel erweiterte Arvind Limited sein Programm für Bio-Baumwolle, indem es mit Tausenden von Landwirten in landwirtschaftlichen Clustern in Indien zusammenarbeitete. Das Unternehmen konzentriert sich darauf, die Gesamtfläche unter nachhaltigem Anbau zu erhöhen, um die wachsende globale Nachfrage nach Produkten aus verantwortungsvoll bezogener Baumwolle zu decken.
Nach Endverbraucher
Damenbekleidung dominiert das Endverbrauchersegment mit einem Anteil von 41%, angetrieben durch hohe Produktvielfalt, häufige Modewechsel und steigende Ausgaben für Kleidung für Arbeit, Freizeit und gesellschaftliche Anlässe. Das Segment profitiert von der starken Akzeptanz westlicher Kleidung, Fast Fashion und Premium-Lifestyle-Bekleidung. Herrenbekleidung wächst stetig weiter aufgrund des zunehmenden Interesses an Freizeit- und Athleisure-Kategorien, während Kinderbekleidung durch die steigende Nachfrage nach langlebigen, komfortablen Kleidungsstücken an Bedeutung gewinnt. Die Unisex-Kategorie expandiert, da Marken geschlechtsneutrale Designs einführen, die mit modernen Modepräferenzen und inklusiven Trends übereinstimmen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach erschwinglicher und trendgesteuerter Bekleidung
Der Markt für Konfektionskleidung wächst, da Verbraucher stilvolle, erschwingliche und häufig aktualisierte Bekleidungsoptionen suchen. Fast-Fashion-Marken führen schnell neue Kollektionen ein, was zu wiederholten Käufen anregt und den Absatz steigert. Social-Media-Trends und von Influencern getriebene Mode beschleunigen die Produktakzeptanz bei jüngeren Zielgruppen. Unternehmen erweitern ihre Designfähigkeiten und verkürzen die Produktionszyklen, um den sich ändernden Vorlieben gerecht zu werden. Diese Nachfrage nach trendiger, tragfertiger Kleidung stärkt die Marktdurchdringung in städtischen und halb-urbanen Regionen.
- Zum Beispiel nutzte die H&M-Gruppe ihre Product Lifecycle Management-Plattform und andere Technologien, um die Zeit von der Gestaltung bis zum Regal zu verkürzen und schnelllebige Kollektionen in ihrem umfangreichen Netzwerk von Geschäften zu unterstützen.
Expansion von E-Commerce und Omnichannel-Retailing
Das Wachstum beschleunigt sich, da Verbraucher aus Bequemlichkeit, größerer Produktauswahl und wettbewerbsfähigen Preisen zunehmend online einkaufen. E-Commerce-Plattformen unterstützen die starke Nachfrage durch einfache Rückgaben, personalisierte Empfehlungen und Rabatte. Marken übernehmen Omnichannel-Modelle, die Online- und Offline-Erfahrungen integrieren und das Kundenengagement verbessern. Die Einführung digitaler Zahlungen und verbesserte Logistik erweitern den Zugang zu inländischen und globalen Bekleidungsmarken. Dieser Einzelhandelstrend unterstützt ein stetiges Wachstum in allen Bekleidungskategorien.
- Zum Beispiel nutzt Uniqlo (Fast Retailing) seine digitale Infrastruktur, um mit einer großen Kundenbasis in Verbindung zu treten, was eine einheitliche Bestandsübersicht über Online-Kanäle und Geschäfte weltweit ermöglicht. Diese Integration hilft dem Unternehmen, agil auf Kundennachfragen zu reagieren und alles von der Produktionsplanung bis zum Bestandsmanagement zu optimieren.
Zunehmende Akzeptanz von bequemer und funktionaler Kleidung
Die steigende Vorliebe für komfortorientierte Kleidung treibt die Nachfrage nach leichten, dehnbaren und atmungsaktiven Kleidungsstücken an. Athleisure, Loungewear und Freizeitkleidung gewinnen an Beliebtheit, da Verbraucher Funktionalität neben Stil priorisieren. Stoffinnovationen wie feuchtigkeitsableitende, knitterfreie und temperaturregulierende Materialien fördern die Akzeptanz weiter. Verändernde Arbeitsplatznormen und hybride Arbeitskulturen erhöhen ebenfalls die Nachfrage nach locker sitzender Kleidung. Dieser Wandel ermutigt Hersteller, in Stofftechnologie zu investieren und vielseitige Bekleidungslinien zu erweitern.
Wichtige Trends & Chancen
Wachstum von nachhaltiger und ethischer Mode
Nachhaltigkeit prägt wichtige Markttrends, da Verbraucher umweltfreundliche Stoffe, recycelte Materialien und ethische Produktionspraktiken bevorzugen. Marken führen Bio-Baumwolle, umweltfreundliche Farbstoffe und zirkuläre Modeinitiativen ein, um den ökologischen Fußabdruck zu reduzieren. Transparenz in der Beschaffung und Zertifizierungen für faire Arbeitsbedingungen stärken das Vertrauen der Kunden. Dieser Trend bietet Chancen für Unternehmen, die in umweltfreundliche Produktion, biologisch abbaubare Verpackungen und verantwortungsvolle Lieferketten investieren. Das zunehmende Bewusstsein für Klimaauswirkungen treibt nachhaltige Konfektionskleidung in die Mainstream-Nachfrage.
- Zum Beispiel erweiterte Patagonia sein Worn Wear Reparaturprogramm, unterstützt durch rückverfolgbare Lieferketten, die in globalen Fabriken verfolgt werden.
Steigender Einfluss von Individualisierung und Premiumisierung
Individualisierung gewinnt an Bedeutung, da Käufer personalisierte Passformen, Designs und Stoffauswahlen suchen. Technologiegetriebene Werkzeuge wie 3D-Körperscanning und KI-basierte Größenprognosen verbessern das Einkaufserlebnis. Premium-Bekleidungssegmente wachsen aufgrund steigender verfügbarer Einkommen und einer Verschiebung hin zu hochwertigen Stoffen und raffinierten Stilen. Marken erweitern maßgeschneiderte Kollektionen und limitierte Editionen, um anspruchsvolle Verbraucher anzuziehen. Dieser Trend schafft Chancen für Unternehmen, sich durch Handwerkskunst, Premium-Branding und verbesserte Kundenservices zu differenzieren.
- Zum Beispiel skalierte Nike seine Individualisierungsplattform (ehemals bekannt als NIKEiD und jetzt als Nike By You) und bearbeitete eine große Anzahl von maßgeschneiderten Bestellungen mithilfe digitaler Designoberflächen, die von fortschrittlichen Visualisierungs-Engines unterstützt werden.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für Baumwolle, Polyester, Wolle und Mischgewebe erzeugen Kostendruck für Hersteller. Wetterbedingte Störungen, globale Lieferkettenprobleme und steigende Transportkosten beeinflussen die Materialverfügbarkeit. Diese Schwankungen erhöhen die Produktionskosten und können die Gewinnspannen für Marken in wettbewerbsintensiven Preissegmenten reduzieren. Unternehmen schließen langfristige Verträge ab und diversifizieren Beschaffungsregionen, um die Versorgung zu stabilisieren. Dennoch bleibt die anhaltende Kosteninstabilität eine Herausforderung für die Aufrechterhaltung konsistenter Preisstrategien.
Intensiver Wettbewerb und schnelle Modezyklen
Der Markt steht unter starkem Wettbewerb durch globale Marken, regionale Hersteller und Fast-Fashion-Unternehmen, die ähnliche Designs zu unterschiedlichen Preisen anbieten. Schnelle Modezyklen erfordern kontinuierliche Innovation und schnelle Umsetzung, was das Inventarrisiko für Einzelhändler erhöht. Kleine Akteure kämpfen darum, die Geschwindigkeit, den Umfang und die Marketingfähigkeiten etablierter Marken zu erreichen. Hohe Werbeausgaben verstärken den Wettbewerbsdruck zusätzlich. Unternehmen müssen den Trend zur Anpassung mit Kostenkontrolle ausbalancieren, um in einem übersättigten Markt profitabel zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 29%, unterstützt durch starke Nachfrage nach Premiumbekleidung, Sportbekleidung und Freizeitkleidung. Verbraucher bevorzugen Markenbekleidung mit hochwertigen Stoffen und modernen Designs, was das Wachstum globaler Modemarken antreibt. Die E-Commerce-Akzeptanz bleibt hoch und verbessert den Zugang zu einer breiten Palette von Konfektionsprodukten. Nachhaltigkeitstrends beeinflussen ebenfalls das Kaufverhalten und ermutigen Marken, umweltfreundliche Linien einzuführen. Die Expansion des Einzelhandels, steigendes Modebewusstsein und starkes Marketing führender Unternehmen unterstützen weiterhin das stetige Marktwachstum in der Region.
Europa
Europa hat einen Marktanteil von 27%, angetrieben durch eine starke Modekultur, hohe Ausgaben für Bekleidung und zunehmende Akzeptanz nachhaltiger Kleidung. Verbraucher zeigen großes Interesse an hochwertigen Stoffen, maßgeschneiderten Passformen und Designerkollektionen. Strenge Umweltvorschriften drängen Marken dazu, ethische Beschaffung und umweltfreundliche Herstellung zu übernehmen. Fast-Fashion-Ketten behalten aufgrund der trendgetriebenen Nachfrage und schnellen Produktzyklen erheblichen Einfluss. Das Wachstum wird weiter durch die Expansion des Online-Shoppings und die zunehmende Verbraucherpräferenz für vielseitige Kleidungsstücke, die für Arbeit und Freizeit geeignet sind, unterstützt.
Asien-Pazifik
Der Asien-Pazifik-Raum führt den globalen Markt mit einem Marktanteil von 36% an, angetrieben durch eine große Bevölkerungsbasis, steigende verfügbare Einkommen und schnelle Urbanisierung. Die Nachfrage nach erschwinglicher, trendfokussierter Kleidung wächst schnell, unterstützt durch starke Produktionskapazitäten in China, Indien, Bangladesch und Vietnam. Lokale und globale Marken expandieren aggressiv durch Einzelhandelsketten und E-Commerce-Plattformen. Die Fast-Fashion-Akzeptanz bei jüngeren Verbrauchern treibt den Absatz in großen Mengen an. Die Fertigungsstärke der Region, Kostenvorteile und der wachsende Modeeinfluss stärken weiterhin das langfristige Marktwachstum.
Lateinamerika
Lateinamerika hält einen Marktanteil von 5%, unterstützt durch das zunehmende Interesse an modischer, aber erschwinglicher Kleidung. Verbraucher schätzen Freizeit- und Sportbekleidung aufgrund warmer Klimazonen und wachsender Fitnesstrends. Regionale Marken erweitern ihre Produktlinien, um sich an die sich entwickelnden Modepräferenzen anzupassen, während internationale Marken durch Online-Plattformen an Bedeutung gewinnen. Wirtschaftliche Schwankungen stellen das Wachstum des Premiumsegments vor Herausforderungen, aber die Nachfrage nach mittelpreisiger Kleidung bleibt stabil. Die Modernisierung des Einzelhandels und die steigende städtische Bevölkerung unterstützen die allmähliche Marktexpansion in den wichtigsten Ländern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst einen Marktanteil von 3%, beeinflusst durch steigende Urbanisierung, wachsende Jugendbevölkerung und zunehmende Exposition gegenüber globalen Modetrends. Die Nachfrage nach dezenter Kleidung, Luxusbekleidung und westlicher Freizeitkleidung steigt je nach kulturellen Vorlieben. Die Expansion des Einzelhandels durch Einkaufszentren und internationale Markenläden verbessert die Produktverfügbarkeit. Wirtschaftliche Diversifizierung steigert die Ausgaben für Bekleidung in den Golfstaaten, während Erschwinglichkeit die Nachfrage in afrikanischen Märkten antreibt. Das Wachstum des E-Commerce stärkt den Zugang zu einer breiteren Palette von Konfektionskleidung in der gesamten Region.
Marktsegmentierungen:
Nach Produkttyp
- Formelle Kleidung
- Freizeitkleidung
- Sportbekleidung
- Ethnische Kleidung
Nach Stoffart
- Baumwolle
- Polyester
- Wolle
- Mischgewebe
Nach Endverbraucher
- Herren
- Damen
- Kinder
- Unisex
Nach Vertriebskanal
- Supermärkte & Hypermärkte
- Fachgeschäfte
- Online-Handel
- Markenfilialen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Akteure wie Zara (Inditex), H&M Group, Nike Inc., Adidas AG, PVH Corp., Gap Inc., Levi Strauss & Co., VF Corporation, Uniqlo (Fast Retailing) und Ralph Lauren Corporation. Diese Unternehmen stärken ihre Position durch schnelle Designzyklen, globale Lieferkettenintegration und starke Markenpräsenz in digitalen und Offline-Kanälen. Führende Fast-Fashion-Marken nutzen trendgetriebene Nachfrage, indem sie häufig Kollektionen zu wettbewerbsfähigen Preisen auf den Markt bringen, während Sportbekleidungsmarken ihre Athleisure-Linien mit leistungsstarken Stoffen und Lifestyle-Marketing erweitern. Premium-Marken konzentrieren sich auf Qualität, Handwerkskunst und Personalisierung, um wertvolle Kunden zu binden. Investitionen in E-Commerce, Nachhaltigkeitsinitiativen und technologiegetriebene Einkaufserlebnisse erhöhen die Wettbewerbsfähigkeit. Regionale Hersteller gewinnen Marktanteile durch kosteneffiziente Produktion und kulturell angepasste Designs, was die Marktrivalität intensiviert.
Analyse der Hauptakteure
- Zara (Inditex)
- H&M Group
- Nike, Inc.
- Adidas AG
- PVH Corp. (Calvin Klein, Tommy Hilfiger)
- Gap Inc.
- Levi Strauss & Co.
- VF Corporation (The North Face, Vans)
- Uniqlo (Fast Retailing Co., Ltd.)
- Ralph Lauren Corporation
Neueste Entwicklungen
- Im Dezember 2025, Zara (Inditex) - Zara brachte eine Capsule-Kollektion mit dem japanischen Designer Soshi Otsuki heraus, genannt „A Sense of Togetherness“, die Männer-, Frauen- und Kinderlinien abdeckt.
- Im November 2025, Zara (Inditex) - Zara startete eine Zusammenarbeit mit dem Designer Ludovic de Saint Sernin für den Winter 2025. Die Kollektion umfasst 48 Damenbekleidungsstücke sowie Herrenmode und Accessoires und markiert einen hochkarätigen Vorstoß in modischere Designs.
- Im September 2025 präsentierte die H&M Group ihre Herbst/Winter 2025 (AW25) Kollektion auf der London Fashion Week mit einer großen kulturellen Präsentation, die Laufsteg, Musik und öffentliche Veranstaltungen kombinierte und eine strategische Verschiebung hin zur "Premiumisierung" widerspiegelt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Stoffart, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach trendgesteuerter und erschwinglicher Kleidung wird steigen, da sich die Fast-Fashion-Zyklen beschleunigen.
- Nachhaltige Stoffe und ethische Beschaffung werden bei globalen Marken stärker angenommen.
- Athleisure und komfortorientierte Kleidung werden aufgrund von Lifestyle- und Fitnessveränderungen expandieren.
- Das Wachstum des E-Commerce wird sich verstärken, da Verbraucher digitales Einkaufen und schnellere Lieferung bevorzugen.
- KI-gesteuerte Design-Tools und virtuelle Anprobe-Lösungen werden die Personalisierung verbessern.
- Premium-Bekleidungskategorien werden wachsen, da Käufer nach hochwertiger und langlebiger Kleidung suchen.
- Regionale Hersteller werden durch kosteneffiziente Produktion und lokale Designs mehr Einfluss gewinnen.
- Lieferketten werden stärker digitalisiert, um Geschwindigkeit, Transparenz und operative Widerstandsfähigkeit zu verbessern.
- Anpassungsdienste werden sich ausweiten, da Verbraucher maßgeschneiderte Passformen und einzigartige Designs suchen.
- Der Wettbewerb wird sich verschärfen, was Marken dazu zwingt, durch Materialien, Branding und Omnichannel-Strategien zu innovieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fertigbekleidung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Fertigbekleidung zwischen 2025 und 2032 voraussichtlich wachsen?
In Bezug auf den Bekleidungsstil, welche Markt-kategorie liegt an der Spitze?
Welches Segment führt den Markt in Bezug auf Geschlecht an?
Welche Altersgruppensegment wird voraussichtlich die höchste CAGR während des gesamten Prognosezeitraums aufweisen?
Wer sind die führenden Unternehmen im Markt für Fertigbekleidung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für konfektionierte Bekleidung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für konfektionierte Bekleidung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,971,380 million → 2032: USD 3,463,922.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für konfektionierte Bekleidung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für konfektionierte Bekleidung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für konfektionierte Bekleidung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für konfektionierte Bekleidung Market Drivers
- 3.3 Markt für konfektionierte Bekleidung Market Restraints & Challenges
- 3.4 Markt für konfektionierte Bekleidung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für konfektionierte Bekleidung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für konfektionierte Bekleidung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für konfektionierte Bekleidung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für konfektionierte Bekleidung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für konfektionierte Bekleidung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für konfektionierte Bekleidung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für konfektionierte Bekleidung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für konfektionierte Bekleidung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für konfektionierte Bekleidung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für konfektionierte Bekleidung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für konfektionierte Bekleidung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für konfektionierte Bekleidung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für konfektionierte Bekleidung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für konfektionierte Bekleidung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für konfektionierte Bekleidung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für konfektionierte Bekleidung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für konfektionierte Bekleidung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für konfektionierte Bekleidung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für konfektionierte Bekleidung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
