
Marktübersicht
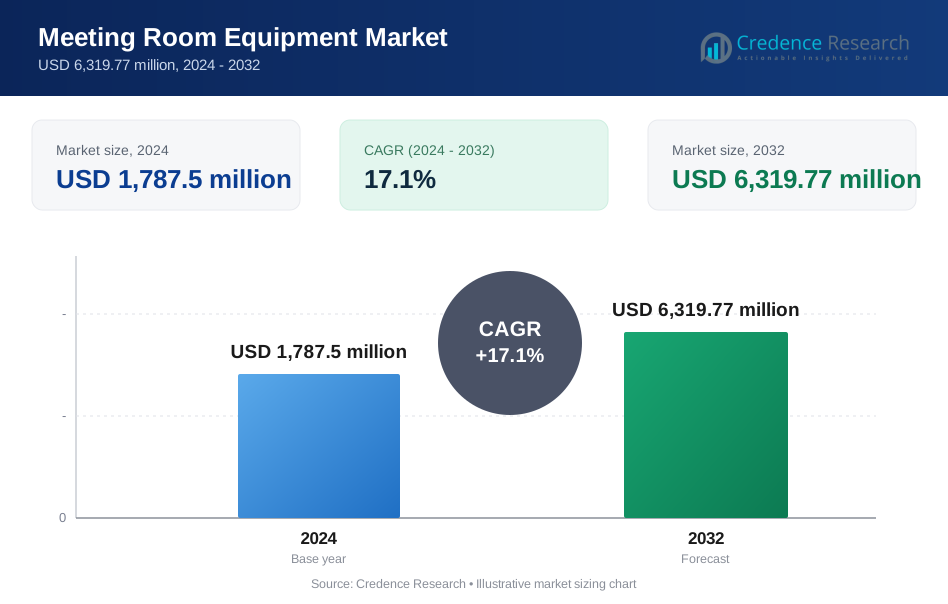
Der Markt für Besprechungsraumausrüstung wurde im Jahr 2024 auf 1.787,5 Millionen USD geschätzt und soll bis 2032 voraussichtlich 6.319,77 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 17,1 % über den Prognosezeitraum (2025–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Besprechungsraumausrüstung 2024 | USD 1.787,5 Millionen |
| Markt für Besprechungsraumausrüstung, CAGR | 17,1% |
| Marktgröße für Besprechungsraumausrüstung 2032 | USD 6.319,77 Millionen |
Der Markt für Besprechungsraumausrüstung wird von einer wettbewerbsfähigen Gruppe von Technologie- und Kommunikationsführern geprägt, darunter Polycom (Plantronics, Inc.), ZTE Corporation, Adobe Systems Incorporated, Cisco Systems, Inc., Zoom Video Communications, Inc., Huawei Technologies Co., Ltd., LogMeIn, Inc., Alphabet Inc. (Google) und Microsoft Corporation. Diese Unternehmen konkurrieren mit fortschrittlichen Videokonferenzsystemen, KI-gestützten Kollaborationstools, einheitlichen Kommunikationsplattformen und cloudverwalteten Geräten, die die Produktivität von Unternehmen stärken. Nordamerika bleibt die führende Region und erfasst 32–34 % Marktanteil, unterstützt durch die starke Akzeptanz von Hybridarbeit, schnelle digitale Transformation und hohe Implementierung von Teams Rooms, Zoom Rooms und Google Meet-zertifizierter Hardware in Unternehmensumgebungen.
Markteinblicke
- Der Markt für Besprechungsraumausstattung wurde im Jahr 2024 auf 1.787,5 Millionen USD geschätzt und soll bis 2032 6.319,77 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 17,1 % während des Prognosezeitraums entspricht.
- Die Nachfrage wird durch die rasche Ausweitung hybrider Arbeitsumgebungen angetrieben, die Unternehmen dazu veranlasst, Konferenzräume mit KI-gestützten Kameras, fortschrittlichen Audiosystemen und zertifizierter Hardware für einheitliche Kommunikation aufzurüsten, um nahtlose Zusammenarbeit in verteilten Teams zu unterstützen.
- Markttrends heben die steigende Akzeptanz von All-in-One-Videobars, cloudverwalteten Geräten und intelligenten Raumtechnologien hervor, die mit Sensoren, Automatisierung und Datenanalytik ausgestattet sind, um die Raumnutzung und Benutzererfahrung zu optimieren.
- Der Wettbewerb verschärft sich, da führende Akteure wie Cisco, Microsoft, Zoom, Google, Poly und Huawei aggressiv mit integrierten Kollaborationssuiten innovieren; jedoch bleiben hohe Implementierungskosten und Interoperabilitätsprobleme wesentliche Einschränkungen für KMUs und aufstrebende Märkte.
- Regional führt Nordamerika mit einem Anteil von 32–34 %, gefolgt von Europa mit 26–28 %, während APAC 28–30 % ausmacht und am schnellsten wächst; nach Segmenten halten Konferenzkameras den dominanten Typenanteil, und große Unternehmen tragen die höchsten Ausgaben bei.
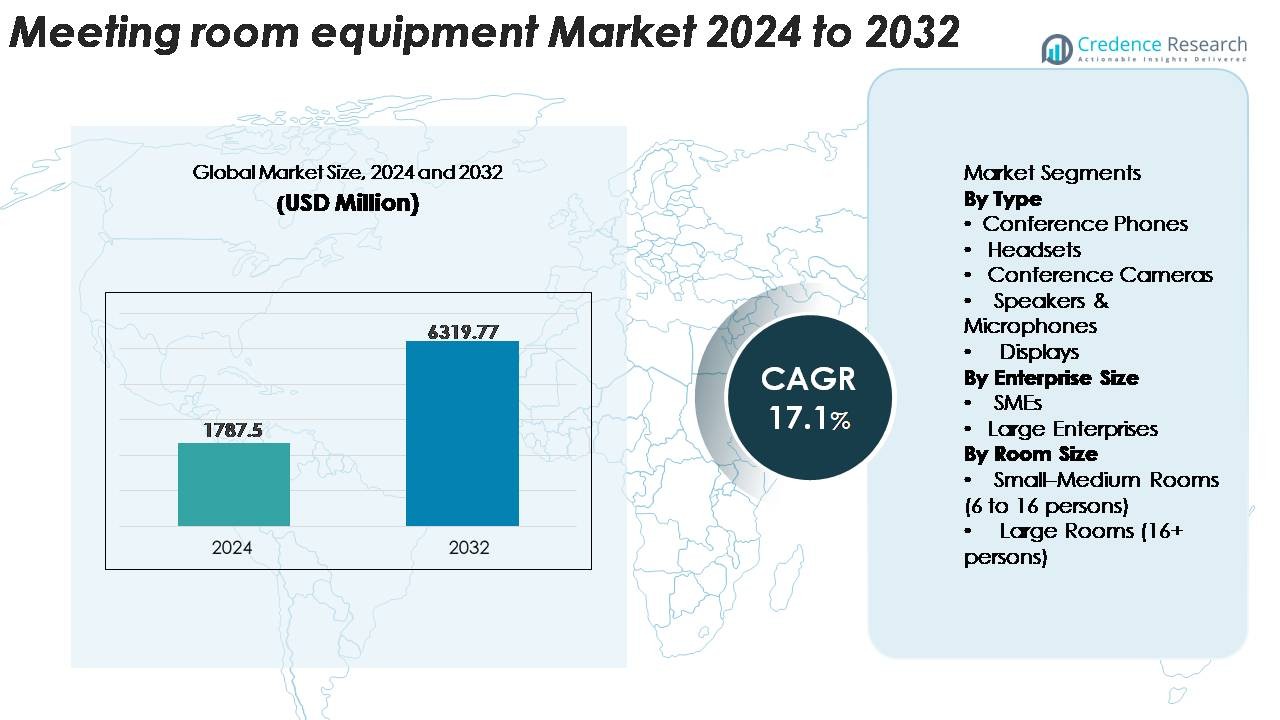 Marktsegmentierungsanalyse:
Nach Typ
Konferenzkameras stellen das dominierende Typensegment dar und halten den größten Anteil am Markt für Besprechungsraumausstattung, da Organisationen hochauflösende Videokollaboration für hybride und verteilte Arbeitskräfte priorisieren. Die Nachfrage wird durch die Einführung von KI-verbessertem Framing, Geräuschunterdrückung und Multi-Stream-Funktionen gestärkt, die die Gleichberechtigung in Meetings und die Benutzererfahrung verbessern. Konferenztelefone und Lautsprecher & Mikrofone gewinnen weiterhin an Bedeutung, da Unternehmen die Audioqualität für große und akustisch herausfordernde Umgebungen verbessern, während Displays von der Umstellung auf interaktive Whiteboards und touchscreen-fähige Kollaborationssuiten profitieren. Headsets bleiben für individuelle Konferenzen unerlässlich, beanspruchen jedoch einen kleineren Teil der Investitionen auf Raumebene.
- Zum Beispiel integriert Logitechs Rally Bar einen 4K-Sensor mit einem 15-fachen Gesamtzoom (5-fach optisch + digitale Verbesserung) und verwendet integrierte KI, um bis zu 30 Videostreams pro Sekunde für automatisches Sprecher-Tracking zu verarbeiten.
Nach Unternehmensgröße
Große Unternehmen machen den größten Anteil der Ausgaben für Besprechungsraumausstattung aus, angetrieben durch umfangreiche Multi-Site-Kollaborationsbedürfnisse, große Konferenzinfrastrukturen und die kontinuierliche Modernisierung von Vorstandsräumen, Schulungshallen und Führungskräftebereichen. Ihre Investitionszyklen priorisieren zunehmend die Integration einheitlicher Kommunikation (UC), sicherheitszertifizierte Geräte und skalierbare cloud-native Meeting-Plattformen, die globale Konnektivität unterstützen. KMUs bleiben ein schnell wachsendes Segment, da die Einführung hybrider Arbeit zunimmt und wartungsarme, Plug-and-Play-Hardware zugänglicher wird. Gebündelte Konferenzkits und abonnementbasierte Gerätemanagementmodelle beschleunigen die Akzeptanz bei KMUs weiter, obwohl der Gesamtmarktbeitrag weiterhin von großen Unternehmen angeführt wird.
- Zum Beispiel treibt das Webex Room Kit Pro von Cisco Vorstandszimmer in Unternehmen mit einem Quad-Kamera-Array an, das Videos mit 60 Bildern pro Sekunde aufnehmen kann und sich mit bis zu 3 externen 4K-Displays integriert, um visuelle Workflows in großen Räumen zu verwalten.
Nach Raumgröße
Kleine bis mittelgroße Räume (6 bis 16 Personen) machen den größten Anteil der Installationen aus, unterstützt durch die weit verbreitete Umwandlung von Standard-Besprechungsräumen in hybride, kollaborationsbereite Räume. Diese Umgebungen bevorzugen kompakte All-in-One-Videobars, Auto-Tracking-Kameras und drahtlose Präsentationssysteme, die Leistung mit Kosteneffizienz in Einklang bringen. Große Räume (16+ Personen) tragen erheblich bei, bleiben jedoch ein kleineres Segment aufgrund der höheren Installationskomplexität und der geringeren Verfügbarkeit von großen Räumen. Die Nachfrage in dieser Kategorie wird durch Multi-Kamera-Setups, Deckenmikrofonarrays und ultraweite oder Multi-Display-Konfigurationen angetrieben, die für Vorstandszimmer, Auditorien und Schulungszentren maßgeschneidert sind.
Wichtige Wachstumsfaktoren
Erweiterung hybrider und flexibler Arbeitsmodelle
Der Übergang zu hybriden Arbeitsplätzen bleibt der bedeutendste Treiber für die Einführung von Besprechungsraumausrüstung, da Organisationen ihre Kollaborationsinfrastruktur neu gestalten, um verteilte Teams zu unterstützen. Unternehmen priorisieren zunehmend nahtlose Video- und Audioerlebnisse, um eine gleichberechtigte Teilnahme für entfernte und im Raum anwesende Teilnehmer zu gewährleisten. Dieser Wandel treibt die Nachfrage nach intelligenten Kollaborationstools wie KI-verbesserten Kameras, geräuschunterdrückenden Audiosystemen, hochauflösenden Mikrofonen und in Unified Communication (UC) integrierten Konferenzhardware an. Arbeitgeber streben danach, Konferenzräume über Bürostandorte hinweg zu standardisieren und die Hardware-Kompatibilität mit Microsoft Teams, Zoom, Google Meet und anderen UC-Plattformen sicherzustellen. Die Verbreitung von Huddle-Räumen und mittelgroßen Kollaborationsräumen verstärkt weiter den Bedarf an kompakten All-in-One-Konferenzlösungen. Da Unternehmen in digitaler Produktivität und Mitarbeitererfahrung konkurrieren, werden Investitionen in die Modernisierung von Besprechungsräumen unerlässlich, um bessere Entscheidungsfindung, optimierte Kommunikation und reduzierte betriebliche Ineffizienzen zu gewährleisten. Diese Faktoren stärken gemeinsam die langfristige Nachfrage nach fortschrittlichen Besprechungsraum-Ausrüstungssystemen.
- Zum Beispiel verwendet Microsofts Surface Hub 2S ein 4K+ (3840 × 2560) PixelSense-Display und eine 4K-Kamera mit einem Sichtfeld von 90 Grad, die 30 Bilder pro Sekunde aufnehmen kann, sodass entfernte Teilnehmer Meeting-Inhalte und Präsentatoren mit hoher Klarheit sehen können.
Steigende Akzeptanz von KI-gesteuerter Zusammenarbeit und Automatisierung
Künstliche Intelligenz wird zentral für Meeting-Umgebungen der nächsten Generation und treibt die weit verbreitete Aufrüstung von Besprechungsraum-Hardware voran. KI-gestützte Funktionen wie Auto-Framing, Sprecherverfolgung, Spracherkennung, Echounterdrückung und automatisierte Licht- und Umgebungsanpassungen schaffen reibungslose Meeting-Erlebnisse. Organisationen integrieren zunehmend KI-gestützte Managementplattformen, die IT-Teams ermöglichen, die Gerätegesundheit aus der Ferne zu überwachen, Firmware-Updates anzuwenden, Nutzungsmuster zu verfolgen und die Raumnutzung zu optimieren. Intelligente Planungspanels und Belegungssensoren verbessern die Arbeitsplatzanalytik und ermöglichen datengetriebene Entscheidungen über Raumzuweisung und Technologieinvestitionen. Das Aufkommen von Multi-Kamera-Systemen und räumlichen Audiotechnologien verbessert ebenfalls das Engagement und reduziert die Meeting-Müdigkeit. Da KI-gesteuerte Funktionen zu Standarderwartungen für professionelle Zusammenarbeit werden, weisen Unternehmen aus Sektoren wie Finanzen, Gesundheitswesen, Bildung und Technologie größere Budgets für zukunftsorientierte Besprechungsraum-Ökosysteme zu. Das wachsende Ökosystem von KI-fähigen Geräten positioniert den Markt für starkes, nachhaltiges Wachstum.
- Zum Beispiel verwendet die Logitech Rally Bar Mini ein integriertes AI Viewfinder-Modul, das von einem 4K-Bildsensor angetrieben wird und 30 Videobilder pro Sekunde verarbeitet, um präzises Auto-Framing und Sprecherverfolgung zu ermöglichen.
Steigende Standardisierung auf einheitlichen Kommunikations- und Cloud-Plattformen
Die beschleunigte Konvergenz von Hardware- und cloudbasierten einheitlichen Kommunikationsplattformen dient als starker Marktkatalysator. Unternehmen benötigen zunehmend Besprechungsraum-Ausrüstungen, die nahtlos mit Zoom Rooms, Microsoft Teams Rooms, Google Meet-Hardware und Cloud-PBX-Systemen integriert werden können. Diese Standardisierung treibt die einheitliche Beschaffung von Geräten voran, reduziert Interoperabilitätsprobleme und sorgt für konsistente Benutzererfahrungen in geografisch verteilten Büros. Das Wachstum wird weiter durch laufende Cloud-Migrationsinitiativen unterstützt, die Organisationen ermutigen, veraltete Konferenzsysteme durch skalierbare, zentral verwaltete Lösungen zu ersetzen. Hardware-as-a-Service- und abonnementbasierte Gerätemodell-Lizenzierungen erhöhen die Erschwinglichkeit, sodass Unternehmen ihre Ausrüstung ohne hohe Vorabkosten aufrüsten können. Interoperabilitätszertifizierungsprogramme stimulieren auch die Nachfrage nach voll kompatiblen Displays, Kameras, Controllern und Audiosystemen. Da cloud-native Zusammenarbeit zum Rückgrat der modernen Kommunikation wird, priorisieren Unternehmen sichere, konforme und zukunftssichere integrierte Besprechungsraumlösungen, die die Akzeptanz in Organisationen jeder Größe fördern.
Wichtige Trends & Chancen
Anstieg der Nachfrage nach All-in-One-Kollaborationsleisten und intelligenten Meeting-Bundles
Ein wichtiger Trend, der den Markt umgestaltet, ist die schnelle Einführung von All-in-One-Videoleisten und gebündelten Raumkits, die für eine vereinfachte Installation und einfache Skalierbarkeit entwickelt wurden. Diese integrierten Systeme kombinieren Ultra-High-Definition-Kameras, Beamforming-Mikrofone, Stereo-Lautsprecher und integrierte Recheneinheiten in einem einzigen Gerät. Unternehmen bevorzugen diese Lösungen, da sie die Verkabelungskomplexität reduzieren, die Bereitstellung beschleunigen und die Wartungsanforderungen senken, während sie gleichzeitig eine Leistung auf Unternehmensniveau bieten. Anbieter führen zunehmend vorkonfigurierte Kits für kleine, mittlere und große Räume ein, die eine standardisierte Einführung auf Unternehmenscampus ermöglichen. Die Gelegenheit wächst, da Wiederverkäufer und Integratoren Paketangebote mit Displays, Controllern, Raumscheduler und Cloud-Management-Funktionen anbieten. Dieser Trend kommt insbesondere KMUs und Organisationen zugute, die eine schnelle Erweiterung ihrer Besprechungsräume durchlaufen, da sie hochwertige Konferenzlösungen bereitstellen können, ohne spezielle AV-Unterstützung zu benötigen. Die wachsende Vorliebe für modulare Plug-and-Play-Systeme wird weiterhin Hardware-Innovationen und Marktexpansion vorantreiben.
· Zum Beispiel integriert die Poly Studio X50 eine 4K-fähige Kamera mit KI-gesteuertem Auto-Framing und ein Beamforming-Mikrofonarray, das für eine Reichweite von bis zu 25 Fuß (ca. 7,6 Meter) ausgelegt ist. Die All-in-One-Leiste enthält Stereo-Lautsprecher, die für Klarheit in Besprechungsräumen entwickelt wurden, und funktioniert nativ ohne die Notwendigkeit eines externen PCs.
Wachstum von Smart Rooms mit IoT, Sensoren und Automatisierungs-Ökosystemen
Die Entwicklung hin zu intelligenten, vernetzten Arbeitsplätzen bietet erhebliche Chancen für Anbieter von Besprechungsraumausstattungen. In Raumsysteme integrierte Sensoren, einschließlich Belegungsdetektoren, Umweltsensoren und Nutzungsanalysemodulen, ermöglichen automatisierte Raumplanung, dynamische Lichtsteuerung, berührungslose Bedienung und Umweltoptimierung. IoT-fähige Geräte ermöglichen es Facility- und IT-Managern zudem, die Raumleistung in Echtzeit zu überwachen, was vorausschauende Wartung und reduzierte Ausfallzeiten ermöglicht. Intelligente Whiteboards, drahtlose Präsentationslösungen und digitale Kollaborationstools steigern zusätzlich die Produktivität und überbrücken die Lücke zwischen physischen und virtuellen Meetings. Während Organisationen Digitalisierungsstrategien für den Arbeitsplatz verfolgen, steigt die Nachfrage nach vernetzten Systemen, die Automatisierung, Energieeffizienz und datengetriebene Raumplanung unterstützen. Diese Innovationen rationalisieren nicht nur die Arbeitsabläufe in Meetings, sondern verbessern auch die Benutzerakzeptanz und das Mitarbeitererlebnis. Der Trend zu IoT-unterstützten Meeting-Umgebungen bietet starke Chancen für Anbieter, die sich auf Hardware, Software, Sensoren und Analyseplattformen spezialisiert haben.
- Zum Beispiel bietet Crestron verschiedene Belegungssensoren an, wie das Modell GLS-OIR-C-CN, das passive Infrarot-Technologie (PIR) zur Belegungserkennung in Bereichen von bis zu 2.000 Quadratfuß (ca. 185 Quadratmeter) verwendet.
Steigende Nachfrage aus den Bereichen Bildung, Gesundheitswesen und Regierung
Jenseits von Unternehmensbüros ergeben sich bedeutende Wachstumschancen aus institutionellen Sektoren, die ihre Initiativen zur digitalen Transformation beschleunigen. Universitäten, Ausbildungsinstitute und intelligente Klassenzimmer setzen schnell fortschrittliche Besprechungsraumausstattungen ein, um hybrides Lernen, Fernunterricht und campusweite Zusammenarbeit zu unterstützen. Gesundheitsorganisationen investieren in Telekonsultationsräume und multidisziplinäre Konferenzräume, die mit hochauflösenden Kameras und sicheren Kommunikationsplattformen ausgestattet sind. Gleichzeitig rüsten Regierungsbehörden und öffentliche Institutionen Besprechungsräume auf, um die Verwaltungseffizienz zu verbessern und die Fernteilnahme an Politik- und Koordinationssitzungen zu unterstützen. Die Beschaffung in diesen Sektoren wird durch langfristige Modernisierungsbudgets, Compliance-Vorgaben und den Fokus auf sichere, zuverlässige Kommunikationsinfrastruktur angetrieben. Da Institutionen auf dauerhafte hybride Engagement-Modelle umsteigen, wird erwartet, dass die Nachfrage nach robusten, integrierten Besprechungsraumlösungen erheblich zunimmt, was nachhaltige Chancen für Anbieter schafft.
Wichtige Herausforderungen
Hohe Bereitstellungskosten und Infrastrukturbeschränkungen
Trotz starker Marktdynamik bleiben Budgetbeschränkungen und hohe Installationskosten bedeutende Hürden für die Einführung, insbesondere für KMUs und Organisationen des öffentlichen Sektors. Umfassende Upgrades von Besprechungsräumen umfassen oft nicht nur die Beschaffung von Hardware, sondern auch die akustische Behandlung, Netzwerkbereitschaft, Raumgestaltung und professionelle Installationsdienste. Größere Räume erfordern komplexe AV-Architekturen, einschließlich Deckenmikrofonarrays, Multikamerasystemen, DSP-Einheiten und Steuerprozessoren, was die Investitionsanforderungen erheblich erhöht. Zudem können veraltete Gebäude die Verkabelung, Stromverteilung oder Netzwerkbandbreite fehlen, die erforderlich sind, um moderne Videokonferenz-Setups zu unterstützen. Diese Kosten- und Infrastrukturherausforderungen verlangsamen den großflächigen Einsatz und verhindern, dass Organisationen Räume vollständig an allen Standorten standardisieren können.
Interoperabilitätsprobleme und Komplexität des Gerätemanagements
Die Aufrechterhaltung der Kompatibilität über verschiedene Kollaborationsplattformen und Multi-Vendor-Hardware-Ökosysteme stellt weiterhin Herausforderungen dar, insbesondere für Unternehmen, die weltweit tätig sind. Unterschiedliche Räume verwenden oft Geräte von verschiedenen Herstellern, was zu Inkonsistenzen in der Leistung und Benutzererfahrung führt. Firmware-Updates, Geräteüberwachung und Fehlersuche werden komplex, wenn IT-Teams Geräte aus der Ferne oder über hybride Netzwerke verwalten müssen. Interoperabilitätsprobleme zwischen UC-Plattformen wie Teams und Zoom erschweren die Bereitstellungsstrategien zusätzlich und können zusätzliche Lizenzen oder Hardware erfordern. Auch Bedenken hinsichtlich der Cybersicherheit entstehen, da immer mehr Geräte in Besprechungsräumen mit Unternehmensnetzwerken verbunden werden. Diese Managementkomplexitäten erhöhen die betriebliche Belastung und behindern die nahtlose Standardisierung von Besprechungsräumen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Besprechungsraumgeräte und macht 32–34 % des weltweiten Umsatzes aus, angetrieben durch die schnelle Einführung von Hybridarbeit und die starke Verbreitung von Unified-Communication-Plattformen wie Zoom Rooms, Microsoft Teams Rooms und Google Meet-Hardware. Große Unternehmen in den USA und Kanada modernisieren weiterhin Vorstandsräume, Besprechungsräume und Schulungszentren mit KI-gestützten Kameras, fortschrittlichen Audiosystemen und All-in-One-Kollaborationsleisten. Starke Investitionen in die digitale Transformation, hohe Ersatzzyklen und weit verbreitete Unternehmensstandardisierung stärken die Führungsposition der Region im Bereich der intelligenten Besprechungsinfrastruktur weiter.
Europa
Europa erfasst 26–28 % des weltweiten Marktes, unterstützt durch strenge Unternehmenskommunikationsstandards, starke Akzeptanz der Remote-Zusammenarbeit und staatlich geförderte Initiativen für digitale Arbeitsplätze. Die Nachfrage ist besonders hoch in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern, wo Organisationen in akustisch optimierte Konferenzräume, Multi-Kamera-Setups und interaktive Displays investieren. Der Trend zu nachhaltigen, energieeffizienten Besprechungsumgebungen treibt auch die Einführung von stromsparenden AV-Systemen und sensorbasierten intelligenten Räumen voran. Das Wachstum wird weiter beschleunigt durch die Modernisierung von Institutionen des öffentlichen Sektors, Universitäten und paneuropäischen Unternehmen, die standardisierte, cloud-integrierte Besprechungsraumarchitekturen suchen.
Asien-Pazifik (APAC)
Asien-Pazifik ist die am schnellsten wachsende Region, trägt 28–30 % zum Markt bei und expandiert schnell aufgrund großflächiger Büroerweiterungen, Digitalisierungsinitiativen und eines Anstiegs der Beteiligung von KMU. China, Japan, Südkorea und Indien treiben große Bereitstellungen auf Unternehmenscampus, Co-Working-Hubs, Bildungszentren und Regierungseinrichtungen voran. Die Einführung von KI-gestützten Kollaborationsgeräten, drahtlosen Präsentationstools und Multi-Display-Konfigurationen beschleunigt sich, da Unternehmen Produktivität und hybride Zusammenarbeit priorisieren. Steigende Investitionen globaler AV-Hersteller und der Aufstieg lokaler Hardwarelieferanten stärken die Marktdurchdringung weiter und positionieren APAC als langfristigen Wachstumsmotor.
Lateinamerika
Lateinamerika macht 6–8 % der weltweiten Nachfrage aus, unterstützt durch die schrittweise Transformation digitaler Arbeitsplätze und die wachsende Akzeptanz hybrider Meetings in Brasilien, Mexiko, Kolumbien und Chile. Unternehmen setzen zunehmend kostengünstige Konferenzkameras, USB-basierte Audiolösungen und All-in-One-Kollaborationsleisten ein, um die Remote-Zusammenarbeit zu verbessern. Die Region profitiert von der Expansion multinationaler Unternehmen und steigenden Investitionen in die Telekommunikationsinfrastruktur. Allerdings begrenzen Kostenempfindlichkeit und ungleiche technologische Reife in den Ländern eine schnellere Einführung. Trotz dieser Einschränkungen steigt die Nachfrage weiter, da Organisationen Besprechungsräume modernisieren, um die betriebliche Effizienz und Konnektivität zu verbessern.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hält 4–5% des globalen Marktes, angetrieben durch starke Unternehmensmodernisierung in den VAE, Saudi-Arabien und Südafrika. Große Investitionen in die Digitalisierung der Regierung, Smart-City-Programme und die Expansion multinationaler Konzerne unterstützen den verstärkten Einsatz von professionellem Konferenzraumequipment. Unternehmen priorisieren fortschrittliche Audiosysteme, PTZ-Kameras und großformatige Displays, um anspruchsvolle Konferenzumgebungen zu unterstützen. Wachstum in den Bildungs-, Gesundheits- und öffentlichen Sektoren trägt ebenfalls zur Nachfrage bei. Allerdings halten unterschiedliche Infrastrukturbereitschaft und Budgetbeschränkungen in aufstrebenden Märkten den Gesamtanteil der Region relativ klein.
Marktsegmentierungen:
Nach Typ
- Konferenztelefone
- Headsets
- Konferenzkameras
- Lautsprecher & Mikrofone
- Displays
Nach Unternehmensgröße
- KMU
- Große Unternehmen
Nach Raumgröße
- Kleine–Mittlere Räume (6 bis 16 Personen)
- Große Räume (16+ Personen)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Konferenzraumequipment ist geprägt von starker Beteiligung globaler Anbieter von AV-, IT- und Unified-Communication-Technologien, die sich auf fortschrittliche Kollaborationsökosysteme und nahtlose Plattformintegration konzentrieren. Führende Anbieter wie Logitech, Poly (HP), Cisco, Crestron, Barco, Sony, Samsung und Lenovo konkurrieren durch Innovationen in KI-gesteuerten Videobars, PTZ-Kameras, Beamforming-Mikrofonen, touchfähigen Displays und cloudverwalteten Kontrollsystemen. Unternehmen betonen die Interoperabilität mit großen UC-Plattformen, einschließlich Microsoft Teams Rooms, Zoom Rooms und Google Meet-Hardware, um die Unternehmensakzeptanz zu stärken. Strategische Partnerschaften mit Softwareanbietern, häufige Firmware-Upgrades und die Erweiterung des Produktportfolios auf All-in-One-Raumkits intensivieren den Wettbewerb weiter. Viele Anbieter investieren auch in Nachhaltigkeit, energieeffiziente Komponenten und Tools für das Remote-Gerätemanagement, um die Anforderungen der Unternehmens-IT zu erfüllen. Gleichzeitig bieten regionale Akteure und aufstrebende Hersteller kosteneffiziente Konferenzlösungen an, was die Preiswettbewerbsfähigkeit erhöht. Insgesamt bleibt der Markt dynamisch, innovationsgetrieben und stark von globalen Trends zur Modernisierung digitaler Arbeitsplätze beeinflusst.
Analyse der Hauptakteure
- Polycom (Plantronics, Inc.)
- ZTE Corporation
- Adobe Systems Incorporated
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- Huawei Technologies Co., Ltd.
- LogMeIn, Inc.
- Alphabet, Inc. (Google)
- Microsoft Corporation
Neueste Entwicklungen
- Im Oktober 2025 erweiterte Zoom sein Hardware-Zertifizierungsprogramm, um Zubehör für Mitarbeiter an vorderster Front einzuschließen, beginnend mit einer Partnerschaft mit Jabra. Diese Initiative ist eine Erweiterung des "Zoom Rooms"-Hardware-Ökosystems des Unternehmens. Weitere Informationen sind von Zoom erhältlich.
- Im September 2025 kündigte Cisco erweiterte Interoperabilität für seine RoomOS-Geräte an, die es der Besprechungsraumausrüstung ermöglichen, native Verbindungen mit Zoom, Google Meet und Microsoft Teams zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Unternehmensgröße, Raumgröße und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Hybride und remote Zusammenarbeit wird weiterhin nachhaltige Investitionen in fortschrittliche Besprechungsraumausrüstung in Unternehmen aller Größenordnungen antreiben.
- KI-gestützte Funktionen wie Auto-Framing, Geräuschunterdrückung und Mehrteilnehmererkennung werden in der nächsten Generation von Konferenzsystemen zum Standard.
- All-in-One-Videobars und vorkonfigurierte Raum-Bundles werden aufgrund vereinfachter Installation und geringerer Wartungsanforderungen breitere Akzeptanz finden.
- Cloud-verwaltete Geräte-Ökosysteme werden sich erweitern und ermöglichen Fernüberwachung, automatisierte Updates und prädiktive Wartung für IT-Teams.
- Interaktive Displays, digitale Whiteboards und berührungsgesteuerte Kollaborationstools werden verstärkt in moderne Besprechungsräume integriert.
- IoT-Sensoren und Raum-Analyseplattformen werden die Raumnutzung, Planungseffizienz und das Energiemanagement verbessern.
- Große Unternehmen werden weiterhin führend bei den Ausgaben sein, während KMU die Einführung durch abonnementbasierte Hardware-as-a-Service-Modelle beschleunigen.
- Multi-Kamera-Setups und räumliche Audiotechnologien werden immersive Meeting-Erlebnisse für High-End-Konferenzräume neu definieren.
- Bildungs-, Gesundheits- und Regierungssektoren werden die Bereitstellungen erhöhen, um hybride Lehre, Telemedizin und administrative Zusammenarbeit zu unterstützen.
- Nachhaltigkeitsorientierte Beschaffung wird die Nachfrage nach energieeffizienten, langlebigen und emissionsarmen Besprechungsraumgeräten steigern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Besprechungsraumausstattung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Besprechungsraumausstattung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment der Besprechungsraumausstattung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Besprechungsraumausstattung antreiben?
Wer sind die führenden Unternehmen im Markt für Besprechungsraumausstattung?
Welche Region hatte 2024 den größten Anteil am Markt für Besprechungsraumausstattung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Konferenzraumausstattung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Konferenzraumausstattung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,787.5 million → 2032: USD 6,319.77 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Konferenzraumausstattung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Konferenzraumausstattung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Konferenzraumausstattung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Konferenzraumausstattung Market Drivers
- 3.3 Markt für Konferenzraumausstattung Market Restraints & Challenges
- 3.4 Markt für Konferenzraumausstattung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Konferenzraumausstattung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Konferenzraumausstattung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Konferenzraumausstattung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Konferenzraumausstattung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Konferenzraumausstattung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Konferenzraumausstattung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Konferenzraumausstattung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Konferenzraumausstattung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Konferenzraumausstattung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Konferenzraumausstattung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Konferenzraumausstattung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Konferenzraumausstattung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Konferenzraumausstattung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Konferenzraumausstattung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Konferenzraumausstattung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Konferenzraumausstattung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Konferenzraumausstattung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Konferenzraumausstattung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Konferenzraumausstattung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
