
Marktübersicht
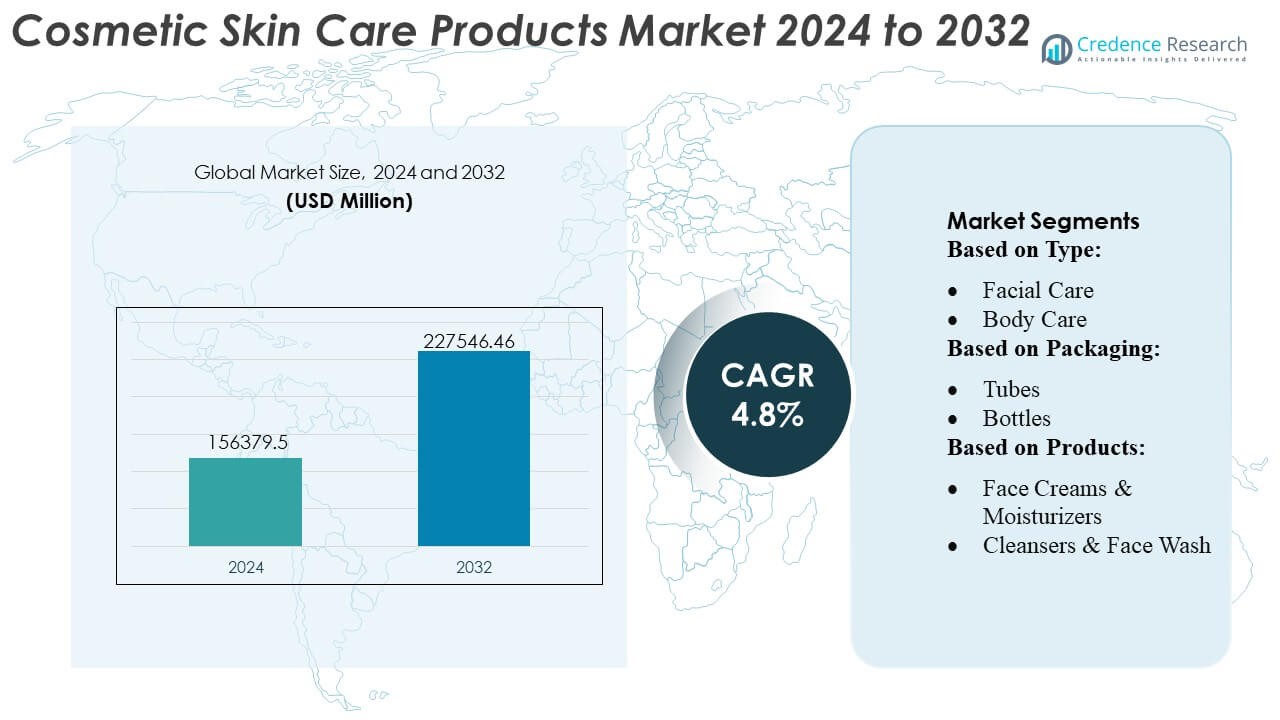
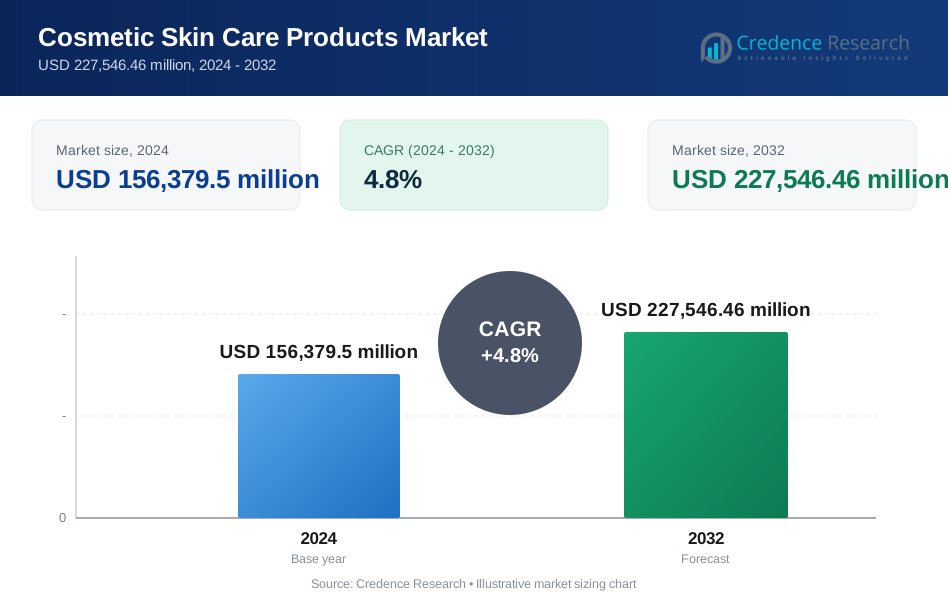
Der Markt für kosmetische Hautpflegeprodukte wurde im Jahr 2024 auf 156.379,5 Millionen USD geschätzt und soll bis 2032 227.546,46 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kosmetische Hautpflegeprodukte 2024 | 156.379,5 Millionen USD |
| Markt für kosmetische Hautpflegeprodukte, CAGR | 4,8% |
| Marktgröße für kosmetische Hautpflegeprodukte 2032 | 227.546,46 Millionen USD |
Der Markt für kosmetische Hautpflegeprodukte wird von einer Mischung aus globalen Schönheitskonglomeraten und schnell wachsenden Derma-Kosmetik-Innovatoren geprägt, die durch fortschrittliche Formulierungen, starke Markenportfolios und expandierende Omnichannel-Strategien konkurrieren. Führende Akteure stärken ihre Marktpräsenz mit klinisch validierten Wirkstoffen, hochwertigen Hautpflegelinien und nachhaltigkeitsorientierten Verpackungsinnovationen, während aufstrebende Marken durch Transparenz bei Inhaltsstoffen und personalisierte Lösungen an Bedeutung gewinnen. Der asiatisch-pazifische Raum bleibt mit einem exakten Anteil von 40 % der dominierende regionale Markt, unterstützt durch eine robuste Schönheitskultur, schnelle Produktinnovationen und eine starke Verbraucherakzeptanz von mehrstufigen Hautpflegeroutinen, was ihn zum primären Wachstumsmotor für die globale Industrieexpansion macht.
Markteinblicke
- Der Markt lag 2024 bei 156.379,5 Millionen USD und wird bis 2032 bei einer CAGR von 4,8 % auf 227.546,46 Millionen USD anwachsen, was eine stetige langfristige Expansion widerspiegelt.
- Das Wachstum wird durch die steigende Nachfrage nach Anti-Aging-, Aufhellungs- und Barrierereparaturprodukten angetrieben, unterstützt durch die hohe Akzeptanz klinisch validierter Formulierungen und hochwertiger Hautpflegeroutinen.
- Trends zeigen eine starke Dynamik in den Bereichen Clean Beauty, hybride multifunktionale Produkte und KI-gestützte Personalisierung, die die Markendifferenzierung in allen Preissegmenten stärken.
- Die Wettbewerbsintensität nimmt zu, da globale und Derma-Kosmetik-Marken durch wirkstoffreiche Formulierungen, nachhaltige Verpackungen und stärkere E-Commerce-Engagements innovieren, während Massenmarktakteure durch preisgünstige Strategien Marktanteile gewinnen.
- Der asiatisch-pazifische Raum führt mit einem exakten regionalen Anteil von 40 %, während die Gesichtspflege mit einem dominanten Segmentanteil von 58–60 % unterstützt wird, gestützt durch das starke Verbraucherinteresse an Seren, Feuchtigkeitscremes und Sonnenschutzmitteln in sowohl Premium- als auch Massenmarktkanälen.
Marktsegmentierungsanalyse:
Nach Typ
Die Gesichtspflege bleibt das dominierende Segment und macht schätzungsweise 58–60 % des Anteils aus, angetrieben durch die steigende Nachfrage nach Anti-Aging-, feuchtigkeitsspendenden und hautaufhellenden Formulierungen, unterstützt durch dermatologisch geprüfte Inhaltsstoffe wie Retinol, Ceramide, Niacinamid und Peptide. Verbraucher übernehmen zunehmend mehrstufige Routinen, was den Verkauf von Seren und Feuchtigkeitscremes für gezielte Anliegen wie Pigmentierung, Akne und Empfindlichkeit ankurbelt. Körperpflege und Lippenpflege wachsen stetig, da Marken exfolierende, nährende und reparierende Produkte erweitern, doch die Gesichtspflege führt aufgrund der höheren Produktnutzungsfrequenz, Premiumisierungstrends und starken Durchdringung in sowohl Massen- als auch Luxus-Einzelhandelskanälen.
- Zum Beispiel bietet Fermenta Biotech eine Reihe von Enzymen für verschiedene Anwendungen an, darunter Lipasen (z.B. CALB), die zur Synthese von Speziallipiden verwendet werden, und Penicillin G Amidase (z.B. Fermase PS 250), die zur Herstellung von Beta-Lactam-Antibiotika eingesetzt wird.
Nach Verpackung
Tuben stellen das dominierende Verpackungsformat mit einem Anteil von etwa 45–47% dar, unterstützt durch Bequemlichkeit, Hygiene, kontrollierte Dosierung und Kompatibilität mit verschiedenen Formulierungen wie Cremes, Gelen, Peelings und Sonnenschutzmitteln. Ihre leichte Struktur, Verbesserungen in der Recyclingfähigkeit und Eignung für Reisegrößenprodukte stärken die Akzeptanz in persönlichen und professionellen Hautpflegeumgebungen weiter. Flaschen und Gläser halten eine bedeutende Nachfrage nach Premium-Seren, Lotionen und Masken aufrecht, während aufkommende luftlose Spender die Stabilität für aktive Formulierungen verbessern. Dennoch führen Tuben, da Marken Portabilität und kosteneffiziente Verpackungen priorisieren, die mit E-Commerce-Vertriebs- und Nachhaltigkeitsinitiativen im Einklang stehen.
- Zum Beispiel hat Merck ein SAFC-synthetisches Cholesterinprodukt hochskaliert, wir haben unsere Kapazität um das 50-fache erhöht, um Bioproduzenten zu helfen, lebensrettende Therapien schneller zu den Patienten zu bringen.
Nach Produkten
Gesichtscremes und Feuchtigkeitscremes führen die Produktkategorie mit einem dominanten Anteil von 42–44% an, angetrieben durch kontinuierliche Innovationen in Hydrationstechnologien, Barrierereparaturformulierungen und Anti-Aging-Lösungen, die auf spezifische Hauttypen und klimatische Bedingungen zugeschnitten sind. Ihre universelle Anwendbarkeit und der tägliche Gebrauch machen sie zu den volumenstärksten Beiträgen im Einzelhandel. Reiniger, Sonnenschutzmittel und Gesichtsmasken erleben starken Zulauf, da Verbraucher präventive Hautpflegegewohnheiten und inhaltsstofffokussierte Routinen übernehmen, während Rasierlotionen und Körperfeuchtigkeitscremes durch geschlechterinklusive und dermatologisch getestete Angebote expandieren. Dennoch bleiben Feuchtigkeitscremes der Kernumsatztreiber aufgrund konsistenter globaler Nachfüllzyklen und Premium-Linienerweiterungen.
Wichtige Wachstumstreiber
1. Steigende Nachfrage nach fortschrittlichen Anti-Aging- und Hautreparaturlösungen
Die Nachfrage verstärkt sich, da Verbraucher zunehmend Produkte priorisieren, die Falten, Hyperpigmentierung und Barriereschäden ansprechen. Marken beschleunigen die Formulierungsinnovation unter Verwendung von Retinoiden, Peptiden, Hyaluronsäurekomplexen und mikrobiombalancierenden Inhaltsstoffen, die klinisch validierte Ergebnisse liefern. Der Trend zur präventiven Hautpflege bei jüngeren Zielgruppen erweitert die Akzeptanz von Feuchtigkeitscremes, Seren und gezielten Behandlungen weiter. Dieser Treiber gewinnt zusätzliche Dynamik durch Premiumisierungstrends, bei denen hochwirksame Produkte höhere Preispunkte erzielen und die Markentreue sowohl in Online- als auch Offline-Kanälen stärken.
- Zum Beispiel kündigte Conagen gemeinsam die Kommerzialisierung von Rosavel™ (Rosmarinsäure) an, einer natürlichen Konservierungslösung, die 98 % Reinheit erreicht und die Farb- und Geschmacksintensität minimiert, die typischerweise mit standardmäßigen Rosmarinextrakten verbunden ist.
2. Wachstum des E-Commerce und der digitalen Verbraucherbindung
Die Akzeptanz des digitalen Einzelhandels steigt stark an, da Verbraucher Bequemlichkeit, personalisierte Produktempfehlungen und einen breiteren Zugang zu Sortimenten bevorzugen. KI-gesteuerte Hautdiagnosen, virtuelle Anprobetools, Influencer-Marketing und abonnementbasierte Nachfüllmodelle erhöhen das Kaufvertrauen und die Wiederholungskäufe. Große Marken integrieren Omnichannel-Strategien und datengesteuertes Targeting, um Akquisition und Bindung zu stärken. Die rasche Expansion des grenzüberschreitenden E-Commerce unterstützt auch die globale Durchdringung von koreanischen, japanischen, europäischen und Clean-Beauty-Marken, wodurch die Verbraucheraussetzung erweitert und das Kategoriewachstum beschleunigt wird.
- Zum Beispiel produziert Amyris ein fermentationsbasiertes Squalan mit einer spezifischen Reinheitsangabe von „bis zu 97 %“, die entfernt wurde. Während 97 % rein sind, werden die kommerziellen Spezifikationen für das Produkt von Amyris typischerweise mit über 98 % Reinheit angegeben, was die ursprüngliche Aussage potenziell irreführend oder veraltet macht.
3. Zunehmende Präferenz für natürliche, saubere und dermatologisch unterstützte Formulierungen
Verbraucher entscheiden sich zunehmend für Produkte ohne Parabene, Sulfate, Mineralöle und synthetische Duftstoffe, was die Nachfrage nach pflanzlichen, mikrobiomfreundlichen und klinisch getesteten Formulierungen verstärkt. Regulierungsdruck und Nachhaltigkeitsbewusstsein treiben transparente Kennzeichnung und Validierung der Inhaltsstoffsicherheit voran. Marken nutzen wissenschaftlich fundierte Wirkstoffe, ökozertifizierte Komponenten und biologisch abbaubare Formulierungen, um sich im Premium- und Massenmarkt zu positionieren. Dieser Übergang unterstützt eine hohe Akzeptanz bei umweltbewussten Verbrauchern und stärkt das Vertrauen durch dermatologische Empfehlungen und sicherheitsorientierte Produktnarrative.
Wichtige Trends & Chancen
1. Expansion personalisierter und KI-unterstützter Hautpflegelösungen
Personalisierung erweist sich als große Chance, da KI-Plattformen Hautfarbe, Textur, Feuchtigkeitsgehalt und Lebensstilfaktoren analysieren, um präzise Formulierungen zu empfehlen. Maßgeschneiderte Seren, Mix-in-Booster und Abonnement-Kits gewinnen aufgrund ihrer maßgeschneiderten Leistungsmerkmale an Bedeutung. Genomische Hautpflege, Mikrobiom-Kartierung und Präzisionsdosierungsgeräte eröffnen neue Wege der Produktentwicklung. Marken setzen zunehmend KI-Chatbots und virtuelle Hautbewertungen ein, um die Verbraucherführung zu verbessern, Trial-and-Error zu minimieren und das Benutzererlebnis zu steigern, was eine starke Differenzierung in einem wettbewerbsintensiven Markt schafft.
- Zum Beispiel betreibt Titan Biotech GMP-unterstützte Produktionsstätten in Bhiwadi, Rajasthan (etwa 60 km von Delhi entfernt), und besitzt ISO 13485 und ISO 9001 Zertifizierungen.
2. Schnelles Wachstum von Hybrid- und Multifunktionsprodukten
Multifunktionale Hautpflegeprodukte – einschließlich getönter Feuchtigkeitscremes, mit SPF angereicherter Seren und Anti-Pollution-Feuchtigkeitscremes – wachsen schnell, da Verbraucher nach vereinfachten Routinen suchen, ohne die Leistung zu beeinträchtigen. Hektische Lebensstile und zunehmender Minimalismus in der Hautpflege treiben die Nachfrage nach 2-in-1- und 3-in-1-Lösungen an, die Feuchtigkeit, Schutz und Behandlung kombinieren. Marken reagieren mit Hybridformulierungen, die Antioxidantien, Peptide und UV-Filter enthalten, um kumulative Vorteile zu bieten. Diese Chance erweitert sich weiter durch dermatologisch getriebene Hybride, die entwickelt wurden, um aufkommende Anliegen wie Blaulichtschutz und Umweltschäden anzugehen.
- Zum Beispiel haben Chemiehersteller Prozessänderungen und Reinigungsschritte wie Vakuumstripping implementiert, um die 1,4-Dioxan-Werte in ethoxylierten Tensiden zu reduzieren. Dies geschieht als Reaktion auf regulatorischen Druck und die Nachfrage der Verbraucher nach saubereren Produkten.
3. Nachhaltigkeitsorientierte Innovation und ökologisch optimierte Verpackung
Nachhaltigkeit wird zu einer entscheidenden Chance, da Verbraucher nachfüllbare Formate, recycelbare Materialien, wasserlose Formulierungen und reduzierte CO2-Fußabdrücke priorisieren. Marken investieren in biobasierte Verpackungen, PCR-Kunststoffe, Aluminiumalternativen und minimalistische Designs, die die Umweltbelastung verringern. Feste Reiniger, konzentrierte Seren und Pulver-zu-Flüssig-Formate helfen, den Wasserverbrauch und das Versandgewicht zu reduzieren. Unternehmen, die LCA-basierte Nachhaltigkeitsansprüche und Zertifizierungen von Drittanbietern integrieren, erhöhen ihre Glaubwürdigkeit und stärken ihre Premium-Positionierung in reifen Märkten.
Wichtige Herausforderungen
1. Regulatorische Komplexität und steigende Compliance-Kosten
Strenge Vorschriften in den USA, der EU und Asien erfordern kontinuierliche Reformulierungen, Sicherheitsvalidierungen und Dokumentationen, was die Betriebskosten und die Markteinführungszeit erhöht. Inhaltsstoffverbote, sich entwickelnde Kennzeichnungsregeln und strengere Standards für die Begründung von Ansprüchen stellen die Produktentwicklungszyklen vor Herausforderungen. Kleinere Marken stehen vor höheren Compliance-Belastungen, was ihre wettbewerbsfähige Flexibilität einschränkt. Globale Unternehmen müssen Formulierungen harmonisieren, um mehrere Märkte zu bedienen, während sie die Produktstabilität, Wirksamkeit und Verbrauchersicherheit gewährleisten.
2. Intensivierung des Wettbewerbsdrucks und Preissensibilität
Der Markt steht unter starkem Wettbewerb durch globale Kosmetikkonzerne, Indie-Marken, Dermakosmetik-Spezialisten und Eigenmarkenprodukte. Häufige Produkteinführungen und aggressive Rabattaktionen erzeugen Preisdruck, insbesondere in den Massen- und Mittelklassenkategorien. Verbraucher vergleichen zunehmend Wertversprechen über verschiedene Kanäle hinweg, was die Loyalität verringert und die Kosten für die Kundenakquise erhöht. Marken müssen sich durch Innovation, klinische Validierung und überlegene sensorische Profile differenzieren, während sie in einem gesättigten Markt die Erschwinglichkeit wahren.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten 28–30% Marktanteil, unterstützt durch starke Verbraucherausgaben für Premium-Hautpflege, weit verbreitete Akzeptanz von Anti-Aging-Produkten und hohe Dermatologie-Konsultationsraten. Die Region profitiert von fortschrittlichen F&E-Fähigkeiten, der Beschleunigung von Clean Beauty und starker Einzelhandelsintegration über Fachgeschäfte, Apotheken und E-Commerce-Plattformen. US-Verbraucher priorisieren weiterhin Transparenz bei Inhaltsstoffen, Barrierereparatur-Formulierungen und multifunktionale Produkte, was das Wachstum bei Seren, Feuchtigkeitscremes und Sonnenschutzmitteln antreibt. Die zunehmende Präsenz klinischer Marken und abonnementbasierter Hautpflegemodelle verstärkt das anhaltende Marktwachstum sowohl bei reifen als auch aufstrebenden Verbrauchergruppen.
Europa
Europa macht 24–26% des globalen Marktes aus, angetrieben durch starke regulatorische Standards, hohe Akzeptanz natürlicher und biologischer Formulierungen und robustes Wachstum bei Dermokosmetik-Marken. Verbraucher bevorzugen wissenschaftlich fundierte Hautpflege mit nachgewiesener Wirksamkeit, was die Nachfrage nach Anti-Aging-Seren, Feuchtigkeitscremes und Formulierungen für empfindliche Haut unterstützt. Die Region profitiert auch von starker Einzelhandelsdurchdringung über Apotheken, Schönheitsketten und Prestige-Outlets. Nachhaltigkeitsorientierte Verpackungsinnovationen und Anforderungen an saubere Etiketten prägen die Markenstrategien, während die steigende Verbraucherpräferenz für vegane und öko-zertifizierte Produkte die Marktattraktivität in Deutschland, Frankreich, dem Vereinigten Königreich, Italien und den nordischen Ländern stärkt.
Asien-Pazifik
Asien-Pazifik führt den globalen Markt mit einem dominanten 38–40% Anteil an, angetrieben durch hohe Bevölkerungsdichte, wachsendes Einkommen der Mittelschicht, starke Schönheitskultur und schnelle Innovationen in den koreanischen und japanischen Hautpflege-Ökosystemen. Verbraucher übernehmen aktiv mehrstufige Routinen, was die Nachfrage nach Feuchtigkeitscremes, Sonnenschutzmitteln, Essenzen und Masken beschleunigt. Wachsende Urbanisierung, zunehmende Bedenken hinsichtlich durch Umweltverschmutzung verursachte Hautschäden und eine steigende Vorliebe für aufhellende und aufhellende Formulierungen unterstützen die Expansion der Kategorie. Das Wachstum des E-Commerce und der grenzüberschreitende Beauty-Export steigern die regionale Leistung weiter. China, Südkorea, Japan und Indien bleiben aufgrund starker Markenvielfalt und steigender Premiumisierungstrends entscheidende Wachstumsmotoren.
Lateinamerika
Lateinamerika erfasst 7–8% des Marktes, beeinflusst durch zunehmendes Bewusstsein für Hautpflegeroutinen, steigende urbane Lebensstile und wachsende Nachfrage nach feuchtigkeitsspendenden, aufhellenden und sonnenschützenden Produkten. Brasilien und Mexiko zeigen starke Traktion für erschwingliche, aber dermatologisch getestete Formulierungen, unterstützt durch expandierende Einzelhandelsdistribution und influencer-getriebene Vermarktung. Wirtschaftliche Variabilität fördert wertorientierte Käufe, was den Verkauf von Mehrzweck- und Massenmarkt-Hautpflegeprodukten ankurbelt. Steigendes Interesse an natürlichen Inhaltsstoffen, pflanzlichen Extrakten und Produkten für empfindliche Haut prägt die Produktinnovation weiter. Lokale Marken gewinnen an Dynamik, indem sie klimatisch spezifische Formulierungen anbieten, die für hohe Luftfeuchtigkeit und Sonneneinstrahlung geeignet sind.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hält einen 5–6% Marktanteil, unterstützt durch steigende verfügbare Einkommen, zunehmende Nachfrage nach Luxus-Hautpflege und wachsendes Bewusstsein für präventive Routinen. Hohe Sonneneinstrahlung erhöht den Bedarf an Feuchtigkeitscremes, aufhellenden Seren und Sonnenschutzmitteln mit hohem LSF, insbesondere in den GCC-Märkten. Internationale Marken erweitern ihr Premium-Angebot durch Fachhandel und E-Commerce-Partnerschaften, während lokale Marken traditionelle Inhaltsstoffe wie Arganöl und pflanzliche Extrakte nutzen. Obwohl die Preissensibilität in Teilen Afrikas anhält, zeigen urbane Märkte eine wachsende Akzeptanz von dermatologisch geführten Formulierungen und Produkten, die auf Hyperpigmentierung und ungleichmäßigen Hautton zugeschnitten sind.
Marktsegmentierungen:
Nach Typ:
- Gesichtspflege
- Körperpflege
Nach Verpackung:
- Tuben
- Flaschen
Nach Produkten:
- Gesichtscremes & Feuchtigkeitscremes
- Reinigungsmittel & Gesichtswaschmittel
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für kosmetische Hautpflegeprodukte umfasst Akteure wie Colgate-Palmolive Company, Shiseido Co., Ltd., Revlon, Beiersdorf AG, Coty Inc., L’Oréal S.A., Johnson & Johnson, Inc., Unilever, Procter & Gamble (P&G) und Avon Products, Inc. Der Markt für kosmetische Hautpflegeprodukte bleibt hochdynamisch, geprägt von kontinuierlicher Innovation, starken Markenstrategien und der schnellen Einführung digitaler Engagement-Modelle. Unternehmen konkurrieren, indem sie dermatologisch unterstützte Produktlinien erweitern, die Wirksamkeit aktiver Inhaltsstoffe verbessern und Premium- sowie Massenmarktangebote stärken, um den vielfältigen Verbraucherbedürfnissen gerecht zu werden. Die Beschleunigung des E-Commerce, KI-gestützte Hautdiagnosen und personalisierte Hautpflegesysteme schaffen neue Differenzierungsmöglichkeiten, während Nachhaltigkeitsverpflichtungen Marken zu recycelbaren Verpackungen, saubereren Formulierungen und transparenter Kennzeichnung drängen. Die Wettbewerbsintensität steigt weiter, da sowohl globale Konzerne als auch aufstrebende Nischenmarken in Forschung, Influencer-Partnerschaften und Omnichannel-Vertrieb investieren, um sich ändernde Verbraucherpräferenzen in verschiedenen Regionen zu erfassen.
Analyse der Hauptakteure
- Colgate-Palmolive Company
- Shiseido Co., Ltd.
- Revlon
- Beiersdorf AG
- Coty Inc.
- L’Oréal S.A.
- Johnson & Johnson, Inc.
- Unilever
- Procter & Gamble (P&G)
- Avon Products, Inc.
Jüngste Entwicklungen
- Im Januar 2025 gingen Albéa Matamoros (Albéa Cosmetics & Fragrance Werk in Mexiko) und Drunk Elephant eine Partnerschaft ein, um drei neue nachhaltige Hautpflegeprodukte D-Bronzi, O-Bloos und B-Goldi in den USA auf den Markt zu bringen. Dabei nutzten sie Albéas umweltfreundliche Verpackungen (PP-Kappen, HDPE/MDPE-Flaschen), um die sauberen Formeln von Drunk Elephant mit verantwortungsvollen Lieferkettenpraktiken zu verbinden.
- Im Januar 2025 ging L'Oréal eine Partnerschaft mit IBM ein, um nachhaltige kosmetische Formulierungen mithilfe generativer künstlicher Intelligenz (KI) zu entwickeln. Das Unternehmen nutzte IBMs GenAI-Technologie, um Daten zur kosmetischen Formulierung zu analysieren, was die Einbeziehung nachhaltiger Rohstoffe bei gleichzeitiger Reduzierung des Energieverbrauchs und Materialabfalls ermöglichte.
- Im Januar 2025 freut sich Tatcha, eine transformative japanische Hautpflegemarke, ihre Expansion in den größten Schönheitsfachhändler des Landes, Ulta Beauty, bekannt zu geben. Tatcha erhöhte seine Marktpräsenz in den Vereinigten Staaten durch den Vertrieb in mehr als 1.400 Ulta Beauty-Filialen und deren E-Commerce-Plattform, wobei der Schwerpunkt auf ihrem Dewy Skin Cream-Produkt lag.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Verpackung, Produkten und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird durch eine stärkere Akzeptanz von dermatologisch unterstützten Formulierungen voranschreiten, die auf Alterung, Pigmentierung und Barriere-Reparatur abzielen.
- Marken werden zunehmend KI-gestützte Hautanalyse-Tools integrieren, um personalisierte Produktempfehlungen zu unterstützen.
- Nachhaltigkeit wird die Produktentwicklung beeinflussen und die Nachfrage nach nachfüllbaren Verpackungen, wasserlosen Formaten und ökozertifizierten Inhaltsstoffen antreiben.
- E-Commerce- und Social-Commerce-Kanäle werden expandieren und das direkte Engagement der Verbraucher sowie abonnementbasierte Modelle stärken.
- Hybride Multifunktionsprodukte, die Behandlung, Feuchtigkeitspflege und Sonnenschutz kombinieren, werden breitere Akzeptanz finden.
- Premium-Hautpflege wird wachsen, da Verbraucher klinisch nachgewiesene Ergebnisse und leistungsstarke Wirkstoffe priorisieren.
- Das Wachstum in der Männerpflege und geschlechtsneutraler Hautpflege wird die Zielgruppen erweitern.
- Regionale Schönheitstrends, insbesondere im asiatisch-pazifischen Raum, werden globale Produktinnovationen und die Einführung von Inhaltsstoffen inspirieren.
- Strengere Vorschriften werden Marken dazu veranlassen, die Transparenz der Formulierungen und die Begründung von Ansprüchen zu verbessern.
- Neue biotechnologische Innovationen, einschließlich mikrobiombasierter und peptidreicher Formulierungen, werden neue Wettbewerbsvorteile schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für kosmetische Hautpflegeprodukte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kosmetische Hautpflegeprodukte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für kosmetische Hautpflegeprodukte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kosmetische Hautpflegeprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für kosmetische Hautpflegeprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für kosmetische Hautpflegeprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kosmetische Hautpflegeprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kosmetische Hautpflegeprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 156,379.5 million → 2032: USD 227,546.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kosmetische Hautpflegeprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kosmetische Hautpflegeprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kosmetische Hautpflegeprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kosmetische Hautpflegeprodukte Market Drivers
- 3.3 Markt für kosmetische Hautpflegeprodukte Market Restraints & Challenges
- 3.4 Markt für kosmetische Hautpflegeprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kosmetische Hautpflegeprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kosmetische Hautpflegeprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kosmetische Hautpflegeprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kosmetische Hautpflegeprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kosmetische Hautpflegeprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kosmetische Hautpflegeprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kosmetische Hautpflegeprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kosmetische Hautpflegeprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kosmetische Hautpflegeprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kosmetische Hautpflegeprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kosmetische Hautpflegeprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kosmetische Hautpflegeprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kosmetische Hautpflegeprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kosmetische Hautpflegeprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kosmetische Hautpflegeprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kosmetische Hautpflegeprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kosmetische Hautpflegeprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kosmetische Hautpflegeprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kosmetische Hautpflegeprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
