
Marktübersicht
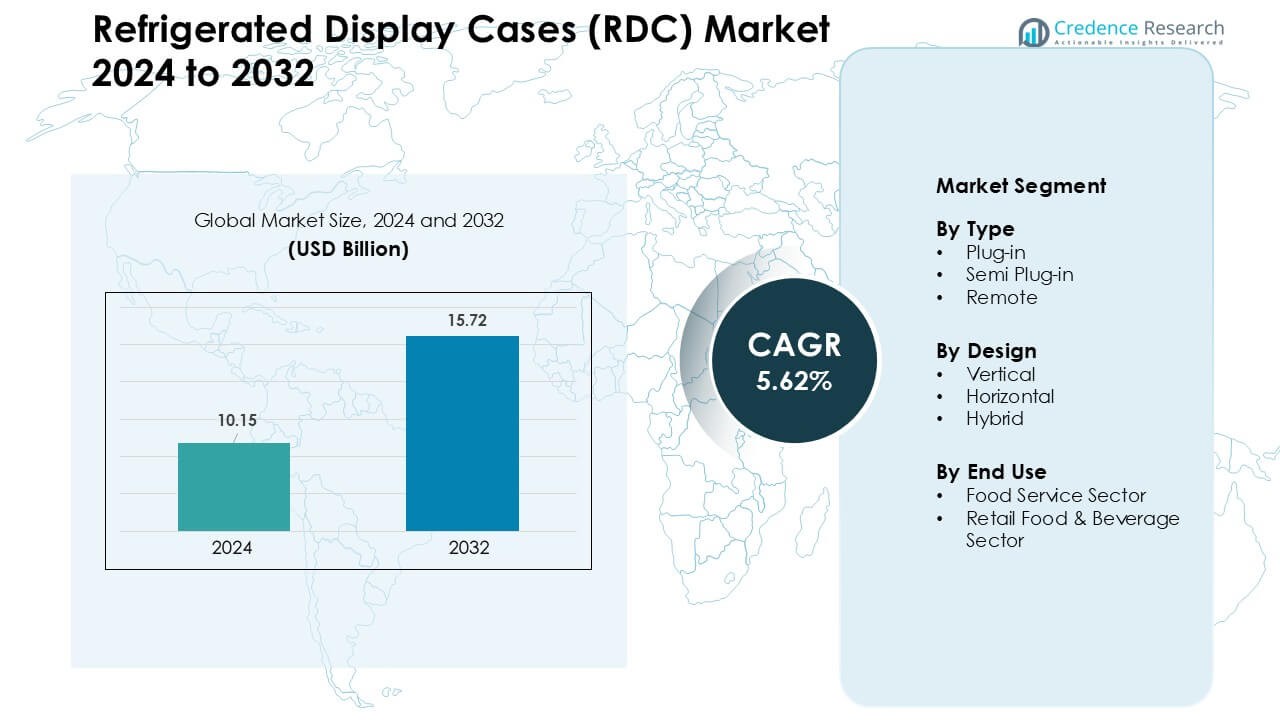
Der Markt für Kühlvitrinen (RDC) wurde 2024 auf 10,15 Milliarden USD geschätzt und soll bis 2032 15,72 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,62 % im Prognosezeitraum.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kühlvitrinen (RDC) 2024 | 10,15 Milliarden USD |
| Markt für Kühlvitrinen (RDC), CAGR | 5,62 % |
| Marktgröße für Kühlvitrinen (RDC) 2032 | 15,72 Milliarden USD |
Markteinblicke
- Der Markt für Kühlvitrinen (RDC) erreichte 2024 10,15 Milliarden USD und wird voraussichtlich bis 2032 15,72 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,62 %.
- Die Nachfrage stieg, als Einzelhändler das Sortiment an gekühlten Lebensmitteln, Fertiggerichten und Getränken erweiterten, was die starke Einführung von Plug-in-Einheiten unterstützte, die 2024 etwa 48 % des Marktanteils ausmachten.
- Trends konzentrierten sich auf energieeffiziente Systeme, Kältemittel mit niedrigem GWP und IoT-fähige Überwachung, da Supermärkte ihre Flotten aufrüsteten, um Betriebskosten zu senken und die Temperaturstabilität zu verbessern.
- Der Wettbewerb blieb stark zwischen AHT Cooling Systems, Lennox International, Liebherr, Haier, Carrier, Dover, Hussmann, Metalfrio, Danfoss und Epta, die alle durch effiziente Designs, modulare Layouts und intelligente Steuerungen expandierten.
- Nordamerika führte den Markt 2024 mit einem Anteil von etwa 34 % an, unterstützt durch strenge Lebensmittelsicherheitsvorschriften und starke Einzelhandelsmodernisierung, während der Einzelhandel mit Lebensmitteln und Getränken mit fast 61 % den Endverbrauch dominierte.
Marktsegmentierungsanalyse:
Nach Typ Plug-in-Einheiten dominierten das Typensegment 2024 mit einem Anteil von etwa 48 % aufgrund einfacher Installation, geringer Anfangsinvestitionen und starker Nachfrage von kleinen Einzelhändlern und Cafés. Diese Systeme gewannen an Bedeutung, da Käufer flexible Platzierung und reduzierte Installationsausfallzeiten bevorzugten. Halb-Plug-in-Formate expandierten, da energieeffiziente Wärmeaustauschdesigns die Betriebslasten in kompakten Geschäften senkten. Remote-Systeme wuchsen in großen Supermärkten, die eine stabile Temperaturkontrolle und zentrale Kühlung benötigten. Das Wachstum in allen Typen spiegelte steigende Kühlkettenstandards und die breitere Nutzung von Fertiggerichten und frischen Lebensmittelkategorien wider.- Zum Beispiel liefert AHT Cooling Systems, ein führender globaler Hersteller von Supermarktgefriergeräten, weiterhin Plug-in-Kühl- und Gefriersysteme für Geschäfte im Kleinformat, was die starke Nachfrage nach Plug-in-Lösungen bei Einzelhändlern mit begrenztem Platzangebot widerspiegelt.
- Zum Beispiel hat Carrier Commercial Refrigeration in jüngsten Installationen den Schwerpunkt auf vertikale Designvitrinen gelegt, da deren kompakter aufrechter Fußabdruck eine bessere Raumnutzung in Convenience-Store-Formaten und sogar kleineren Supermärkten unterstützt, die oft innerhalb begrenzter Einzelhandelsflächen operieren.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach frischen und gekühlten Lebensmitteln Der steigende Verbrauch von frischen, verzehrfertigen und Convenience-Lebensmitteln ist zu einem wichtigen Treiber für den Markt für Kühlvitrinen (RDC) geworden. Supermärkte, Convenience-Stores und Cafés erweiterten gekühlte Sortimente, da Verbraucher zu gesünderen Mahlzeiten, Snacks zum Mitnehmen, frischen Backwaren und Premium-Getränken wechselten. Dieser Wandel erhöhte die Platzierung von vertikalen und Plug-in-Systemen, die einen hohen Umsatz und starke Produktvisibilität unterstützen. Urbane Lebensstile steigerten die Nachfrage nach verpackten Salaten, frischem Fleisch, Milchprodukten und geschnittenem Obst, die eine stabile Kühlung den ganzen Tag über erfordern. Einzelhändler erweiterten auch gekühlte Zonen, um Verderb zu reduzieren und Qualitätsstandards zu halten. Das Wachstum in Schnellrestaurants beschleunigte die Einführung weiter, da Ketten kompakte RDCs für schnelllebige Menüartikel benötigten. Diese Vorlieben drängten Marken dazu, in energieeffiziente und modulare Systeme zu investieren, die Temperaturkonsistenz aufrechterhalten.- Zum Beispiel zeigt ein Trendbericht zu gekühlten und Feinkostlebensmitteln weltweit, dass ein signifikanter Anteil der Verbrauchernachfrage aus Kategorien wie Fleisch, Milchprodukten, Snacks und Fertiggerichten stammt, was die Notwendigkeit einer zuverlässigen gekühlten Display-Infrastruktur in Einzelhandelsgeschäften zur Bedienung diverser verderblicher Kategorien verstärkt.
- Zum Beispiel berichtete eine Marktstudie 2024, dass Supermärkte etwa 52 % des globalen Marktes für Kühlvitrinen-Anwendungen ausmachten, was widerspiegelt, wie die Expansion moderner Einzelhandelsnetzwerke die Nachfrage nach RDCs weltweit untermauert.
Wichtige Trends & Chancen
Anstieg von intelligenten, vernetzten und IoT-fähigen Kühlsystemen Die digitale Transformation schuf starke Chancen im RDC-Markt, da Betreiber IoT-basierte Überwachung, prädiktive Wartung und cloud-verbundene Temperaturverfolgung einführten. Intelligente RDCs halfen Einzelhändlern, Energieverschwendung zu reduzieren, Verderb zu vermeiden und Geräteausfälle zu erkennen, bevor sie auftreten. Sensoren ermöglichten Echtzeit-Transparenz der Kompressorlasten und Produkttemperaturen, verbesserten die Compliance und senkten das Betriebsrisiko. Diese Upgrades stärkten die Attraktivität bei Supermärkten, die große Flotten über mehrere Filialen hinweg verwalten. Die Fernüberwachung unterstützte auch die Arbeitseffizienz, da sich das Personal auf automatisierte Warnungen statt auf manuelle Kontrollen verließ. Hersteller reagierten mit fortschrittlichen Controllern, adaptiver Abtau-Logik und Algorithmen, die Kühlzyklen basierend auf der Last anpassen. Diese Innovationen positionierten intelligente RDCs als wertvolle Investition für den modernen Einzelhandel.- Zum Beispiel bot ein multinationaler Anbieter von Kühlkettenlösungen, Axino Solutions (in Zusammenarbeit mit Semtechs LoRa®-Konnektivität), eine herstellerunabhängige Temperaturüberwachungsplattform an, die die Fähigkeit beansprucht, die Kerntemperatur von Lebensmitteln innerhalb eines Grades Celsius mit Sensoren zu erkennen, die in Kühlern platziert sind, was eine präzise, kontinuierliche Überwachung verderblicher Waren ermöglicht, unabhängig vom ursprünglichen Kühlgerätehersteller.
- Zum Beispiel lieferte Embraco, eine globale Marke für Kühltechnologie, 2024 drehzahlvariable Verflüssigungssätze mit dem Kohlenwasserstoff-Kältemittel R290 für gekühlte Lebensmitteldisplays. Ihre Fallstudien zeigten bis zu 53 % Energieeinsparungen im Vergleich zu älteren Systemen mit fester Drehzahl und HFO-Basis, eine dramatische Reduzierung des Stromverbrauchs für den Betrieb von Vitrinen.
Wichtige Herausforderungen
Hoher Energieverbrauch und Betriebskostenbelastung Trotz Effizienzverbesserungen machen RDCs immer noch einen großen Anteil des Energieverbrauchs in Einzelhandelsgeschäften aus, was die Betriebskosten zu einer wichtigen Herausforderung macht. Große Supermärkte betreiben kontinuierlich mehrere Einheiten, was hohe Stromlasten erzeugt, die Budgets belasten. Kleinere Einzelhändler haben Schwierigkeiten, Investitionen in fortschrittliche RDCs aufgrund begrenzten Kapitals und steigender Stromtarife zu rechtfertigen. Hoher Energieverbrauch erhöht auch die CO₂-Emissionen, was Betreiber dazu zwingt, Kosten, Compliance und Nachhaltigkeit in Einklang zu bringen. Wartungskosten erhöhen den Druck, da Kompressoren, Lüfter und Temperaturregelungskomponenten regelmäßigen Service erfordern. Für viele Betreiber bleibt das Nachrüsten oder Ersetzen veralteter RDC-Flotten finanziell herausfordernd. Komplexität der Installation, Wartung und technischen Integration RDC-Systeme erfordern spezielle Handhabung, was Herausforderungen für Betreiber mit begrenzter technischer Expertise schafft. Remote-Kühlsysteme benötigen komplexe Rohrleitungen, präzises Kältemittelbefüllen und professionelle Installationsteams. Wartungsanforderungen steigen bei der Integration von IoT-Sensoren, intelligenten Controllern und Energiemanagementsystemen. Der Mangel an qualifizierten Technikern in aufstrebenden Märkten verlangsamt die Einführung fortschrittlicher RDC-Technologien. Ausfallzeiten durch technische Probleme können zu Produktverlusten, Umsatzrückgängen und hohen Reparaturkosten führen. Hersteller stehen vor Herausforderungen bei der Standardisierung von Komponenten über verschiedene Store-Formate hinweg, was die Skalierbarkeit erschwert und die langfristigen Wartungsbedürfnisse erhöht.Regionale Analyse
Nordamerika Nordamerika führte den Markt für Kühlvitrinen (RDC) 2024 mit einem Anteil von etwa 34 % an, unterstützt durch starke Supermarktnetzwerke, hohe Akzeptanz energieeffizienter Kühlung und strenge Lebensmitt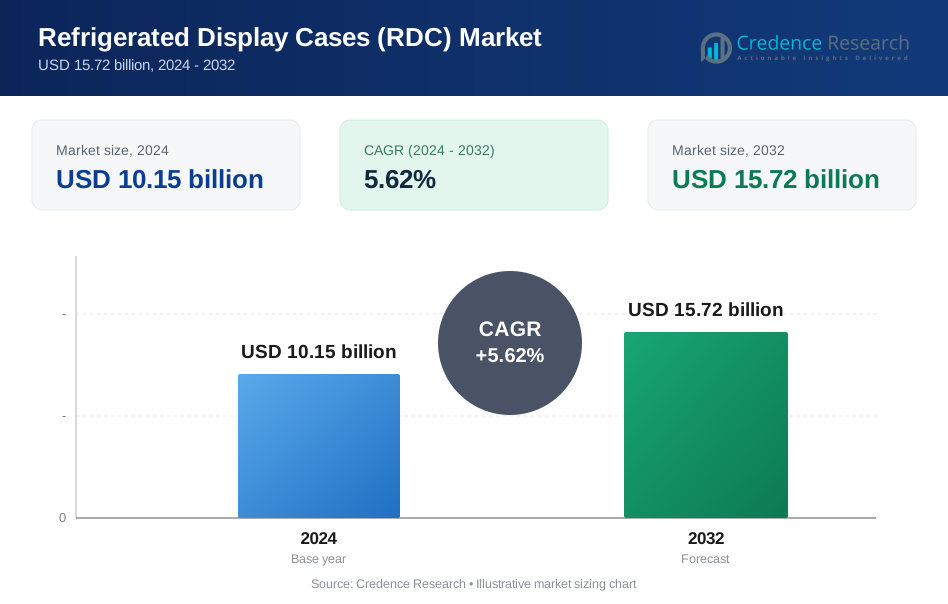
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kühlvitrinen (RDC) und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kühlvitrinen (RDC) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Kühlvitrinen (RDC) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kühlvitrinen (RDC) antreiben?
Wer sind die führenden Unternehmen im Markt für Kühlregale (RDC)?
Welche Region hatte den größten Anteil am Markt für Kühlvitrinen (RDC)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kühlvitrinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kühlvitrinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10.15 billion → 2032: USD 15.72 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kühlvitrinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kühlvitrinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kühlvitrinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kühlvitrinen Market Drivers
- 3.3 Markt für Kühlvitrinen Market Restraints & Challenges
- 3.4 Markt für Kühlvitrinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kühlvitrinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kühlvitrinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kühlvitrinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kühlvitrinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kühlvitrinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kühlvitrinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kühlvitrinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kühlvitrinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kühlvitrinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kühlvitrinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kühlvitrinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kühlvitrinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kühlvitrinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kühlvitrinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kühlvitrinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kühlvitrinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kühlvitrinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kühlvitrinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kühlvitrinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
