
Marktübersicht
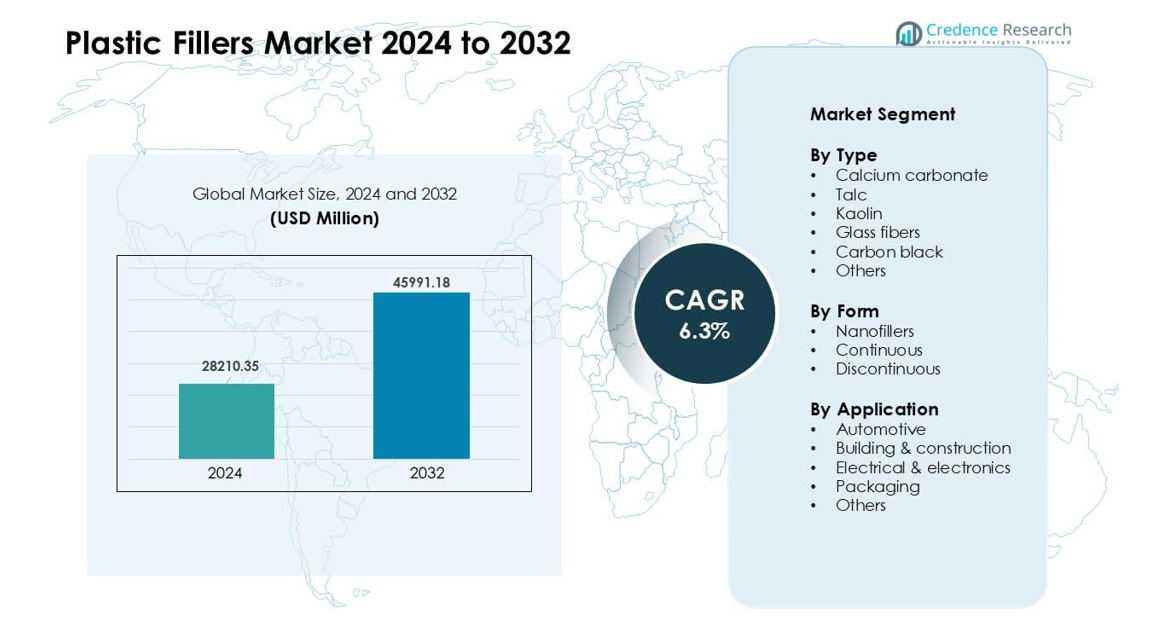
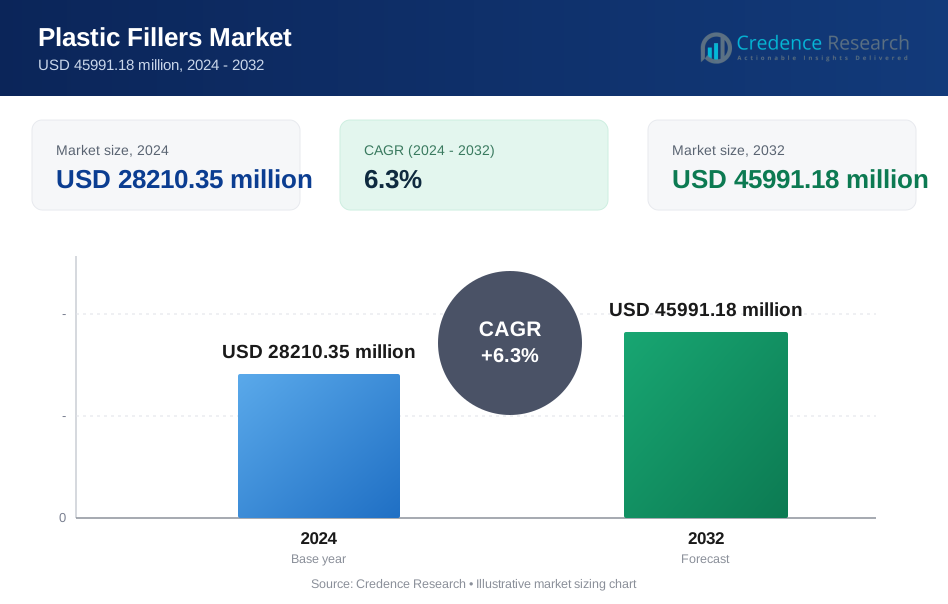
Der Markt für Kunststofffüllstoffe wurde im Jahr 2024 auf 28.210,35 Millionen USD geschätzt und soll bis 2032 45.991,18 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kunststofffüllstoffe 2024 | 28.210,35 Millionen USD |
| Markt für Kunststofffüllstoffe, CAGR | 6,3% |
| Marktgröße für Kunststofffüllstoffe 2032 | 45.991,18 Millionen USD |
Der Markt für Kunststofffüllstoffe umfasst wichtige Akteure wie PolyMod Technologies, Inc., Solvay, Rogers Corporation, Shin-Etsu Chemical Co. Ltd., Momentive Performance Materials, Trelleborg AB, Lanxess, Saint-Gobain Performance Plastics, 3M und Dow, die durch fortschrittliche Mineralfüllstoffe, technische Fasern und Spezialformulierungen für Anwendungen in der Automobilindustrie, im Bauwesen, in der Verpackung und in der Elektronik konkurrieren. Diese Unternehmen konzentrieren sich auf Leistung, Dispersionsqualität und Kosteneffizienz, um ihre Marktpräsenz zu stärken. Der asiatisch-pazifische Raum entwickelte sich 2024 zur führenden Region mit einem Anteil von etwa 41 %, angetrieben durch starke Fertigungskapazitäten, schnelles industrielles Wachstum und den erweiterten Einsatz von verstärkten Kunststoffen in der Automobilindustrie, in Baumaterialien und in Konsumgütern.
Markteinblicke
- Der Markt für Kunststofffüllstoffe erreichte 2024 28.210,35 Millionen USD und soll bis 2032 auf 45.991,18 Millionen USD wachsen, mit einer CAGR von 6,3 %, unterstützt durch die steigende Nachfrage in der Automobilindustrie, im Bauwesen, in der Verpackung und in der Elektronik.
- Das Wachstum wird durch den verstärkten Einsatz von Kalziumkarbonat und Glasfasern in leichten Bauteilen, stabile Nachfrage nach Baurohren und -profilen sowie den Bedarf an Kostensenkungen bei Anwendungen mit hohem Kunststoffvolumen angetrieben.
- Trends umfassen die breitere Einführung von Nanofüllstoffen, starkes Interesse an recycelten Mineralfüllstoffen und den verstärkten Einsatz von oberflächenbehandelten Qualitäten für bessere Dispersion und Hitzebeständigkeit in fortschrittlichen Anwendungen.
- Wichtige Akteure wie PolyMod Technologies, Solvay, Rogers Corporation, Shin-Etsu und Dow führen durch technische Füllstoffe, Spezialverbindungen und erweiterte Kapazitäten in Regionen mit hoher Nachfrage; Einschränkungen ergeben sich aus der Volatilität der Rohstoffe und Begrenzungen bei Anwendungen mit hoher Klarheit oder Flexibilität.
- Der asiatisch-pazifische Raum hielt 2024 einen Anteil von 41 %, Nordamerika 28 % und Europa 27 %, während die Automobilindustrie die Anwendungen mit einem Anteil von 34 % anführte und Kalziumkarbonat den Typ mit 42 % dominierte.
Marktsegmentierungsanalyse:
Nach Typ
Calciumcarbonat führte das Segment nach Typ im Jahr 2024 mit einem Anteil von etwa 42% an. Die starke Nachfrage resultierte aus den niedrigen Kosten, der breiten Verfügbarkeit und der Fähigkeit, die Steifigkeit und Maßstabilität in Kunststoffen zu verbessern. Der Füllstoff unterstützt auch eine bessere Verarbeitung, was den Herstellern hilft, die Produktionskosten in Verpackungen, Bauplatten und Automobilteilen zu senken. Talkum und Glasfasern fanden aufgrund ihrer Verstärkungsstärke stetige Verwendung, aber Calciumcarbonat blieb die bevorzugte Option, da es eine ausgewogene Leistung und breite Kompatibilität über die wichtigsten Polymersysteme bietet.
- Zum Beispiel bietet Omya AG, ein globaler Anbieter von gemahlenem Calciumcarbonat, Qualitäten an, die speziell für die PVC- und PP-Extrusion entwickelt wurden, wodurch Verarbeiter einen hohen Füllstoffgehalt hinzufügen können, während der Schmelzfluss und die Oberflächenbeschaffenheit stabil bleiben.
Nach Form
Diskontinuierliche Füllstoffe hielten im Jahr 2024 mit fast 55% den dominierenden Marktanteil. Hersteller bevorzugten diese Form aufgrund der einfachen Mischung, stabilen Dispersion und Eignung für die Massenproduktion von Kunststoffen. Diese Füllstoffe unterstützen eine höhere mechanische Festigkeit ohne wesentliche Änderungen in den Verarbeitungslinien, was großen Anwendungen in der Automobil- und Bauindustrie zugutekommt. Nanofüllstoffe wuchsen schneller dank verbesserter Barriere- und thermischer Eigenschaften, aber hohe Kosten begrenzten die breite Einführung. Kontinuierliche Füllstoffe blieben eine Nische, da sie hauptsächlich in spezialisierten Ingenieurprodukten verwendet werden.
- Zum Beispiel liegen die typischen CaCO₃-Füllstoffbeladungen in Polypropylen (PP)-Verbindungen zwischen 10% und 50% nach Gewicht (und in einigen spezialisierten Anwendungen sogar höher), wodurch Produzenten einen erheblichen Teil des ursprünglichen Polymers ohne größere Umrüstungen ersetzen können.
Nach Anwendung
Die Automobilindustrie war das führende Anwendungssegment im Jahr 2024 mit einem Anteil von etwa 34%. Das Wachstum resultierte aus dem steigenden Einsatz von leichten Polymerkomponenten, die verstärkte Festigkeit, Hitzebeständigkeit und Maßkontrolle benötigen. Kunststofffüllstoffe wie Calciumcarbonat und Glasfasern helfen Automobilherstellern, das Fahrzeuggewicht zu reduzieren, während die Haltbarkeit hoch bleibt. Der Bau- und Konstruktionssektor zeigte ebenfalls eine starke Nachfrage aufgrund der Nachfrage nach gefüllten PVC-Profilen, Rohren und Isolationsprodukten. Verpackungen verwendeten Füllstoffe hauptsächlich zur Kostensenkung und zur Verbesserung der Steifigkeit, aber die Automobilindustrie dominierte weiterhin aufgrund höherer Leistungsanforderungen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach leichten und kosteneffizienten Materialien
Der Markt für Kunststofffüllstoffe wächst schnell aufgrund der starken Nachfrage nach leichten und erschwinglichen Materialien in den wichtigsten Industrien. Automobilhersteller verwenden Füllstoffe, um das Gewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern, während die Festigkeit der Teile hoch bleibt. Verpackungsproduzenten verlassen sich auf Füllstoffe, um den Harzverbrauch zu reduzieren und die Produktionskosten zu kontrollieren. Bauunternehmen setzen gefüllte Kunststoffe für Rohre, Platten und Profile ein, die Steifigkeit und Haltbarkeit erfordern. Diese Nachfrage erhöht den Einsatz von Füllstoffen in Polypropylen, Polyethylen, PVC und technischen Kunststoffen. Der Drang zur Kostensenkung, kombiniert mit besseren Materialeigenschaften, hält Calciumcarbonat, Talkum und Glasfasern in der globalen Fertigungslinie in stetiger Nachfrage.
- Zum Beispiel werden Kunststofffüllstoffe in verschiedenen Branchen weit verbreitet eingesetzt, darunter Papier, Kunststoffe, Gummi, Farben und Klebstoffe, wobei gemahlener Kalziumkarbonat und Talk zu den weltweit am häufigsten verwendeten Materialien gehören.
Erweiterung der Bau- und Infrastrukturaktivitäten
Große Bauprogramme in Asien, dem Nahen Osten und Afrika steigern den Verbrauch von Füllstoffen in Bauprodukten. Gefüllte Kunststoffe tragen dazu bei, stärkere Profile, verbesserte Isolierung und stabile Maßkontrolle für Türen, Fenster und Rohrsysteme zu liefern. Diese Eigenschaften unterstützen eine lange Lebensdauer, selbst in rauen Klimazonen. Schnelles städtisches Wachstum erhöht den Bedarf an Versorgungsnetzen, was die Nutzung von verstärkten Kunststoffrohren und Kabelisolierungen erweitert. Bauherren bevorzugen gefüllte Verbindungen, da sie das Gesamtgewicht des Systems reduzieren und eine schnellere Installation unterstützen. Da Regierungen in Wohnungsbau, Wasserversorgung und Smart-City-Projekte investieren, steigt die Nachfrage nach leistungsstarken gefüllten Materialien weiter an.
- Zum Beispiel werden Mineralfüllstoffe wie Kalziumkarbonat, Talk und Kaolin in Kunststoffen, einschließlich PVC, für Anwendungen wie Rohre, Profile und Bodenbeläge umfassend eingesetzt. Sie werden hinzugefügt, um Kosten zu senken, die Steifigkeit zu verbessern, die Hitzebeständigkeit zu erhöhen und die Haltbarkeit zu verbessern.
Wachstum bei Konsumgütern und elektrischen Anwendungen
Die breitere Einführung von Füllstoffen resultiert aus der steigenden Produktion von Haushaltsgeräten, Elektronik und Haushaltsprodukten. Hersteller verwenden Füllstoffe, um die Hitzebeständigkeit, Steifigkeit und flammhemmende Leistung in Gehäusen, Schaltern, Adaptern und Drahtkomponenten zu verbessern. Diese Verbesserungen helfen Unternehmen, Sicherheitsvorschriften einzuhalten und Materialkosten in der Massenproduktion zu senken. Verbrauchermarken schätzen auch die gleichbleibende Produktqualität, die Füllstoffe durch bessere Maßgenauigkeit und Oberflächenfinish unterstützen. Da Elektronikgeräte kleiner und komplexer werden, ermöglichen verstärkte Verbindungen starke, dünne Designs. Dieser Wandel stärkt den Einsatz von Füllstoffen in Thermoplasten, die in Steckverbindern, Gehäusen und Strukturteilen verwendet werden.
Wichtige Trends & Chancen
Verschiebung hin zu Hochleistungs- und Spezialfüllstoffen
Ein klarer Trend zeigt eine steigende Nachfrage nach fortschrittlichen Füllstoffen wie Nanofüllstoffen, technischen Fasern und oberflächenbehandelten Mineralien. Diese Optionen bieten bessere Hitzestabilität, Barrierefestigkeit und mechanische Leistung als Standardqualitäten. Branchen wie Automobil, Luft- und Raumfahrt sowie Elektronik übernehmen diese Materialien, um strenge Designgrenzen und Sicherheitsvorschriften zu erfüllen. Spezialfüllstoffe unterstützen auch die Gewichtsreduktion und helfen Herstellern, Metallteile durch verstärkte Kunststoffe zu ersetzen. Wachsende F&E-Investitionen verbessern die Kompatibilität mit Polymeren, was eine stabile Dispersion und bessere Endeigenschaften unterstützt. Mit steigenden Leistungsanforderungen gewinnen Spezialfüllstoffe eine stärkere Rolle in aufstrebenden Anwendungen.
- Zum Beispiel zeigte eine Studie aus dem Jahr 2025 über Biopolymer-Nanoclay-Komposite, dass das Hinzufügen von nur 3 Gew% Nanoclay zu einer Chitosan-Vanillin-Mischung Filme mit deutlich verbesserten Barriere- und mechanischen Eigenschaften im Vergleich zu ungefüllten Biopolymerfilmen produzierte, was veranschaulicht, wie selbst niedrig beladene Nanofüllstoffe leistungsstarke Verbesserungen in Verpackungsanwendungen liefern können.
Wachsende Nutzung nachhaltiger und recycelter Füllstofflösungen
Nachhaltigkeitsdruck treibt das Interesse an recycelten Mineralien, biobasierten Füllstoffen und emissionsarmen Verarbeitungsadditiven an. Viele Unternehmen fügen recyceltes Calciumcarbonat aus industriellen Abfallströmen hinzu, um die Umweltbelastung zu reduzieren und die Abhängigkeit von neuen Rohstoffen zu verringern. Marken in der Verpackungs- und Konsumgüterindustrie übernehmen diese Füllstoffe, um regulatorische Ziele und Kundenerwartungen zu erfüllen. Wachstum in der Kreislaufwirtschaft drängt Unternehmen dazu, Materialien zu verwenden, die den CO2-Fußabdruck verringern. Forschung zu Bio-Füllstoffen aus Holzfasern und landwirtschaftlichen Abfällen erweitert neue Optionen für kostengünstige und umweltfreundliche Formulierungen. Dieser Trend wird die zukünftige Produktentwicklung auf globalen Märkten prägen.
- Zum Beispiel kann Kieselgur als Füllstoff in Polymerkompositen verwendet werden, und seine Zugabe erhöht typischerweise das Biegemodul (Steifigkeit) im Vergleich zum reinen Polymer.
Chancen im 3D-Druck und in der fortschrittlichen Fertigung
Der Aufstieg der additiven Fertigung schafft neue Nachfrage nach Füllstoffen, die die Druckfestigkeit, Stabilität und Hitzebeständigkeit verbessern. Verstärkte Filamente mit Mineralien oder Fasern bieten bessere Steifigkeit und eine glattere Oberflächenbeschaffenheit für industrielle und Verbraucher-Drucke. Unternehmen, die den großformatigen 3D-Druck erkunden, verwenden gefüllte Polymere, um langlebige Formen, Vorrichtungen und Prototypen zu bauen. Diese Materialien helfen, Verformungen zu reduzieren und die Schichthaftung zu verbessern. Da sich der 3D-Druck in Richtung Massenproduktion bewegt, werden maßgeschneiderte Füllstoffmischungen starke Wachstumschancen eröffnen. Dieser Trend unterstützt einen höheren Füllstoffeinsatz in technischen Kunststoffen, die für moderne, digitale Fertigungssysteme entwickelt wurden.
Wichtige Herausforderungen
Preisschwankungen und Instabilität der Lieferkette
Die Versorgung mit Rohstoffen bleibt eine große Herausforderung für Füllstoffproduzenten und Compounder. Die Preise für Mineralien wie Talk, Kaolin und Glasfasern variieren aufgrund von Abbaugrenzen, Energiekosten und Transportproblemen. Globale Störungen beeinflussen die Bewegung von Schüttgütern, was die Lieferzeiten für Hersteller verlängert. Diese Verschiebungen erhöhen die Produktionskosten und erschweren die Planung für Compounder, die auf eine stabile Füllstoffversorgung angewiesen sind. Unternehmen stehen oft unter Druck, niedrige Preise zu halten, was ihre Fähigkeit einschränkt, steigende Kosten auszugleichen. Diese Herausforderung zwingt viele Produzenten, alternative Quellen zu suchen oder recycelte Qualitäten zu entwickeln.
Technische Grenzen in Hochleistungsanwendungen
Kunststofffüllstoffe verbessern viele Materialeigenschaften, schaffen aber auch Grenzen in Zähigkeit, Schlagfestigkeit und Oberflächenklarheit für bestimmte Polymere. Übermäßige Füllstoffbeladung kann Sprödigkeit, höheren Verschleiß an Verarbeitungsgeräten und eine schlechte Oberflächenbeschaffenheit verursachen. Diese Probleme schränken den Einsatz in Produkten ein, die hohe Flexibilität, optische Klarheit oder komplexe Formen benötigen. Elektronik- und Medizinproduktehersteller benötigen präzise und stabile Materialien, und Füllstoffe müssen strenge Leistungs- und Sicherheitsvorschriften erfüllen. Nicht alle Füllstoffe funktionieren gut mit jedem Harz, was häufige Tests und Neuformulierungen erfordert. Diese Grenzen verlangsamen die Einführung in fortschrittliche, hochwertige Anwendungen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von rund 28 % am Markt für Kunststofffüllstoffe. Die Region profitiert von einer starken Nachfrage in den Bereichen Automobil, Verpackung und Elektrik, die auf Füllstoffe angewiesen sind, um die Steifigkeit zu verbessern und die Produktionskosten zu senken. US-Autohersteller verwenden Calciumcarbonat, Talkum und Glasfasern, um Fahrzeugkomponenten zu erleichtern und gleichzeitig Sicherheitsstandards einzuhalten. Auch der Bausektor unterstützt die stetige Einführung durch gefüllte PVC-Rohre und Profile. Erweiterte Recyclingprogramme fördern die verstärkte Nutzung nachhaltiger Füllstoffe. Laufende Investitionen in fortschrittliche Kunststoffe und verstärkte Verbindungen helfen, die starke Position der Region auf dem Weltmarkt zu halten.
Europa
Europa machte 2024 fast 27 % des Anteils aus, angetrieben durch strenge Vorschriften, hohe Qualitätsstandards und eine starke Akzeptanz von technischen Materialien. Automobilunternehmen in Deutschland, Frankreich und Italien verwenden fortschrittliche Füllstoffe, um das Design leichter Fahrzeuge und die Einhaltung von Emissionsvorschriften zu unterstützen. Verpackungshersteller setzen Mineralfüllstoffe ein, um den Harzverbrauch zu reduzieren und Ziele der Kreislaufwirtschaft zu unterstützen. Der Bausektor setzt auf gefüllte PVC- und Polypropylenprodukte für Rohre, Isolierungen und Fenstersysteme. Innovationen bei Spezialfüllstoffen, einschließlich oberflächenbehandelter Mineralien und Nanofüllstoffe, stärken die Nachfrage in leistungsstarken Anwendungen. Europa bleibt führend bei nachhaltigen und technologiegetriebenen Füllstofflösungen.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte 2024 den Markt für Kunststofffüllstoffe mit einem Anteil von etwa 41 %. Die Führungsposition der Region ergibt sich aus der großflächigen Fertigung in China, Indien, Japan und Südostasien. Die Automobil-, Bau-, Elektronik- und Verpackungsindustrie verwendet große Mengen gefüllter Kunststoffe, um die Leistung zu verbessern und Kosten zu verwalten. Schnelles städtisches Wachstum erhöht die Nachfrage nach gefüllten PVC-Rohren, Profilen und Isolierprodukten. Die expandierende Produktion von Konsumgütern und Haushaltsgeräten treibt auch die stetige Aufnahme von verstärkten Verbindungen voran. Starke Mineralvorkommen und wettbewerbsfähige Produktionskosten unterstützen die Versorgung mit Calciumcarbonat, Talkum und Kaolin. Diese starke industrielle Basis positioniert den asiatisch-pazifischen Raum als am schnellsten wachsende Region.
Lateinamerika
Lateinamerika erfasste 2024 etwa 9 % des Anteils, unterstützt durch steigende Bau-, Verpackungs- und Automobilproduktion. Länder wie Brasilien und Mexiko verwenden gefüllte Polymere, um die Herstellungskosten zu senken und die Haltbarkeit der Produkte zu verbessern. Infrastrukturprojekte erhöhen die Nachfrage nach verstärkten PVC-Rohren, Platten und Kabelisolierungen. Lokale Verpackungsunternehmen setzen Füllstoffe ein, um die Steifigkeit zu verbessern und den Rohstoffverbrauch zu senken. Das Wachstum in der Herstellung von Haushaltsgeräten unterstützt ebenfalls die stetige Nachfrage. Trotz langsamerer industrieller Entwicklung als in anderen Regionen stärken sich die Füllstoffanwendungen in wichtigen lateinamerikanischen Märkten durch verbesserte wirtschaftliche Bedingungen und eine erweiterte Kunststoffverarbeitungskapazität.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Anteil von fast 5 %. Das Marktwachstum wird durch die zunehmende Bautätigkeit vorangetrieben, insbesondere in den Golfstaaten, die sich auf große Infrastruktur- und Immobilienprojekte konzentrieren. Gefüllte Kunststoffe unterstützen stärkere und kostengünstigere Rohr-, Isolier- und Panelsysteme. Die Nachfrage nach Verpackungsmaterialien steigt mit der wachsenden Produktion von Lebensmitteln, Getränken und Konsumgütern. Südafrika und die VAE zeigen eine zunehmende Akzeptanz von verstärkten Verbindungen in Automobil- und Elektroanwendungen. Begrenzte lokale Rohstoffverarbeitung schafft Importabhängigkeit, aber steigende Industrialisierung und neue Investitionen in die Fertigung helfen, die Marktpräsenz der Region zu erweitern.
Marktsegmentierungen:
Nach Typ
- Calciumcarbonat
- Talkum
- Kaolin
- Glasfasern
- Ruß
- Andere
Nach Form
- Nanofüllstoffe
- Kontinuierlich
- Diskontinuierlich
Nach Anwendung
- Automobil
- Bau & Konstruktion
- Elektro & Elektronik
- Verpackung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Kunststofffüllstoffe wird von großen Akteuren wie PolyMod Technologies, Inc., Solvay, Rogers Corporation, Shin-Etsu Chemical Co. Ltd., Momentive Performance Materials, Trelleborg AB, Lanxess, Saint-Gobain Performance Plastics, 3M und Dow geprägt. Diese Unternehmen konkurrieren, indem sie leistungsstarke Calciumcarbonat-, Talkum-, Kaolin-, Glasfaser- und spezielle Funktionsfüllstoffe anbieten, die Steifigkeit, Hitzebeständigkeit, Maßstabilität und Kosteneffizienz in den Bereichen Automobil, Bau, Verpackung und Elektronik verbessern. Viele Firmen investieren in technisch behandelte Oberflächenfüllstoffe und Nanofüllstoffe, um eine stärkere Dispersion und verbessertes mechanisches Verhalten zu unterstützen. Marktführer erweitern auch die Produktion im asiatisch-pazifischen Raum, um die steigende Nachfrage zu decken und die Versorgung mit Mineralien zu sichern. Nachhaltigkeit bleibt ein strategischer Fokus, wobei Unternehmen recycelte Füllstoffqualitäten einführen und emissionsarme Verarbeitungen übernehmen. Die enge Zusammenarbeit mit Polymerherstellern und OEMs ermöglicht maßgeschneiderte Formulierungen, die den sich entwickelnden Leistungs- und Regulierungsanforderungen entsprechen und die Wettbewerbspositionierung auf globalen Märkten stärken.
Analyse der Hauptakteure
- PolyMod Technologies, Inc.
- Solvay
- Rogers Corporation
- Shin-Etsu Chemical Co. Ltd.
- Momentive Performance Materials
- Trelleborg AB
- Lanxess
- Saint-Gobain Performance Plastics
- 3M
- Dow
Neueste Entwicklungen
- Im Oktober 2025 kündigte Lanxess neue Polymeradditive, Farbstoffe und hitzebeständige anorganische Pigmente auf der K 2025 an. Diese Produkte zielen auf die Färbung von Kunststoffen und die Leistungsmodifikation ab und unterstützen höherwertige gefüllte und verstärkte Kunststoffformulierungen.
- Im Februar 2025 brachte Rogers Corporation Rogers neue duroplastische Laminatmaterialien (RO4830™ Plus) auf den Markt, die auf Automobil-Millimeterwellen-Radarsensor-PCBs abzielen, als Teil ihrer breiteren Pipeline für fortschrittliche Materialien (einschließlich der Einführung von elastomeren und Schaumstoffprodukten), die Anwendungen für Hochleistungspolymere und gefüllte Materialien in den Automobil- und Elektronikmärkten bedienen.
- Im Januar 2025 unterzeichnete Solvay eine Absichtserklärung mit Hankook zur Zusammenarbeit an zirkulären Silikalösungen für die Reifenherstellung (Bemühung zur Skalierung von biosourced / abfallbasiertem Silica-Rohstoff für HDS hochdispergierbares Silica). Dies baut auf Solvays früheren bio-zirkulären Silica-Investitionen (Livorno) auf und signalisiert die Erweiterung von kohlenstoffärmeren Silica-Rohstoffen für Reifen und andere Polymerfüllstoffanwendungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Form, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach leichten Kunststoffen wird steigen, was den Bedarf an Hochleistungsfüllstoffen erhöht.
- Automobilhersteller werden den Einsatz von verstärkten Verbindungen zur Verbesserung von Sicherheit und Effizienz ausweiten.
- Baumaterialien werden mehr Mineralfüllstoffe übernehmen, um Haltbarkeit und Kostenkontrolle zu verbessern.
- Verpackungsunternehmen werden Füllstoffe verwenden, um den Harzverbrauch zu reduzieren und Nachhaltigkeitsziele zu unterstützen.
- Nanofüllstoffe werden stärker angenommen, da die Preise fallen und die Dispersionsqualität sich verbessert.
- Recycelte Mineralfüllstoffe werden wachsen, da Marken zu Materialien mit geringerer Auswirkung wechseln.
- Elektronikhersteller werden fortschrittliche Füllstoffe suchen, die die Hitzebeständigkeit und Stabilität verbessern.
- Kapazitätserweiterungen im asiatisch-pazifischen Raum werden das globale Angebot stärken und die Verarbeitungskosten senken.
- Unternehmen werden mehr in oberflächenbehandelte Füllstoffe investieren, um die Kompatibilität mit technischen Kunststoffen zu verbessern.
- Regulatorischer Druck wird die Hersteller dazu drängen, sauberere, sicherere und umweltfreundlichere Füllstofflösungen zu entwickeln.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kunststofffüller und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kunststofffüllstoffe voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Kunststofffüller hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kunststofffüllstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Kunststofffüllstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kunststofffüllstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kunststofffüllstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28210.35 million → 2032: USD 45991.18 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kunststofffüllstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kunststofffüllstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kunststofffüllstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kunststofffüllstoffe Market Drivers
- 3.3 Markt für Kunststofffüllstoffe Market Restraints & Challenges
- 3.4 Markt für Kunststofffüllstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kunststofffüllstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kunststofffüllstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kunststofffüllstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kunststofffüllstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kunststofffüllstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kunststofffüllstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kunststofffüllstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kunststofffüllstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kunststofffüllstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kunststofffüllstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kunststofffüllstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kunststofffüllstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kunststofffüllstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kunststofffüllstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kunststofffüllstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kunststofffüllstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kunststofffüllstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kunststofffüllstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kunststofffüllstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
