
Marktübersicht:
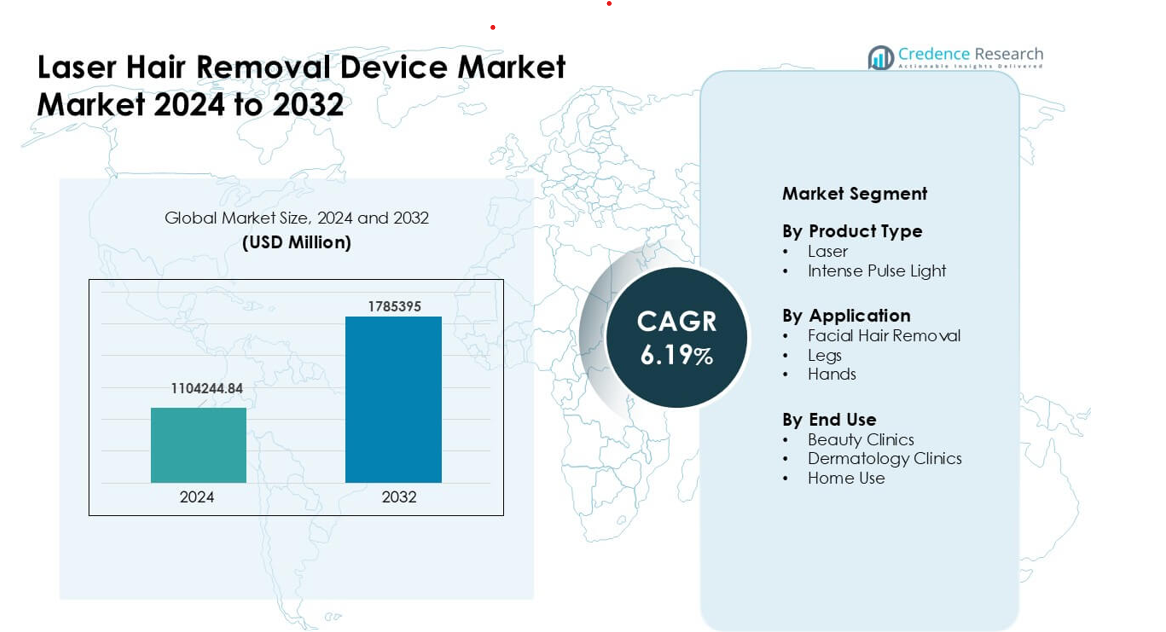
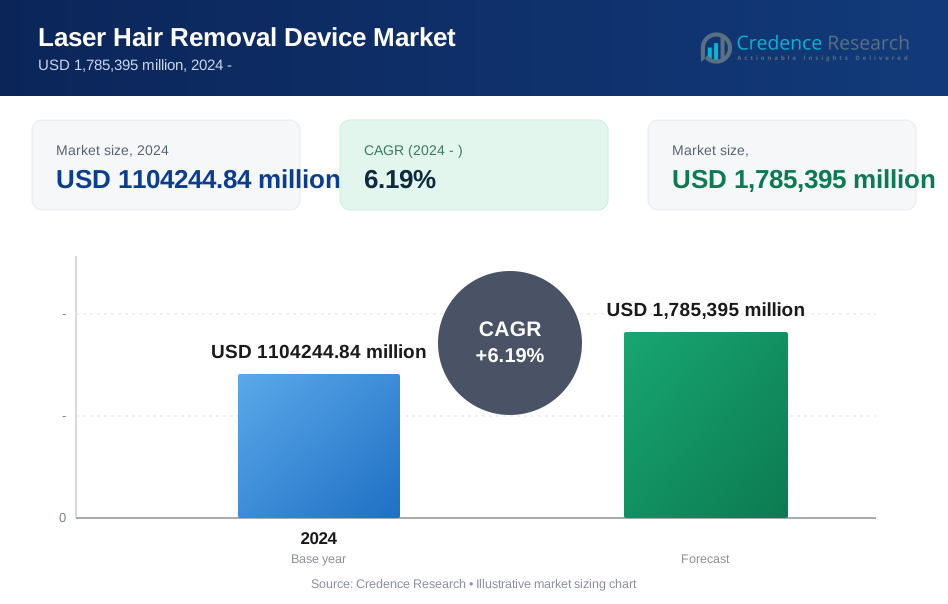
Der Markt für Laser-Haarentfernungsgeräte wurde im Jahr 2024 auf 1.104.244,84 Mio. USD geschätzt und soll bis 2032 1.785.395 Mio. USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,19 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Laser-Haarentfernungsgeräte 2024 | 1.104.244,84 Mio. USD |
| Markt für Laser-Haarentfernungsgeräte, CAGR | 6,19% |
| Marktgröße für Laser-Haarentfernungsgeräte 2032 | 1.785.395 Mio. USD |
Zu den führenden Unternehmen auf dem Markt für Laser-Haarentfernungsgeräte gehören Viora, Cutera, Alma Lasers, Cynosure, Sciton, Syneron Medical, Lutronic, Solta Medical, Lumenis und Venus Concept Canada Corp. Diese Unternehmen konkurrieren mit fortschrittlichen Dioden-, Alexandrit- und Nd:YAG-Plattformen, die höhere Präzision, stärkere Sicherheit und schnellere Behandlungszyklen bieten. Viele Anbieter erweitern auch globale Schulungen, Servicenetze und Geräte-Upgrades, um der steigenden Nachfrage in Kliniken und im Heimgebrauch gerecht zu werden. Nordamerika war 2024 mit einem Anteil von 36 % die führende Region, unterstützt durch die starke Akzeptanz ästhetischer Verfahren, hohe Ausgaben für Premium-Technologien und ein dichtes Kliniknetzwerk.
Markteinblicke:
- Der Markt für Laser-Haarentfernungsgeräte erreichte 2024 einen bedeutenden Wert von 1.104.244,84 Mio. USD und soll bis 2032 mit einer starken CAGR von 6,19 % stetig wachsen, unterstützt durch die steigende Nachfrage nach langfristigen Pflege-Lösungen.
- Die wachsende Präferenz für nicht-invasive Haarreduktion treibt die Akzeptanz voran, wobei Lasersysteme mit einem Anteil von etwa 62 % das Produktsegment anführen, dank höherer Präzision und konsistenter Ergebnisse.
- Intelligente, multi-hauttonfähige Geräte und kompakte Heimplattformen prägen wichtige Trends, verbessern die Zugänglichkeit und erweitern die Reichweite bei jüngeren Verbrauchergruppen.
- Der Wettbewerb auf dem Markt bleibt stark, da Unternehmen wie Viora, Cutera, Alma Lasers und Cynosure in fortschrittliche Kühl-, Sicherheitsfunktionen und Schulungsprogramme investieren, um die Akzeptanz in Kliniken und im Einzelhandel aufrechtzuerhalten.
- Nordamerika führte den Markt mit einem Anteil von 36 % an, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, angetrieben durch dichte Kliniknetze und die zunehmende Verbreitung von Heimgeräten in großen Volkswirtschaften.
Analyse der Marktsegmentierung:
Nach Produkttyp
Lasersysteme führten 2024 das Produkttyp-Segment mit einem Anteil von etwa 62 % an. Laservorrichtungen erlebten eine starke Nachfrage aufgrund höherer Präzision, tieferer Follikelanvisierung und besserer Ergebnisse bei sowohl hellen als auch dunklen Hauttönen. Viele Kliniken nahmen Dioden- und Nd:YAG-Plattformen an, da diese Systeme die Behandlungszeit verkürzten und den Komfort verbesserten. Intense Pulse Light expandierte in Budget- und Heimkategorien, bot jedoch nicht die Konsistenz, die Lasereinheiten bieten. Die breitere Akzeptanz professioneller Lasertechnologie und der steigende Fokus auf langfristige Haarreduktion unterstützten die dominierende Position von Laservorrichtungen.
- Zum Beispiel verfügt die LightSheer QUATTRO-Diodenlaser-Arbeitsstation von Lumenis über ein großes Handstück mit einer Spotgröße von 22 × 35 mm, das eine schnelle Behandlung größerer Bereiche ermöglicht und die Sitzungsdauer im Vergleich zu älteren Geräten verkürzt.
Nach Anwendung
Die Gesichtsbehaarungsentfernung dominierte 2024 das Anwendungssegment mit einem Anteil von fast 48%. Nutzer bevorzugten Gesichtsbehandlungen aufgrund höherer Sichtbarkeitsbedenken, schneller Ergebnisse und starker Nachfrage bei Frauen und Männern, die nach Pflegeoptionen suchen. Kliniken förderten gezielte Laserprotokolle, die das Nachwachsen reduzierten und die Hautklarheit verbesserten, was zu einer starken Nachfrage führte. Beine und Hände wuchsen ebenfalls, da Ganzkörperpflege-Trends bei jüngeren Gruppen zunahmen. Höhere Ausgaben für Körperpflege und steigendes Bewusstsein für nicht-invasive ästhetische Lösungen halfen der Gesichtsbehaarungsentfernung, ihre führende Position zu halten.
- Zum Beispiel bietet ein führender globaler Gerätehersteller, Cynosure, Laser-Haarentfernungsplattformen an, die von Dermatologiekliniken für Ganzkörpersitzungen eingesetzt werden und eine typische Achsel- oder Beinbehandlung in nur 10–30 Minuten ermöglichen, je nach Bereich, was es für Kunden praktikabel macht, die über das Gesicht hinaus Ganzkörperpflege suchen.
Nach Endverbrauch
Schönheitskliniken hielten 2024 den dominanten Endverbraucheranteil mit rund 52%. Diese Zentren zogen Kunden aufgrund von geschulten Technikern, fortschrittlichen Laserplattformen und flexiblen Behandlungspaketen an. Dermatologiekliniken wuchsen, da die Nachfrage nach medizinisch überwachten Verfahren stieg, insbesondere bei empfindlicher Haut und komplexen Fällen. Heimgeräte gewannen in kompakten und energiearmen Formaten an Bedeutung, blieben jedoch aufgrund begrenzter Leistung und langsamerer Ergebnisse sekundär. Starkes Interesse an professioneller Sicherheit und besseren langfristigen Ergebnissen hielt Schönheitskliniken in den meisten Märkten an der Spitze.
Wichtige Wachstumsfaktoren:
Wachsende Nachfrage nach langfristigen Haarreduktionslösungen
Weltweit suchen Nutzer jetzt nach langfristigen Pflegemethoden, die wiederholtes Rasieren oder Wachsen reduzieren. Laser-Haarentfernungsgeräte erfüllen dieses Bedürfnis, indem sie dauerhafte Ergebnisse, kürzere Behandlungszyklen und weniger Hautprobleme bieten. Schönheitszentren fördern Dioden- und Nd:YAG-Systeme für konsistente Ergebnisse bei vielen Hauttypen, was das Vertrauen neuer Nutzer stärkt. Steigendes Bewusstsein durch soziale Medien, Influencer-Bewertungen und Klinikmarketing beschleunigt ebenfalls die Einführung. Die Nachfrage nach Männerpflege bringt neues Volumen, insbesondere bei der Entfernung von Gesichts-, Brust- und Rückenhaaren. Da Verbraucher nach nicht-invasiven und zeitsparenden Optionen suchen, wird die langfristige Reduktion zu einem starken Wachstumsmotor für fortschrittliche Geräte.
- Zum Beispiel profitieren Kliniken, die das Diodenlasersystem LightSheer DUET von Lumenis einsetzen, von seinem großen Handstück mit einer Spotgröße von 22 × 35 mm, das eine schnelle Behandlung großer Körperbereiche wie Rücken oder Beine in nur ~15 Minuten pro Sitzung ermöglicht und so die Anzahl der wiederholten Besuche erheblich reduziert.
Fortschritte in der Lasertechnologie und Behandlungspräzision
Die Laserentwicklung bietet jetzt verbesserte Kühlung, stabile Energielieferung und höhere Pulsgenauigkeit. Diese Upgrades helfen Kliniken, bessere Ergebnisse mit weniger Unbehagen und geringerem Verbrennungsrisiko zu erzielen. Neue Generationen von Dioden- und Alexandritsystemen eignen sich auch für eine breitere Palette von Hauttönen, was die Nutzerbasis erweitert. Viele Marken integrieren KI-unterstützte Einstellungen, Hautsensoren und automatisierte Kalibrierung, um die Behandlungspräzision zu verfeinern. Mobile Plattformen und kompakte Systeme unterstützen zudem die flexible Nutzung. Mit verbesserten Leistungen bieten Kliniken schnellere Sitzungen und höhere Durchsatzraten, was das Umsatzpotenzial steigert. Dieser stetige Wandel hin zu intelligenterer und sichererer Technologie treibt die breitere Akzeptanz sowohl in professionellen als auch in häuslichen Umgebungen voran.
- Zum Beispiel verwendet die Multi-Wellenlängen-Plattform Soprano ICE von Alma Lasers, die 755 nm (Alexandrit), 810 nm (Diode) und 1064 nm (Nd:YAG) Wellenlängen kombiniert, kontinuierliche Kontaktkühlung (ICE™) und In-Motion-Abgabe mit bis zu 10 Hz Wiederholrate. Dies macht Behandlungen sicherer und praktisch schmerzfrei, selbst bei gebräunter oder dunklerer Haut, und ermöglicht klinisch nachgewiesene Haarreduktion bei allen Hauttypen.
Erweiterung von Schönheitskliniken und ästhetischen Geräten für zu Hause
Städtische Zentren beherbergen nun viele fortschrittliche Schönheitskliniken, die erschwingliche Behandlungspakete, EMI-Pläne und schnelle Verfahren anbieten. Diese Kliniken verwenden hochwertige Lasereinheiten, die eine breite Mischung von Kunden anziehen, die qualitativ hochwertige Dienstleistungen suchen. In der Zwischenzeit wachsen Geräte für den Heimgebrauch aufgrund des steigenden Komforts mit DIY-Pflege und des Interesses an kostengünstigen Lösungen. Kompakte IPL- und Niedrigenergie-Diode-Einheiten sprechen Erstkäufer an, die Privatsphäre und Bequemlichkeit wünschen. Starke Einzelhandelsexpansion, Online-Vertriebskanäle und Influencer-Werbung erhöhen die Sichtbarkeit. Das kombinierte Wachstum in den professionellen und häuslichen Segmenten erhöht die allgemeine Geräteverbreitung und unterstützt das stetige Marktwachstum.
Wichtige Trends & Chancen:
Steigende Beliebtheit von Geräten für mehrere Hauttöne und -bereiche
Hersteller entwerfen jetzt Systeme, die sich mit automatischen Erkennungstools an verschiedene Hauttöne und Haardichten anpassen. Diese Geräte bieten eine stärkere Vielseitigkeit, die zu Kliniken passt, die diverse Kundengruppen betreuen. Eine breitere Kompatibilität über Gesichts-, Bein- und Achselbereiche verbessert auch die Nützlichkeit. Geräte für den Heimgebrauch spiegeln denselben Trend wider, mit voreingestellten Modi für Anfänger. Dieser Wandel sorgt für sicherere Ergebnisse und verringert die Abhängigkeit von manuellen Einstellungen. Da inklusive Pflege-Lösungen Aufmerksamkeit gewinnen, unterstützt der Trend größere Käufersegmente und verbessert die Produktakzeptanz auf globalen Märkten.
- Zum Beispiel verwendet die Philips Lumea 9000 Series BRI958/00 einen SmartSkin-Sensor, um den Hautton automatisch zu erkennen und die Lichtintensität entsprechend anzupassen. Dies macht sie über ein breites Spektrum von Hauttönen hinweg nutzbar und reduziert das Risiko einer Überbehandlung. Das Gerät wird mit vier verschiedenen Aufsätzen geliefert (für Gesicht, Achseln, Bikini und Beine), was es praktisch für die Ganzkörperpflege über nur einen Bereich hinaus macht.
Zunehmende Integration von Smart-Funktionen und digitalen Schnittstellen
Die Technologie zur Laser-Haarentfernung umfasst jetzt mobile Apps, Behandlungstracking-Tools und geführte Sicherheitshinweise. Diese Funktionen helfen Benutzern, korrekte Routinen zu befolgen, Nachuntersuchungen zu planen und Hautreaktionen zu verfolgen. Kliniken profitieren von digitalen Dashboards, die die Patientenhistorie verwalten und die Gerätekalibrierung optimieren. Die smarte Konnektivität verbessert die Benutzererfahrung und reduziert Fehler, insbesondere bei Heimgeräten. Diese digitale Verbesserung baut Vertrauen bei neuen Nutzern auf und ermutigt zu wiederholten Sitzungen. Da smarte Ästhetik wächst, steigt der Gerätewert und unterstützt eine stärkere wettbewerbsfähige Differenzierung.
- Zum Beispiel bündeln viele moderne IPL- und Lasergeräte für den Heimgebrauch (wie die von führenden Marken) eine Begleit-App, die Benutzer Schritt für Schritt anleitet: Sie kann Sie auffordern, einen Patch-Test durchzuführen, die geeignete Intensität basierend auf Hauttyp/Haarfarbe auszuwählen, Sie an bevorstehende Sitzungen zu erinnern und die Ergebnisse jeder Sitzung zu protokollieren (Haarwachstum, Hautempfindlichkeit usw.). Diese digitale Schnittstelle senkt die Hürde für Erstbenutzer und reduziert menschliche Fehler bei den Einstellungen, was die Haarentfernung sicherer und benutzerfreundlicher macht, insbesondere für nicht-professionelle Verbraucher.
Wichtige Herausforderungen:
Hohe Anfangskosten für Geräte und begrenzter Zugang in Entwicklungsländern
Professionelle Lasereinheiten erfordern hohe Investitionen, was kleine Kliniken in aufstrebenden Märkten vor Herausforderungen stellt. Wartungsgebühren, Ersatzteile und Schulungskosten erhöhen den Druck. Geräte für den Heimgebrauch sind zwar günstiger, übersteigen jedoch in vielen Regionen immer noch die Erschwinglichkeit des Massenmarkts. Begrenzte Finanzierungsmöglichkeiten und eine geringe Klinikdichte schränken die Verfügbarkeit ein, insbesondere in ländlichen Gebieten. Diese Barrieren verlangsamen die Einführung und verringern die Gesamtdurchdringungsrate. Ohne kostengünstigere Modelle oder bessere Finanzierungsmöglichkeiten bleiben viele Nutzer auf temporäre Pflegemöglichkeiten angewiesen, was das langfristige Marktwachstum beeinträchtigt.
Sicherheitsbedenken und Bedarf an qualifizierten Technikern
Laserbehandlungen erfordern Kenntnisse über Hautreaktionen, Energieniveaus und Kontraindikationen. Unzureichende Schulung kann zu Verbrennungen, Pigmentveränderungen oder ineffektiven Ergebnissen führen. Viele Regionen haben keine strengen regulatorischen Standards, was das Risiko für Betreiber erhöht. Benutzer zögern auch, Heimgeräte zu verwenden, aus Angst vor unsachgemäßer Nutzung oder Hautempfindlichkeit. Kliniken müssen in Zertifizierungs- und Schulungsprogramme investieren, um Komplikationen zu minimieren. Da die Sicherheitserwartungen steigen, müssen Marken klarere Anleitungen, bessere Sensoren und automatisierte Kontrollen liefern. Das Versäumnis, Sicherheitsherausforderungen anzugehen, könnte das Vertrauen einschränken und die Einführung sowohl im professionellen als auch im Heimsegment verlangsamen.
Regionale Analyse:
Nordamerika
Nordamerika führte den Markt für Laser-Haarentfernungsgeräte im Jahr 2024 mit einem Anteil von etwa 36% an. Die starke Nachfrage resultierte aus hohen Ausgaben für ästhetische Behandlungen, der frühen Einführung professioneller Lasersysteme und einem dichten Netzwerk von Schönheits- und Dermatologiekliniken. Benutzer bevorzugten Dioden- und Alexandritsysteme aufgrund ihrer bewährten Präzision und schnelleren Ergebnisse. Auch Geräte für den Heimgebrauch gewannen durch große E-Commerce-Kanäle an Bedeutung. Das steigende Interesse bei Männern und jüngeren Verbrauchern unterstützte ein stetiges Behandlungsvolumen. Ständige Technologie-Upgrades und klare regulatorische Wege halfen Nordamerika, seine Führungsposition sowohl im professionellen als auch im persönlichen Segment zu behaupten.
Europa
Europa hielt im Jahr 2024 einen Anteil von fast 29%, unterstützt durch die starke Akzeptanz von medizinischen Ästhetiken und den breiten Zugang zu zertifizierten Dermatologiekliniken. Verbraucher bevorzugten sichere, leistungsstarke Lasersysteme, die den strengen EU-Sicherheitsstandards entsprechen. Die Nachfrage stieg in Deutschland, dem Vereinigten Königreich, Frankreich und Italien aufgrund des wachsenden Interesses an langfristiger Pflege und Wellness. Die Expansion von Med-Spa-Ketten und breitere Schulungsprogramme stärkten die Servicequalität. Auch IPL-Geräte für den Heimgebrauch verzeichneten ein stetiges Wachstum durch Apotheken- und Online-Handelskanäle. Europas Fokus auf regulierte Technologie, qualifizierte Betreiber und Premium-Behandlungen half der Region, eine starke Position zu behaupten.
Asien-Pazifik
Der asiatisch-pazifische Raum machte 2024 etwa 24 % des Anteils aus und zeigte das schnellste Wachstum aufgrund steigender verfügbarer Einkommen, Veränderungen im urbanen Lebensstil und expandierender Netzwerke von Schönheitskliniken. Länder wie China, Japan, Südkorea und Indien führten die Nachfrage nach Dioden- und Nd:YAG-Systemen an, die für verschiedene Hauttöne geeignet sind. Der Einfluss von sozialen Medien und die breitere Akzeptanz nicht-invasiver Pflege förderten die Verbreitung bei jüngeren Käufern. Geräte für den Heimgebrauch expandierten schnell über Online-Plattformen. Niedrigere Behandlungskosten und die zunehmende Verfügbarkeit von Kliniken verbesserten die Zugänglichkeit, sodass der asiatisch-pazifische Raum als Markt mit hohem Potenzial und starken Zukunftsaussichten hervortreten konnte.
Lateinamerika
Lateinamerika erfasste 2024 etwa 7 % des Anteils, angetrieben durch das wachsende Interesse an ästhetischen Verfahren in Brasilien, Mexiko und Argentinien. Schönheitskliniken erweiterten ihr Angebot mit mittelpreisigen Dioden- und IPL-Systemen, die Leistung und Erschwinglichkeit ausbalancierten. Der steigende Einfluss der Schönheitskultur und sozialer Medien erhöhte die Nachfrage bei Frauen und Männern, die langfristige Pflege suchten. Wirtschaftliche Schwankungen begrenzten die Durchdringung von Premiumgeräten, aber Ratenzahlungspläne und wettbewerbsfähige Klinikpreise unterstützten eine stetige Aufnahme. Geräte für den Heimgebrauch gewannen allmählich an Sichtbarkeit durch den Online-Handel. Diese Faktoren halfen Lateinamerika, sich als entwickelnder, aber vielversprechender Markt zu etablieren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 etwa 4 % des Anteils, unterstützt durch eine starke Nachfrage nach kosmetischen Verfahren in den VAE, Saudi-Arabien und Südafrika. Kliniken investierten in fortschrittliche Dioden- und Nd:YAG-Plattformen, die in der Lage sind, dunklere Hauttöne mit höherer Sicherheit zu behandeln. Hochverdienende urbane Zentren trieben die meisten Adoptionen voran, während ländliche Gebiete aufgrund von Kostenbarrieren eine begrenzte Durchdringung sahen. Medizintourismus steigerte die Nachfrage in ausgewählten Ländern, die Premium-Behandlungen anbieten. Geräte für den Heimgebrauch verzeichneten ein allmähliches Wachstum. Trotz des kleineren Anteils positionieren steigendes Schönheitsbewusstsein und expandierende Kliniknetzwerke den MEA als aufstrebende Chancenregion.
Marktsegmentierungen:
Nach Produkttyp
- Laser
- Intensiv gepulstes Licht
Nach Anwendung
- Gesichtshaarentfernung
- Beine
- Hände
Nach Endverwendung
- Schönheitskliniken
- Dermatologische Kliniken
- Heimgebrauch
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für Laser-Haarentfernungsgeräte zeichnet sich durch eine starke Beteiligung führender Unternehmen wie Viora, Cutera, Alma Lasers, Cynosure, Sciton, Syneron Medical, Lutronic, Solta Medical, Lumenis und Venus Concept Canada Corp. aus. Diese Hersteller konkurrieren mit fortschrittlichen Dioden-, Alexandrit- und Nd:YAG-Systemen, die für höhere Präzision, schnellere Sitzungen und sicherere Ergebnisse über mehrere Hauttöne hinweg ausgelegt sind. Viele Marken konzentrieren sich auf integrierte Kühlung, KI-unterstützte Einstellungen und ergonomische Designs, die den Benutzerkomfort und die Behandlungseffizienz verbessern. Unternehmen erweitern auch den After-Sales-Support, die Schulung von Technikern und die globale Distribution, um die Akzeptanz in Kliniken zu stärken. Im Segment für den Heimgebrauch erweitern kompakte IPL- und Niedrigenergie-Diodengeräte die Reichweite über Einzelhandels- und E-Commerce-Plattformen. Kontinuierliche Investitionen in Forschung und Entwicklung, behördliche Zulassungen und strategische Partnerschaften helfen den Akteuren, eine starke Marktpräsenz zu bewahren und auf die steigende Nachfrage nach nicht-invasiven Pflegelösungen zu reagieren.
Analyse der Hauptakteure:
- Viora
- Cutera
- Alma Lasers
- Cynosure, Inc.
- Sciton, Inc.
- Syneron Medical Ltd.
- Lutronic
- Solta Medical, Inc.
- Lumenis
- Venus Concept Canada Corp.
Jüngste Entwicklungen:
- Im April 2025 stellte Lumenis auf der ASLMS-Konferenz eine verbesserte SPLENDOR X Laser-Haarentfernungslösung vor, die neue voreingestellte Parameter für Haarentfernung und Gefäßbehandlungen sowie digitale Fähigkeiten für bessere Betriebszeiten und Datenservices in den USA und Kanada bietet.
- Im Oktober 2024 profilierte der Global Strategic Business Report von Research and Markets Solta Medical als einen der wenigen Fokusakteure im globalen Markt für Laser-Haarentfernungsgeräte und unterstrich damit seine fortgesetzte Rolle in professionellen energiebasierten Haarentfernungssystemen.
- Im April 2024 kündigte Cutera den Nordamerika-Start der neu gestalteten xeo+ Plattform an (aktualisierte Handstücke, schnellere Behandlungszeiten und Verbesserungen der Benutzerfreundlichkeit für Multi-Anwendungsgeräte einschließlich Haarentfernung).
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach langfristiger Haarreduktion wird steigen, da sich die Pflegegewohnheiten hin zu nicht-invasiven Lösungen verschieben.
- Fortschrittliche Dioden- und Alexandritsysteme werden für höhere Präzision und sicherere Ergebnisse breitere Anwendung finden.
- Geräte für den Heimgebrauch werden sich aufgrund einer stärkeren E-Commerce-Präsenz und verbesserter Gerätesicherheit ausweiten.
- KI-gestützte Behandlungseinstellungen werden die Genauigkeit verbessern und Bedienfehler in Kliniken reduzieren.
- Die Kompatibilität mit mehreren Hauttönen wird die Akzeptanz in verschiedenen globalen Bevölkerungsgruppen erweitern.
- Schönheitskliniken werden mehr in Premium-Plattformen investieren, um die Behandlungsgeschwindigkeit zu erhöhen und den Umsatz zu verbessern.
- Dermatologische Kliniken werden aufgerüstete Systeme für empfindliche Hautbehandlungen und medizinische Verfahren übernehmen.
- Hybride Geräte mit Kühlung und intelligenten Sensoren werden den Komfort verbessern und Komplikationen reduzieren.
- In aufstrebenden Regionen wird die Akzeptanz aufgrund steigender Bekanntheit und wettbewerbsfähiger Klinikpreise schneller zunehmen.
- Starker Wettbewerb unter führenden Marken wird kontinuierliche Innovation und Produktverfeinerung vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Laser-Haarentfernungsgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Laser-Haarentfernungsgeräte zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Laser-Haarentfernungsgeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Laser-Haarentfernungsgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Laser-Haarentfernungsgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Laser-Haarentfernungsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Laser-Haarentfernungsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1104244.84 million → forecast year: USD 1,785,395 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Laser-Haarentfernungsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Laser-Haarentfernungsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Laser-Haarentfernungsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Laser-Haarentfernungsgeräte Market Drivers
- 3.3 Markt für Laser-Haarentfernungsgeräte Market Restraints & Challenges
- 3.4 Markt für Laser-Haarentfernungsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Laser-Haarentfernungsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Laser-Haarentfernungsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Laser-Haarentfernungsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Laser-Haarentfernungsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Laser-Haarentfernungsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Laser-Haarentfernungsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Laser-Haarentfernungsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Laser-Haarentfernungsgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Laser-Haarentfernungsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Laser-Haarentfernungsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Laser-Haarentfernungsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Laser-Haarentfernungsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Laser-Haarentfernungsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Laser-Haarentfernungsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Laser-Haarentfernungsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Laser-Haarentfernungsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Laser-Haarentfernungsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Laser-Haarentfernungsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Laser-Haarentfernungsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
