
Marktübersicht für Luftreinigende Fluchtatemschutzgeräte:
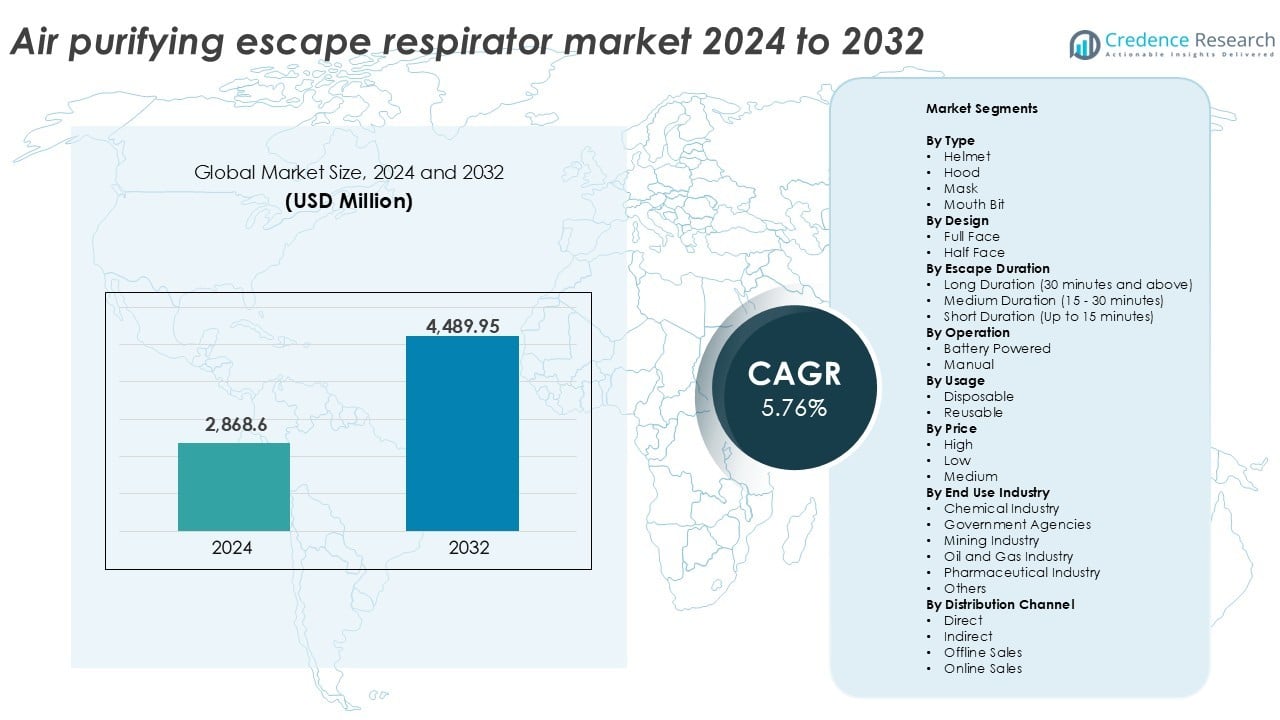
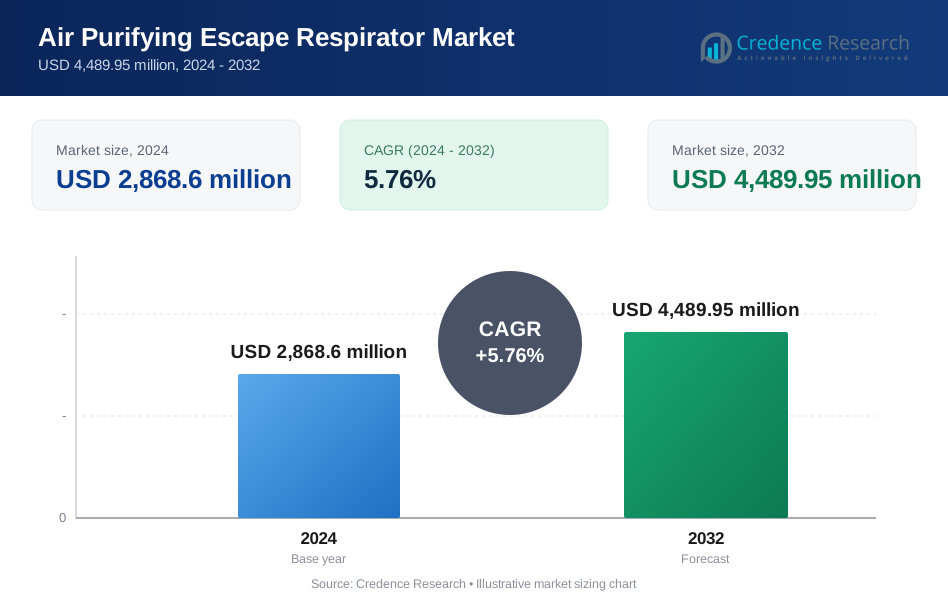
Die Marktgröße für luftreinigende Fluchtatemschutzgeräte wurde im Jahr 2024 auf 2.868,6 Millionen USD geschätzt und soll bis 2032 4.489,95 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,76 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Luftreinigende Fluchtatemschutzgeräte 2024 | 2.868,6 Millionen USD |
| Markt für Luftreinigende Fluchtatemschutzgeräte, CAGR | 5,76% |
| Marktgröße für Luftreinigende Fluchtatemschutzgeräte 2032 | 4.489,95 Millionen USD |
Der Markt für luftreinigende Fluchtatemschutzgeräte wird von führenden Unternehmen wie 3M, Honeywell International Inc., Drägerwerk AG & Co. KGaA, MSA Safety, Avon Protection, ILC Dover LP, Delta Plus Group, Cam Lock Ltd und Interspiro angeführt. Diese Unternehmen halten durch Innovation, Einhaltung globaler Sicherheitsstandards und breite Vertriebsnetze einen starken Wettbewerbsvorteil. Produktdifferenzierung, Zuverlässigkeit und Notfallbereitschaft bestimmen ihre Marktposition. In Bezug auf die regionale Leistung dominiert Nordamerika den globalen Markt mit einem Anteil von 32 % im Jahr 2024, angetrieben durch strenge Arbeitssicherheitsvorschriften und weit verbreitete Akzeptanz in Industrie- und öffentlichen Sektoren.
Einblicke in den Markt für Luftreinigende Fluchtatemschutzgeräte
- Der Markt für luftreinigende Fluchtatemschutzgeräte wurde im Jahr 2024 auf 2.868,6 Millionen USD geschätzt und soll bis 2032 4.489,95 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,76 %.
- Das Marktwachstum wird durch strengere industrielle Sicherheitsvorschriften, steigende Notfallbereitschaft und zunehmende Nutzung in den Bereichen Öl & Gas, Chemie und Transport angetrieben.
- Vollgesichtsmasken dominieren das Design mit über 60 % Anteil, während Hauben-Geräte aufgrund ihrer Benutzerfreundlichkeit und umfassenden Schutz führend sind.
- Führende Unternehmen wie 3M, Honeywell und Drägerwerk konzentrieren sich auf zertifizierte, leistungsstarke Produkte und investieren in intelligente Funktionen und globale Expansion, um wettbewerbsfähig zu bleiben.
- Nordamerika hält mit 32 % den größten Anteil, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 22 %, während hohe Produktkosten und begrenztes Bewusstsein in aufstrebenden Volkswirtschaften die Marktdurchdringung weiterhin einschränken.
Analyse der Marktsegmentierung für Luftreinigende Fluchtatemschutzgeräte:
Nach Typ
Unter den Produkttypen dominieren kapuzenbasierte luftreinigende Fluchtatemschutzgeräte den Markt mit einem Anteil von über 35 % im Jahr 2024. Kapuzendesigns bieten vollständigen Schutz für Kopf und Nacken und sind leichter schnell anzulegen, was sie bei Notfallevakuierungen bevorzugt macht. Ihre Kompatibilität mit verschiedenen Gesichtsformen und die Fähigkeit, Benutzer mit Gesichtsbehaarung oder Brillen zu schützen, fördern die Präferenz in industriellen und zivilen Anwendungen. Helm- und Maskentypen halten eine stabile Akzeptanz, insbesondere in den Öl- & Gas- und Militärsektoren, wo robuster Schutz erforderlich ist. Mundstücktypen bedienen kostengünstige oder kompakte Lösungen, bleiben jedoch in der Nutzung Nischenprodukte.
- Zum Beispiel bietet Drägers PARAT 5550 Kapuzen-Fluchtatemschutzgerät mindestens 15 Minuten Schutz vor giftigen Industrie-Gasen und ist nach DIN 58647-7 Standards zertifiziert.
Nach Design
Das Segment mit Vollgesichtsdesign machte im Jahr 2024 mehr als 60 % des Marktanteils aus. Es gewährleistet überlegenen Atem- und Augenschutz, was es besonders geeignet für Chemiewerke, Bergbaubetriebe und Notfallhelfer macht. Vollgesichtseinheiten beinhalten oft eingebaute Filter und Panoramavisieren, die die Sichtbarkeit und den Schutz des Benutzers in gefährlichen Situationen verbessern. Halbgesichtsdesigns bleiben relevant, wo leichte und kostengünstige Lösungen ausreichen, insbesondere in Umgebungen mit geringem Risiko oder für den kurzfristigen Einsatz. Das Wachstum von städtischen Sicherheitsinitiativen und industriellen Aufrüstungen unterstützt die Dominanz von Vollgesichtsdesigns.
- Zum Beispiel verfügt Honeywells North Primair Escape Hood über ein Panoramavisier mit einem Sichtfeld von über 70 Grad und integrierter Mehrgasfiltration.
Nach Fluchtdauer
Atemschutzgeräte mit mittlerer Dauer (15–30 Minuten) führen den Markt an und repräsentieren etwa 45 % Anteil im Jahr 2024. Diese Einheiten balancieren Tragbarkeit mit ausreichend Zeit für eine sichere Evakuierung und passen gut zu industriellen Sicherheitsprotokollen. Ihre Akzeptanz ist hoch in den Bereichen Transport, unterirdische Anlagen und Fertigungssektoren. Langzeitgeräte dienen Hochrisikoeinrichtungen wie Offshore-Plattformen, während Kurzzeitmodelle für Verbraucher- und Geschäftsgebäude attraktiv sind, wo schnelle Ausgänge erwartet werden. Zunehmende Notfallvorsorgeregelungen unterstützen laufende Investitionen in mittel- und langfristige Einheiten.
Wichtige Wachstumstreiber des Marktes für luftreinigende Fluchtatemschutzgeräte
Strengere industrielle Sicherheitsvorschriften in allen Sektoren
Der Markt für luftreinigende Fluchtatemschutzgeräte profitiert von der zunehmenden Durchsetzung von Arbeitssicherheitsstandards weltweit. Regulierungsbehörden wie OSHA (Occupational Safety and Health Administration) und EU-OSHA haben die Verwendung von Atemschutz in gefährlichen Umgebungen vorgeschrieben. Branchen wie Öl & Gas, chemische Verarbeitung und Bergbau sind hohen Expositionsrisiken ausgesetzt, was die obligatorische Integration von Fluchtatemschutzgeräten in Sicherheitsprotokolle erfordert. Arbeitgeber investieren in fortschrittliche Fluchtlösungen, um Compliance-Strafen zu vermeiden und die Sicherheit der Belegschaft zu gewährleisten. Regelmäßige Audits und der Drang zu null Vorfällen beschleunigen die Akzeptanz weiter. Länder in Asien und dem Nahen Osten verschärfen ebenfalls die industriellen Sicherheitsgesetze, was die Nachfrage in aufstrebenden Märkten steigert. Hersteller reagieren mit Produkten, die aktualisierte Leistungszertifizierungen wie NIOSH, CE und ISO erfüllen. Der Antrieb zu verbesserter Notfallvorsorge, insbesondere in beengten Raumoperationen, verstärkt die anhaltende Produktnachfrage.
- Zum Beispiel verlangt der OSHA-Standard 29 CFR 1910.134 von Arbeitgebern, geeignete Atemschutzgeräte für die Notfallflucht in Atmosphären mit bekannten Gefahren bereitzustellen.
Steigendes Risiko von chemischen, Feuer- und biologischen Notfällen
Die wachsende Bedrohung durch Chemikalienlecks, Industriebrände und Biohazard-Vorfälle erhöht die Nachfrage nach luftreinigenden Fluchtatemschutzgeräten. Einrichtungen, die mit giftigen Materialien arbeiten oder in brandgefährdeten Umgebungen operieren, benötigen Atemschutzgeräte zur sofortigen Verwendung für die Sicherheit der Mitarbeiter. Der Einsatz von brennbaren Materialien, reaktiven Chemikalien und alternder Infrastruktur in vielen Einrichtungen erhöht die Häufigkeit und Schwere von Notfallevakuierungen. Auch die öffentliche Infrastruktur und Verkehrsknotenpunkte verzeichnen eine steigende Nachfrage nach Notfallatemschutzgeräten als Teil von Sicherheitskits, insbesondere nach früheren Vorfällen mit chemischer Exposition oder Rauchinhalation. Flughäfen, U-Bahn-Systeme und Kraftwerke integrieren kompakte Fluchtgeräte in Notfallschränke. Das globale Bewusstsein für Vorsorge während Pandemien und Biohazard-Bedrohungen unterstützt die Aufnahme dieser Geräte in Gesundheits- und Notfallkits. Diese steigende Bedrohungslandschaft macht den schnellen Zugang zu Atemschutzgeräten zu einem kritischen Sicherheitsfaktor in Hochrisikozonen.
- Zum Beispiel beinhaltet die Londoner U-Bahn Rauchschutzhauben in den Notfallkits der Kontrollräume nach Brandschutzüberprüfungen.
Erweiterung der Fertigungs- und Industrieinfrastruktur in aufstrebenden Volkswirtschaften
Die rasche Industrialisierung in Asien-Pazifik, dem Nahen Osten und Teilen Lateinamerikas treibt die neue Nachfrage nach luftreinigenden Fluchtatemschutzgeräten an. Fertigungsanlagen, Chemiefabriken, Raffinerien und Logistikzentren expandieren in Indien, China, Vietnam, den VAE und Brasilien. Diese Regionen erleben ausländische Direktinvestitionen (FDIs) in Öl & Gas, Metallurgie und Elektronikfertigung, die strenge Sicherheitsprotokolle erfordern. Lokale Regierungen setzen zunehmend Evakuierungsvorbereitungspläne durch, die mit globalen Standards übereinstimmen. Da neue Anlagen in Betrieb genommen werden, wird die Beschaffung von Sicherheitsprodukten zu einem integralen Bestandteil der Projektplanung. Multinationale Unternehmen, die in diesen Regionen tätig sind, folgen globalen Umwelt-, Gesundheits- und Sicherheitspraktiken (EHS), was die Einführung weiter verstärkt. Die Präsenz kostengünstiger Fertigung ermöglicht auch die Skalierung der Produktion, wodurch diese Atemschutzgeräte zugänglicher werden. Die zunehmende Arbeitsdichte in beengten oder gefährlichen Umgebungen fördert weiter die Nutzung von persönlicher Schutzausrüstung (PSA), insbesondere benutzerfreundlicher Fluchtatemschutzgeräte.
Wichtige Trends und Chancen im Markt für luftreinigende Fluchtatemschutzgeräte
Integration von Smart-Technologien in Fluchtatemschutzgeräte
Intelligente Funktionen entwickeln sich zu einem transformativen Trend im Markt für luftreinigende Fluchtatemschutzgeräte. Fortschrittliche Modelle integrieren jetzt Sensoren zur Überwachung der Luftqualität, des Filterstatus und der Nutzungszeit. Die Verbindung zu zentralen Steuerungssystemen ermöglicht die Echtzeitverfolgung der Personensicherheit während Notfallevakuierungen. Einige Geräte bieten Sprachführung oder automatische Visieranpassungen zur Unterstützung der Sichtbarkeit in rauchgefüllten oder chemisch belasteten Umgebungen. Die Integration von RFID-Tags und QR-basierter Identifikation verbessert auch das Asset-Management und die Bestandskontrolle. Diese intelligenten Atemschutzgeräte erhöhen das Vertrauen der Benutzer, vereinfachen Sicherheitsprüfungen und reduzieren die Komplexität der Schulung. Die Nachfrage aus High-Tech-Industrien wie Halbleiter, Biotechnologie und Luft- und Raumfahrt unterstützt diesen Trend. Investitionen in Forschung und Entwicklung für intelligente PSA eröffnen Möglichkeiten zur Differenzierung unter Herstellern, die Premium-Segmente anvisieren.
- Zum Beispiel integriert Dräger elektronische End-of-Service-Indikatoren in Fluchtatemschutzgeräte, die klare visuelle Warnungen geben, wenn die Filterkapazität erschöpft ist, validiert nach EN 14387 Tests.
Wachsende Nachfrage aus nicht-industriellen Sektoren
Der Markt für luftreinigende Fluchtatemschutzgeräte verzeichnet zunehmende Aufmerksamkeit über traditionelle Schwerindustrien hinaus. Sektoren wie Gesundheitswesen, öffentliche Sicherheit, öffentlicher Nahverkehr und Wohninfrastruktur übernehmen Fluchtatemschutzgeräte für Notfallpläne. Krankenhäuser, insbesondere solche mit Infektionsstationen, investieren in Hauben-Atemschutzgeräte, um Gesundheitspersonal während luftgetragener Ausbruchszenarien zu schützen. Betreiber öffentlicher Verkehrsmittel installieren Notfall-Atemschutzgeräte in U-Bahn-Zügen und unterirdischen Stationen. Hochhäuser und Hotels integrieren kompakte Fluchtgeräte in Brandschutzschränke. Der Fokus nach COVID auf die Verhinderung luftgetragener Kontaminationen fördert die breitere Integration von Atemschutzgeräten in Katastrophensets und Erste-Hilfe-Inventare. Dieser Trend erweitert den adressierbaren Markt und drängt Hersteller dazu, benutzerfreundliche, leichte und erschwingliche Produkte zu entwerfen, die für den Laiengebrauch geeignet sind. Der Wandel zu vielseitigen Anwendungsfällen eröffnet langfristiges Wachstumspotenzial außerhalb der Kernindustriebereiche.
Hauptherausforderungen des Marktes für luftreinigende Fluchtatemschutzgeräte
Hohe Kosten und begrenzte Zugänglichkeit in preissensiblen Märkten
Luftreinigende Fluchtatemschutzgeräte, insbesondere zertifizierte Vollgesichts- und Langzeitvarianten, sind oft mit hohen Preisen verbunden. In Entwicklungsmärkten können kleine und mittlere Unternehmen (KMU) die Einführung aufgrund von Kostensorgen verzögern oder vermeiden. Hohe Einfuhrzölle und begrenzte lokale Produktion in Ländern wie Indonesien, Nigeria und Teilen Osteuropas verschärfen die Erschwinglichkeitsprobleme. Selbst große Organisationen priorisieren manchmal grundlegende PSA gegenüber fortschrittlichen Fluchtlösungen, wenn Budgets knapp sind. Diese Herausforderung wird durch die Notwendigkeit regelmäßiger Filterwechsel und Benutzerschulungen, die die Gesamtkosten des Besitzes erhöhen, weiter verstärkt. Das Fehlen finanzieller Anreize oder regulatorischer Vorgaben beeinflusst ebenfalls die Durchdringung in preissensiblen Regionen. Hersteller müssen auf kostengünstige Designs innovieren, ohne Sicherheitsstandards zu beeinträchtigen, um ihre Präsenz in unterversorgten Märkten auszubauen.
Mangel an Bewusstsein und Schulung in der Notfallvorbereitung
Trotz wachsender Sicherheitsvorschriften fehlt es vielen Einrichtungen an angemessenem Bewusstsein und Schulung für die Nutzung von Fluchtatemschutzgeräten. In mehreren Sektoren sind Notfallreaktionsprotokolle schlecht durchgesetzt oder veraltet. Arbeiter sind möglicherweise nicht mit den richtigen Anlegetechniken oder Filterwechselintervallen vertraut, was die Wirksamkeit der Atemschutzgeräte bei kritischen Vorfällen verringert. In Umgebungen mit geringem Gefahrenpotenzial oder administrativen Bereichen übersehen Sicherheitsmanager oft die Bedeutung von luftreinigenden Fluchtgeräten. Dies führt zu unterbestückten oder nicht funktionalen Einheiten während Notfällen. In aufstrebenden Regionen sind Schulungsressourcen und mehrsprachige Anleitungen begrenzt. Ohne Simulationsübungen oder regelmäßige Auffrischungsprogramme bestehen Produktmissbrauch und Sicherheitslücken. Die Bewältigung dieser Herausforderung erfordert größere Investitionen in Vor-Ort-Schulungsprogramme, Sensibilisierungskampagnen und die Integration von Nutzungsschulungen in standardisierte Sicherheitsmodule.
Regionale Analyse des Marktes für luftreinigende Fluchtatemschutzgeräte
Nordamerika
Nordamerika machte 2024 über 32 % des globalen Marktanteils für luftreinigende Fluchtatemschutzgeräte aus. Die Region führt aufgrund strenger Arbeitssicherheitsvorschriften, hoher Industrialisierung und fortschrittlicher Notfallvorsorge-Infrastruktur. Die Vereinigten Staaten treiben die Nachfrage in den Bereichen Öl & Gas, Chemie und Transport an. Die strenge Durchsetzung durch die OSHA gewährleistet die Einhaltung der Atemschutzvorschriften. Kanada folgt mit steigender Akzeptanz in den Bergbau- und Fertigungssektoren. Öffentliche Sicherheitsinitiativen und Investitionen in intelligente PSA unterstützen das Wachstum weiter. Die weit verbreitete Produktverfügbarkeit, gepaart mit starken Vertriebsnetzen, trägt zur Aufrechterhaltung der Marktdurchdringung bei kommerziellen und institutionellen Endverbrauchern bei.
Europa
Europa hielt 2024 etwa 27 % des globalen Marktanteils, angetrieben durch robuste regulatorische Rahmenbedingungen und ein weit verbreitetes Bewusstsein für Arbeitssicherheit. Länder wie Deutschland, Frankreich und das Vereinigte Königreich zeigen eine starke Akzeptanz in Branchen wie Pharma, Energie und Bauwesen. EU-Vorschriften, einschließlich CE-Kennzeichnung und REACH-Konformität, fördern die standardisierte Produktnutzung. Industrielle Modernisierung, alternde Infrastruktur und Brandschutzrichtlinien unterstützen die anhaltende Nachfrage. Öffentliche Verkehrssysteme und kritische Infrastruktureinrichtungen integrieren Fluchtatemschutzgeräte in Evakuierungskits. Der Markt profitiert auch von konstanten Investitionen in Sicherheitsinnovationen, insbesondere in Technologien für Vollmasken und Langzeitatemschutzgeräte.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasste 2024 fast 22 % des globalen Marktanteils und bleibt die am schnellsten wachsende Region. Die industrielle Expansion in China, Indien und südostasiatischen Ländern treibt die starke Nachfrage aus den Bereichen Fertigung, Bergbau und chemische Verarbeitung an. Die zunehmende Durchsetzung von Vorschriften, das Wachstum der städtischen Infrastruktur und das steigende Bewusstsein für Arbeitssicherheit tragen zum Marktwachstum bei. China führt in Bezug auf das Volumen aufgrund seiner umfangreichen industriellen Basis, während Indien eine steigende Akzeptanz in Raffinerien und Metro-Bahn-Projekten verzeichnet. Lokales Produktionswachstum und kostengünstige Produktangebote unterstützen die Zugänglichkeit. Die Region profitiert von verstärkten öffentlichen Sicherheitsinitiativen und staatlich geführten Notfallvorsorgeprogrammen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Marktanteil von etwa 11 %. Die Nachfrage wird durch den Öl- & Gassektor, Bauprojekte und die Entwicklung kritischer Infrastrukturen, insbesondere in den VAE, Saudi-Arabien und Südafrika, angetrieben. Regulierungsbehörden im Golf-Kooperationsrat (GCC) setzen strengere Sicherheitsnormen um, die die Verwendung von Fluchtatemschutzgeräten in engen Räumen und brandgefährdeten Umgebungen fördern. Afrikas Akzeptanz ist langsamer, wächst jedoch im Bergbau und in öffentlichen Sicherheitsprogrammen. Importabhängigkeit, begrenzte Schulungsressourcen und Preissensibilität stellen Herausforderungen für die Durchdringung dar, doch Urbanisierung und Megaprojekte im Nahen Osten unterstützen die zukünftige Marktexpansion.
Lateinamerika
Lateinamerika machte im Jahr 2024 etwa 8 % des globalen Marktanteils aus. Brasilien und Mexiko führen die Nachfrage aufgrund etablierter Industriegebiete und steigender Investitionen in die Arbeitssicherheit an. Die Region verzeichnet eine moderate Einführung in der Ölraffination, im Bergbau und in Schwerindustrien. Die regulatorische Angleichung an internationale Sicherheitsstandards bleibt uneinheitlich, verbessert sich jedoch. Die städtische Katastrophenvorsorge und das Wachstum bei öffentlichen Infrastrukturprojekten unterstützen eine allmähliche Aufnahme. Allerdings behindern begrenztes Bewusstsein, Importkosten und inkonsistente Durchsetzung eine schnellere Expansion. Hersteller erkunden lokale Partnerschaften und Vertriebsnetzwerke, um in die Region vorzudringen. Wachstumspotenzial liegt in den Bereichen öffentliche Gesundheit, Transportsicherheit und Anwendungen in der chemischen Industrie.
Marktsegmentierungen für Luftreinigende Fluchtatemschutzgeräte:
Nach Typ
- Helm
- Haube
- Maske
- Mundstück
Nach Design
- Vollgesichtsmaske
- Halbgesichtsmaske
Nach Fluchtdauer
- Lange Dauer (30 Minuten und mehr)
- Mittlere Dauer (15 - 30 Minuten)
- Kurze Dauer (Bis zu 15 Minuten)
Nach Betrieb
- Batteriebetrieben
- Manuell
Nach Verwendung
- Einweg
- Wiederverwendbar
Nach Preis
- Hoch
- Niedrig
- Mittel
Nach Endverbrauchsindustrie
- Chemische Industrie
- Regierungsbehörden
- Bergbauindustrie
- Öl- und Gasindustrie
- Pharmazeutische Industrie
- Andere
Nach Vertriebskanal
- Direkt
- Indirekt
- Offline-Verkäufe
- Online-Verkäufe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Konkurrenzlandschaft
Der Markt für luftreinigende Fluchtatemschutzgeräte zeichnet sich durch eine Mischung aus globalen Sicherheitsausrüstungsführern und spezialisierten Atemschutzherstellern aus. Unternehmen wie 3M, Honeywell International Inc., Drägerwerk AG & Co. KGaA und MSA Safety dominieren durch breite Produktportfolios, globale Distribution und starke Markenbekanntheit. Diese Akteure investieren stark in F&E, um zertifizierte, langlebige und benutzerfreundliche Atemschutzgeräte für Industrie-, Verteidigungs- und Notfalleinsätze anzubieten. Avon Protection und ILC Dover LP halten starke Positionen in militärischen und kapuzenbasierten Lösungen. Delta Plus Group und Cam Lock Ltd konzentrieren sich mit kostengünstigen Angeboten auf regionale Märkte. Interspiro und andere Nischenanbieter bedienen spezialisierte Sektoren wie Feuerwehr und Marine. Der Markt bleibt wettbewerbsfähig aufgrund sich entwickelnder regulatorischer Anforderungen und der Nachfrage nach technologisch fortschrittlichen, einfach einsetzbaren Systemen. Strategische Partnerschaften, Fusionen und geografische Expansion sind gängige Taktiken, um die globale Reichweite zu stärken und die Einhaltung neuer Sicherheitsstandards zu gewährleisten. Anpassungen und intelligente Funktionen treiben weiterhin die Produktdifferenzierung voran.
Analyse der Hauptakteure
- Delta Plus Gruppe
- Honeywell International Inc.
- Interspiro
- Avon Protection
- ILC Dover LP
- Drägerwerk AG & Co. KGaA
- MSA Safety
- Cam Lock Ltd
- 3M
Jüngste Entwicklungen
- Im Mai 2024 bleibt Persönliche Schutzausrüstung (PSA) entscheidend für den Schutz von Gesundheitsarbeitern vor beruflichen Gefahren, wobei Gebläsefilter-Atemschutzgeräte (PAPRs) eine wesentliche Rolle bei der Sicherstellung der Atemgesundheit und -sicherheit spielen.
- Im Februar 2024 stellte Avon Protection, ein führender Innovator im Bereich CBRN-Persönliche Schutzausrüstung, den EXOSKIN-S1 CBRN-Schutzanzug vor, eine bahnbrechende Ergänzung seiner fortschrittlichen Produktlinie. Diese Markteinführung unterstreicht Avon Protections Engagement, Personen, die in CBRN-Bedrohungsumgebungen weltweit tätig sind, mit modernsten Schutzlösungen auszustatten.
- Im März 2023 kündigte 3M eine Zusammenarbeit mit Guardhat an, einem führenden Unternehmen für vernetzte Sicherheitssoftware. 3M überträgt seine Safety Inspection Management (SIM)-Software an Guardhat. Die beiden Unternehmen werden wahrscheinlich zukünftige Möglichkeiten zur Zusammenarbeit evaluieren, indem sie 3Ms Expertise in persönlicher Schutzausrüstung mit Guardhats führender mitarbeiterzentrierter Softwareplattform kombinieren, um vernetzte Sicherheitsmöglichkeiten zu schaffen, die darauf abzielen, mehr Frontarbeiter zu schützen. SIM ist ein cloud- und mobilbasiertes System, das die Einhaltung vereinfacht, die Sicherheit verbessert und die Arbeit für EHS-Teams erleichtert, indem es Menschen, Orte und PSA digital verbindet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Design, Fluchtdauer, Betrieb, Nutzung, Preis, Endverbraucherindustrie, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Fluchtatemschutzgeräten wird mit strengeren globalen Sicherheitsvorschriften in den Industriesektoren steigen.
- Die Einführung in Verkehrsknotenpunkten und öffentlicher Infrastruktur wird aufgrund städtischer Notfallplanung zunehmen.
- Vollgesichts- und Haubentyp-Designs bleiben aufgrund ihres verbesserten Schutzes und ihrer Benutzerfreundlichkeit bevorzugt.
- Der asiatisch-pazifische Raum wird mit steigenden Industrieinvestitionen und Sicherheitsbewusstsein zur am schnellsten wachsenden Region.
- Intelligente Funktionen wie Sensorintegration und Echtzeitüberwachung werden in Premium-Modellen an Bedeutung gewinnen.
- Hersteller werden sich auf leichte, kompakte und benutzerfreundliche Designs für breitere Anwendungsfälle konzentrieren.
- Partnerschaften und Übernahmen werden die Produktportfolios stärken und die globale Marktpräsenz erweitern.
- Regulatorische Angleichung und Zertifizierungskonformität bleiben entscheidend für Markteintritt und Wachstum.
- Preissensibilität in Entwicklungsländern könnte Innovationen in erschwinglichen Produktlinien vorantreiben.
- Schulungs- und Sensibilisierungsprogramme werden eine entscheidende Rolle bei der Förderung der Akzeptanz und des korrekten Gebrauchs spielen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Luftreinigende Fluchtmasken und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für luftreinigende Fluchtmasken voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für luftreinigende Fluchtmasken hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für luftreinigende Fluchtmasken antreiben?
Wer sind die führenden Unternehmen im Markt für luftreinigende Fluchtmasken?
Welche Region hatte 2024 den größten Anteil am Markt für luftreinigende Fluchtmasken?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für luftreinigende Fluchtatemschutzgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für luftreinigende Fluchtatemschutzgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,868.6 million → 2032: USD 4,489.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für luftreinigende Fluchtatemschutzgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für luftreinigende Fluchtatemschutzgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für luftreinigende Fluchtatemschutzgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für luftreinigende Fluchtatemschutzgeräte Market Drivers
- 3.3 Markt für luftreinigende Fluchtatemschutzgeräte Market Restraints & Challenges
- 3.4 Markt für luftreinigende Fluchtatemschutzgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für luftreinigende Fluchtatemschutzgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für luftreinigende Fluchtatemschutzgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für luftreinigende Fluchtatemschutzgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für luftreinigende Fluchtatemschutzgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für luftreinigende Fluchtatemschutzgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für luftreinigende Fluchtatemschutzgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für luftreinigende Fluchtatemschutzgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für luftreinigende Fluchtatemschutzgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für luftreinigende Fluchtatemschutzgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für luftreinigende Fluchtatemschutzgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für luftreinigende Fluchtatemschutzgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für luftreinigende Fluchtatemschutzgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für luftreinigende Fluchtatemschutzgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für luftreinigende Fluchtatemschutzgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für luftreinigende Fluchtatemschutzgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für luftreinigende Fluchtatemschutzgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für luftreinigende Fluchtatemschutzgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für luftreinigende Fluchtatemschutzgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für luftreinigende Fluchtatemschutzgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
