
Marktübersicht
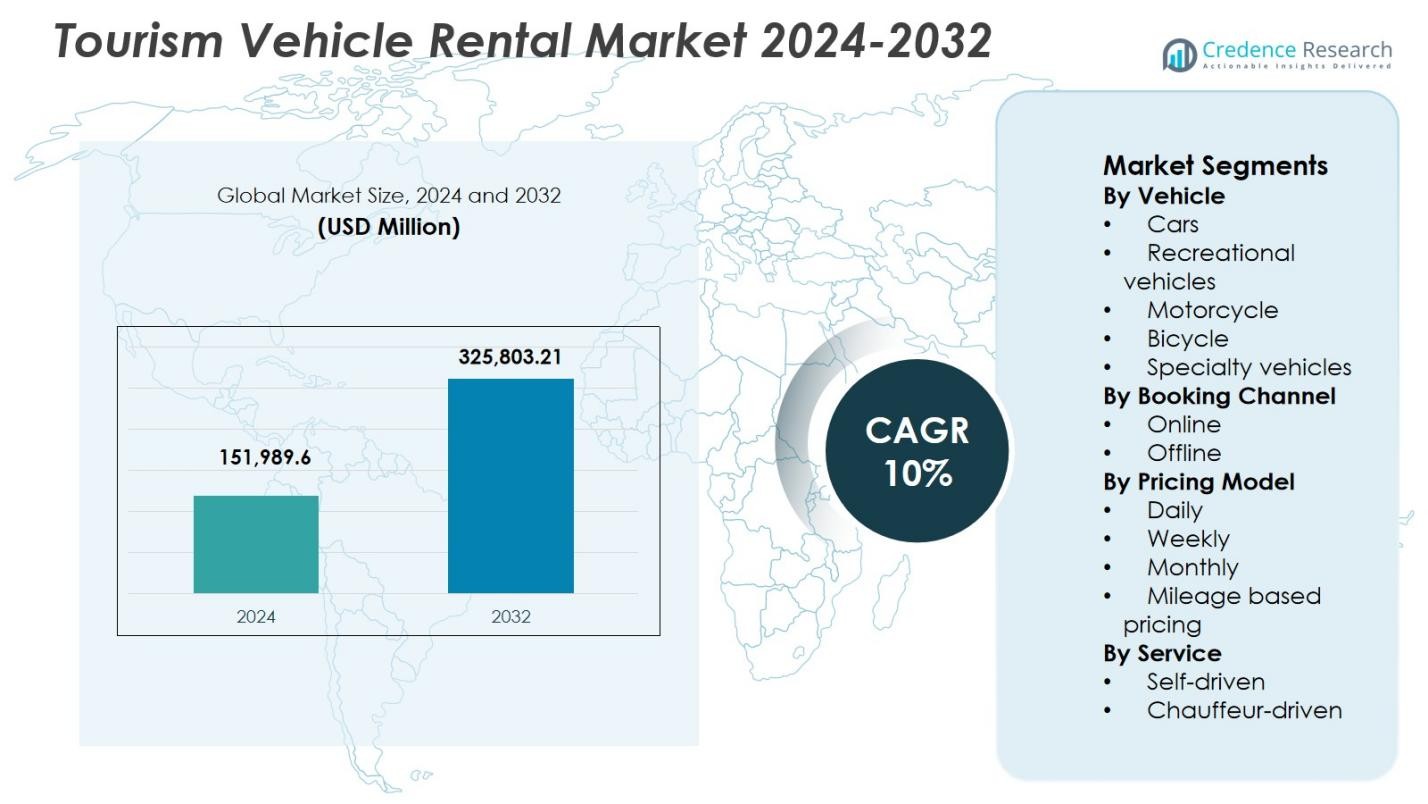
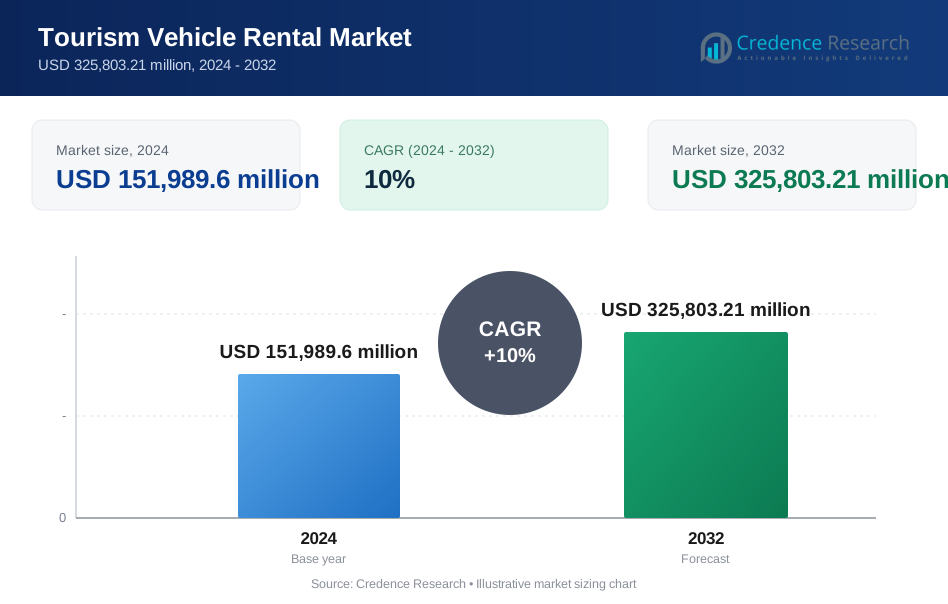
Der Markt für Tourismusfahrzeugvermietung wurde 2024 auf 151.989,6 Millionen USD geschätzt und soll bis 2032 325.803,21 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Tourismusfahrzeugvermietung 2024 | USD 151.989,6 Millionen |
| Markt für Tourismusfahrzeugvermietung, CAGR | 10% |
| Marktgröße für Tourismusfahrzeugvermietung 2032 | USD 325.803,21 Millionen |
Der Markt für Tourismusfahrzeugvermietung wird durch die starke Präsenz etablierter globaler Mietwagenbetreiber und digitaler Reiseplattformen angetrieben, die sich auf Flottenumfang, geografische Reichweite und technologiegestützte Dienstleistungen konzentrieren. Wichtige Akteure wie Enterprise Rent-A-Car, Avis Budget Group, Hertz Global Holdings, Europcar Mobility Group, Sixt SE, Booking.com, Expedia und CarTrawler stärken die Marktexpansion durch umfangreiche Flughafennetze, Online-Buchungsintegration und diversifizierte Fahrzeugangebote. Diese Unternehmen betonen Selbstfahrer-Vermietungen, flexible Preismodelle und digitale Kundenbindung, um die steigende Nachfrage im Tourismus zu erfassen. Regional führt Nordamerika den Markt für Tourismusfahrzeugvermietung mit einem Marktanteil von 34,8 % an, unterstützt durch hohe Reisevolumina, ausgereifte Straßeninfrastruktur und starke Akzeptanz von Online-Vermietungen, gefolgt von Europa und dem asiatisch-pazifischen Raum, die von grenzüberschreitendem Tourismus und schnellem Wachstum der Inlandsreisen profitieren.
Markteinblicke
- Der Markt für Tourismusfahrzeugvermietung wurde 2024 auf 151.989,6 Millionen USD geschätzt und soll mit einer jährlichen Wachstumsrate (CAGR) von 10 % im Prognosezeitraum wachsen, angetrieben durch steigenden globalen Tourismus und zunehmende Präferenz für flexible Mobilitätslösungen.
- Wachsende Inlands- und Auslandsreisen, höhere verfügbare Einkommen und der Ausbau der Flughafeninfrastruktur treiben weiterhin die Nachfrage nach Mietfahrzeugen an, wobei Selbstfahrer-Dienste bei Freizeit- und Gruppenreisenden stark an Bedeutung gewinnen.
- Digitale Buchungsplattformen dominieren die Markttrends, unterstützt durch mobile Apps, Echtzeitverfügbarkeit, dynamische Preisgestaltung und Integration in Reise- und Gastgewerbe-Ökosysteme, während die Akzeptanz von Elektro- und Hybridfahrzeugen stetig zunimmt.
- Das Segment der Autos führt den Markt mit einem Anteil von 6 % an, unterstützt durch Erschwinglichkeit und breite Verfügbarkeit, während Online-Buchungskanäle aufgrund von Bequemlichkeit und Transparenz einen Anteil von 68,3 % halten; hohe Flottenkosten und regulatorische Compliance bleiben wesentliche Einschränkungen.
- Nordamerika führt mit einem Marktanteil von 8 %, gefolgt von Europa mit 27,6 % und dem asiatisch-pazifischen Raum mit 24,1 %, wobei aufstrebende Regionen von Tourismusförderung, Infrastrukturentwicklung und steigender digitaler Durchdringung profitieren.
Analyse der Marktsegmentierung:
Nach Fahrzeug:
Der Markt für Tourismusfahrzeugvermietung nach Fahrzeugen wird von Autos angeführt, die im Jahr 2024 einen Marktanteil von 52,6% ausmachten. Autos dominieren aufgrund ihrer Erschwinglichkeit, der einfachen Handhabung und ihrer Eignung sowohl für Kurzstrecken-Stadtfahrten als auch für Langstrecken-Tourismus. Die starke Nachfrage von Freizeitreisenden, Familien und Geschäftstouristen unterstützt die Führungsposition des Segments. Hohe Verfügbarkeit in Mietflotten, kraftstoffsparende Modelle und die zunehmende Einführung von Elektro- und Hybridautos stärken das Wachstum weiter. Freizeitfahrzeuge folgen, angetrieben durch Roadtrip-Tourismus, während Motorräder, Fahrräder und Spezialfahrzeuge Nischenabenteuer, Ökotourismus und erlebnisorientierte Reisensegmente bedienen.
- Zum Beispiel führte Enterprise Rent-A-Car Hybridvarianten des Toyota Corolla und RAV4 in seiner europäischen Flotte ein, um umweltfreundliche Mobilität für Touristen zu unterstützen.
Nach Buchungskanal:
Der Markt für Tourismusfahrzeugvermietung nach Buchungskanal wird von Online-Buchungen dominiert, die im Jahr 2024 einen Marktanteil von 68,3% halten. Online-Plattformen führen aufgrund von Bequemlichkeit, Echtzeit-Verfügbarkeit von Fahrzeugen, transparenter Preisgestaltung und integrierten Reisedienstleistungen wie Flügen und Hotels. Mobile Apps, digitale Zahlungen und Treueprogramme beschleunigen die Akzeptanz weiter. Die starke Präsenz globaler Aggregatoren und Mietplattformen verbessert den Preisvergleich und die Kundenreichweite. Offline-Buchungen bedienen weiterhin Laufkundschaft und lokale Betreiber, insbesondere in aufstrebenden Reisezielen, aber begrenzte Skalierbarkeit und manuelle Prozesse schränken schnelleres Wachstum ein.
- Zum Beispiel bietet Booking.com Echtzeit-Verfügbarkeit von Autos von über 200 Anbietern an 45.000 Standorten in 144 Ländern, was sofortige Buchungen mit Filtern für Versicherung und Fahrzeugtypen ermöglicht.
Nach Preismodell:
Der Markt für Tourismusfahrzeugvermietung nach Preismodell wird von der Tagespreisgestaltung angeführt, die im Jahr 2024 einen Marktanteil von 46,9% eroberte. Die Tagespreisgestaltung bleibt dominant aufgrund der hohen Nachfrage nach Kurzzeitmieten, die durch Wochenendausflüge, Stadttouren und flughafenbasierte Vermietungen getrieben wird. Flexibilität, vorhersehbare Kosten und weit verbreitete Verbraucherbekanntheit unterstützen ihre Führungsposition. Wochen- und Monatsmodelle gewinnen bei Langzeit-Touristen und digitalen Nomaden an Bedeutung, während kilometerbasierte Preisgestaltung kostenbewusste Reisende anspricht, die wertorientierte Nutzung suchen, insbesondere in städtischen Besichtigungs- und Kurzstrecken-Reiseszenarien.
Wichtige Wachstumstreiber
Erweiterung der globalen Tourismus- und Reiseaktivitäten
Der Markt für Tourismusfahrzeugvermietung wird stark durch die kontinuierliche Expansion des globalen Tourismus unterstützt. Steigende verfügbare Einkommen, zunehmende internationale Ankünfte und Wachstum im Inlandstourismus erhöhen die Nachfrage nach Mietfahrzeugen erheblich. Touristen suchen nach bequemen und flexiblen Transportmöglichkeiten, um Ziele jenseits großer Verkehrsknotenpunkte zu erkunden. Regierungsinitiativen zur Förderung des Tourismus, verbesserte Flughafeninfrastruktur und der Ausbau von Straßennetzen stimulieren das Marktwachstum weiter. Wachstum im Freizeit-, Kultur- und Abenteuertourismus steigert ebenfalls die Nachfrage nach verschiedenen Mietfahrzeugtypen und unterstützt die anhaltende Marktexpansion in mehreren Regionen.
- Zum Beispiel eröffnete Sixt im April 2024 eine neue Autovermietungsfiliale am Kona International Airport in Hawaii und bietet Kompaktwagen, SUVs und Luxusfahrzeuge über einen speziellen Shuttle-Service an, um die fast 5 Millionen jährlichen Passagiere des Flughafens zu bedienen, die die Resorts und Sehenswürdigkeiten der Big Island erkunden.
Verschiebung hin zu flexibler und selbstgesteuerter Mobilität
Die zunehmende Vorliebe für selbstgesteuertes Reisen ist ein wesentlicher Treiber für den Markt für Tourismusfahrzeugvermietung. Reisende bevorzugen zunehmend private Fahrzeuge, um Flexibilität, Kontrolle über Reisepläne und erhöhten Komfort zu gewinnen. Selbstfahrvermietungen reduzieren die Abhängigkeit von öffentlichen Verkehrsmitteln und organisierten Touren, insbesondere für Familien und Gruppenreisende. Ein wachsendes Bewusstsein für Sicherheits- und Hygienestandards stärkt die Akzeptanz weiter. Die Verfügbarkeit von Kurz- und Langzeitmietoptionen sowie vielfältige Fahrzeugflotten unterstützen weiterhin die starke Marktnachfrage.
Digitalisierung von Vermietungsplattformen und Buchungssystemen
Die rasche digitale Transformation im gesamten Reiseökosystem treibt den Markt für Tourismusfahrzeugvermietung erheblich voran. Online-Buchungsplattformen ermöglichen nahtlose Fahrzeugauswahl, Echtzeitverfügbarkeit und transparente Preisgestaltung, was das Kundenerlebnis verbessert. Die Integration mit Reise-Apps, digitalen Zahlungen und Treueprogrammen erhöht die Buchungseffizienz und die Wiederverwendung. Fortschrittliche Datenanalysen und dynamische Preistools ermöglichen es Betreibern, die Flottennutzung und den Umsatz zu optimieren. Die weit verbreitete Nutzung von Smartphones und mobilen Apps beschleunigt digitale Buchungen weiter und stärkt das Marktwachstum.
- Zum Beispiel führte Turo ab Anfang 2024 seine Funktion "Sofort buchen" plattformweit ein, die Reisen automatisch ohne manuelle Eingriffe des Gastgebers genehmigt.
Wichtige Trends & Chancen
Wachstum von elektrischen und nachhaltigen Mietfahrzeugen
Nachhaltigkeitstrends schaffen starke Chancen im Markt für Tourismusfahrzeugvermietung. Vermietungsunternehmen integrieren zunehmend Elektro- und Hybridfahrzeuge, um Umweltvorschriften zu erfüllen und den sich ändernden Vorlieben der Reisenden gerecht zu werden. Touristen zeigen wachsendes Interesse an emissionsarmen Transportmöglichkeiten, insbesondere in umweltbewussten Reisezielen. Staatliche Anreize für Elektrofahrzeuge und der Ausbau der Ladeinfrastruktur unterstützen die Akzeptanz weiter. Nachhaltige Flotten verbessern die Markenpositionierung und senken die Betriebskosten, was langfristige Wachstumschancen für Vermietungsbetreiber schafft.
- Zum Beispiel bietet Green Circle Experience vollständig elektrische SUVs mit mindestens 400 km Reichweite für Touristen, die Costa Rica erkunden, kostenlos aufladbar in Mitgliedshotels mit 100% erneuerbarer Energie. Jedes personalisierte Fahrzeug unterstützt lokale soziale oder Umweltprojekte durch Mietgewinne.
Steigende Nachfrage nach Langzeit- und Abonnement-basierten Vermietungen
Langzeitmieten und abonnementbasierte Preismodelle stellen eine wichtige Chance im Markt für Tourismusfahrzeugvermietung dar. Digitale Nomaden, Langzeitreisende und Remote-Arbeiter suchen zunehmend nach flexiblen monatlichen Mietoptionen. Diese Modelle bieten Betreibern vorhersehbare Einnahmequellen und Kunden Kostenvorteile. Anpassbare Pakete, gebündelte Dienstleistungen und kilometerinklusive Pläne verbessern die Kundenbindung. Der Trend zu längeren Reisedauern unterstützt die Expansion über die traditionelle Nachfrage nach Kurzzeitmieten hinaus.
- Zum Beispiel bietet Mahindra SUV-Abonnements und Leasingpläne mit flexiblen Laufzeiten von einem bis vier Jahren an, einschließlich Versicherung, Wartung und der Option, Modelle aufzurüsten oder nach der Mindestlaufzeit zu einem vorher festgelegten Preis zurückzukaufen.
Wichtige Herausforderungen
Hohe Flottenmanagement- und Wartungskosten
Flottenanschaffung, Wartung und Abschreibung stellen erhebliche Herausforderungen für den Mietmarkt für Tourismusfahrzeuge dar. Steigende Fahrzeugpreise, Kraftstoffkosten und Wartungsausgaben erhöhen die betrieblichen Belastungen für Mietanbieter. Das Management vielfältiger Flotten an mehreren Standorten fügt logistische Komplexität hinzu. Schwankende Nachfragemuster können während der Nebensaison zu Unterauslastung führen und die Rentabilität beeinträchtigen. Eine effektive Flottenoptimierung und Kostenkontrolle bleiben entscheidend, um nachhaltige Margen zu erhalten.
Regulatorische Compliance und intensiver Wettbewerbsdruck
Regulatorische Anforderungen und Wettbewerbsintensität stellen Herausforderungen für den Mietmarkt für Tourismusfahrzeuge dar. Die Einhaltung lokaler Lizenz-, Versicherungs- und Umweltvorschriften erhöht die betriebliche Komplexität. Vorschriften variieren je nach Region und schaffen Expansionsbarrieren. Darüber hinaus übt starker Wettbewerb durch globale Mietmarken, lokale Betreiber und Peer-to-Peer-Plattformen Druck auf Preise und Margen aus. Differenzierung durch Servicequalität, Technologieanwendung und Flotteninnovation ist entscheidend, um die Wettbewerbsposition zu halten.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine führende Position auf dem Mietmarkt für Tourismusfahrzeuge ein und hält 2024 einen Marktanteil von 34,8%. Starke Tourismusströme, hohe Fahrzeugbesitzvertrautheit und gut entwickelte Straßeninfrastruktur treiben die anhaltende Nachfrage an. Die Region profitiert von einer hohen Durchdringung von Online-Buchungsplattformen, umfangreichen flughafenbasierten Mietnetzen und einer starken Vorliebe für selbstgesteuertes Reisen. Die Nachfrage nach Autos und Freizeitfahrzeugen bleibt hoch, unterstützt durch Roadtrips, Nationalparktourismus und Reisen zwischen den Bundesstaaten. Günstige Versicherungsrahmen und eine starke Präsenz organisierter Mietanbieter stärken die regionale Marktführerschaft weiter.
Europa
Europa stellt einen bedeutenden Anteil des Mietmarkts für Tourismusfahrzeuge dar und hält 2024 einen Marktanteil von 27,6%. Hohe internationale Touristenankünfte, grenzüberschreitendes Reisen und dichte urbane Konnektivität unterstützen eine konstante Mietnachfrage. Die starke Akzeptanz von Kompaktwagen, Elektrofahrzeugen und Kurzzeitmieten spiegelt regionale Nachhaltigkeitsprioritäten und regulatorische Rahmenbedingungen wider. Gut etablierte Schienen- und Luftverkehrsnetze ergänzen Fahrzeugmieten für die letzte Meile und regionale Mobilität. Das Wachstum im Freizeitreisen, Kulturtourismus und malerischen Roadtrips in West- und Südeuropa unterstützt weiterhin eine stetige Marktexpansion.
Asien-Pazifik
Asien-Pazifik hält 2024 einen Marktanteil von 24,1%, angetrieben durch schnelles Tourismuswachstum und expandierende Mittelschichten. Steigende Inlandsreisen in Ländern wie China, Indien, Japan und Südostasien treiben die starke Nachfrage nach erschwinglichen Mietfahrzeugen an. Verbesserte Straßeninfrastruktur, die Einführung digitaler Zahlungen und die zunehmende Smartphone-Durchdringung beschleunigen Online-Buchungen. Touristen bevorzugen zunehmend Selbstfahroptionen für Flexibilität in aufstrebenden Reisezielen. Die Region profitiert auch von wachsender Konnektivität durch Billigfluggesellschaften und Regierungsinitiativen zur Förderung des Tourismus, was das langfristige Marktwachstum unterstützt.
Lateinamerika
Lateinamerika hält 2024 einen Marktanteil von 8,2 % im Markt für Tourismusfahrzeugvermietung. Das Wachstum wird durch den zunehmenden internationalen Tourismus unterstützt, insbesondere in Reisezielen wie Mexiko, Brasilien und der Karibik. Die Nachfrage wird durch mietwagenbasierte Flughäfen, Freizeitreisen und den wachsenden städtischen Tourismus angetrieben. Verbesserte digitale Buchungsplattformen und Partnerschaften mit Reiseaggregatoren erhöhen die Zugänglichkeit. Das Marktwachstum wird jedoch weiterhin von der Infrastrukturentwicklung und der wirtschaftlichen Stabilität beeinflusst. Das steigende Interesse an regionalen Straßenreisen und Abenteuertourismus schafft weiterhin Möglichkeiten für Vermietungsanbieter.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht 2024 einen Marktanteil von 5,3 % aus. Das Wachstum wird durch steigende Tourismusinvestitionen, Großveranstaltungen und die Nachfrage nach Luxustourismus, insbesondere in den Golfstaaten, vorangetrieben. Eine starke Flughafeninfrastruktur und die hohe Nachfrage nach Premium- und Spezialfahrzeugen unterstützen die Marktexpansion. In Afrika erhöhen wachsender Ökotourismus und Safarireisen die Nachfrage nach Spezial- und Offroad-Vermietungen. Von der Regierung geführte Strategien zur Diversifizierung des Tourismus und Infrastrukturverbesserungen stärken weiterhin die Rolle der Region auf dem globalen Markt.
Marktsegmentierungen:
Nach Fahrzeug
- Autos
- Freizeitfahrzeuge
- Motorrad
- Fahrrad
- Spezialfahrzeuge
Nach Buchungskanal
- Online
- Offline
Nach Preismodell
- Täglich
- Wöchentlich
- Monatlich
- Kilometerbasierte Preisgestaltung
Nach Service
- Selbstfahrer
- Mit Chauffeur
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Tourismusfahrzeugvermietung zeichnet sich durch eine vielfältige Mischung aus globalen Marken, regionalen Betreibern und digitalen Reiseplattformen aus, darunter Enterprise Rent-A-Car, Avis Budget Group, Hertz Global Holdings, Europcar Mobility Group, Sixt SE, Booking Holdings, Expedia Group und CarTrawler. Der Markt betont Skalierung, Flottenvielfalt, geografische Reichweite und digitale Fähigkeiten als zentrale Unterscheidungsmerkmale. Führende Akteure konzentrieren sich darauf, die Präsenz an Flughäfen und in Städten auszubauen, Online-Buchungsökosysteme zu stärken und die Flottenauslastung durch datengesteuerte Preisgestaltung und Nachfrageprognosen zu optimieren. Strategische Partnerschaften mit Fluggesellschaften, Hotels und Reiseaggregatoren verbessern die Kundengewinnung und Cross-Selling-Möglichkeiten. Betreiber investieren zunehmend in Elektro- und Hybridfahrzeuge, um regulatorische und Nachhaltigkeitsanforderungen zu erfüllen und die Markenpositionierung zu verbessern. Technologiegetriebene Verbesserungen wie mobile Apps, kontaktlose Vermietungen und abonnementbasierte Modelle intensivieren den Wettbewerb weiter. Kleinere regionale Akteure konkurrieren durch lokal angepasste Dienstleistungen, flexible Preisgestaltung und Nischenfahrzeugangebote und erhalten so eine dynamische und stark fragmentierte Marktstruktur.
Analyse der Hauptakteure
- Booking.com
- Budget Rent A Car
- CarTrawler
- Cruise America
- Dollar Rent A Car
- Enterprise Rent-A-Car
- Alamo
- Avis
- Europcar
- Expedia
Aktuelle Entwicklungen
- Im Dezember 2025 kündigte Ryde eine strategische Expansion in den Markt für Elektrofahrzeugvermietung durch Partnerschaften mit Guan Chao Holdings und Singapore Electric Vehicles an, mit dem Ziel, innerhalb der nächsten sechs Monate eine Flotte von bis zu 400 Elektrofahrzeugen aufzubauen.
- Im Oktober 2025 startete AMP Indiens erste Premium-Abonnementplattform für Elektrofahrzeuge, die Zugang zu Luxus-Elektrofahrzeugen von BMW, Mercedes, BYD, Audi und Volvo für Berufstätige ohne Eigentumsverpflichtungen bietet.
- Im Dezember 2025 schloss Enterprise Mobility die Übernahme von Hogan, einem etablierten Anbieter von kommerziellen Transportdienstleistungen in den USA, ab und erweiterte damit sein Mobilitätsportfolio und seine Service-Reichweite im Markt für Tourismusfahrzeugvermietung.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Fahrzeug, Buchungskanal, Preismodell, Service und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Tourismusfahrzeugvermietung wird mit zunehmender inländischer und internationaler Tourismusaktivität in wichtigen Regionen stetig wachsen.
- Digitale Buchungsplattformen werden weiterhin dominieren, da Reisende Bequemlichkeit, Transparenz und Echtzeitverfügbarkeit priorisieren.
- Die Nachfrage nach Selbstfahrvermietungen wird zunehmen, da Reisende Flexibilität, Privatsphäre und personalisierte Reiseerlebnisse suchen.
- Elektrische und Hybridfahrzeuge werden aufgrund von Nachhaltigkeitszielen und regulatorischer Unterstützung breitere Akzeptanz finden.
- Langfristige und abonnementsbasierte Mietmodelle werden mit zunehmenden längeren Aufenthalten und Reisen im Rahmen von Remote-Arbeit wachsen.
- Die Flottendiversifizierung wird zunehmen, um die Nachfrage nach Freizeit-, Spezial- und Abenteuerfahrzeugen zu decken.
- Die Integration mit Fluggesellschaften, Hotels und Reiseplattformen wird die Kundenreichweite und Buchungseffizienz verbessern.
- Fortschrittliche Analysen und dynamische Preisgestaltung werden die Flottenauslastung und das Ertragsmanagement verbessern.
- Schwellenmärkte werden durch Infrastrukturentwicklung und Tourismusförderung ein höheres Wachstum beitragen.
- Die Differenzierung durch kontaktlose Vermietungen und verbesserte Kundenerfahrungen wird die Wettbewerbspositionierung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Vermietung von Tourismusfahrzeugen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tourismusfahrzeugvermietungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für die Vermietung von Tourismusfahrzeugen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Vermietung von Tourismusfahrzeugen antreiben?
Wer sind die führenden Unternehmen im Markt für die Vermietung von Tourismusfahrzeugen?
Welche Region hatte 2024 den größten Anteil am Markt für die Vermietung von Tourismusfahrzeugen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mietfahrzeuge im Tourismus Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mietfahrzeuge im Tourismus Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 151,989.6 million → 2032: USD 325,803.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mietfahrzeuge im Tourismus Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mietfahrzeuge im Tourismus Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mietfahrzeuge im Tourismus Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mietfahrzeuge im Tourismus Market Drivers
- 3.3 Markt für Mietfahrzeuge im Tourismus Market Restraints & Challenges
- 3.4 Markt für Mietfahrzeuge im Tourismus Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mietfahrzeuge im Tourismus Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mietfahrzeuge im Tourismus Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mietfahrzeuge im Tourismus category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mietfahrzeuge im Tourismus Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mietfahrzeuge im Tourismus Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mietfahrzeuge im Tourismus market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mietfahrzeuge im Tourismus Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mietfahrzeuge im Tourismus Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mietfahrzeuge im Tourismus Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mietfahrzeuge im Tourismus (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mietfahrzeuge im Tourismus Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mietfahrzeuge im Tourismus Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mietfahrzeuge im Tourismus Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mietfahrzeuge im Tourismus Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mietfahrzeuge im Tourismus Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mietfahrzeuge im Tourismus Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mietfahrzeuge im Tourismus Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mietfahrzeuge im Tourismus Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mietfahrzeuge im Tourismus Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
