
Marktübersicht
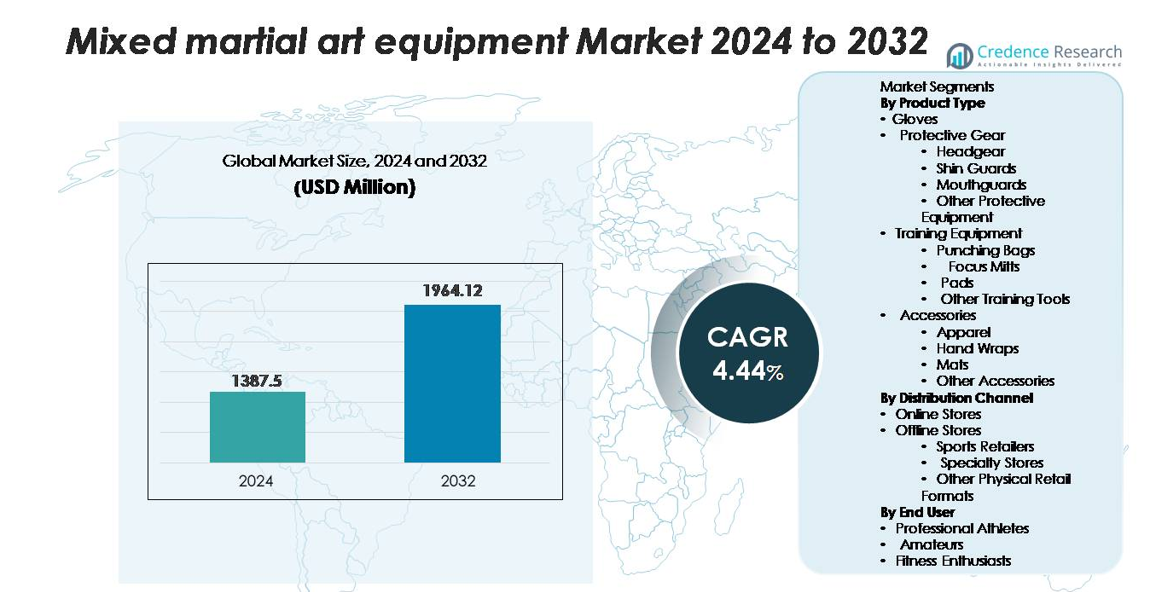
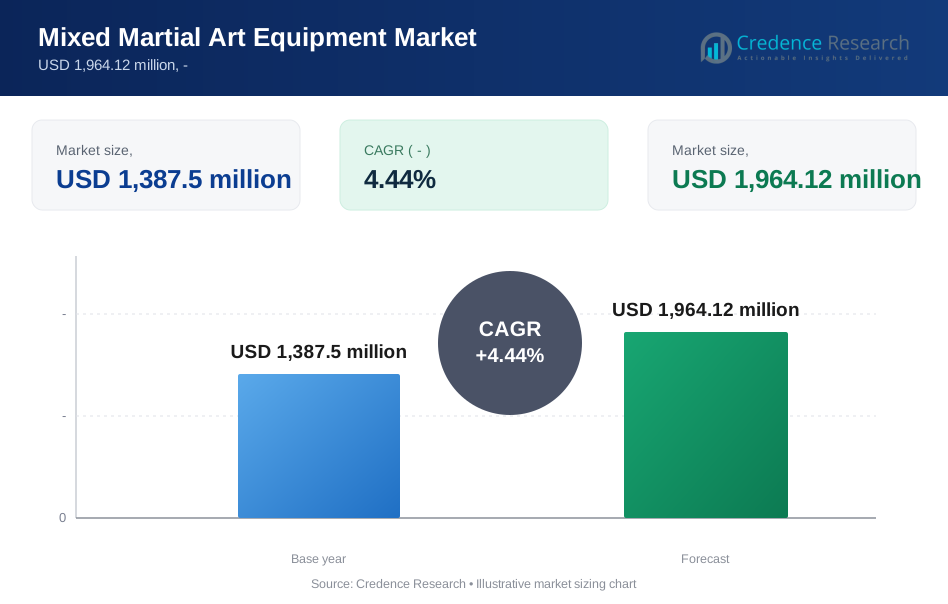
Der globale Markt für Mixed Martial Arts (MMA)-Ausrüstung wurde im Jahr 2024 auf 1.387,5 Millionen USD geschätzt und soll bis 2032 1.964,12 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,44 % über den Prognosezeitraum (2025–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mixed Martial Arts Ausrüstung 2024 | 1.387,5 Millionen USD |
| Markt für Mixed Martial Arts Ausrüstung, CAGR | 4,44% |
| Marktgröße für Mixed Martial Arts Ausrüstung 2032 | 1.964,12 Millionen USD |
Führende Akteure auf dem Markt für Mixed Martial Arts (MMA)-Ausrüstung sind RDX Sports Ltd., Fairtex Equipment Co. Ltd., Venum, Combat Sports International, Twins Special Co. Ltd., Adidas AG, Century Martial Arts, Revgear Sports Co., Hayabusa Fightwear Inc. und Everlast Worldwide Inc. Diese Unternehmen konkurrieren durch fortschrittliche Materialtechnik, Partnerschaften mit Athleten und starke Omnichannel-Vertriebsstrategien. Die Produktportfolios betonen leistungsstarke Handschuhe, Schutzausrüstung und Trainingsgeräte, die sowohl für professionelle Kämpfer als auch für fitnessorientierte Nutzer maßgeschneidert sind. Nordamerika führt den globalen Markt mit einem Anteil von 35–38 % an, unterstützt durch eine ausgereifte Kampfsportkultur, die Einführung von Premiumprodukten und dichte Fitnessstudi-Netzwerke, während Europa und der asiatisch-pazifische Raum als wichtige Wachstumsregionen folgen.
Markt Einblicke
- Der globale Markt für Mixed Martial Arts (MMA)-Ausrüstung wurde im Jahr 2024 auf 1.387,5 Millionen USD geschätzt und soll bis 2032 1.964,12 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,44 % im Prognosezeitraum.
- Die steigende Teilnahme an MMA-Training, fitnessbasierten Schlagprogrammen und die wachsende Nachfrage nach Premium-Handschuhen—dem dominierenden Produktsegment mit einem Anteil von 35–38 %—treiben weiterhin die Kaufaktivitäten bei professionellen und Freizeitnutzern an.
- Materialinnovationen, einschließlich leichter Verbundstoffe, feuchtigkeitsresistenter Polsterungen und ergonomischer Schutzausrüstung, prägen aktuelle Markttrends, während Marken ihre digitale Präsenz durch D2C-Modelle und Omnichannel-Erweiterung stärken.
- Die Wettbewerbsintensität steigt, da globale Akteure wie Venum, RDX Sports, Adidas, Hayabusa und Fairtex den Fokus auf Haltbarkeitsverbesserungen legen, während Marktbeschränkungen hohe Ausrüstungsersatzraten und das Eindringen gefälschter Produkte über Online-Kanäle umfassen.
- Regional führt Nordamerika mit einem Anteil von 35–38 %, gefolgt von Europa mit 25–27 %, während der asiatisch-pazifische Raum (23–25 %) aufgrund der wachsenden Anzahl von MMA-Gyms und der Teilnahme von Jugendlichen als am schnellsten wachsende Region hervorgeht.
Marktsegmentierungsanalyse:
Nach Produkttyp
Handschuhe bleiben der dominierende Produkttyp und halten einen geschätzten Marktanteil von 35–38 %, angetrieben durch ihre obligatorische Verwendung sowohl im Training als auch im Wettkampf. Ihr häufiger Ersatzzyklus aufgrund von Verschleiß, Schweißabsorption und Hygieneanforderungen erhält die wiederkehrende Nachfrage. Schutzausrüstung wie Kopfschutz, Schienbeinschoner und Mundschutz expandiert weiter, da Sicherheitsvorschriften in Gyms und Verbänden verschärft werden. Trainingsausrüstung, einschließlich Boxsäcken, Pads und Fokuspratzen, unterstützt den Einkauf im Gym-Maßstab, während Zubehör wie Bekleidung, Bandagen und Matten von einer lifestyle-getriebenen Adoption profitieren. Insgesamt führen Handschuhe weiterhin aufgrund der konstanten Nutzungsintensität über alle Fähigkeitsstufen hinweg.
- Zum Beispiel bietet RDX Sports Kopfschutz wie die T1-Kopfschutzserie an, die aus haltbarem Maya Hide-Leder gefertigt ist und mehrschichtige Polsterungen, einschließlich EVA-Lution und anderer Schäume, zur Stoßabsorption enthält. Der Kopfschutz ist CE-zertifiziert und entspricht der EN 13277-4-Norm, die die maximale übertragene Kraft während des Tests auf weniger als 2 kN begrenzt.
Nach Vertriebskanal
Online-Shops stellen den führenden Vertriebskanal mit einem ungefähren Marktanteil von 55–58 % dar, unterstützt durch die wachsende E-Commerce-Durchdringung, eine breitere Produktverfügbarkeit und wettbewerbsfähige Preise. Digitale Plattformen profitieren von starker Markenpräsenz, Verbraucherbewertungen und häufigen Rabattzyklen, die Kaufentscheidungen sowohl für Anfänger als auch für Profis beeinflussen. Offline-Geschäfte, bestehend aus Sporthändlern, Fachgeschäften und anderen physischen Verkaufsstellen, behalten ihre Relevanz, indem sie Produkttests und Expertenberatung anbieten, insbesondere für Premium-Handschuhe und maßgeschneiderte Schutzausrüstung. Fachgeschäfte schneiden in städtischen Trainingsclustern gut ab, aber Online-Plattformen behalten aufgrund von Bequemlichkeit und umfangreichen Sortimenten die Dominanz.
- Zum Beispiel betreibt Dick's Sporting Goods über 885 Geschäfte in den USA und nutzt ein umfassendes, filialweites RFID-etikettiertes Inventarsystem, um ein effizientes Bestandsmanagement und eine Omnichannel-Auftragsabwicklung zu unterstützen.
Nach Endverbraucher
Fitnessbegeisterte bilden das größte Endverbrauchersegment und erfassen etwa 48–52 % Marktanteil, angetrieben durch die steigende Teilnahme an von MMA inspirierten Fitnessprogrammen und die Integration von Schlagtrainings in Mainstream-Fitnessstudios. Diese Gruppe treibt die erhebliche Nachfrage nach Handschuhen, Polstern und grundlegender Schutzausrüstung an. Auch Amateurpraktizierende tragen erheblich bei, da sie die Nutzung von Ausrüstung erhöhen, während sie durch die Trainingsstufen fortschreiten. Professionelle Athleten, obwohl in geringerer Menge, schaffen eine hochwertige Nachfrage nach Premium-Handschuhen und fortschrittlicher Schutzausrüstung. Die Dominanz der Fitnessbegeisterten spiegelt den Übergang von MMA von einem Wettkampfsport zu einer weit verbreiteten Trainings- und Konditionsdisziplin wider.
Wichtige Wachstumstreiber
Erweiterte globale Teilnahme an Kampfsportarten und Fitnesskonditionierung
Der rasante Aufstieg von MMA als sowohl Wettkampfsport als auch Fitnessdisziplin beschleunigt die Nachfrage nach Ausrüstung erheblich. Die Teilnahme ist in Nordamerika, Europa und im asiatisch-pazifischen Raum gewachsen, angetrieben durch die Expansion von MMA-Fitnessstudios, Jugendakademien und Cross-Training-Programmen in herkömmlichen Fitnesszentren. Da Verbraucher zunehmend schlagbasierte Workouts integrieren, bleiben Handschuhe, Polster und Schutzausrüstung wesentliche Kaufkategorien. Große MMA-Veranstaltungen, Sportlerempfehlungen und Streaming-Plattformen verstärken die globale Sichtbarkeit und ermutigen mehr Nutzer, strukturierte Trainingsroutinen zu übernehmen. Fitnessketten, die MMA-Kardiokurse integrieren, erweitern die Nutzerbasis weiter und führen zu wiederkehrendem Ausrüstungsersatz aufgrund intensiver Nutzung. Diese erweiterte Teilnahme von Freizeitfitnesssuchenden bis hin zu Amateurkämpfern schafft eine nachhaltige, mehrstufige Nachfrage nach Ausrüstung über verschiedene Preispunkte hinweg.
- Zum Beispiel verwendet die UFC Apex-Anlage ein professionelles Broadcast-Setup, das 4K- und HD-Kamerasysteme, robotergesteuerte Kamerakontrollräume und ferngesteuerte Köpfe umfasst, um die Live-Kampfproduktion zu unterstützen. Der Veranstaltungsort verfügt auch über Shure-Drahtlossysteme, die in seine Produktionskette integriert sind, wie in seiner offiziellen Ausrüstungsliste aufgeführt. Dieses Setup gewährleistet eine konsistente audiovisuelle Qualität während globaler UFC-Übertragungen.
Steigendes Sicherheitsbewusstsein und stärkere regulatorische Anforderungen
Die Befürwortung sichererer Kampfsportarten fördert die höhere Akzeptanz zertifizierter Schutzausrüstung. Sportverbände, Fitnessstudio-Betreiber und Veranstalter setzen strengere Sicherheitsnormen durch, die verifizierte Kopfschutz, Schienbeinschoner, Mundschutz und Genitalschutz vorschreiben. Das gestiegene Bewusstsein für aufprallbedingte Verletzungen führt dazu, dass Verbraucher hochwertige, stoßabsorbierende Ausrüstung bevorzugen. Schutzinnovationen wie mehrschichtige Schaumsysteme, feuchtigkeitsresistente Polsterung, verstärkte Nähte und ergonomisches Kopfschutzdesign helfen, das Verletzungsrisiko zu reduzieren und fördern Premium-Upgrades. Kinder- und Jugend-MMA-Programme, bei denen die Sicherheitsvorschriften strenger sind, tragen stark zu den Käufen von Schutzausrüstung bei. Während sich MMA zu einer strukturierten Disziplin mit organisierten Ligen und Turnieren entwickelt, expandiert die Einhaltung von Sicherheitsstandards rasch und positioniert Schutzausrüstung als eine der am schnellsten wachsenden Kategorien.
- Zum Beispiel verwenden die SGL-10 Schienbeinschoner von Twins Special hochdichten Mehrschicht-Schaumstoff und 100% echtes thailändisches Leder, um während des Trainings eine starke Stoßdämpfung zu gewährleisten. Das Design umfasst doppelte Klettverschlüsse und ein vorgeformtes ergonomisches Profil für einen stabilen, sicheren Sitz. Jedes Paar wird in Thailand handgefertigt und spiegelt die etablierte Handwerkskunst der Marke im Bereich Kampfsportausrüstung wider.
Wachstum von E-Commerce und Direct-to-Consumer (D2C) Markenstrategien
Die Digitalisierung verändert weiterhin das Kaufverhalten und macht Online-Plattformen zu einem primären Nachfragetreiber für MMA-Ausrüstung. Marken nutzen E-Commerce-Marktplätze, D2C-Kanäle und soziale Handelsintegrationen, um ein breiteres Publikum mit geringeren Vertriebskosten zu erreichen. Digitale Schaufenster ermöglichen eine umfangreiche Produktauswahl, influencer-geführtes Marketing und KI-gesteuerte Produktempfehlungen, die das Verbrauchererlebnis verbessern. Abonnementbasierte Kaufzyklen für Handbandagen, Bekleidung und Ersatzhandschuhe gewinnen ebenfalls an Bedeutung. Online-Kanäle unterstützen den Produktvergleich, Nutzerbewertungen und bequeme Rücksendungen – besonders vorteilhaft für Erstnutzer, die Größen- oder Materialangaben wählen. Während Marken schnellere Lieferungen, Omnichannel-Strategien und maßgeschneiderte digitale Kampagnen einsetzen, expandiert der Online-Handel weiterhin seinen Anteil und fördert konsistente Ausrüstungsverkäufe über alle demografischen Gruppen hinweg.
Wichtige Trends & Chancen
Integration fortschrittlicher Materialien und leistungssteigernder Designs
Materialinnovationen erweisen sich als prägender Trend, da Hersteller Ausrüstungen entwickeln, die verbesserte Haltbarkeit, Stoßdämpfung, Belüftung und ergonomischen Komfort bieten. Hochdichte Schaumstoffverbundstoffe, Mikrofaserleder, atmungsaktive Mesh-Futter und feuchtigkeitsableitende Stoffe werden zunehmend in Handschuhe und Schutzausrüstung integriert. Leichte Boxsäcke mit verbesserten Fülltechnologien reduzieren die Bodenbelastung und bieten dennoch eine realistische Schlagreaktion. Maßgefertigte Mundschützer und anatomisch geformte Schienbeinschoner bieten höheren Schutz und Trainingskomfort. Da Verbraucher nach Ausrüstungen suchen, die auf Leistung und Langlebigkeit optimiert sind, gewinnen Marken, die in technische Materialverbesserungen investieren, einen Wettbewerbsvorteil. Dies schafft Chancen für Premium-Produktlinien, die auf fortgeschrittene Nutzer und Profis abzielen, die ein überlegenes Gefühl, Widerstandsfähigkeit und präzise Unterstützung verlangen.
- Zum Beispiel ist das WKF-zugelassene Kopfgeschirr von Budo Nord CE-zertifiziert und nach dem EN 13277-4 Standard getestet, der erfordert, dass die übertragenen Aufprallkräfte unter 2 kN bleiben. Das Modell umfasst eine transparente Schutzmaske, die in Jugendwettbewerbskategorien verwendet wird und die Sicherheitskriterien der World Karate Federation erfüllt.
Erweiterung der Fitness-Hybridisierung und Cross-Training-Anwendungen
Von MMA inspirierte Trainingsmethoden breiten sich weiterhin über Kampfgyms hinaus in Mainstream-Fitnessumgebungen aus. Hybride Trainingsformate, die Schlagübungen, Konditionszirkel, Beweglichkeitsroutinen und Kraftübungen kombinieren, schaffen neue Möglichkeiten für Ausrüstungshersteller. Boxsäcke, Pratzen und Matten werden mittlerweile häufig in Bootcamps, hochintensiven Intervalltrainings (HIIT) und funktionalen Fitnessprogrammen integriert. Dieser Wandel erweitert die Nachfrage über wettbewerbsorientierte Kämpfer hinaus auf alltägliche Fitnessstudiobesucher, die nach hochkalorischen Ganzkörpertrainingserfahrungen suchen. Der Trend fördert die Produktion von anfängerfreundlicher, leichter Ausrüstung und modularen Kits, die für Heimfitnessstudios konzipiert sind. Hersteller profitieren davon, ein breiteres Fitness-Ökosystem anzusprechen, das vielseitige Werkzeuge für dynamische Cross-Training-Anwendungen sucht.
- Zum Beispiel sind Everlasts HydroStrike Sandsäcke so konzipiert, dass sie mit Wasser gefüllt werden und die HydroStrike-Technologie nutzen, um die Schlagabsorption zu verbessern und ein natürlicheres Aufprallgefühl zu bieten. Der Wasserkern hilft, die Belastung der Handgelenke und Ellbogen im Vergleich zu herkömmlichen, mit Fasern gefüllten Säcken zu reduzieren. Dieses Design macht die Säcke bei Fitnessnutzern beliebt, die nach Trainingsgeräten mit geringerer Belastung suchen.
Wachsende Beliebtheit von Heimtraining und kompaktem MMA-Equipment
Heimbasiertes Fitness-Training bietet weiterhin starke Möglichkeiten, insbesondere da Verbraucher flexible Trainingslösungen außerhalb traditioneller Fitnessstudios suchen. Kompakte Sandsäcke, tragbare Pads, faltbare Matten und Anfänger-Handschuhsets werden zunehmend von Personen gekauft, die sich Heimtrainingsbereiche einrichten. Social-Media-Tutorials, virtuelle Coaching-Programme und Online-MMA-Kurse beschleunigen diesen Trend, indem sie strukturierte Trainingspfade anbieten. Hersteller reagieren mit platzsparenden Designs, einfachen Aufbewahrungsfunktionen und multifunktionalem Equipment, das zu kleineren Wohnumgebungen passt. Der Markt profitiert von der steigenden Bereitschaft der Verbraucher, in hochwertige Fitnesslösungen für zu Hause zu investieren, was eine anhaltende Nachfrage nach benutzerfreundlichen MMA-Trainingsutensilien schafft.
Wesentliche Herausforderungen
Verbreitung minderwertiger gefälschter Produkte auf dem Markt
Die MMA-Equipment-Industrie steht vor anhaltenden Herausforderungen durch gefälschte und minderwertige Produkte, die Online-Marktplätze überschwemmen. Diese Artikel ahmen oft führende Marken nach, verwenden jedoch minderwertige Materialien, die Haltbarkeit, Sicherheit und Leistung beeinträchtigen. Fälschungen können Verletzungen verursachen, das Vertrauen der Kunden mindern und die Glaubwürdigkeit etablierter Hersteller untergraben. Das Problem verschärft sich durch unregulierte Drittverkäufer und globalisierte E-Commerce-Netzwerke, was die Durchsetzung erschwert. Premium-Marken sind gezwungen, mehr in Anti-Fälschungstechnologien, Authentifizierungssysteme und Aufklärungskampagnen zu investieren. Die Präsenz unsicherer gefälschter Ausrüstung setzt auch Regulierungsbehörden und Fitnessstudios unter Druck, die Qualitätskontrollen zu verschärfen, was die Betriebskosten in der gesamten Wertschöpfungskette erhöht.
Hohe Abnutzungsraten führen zu erhöhten Ersatzkosten
MMA-Equipment unterliegt aufgrund von hochintensiver Nutzung, Schweißbelastung und wiederholten Trainingszyklen erheblichem Verschleiß. Handschuhe verlieren die Polsterintegrität, Bandagen fransen aus, Mundschützer verschlechtern sich und Schutzausrüstung verschleißt im Laufe der Zeit, was häufige Ersatzbedarfe schafft. Während dies wiederkehrende Einnahmen generiert, erhöht es auch die Kostenbarrieren für Anfänger und Fitnessnutzer, die möglicherweise feststellen, dass Premium-Equipment teuer zu warten ist. Fitnessstudios sehen sich mit erhöhten Kosten konfrontiert, da sie gemeinsam genutzte Ausrüstung häufig ersetzen müssen, um Hygiene- und Sicherheitsstandards zu gewährleisten. Preisbewusste Verbraucher könnten zu günstigeren Alternativen wechseln, was den Wettbewerb zwischen den Marken verschärft und die Margen drückt. Diese Herausforderung verstärkt die Notwendigkeit für Hersteller, Haltbarkeit, Erschwinglichkeit und Materialinnovation in Einklang zu bringen.
Regionale Analyse
Nordamerika
Nordamerika hält mit einem Marktanteil von 35–38% die größte Marktposition, angetrieben durch starke Teilnahme an organisiertem MMA, gut etablierte Trainingsmöglichkeiten und hohe Akzeptanz von Premium-Schutzausrüstung. Die Region profitiert vom Einfluss großer MMA-Veranstaltungen, die die Nachfrage nach Ausrüstung sowohl bei Athleten als auch bei Fitnessnutzern erheblich steigern. Wachsende Jugendprogramme und kontinuierliche Investitionen kommerzieller Fitnessstudios unterstützen das Wachstum der Kategorie weiter. Verbraucher zeigen starke Vorlieben für Markenhandschuhe, Leistungsbekleidung und zertifizierte Sicherheitsausrüstung. Die Präsenz führender Hersteller und fortschrittlicher Einzelhandelsnetzwerke stärkt Nordamerikas dominante Position auf dem globalen Markt.
Europa
Europa macht etwa 25–27 % der weltweiten Nachfrage aus, unterstützt durch das steigende Interesse an Kampfsportarten, zunehmende Mitgliedschaften in Fitnessstudios und die Expansion von MMA-Akademien in Großbritannien, Deutschland, Frankreich und Osteuropa. Ein starker regulatorischer Fokus auf Sicherheit fördert die höhere Akzeptanz von zertifizierter Schutzausrüstung. Die zunehmende Sichtbarkeit des Sports durch Fernsehübertragungen und regionale Turniere treibt die Aufrüstung der Ausrüstung in den Amateur- und semiprofessionellen Kategorien voran. Das Wachstum des E-Commerce hat den Zugang zu internationalen Marken verbessert, während Fachhändler weiterhin fortgeschrittene Nutzer bedienen. Die vielfältige Verbraucherbasis Europas stärkt die Nachfrage nach Handschuhen, Bekleidung und Trainingsausrüstung.
Asien-Pazifik
Asien-Pazifik repräsentiert 23–25 % des globalen Marktes und entwickelt sich zur am schnellsten wachsenden Region aufgrund der raschen Expansion von MMA-Organisationen, der erhöhten Teilnahme von Jugendlichen und des steigenden urbanen Fitnessengagements. Länder wie China, Japan, Südkorea und Australien verzeichnen eine starke Akzeptanz von MMA-inspirierten Fitnessprogrammen. Erschwingliche Herstellung steigert die Verfügbarkeit von preislich wettbewerbsfähiger Ausrüstung, insbesondere Handschuhe, Pads und Bekleidung. Die Region profitiert auch von staatlich unterstützten Sportentwicklungsinitiativen und einem Anstieg von Boutique-Kampfsportstudios. Die wachsende Mittelschicht und die digitale Einzelhandelsdurchdringung in Asien-Pazifik beschleunigen weiterhin die Nachfrage nach Ausrüstung auf allen Fähigkeitsstufen.
Lateinamerika
Lateinamerika erfasst 6–8 % des Marktes, unterstützt durch eine starke kulturelle Affinität zu Kampfsportarten, die steigende Beliebtheit regionaler MMA-Ligen und die zunehmende Expansion von Fitnesszentren in Brasilien, Mexiko und Argentinien. Das Wachstum wird durch die Nachfrage nach Einsteigerhandschuhen, Schutzausrüstung und Heimtrainingsgeräten, insbesondere bei jüngeren Verbrauchern, angetrieben. Während Erschwinglichkeit ein wichtiger Kaufaspekt bleibt, expandieren Premiumsegmente langsam, da urbane Fitnessstudios strukturierte MMA-Programme einführen. Die Einführung von E-Commerce bietet einen breiteren Zugang zu Markenprodukten und hilft der Region, frühere Lieferengpässe zu überwinden. Lateinamerika zeigt ein stabiles Wachstumsmomentum, angetrieben durch eine gemeinschaftsbasierte Trainingskultur.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Marktanteil von 4–5 %, unterstützt durch das steigende Interesse an Kampfsportarten, insbesondere in den VAE, Saudi-Arabien und Südafrika. Von der Regierung unterstützte Sportinitiativen und große MMA-Veranstaltungen im Golfgebiet erhöhen die Nachfrage nach Ausrüstung. Das Wachstum konzentriert sich auf urbane Zentren, in denen Fitnessclubs Schlag- und Funktionstraining integrieren. Verbraucher kaufen zunehmend Handschuhe, Bandagen und grundlegende Schutzausrüstung, da MMA zu einer Mainstream-Fitnessaktivität wird. Begrenzte lokale Produktion hält den Markt abhängig von Importen, aber expandierende Fachgeschäfte und Online-Kanäle verbessern weiterhin die Produktverfügbarkeit.
Marktsegmentierungen:
Nach Produkttyp
- Handschuhe
- Schutzausrüstung
- Kopfschutz
- Schienbeinschoner
- Mundschutz
- Andere Schutzausrüstung
- Trainingsausrüstung
- Boxsäcke
- Pratzen
- Pads
- Andere Trainingswerkzeuge
- Accessoires
- Bekleidung
- Handbandagen
- Matten
- Andere Accessoires
Nach Vertriebskanal
- Online-Shops
- Offline-Geschäfte
- Sporthändler
- Fachgeschäfte
- Andere physische Einzelhandelsformate
Nach Endverbraucher
- Professionelle Athleten
- Amateure
- Fitnessbegeisterte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Mixed Martial Arts (MMA)-Ausrüstung ist geprägt von einer Mischung aus globalen Sportartikelmarken, spezialisierten Kampfsportherstellern und aufstrebenden Direktvertriebsunternehmen. Führende Unternehmen konzentrieren sich auf Materialinnovationen, ergonomisches Design und Verbesserungen der Haltbarkeit, um Handschuhe, Schutzkleidung und Trainingsgeräte zu differenzieren. Etablierte Marken nutzen starke Vertriebsnetze, Sportlerempfehlungen und Partnerschaften mit MMA-Organisationen, um die Marktsichtbarkeit zu stärken. Gleichzeitig konkurrieren D2C-Marken durch aggressive digitale Marketingstrategien, anpassbare Produktangebote und wettbewerbsfähige Preise. Die Dominanz des E-Commerce hat den Wettbewerb verschärft und ermöglicht es kleineren Herstellern, ein breiteres Publikum zu erreichen. Unternehmen investieren zunehmend in fortschrittliche Schaumstoffverbundstoffe, verstärkte Nahttechnologien, atmungsaktive synthetische Stoffe und leichte Trainingswerkzeuge, um den Leistungserwartungen gerecht zu werden. Angesichts zunehmender Fälschungsbedenken setzen Premium-Marken Authentifizierungsetiketten und Qualitätszertifizierungsprogramme ein, um die Glaubwürdigkeit der Produkte zu schützen. Insgesamt nimmt der Wettbewerb weiter zu, da Marken sowohl professionelle Athleten als auch das schnell wachsende fitnessorientierte Verbrauchersegment anvisieren.
Analyse der Hauptakteure
- RDX Sports Ltd.
- Fairtex Equipment Co. Ltd.
- Venum
- Combat Sports International
- Twins Special Co. Ltd.
- Adidas AG
- Century Martial Arts
- Revgear Sports Co.
- Hayabusa Fightwear Inc.
- Everlast Worldwide Inc.
Jüngste Entwicklungen
- Im Juli 2025 sicherte sich Adidas AG (über seine Kampfsportabteilung) eine offizielle Vereinbarung als Ausrüstungshersteller mit World Boxing, wodurch die Marke „adidas Combat Sports“ autorisiert wurde, zertifizierte Wettkampfausrüstung in internationale Multisportveranstaltungen unter globaler Sanktionierung zu liefern.
- Im Februar 2025 brachte Fairtex Equipment Co. Ltd. seine Produktreihe 2025 auf den Markt, die technologische Verbesserungen und Verfeinerungen bei Handschuhen, Schienbeinschonern und Schutzausrüstung für MMA- und Muay-Thai-Training präsentiert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine steigende Akzeptanz von Premium-Handschuhen und Schutzausrüstung erleben, da die Benutzer Haltbarkeit und Aufprallsicherheit priorisieren.
- Von MMA inspirierte Fitnessprogramme werden sich in Mainstream-Fitnessstudios ausweiten, was die Nachfrage nach anfängerfreundlicher Ausrüstung erhöhen wird.
- E-Commerce- und Direktvertriebskanäle werden gestärkt, bieten breiteren Produktzugang und schnellere Lieferung.
- Materialinnovationen werden beschleunigt, indem leichtere, stärkere und atmungsaktivere Verbundstoffe für Handschuhe und Pads eingeführt werden.
- Heimtrainingseinrichtungen werden wachsen und den Verkauf von kompakten Boxsäcken, Matten und tragbaren Schlagwerkzeugen antreiben.
- Professionelle Sportlerempfehlungen und globale MMA-Veranstaltungen werden weiterhin das Kaufverhalten der Verbraucher beeinflussen.
- Der asiatisch-pazifische Raum wird sich als wichtiger Wachstumsmotor erweisen, unterstützt durch expandierende Fitnessstudioketten und die Teilnahme von Jugendlichen.
- Marken werden mehr in Anti-Fälschungstechnologien investieren, um die Produktauthentizität und Verbrauchersicherheit zu schützen.
- Intelligente Trainingsgeräte, die Sensoren und Leistungsüberwachungsfunktionen integrieren, werden an Bedeutung gewinnen.
- Nachhaltigkeitsgetriebene Produktlinien, die umweltfreundliche Materialien verwenden, werden allmählich die Herstellungspraktiken umgestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Mixed Martial Arts-Ausrüstung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mixed Martial Arts-Ausrüstung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Mixed Martial Arts-Ausrüstung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Mixed Martial Arts-Ausrüstung antreiben?
Wer sind die führenden Unternehmen im Markt für Mixed Martial Arts-Ausrüstung?
Welche Region hatte 2024 den größten Anteil am Markt für Mixed Martial Arts-Ausrüstung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mixed-Martial-Arts-Ausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mixed-Martial-Arts-Ausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,387.5 million → forecast year: USD 1,964.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mixed-Martial-Arts-Ausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mixed-Martial-Arts-Ausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mixed-Martial-Arts-Ausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mixed-Martial-Arts-Ausrüstung Market Drivers
- 3.3 Markt für Mixed-Martial-Arts-Ausrüstung Market Restraints & Challenges
- 3.4 Markt für Mixed-Martial-Arts-Ausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mixed-Martial-Arts-Ausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mixed-Martial-Arts-Ausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mixed-Martial-Arts-Ausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mixed-Martial-Arts-Ausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mixed-Martial-Arts-Ausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mixed-Martial-Arts-Ausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mixed-Martial-Arts-Ausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mixed-Martial-Arts-Ausrüstung Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mixed-Martial-Arts-Ausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mixed-Martial-Arts-Ausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mixed-Martial-Arts-Ausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mixed-Martial-Arts-Ausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mixed-Martial-Arts-Ausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mixed-Martial-Arts-Ausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mixed-Martial-Arts-Ausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mixed-Martial-Arts-Ausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mixed-Martial-Arts-Ausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mixed-Martial-Arts-Ausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mixed-Martial-Arts-Ausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
