
Marktübersicht:
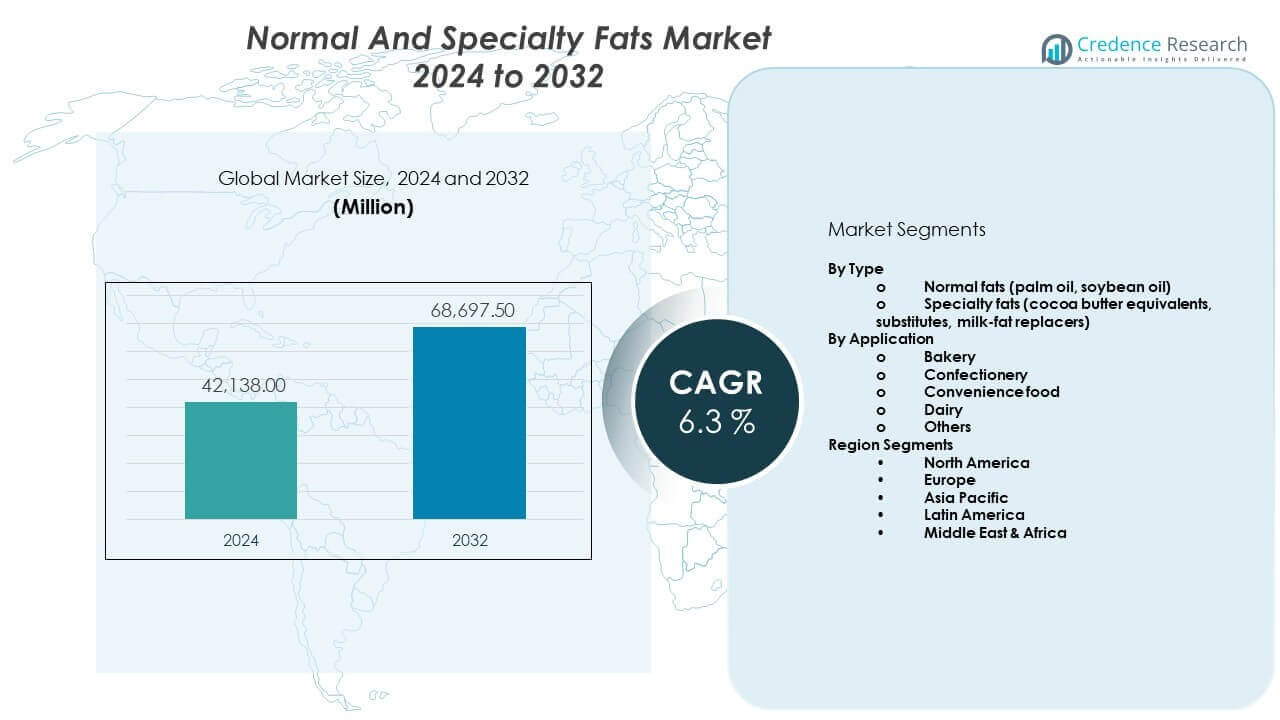
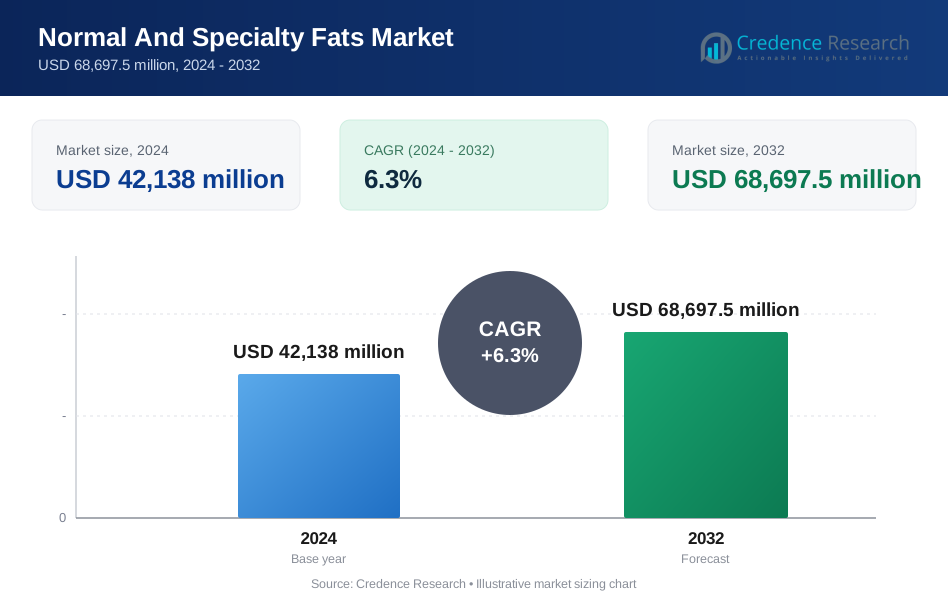
Der Markt für normale und Spezialfette wird voraussichtlich von 42.138 Millionen USD im Jahr 2024 auf 68.697,5 Millionen USD bis 2032 wachsen, mit einer CAGR von 6,3 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für normale und Spezialfette 2024 | 42.138 Millionen USD |
| Markt für normale und Spezialfette, CAGR | 6,3 % |
| Marktgröße für normale und Spezialfette 2032 | 68.697,5 Millionen USD |
Markttreiber sind der steigende Konsum von verarbeiteten und Convenience-Lebensmitteln in städtischen Bevölkerungen. Bäckerei- und Süßwarenhersteller verlassen sich auf Spezialfette für Konsistenz, Mundgefühl und Hitzestabilität. Die Expansion des Gastronomiesektors erhöht die Nachfrage nach Frittier- und Backfetten mit verbesserter Leistung. Gesundheitsbewusstsein drängt Hersteller dazu, Produkte mit trans-fettfreien und fettarmen Optionen neu zu formulieren. Das Wachstum pflanzlicher Lebensmittel unterstützt ebenfalls die Nachfrage nach funktionalen Fettsystemen. Innovationen in der enzymatischen Umesterung verbessern die Qualität ohne chemische Verarbeitung. Ein starker Fokus auf Geschmackserhalt fördert die langfristige Akzeptanz.
Europa führt den Markt aufgrund starker Bäckerei-, Schokoladen- und Milchalternativindustrien an. Westeuropäische Länder zeigen eine hohe Nutzung von Spezialfetten in Premium-Lebensmitteln. Der asiatisch-pazifische Raum entwickelt sich als schnell wachsende Region, angetrieben durch die Nachfrage nach verarbeiteten Lebensmitteln in China und Indien. Wachsende Mittelschichten unterstützen das Mengenwachstum. Südostasien profitiert von der Verfügbarkeit von Palmöl und lokaler Raffineriekapazität. Nordamerika hält die konstante Nachfrage durch verpackte Lebensmittel und Gastronomiekanäle aufrecht. Lateinamerika und der Nahe Osten zeigen eine steigende Akzeptanz aufgrund der Expansion der industriellen Lebensmittelproduktion.
Markteinblicke:
- Der Marktüberblick zeigt ein Wachstum von 42.138 Millionen USD im Jahr 2024 auf 68.697,5 Millionen USD bis 2032, bei einer CAGR von 6,3 %, getrieben durch verarbeitete Lebensmittel und Spezialanwendungen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 32 % aufgrund der Bevölkerungsgröße und der Verfügbarkeit von Palmöl, gefolgt von Europa mit fast 30 % durch die Stärke in Bäckerei und Süßwaren, und Nordamerika hält etwa 28 %, unterstützt durch die Nachfrage nach verpackten Lebensmitteln.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einem Anteil von etwa 32 %, unterstützt durch Urbanisierung, Expansion der Lebensmittelverarbeitung und steigenden Konsum von Convenience-Produkten.
- Nach Typ machen normale Fette aufgrund der hohen Verwendung beim Braten und in der Massenproduktion von Lebensmitteln fast 60 % aus, während Spezialfette etwa 40 % ausmachen, getrieben durch Süßwaren und Milchalternativen.
- Nach Anwendung tragen Bäckerei und Süßwaren zusammen etwa 45 % bei, während Convenience-Produkte und Milchprodukte aufgrund stabiler industrieller Nachfrage fast 40 % ausmachen.
Markttreiber:
Steigende Nachfrage aus Bäckerei-, Süßwaren- und verarbeiteten Lebensmittelanwendungen
Der Markt für normale und Spezialfette profitiert von der starken Nachfrage nach Bäckerei und Süßwaren. Hersteller verlassen sich auf Fette, um Textur und Mundgefühl zu kontrollieren. Spezialfette unterstützen eine gleichmäßige Qualität in großen Chargen. Produzenten verarbeiteter Lebensmittel bevorzugen eine stabile Fettleistung. Erwartungen an die Haltbarkeit treiben eine konsistente Fettauswahl an. Schokoladenhersteller sind auf präzises Schmelzverhalten angewiesen. Industrielles Backen schätzt vorhersehbare Ergebnisse. Produktkonsistenz bleibt ein wichtiger Kaufaspekt.
- Zum Beispiel erklärt Cargill, dass Spezialfette helfen, eine gleichmäßige Krustenstruktur und Volumen im industriellen Backen zu liefern.
Expansion von Gastronomie- und Schnellrestaurant-Netzwerken
Die Expansion der Gastronomie erhöht die Nachfrage nach leistungsstarken Kochfetten. Restaurants benötigen Fette mit hoher Hitzebeständigkeit. Spezialfette reduzieren den Abbau während wiederholter Bratzyklen. Große Ketten bevorzugen standardisierte Fettspezifikationen. Geschmackskonsistenz über Filialen hinweg bleibt essenziell. Der Großeinkauf bevorzugt große Lieferanten. Zuverlässigkeit der Versorgung unterstützt langfristige Verträge. Das Wachstum der Gastronomie erhält einen stetigen Verbrauch aufrecht.
- Zum Beispiel hebt Nestlé Professional die Verwendung stabiler Bratfette hervor, um Geschmackskonsistenz über mehrere Filialen hinweg zu gewährleisten.
Übergang zu trans-fettfreien und reformulierten Fettsystemen
Regulatorischer Druck treibt die Entfernung von Transfetten aus Lebensmitteln voran. Produzenten reformulieren Rezepte mit Spezialfetten. Der Markt für normale und Spezialfette unterstützt konforme Alternativen. Umgeesterte Fette ersetzen ältere gehärtete Optionen. Reformulierung schützt die Markenvertrauenswürdigkeit. Sensorische Qualität bleibt eine Priorität. Anforderungen an die Haltbarkeit bestehen fort. Reformulierungstätigkeit unterstützt die anhaltende Nachfrage.
Wachstum von pflanzlichen und milchalternativen Lebensmittelkategorien
Pflanzliche Lebensmittel erfordern funktionale Fettsysteme. Spezialfette helfen, Milch- und Fleischtexturen zu replizieren. Schmelzverhalten und Struktur bestimmen die Fettauswahl. Vegane Produkteinführungen erhöhen den Fettverbrauch. Neutrale Geschmacksprofile gewinnen an Bedeutung. Exportprodukte benötigen Klimastabilität. Fettsysteme ermöglichen sensorische Ausrichtung. Alternative Lebensmittel erweitern den Nachfragebereich.
Markttrends:
Zunehmende Nutzung von maßgeschneiderten Fettmischungen für spezifische Endprodukte
Lebensmittelhersteller setzen anwendungsspezifische Fettmischungen ein. Maßgeschneiderte Lösungen verbessern die Produktionseffizienz. Spezialfette entsprechen den genauen Produktanforderungen. Der Markt für normale und Spezialfette passt sich durch maßgeschneiderte Angebote an. Produzenten verbessern ihre Formulierungskompetenz. Mischungen verringern die Abhängigkeit von Zusatzstoffen. Konsistenz in der Produktion verbessert die Produktqualität. Anpassungen stärken die Bindung zu Lieferanten.
- Zum Beispiel bestätigt AAK, dass maßgeschneiderte Fettmischungen die Formulierungskomplexität reduzieren und eine gleichbleibende Ausgabequalität unterstützen.
Wachsende Fokussierung auf Clean Label und vereinfachte Zutatenlisten
Marken vereinfachen die Zutatenangaben, um Vertrauen aufzubauen. Spezialfette ersetzen mehrere funktionale Zusatzstoffe. Clean Labels ziehen gesundheitsbewusste Käufer an. Natürliche Beschaffung gewinnt an Bedeutung. Palmöl-Alternativen erhalten zunehmende Aufmerksamkeit. Transparenz unterstützt die Markenpositionierung. Einfache Formulierungen erleichtern die Einhaltung von Vorschriften. Die Klarheit der Etiketten beeinflusst Kaufentscheidungen.
- Zum Beispiel erklärt Nestlé, dass Clean-Label-Fettlösungen einfachere Formulierungen in verarbeiteten Lebensmitteln unterstützen.
Fortschritte in enzymatischen und physikalischen Verarbeitungstechnologien
Hersteller setzen enzymatische Umesterungsverfahren ein. Diese Methoden vermeiden aggressive chemische Katalysatoren. Prozesskontrolle verbessert die Chargengenauigkeit. Transfettfreie Produkte gewinnen an Zuverlässigkeit. Energieeffizienz gewinnt an Bedeutung. Ausrüstungsupgrades unterstützen die Skalierung. Qualitätskonsistenz verbessert sich über die Läufe hinweg. Technologieadoption prägt den Wettbewerb.
Steigende Nachfrage nach hitzestabilen Fetten in tropischen und Exportmärkten
Exportlebensmittel erfordern temperaturbeständige Fettsysteme. Spezialfette behalten ihre Struktur in warmen Klimazonen. Der Export von Snacks und Süßwaren nimmt stetig zu. Produzenten wählen Fette für Klimaresistenz. Schmelzkontrolle unterstützt die Logistikeffizienz. Die Erwartungen an die Haltbarkeit steigen. Regionale Klimabedürfnisse leiten die Formulierungen. Hitzestabilität wird essenziell.
Analyse der Marktchancen:
Volatilität in der Rohstoffversorgung und Risiken der Preisstabilität
Der Markt für normale und Spezialfette steht vor der Volatilität der Rohstoffpreise. Palm-, Soja- und Sonnenblumenöle zeigen Versorgungsschwankungen. Wetterbedingungen beeinflussen die Verfügbarkeit von Ernten. Preisschwankungen beeinflussen die Vertragsplanung. Margendruck stellt Produzenten vor Herausforderungen. Lieferunterbrechungen erhöhen das Risikopotenzial. Kostenkontrolle wird komplex. Diversifizierung der Beschaffung gewinnt an Bedeutung.
Regulatorische Überprüfung und Druck zur Einhaltung der Nachhaltigkeit
Lebensmittelvorschriften erzwingen strenge Standards für die Fettzusammensetzung. Nachhaltigkeitsvorschriften beeinflussen die Beschaffungsentscheidungen. Zertifizierungen erhöhen die Betriebskosten. Die Prüfung von Palmöl beeinflusst die Beschaffungsstrategien. Rückverfolgbarkeitsanforderungen erfordern Systemupgrades. Die Einhaltung von Vorschriften erhöht den finanziellen Druck. Kleinere Unternehmen stehen unter größerem Druck. Regulierung prägt die langfristige Planung.
Marktchancen:
Produktinnovation durch funktionale und gesundheitsorientierte Fettlösungen
Produzenten entwickeln Fette mit verbesserten Nährwertprofilen. Optionen mit reduziertem gesättigtem Fett gewinnen an Nachfrage. Spezialmischungen unterstützen die funktionale Positionierung. Der Markt für normale und Spezialfette profitiert von Innovationen. Gesundheitsfokus zieht Premiumkäufer an. Reformulierte Fette ermöglichen Produktverbesserungen. Innovation stärkt die Wettbewerbsfähigkeit. Funktionale Nachfrage eröffnet neue Segmente.
Expansion in Schwellenländern und lokalen Lebensmittelproduktionszentren
Schwellenländer erweitern die Produktion von verpackten Lebensmitteln. Lokale Bäckereien skalieren die industrielle Produktion. Spezialfette verbessern die Verarbeitungseffizienz. Urbanisierung treibt die Nachfrage nach Convenience-Food an. Regionale Marken suchen zuverlässige Lieferanten. Die Vertriebsinfrastruktur verbessert den Zugang. Lokale Partnerschaften senken die Kosten. Schwellenmärkte bieten starkes Wachstumspotenzial.
Marktsegmentierungsanalyse:
Nach Typ
Normale Fette umfassen Palmöl und Sojaöl, die die großflächige Lebensmittelproduktion unterstützen. Diese Fette bieten Kosteneffizienz und stabile Versorgung für alltägliche Anwendungen. Lebensmittelverarbeiter bevorzugen normale Fette zum Frittieren und für grundlegende Formulierungen. Spezialfette umfassen Kakaobutteräquivalente, Ersatzstoffe und Milchfett-Ersatzstoffe. Diese Fette unterstützen die Texturkontrolle und das Schmelzverhalten. Schokoladen- und Milchalternativhersteller verlassen sich auf spezielle Formulierungen. Der Markt für normale und Spezialfette balanciert volumengetriebene normale Fette mit wertgetriebenen Spezialfetten.
- Zum Beispiel balanciert Cargill volumengetriebene Öle mit wertgetriebenen Spezialfetten für verschiedene Lebensmittelanwendungen.
Nach Anwendung
Bäckereianwendungen verwenden Fette, um Weichheit, Belüftung und Haltbarkeit zu kontrollieren. Spezialfette verbessern die Teigverarbeitung und Produktkonsistenz. Süßwarenanwendungen hängen von präzisen Schmelz- und Knackeigenschaften ab. Kakaobutteralternativen unterstützen die Schokoladenstabilität in verschiedenen Klimazonen. Convenience-Food-Hersteller wählen Fette für Hitzebeständigkeit und Verarbeitungsstabilität. Milchprodukte verwenden Milchfett-Ersatzstoffe, um Kosten und Konsistenz zu steuern. Andere Anwendungen umfassen Snacks und Saucen, bei denen Fette den Geschmacksfreisetzung und das Mundgefühl unterstützen. Jede Anwendung treibt eine maßgeschneiderte Fettauswahl basierend auf Leistungsanforderungen an.
- Zum Beispiel berichtet AAK, dass anwendungsorientiertes Fettdesign eine gleichbleibende Qualität in verschiedenen Lebensmittelkategorien unterstützt.
Segmentierung:
Nach Typ
- Normale Fette (Palmöl, Sojaöl)
- Spezialfette (Kakaobutteräquivalente, Ersatzstoffe, Milchfett-Ersatzstoffe)
Nach Anwendung
- Bäckerei
- Süßwaren
- Convenience-Food
- Milchprodukte
- Andere
Regionale Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Nordamerika und Europa
Nordamerika hält etwa 28% Marktanteil aufgrund der starken Nachfrage nach verarbeiteten Lebensmitteln. Die Region setzt auf normale Fette für verpackte und Convenience-Lebensmittel. Spezialfette unterstützen Innovationen in der Bäckerei und Süßwarenindustrie. Europa macht fast 30% des Marktanteils aus, angeführt von der Bäckerei- und Schokoladenindustrie. Regulatorischer Fokus treibt trans-fettfreie Formulierungen voran. Spezialfette finden hohe Akzeptanz in Premium-Lebensmitteln. Reife Lieferketten unterstützen stabile Verbrauchsmuster.
Asien-Pazifik
Asien-Pazifik repräsentiert etwa 32% Marktanteil und führt den globalen Verbrauch an. Der Markt für normale und Spezialfette profitiert von steigenden städtischen Bevölkerungen in dieser Region. China und Indien treiben die Volumennachfrage durch verarbeitete und verpackte Lebensmittel an. Die Verfügbarkeit von Palmöl unterstützt den großflächigen Einsatz normaler Fette. Spezialfette gewinnen in den Segmenten Bäckerei und Süßwaren an Bedeutung. Die lokale Lebensmittelproduktionskapazität wächst stetig. Kostenbewusste Märkte bevorzugen skalierbare Fettlösungen.
Lateinamerika und Naher Osten & Afrika
Lateinamerika hält fast 6% Marktanteil, unterstützt durch wachsende Lebensmittelverarbeitungsindustrien. Brasilien und Mexiko führen die regionale Nachfrage an. Bäckerei- und Molkereianwendungen treiben den stetigen Fettverbrauch. Der Nahe Osten & Afrika machen etwa 4% des Marktanteils aus. Importabhängigkeit prägt Beschaffungsstrategien. Süßwaren und Convenience-Lebensmittel unterstützen die Nachfrage nach Spezialfetten. Bevölkerungswachstum unterstützt das langfristige Expansionspotenzial.
Analyse der Hauptakteure:
- Cargill, Incorporated
- Wilmar International
- Bunge Limited
- AAK AB
- Fuji Oil Holdings Inc.
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Marktes für normale und Spezialfette spiegelt eine Mischung aus globalen Agrarunternehmen und spezialisierten Zutatenherstellern wider. Große Akteure konzentrieren sich auf Skalierung, Versorgungssicherheit und langfristige Verträge mit Lebensmittelherstellern. Produktportfolios decken sowohl normale Fette für die Volumennachfrage als auch Spezialfette für margenstarke Anwendungen ab. Unternehmen investieren in Formulierungskompetenz, um Bäckerei-, Süßwaren- und Molkereialternativen zu unterstützen. Kostenkontrolle bleibt ein wichtiger Wettbewerbsfaktor. Nachhaltige Beschaffung und Compliance prägen die Lieferantenauswahl. Strategische Partnerschaften mit Lebensmittelmarken stärken die Marktposition. Innovationen in Verarbeitungsmethoden unterstützen die Differenzierung. Der Markt bleibt moderat konsolidiert mit hohen Eintrittsbarrieren.
Aktuelle Entwicklungen:
- Am 24. Oktober 2025 gab AAK AB ein strategisches Joint Venture mit dem in Malaysia ansässigen Unternehmen Kuala Lumpur Kepong Berhad (KLK) bekannt, um eine Produktionsanlage für spezielle Palmfraktionen in Pasir Gudang, Malaysia, zu errichten. Das Joint Venture, das den Namen Nura Specialty Oils and Fats (Nura) trägt, stellt eine bedeutende strategische Investition von AAK dar, wobei das Unternehmen sich verpflichtet, etwa 300 Millionen SEK über drei Jahre zu investieren. Nura wird sich auf die Produktion von hochreinen speziellen Palmfraktionen konzentrieren, die in der Herstellung von Kakaobutter-Alternativen (CBA) verwendet werden, einem wichtigen Wachstumstreiber im Schokoladen- und Süßwarenfettgeschäft von AAK. Die Anlage soll 2028 mit der Produktion beginnen und bis 2029 die volle betriebliche Auslastung erreichen. Durch die Erweiterung der Lieferbasis und die Verstärkung der Integration in die vorgelagerte Produktion mit einer dedizierten Produktionsanlage wird Nura die langjährigen Lieferantenpartnerschaften von AAK in der Region ergänzen, die Widerstandsfähigkeit der Lieferkette verbessern und die langfristige profitable Wachstumsstrategie des Unternehmens im Bereich der Spezialfette unterstützen, insbesondere da die Nachfrage nach nachhaltigen Kakaobutter-Alternativen weltweit weiter steigt.
- Bunge schloss seine transformative Fusion im Wert von 8,2 Milliarden USD mit Viterra am 2. Juli 2025 ab, nachdem regulatorische Genehmigungen aus mehreren Jurisdiktionen, darunter die indische Wettbewerbsbehörde (29. Juli 2024), die Europäische Union (6. August 2024) und China (2025), erhalten wurden. Diese wegweisende Transaktion schafft eines der weltweit größten Unternehmen für Getreide- und Ölsaatenhandel und erweitert Bunges Kapazitäten in der Ölsaatenverarbeitung und der Produktion von Spezialfetten erheblich. Das kombinierte Unternehmen betreibt nun mehr als 300 Getreidespeicheranlagen, über 40 Hafen-Terminals und mehr als 155 Verarbeitungs-, Raffinerie- und Verpackungsanlagen in über 50 Ländern und beschäftigt über 37.000 Mitarbeiter. Im März 2024, parallel zum Fortschritt der Viterra-Fusion, erwarb Bunge auch die Westfälische Lebensmittelwerke Lindemann GmbH & Co. KG, einen führenden deutschen Anbieter von Ölen und Fetten für den industriellen und handwerklichen Bäckereimarkt. Die Lindemann-Übernahme stärkt Bunges Position im Bäckereisegment in Nordwesteuropa, ermöglicht es, ein breiteres Portfolio an hochwertigen Spezialfettprodukten anzubieten und ergänzt das bestehende Öl- und Fettgeschäft mit erweiterten Fähigkeiten in formelbasierten Lösungen für Bäcker und Lebensmittelhersteller.
- Fuji Oil Holdings hat über seine nordamerikanische Tochtergesellschaft Blommer Chocolate Company am 25. Juni 2024 die Elevate-Produktlinie eingeführt, eine bahnbrechende Innovation in speziellen Schokoladenüberzügen. Elevate repräsentiert eine neue Kategorie von auf Kakaobutteräquivalent (CBE) basierenden Überzügen, die speziell für die Süßwarenindustrie entwickelt wurden. Das Produkt wurde sorgfältig unter Verwendung der proprietären Zutaten-Technologien von Fuji Oil formuliert, um nahtlos mit traditioneller Kakaobutter zu integrieren und gleichzeitig überlegene Blütenbeständigkeit, verlängerte Haltbarkeit und ansprechende Optik zu bieten. Elevate bietet eine wirtschaftlich tragfähige Alternative zu traditioneller Kakaobutter, was besonders wichtig ist angesichts des globalen Rückgangs der Kakaoproduktion um 11% im Jahr 2024 und des daraus resultierenden Anstiegs der Kakaobutterpreise. Die Überzüge sind darauf ausgelegt, ein schokoladenähnliches sensorisches Erlebnis mit optimaler Geschmacksfreisetzung und Schmelzbarkeit zu bieten, um Branchenherausforderungen zu begegnen, ohne Kompromisse bei Qualität oder Geschmack einzugehen. Blommer präsentierte Elevate auf der National IFT (Institute of Food Technologists) Konferenz in Chicago vom 15. bis 17. Juli 2024, was erhebliches Interesse bei Chocolatiers, Süßwarenherstellern, Bäckern und Lebensmittelherstellern weckte, die kostengünstige und nachhaltige Alternativen zu traditionellen kakaobasierten Formulierungen suchen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ und nach Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage aus Bäckerei- und Konditoreianwendungen wird das stetige Marktwachstum weiterhin unterstützen.
- Spezialfette werden aufgrund funktionaler und formulatorischer Vorteile breitere Akzeptanz finden.
- Anforderungen an saubere Etiketten werden zukünftige Produktentwicklungsstrategien beeinflussen.
- Das Wachstum bei pflanzlichen Lebensmitteln wird die Verwendung maßgeschneiderter Fettsysteme erhöhen.
- Schwellenländer werden erheblich zum Volumenwachstum beitragen.
- Nachhaltige Beschaffungspraktiken werden die Entscheidungen zur Lieferantenauswahl prägen.
- Maßgeschneiderte Fettmischungen werden in Lebensmittelanwendungen stärker angenommen.
- Technologie-Upgrades werden die Verarbeitungseffizienz und Produktkonsistenz verbessern.
- Die Nachfrage im Gastronomiesektor wird stabile Verbrauchsniveaus aufrechterhalten.
- Langfristige Lieferverträge werden die Beziehungen zwischen Produzenten und Käufern stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für normale und Spezialfette, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für normale und Spezialfette voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für normale und Spezialfette hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für normale und Spezialfette antreiben?
Wer sind die führenden Unternehmen im Markt für normale und Spezialfette?
Welche Region hatte 2024 den größten Anteil am Markt für normale und Spezialfette?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für normale und Spezialfette Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für normale und Spezialfette Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,138 million → 2032: USD 68,697.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für normale und Spezialfette Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für normale und Spezialfette Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für normale und Spezialfette Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für normale und Spezialfette Market Drivers
- 3.3 Markt für normale und Spezialfette Market Restraints & Challenges
- 3.4 Markt für normale und Spezialfette Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für normale und Spezialfette Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für normale und Spezialfette Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für normale und Spezialfette category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für normale und Spezialfette Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für normale und Spezialfette Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für normale und Spezialfette market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für normale und Spezialfette Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für normale und Spezialfette Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für normale und Spezialfette Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für normale und Spezialfette (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für normale und Spezialfette Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für normale und Spezialfette Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für normale und Spezialfette Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für normale und Spezialfette Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für normale und Spezialfette Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für normale und Spezialfette Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für normale und Spezialfette Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für normale und Spezialfette Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für normale und Spezialfette Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
