
Marktübersicht
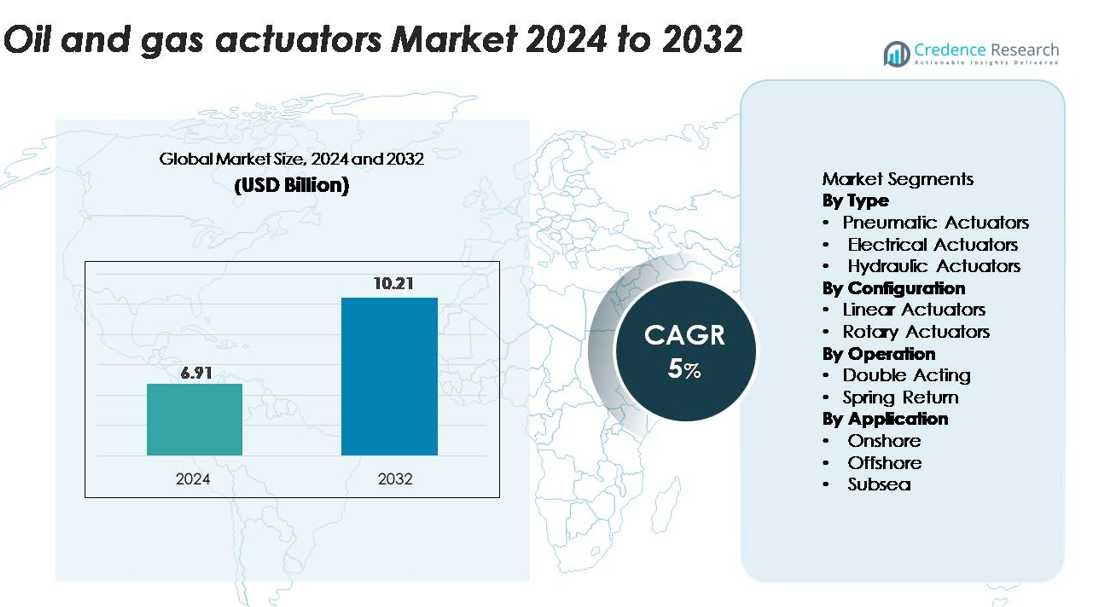
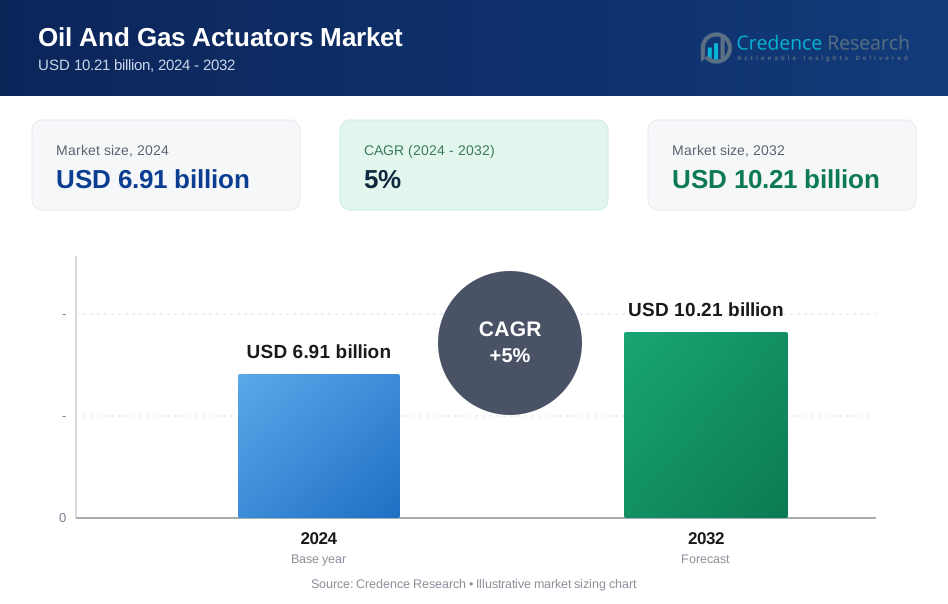
Der Markt für Öl- und Gasstellglieder wurde im Jahr 2024 auf 6,91 Milliarden USD geschätzt und soll bis 2032 auf 10,21 Milliarden USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 5 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Öl- und Gasstellglieder 2024 | 6,91 Milliarden USD |
| Markt für Öl- und Gasstellglieder, CAGR | 5% |
| Marktgröße für Öl- und Gasstellglieder 2032 | 10,21 Milliarden USD |
Zu den Hauptakteuren auf dem Markt für Öl- und Gasstellglieder gehören Emerson Electric Co., Rotork Plc, Parker Hannifin Corporation, Schlumberger, Honeywell International und KITZ Corporation, die jeweils fortschrittliche pneumatische, hydraulische und elektrische Antriebssysteme für raue Umgebungen im Upstream-, Midstream- und Downstream-Bereich anbieten. Diese Unternehmen konzentrieren sich auf Zuverlässigkeit, präzise Steuerung und digitale Integration, um Automatisierung und Anlagenintegrität in globalen Operationen zu unterstützen. Nordamerika führt den Markt mit einem Anteil von fast 33 % an, angetrieben durch umfangreiche Schieferaktivitäten, Pipeline-Erweiterungen und die starke Einführung intelligenter Stelltechnologien, gefolgt von Asien-Pazifik und Europa als wichtige Wachstumsregionen.
Markteinblicke
- Der Markt für Öl- und Gasstellglieder wurde im Jahr 2024 auf 6,91 Milliarden USD geschätzt und soll bis 2032 auf 10,21 Milliarden USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 5 % entspricht.
- Die zunehmende Automatisierung in Upstream- und Midstream-Operationen sowie verstärkte Explorationsaktivitäten und Sicherheitsanforderungen treiben die starke Nachfrage nach pneumatischen, elektrischen und hydraulischen Stellgliedern an.
- Intelligente und digital integrierte Stellglieder gewinnen an Bedeutung, da Betreiber Fernüberwachung, vorausschauende Wartung und IIoT-fähige Steuerungssysteme über Offshore-, Unterwasser- und Pipeline-Anlagen hinweg übernehmen.
- Der Markt ist hoch wettbewerbsfähig, angeführt von Emerson, Rotork, Parker Hannifin, Honeywell und Schlumberger, wobei pneumatische Stellglieder mit einem Anteil von 45–50 % das größte Segment ausmachen, angetrieben durch Zuverlässigkeit und Kosteneffizienz.
- Regional führt Nordamerika mit einem Anteil von ~33 %, gefolgt von Asien-Pazifik mit 26–28 % und Europa mit 22–24 %, während der Nahe Osten & Afrika und Lateinamerika aufgrund der laufenden Upstream-Erweiterung den verbleibenden Marktanteil ausmachen.
Marktsegmentierungsanalyse:
Nach Typ
Pneumatische Stellglieder dominieren den Markt für Öl- und Gasstellglieder und machen schätzungsweise 45–50 % des Anteils aus, aufgrund ihrer Zuverlässigkeit, Kosteneffizienz und Fähigkeit, sicher in gefährlichen und abgelegenen Umgebungen zu arbeiten. Ihr einfaches Design, die schnelle Reaktionszeit und die Eignung für Hochzyklusoperationen machen sie zur bevorzugten Wahl in Upstream- und Midstream-Prozessen, einschließlich Bohrlochsteuerung, Ventilautomation und Pipeline-Durchflussmanagement. Elektrische Stellglieder gewinnen mit der Expansion digitaler Ölfelder weiter an Bedeutung, während hydraulische Stellglieder für Anwendungen mit hoher Kraft, wie Bohr- und Unterwasseroperationen, unverzichtbar bleiben.
- Zum Beispiel ist die GP-Pneumatik-Stellantriebsserie von Rotork für anspruchsvolle Öl- und Gas-Anwendungen konzipiert und liefert ein Ausgangsdrehmoment von bis zu 600.000 Nm, was eine zuverlässige Steuerung von Großdurchmesser-Pipeline-Ventilen bei Hochdruckströmungsereignissen ermöglicht.
Nach Konfiguration
Linearantriebe halten den größten Marktanteil und repräsentieren etwa 55 % der Nachfrage, angetrieben durch ihren weit verbreiteten Einsatz in Schieberventilen, Drosselventilen und sicherheitskritischen Abschaltsystemen. Ihre hohe Schubkraft, präzise Positionierung und Kompatibilität mit sowohl Oberflächen- als auch Unterwasserinstallationen machen sie zu einer grundlegenden Konfiguration in Explorations-, Produktions- und Transportaktivitäten. Drehstellantriebe folgen dicht dahinter, unterstützt durch den steigenden Einsatz in Kugel- und Klappenventilen, insbesondere in Offshore- und Hochdruck-Pipelinesystemen, wo kompaktes Design und hohe Drehmomentleistung entscheidend sind.
- Zum Beispiel liefern die Linearantriebe der LE-Serie von AUMA einen Schub von bis zu 217.000 N, was einen zuverlässigen Betrieb von Großbohrungs-Abschalt- und Regelventilen in Hochdruck-Ölfeldumgebungen ermöglicht
Nach Betrieb
Doppelwirkende Antriebe führen das Segment mit einem Marktanteil von etwa 60 %, da Betreiber Systeme priorisieren, die in beiden Zyklen der Ausdehnung und Rückstellung eine gleichbleibende Kraft liefern—entscheidend für die Aufrechterhaltung der Kontrolle in Hochdruckströmungsumgebungen. Ihre überlegene Zuverlässigkeit und Anpassungsfähigkeit über hydraulische, pneumatische und elektrische Systeme hinweg stärken ihre Akzeptanz in Bohranlagen, Kompressorstationen und Notabschaltmechanismen. Federkraft-Rückstellantriebe bleiben in Sicherheitsanwendungen unverzichtbar und bieten eine ausfallsichere Leistung für kritische Isolationsventile, insbesondere in Offshore- und Gefahrenzonen, wo ein automatisches Schließen bei Strom- oder Druckverlust obligatorisch ist.
Wichtige Wachstumstreiber
Erweiterung der Öl- und Gasexplorations- und Produktionsaktivitäten
Wachsende Investitionen im Upstream-Bereich und erneute Explorationen in sowohl konventionellen als auch unkonventionellen Reservoirs treiben die Nachfrage nach Stellantrieben erheblich an. Betreiber automatisieren zunehmend kritische Prozesse wie Bohrlochsteuerung, Druckmanagement und Durchflussregelung, um die Betriebseffizienz zu steigern und Ausfallzeiten zu minimieren. Der steigende globale Energieverbrauch, gepaart mit dem Bestreben, die Ausbeute aus reifen Feldern zu maximieren, ermutigt Unternehmen, fortschrittliche Stellantriebssysteme einzusetzen, die hohen Druck-, Temperatur- und korrosiven Bedingungen standhalten können. Darüber hinaus erfordern großangelegte Offshore-Projekte und Tiefwasserentwicklungen zuverlässige Stellantriebstechnologien, um eine kontinuierliche Produktion und Sicherheitskonformität zu gewährleisten. Der Wandel hin zu digitalen und automatisierten Bohranlagen verstärkt die Akzeptanz von Stellantrieben weiter, da automatisierte Ventiloperationen die Präzision verbessern, manuelle Eingriffe reduzieren und das Betriebsrisiko senken. Zusammen schaffen diese Faktoren eine nachhaltige Nachfrage nach robusten, leistungsstarken Stellantrieben in den Upstream-, Midstream- und Downstream-Sektoren.
- Zum Beispiel sind die Bettis™ G-Serie Hydraulikaktuatoren von Emerson für einen breiten Ausgangsdrehmomentbereich ausgelegt, wobei doppelwirkende Modelle bis zu 678.000 Nm und Feder-Rückstellmodelle garantierte Mindestwerte von über 339.000 Nm bieten. Diese beträchtliche Leistung ermöglicht eine zuverlässige Steuerung großer Unterwasser- und Offshore-Ventile, die unter extremen Bedingungen arbeiten.
Zunehmende Akzeptanz von Automatisierungs- und Fernüberwachungstechnologien
Automatisierung ist zentral für moderne Ölbohrfeldoperationen geworden und treibt den Bedarf an intelligenten Aktuatoren mit Sensoren, Stellungsreglern und digitalen Kommunikationsfähigkeiten voran. Betreiber suchen nach Lösungen, die Echtzeitüberwachung, vorausschauende Wartung und ferngesteuerte Betätigung ermöglichen – entscheidend zur Reduzierung von Sicherheitsrisiken und zur Verbesserung der Systemzuverlässigkeit in rauen Umgebungen. Digitale Ölfelder, Industrial IoT (IIoT) und SCADA-Integration tragen zur breiteren Einführung von elektrischen und intelligenten pneumatischen Aktuatoren bei, die datengetriebene Entscheidungsfindung unterstützen. Diese Technologien ermöglichen automatisierte Abschaltungen, Leistungsoptimierung und frühzeitige Anomalieerkennung, wodurch Betriebskosten und ungeplante Ausfälle reduziert werden. Darüber hinaus stärkt der Wandel hin zu unbemannten Plattformen und automatisierten Pipeline-Netzwerken die Nachfrage nach Aktuatoren, die autonom mit hoher Präzision funktionieren. Dieser Trend verbessert die Anlagenintegrität, gewährleistet die Einhaltung von Vorschriften und unterstützt eine größere betriebliche Kontinuität entlang der Öl- und Gaswertschöpfungskette.
- Zum Beispiel verfügt der intelligente elektrische Aktuator IQ3 Pro von Rotork über eine integrierte Datenprotokollierung mit einer Speicherkapazität von 3.000 Ereignissen und unterstützt Modbus-, Profibus- und Foundation Fieldbus-Kommunikation für nahtlose Fernüberwachung.
Erhöhtes Augenmerk auf Sicherheit, Zuverlässigkeit und Einhaltung von Vorschriften
Strenge Sicherheitsstandards und regulatorische Rahmenbedingungen beschleunigen die Einführung von Hochintegritätsaktuatoren, die für den Betrieb unter extremen Bedingungen ausgelegt sind und Notabschaltungsprozesse unterstützen. Regierungen und Branchenorganisationen verlangen den Einsatz zertifizierter Aktuatoren, insbesondere in Offshore-, Unterwasser- und Hochrisiko-Onshore-Anlagen, bei denen ein Geräteausfall zu Umweltschäden, Betriebsunterbrechungen oder Sicherheitsvorfällen führen kann. Dieser regulatorische Druck fördert die Einführung von doppelwirkenden und Feder-Rückstellaktuatoren, die eine zuverlässige, ausfallsichere Leistung bieten. Betreiber priorisieren auch Technologien, die Leckagen reduzieren, korrosiven Medien standhalten und kontinuierliche Genauigkeit in Hochdrucksystemen aufrechterhalten. Da Umweltschutz, Emissionskontrolle und Anlagenintegrität an Bedeutung gewinnen, wird die Investition in langlebige, zertifizierte Aktuatoren unerlässlich. Der zunehmende Fokus auf Risikominderung und betriebliche Widerstandsfähigkeit fördert zudem die Erneuerungszyklen und Upgrades von veralteten Aktuierungssystemen.
Wichtige Trends & Chancen
Schneller Wandel hin zu intelligenten und digitalen Aktuatorlösungen
Die digitale Transformation im Öl- und Gassektor eröffnet bedeutende Chancen für fortschrittliche Aktuatorlösungen, die mit Sensoren, Diagnostik und Kommunikationsmodulen integriert sind. Intelligente Aktuatoren ermöglichen es Betreibern, die Ventilposition, das Drehmoment, die Vibration, die Temperatur und die Zyklusanzahl in Echtzeit zu überwachen und unterstützen vorausschauende Wartungsstrategien, die die Lebensdauer der Geräte verlängern. Da Unternehmen KI-gesteuerte Analysen und cloudbasierte Überwachungsplattformen einführen, spielen intelligente Aktuatoren eine entscheidende Rolle bei der Optimierung von Operationen und der Reduzierung von Ausfallzeiten. Die Nachfrage nach Fernbetrieb – insbesondere in Offshore-, Unterwasser- und unbemannten Anlagen – schafft großes Potenzial für elektrische und intelligente pneumatische Aktuatoren. Diese Systeme unterstützen automatisierte Arbeitsabläufe, verbessern die Datenpräzision und stimmen mit den Initiativen von Industrie 4.0 überein. Anbieter, die diesen Trend nutzen, indem sie digitalfähige, interoperable Aktuatoren anbieten, werden voraussichtlich ein robustes Wachstum verzeichnen.
- Zum Beispiel integriert der Bettis™ XTE3000 Smart-Elektroantrieb von Emerson eine Onboard-Diagnosesuite, die bis zu 250.000 Datenpunkte aufzeichnen kann und HART- und Modbus-Kommunikation für hochpräzises digitales Monitoring unterstützt.
Wachsende Chancen in der Unterwasser- und Extremumgebungsoperationen
Steigende Investitionen in Tief- und Ultratiefwasserprojekte schaffen eine starke Gelegenheit für Antriebe, die für extreme Umgebungen entwickelt wurden. Unterwasserproduktionssysteme erfordern Antriebe, die in der Lage sind, hohem hydrostatischen Druck, korrosivem Meerwasser und kontinuierlichen Lastzyklen standzuhalten, was Lieferanten ein wertvolles Segment mit starker langfristiger Nachfrage bietet. Der Übergang zu Unterwasserfabriken und vollelektrischen Produktionssystemen erweitert den Markt für spezialisierte elektrische und hydraulische Antriebe weiter. Darüber hinaus stärkt die Erschließung von arktischen Ölfeldern, Hochtemperaturreservoirs und sauren Gasumgebungen die Nachfrage nach Antrieben mit fortschrittlichen Materialien, verbesserten Dichtungstechnologien und verlängerter Zuverlässigkeit. Da Betreiber sich darauf konzentrieren, Wartungskosten zu senken und eine unterbrechungsfreie Produktion sicherzustellen, werden robuste und korrosionsbeständige Antriebe zu einem entscheidenden Faktor für die Feldleistung.
- Zum Beispiel sind die Unterwasser-Hydraulikantriebe von Rotork für den Betrieb in Tiefen von bis zu 3.000 Metern qualifiziert und liefern Drehmomente von bis zu 25.000 Nm, um eine konsistente Ventilsteuerung in Hochdruck-Unterwassersammlern zu gewährleisten.
Wichtige Herausforderungen
Hohe Installations- und Wartungskosten in rauen Betriebsbedingungen
Öl- und Gasumgebungen setzen Antriebssysteme schweren mechanischen und thermischen Belastungen aus, was Installation und Wartung sowohl kostspielig als auch komplex macht. Betreiber müssen Antriebe, die extremen Temperaturen, korrosiven Chemikalien, Sandabrieb und Hochdruckzyklen ausgesetzt sind, häufig warten, was die langfristigen Betriebskosten in die Höhe treibt. Offshore- und Unterwassereinsätze bringen aufgrund von Zugänglichkeitsbeschränkungen weitere Komplikationen mit sich, die spezielles Equipment und hochqualifizierte Arbeitskräfte für die Wartung erfordern. Diese hohen Lebenszykluskosten verzögern oft Modernisierungs- und Ersatzzyklen, insbesondere in kostenempfindlichen Projekten. Hersteller stehen vor der Herausforderung, robuste Antriebe zu entwickeln, die Leistung mit verlängerten Wartungsintervallen in Einklang bringen, während Betreiber die finanzielle Belastung der Wartung kritischer Infrastruktur in anspruchsvollen Umgebungen managen müssen.
Technische Komplexität und Integrationsherausforderungen mit digitalen Systemen
Da die Branche sich in Richtung Automatisierung und intelligente Infrastruktur bewegt, stellt die Integration von Antrieben mit digitalen Steuerungssystemen erhebliche Herausforderungen dar. Viele Brownfield-Installationen basieren auf älteren Geräten, die nicht mit modernen SCADA-, DCS- oder IIoT-Plattformen kompatibel sind, was Upgrades komplex und kostspielig macht. Die Gewährleistung von Cybersicherheit, Datenpräzision und nahtloser Kommunikation über Systeme verschiedener Anbieter hinweg erschwert die Situation zusätzlich. Betreiber benötigen auch qualifiziertes Personal, um fortschrittliche Antriebstechnologien zu verwalten, doch der Mangel an Talenten in digitalen Ölfeldoperationen besteht weiterhin. Diese Probleme verlangsamen die Einführung von intelligenten Antrieben und verlängern die Projektimplementierungszeiten. Hersteller müssen in interoperable, standardisierte und cybersicherheitsbereite Lösungen investieren, um diese Barrieren zu überwinden und eine breitere digitale Akzeptanz zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für Öl- und Gasstellantriebe und macht etwa 32–34 % der weltweiten Nachfrage aus. Starke Investitionen in die Schieferproduktion, verbesserte Wiederherstellungsoperationen und die Modernisierung von Pipelines treiben den Einsatz von Stellantrieben in Upstream- und Midstream-Anlagen voran. Die USA führen bei der Einführung fortschrittlicher elektrischer und pneumatischer Stellantriebe, die mit digitalen Überwachungssystemen integriert sind, und unterstützen so den Fernbetrieb und die vorausschauende Wartung. Die laufende Entwicklung in den Becken Permian, Bakken und Eagle Ford, zusammen mit strengen Sicherheitsvorschriften, beschleunigt die Aufrüstung von Stellantrieben weiter. Kanadas Ölsande und LNG-Exportprojekte stärken ebenfalls die langfristige regionale Nachfrage.
Europa
Europa repräsentiert etwa 22–24 % des Marktes, angetrieben durch ausgereifte Offshore-Operationen in der Nordsee, die Einhaltung strenger Umweltvorschriften und die hohe Akzeptanz von Automatisierungstechnologien. Der Fokus der Region auf Anlagenintegrität, Sicherheitskonformität und Emissionsreduktion unterstützt den Einsatz von hochzuverlässigen hydraulischen und pneumatischen Stellantrieben. Norwegen und das Vereinigte Königreich bleiben aufgrund der laufenden Neuentwicklung bestehender Offshore-Felder und Investitionen in die Unterwasserinfrastruktur wichtige Beitragsleister. Darüber hinaus erhöht der Übergang Europas zu digitalisierten Energieoperationen die Nachfrage nach intelligenten Stellantrieben, die fortschrittliche Diagnosen und Fernüberwachungen der Leistung ermöglichen.
Asien-Pazifik
Asien-Pazifik macht fast 26–28 % des weltweiten Marktes aus, unterstützt durch expandierende Explorationsaktivitäten, Erweiterungen der Raffineriekapazitäten und den Ausbau der Infrastruktur in China, Indien, Indonesien und Australien. Wachsende Investitionen in LNG-Terminals, petrochemische Komplexe und Offshore-Felder in Südostasien steigern die Nachfrage nach robusten linearen und rotierenden Stellantrieben. China führt das regionale Wachstum mit Automatisierungsupgrades in seinen Raffinerie- und Pipeline-Netzwerken an, während Indien die Einführung durch nationale Energieerweiterungsprogramme beschleunigt. Die rasche Industrialisierung der Region, der steigende Energieverbrauch und der zunehmende Fokus auf Betriebseffizienz machen sie zu einem der am schnellsten wachsenden Märkte für Stellantriebe.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst etwa 12–14 % des Marktes, angetrieben durch großflächige Ölproduktion, umfangreiche Pipeline-Netzwerke und kontinuierliche Entwicklungen in Offshore- und Onshore-Feldern. Länder wie Saudi-Arabien, die VAE und Katar investieren stark in Automatisierung und hochzuverlässige Stellantriebe, um die Expansion im Upstream-Bereich und die Modernisierung im Downstream-Bereich zu unterstützen. Harte Betriebsumgebungen und Hochdruckanwendungen beschleunigen die Nachfrage nach korrosionsbeständigen hydraulischen und pneumatischen Stellantrieben. In Afrika wird das Wachstum durch Offshore-Entdeckungen in Nigeria, Angola und Mosambik unterstützt. Der Schwerpunkt der Region auf Sicherheit, Produktionsstabilität und fortschrittlichen Kontrollsystemen sorgt für ein stetiges Marktwachstum.
Lateinamerika
Lateinamerika hält etwa 8–10 % des Marktes für Öl- und Gasstellantriebe, wobei das Wachstum durch Offshore-Aktivitäten in Brasilien, Tiefseeprojekte und die Wiederbelebung ausgereifter Felder in Mexiko und Argentinien angetrieben wird. Brasiliens Entwicklungen in den Prä-Salz-Schichten erzeugen eine starke Nachfrage nach leistungsstarken hydraulischen und elektrischen Stellantrieben, die für Tiefsee-Bedingungen geeignet sind. Mexikos laufende Pipeline- und Raffinerie-Upgrades unterstützen Einsätze im Midstream- und Downstream-Bereich. Die Region profitiert auch von erhöhten Investitionen in digitalisierte Feldoperationen, die die Einführung intelligenter Stellantriebe mit Fernüberwachungsfähigkeiten fördern. Trotz wirtschaftlicher Schwankungen halten langfristige E&P-Aktivitäten die stabile regionale Nachfrage aufrecht.
Marktsegmentierungen:
Nach Typ
- Pneumatische Antriebe
- Elektrische Antriebe
- Hydraulische Antriebe
Nach Konfiguration
- Linearantriebe
- Drehbewegungsantriebe
Nach Betrieb
- Doppelt wirkend
- Federkraft-Rückstellung
Nach Anwendung
- Onshore
- Offshore
- Unterwasser
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Öl- und Gasantriebe zeichnet sich durch eine Mischung aus globalen Automatisierungsführern und spezialisierten Herstellern von Ventilsteuerungen aus, die durch technologische Innovation, Produktzuverlässigkeit und starke Servicenetzwerke konkurrieren. Unternehmen wie Emerson Electric Co., Rotork Plc, Parker Hannifin, Honeywell International und Schlumberger behaupten führende Positionen, indem sie umfassende Portfolios von pneumatischen, hydraulischen und elektrischen Antrieben anbieten, die für raue Bedingungen in der Upstream-, Midstream- und Downstream-Umgebung entwickelt wurden. Diese Akteure priorisieren die digitale Integration, die Echtzeitüberwachung, vorausschauende Wartung und nahtlose Konnektivität mit SCADA- und DCS-Systemen ermöglicht. Wettbewerbsstrategien konzentrieren sich auch auf die Erweiterung von unterwassertauglichen und ausfallsicheren Antriebslösungen, um strenge Sicherheits- und Regulierungsstandards zu erfüllen. Regionale Hersteller verstärken den Wettbewerb, indem sie kosteneffiziente Produkte anbieten, die auf lokale Betriebsbedingungen zugeschnitten sind. Partnerschaften, Aftermarket-Services und kontinuierliche Investitionen in Automatisierungs- und IIoT-fähige Technologien intensivieren den Wettbewerb weiter, da Betreiber zunehmend leistungsstarke, wartungsarme Antriebssysteme verlangen, die Zuverlässigkeit und Betriebseffizienz verbessern.
Analyse der Hauptakteure
- Emerson Electric Co.
- Bray International
- QTRCO, Inc.
- Habonim
- REXA
- Rotork
- Curtiss-Wright
- Agromatic Stellantriebe
- ATI
- AUMA Riester GmbH & Co. KG
Jüngste Entwicklungen
- Im August 2024 stellte Habonim sein Fire Block Valve (FBV) System für LNG-Notabschaltanwendungen (ESD) vor und hob Antriebslösungen für kritische Isolationen in kryogenen und LNG-Umgebungen hervor.
- Im Juli 2024 eröffnete REXA sein neues Büro an der Golfküste, um den lokalen Service und Support für seine Electraulic™-Antriebe in der Öl- und Gas-Downstream-Raffinerie zu stärken.
- Im Januar 2024 führte das Unternehmen Emerson Electric Co. den Fisher™ easy-Drive 200R Elektroantrieb ein, der für Schmetterlings- und Kugelhähne in Öl- und Gasinstallationen in kalten, abgelegenen Umgebungen entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Konfiguration, Betrieb, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen Antrieben wird steigen, da Betreiber die Automatisierung in Upstream-, Midstream- und Downstream-Anlagen ausweiten.
- Die Einführung von intelligenten und digital vernetzten Antrieben wird mit der breiteren Nutzung von IIoT, Analysen und vorausschauender Wartung beschleunigt.
- Elektrische Antriebe werden als energieeffiziente und umweltfreundlichere Alternativen zu hydraulischen Systemen an Schwung gewinnen.
- Unterwasserentwicklungen werden das Wachstum für hochzuverlässige Antriebe vorantreiben, die für extremen Druck und korrosive Umgebungen entwickelt wurden.
- Der Ersatz alternder Infrastrukturen wird die Nachfrage nach nachrüstbaren und modernisierten Antriebslösungen erhöhen.
- Sicherheit und regulatorische Compliance werden weiterhin Investitionen in fehlersichere und hochintegre Antriebsdesigns prägen.
- Fern- und unbemannte Operationen werden den Einsatz von autonomen und selbstdiagnostischen Antriebssystemen fördern.
- Materialinnovationen werden die Leistung von Antrieben in Hochtemperatur- und Hochdruckbetriebsbedingungen verbessern.
- Regionale Expansionen in Asien-Pazifik und dem Nahen Osten werden langfristige Installationsaktivitäten in neuen Öl- und Gasprojekten vorantreiben.
- Der Wettbewerb wird sich verschärfen, da globale Akteure in digitale Fähigkeiten, Serviceangebote und lokale Fertigung investieren, um den sich entwickelnden Betreiberanforderungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Öl- und Gasaktuatoren, und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Öl- und Gasaktuatoren voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment wird voraussichtlich die höchste CAGR während des Prognosezeitraums aufweisen?
Wer sind die Hauptakteure auf dem globalen Markt für Öl- und Gasaktuatoren?
Was sind die wichtigsten Marktbeschränkungen der Öl- und Gasaktuatorenbranche?
Was sind die wichtigsten Marktchancen der Öl- und Gasaktuatorenindustrie?
Wer sind die führenden Unternehmen im Markt für Öl- und Gasaktuatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Öl- und Gasantriebe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Öl- und Gasantriebe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6.91 billion → 2032: USD 10.21 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Öl- und Gasantriebe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Öl- und Gasantriebe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Öl- und Gasantriebe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Öl- und Gasantriebe Market Drivers
- 3.3 Markt für Öl- und Gasantriebe Market Restraints & Challenges
- 3.4 Markt für Öl- und Gasantriebe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Öl- und Gasantriebe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Öl- und Gasantriebe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Öl- und Gasantriebe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Öl- und Gasantriebe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Öl- und Gasantriebe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Öl- und Gasantriebe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Öl- und Gasantriebe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Öl- und Gasantriebe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Öl- und Gasantriebe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Öl- und Gasantriebe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Öl- und Gasantriebe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Öl- und Gasantriebe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Öl- und Gasantriebe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Öl- und Gasantriebe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Öl- und Gasantriebe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Öl- und Gasantriebe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Öl- und Gasantriebe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Öl- und Gasantriebe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Öl- und Gasantriebe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
