
Marktübersicht
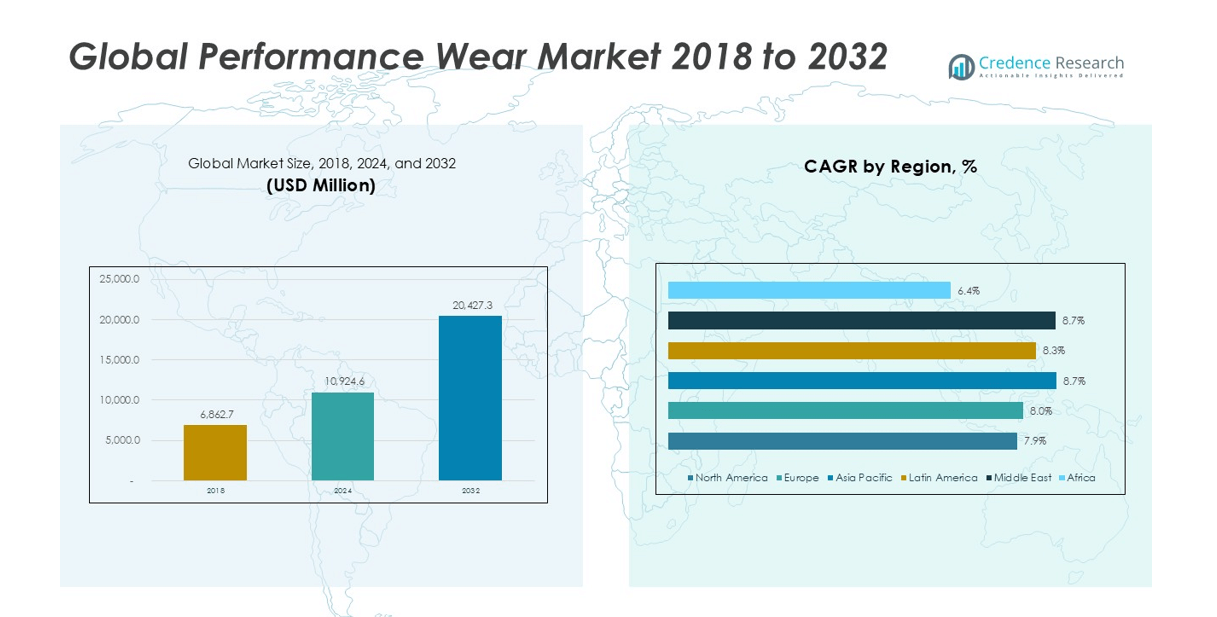
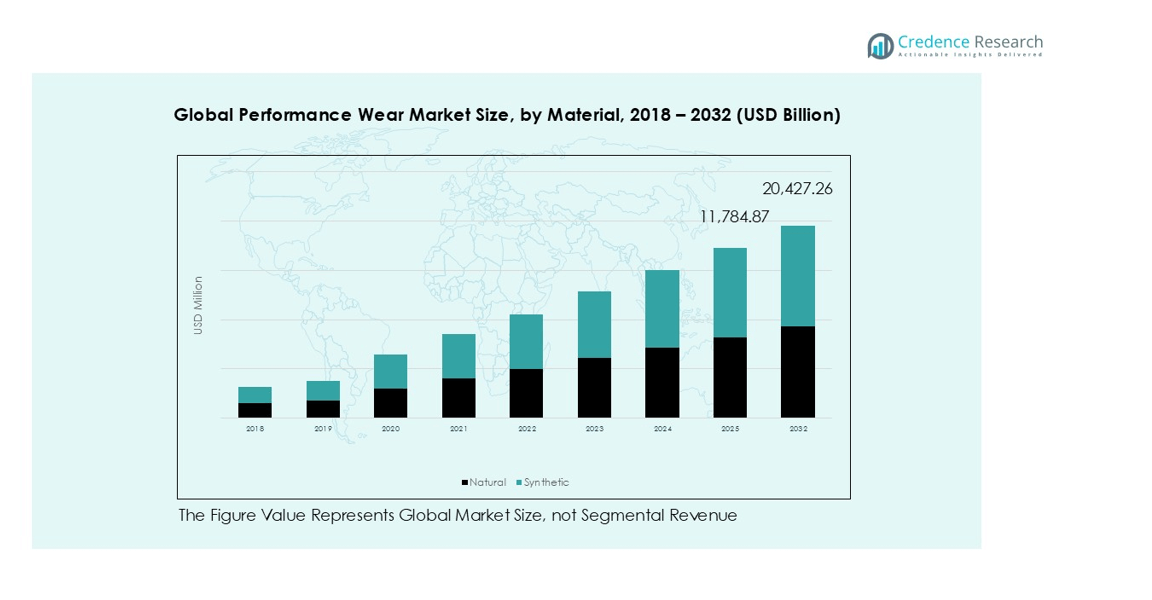
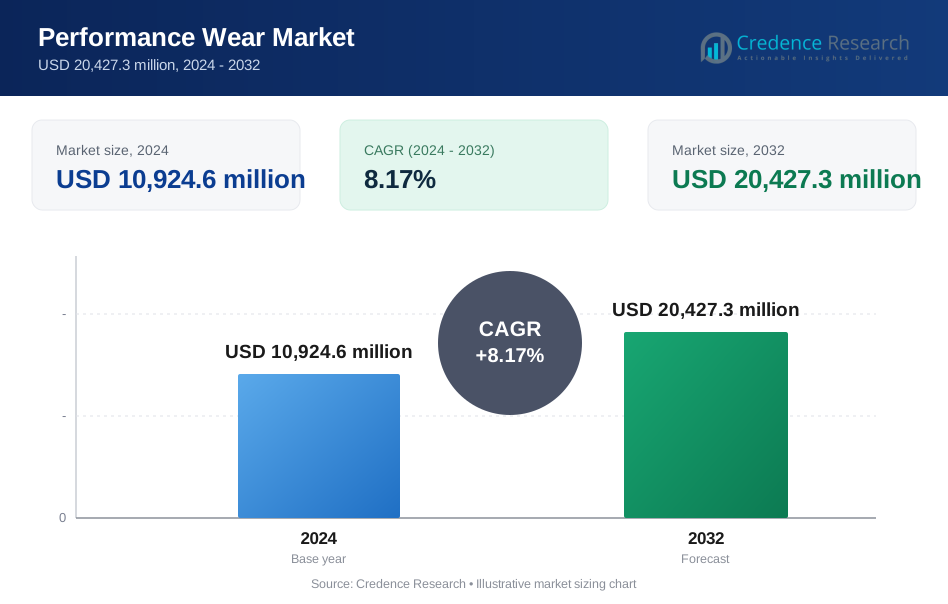
Die globale Marktgröße für Performance Wear wurde 2018 auf 6.862,7 Millionen USD geschätzt und soll bis 2024 auf 10.924,6 Millionen USD und bis 2032 auf 20.427,3 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,17 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Performance Wear 2024 | 10.924,6 Millionen USD |
| Performance Wear Markt, CAGR | 8,17% |
| Marktgröße für Performance Wear 2032 | 20.427,3 Millionen USD |
Der globale Markt für Performance Wear zeichnet sich durch eine Mischung aus etablierten Herstellern und Nischen-Spezialisten aus. Zu den Hauptakteuren gehören Milliken & Company, Vald’or Apparel, Konno Inc., KTC Limited, Guilford (LEAR Corporation), Task Performance Development, WSI Sportswear, VF Image Wear, Heini Sports Inc. und GYMFUSE LIMITED. Diese Unternehmen konkurrieren durch Stoffinnovation, Produktbeständigkeit und anwendungsspezifische Designs. Regional führt Nordamerika mit einem Marktanteil von 33,6 %, getrieben durch starke Athleisure-Adoption und hohe Ausgabenkapazität. Europa folgt mit 26,5 %, unterstützt durch Sportkultur und Nachhaltigkeitsfokus. Der asiatisch-pazifische Raum hält einen Anteil von 24,0 %, was die schnelle Urbanisierung und Fitnessbeteiligung widerspiegelt. Die Akteure stimmen regionale Strategien mit Verbraucherpräferenzen ab, um die Marktposition zu stärken.
Markteinblicke
- Der globale Markt für Performance Wear wuchs von 6.862,7 Millionen USD im Jahr 2018 auf 10.924,6 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 auf 20.427,3 Millionen USD anwachsen, mit einer CAGR von 8,17 % im Prognosezeitraum.
- Steigendes Fitnessbewusstsein und Athleisure-Adoption treiben die Nachfrage im täglichen Gebrauch und bei Sportanwendungen. Verbraucher bevorzugen Komfort, Dehnbarkeit und Feuchtigkeitskontrollstoffe. Synthetische Materialien dominieren mit einem Segmentanteil von etwa 55–60 % aufgrund von Haltbarkeit und Leistungsfähigkeit.
- Marken konzentrieren sich auf Stoffinnovation, Nachhaltigkeit und nahtlose Konstruktion. Recycelte Fasern und inklusive Größen gewinnen an Bedeutung. Direktvertriebskanäle und Online-Plattformen unterstützen schnellere Produkteinführungen und höhere Kundenbindung.
- Der Wettbewerb bleibt fragmentiert mit globalen und regionalen Akteuren. Unternehmen konkurrieren in Materialtechnologie, Preisgestaltung und Markenpositionierung. Partnerschaften und häufige Produktaktualisierungen helfen, Sichtbarkeit und Loyalität zu erhalten.
- Nordamerika führt mit einem regionalen Anteil von 33,6 %, gefolgt von Europa mit 26,5 % und dem asiatisch-pazifischen Raum mit 24,0 %. Sport und Freizeit bleiben das größte Anwendungssegment mit einem Anteil von etwa 60–65 %.
Marktsegmentierungsanalyse:
Nach Materialtyp
Synthetische Materialien bilden das dominierende Untersegment und halten einen geschätzten Marktanteil von 55–60%. Polyester und Nylon führen aufgrund von Haltbarkeit, Rückstellvermögen und schnelltrocknender Leistung. Marken bevorzugen synthetische Stoffe für Feuchtigkeitskontrolle und Formbeständigkeit bei intensiven Aktivitäten. Die Massenproduktion unterstützt auch wettbewerbsfähige Preise und breite Verfügbarkeit. Nahtlose Konstruktionen und Kompressionsdesigns stützen sich stark auf synthetische Mischungen. Natürliche Materialien, hauptsächlich Baumwolle und Wolle, dienen komfortorientierten Anwendungsfällen. Diese Fasern ziehen Nutzer an, die Weichheit und Atmungsaktivität suchen. Das Wachstum in diesem Untersegment ist mit Freizeitkleidung und Aktivitäten mit geringer Belastung verbunden.
- Zum Beispiel verwendet Nike recycelte Polyester-Garne mit einer Filamentstärke von über 6,0 Gramm pro Denier in Funktionsbekleidung.
Nach Anwendung
Sport und Freizeit stellen die führende Anwendung dar und machen fast 60–65% des Marktanteils aus. Hohe Teilnahme an Fitness, Laufen und Outdoor-Sportarten treibt Wiederholungskäufe an. Athleisure-Trends erweitern die Nutzung über Workouts hinaus in den Alltag. Produktvielfalt bei Oberteilen, Unterteilen und Basisschichten hält die Volumennachfrage aufrecht. Rettungs-, Militär- und Verteidigungsanwendungen bilden ein kleineres, aber stabiles Segment. Diese Anwendungen erfordern Abriebfestigkeit, Wärmekontrolle und Haltbarkeit. Regierungsbeschaffungen unterstützen stabile Volumina. Weitere Anwendungen umfassen Industrie- und Abenteuerbekleidung, die durch Nischensportarten und regionale Klimabedürfnisse wachsen.
- Zum Beispiel stellt Adidas Funktionsbekleidung mit AEROREADY-Stoffen her, einer Feuchtigkeitsmanagement-Technologie, die Schweiß von der Haut ableitet, um Sportler bei verschiedenen körperlichen Aktivitäten, einschließlich intensiver Workouts und langer Läufe, kühl und trocken zu halten.
Wichtige Wachstumstreiber
Athleisure-Lifestyle und Nachfrage nach Alltagskomfort
Verbraucher tragen Funktionsbekleidung über Fitnessstudios und Sportplätze hinaus. Der globale Markt für Funktionsbekleidung profitiert von diesem Wandel zur täglichen Nutzung. Marken entwerfen leichtere Passformen, die für Arbeit, Reisen und Besorgungen geeignet sind. Käufer bevorzugen Stretch, Schweißkontrolle und pflegeleichte Stoffe. Einzelhändler erweitern das Sortiment bei Oberteilen, Leggings, BHs und Basisschichten. Soziale Medien fördern auch die „Outfit“-Kultur rund um aktive Looks. Fitness-Apps und Gemeinschaftssportarten erhöhen die Wiederholungskaufzyklen. Menschen ersetzen abgenutzte Artikel schneller als Freizeitkleidung. Premium-Marken steigern den Wert durch bessere Schnitte und Haltbarkeit. Mittelklasse-Marken gewinnen Anteile mit breiten Größen und häufigen Neuerscheinungen. Diese Mischung unterstützt das Volumenwachstum über alle Altersgruppen hinweg. Die Kategorie zieht auch neue Käufer von Modebasics an.
- Zum Beispiel entwirft und testet Lululemon sein Luxtreme-Gewebe rigoros auf Haltbarkeit, um sicherzustellen, dass es seine Form, Vier-Wege-Stretch und Leistungseigenschaften über viele Wäschen und umfangreiche Nutzung hinweg beibehält.
Innovation bei Stoffen und Leistungsmerkmalen
Technische Textilien steigern den Produktwert und die Wiederholungskäufe. Der globale Markt für Funktionsbekleidung wächst mit schnelleren Material-Upgrades. Marken verwenden feuchtigkeitsableitende Strickwaren und Wärmefreisetzungsstrukturen. Designer fügen geruchsneutralisierende Ausrüstungen und Soft-Touch-Mischungen hinzu. Nahtlose Konstruktionen verbessern den Komfort und reduzieren Reibung. Kompressionszonen unterstützen die Muskeln bei hochintensiven Routinen. Wetterfeste Schichten helfen Läufern und Outdoor-Nutzern. Leichtere Isolierungen unterstützen die Kältenutzung ohne Volumen. UV-Schutz und schnelltrocknende Schalen erweitern die Nachfrage in warmen Klimazonen. Marken verbessern auch die Haltbarkeit in stark beanspruchten Bereichen. Bessere Funktionen unterstützen höhere Preispunkte für Kernnutzer. Innovation hilft Marken, Margen in überfüllten Regalen zu verteidigen.
- Zum Beispiel blockieren Columbias Omni-Shade-Stoffe UVA- und UVB-Strahlen mit einem UPF 50-Schutz.
Kanalerweiterung und Direktvertrieb
Digitale Kanäle erweitern den Zugang und beschleunigen neue Markteinführungen. Der globale Markt für Performance-Bekleidung profitiert von DTC-Websites und Marktplätzen. Marken nutzen Daten, um Größen und Farben besser zu planen. Schnelleres Feedback verbessert Designs und reduziert Rücksendungen. Influencer-Drops erzeugen kurze Nachfragespitzen und schnellen Abverkauf. Mobile-First-Shopping unterstützt Spontankäufe und Nachbestellungen. Abonnementmodelle für Basics sorgen für stetige Einnahmen. Auch Geschäfte verlagern ihre Layouts in Richtung Performance-Zonen und erleichtern das Anprobieren. Treueprogramme wandeln neue Nutzer in Stammkunden um. Internationaler Versand eröffnet Nachfrage in aufstrebenden urbanen Zentren. Marken passen Passformen an Klima- und Körperbedürfnisse an. Eine breitere Reichweite unterstützt das Wachstum, selbst wenn der Ladenverkehr nachlässt.
Wichtige Trends & Chancen
Nachhaltige Materialien und verifizierte Lieferketten
Nachhaltigkeit entwickelt sich vom Slogan zum Kaufkriterium. Der globale Markt für Performance-Bekleidung verzeichnet eine steigende Nachfrage nach Beweisen statt Behauptungen. Marken fügen recyceltes Polyester und biobasierte Mischungen hinzu. Sie erforschen auch Naturfasern für Komfortsegmente. Rückverfolgbarkeitstools helfen, Mühlen, Färbereien und Schneidereien zu verfolgen. Zertifizierungen und Audits reduzieren das Risiko für große Einzelhändler. Sauberere Färbemethoden verringern den Wasser- und Chemikalienverbrauch. Reparatur-, Wiederverkaufs- und Rücknahmeprogramme verlängern die Produktlebensdauer. Dieser Trend schafft Raum für Premiumpreise mit klarem Mehrwert. Marken können Vertrauen mit starker Kennzeichnung und Tests gewinnen. Lieferanten, die strenge Standards erfüllen, erhalten langfristige Verträge. Dieses Gebiet bietet starke Differenzierungsmöglichkeiten.
- Zum Beispiel verwendet Adidas Primeblue-Garn aus Parley Ocean Plastic, wobei jedes Trikot bis zu 11 recycelte Plastikflaschen enthält.
Erweiterung der Frauen-Performance und inklusiven Größen
Das Training und die Outdoor-Teilnahme von Frauen steigen weiter an. Der globale Markt für Performance-Bekleidung erfasst diesen Wandel mit gezielten Linien. Marken entwerfen besseren Halt für Bewegungen mit hoher Belastung. Sie verbessern auch die Abdeckung, Atmungsaktivität und Taschenfunktionalität. Inklusive Größen erweitern die erreichbare Basis schnell. Passform-Tools und virtuelle Anproben reduzieren Größenangst. Gemeinschaftsveranstaltungen und Coaching-Programme stärken die Markentreue. Auch bescheidene Sportbekleidung expandiert in vielen Regionen. Homeoffice-Routinen halten die Nachfrage nach komfortorientierten Performance-Stücken hoch. Dieses Segment unterstützt häufigere Einkäufe über die Jahreszeiten hinweg. Marken, die Passform und Unterstützung lösen, gewinnen wiederholte Bestellungen. Einzelhändler können mit Zuversicht mehr Regalfläche zuweisen.
Intelligente und adaptive Performance-Bekleidung für neue Anwendungsfälle
Vernetzte Fitness steigert das Interesse an intelligenterer Bekleidung. Der globale Markt für Performance-Bekleidung kann durch technische Features Mehrwert schaffen. Marken testen sensorbereite Nähte und waschbare Module. Temperaturregulierende Textilien unterstützen heiße Fitnessstudios und Outdoor-Hitze. Phasenwechsel-Oberflächen helfen, Komfortschwankungen des Körpers zu managen. Reflektierende und Sicherheitsmerkmale gewinnen an Nachfrage bei Nachtrennläufern. Schützende Performance-Bekleidung wächst in Rettungs- und Verteidigungsanwendungen. Uniform-Upgrades treiben auch stabile Vertragsvolumina an. Personalisierungsoptionen, wie individuelle Längen, reduzieren Rücksendungen. Dieser Trend schafft Partnerschaftsmöglichkeiten mit Geräte- und Materialfirmen. Marken können höhere Preise verlangen, wenn Features echte Probleme lösen. Neue Anwendungsfälle erweitern sich über den Sport hinaus in Arbeitsumgebungen.
Wichtige Herausforderungen
Preisdruck und intensiver Markenkonkurrenz
Viele Marken jagen denselben Käufer von Sportbekleidung. Der globale Markt für Performance-Bekleidung sieht sich in Spitzenzeiten starken Preisnachlässen gegenüber. Große Akteure nutzen Skaleneffekte, um Kosten zu senken und Konkurrenten zu unterbieten. Fast-Fashion-Kopien verkürzen die Lebensdauer von Stilen und erhöhen die Fluktuation. Einzelhändler fordern Werbeaktionen, um den Verkehr konstant zu halten. Höhere Marketingausgaben verringern auch den Gewinn pro Einheit. Kleine Marken kämpfen darum, Innovationen und Bestandsbreite zu finanzieren. Käufer vergleichen Preise innerhalb von Sekunden über Apps. Kostenlose Rücksendungen erhöhen die Kosten, wenn die Passform variiert. Premium-Marken müssen den Wert mit klaren Leistungsansprüchen verteidigen. Marken im mittleren Segment müssen Qualität und Erschwinglichkeit ausbalancieren. Der Wettbewerb hält die Margen in allen Kanälen knapp.
Volatilität der Lieferkette und Compliance-Risiken
Schwankungen bei Rohstoffen stören Planung und Preisgestaltung. Der globale Markt für Performance-Bekleidung ist auf petrobasierte Fasern und Chemikalien angewiesen. Energie- und Frachtkosten können ohne Vorwarnung steigen. Lieferzeiten erhöhen sich, wenn Fabriken Kapazitätsgrenzen erreichen. Qualitätsprobleme treten auch bei überstürzter Produktion auf. Marken müssen strengere Arbeits- und Beschaffungsstandards erfüllen. Audits, Dokumentation und Rückverfolgbarkeit erhöhen Kosten und Zeitaufwand. Grüne Ansprüche werden von Regulierungsbehörden und Aufsichtsbehörden genau geprüft. Ein schwacher Anspruch kann schnell Vertrauen zerstören. Fälschungen verwässern auch den Markenwert in Online-Kanälen. Marken benötigen stärkere Durchsetzung und intelligentere Verpackungssicherheit. Diese Risiken verlangsamen Markteinführungen und erhöhen die Betriebslast.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Marktanteil von etwa 33,6 %, was die starke Verbrauchernachfrage widerspiegelt. Die Marktgröße erreichte 2024 USD 3.664,72 Millionen, gestiegen von USD 2.341,54 Millionen im Jahr 2018. Die Region wird voraussichtlich mit einer CAGR von 7,9 % bis 2032 wachsen. Hohe Fitnessbeteiligung unterstützt konstante Bekleidungsersatzzyklen. Die Akzeptanz von Athleisure bleibt stark in Arbeit und Freizeit. Premium-Marken schneiden aufgrund höherer Kaufkraft gut ab. Die Durchdringung des E-Commerce verbessert den Zugang und die Produkterkennung. Innovationen in der Stoffleistung unterstützen das Wertwachstum.
Europa
Europa machte 2024 fast 26,5 % des Marktanteils aus und belegte weltweit den zweiten Platz. Der regionale Markt wuchs von USD 1.834,39 Millionen im Jahr 2018 auf USD 2.890,64 Millionen im Jahr 2024. Es wird prognostiziert, dass er im Prognosezeitraum mit einer CAGR von 8,0 % wächst. Eine starke Sportkultur unterstützt die Nachfrage in den Bereichen Laufen und Outdoor-Aktivitäten. Nachhaltigkeitsbewusstsein prägt Kaufentscheidungen. Verbraucher bevorzugen zertifizierte und rückverfolgbare Materialien. Städtische Lebensstile treiben die Akzeptanz von Athleisure voran. Die Markentreue bleibt bei etablierten Labels hoch. Osteuropa trägt zum inkrementellen Volumenwachstum bei.
Asien-Pazifik
Asien-Pazifik eroberte 2024 etwa 24,0 % des Marktanteils und zeigte ein schnelles Wachstum. Die Marktgröße stieg von USD 1.593,51 Millionen im Jahr 2018 auf USD 2.620,02 Millionen im Jahr 2024. Die Region wird voraussichtlich mit einer der höchsten globalen CAGRs von 8,7 % wachsen. Steigende Urbanisierung fördert die Fitnessbeteiligung. Junge Verbraucher übernehmen Performance-Bekleidung für den täglichen Gebrauch. Lokale Marken gewinnen durch wettbewerbsfähige Preise Marktanteile. Online-Kanäle expandieren schnell in großen Volkswirtschaften. Investitionen in die Sportinfrastruktur unterstützen die langfristige Nachfrage. Einkommenswachstum fördert die Aufnahme der Premium-Kategorie.
Lateinamerika
Lateinamerika hielt 2024 einen geschätzten Marktanteil von 10,3 %. Der Markt wuchs von USD 699,99 Millionen im Jahr 2018 auf USD 1.120,86 Millionen im Jahr 2024. Es wird prognostiziert, dass er im Prognosezeitraum mit einer CAGR von 8,3 % wächst. Die Beliebtheit von Outdoor-Sportarten unterstützt die Nachfrage. Das Fitnessbewusstsein verbessert sich in städtischen Bevölkerungen. Marken im mittleren Preissegment dominieren die Verkaufsvolumina. Lokale Fertigung hilft, die Kosten zu verwalten. Die Akzeptanz des E-Commerce steigt weiter. Internationale Marken expandieren durch Partnerschaften. Wirtschaftliche Erholungstrends unterstützen ein allmähliches Ausgabenwachstum.
Naher Osten
Der Nahe Osten repräsentierte etwa 4,5 % Marktanteil im Jahr 2024. Die Marktgröße stieg von 297,84 Millionen USD im Jahr 2018 auf 489,58 Millionen USD im Jahr 2024. Die Region wird voraussichtlich mit einer starken CAGR von 8,7 % wachsen. Die Nachfrage wächst durch Lifestyle-Sportarten und Fitnessstudios. Heißes Klima treibt den Bedarf an atmungsaktiven Stoffen an. Premium-Internationale Marken haben eine starke Anziehungskraft. Einzelhandelsexpansion unterstützt Sichtbarkeit und Zugang. Regierungsinitiativen zur Gesundheitsförderung ermutigen zu einem aktiven Lebensstil. Der Tourismus unterstützt ebenfalls den Verkauf von Leistungsbekleidung.
Afrika
Afrika machte im Jahr 2024 etwa 1,3 % des Marktanteils aus und bleibt ein kleinerer Markt. Der Markt wuchs von 95,39 Millionen USD im Jahr 2018 auf 138,74 Millionen USD im Jahr 2024. Das Wachstum wird bis 2032 mit einer CAGR von 6,4 % prognostiziert. Die städtische Fitnessadoption unterstützt die Basisnachfrage. Preissensibilität prägt den Produktmix. Massenmarktmarken dominieren den Verkauf. Sportprogramme fördern die Jugendbeteiligung. Die Verteilung bleibt in den Ländern ungleichmäßig. Langfristiges Wachstum hängt mit Einkommen und Einzelhandelsentwicklung zusammen.
Marktsegmentierungen:
Nach Materialtyp
- Natürlich
- Synthetisch
Nach Anwendung
- Sport und Freizeit
- Rettungsanwendung
- Militär und Verteidigung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für Leistungsbekleidung bleibt stark fragmentiert, mit einer Mischung aus globalen Marken und regionalen Herstellern. Führende Akteure konkurrieren durch Materialinnovation, Passformtechnik und Produktbeständigkeit. Unternehmen investieren in fortschrittliche Stofftechnologien, um Feuchtigkeitskontrolle, Dehnbarkeit und thermischen Komfort zu verbessern. Markenstärke und Designkonsistenz unterstützen die Premium-Positionierung in reifen Märkten. Viele Akteure erweitern direkte Verbraucherkanäle, um Margen zu schützen und Kundendaten zu sammeln. Partnerschaften mit Fitnessgemeinschaften und Sportorganisationen verbessern Sichtbarkeit und Loyalität. Regionale Firmen konkurrieren über Preisgestaltung und lokalisierte Designs. Häufige Produkteinführungen und limitierte Kollektionen fördern Wiederholungskäufe. Nachhaltigkeitsnachweise prägen ebenfalls den Wettbewerb. Unternehmen setzen auf recycelte Materialien und transparente Beschaffung. Insgesamt bleibt der Wettbewerb intensiv, wobei Innovation, Markentreue und Versorgungseffizienz langfristige Vorteile bieten.
Schlüsselspieler-Analyse
- Milliken & Company
- Vald’or Apparel
- Konno Inc.
- KTC Limited
- Guilford (LEAR Corporation)
- Task Performance Development
- WSI Sportswear
- VF Image Wear
- Heini Sports Inc.
- GYMFUSE LIMITED
Neueste Entwicklungen
- Im November 2025 gaben Under Armour und Stephen Curry die Trennung der Curry-Marke von Under Armour bekannt, wodurch UA sich wieder auf sein Kerngeschäft mit Performance-Bekleidung konzentrieren kann.
- Im Oktober 2025 kündigte PUMA die vorzeitige Verlängerung seiner langfristigen Partnerschaft mit der HYROX World Series of Fitness Racing bis 2030 an, wodurch es sich als exklusiver Titelpartner positioniert und offizielle Performance-Bekleidung und Schuhe liefert.
- Im Juli 2025 veröffentlichte Goldwins neue Untermarke Goldwin 0 ihre erste Performance-Bekleidungskollektion: feuchtigkeitsableitende T-Shirts mit zirkulärer Belüftung, wasserabweisende Ripstop-Shorts, Kompressions-Halbtights und einen neu gestalteten leichten Rucksack mit Belüftungslöchern. Das Design ist körperangepasst (unter Verwendung von Wärmebildgebung zur Optimierung von Belüftungs- und Sonneneinstrahlungsbereichen) und beinhaltet nachhaltige Materialien (recycelte Kunststoffe, Proteinfasern usw.).
- Im März 2025 wurde Under Armour offizieller Schuh- und Handschuhpartner der NFL und stärkte damit sein Engagement im Bereich der Performance-Bekleidung für American Football.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Fitness und Wellness Teil des täglichen Lebens werden.
- Die Nutzung von Athleisure wird weiterhin die Grenzen zwischen Sport- und Freizeitbekleidung verwischen.
- Synthetische Stoffe werden aufgrund von Haltbarkeit und Leistungsfähigkeit dominant bleiben.
- Nachhaltige Materialien werden in Massen- und Premiumlinien breitere Akzeptanz finden.
- Damen-Performance-Bekleidung wird schneller wachsen mit besseren Passformen und unterstützenden Designs.
- Der asiatisch-pazifische Raum wird das stärkste regionale Wachstumsmomentum zeigen.
- Direktvertriebskanäle werden die Markenreichweite und Margenkontrolle erweitern.
- Intelligente und adaptive Bekleidungsmerkmale werden allmählich kommerziell übernommen.
- Der Wettbewerb wird sich verschärfen und schnellere Produktzyklen und Innovationen vorantreiben.
- Marken mit starker Lieferketteffizienz und Vertrauen werden langfristige Vorteile sichern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Performance-Bekleidung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Performance-Bekleidung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Performance-Wear-Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Performance-Bekleidung antreiben?
Wer sind die führenden Unternehmen im Markt für Performance-Bekleidung?
Welche Region hatte 2024 den größten Anteil am Performance-Wear-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Performance-Bekleidung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Performance-Bekleidung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,924.6 million → 2032: USD 20,427.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Performance-Bekleidung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Performance-Bekleidung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Performance-Bekleidung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Performance-Bekleidung Market Drivers
- 3.3 Markt für Performance-Bekleidung Market Restraints & Challenges
- 3.4 Markt für Performance-Bekleidung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Performance-Bekleidung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Performance-Bekleidung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Performance-Bekleidung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Performance-Bekleidung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Performance-Bekleidung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Performance-Bekleidung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Performance-Bekleidung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Performance-Bekleidung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Performance-Bekleidung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Performance-Bekleidung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Performance-Bekleidung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Performance-Bekleidung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Performance-Bekleidung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Performance-Bekleidung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Performance-Bekleidung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Performance-Bekleidung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Performance-Bekleidung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Performance-Bekleidung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Performance-Bekleidung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
