
Überblick über den Markt für persönliche Pflegehilfen:
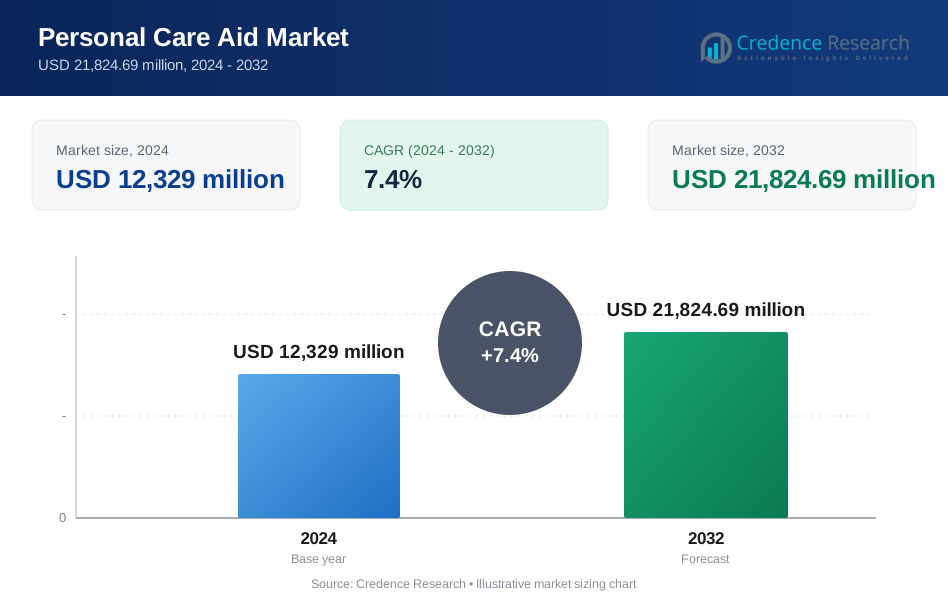
Die Marktgröße für persönliche Pflegehilfen wurde im Jahr 2024 auf 12.329 Millionen USD geschätzt und soll bis 2032 21.824,69 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für persönliche Pflegehilfen 2024 | 12.329 Millionen USD |
| Markt für persönliche Pflegehilfen, CAGR | 7,4% |
| Marktgröße für persönliche Pflegehilfen 2032 | 21.824,69 Millionen USD |
Einblicke in den Markt für persönliche Pflegehilfen
- Das steigende Bewusstsein für Hautpflege, Hygiene und Körperpflege in allen Altersgruppen treibt die konstante Nachfrage nach Produkten an, insbesondere bei Cremes, Lotionen und Shampoos, die im Produktsegment dominieren.
- Verbraucher bevorzugen zunehmend Produkte mit sauberem Etikett, organische und personalisierte Lösungen für die persönliche Pflege, wobei E-Commerce und influencer-geführtes Marketing die Produktentdeckung und das Engagement beschleunigen.
- Hoher Wettbewerb von globalen und regionalen Marken erzeugt Preisdruck und Markensättigung, während strenge regulatorische Normen in verschiedenen Ländern die Compliance-Kosten erhöhen.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 30 %, gefolgt von Nordamerika mit 28 % und Europa mit 24 %, während Hautpflege mit über 30 % Anteil das dominierende Segment bleibt, unterstützt durch hohe Nachfrage nach Feuchtigkeitscremes, Seren und Anti-Aging-Produkten.
Analyse der Marktsegmentierung für persönliche Pflegehilfen:
Nach Produkttyp
Hautpflege dominiert den Markt für persönliche Pflegehilfen und hält im Jahr 2024 über 30 % des Umsatzanteils. Cremes und Lotionen führen dieses Segment an, getrieben durch die steigende Nachfrage nach täglicher Feuchtigkeitspflege und Anti-Aging-Formulierungen. Seren und Gesichtsmasken gewinnen an Bedeutung aufgrund ihrer gezielten Vorteile und ihrer Premium-Positionierung. Körperpflegeprodukte verzeichnen ebenfalls eine starke Akzeptanz, insbesondere Seifen und Duschgels, angetrieben durch Hygiene-Bewusstsein und duftbasierte Entscheidungen. Im Bereich Haarpflege halten Shampoos den größten Anteil, unterstützt durch hohe Verbrauchshäufigkeit und erweiterte Linien für Schuppen, Haarausfall und Farbschutz. Mundpflege verzeichnet ein stetiges Wachstum mit Zahnpasta als meistverkauftem Produkt, unterstützt durch Whitening- und Kräutervarianten.
- Zum Beispiel enthält L'Oréals Revitalift Laser X3 Creme 3 % Pro-Xylane und Hyaluronsäure, was die sichtbare Hautfestigkeit und Hydratation verbessert.
Nach Hauttyp
Normale Haut führt den Markt für Körperpflegehilfen nach Hauttyp an und macht über 35 % des Marktanteils aus. Dieses Segment profitiert von der universellen Produktkompatibilität und der breiteren Verfügbarkeit über verschiedene Kategorien hinweg. Trockene Haut folgt dicht dahinter, angetrieben durch die Nachfrage nach tiefenwirksamen Feuchtigkeitsprodukten, insbesondere in den Wintermonaten und in trockenen Regionen. Das Segment für empfindliche Haut wächst stetig, beeinflusst durch zunehmende Hautprobleme und die Präferenz für milde, dermatologisch getestete Formulierungen. Produkte für Mischhaut zeigen eine konstante Nachfrage aufgrund maßgeschneiderter Angebote, die unterschiedliche Hautbedürfnisse ansprechen. Marken investieren in Etikettierung und F&E, um differenzierte Lösungen für jede Hautkategorie zu schaffen und das Verbrauchervertrauen zu stärken.
- Zum Beispiel ist der Cetaphil Gentle Skin Cleanser klinisch erwiesen, um das pH-Gleichgewicht zu erhalten, und wird seit über 75 Jahren mit über 40 Millionen verkauften Flaschen jährlich vertraut.
Nach Verbraucherorientierung
Frauen stellen die größte Verbraucherbasis im Markt für Körperpflegehilfen dar und tragen mehr als 60 % des gesamten Marktanteils bei. Diese Dominanz resultiert aus höheren Ausgaben für Hautpflege, Kosmetik und Haarpflegeprodukte. Das Segment der Männer verzeichnet ein schnelles Wachstum, angetrieben durch zunehmendes Bewusstsein für Körperpflege und spezialisierte Angebote in Bartpflege, Düften und Anti-Aging-Produkten. Das Segment für Kinder zeigt eine konstante Nachfrage, insbesondere nach tränenfreien, sanften Produkten für Körper-, Haar- und Mundpflege, unterstützt durch elterliche Sicherheitsbedenken und dermatologische Zertifizierungen. Geschlechtsspezifisches Branding, Influencer-Marketing und eine wachsende Einzelhandelspräsenz prägen weiterhin die Nachfragetrends in allen Verbrauchergruppen.
Wichtige Wachstumstreiber
Steigendes Gesundheits- und Körperpflegebewusstsein unter Verbrauchern
Der weltweite Anstieg des Gesundheits-, Hygiene- und Körperpflegebewusstseins treibt weiterhin die Nachfrage im Markt für Körperpflegehilfen an. Verbraucher, insbesondere in städtischen Regionen, legen zunehmend Wert auf Hautpflege-, Haarpflege- und Mundhygieneroutinen als Teil ihres täglichen Wellness-Programms. Soziale Medien, Beauty-Influencer und Wellness-Blogs haben Körperpflegetrends sehr sichtbar und erstrebenswert gemacht, was jüngere Verbraucher dazu bewegt, mehr in Produkte wie Seren, Masken und Körperpflege-Essentials zu investieren. Auch die Körperpflege für Männer gewinnt an Bedeutung, mit wachsender Akzeptanz von Hautpflege- und Bartpflegeroutinen. Darüber hinaus tragen sich ändernde Lebensgewohnheiten, steigendes verfügbares Einkommen und die Nachfrage nach Anti-Aging- und Umweltschutzprodukten weiter zur Marktexpansion bei. Da Selbstpflege immer mehr zum Mainstream wird, verzeichnen Marken eine höhere Produktaufnahme über alle Kategorien hinweg.
- Zum Beispiel generierte die Dove Real Beauty-Kampagne von Unilever im Jahr 2025 787 Millionen Impressionen auf digitalen Plattformen und stärkte die Markenpräsenz.
Erweiterung von E-Commerce- und Direct-to-Consumer (DTC)-Kanälen
Der Wandel hin zum Online-Shopping und zu DTC-Kanälen ist ein bedeutender Treiber im Markt für persönliche Pflegehilfen. Verbraucher bevorzugen zunehmend digitale Plattformen aufgrund von Bequemlichkeit, größerer Produktverfügbarkeit, Preisvergleichen und Zugang zu Bewertungen. Sowohl große Marken als auch Startups investieren in Omnichannel-Strategien, um das Kundenerlebnis mit personalisierten Empfehlungen und nahtloser Logistik zu verbessern. E-Commerce ermöglicht eine tiefere Marktdurchdringung, insbesondere in Städten der Stufe 2 und 3, wo stationäre Geschäfte möglicherweise begrenzt sind. Abonnementmodelle, von Influencern getriebene Kampagnen und exklusive Online-Einführungen schaffen Dringlichkeit und Loyalität bei Käufern. Das Wachstum von Beauty-Tech, KI-basierte Hautdiagnosen und virtuelle Anprobe-Funktionen fördern das Verbraucherverhalten und die Produktentdeckung im Online-Bereich und tragen zu einem robusten Umsatzwachstum über alle demografischen Gruppen hinweg bei.
- Zum Beispiel bleibt Sephoras Virtual Artist ein wichtiges Engagement-Feature, das die digitale Entdeckung von Tausenden von Produkten fördert.
Erhöhter Fokus auf saubere, nachhaltige und natürliche Produkte
Die Nachfrage nach Clean-Label-, Bio- und nachhaltigen Pflegeprodukten nimmt zu. Verbraucher prüfen aktiv die Zutatenlisten und suchen nach Produkten, die frei von Parabenen, Sulfaten und synthetischen Duftstoffen sind. Dieser Wandel wird durch ein wachsendes Gesundheitsbewusstsein, Bedenken hinsichtlich Hautempfindlichkeit und einen breiteren Vorstoß in Richtung Umweltverträglichkeit angetrieben. Marken, die tierversuchsfreie, vegane, biologisch abbaubare und plastikfreie Verpackungen anbieten, gewinnen an Beliebtheit. Natürliche Öle, Kräuterextrakte und pflanzliche Wirkstoffe werden zunehmend in Formulierungen für Hautpflege, Haarpflege und Mundpflege verwendet. Regulatorische Unterstützung für sicherere Inhaltsstoffe und umweltfreundliche Kennzeichnung verstärken diese Bewegung weiter. Das Segment der sauberen Schönheit, einst eine Nische, ist inzwischen zum Mainstream geworden, wobei sowohl Premium- als auch Massenmarktakteure grüne Produktlinien einführen, um umweltbewusste Verbraucher zu gewinnen.
Wichtige Trends & Chancen
Personalisierung und technologische Integration in der Produktentwicklung
Technologische Innovation und datengesteuerte Personalisierung transformieren die Landschaft der persönlichen Pflegehilfen. Verbraucher verlangen jetzt maßgeschneiderte Lösungen basierend auf Hauttyp, Hautton, Haarzustand oder spezifischen Anliegen. Marken nutzen KI, Hautanalysetools und genetische Profilierung, um hyper-personalisierte Produktempfehlungen anzubieten. Intelligente Geräte wie Gesichtsbürsten, Haaranalysatoren und app-verbundene Diagnosewerkzeuge verbessern das Benutzererlebnis und die Produktwirksamkeit. Anpassbare Formulierungen, bei denen Benutzer Zutaten basierend auf individuellen Bedürfnissen auswählen, gewinnen an Beliebtheit. Dieser Trend eröffnet Chancen für Nischenanbieter und DTC-Marken, sich in einem überfüllten Markt zu differenzieren. Er unterstützt auch die Premiumisierung, da personalisierte Produkte höhere Preise erzielen und langfristige Kundenbindung aufbauen.
- Zum Beispiel verwendet L’Oréals Perso-Gerät KI, um in Echtzeit personalisierte Hautpflege-Mischungen basierend auf von Benutzern erfassten Hautzustandsdaten zu formulieren.
Wachstum bei Männerpflege und geschlechtsneutralen Produkten
Die Männerpflege entwickelt sich rasant und beschränkt sich nicht mehr nur auf grundlegende Hygieneprodukte. Die Nachfrage nach Gesichtsreinigern, Anti-Aging-Cremes, Bartölen und Düften ist gestiegen, angetrieben durch sich ändernde kulturelle Normen und erweiterte Marketingbemühungen. Influencer-Kampagnen und Sportwerbung haben dazu beigetragen, Hautpflege für Männer zu normalisieren. Gleichzeitig verzeichnet der Markt eine steigende Nachfrage nach geschlechtsneutralen Produkten, die alle Nutzer unabhängig von ihrer Identität ansprechen. Diese Produkte betonen oft den Hauttyp oder die Funktion über gezielte Geschlechtervermarktung. Dieser inklusive Ansatz zieht die Generation Z und jüngere Millennials an, die Vielfalt, Ausdruck und Authentizität in der Markenbotschaft schätzen und erheblichen Raum für zukünftiges Wachstum bieten.
Hauptherausforderungen
Intensiver Marktwettbewerb und Markensättigung
Der Markt für Körperpflegeprodukte steht aufgrund der Präsenz zahlreicher globaler, regionaler und DTC-Marken unter starkem Wettbewerb. Neue Marktteilnehmer stören häufig den Markt mit aggressiven Preisen, Influencer-Kampagnen und Nischenpositionierung. Etablierte Marken kämpfen darum, die Loyalität angesichts sich ändernder Verbraucherpräferenzen und Produktüberflutung aufrechtzuerhalten. Der ständige Zustrom neuer Produkte – insbesondere in der Hautpflege und Kosmetik – kann zu Verbrauchermüdigkeit und höheren Abwanderungsraten führen. Preiskämpfe und Imitationsprodukte verwässern auch die Wertwahrnehmung. Um ihren Anteil zu halten, müssen Marken kontinuierlich innovieren, in Marketing investieren und sich durch Leistung, Nachhaltigkeit oder Personalisierung differenzieren, was die operative Komplexität und die Kosten erhöht.
Regulatorische und Compliance-Barrieren in verschiedenen Regionen
Die Navigation durch regulatorische Rahmenbedingungen stellt eine Herausforderung für Unternehmen dar, die in mehreren Märkten tätig sind. Verschiedene Regionen haben unterschiedliche Standards für zulässige Inhaltsstoffe, Kennzeichnung, Tests und Umweltansprüche. Beispielsweise sind bestimmte Konservierungsstoffe oder Chemikalien in den USA akzeptabel, können jedoch in der EU verboten oder in Asien offengelegt werden müssen. Die Einhaltung von Sicherheits-, Allergen- und Biozertifizierungsstandards erhöht die Zeit und Kosten für die Produktentwicklung. Fehlinformationen und zunehmender Verbraucheraktivismus haben Marken auch dazu gezwungen, mehr in Transparenz und Rückverfolgbarkeit zu investieren. Nichteinhaltung kann zu Geldstrafen, Produktrückrufen oder Schäden am Markenruf führen, was die regulatorische Agilität zu einem kritischen Anliegen in grenzüberschreitenden Operationen macht.
Regionale Analyse
Nordamerika
Nordamerika hält 2024 einen Marktanteil von über 28 %, angetrieben durch hohe Verbraucherausgaben für Hautpflege-, Haarpflege- und Pflegeprodukte. Die USA führen die Region mit einer starken Vorliebe für Premium-, Anti-Aging- und Clean-Label-Formulierungen an. Personalisierung, E-Commerce und Markenbindungsprogramme unterstützen die anhaltende Nachfrage. Wachstum in den Kategorien Männerpflege und geschlechtsneutrale Produkte sorgt für weiteren Schwung. Kanada trägt mit steigender Nachfrage nach natürlichen und biologischen Produkten bei. Marken nutzen digitale Werkzeuge und influencer-geführtes Marketing, um Nischensegmente anzusprechen. Hohes verfügbares Einkommen und Bewusstsein für Produktsicherheitsvorschriften stärken Nordamerikas dominante Position auf dem globalen Markt.
Europa
Europa macht etwa 24% des globalen Marktes für persönliche Pflegeprodukte aus, unterstützt durch eine reife Schönheits- und Wellnesskultur. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben den regionalen Verkauf mit starker Nachfrage nach biologischen und dermatologisch getesteten Produkten an. Der regulatorische Schwerpunkt auf sauberen und nachhaltigen Formulierungen fördert Innovationen in umweltfreundlicher Verpackung und grünen Inhaltsstoffen. Wachstum im Bereich der Männerpflege, Hautpflege für alternde Bevölkerungen und funktionelle Kosmetika treibt die Produktdiversifizierung voran. Die Region verzeichnet auch eine stetige Zunahme von DTC- und E-Commerce-Modellen. Lokale Marken halten starke Positionen, während globale Unternehmen sich an die sich entwickelnden ethischen und ökologischen Verbraucherwerte anpassen.
Asien-Pazifik
Asien-Pazifik führt in der Wachstumsrate und erfasst im Jahr 2024 fast 30% des globalen Marktanteils. Schnelle Urbanisierung, steigendes verfügbares Einkommen und schönheitsbewusste Millennials treiben die Produktaufnahme in allen Kategorien voran. China, Japan, Südkorea und Indien dominieren die Region mit wachsender Nachfrage nach Hautpflege, Haarpflege und Kosmetika. K-Beauty- und J-Beauty-Trends beeinflussen die Produktentwicklung weltweit stark. Die Durchdringung des E-Commerce, das Engagement in sozialen Medien und Innovationen in Formulierungen unterstützen das schnelle Wachstum. Personalisierung, mit SPF angereicherte Hautpflege und Kräuterprodukte sind stark nachgefragt. Lokale und globale Marken investieren stark in F&E und Marketing, um sich in diesem dynamischen Markt einen Wettbewerbsvorteil zu verschaffen.
Lateinamerika
Lateinamerika hält etwa 8% des globalen Marktes für persönliche Pflegeprodukte, wobei Brasilien und Mexiko als Hauptbeitragszahler gelten. Der Markt profitiert von wachsendem Bewusstsein für Hautpflege und Hygiene sowie von expandierenden Einzelhandels- und Online-Kanälen. Düfte, Körperpflege und Haarpflege dominieren die regionalen Vorlieben. Wirtschaftliche Schwankungen stellen Herausforderungen dar, aber Premiumisierung und Clean-Label-Trends gewinnen an Aufmerksamkeit. Das Verbraucherinteresse an pflanzlichen, Kräuter- und dermatologisch empfohlenen Produkten steigt. Von kulturellen Faktoren beeinflusste Schönheitsroutinen treiben die Nachfrage nach regionsspezifischen Produktlinien an. Lokale Akteure und multinationale Unternehmen konkurrieren, indem sie erschwingliche Innovationen anbieten, die auf die mittlere Einkommensbevölkerung zugeschnitten sind.
Mittlerer Osten & Afrika (MEA)
Die MEA-Region trägt etwa 5% zum globalen Markt für persönliche Pflegeprodukte bei. Die Nachfrage wird von Ländern wie den VAE, Saudi-Arabien und Südafrika angeführt, wo Verbraucher zunehmend globale Schönheits- und Pflege-Standards übernehmen. Düfte, Hautpflege und halal-zertifizierte Kosmetika dominieren den Verkauf. Urbanisierung, Tourismus und der Einfluss westlicher Schönheitsstandards sind wichtige Treiber. Produktpräferenzen neigen zu Luxus-, Natur- und empfindliche Haut-freundlichen Artikeln. Regionale Marken konzentrieren sich auf lokale Klimabedürfnisse und religiöse Konformität, während internationale Akteure in den Ausbau von Einzelhandelspartnerschaften und E-Commerce-Infrastruktur investieren, um wachsende Verbrauchersegmente zu erschließen.
Segmentierungen des Marktes für persönliche Pflegeprodukte:
Nach Produkttyp:
- Hautpflege
- Cremes und Lotionen
- Seren
- Gesichtspackungen oder Masken
- Reinigungsmittel
- Andere Hautpflegeprodukte
- Körperpflege
- Seifen
- Duschgels
- Cremes
- Öle
- Haarpflege
- Shampoos
- Conditioner
- Haarfärbemittel
- Haaröle
- Andere Haarpflegeprodukte
- Mundpflege
- Zahnpasta
- Mundwasser
- Zahnpulver
- Kosmetik
- Gesichtsprodukte
- Augenprodukte
- Lippenprodukte
- Nagelprodukte
- Düfte und Deodorants
Nach Hauttyp:
- Trockene Haut
- Normale Haut
- Empfindliche Haut
- Kombinierte Haut
Nach Verbraucherorientierung:
- Frauen
- Männer
- Kinder
Nach Vertriebskanal:
- Moderner Handel
- Kaufhäuser
- Convenience Stores
- Fachgeschäfte
- Mono-Brand-Store
- Online-Händler
- Direkt zum Verbraucher
- Drittanbieter zum Verbraucher
- Andere Vertriebskanäle
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für persönliche Pflegehilfsmittel zeichnet sich durch intensiven Wettbewerb mit einer Mischung aus globalen Konglomeraten und regionalen Nischenakteuren aus. Führende Unternehmen wie Procter & Gamble, LVMH, Estée Lauder und Johnson & Johnson dominieren durch breite Produktportfolios, starke Markenbekanntheit und globale Vertriebsnetze. Diese Firmen investieren kontinuierlich in F&E, Marketing und Produktinnovation, um das Verbraucherengagement aufrechtzuerhalten und den Marktanteil zu erweitern. Aufstrebende Akteure und DTC-Marken konzentrieren sich auf Clean-Label-, Bio- und personalisierte Angebote, um jüngere Zielgruppen zu gewinnen. Digitale Kanäle, Influencer-Partnerschaften und Abonnementmodelle sind Schlüsselstrategien, um Kundenloyalität aufzubauen. Fusionen, Übernahmen und Kooperationen prägen ebenfalls die Wettbewerbsdynamik und ermöglichen es Marktführern, in unerschlossene Segmente oder Regionen zu expandieren. Produktdifferenzierung, Preisstrategien und nachhaltige Praktiken treiben weiterhin die Markenpositionierung voran. Regionale Firmen gewinnen an Bedeutung, indem sie lokale Hauttypen, kulturelle Vorlieben und Zutatenvertrautheit ansprechen. Insgesamt bleibt die Landschaft hochdynamisch, wobei Innovation und Reaktionsfähigkeit entscheidend für langfristiges Wachstum sind.
Analyse der Hauptakteure
- Revlon Inc.
- Johnson and Johnson
- Mary Kay Cosmetics
- Coty Inc.
- LVMH (Moët Hennessy - Louis Vuitton)
- Estee Lauder Companies Inc.
- Kao Corporation
- MAC Cosmetics
- Procter and Gamble Co.
- Clarins Group
- Chanel S.A.
- Laverana GmbH and Co. KG
Jüngste Entwicklungen
- Im April 2024 erhielt die Naples Soap Company den 'Visual Impact Award' von NJPEC für ihre maßgeschneiderte Geschenkbox, die Birthday Box, die natürliche, fruchtig duftende Hautpflegeprodukte und festliche, geburtstagsthematische Artikel enthält.
- Im April 2024 begann Kroger, der viertgrößte Einzelhändler in den Vereinigten Staaten, exklusiv MCoBeauty in seinen US-amerikanischen Filialen anzubieten. MCoBeauty, eine neue Schönheitsmarke, wird als erschwingliche Alternative zu beliebten Marken wie Sephora vermarktet. Ihre auffällige Verpackung und erschwinglichen Preise haben auf TikTok an Beliebtheit gewonnen, wobei der Flawless Glow Luminous Skin Filter und die Super Glow Bronzing Drops beliebte Wahlmöglichkeiten sind.
- Im November 2023 ging Kiehl's eine Partnerschaft mit Instacart ein, um Hautpflege- und Haarpflegeprodukte am selben Tag in den gesamten Vereinigten Staaten zu liefern. Die Partnerschaft, die in Kanada begann, ermöglicht es Kunden, Kiehl's Produkte in nur einer Stunde zu erhalten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Hauttyp, Verbraucherorientierung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach sauberen, natürlichen und chemiefreien Körperpflegeprodukten wird weiter steigen.
- Die Segmente Hautpflege und Haarpflege werden durch Wellness- und Anti-Aging-Bedürfnisse eine höhere Akzeptanz erfahren.
- E-Commerce- und Direktvertriebsmodelle werden sich weiter in städtischen und halbstädtischen Märkten ausbreiten.
- Pflegeprodukte für Männer werden mit breiteren Produktpaletten und gezieltem Marketing stark an Bedeutung gewinnen.
- Marken werden mehr in personalisierte und KI-gesteuerte Hautpflege- und Diagnosetools investieren.
- Nachhaltige Verpackungen und ethische Beschaffung werden für die Markenunterscheidung unerlässlich.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika bieten starke Wachstumschancen.
- Technologische Fortschritte in der Produktformulierung werden die Leistung und den Verbraucheranspruch verbessern.
- Die regulatorische Angleichung und Zertifizierung über Grenzen hinweg wird globale Expansionsstrategien beeinflussen.
- Die Wettbewerbsintensität wird mit dem fortgesetzten Eintritt von Nischen- und zweckorientierten Startups zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für persönliche Pflegehilfen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für persönliche Pflegehilfen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für persönliche Pflegehilfen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für persönliche Pflegehilfen antreiben?
Wer sind die führenden Unternehmen im Markt für persönliche Pflegehilfen?
Welche Region hatte 2024 den größten Anteil am Markt für persönliche Pflegehilfen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für persönliche Pflegehilfen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für persönliche Pflegehilfen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,329 million → 2032: USD 21,824.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für persönliche Pflegehilfen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für persönliche Pflegehilfen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für persönliche Pflegehilfen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für persönliche Pflegehilfen Market Drivers
- 3.3 Markt für persönliche Pflegehilfen Market Restraints & Challenges
- 3.4 Markt für persönliche Pflegehilfen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für persönliche Pflegehilfen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für persönliche Pflegehilfen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für persönliche Pflegehilfen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für persönliche Pflegehilfen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für persönliche Pflegehilfen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für persönliche Pflegehilfen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für persönliche Pflegehilfen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für persönliche Pflegehilfen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für persönliche Pflegehilfen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für persönliche Pflegehilfen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für persönliche Pflegehilfen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für persönliche Pflegehilfen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für persönliche Pflegehilfen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für persönliche Pflegehilfen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für persönliche Pflegehilfen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für persönliche Pflegehilfen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für persönliche Pflegehilfen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für persönliche Pflegehilfen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für persönliche Pflegehilfen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
