
Marktübersicht
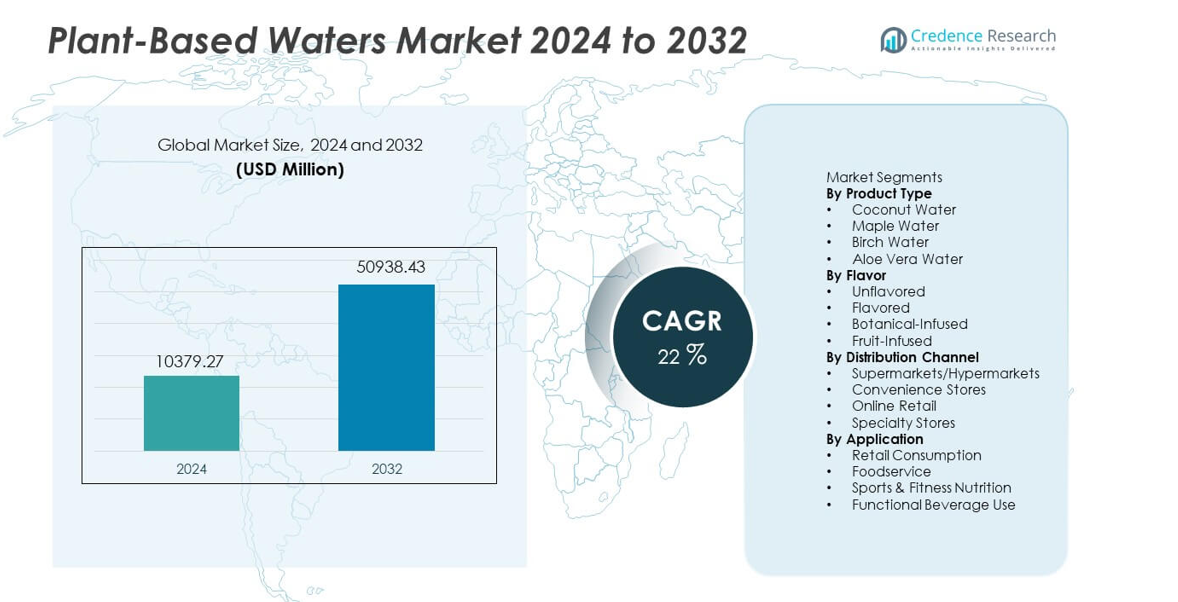
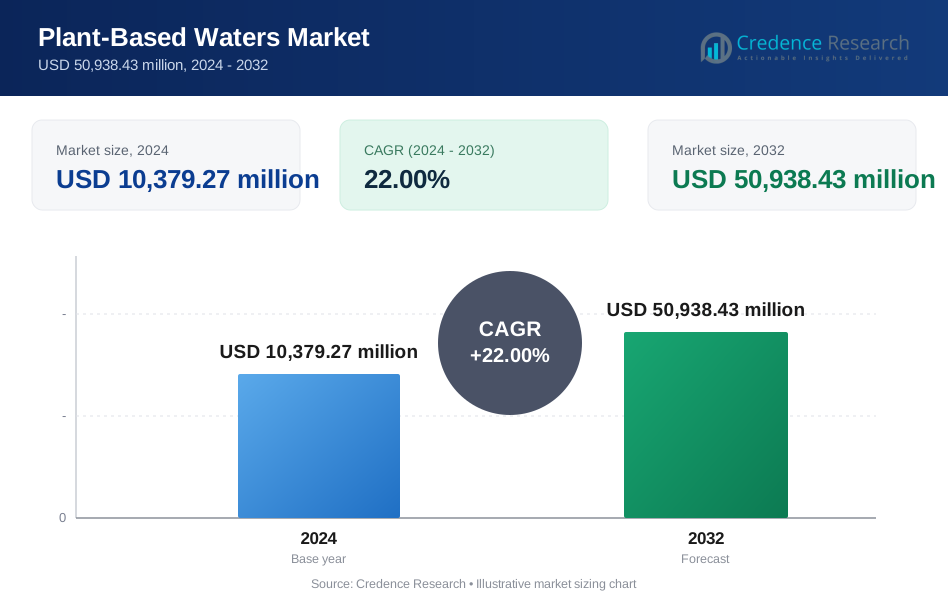
Der Markt für pflanzliche Wasser wurde 2024 auf 10.379,27 Millionen USD bewertet und soll bis 2032 auf 50.938,43 Millionen USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 22 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pflanzliche Wasser 2024 | 10.379,27 Millionen USD |
| Markt für pflanzliche Wasser, CAGR | 22% |
| Marktgröße für pflanzliche Wasser 2032 | 50.938,43 Millionen USD |
Zu den führenden Akteuren auf dem Markt für pflanzliche Wasser gehören Vita Coco, Harmless Harvest, PepsiCo, Coca-Cola, Maple 3, Happy Tree, TREO Birch Water, Drink Simple, Aloe Gloe und Wai Koko, die ihre Reichweite durch Angebote mit sauberem Etikett und starke Einzelhandelspartnerschaften erweitern. Diese Unternehmen konzentrieren sich auf Geschmacksinnovationen, nachhaltige Beschaffung und fortschrittliche Verarbeitungsmethoden, um der steigenden Nachfrage nach natürlicher Hydration gerecht zu werden. Nordamerika führt den Markt mit einem Anteil von 37 % an, unterstützt durch ein hohes Bewusstsein für pflanzliche Wellness-Produkte und eine starke E-Commerce-Akzeptanz. Europa folgt mit einem Anteil von 28 %, angetrieben durch strenge Standards für saubere Etiketten und wachsendes Interesse an funktionalen, zuckerarmen Getränken.
Markteinblicke
- Der Markt für pflanzliche Wasser erreichte 2024 10.379,27 Millionen USD und wird bis 2032 50.938,43 Millionen USD erreichen, mit einem Wachstum von 22 % CAGR.
- Die Nachfrage wächst, da saubere Etiketten für Hydration an Bedeutung gewinnen, wobei Kokoswasser das Produktsegment mit einem Anteil von 46 % anführt, unterstützt durch starke Einzelhandelspräsenz und fitnessorientierte Nutzung.
- Die Innovation bleibt stark, da Marken botanische und fruchtinfundierte Geschmacksrichtungen erweitern, angetrieben durch das steigende Interesse an natürlichem Wohlbefinden und zuckerarmen Getränken auf globalen Märkten.
- Der Wettbewerb intensiviert sich, da große Akteure Lieferketten stärken, Nachhaltigkeitspraktiken verbessern und digitale Vertriebskanäle erweitern, um ihren Anteil in schnell wachsenden Premium-Kategorien zu halten.
- Nordamerika führt mit einem Anteil von 37 %, gefolgt von Europa mit 28 %, Asien-Pazifik mit 22 %, Lateinamerika mit 8 % und dem Nahen Osten & Afrika mit 5 %, was unterschiedliche Akzeptanzmuster und eine stärkere regionale Nachfrage widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Kokoswasser führt dieses Segment mit einem Anteil von 46 % an, unterstützt durch die starke Nutzung als natürliches Hydrationsgetränk und breite Einzelhandelsdurchdringung. Marken erweitern den Wert durch saubere Etikettierung, stabile Lieferketten und steigende Vorliebe für kalorienarme Getränke. Ahornwasser und Birkenwasser gewinnen an Bedeutung aufgrund ihrer mineralreichen Profile, die bei wellnessorientierten Käufern Anklang finden. Aloe-Vera-Wasser zeigt ein stetiges Wachstum, da immunitätsbasierte Ansprüche Kaufentscheidungen beeinflussen. Produktinnovation, regionale Beschaffung und Premium-Verpackungen stärken das Vertrauen der Verbraucher und erweitern die Reichweite in entwickelten und aufstrebenden Märkten.
- Zum Beispiel erweiterte PepsiCo seine O.N.E. Coconut Water-Linie durch erweiterte Distribution, während Coca-Cola zuvor ZICO besaß und dann in einer separaten Transaktion verkaufte. Die Marke wurde später von ihrem Gründer zurückerworben, der sie dann in Nordamerika neu lancierte.
Nach Geschmack
Ungewürzte pflanzliche Wässer dominieren dieses Segment mit einem Anteil von 52%, angetrieben durch die Nachfrage nach sauberen, zusatzfreien Getränken. Verbraucher bevorzugen einfache Hydrationsoptionen mit minimaler Verarbeitung, was eine starke Akzeptanz in Fitness- und Lifestyle-Kategorien unterstützt. Aromatisierte Optionen gewinnen an Fahrt, da Marken tropische Mischungen mit natürlichen Süßstoffen und kalorienarmen Formulierungen einführen. Botanisch angereicherte Varianten wachsen aufgrund des steigenden Interesses an beruhigenden und detox-orientierten Getränken. Fruchtinfusionen bleiben Nischenprodukte, erweitern sich jedoch durch limitierte Editionen, die jüngere Käufer ansprechen, die nach Neuheiten suchen.
- Zum Beispiel brachte Vita Coco mehrere aromatisierte SKUs auf den Markt, die über die Formate Kokosnuss-Ananas und Kokosnuss-Mango hinausgehen, und vertrieb diese Produkte weitreichend durch viele Einzelhandelsgeschäfte in den Vereinigten Staaten.
Nach Vertriebskanal
Supermärkte und Hypermärkte halten den führenden Anteil von 41%, unterstützt durch breite Regalflächen, Eigenmarken-Rollouts und starke Markenpräsenz. Einzelhandelsketten fördern pflanzliche Wässer durch Bündelangebote und gesundheitsorientierte Gänge, die Impulskäufe erhöhen. Convenience-Stores erzielen stabiles Wachstum aufgrund der steigenden Nachfrage nach trinkfertigen Hydrationsoptionen in städtischen Gebieten. Der Online-Handel expandiert schnell, da Käufer nach Lieferung bis zur Haustür, Abonnementpaketen und einer größeren Produktvielfalt suchen. Fachgeschäfte ziehen Premium-Käufer an, die handwerkliche oder regionsspezifische pflanzliche Wasser-Marken bevorzugen.
Wichtige Wachstumsfaktoren
Wachsende Nachfrage nach natürlicher und Clean-Label-Hydration
Der Markt wächst, da Verbraucher zu natürlichen Hydrationsgetränken mit einfachen Zutatenlisten und minimaler Verarbeitung wechseln. Pflanzliche Wässer gewinnen starken Zuspruch aufgrund ihres Elektrolytgehalts, niedriger Zuckergehalte und ihrer Clean-Label-Anziehungskraft. Fitnessnutzer und wellnessorientierte Käufer bevorzugen diese Getränke gegenüber synthetischen Sportgetränken. Marken betonen Reinheit, nachhaltige Beschaffung und Rückverfolgbarkeit, um Vertrauen zu stärken. Eine breitere Einzelhandelspräsenz und Geschmacksinnovationen unterstützen ebenfalls eine höhere Akzeptanz in entwickelten und aufstrebenden Regionen.
- Zum Beispiel bezieht Harmless Harvest Kokosnüsse von zertifizierten Bio-Farmen in Thailand und verarbeitet das Wasser jedes Jahr mit einer proprietären mehrstufigen Mikrofiltrationstechnologie.
Erweiterung von funktionalen und nährstoffverstärkten Formulierungen
Funktionale pflanzliche Wässer gewinnen an Schwung, da Unternehmen Vitamine, Antioxidantien und botanische Extrakte hinzufügen. Diese verbesserten Varianten ziehen gesundheitsbewusste Nutzer an, die tägliche Wellness-Unterstützung suchen. Funktionale Ansprüche wie Immunität, Detox und Energieverstärkung erhöhen die Marktpräsenz. Marken investieren in Forschung und Entwicklung, um die Nährstoffstabilität und Geschmacksbalance in kalorienarmen Formaten zu verfeinern. Das wachsende Interesse an präventiver Gesundheit und aktiven Lebensstilen treibt die Nachfrage nach angereicherten Getränken in Einzelhandels- und Online-Kanälen an.
- Zum Beispiel bietet die Marke ZICO, die jetzt Teil des PowerPlant Ventures-Portfolios ist, eine Vielzahl von Kokosnusswasser-Optionen an, darunter einige mit zusätzlichen Zutaten wie Vitamin C in bestimmten älteren oder aromatisierten Mischungen, die gemäß den FDA-Nährwertkennzeichnungsrichtlinien bestätigt wurden.
Wachsende Beliebtheit von nachhaltigen und umweltfreundlichen Getränken
Nachhaltigkeit treibt starkes Wachstum an, da Verbraucher Getränke bevorzugen, die aus erneuerbaren pflanzlichen Materialien mit geringerer Umweltbelastung stammen. Kokosnuss-, Birken- und Ahornwasser passen zu diesem Wandel aufgrund nachhaltiger Ernte und reduzierter CO2-Fußabdrücke. Marken setzen auf recycelbare Verpackungen und umweltfreundliche Lieferketten, um umweltbewusste Käufer anzusprechen. Einzelhändler erweitern den Regalplatz für Produkte mit grünem Etikett und stärken das Vertrauen in die Kategorie. Dieser Trend unterstützt langfristige Markentreue und drängt Unternehmen dazu, Transparenz und ethische Beschaffungspraktiken zu verbessern.
Wichtige Trends & Chancen
Innovation in Geschmacksprofilen und botanischen Mischungen
Geschmacksinnovationen schaffen neue Chancen, da Marken botanische und fruchtinfundierte Mischungen einführen, die jüngere Käufer ansprechen. Kräuterzutaten wie Minze, Hibiskus und Ingwer verbessern den Geschmack und bieten wahrgenommene Wellness-Vorteile. Limitierte Geschmacksrichtungen und regionen-inspirierte Profile helfen Marken, sich in überfüllten Getränkeregalen abzuheben. Dieser Trend unterstützt die Premium-Positionierung und ermöglicht es Unternehmen, in Nischen-Gesundheitssegmente vorzudringen. Die Erweiterung der Geschmacksvielfalt fördert Experimente und Wiederholungskäufe auf globalen Märkten.
- Zum Beispiel hat TREO Birch Water eine Vielzahl von aromatisierten Birkenmischungen auf den Markt gebracht und die Platzierung in vielen Geschäften in den Vereinigten Staaten erweitert, darunter große Einzelhändler wie Wegmans und Stop & Shop.
Wachstum des digitalen Einzelhandels und abonnentenbasierter Modelle
Online-Einzelhandel erweist sich als große Chance, da Verbraucher Bequemlichkeit, breiteren Produktzugang und personalisierte Pakete suchen. Abonnementmodelle fördern Wiederholungskäufe, indem sie kuratierte Sortimente und Rabatte anbieten. Digitale Plattformen unterstützen gezieltes Marketing basierend auf Lebensstildaten und Geschmackspräferenzen. Marken nutzen E-Commerce, um neue Formulierungen zu testen und schnelles Verbraucherfeedback zu sammeln. Die steigende Akzeptanz des mobilen Shoppings und verbesserte Logistik beschleunigen das Wachstum digitaler Kanäle weiter.
- Zum Beispiel vertreibt Maple 3, ein führendes Unternehmen in der kanadischen Ahornwasserindustrie, seine Produkte über verschiedene Online- und physische Einzelhändler, darunter nationale E-Grocer wie Amazon.ca und Avril Supermarché, um dem wachsenden Verbraucherinteresse an natürlichen, gesunden Getränken gerecht zu werden.
Wichtige Herausforderungen
Hohe Produktionskosten und Empfindlichkeit der Lieferkette
Pflanzenbasierte Wasser stehen unter Kostendruck, der mit saisonalen Ernteerträgen, arbeitsintensiven Prozessen und komplexen Extraktionsverfahren verbunden ist. Kokosnuss- und Ahornwasser-Lieferketten sind auf spezifische Klimata angewiesen, was sie anfällig für Wetterveränderungen und regionale Störungen macht. Steigende Transport- und Verpackungskosten belasten zusätzlich. Kleinere Marken kämpfen darum, wettbewerbsfähige Preise zu halten, was die Durchdringung des Massenmarktes einschränkt. Effiziente Beschaffung und verbesserte Verarbeitungstechnologien sind entscheidend, um langfristige Produktionskosten zu senken.
Begrenztes Verbraucherbewusstsein in aufstrebenden Märkten
Bewusstseinslücken behindern das Wachstum in Regionen, in denen pflanzenbasierte Hydrationsgetränke noch unbekannt sind. Viele Verbraucher verlassen sich weiterhin auf traditionelle Getränke, was die Akzeptanz von pflanzenbasierten Optionen mit Premiumpreisen verringert. Begrenzte Marketingpräsenz und weniger Produktdemonstrationen verlangsamen die Kaufbereitschaft. Die Verfügbarkeit im Einzelhandel bleibt auch in ländlichen und halb-urbanen Gebieten inkonsistent. Marken müssen in Bildungskampagnen, Probierprogramme und lokalisierte Botschaften investieren, um Vertrauen aufzubauen und Erstkäufe in neuen Märkten zu fördern.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt mit einem Anteil von 37% an, angetrieben durch die starke Nachfrage nach Clean-Label-Hydrationsprodukten und die breite Akzeptanz von Kokos- und Aloe-basierten Wassern. Die Region profitiert von hoher Einzelhandelssichtbarkeit, umfangreicher Geschmacksinnovation und starker Förderung kalorienarmer Getränke. Fitnessgemeinschaften und Wellnessprogramme unterstützen die konstante Akzeptanz in den Vereinigten Staaten und Kanada. E-Commerce-Plattformen erweitern den Zugang zu hochwertigen pflanzlichen Wassern und fördern Wiederholungskäufe. Große Marken investieren in nachhaltige Verpackungen und transparente Beschaffung, was das Vertrauen der Verbraucher stärkt und das langfristige Wachstum der Kategorie in Mainstream- und Spezialkanälen vorantreibt.
Europa
Europa hält einen Anteil von 28%, unterstützt durch das steigende Interesse an natürlicher Hydration, botanischen Mischungen und zuckerarmen Getränken. Verbraucher in Westeuropa bevorzugen pflanzliche Optionen mit klaren Umweltansprüchen und ethischer Beschaffung. Einzelhändler erweitern ihr Produktsortiment, da die Nachfrage nach Bio- und vegan-freundlichen Getränken wächst. Geschmacksvielfalt, einschließlich Birken- und Ahornwasser, gewinnt bei gesundheitsbewussten Käufern an Beliebtheit. Strenge Vorschriften zu künstlichen Zusatzstoffen zwingen Marken, Clean-Label-Formulierungen zu verfeinern. Erhöhtes Nachhaltigkeitsbewusstsein und das Wachstum funktionaler Getränkesegmente stärken die Marktexpansion in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern.
Asien-Pazifik
Der Asien-Pazifik-Raum macht 22% des Marktanteils aus, angetrieben durch wachsendes Gesundheitsbewusstsein, schnelle Urbanisierung und steigende Akzeptanz funktionaler Hydrationsprodukte. Kokoswasser genießt in Südostasien eine starke kulturelle Relevanz, was hohe Konsumniveaus unterstützt. Wachsende Mittelschichten in China und Indien treiben die Nachfrage nach hochwertigen, zuckerarmen Getränken an. Die E-Commerce-Adoption hilft Marken, ein breiteres Publikum mit vielfältigen Verpackungsformaten zu erreichen. Lokale Hersteller führen kostengünstige Pflanzenwasser-Varianten ein, die die Erschwinglichkeit verbessern. Das zunehmende Interesse an natürlichen Wellnesstrends stärkt das langfristige Wachstum in den aufstrebenden Märkten der Region.
Lateinamerika
Lateinamerika erfasst 8% des Marktanteils, angetrieben durch die steigende Nachfrage nach sauberer Hydration und die starke Präsenz von Kokoswasser in Brasilien und Mexiko. Jüngere Verbraucher nehmen pflanzliche Getränke als gesündere Alternativen zu kohlensäurehaltigen Getränken an. Einzelhändler erhöhen den Regalplatz für aromatisierte und funktionale Varianten, die den lokalen Geschmacksvorlieben entsprechen. Wirtschaftliche Veränderungen beeinflussen das Kaufverhalten, doch die Nachfrage nach natürlichen und kalorienarmen Getränken bleibt stabil. Ein starkes Angebot an tropischen Früchten unterstützt Innovationen in infundierten Pflanzenwasser-Mischungen. Der wachsende Einfluss sozialer Medien fördert die Produktentdeckung über Online-Kanäle und unterstützt eine breitere Marktdurchdringung.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen Anteil von 5%, unterstützt durch das steigende Interesse an hydrationsfokussierten Wellnessprodukten in städtischen Zentren. Heiße Klimazonen treiben die konstante Nachfrage nach erfrischenden, zuckerarmen Getränken, einschließlich Kokos- und Aloe-basierten Wassern, an. Premiumimporte dominieren aufgrund begrenzter lokaler Produktionskapazitäten. Einzelhandelsketten erweitern das Angebot in gesundheitsorientierten Gängen und verbessern die Sichtbarkeit. Höhere verfügbare Einkommen in den Golfstaaten fördern die Akzeptanz von Premium- und aromatisierten Varianten. Allerdings verlangsamen Preissensibilität und begrenztes Verbraucherbewusstsein in Teilen Afrikas das weitverbreitete Wachstum, was Raum für gezielte Bildungs- und Probierinitiativen schafft.
Marktsegmentierungen:
Nach Produkttyp
- Kokoswasser
- Ahornwasser
- Birkenwasser
- Aloe Vera Wasser
Nach Geschmack
- Unaromatisiert
- Aromatisiert
- Botanisch infundiert
- Fruchtinfundiert
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience Stores
- Online-Handel
- Fachgeschäfte
Nach Anwendung
- Einzelhandelskonsum
- Gastronomie
- Sport- & Fitnessernährung
- Verwendung in funktionellen Getränken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Unternehmen wie Vita Coco, Harmless Harvest, PepsiCo, Coca-Cola, Maple 3, Happy Tree, TREO Birch Water, Drink Simple, Aloe Gloe und Wai Koko, die alle daran arbeiten, ihre Präsenz durch Produktinnovationen und eine breitere Distribution zu stärken. Marktführer konzentrieren sich auf Clean-Label-Formulierungen, fortschrittliche Geschmacksentwicklung und nachhaltige Beschaffung, um gesundheitsbewusste Verbraucher anzusprechen. Unternehmen investieren in neue Extraktionsmethoden, die die Nährstoffintegrität erhalten und gleichzeitig die Haltbarkeit verbessern. Einzelhandelspartnerschaften erhöhen die Sichtbarkeit in Supermärkten, Convenience-Ketten und Online-Plattformen. Viele Marken setzen auf recycelbare Verpackungen und transparente Lieferketten, um ihre Glaubwürdigkeit zu steigern. Premium-Anbieter betonen funktionelle Ansprüche, während aufstrebende Marken Nischensegmente mit botanisch angereicherten und limitierten Editionen ansprechen. Der steigende Wettbewerb fördert kontinuierliche Markenbemühungen, regionale Diversifizierung und stärkere digitale Engagement-Strategien.
Analyse der Hauptakteure
- Vita Coco
- Harmless Harvest
- PepsiCo (O.N.E. Kokosnusswasser)
- Coca-Cola (ZICO)
- Maple 3
- Happy Tree Maple Water
- TREO Birkenwasser
- Drink Simple
- Aloe Gloe
- Wai Koko
Neueste Entwicklungen
- Im Juni 2023 ging Vita Coco eine Partnerschaft mit Bluestone Lane ein, um ein Coconut Water Cold Brew Getränk mit Vita Coco Kokosnusswasser zu kreieren.
- Im Januar 2023 brachte Vita Coco eine „Barista MLK“ kokosbasierte Milch (Pflanzenmilch) in Zusammenarbeit mit Alfred Coffee auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Geschmack, Vertriebskanal, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Clean-Label-Hydration wird steigen, da Verbraucher sich zunehmend natürlichen Wellness-Produkten zuwenden.
- Marken werden funktionale Formulierungen erweitern, die Vitamine, Mineralien und pflanzliche Extrakte enthalten.
- Die Geschmacksinnovation wird zunehmen, da Unternehmen regionale und saisonale Mischungen einführen.
- Nachhaltige Verpackungen werden an Bedeutung gewinnen, da Käufer umweltfreundliche und recycelbare Materialien bevorzugen.
- Das Wachstum des digitalen Einzelhandels wird durch eine höhere Nutzung von Abonnements und gezieltes Marketing gestärkt.
- In aufstrebenden Märkten wird die Akzeptanz schneller zunehmen, da das Bewusstsein für pflanzliche Hydration steigt.
- Die Optimierung der Lieferkette wird entscheidend, da Marken daran arbeiten, die Produktionskosten zu senken.
- Partnerschaften mit Fitness- und Lifestyle-Plattformen werden die Reichweite der Verbraucher erweitern.
- Premium- und Spezialvarianten von Pflanzenwasser werden wachsen, da gesundheitsbewusste Käufer nach höherer Qualität suchen.
- Investitionen in Forschung und Entwicklung werden steigen, um die Nährstoffstabilität, Haltbarkeit und Verarbeitungseffizienz zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pflanzenbasierte Wasser und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pflanzenbasierte Wasser zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für pflanzenbasierte Wässer hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pflanzenbasierte Wässer antreiben?
Wer sind die führenden Unternehmen im Markt für pflanzenbasierte Wasser?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für pflanzliche Wässer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für pflanzliche Wässer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,379.27 million → 2032: USD 50,938.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für pflanzliche Wässer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für pflanzliche Wässer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für pflanzliche Wässer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für pflanzliche Wässer Market Drivers
- 3.3 Markt für pflanzliche Wässer Market Restraints & Challenges
- 3.4 Markt für pflanzliche Wässer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für pflanzliche Wässer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für pflanzliche Wässer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für pflanzliche Wässer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für pflanzliche Wässer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für pflanzliche Wässer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für pflanzliche Wässer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für pflanzliche Wässer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für pflanzliche Wässer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für pflanzliche Wässer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für pflanzliche Wässer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für pflanzliche Wässer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für pflanzliche Wässer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für pflanzliche Wässer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für pflanzliche Wässer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für pflanzliche Wässer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für pflanzliche Wässer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für pflanzliche Wässer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für pflanzliche Wässer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für pflanzliche Wässer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
