
Marktübersicht
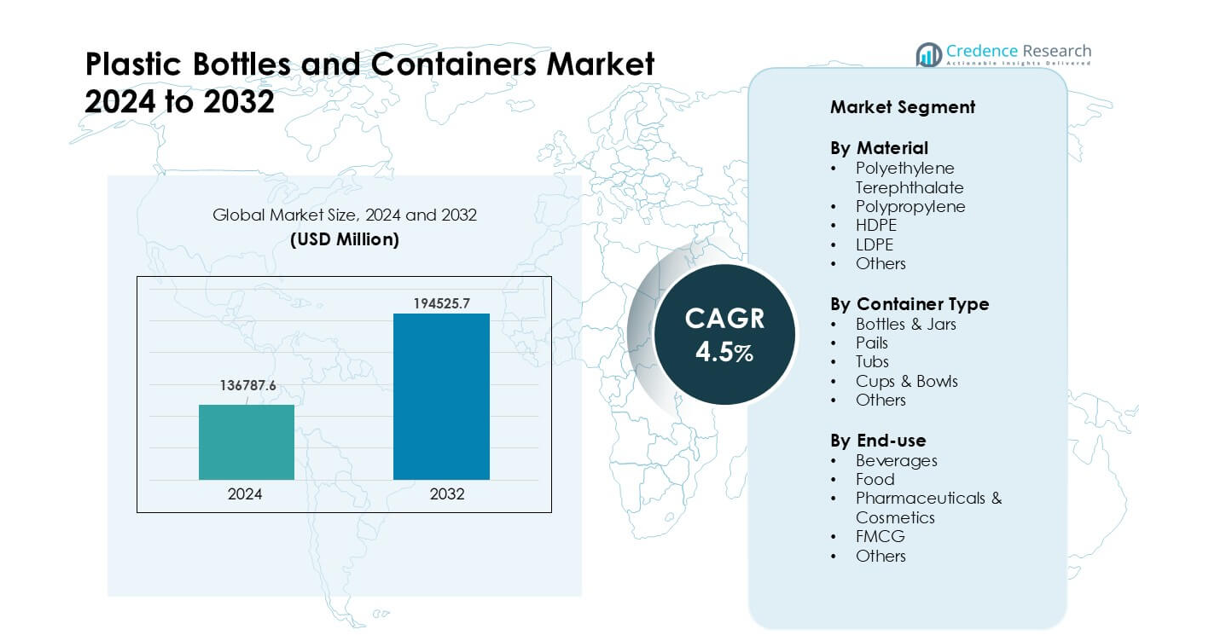
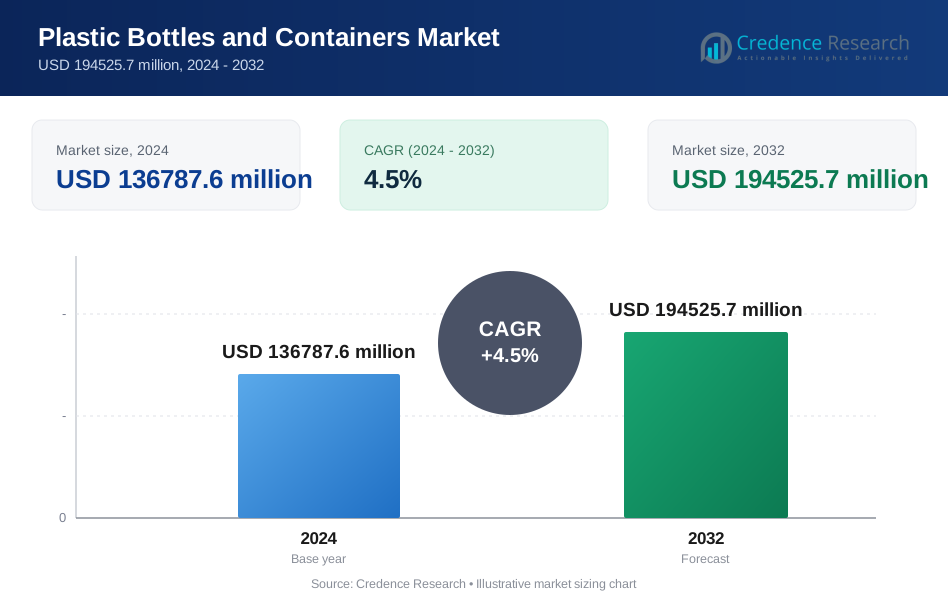
Der Markt für Plastikflaschen und -behälter wurde im Jahr 2024 auf 136.787,6 Millionen USD geschätzt und soll bis 2032 voraussichtlich 194.525,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Plastikflaschen und -behälter 2024 | USD 136.787,6 Millionen |
| Markt für Plastikflaschen und -behälter, CAGR | 4,5% |
| Marktgröße für Plastikflaschen und -behälter 2032 | USD 194.525,7 Millionen |
Der Markt für Plastikflaschen und -behälter umfasst wichtige Akteure wie Greiner Packaging, Zhuhai Zhongfu Industrial, Winpak, Graham Packaging, Huhtamaki, Plastipak Packaging, Visy, Pretium Packaging, ALPLA und Amcor. Diese Unternehmen konkurrieren durch Innovationen in leichten Designs, hochklaren PET-Lösungen, Integration von recycelten Inhalten und fortschrittlichen Formtechnologien, die Anwendungen in den Bereichen Lebensmittel, Getränke, Pharmazie und FMCG unterstützen. Der asiatisch-pazifische Raum entwickelte sich 2024 mit einem Anteil von etwa 39 % zur führenden Region, angetrieben durch starke Fertigungskapazitäten, steigenden Konsum von verpackten Getränken und schnelle Expansion von FMCG- und Gesundheitsprodukten in großen Volkswirtschaften.
Markteinblicke
- Der Markt für Plastikflaschen und -behälter erreichte 2024 6 Millionen USD und soll bis 2032 mit einer CAGR von 4,5 % wachsen.
- Starke Nachfrage nach PET-Flaschen trieb die Segmentführung mit einem Anteil von etwa 41 % voran, unterstützt durch hohen Einsatz in Getränken, Lebensmitteln und Körperpflegeprodukten.
- Die steigende Akzeptanz von rPET, leichten Designs und Monomaterialstrukturen prägte wichtige Markttrends, wobei FMCG- und Pharmaverpackungen schneller wuchsen.
- Der Wettbewerb verschärfte sich unter den Hauptakteuren, die sich auf die Integration von recyceltem Inhalt, fortschrittliche Formsysteme und langfristige Lieferpartnerschaften mit Getränke- und Gesundheitsmarken konzentrierten.
- Der asiatisch-pazifische Raum führte den globalen Markt mit einem Anteil von fast 39 % an, gefolgt von Nordamerika mit 32 %, angetrieben durch starken Konsum von verpackten Getränken und steigende FMCG-Nachfrage.
Analyse der Marktsegmentierung:
Nach Material
Polyethylenterephthalat hielt 2024 mit etwa 41 % den dominierenden Anteil. Marken bevorzugten PET aufgrund der starken Klarheit, hohen Festigkeit und breiten Zulassung für Getränke- und Lebensmittelverpackungen. Die Nachfrage stieg, als Unternehmen auf leichtere Designs und höhere Recyclingquoten umstellten. HDPE folgte aufgrund des starken Einsatzes in Haushaltschemikalien und Körperpflegeprodukten. Polypropylen wuchs in Verschlüssen und Heißfüllanwendungen, während LDPE und andere Materialien Nischenformate bedienten. Der steigende Fokus auf kosteneffiziente Verpackungen und stärkere regulatorische Unterstützung für recycelte Inhalte halfen PET, seine Führungsposition auf den globalen Märkten zu behaupten.
- Zum Beispiel berichtete The Coca‑Cola Company im Jahr 2024, dass 48% ihrer Primärverpackungen aus Plastikflaschen (hauptsächlich PET) bestanden, von denen weltweit 18% recyceltes PET waren.
Nach Behältertyp
Flaschen und Gläser führten dieses Segment im Jahr 2024 mit einem Anteil von fast 63% an. Getränke- und Lebensmittelhersteller setzten auf diese Formate aufgrund der einfachen Handhabung, der starken Barriereeigenschaften und der breiten Füllkompatibilität. Das Wachstum nahm zu, als Marken ihre Einweg- und Unterwegsverpackungslinien erweiterten. Eimer und Wannen erfuhren eine konstante Nachfrage in der Industriechemie und bei Großlebensmitteln. Becher und Schalen expandierten bei Fertiggerichten. Die steigende Nachfrage nach praktischen Verpackungen und schnelleren Füllgeschwindigkeiten hielt Flaschen und Gläser an der Spitze des Segments.
- Zum Beispiel beschafften Unternehmen wie PepsiCo und The Coca-Cola Company allein im nordamerikanischen Getränkesegment PET-Flaschen „in großen Mengen“ für Abfüllbetriebe, was zeigt, wie Flaschen die Nachfrage in dieser Region im Jahr 2024 dominierten.
Nach Endverwendung
Getränke dominierten das Endverbrauchssegment im Jahr 2024 mit einem Anteil von etwa 46%. Marken für Erfrischungsgetränke, Flaschenwasser und Säfte trieben den hohen Verbrauch aufgrund der starken Abhängigkeit von PET-Flaschen an. Lebensmittel folgten mit zunehmendem Einsatz in Saucen, Milchprodukten und Speiseölen. Pharmazeutika und Kosmetika zeigten starkes Wachstum aufgrund verbesserter Hygienestandards und breiterer Kunststoffkompatibilität. FMCG-Marken erweiterten die Nachfrage nach Körperpflege- und Reinigungsprodukten. Starke Einzelhandelsdurchdringung, höherer Verbrauch von verpackten Getränken und Wachstum in organisierten Lebensmittelketten unterstützten die Führungsrolle der Getränkeverpackung.
Wichtige Wachstumstreiber
Steigende Nachfrage nach verpackten Getränken und Convenience-Produkten
Die Nachfrage nach Flaschenwasser, Erfrischungsgetränken, Säften und trinkfertigen Artikeln steigt auf globalen Märkten weiter an. Getränkeunternehmen bevorzugen Plastikflaschen, da das Format geringes Gewicht, starke Haltbarkeit und sicheren Transport bietet, was hilft, Bruch und Logistikkosten zu reduzieren. Schnelles städtisches Wachstum steigert die Nachfrage nach praktischen Verpackungen weiter, da Verbraucher tragbare Optionen für den täglichen Gebrauch suchen. Erweiterte Einzelhandelsnetzwerke und Schnellhandelsplattformen unterstützen höhere Verkäufe von Einwegpackungen. Das Wachstum wird gestärkt, da große Marken die Produkteinführungen in funktionalen Getränken und aromatisiertem Wasser erhöhen. Der Trend zu gesünderen Getränken treibt auch die stärkere Akzeptanz von PET-Flaschen sowohl aus Kostengründen als auch wegen der Klarheit voran.
- Zum Beispiel zeigen globale Daten, dass der Markt für PET-Flaschen im Jahr 2024 etwa 45.500 Millionen USD erreichte, was die hohe Nachfrage aus den Segmenten Getränke, Säfte und Flaschenwasser widerspiegelt.
Erweiterte Nutzung in Pharmazeutika, Kosmetika und FMCG
Pharmazeutische und kosmetische Marken verwenden Kunststoffbehälter weitreichend aufgrund der starken chemischen Beständigkeit, hoher Hygienestandards und flexibler Formen. Die Nachfrage wächst, da Unternehmen in neue Hautpflegelinien, OTC-Medikamente und Nahrungsergänzungsmittel investieren. FMCG-Marken treiben weiterhin den Verkauf von Körperpflege- und Reinigungsprodukten in großen Mengen voran, die stark auf HDPE- und PP-Flaschen angewiesen sind. Kunststoffverpackungen unterstützen schnelle Füllgeschwindigkeiten und bieten starken Schutz vor Feuchtigkeit und Kontamination. Steigendes verfügbares Einkommen, breitere Produktportfolios und neue E-Commerce-Kanäle steigern die Verpackungsvolumina. Das Wachstum verbessert sich auch, da Unternehmen manipulationssichere und kindersichere Designs in der Gesundheitsverpackung übernehmen.
- Zum Beispiel wird der globale Markt für Plastikflaschen und -behälter (einschließlich Pharmazie, Körperpflege usw.) voraussichtlich bis 2025 229,67 Milliarden erreichen, was eine starke Nachfrage über Getränke hinaus unterstreicht.
Leichtbau, Kosteneffizienz und hohe Recyclingfähigkeit
Plastikflaschen bleiben aufgrund niedrigerer Transportkosten, reduzierter Emissionen und starker Leistung in automatisierten Abfüllanlagen bevorzugt. Leichtbautechnologie hilft Marken, den Harzverbrauch zu senken, während die Behälterfestigkeit hoch bleibt. Viele Unternehmen wechseln zu recyceltem PET-Inhalt, da sich die globalen Recyclingsysteme erweitern. Vorschriften, die Praktiken der Kreislaufwirtschaft fördern, treiben die höhere Akzeptanz von recycelbaren Formaten an. Produktionsflexibilität ermöglicht schnelle Designänderungen, was Plastikverpackungen ideal für häufige Produkteinführungen macht. Kostenvorteile gegenüber Glas und Metall helfen, die starke Nachfrage aufrechtzuerhalten, insbesondere bei Konsumgütern mit hohem Volumen. Diese Faktoren stärken das Marktwachstum und unterstützen die kontinuierliche Expansion in verschiedenen Branchen.
Wichtige Trends & Chancen
Umstellung auf rPET und nachhaltige Verpackungsinnovationen
Marken erhöhen den Einsatz von recyceltem PET aufgrund von politischem Druck und Verbrauchernachfrage nach umweltfreundlichen Verpackungen. Fortschrittliche Recyclingsysteme ermöglichen eine höhere Produktion von lebensmitteltauglichem rPET, was die sichere Verwendung in Getränken und Lebensmitteln unterstützt. Unternehmen starten Flasche-zu-Flasche-Programme und investieren in geschlossene Lieferketten, um Abfall zu reduzieren. Neue Designs wie Monomaterial-Behälter ermöglichen einfacheres Recycling. Technologische Verbesserungen unterstützen nachfüllbare und zurückgebbare Verpackungsmodelle in Einzelhandelsnetzwerken. Diese Maßnahmen helfen Marken, ihre Nachhaltigkeitsbewertungen zu verbessern und globale Verpflichtungen zu Emissionen zu erfüllen. Der Trend schafft starke Chancen für Materiallieferanten, die hochwertige recycelte Inhalte anbieten.
- Zum Beispiel berichtete The Coca‑Cola Company, dass sie 2024 weltweit 28 % recyceltes Material in ihrer Primärverpackung verwendeten, wovon 18 % des verwendeten PET recyceltes PET (rPET) waren.
Wachstum des E-Commerce und maßgeschneiderte Verpackungsbedürfnisse
Der Online-Handel erhöht den Bedarf an haltbaren, manipulationssicheren Plastikbehältern, die Artikel während des Transports schützen. Marken für Körperpflege, Kosmetik und Lebensmittel bevorzugen zunehmend leichte Flaschen aufgrund niedrigerer Versandkosten und besserer Stoßfestigkeit. Unternehmen investieren in einzigartige Formen und Kleinvolumenpackungen, die auf Abonnementdienste und Probensets zugeschnitten sind. Digitaldruck und schnellere Werkzeugwechseltechnologien ermöglichen es Marken, limitierte Verpackungen für Werbeaktionen zu entwerfen. Das Wachstum des E-Commerce erhöht auch die Nachfrage nach auslaufsicheren Verschlüssen und hochfesten Behältern. Diese Veränderungen schaffen neue Geschäftsmöglichkeiten für Hersteller, die verbesserte Designflexibilität und schnelle Produktionsumstellungen bieten.
- Zum Beispiel schätzte ein globaler Bericht über E-Commerce-Verpackungen die Größe der Branche im Jahr 2024 auf 91,22 Milliarden USD, was einen Anstieg der Nachfrage nach schützenden, anpassbaren Verpackungsformaten hervorhebt, da der Online-Handel expandiert.
Wichtige Herausforderungen
Steigende Umweltbedenken und regulatorischer Druck
Viele Länder verschärfen die Vorschriften für Einwegkunststoffe, was sich direkt auf die Nachfrage nach Flaschen und Behältern auswirkt. Vorschriften fördern höhere Recyclingquoten, reduzierten Harzverbrauch und Verbote bestimmter Formate. Öffentliche Bedenken über Plastikverschmutzung erhöhen die Aufmerksamkeit auf schnelllebige Konsumgüterunternehmen. Hersteller müssen mehr in nachhaltige Materialien investieren, Verpackungen neu gestalten und auf Kreislaufsysteme umstellen. Die Sammel- und Recyclinginfrastruktur ist in den Regionen unterschiedlich, was das Angebot an hochwertigem recyceltem PET einschränkt. Diese Druckfaktoren erhöhen die Produktionskosten und verlangsamen die Akzeptanz in einigen Märkten. Unternehmen müssen regulatorische Anforderungen mit Leistungsbedürfnissen und Preiserwartungen in Einklang bringen.
Volatilität der Rohstoffpreise und Lieferunterbrechungen
Kunststoffflaschen sind auf petrochemische Rohstoffe angewiesen, und schwankende Öl- und Harzpreise schaffen Kostenunsicherheit für Hersteller. Periodische Lieferengpässe stören Produktionspläne und erhöhen Beschaffungsrisiken. Die Preisvolatilität beeinflusst die Gewinnspannen, insbesondere für große FMCG- und Getränkemarken, die mit engen Kostenstrukturen arbeiten. Hersteller müssen ihre Lagerpläne anpassen, die Beschaffung diversifizieren und leichte Designs verwenden, um den Harzverbrauch zu reduzieren. Wirtschaftliche Abschwünge und geopolitische Ereignisse beeinflussen ebenfalls globale Lieferketten. Diese Faktoren stellen eine Herausforderung für eine stabile Produktion dar und erfordern starke Risikomanagementstrategien, um die langfristige Wettbewerbsfähigkeit zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 32 % des Marktanteils für Kunststoffflaschen und -behälter, unterstützt durch starke Nachfrage aus den Bereichen Getränke, Pharmazeutika und Körperpflegeprodukte. Marken in den USA und Kanada setzten auf PET- und HDPE-Behälter, da sie hohe Haltbarkeit, starke Klarheit und einfacheres Recycling bieten. Das Wachstum verbesserte sich, als Unternehmen in die Integration von rPET und Leichtbauprogramme investierten, um Nachhaltigkeitsziele zu erreichen. Die Erweiterung der Kategorien für trinkfertige Produkte, breitere E-Commerce-Aktivitäten und strenge Qualitätsstandards im Gesundheitswesen trieben den stetigen Verpackungskonsum in der gesamten Region voran.
Europa
Europa machte 2024 fast 28 % des Marktanteils aus, angetrieben durch strenge Vorschriften, die recycelbare und umweltfreundliche Verpackungen fördern. PET-Flaschen fanden hohe Akzeptanz, da Marken den Einsatz von recyceltem Inhalt erhöhten, um den EU-Zielen der Kreislaufwirtschaft zu entsprechen. Die Nachfrage stieg in den Bereichen Getränke, Kosmetik und Haushaltsprodukte aufgrund der starken Verbraucherpräferenz für nachhaltige Verpackungen. Leichtbau-Designs und Monomaterial-Strukturen gewannen an Bedeutung, da sie Unternehmen helfen, Abfall zu reduzieren und die Recyclingfähigkeit zu verbessern. Westeuropa führte den Verbrauch an, während Mittel- und Osteuropa ein wachsendes Wachstum durch die Expansion der FMCG- und Lebensmittelsektoren zeigten.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den globalen Markt mit einem Anteil von etwa 39 % im Jahr 2024, unterstützt durch die großflächige Getränkeproduktion, die steigende Nachfrage nach FMCG und die starke Fertigungskapazität. China, Indien, Japan und Südostasien setzten auf PET- und HDPE-Behälter für Lebensmittel, Getränke und Körperpflegeprodukte aufgrund der niedrigen Kosten und hohen Verfügbarkeit. Die rasche Urbanisierung und steigende verfügbare Einkommen erhöhten den Konsum verpackter Produkte. Die Region verzeichnete auch eine schnelle Expansion im Bereich der pharmazeutischen Verpackungen. Wachsende Investitionen in Recyclinganlagen und die Produktion von rPET verbesserten die regionale Wettbewerbsfähigkeit weiter.
Lateinamerika
Lateinamerika erfasste 2024 rund 7 % des Marktanteils, angetrieben durch den steigenden Konsum von Flaschenwasser und die starke Nachfrage nach erschwinglichen FMCG-Verpackungen. Brasilien, Mexiko und Argentinien führten die Akzeptanz an, da Marken PET-Flaschen für Getränke und HDPE-Behälter für Haushalts- und Körperpflegeprodukte verwendeten. Die wirtschaftliche Erholung unterstützte ein moderates Wachstum bei verpackten Lebensmitteln und Kosmetika. Lokale Hersteller erhöhten Investitionen in Recyclingsysteme, um aufkommende Nachhaltigkeitsziele zu erreichen. Die Expansion von Einzelhandelsnetzen und das Wachstum der städtischen Bevölkerung unterstützten ebenfalls eine stärkere Verpackungsnachfrage in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 fast 6 % des Marktanteils, unterstützt durch den wachsenden Getränkekonsum, expandierende städtische Zentren und die steigende Nachfrage nach Körperpflegeprodukten. PET-Flaschen fanden breite Verwendung im Bereich Flaschenwasser aufgrund der niedrigen Kosten und der starken Regalperformance in heißen Klimazonen. Die Nachfrage nach FMCG- und Pharmazeutika-Verpackungen stieg, da der Zugang zur Gesundheitsversorgung in der Region verbessert wurde. Investitionen in Fertigungsanlagen und Handelszonen stärkten die Lieferkapazität. Die Einführung von Nachhaltigkeitsmaßnahmen wuchs langsam, verbesserte sich jedoch, als Länder Recyclinginitiativen und Abfallreduktionsrichtlinien einführten.
Marktsegmentierungen:
Nach Material
- Polyethylenterephthalat
- Polypropylen
- HDPE
- LDPE
- Andere
Nach Behältertyp
- Flaschen & Gläser
- Eimer
- Wannen
- Tassen & Schalen
- Andere
Nach Endverwendung
- Getränke
- Lebensmittel
- Pharmazeutika & Kosmetika
- Konsumgüter
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Plastikflaschen und -behälter umfasst Unternehmen wie Greiner Packaging, Zhuhai Zhongfu Industrial, Winpak, Graham Packaging, Huhtamaki, Plastipak Packaging, Visy, Pretium Packaging, ALPLA und Amcor. Diese Akteure konkurrieren durch Fortschritte in leichten Designs, höherem Anteil an recyceltem Inhalt und verbesserten Barriere-Technologien für die Sektoren Getränke, Lebensmittel, Pharmazeutika und Konsumgüter. Viele Unternehmen investieren in die Produktion von rPET, schnellere Formsysteme und automatisierte Inspektionen, um die Effizienz zu steigern und Nachhaltigkeitsziele zu erreichen. Partnerschaften mit Marken aus den Bereichen Getränke und Körperpflege stärken langfristige Lieferverträge, während die regionale Expansion hilft, Logistikkosten zu senken und den Servicebereich zu verbessern. Der wachsende Fokus auf Monomaterialstrukturen, Kreislaufwirtschaftsmodelle und geschlossene Recyclingkreisläufe prägt weiter den Wettbewerb auf globalen Märkten.
Analyse der Hauptakteure
- Greiner Packaging (Österreich)
- Zhuhai Zhongfu Industrial Co., Ltd (China)
- Winpak LTD. (Kanada)
- Graham Packaging (USA)
- Huhtamaki (Finnland)
- Plastipak Packaging (USA)
- Visy (Australien)
- Pretium Packaging (USA)
- ALPLA (Österreich)
- Amcor Plc (Schweiz)
Neueste Entwicklungen
- Im November 2025, Plastipak Packaging (USA): Plastipak kündigte eine Erweiterung um 53,8 Millionen US-Dollar seiner Produktionsstätte in Zentral-Louisiana an, um Lagerraum hinzuzufügen und Linien aufzurüsten, die den Einsatz von recyceltem Kunststoff in seiner Verpackung erhöhen, was PET-Flaschen und -Behälter mit höherem Ausstoß für Getränke- und Haushaltskunden unterstützt.
- Im April 2024, Pretium Packaging (USA): Pretium veröffentlichte seine Europa-Broschüre, die neue 2-Stufen-Reheat-and-Blow-Anlagen hervorhebt, die entwickelt wurden, um leichtere PET-Flaschen zu produzieren und das nachhaltige starre Verpackungssortiment für Lebensmittel, Körperpflege und Haushaltschemikalien zu erweitern.
- Im April 2024, Amcor Rigid Packaging (ARP) führte eine 1-Liter-Polyethylenterephthalat (PET)-Flasche für kohlensäurehaltige Erfrischungsgetränke (CSD) ein, die aus 100% post-consumer recyceltem (PCR) Material besteht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Behältertyp, Endverwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach PET- und HDPE-Behältern wird aufgrund des höheren Verbrauchs von verpackten Getränken und Lebensmitteln steigen.
- Flaschen mit recyceltem Inhalt werden breitere Verwendung finden, da Marken sich zu stärkeren Nachhaltigkeitszielen verpflichten.
- Leichtbau- und Monomaterial-Designs werden sich ausweiten, um die Recyclingfähigkeit zu verbessern und den Harzverbrauch zu reduzieren.
- Pharmazeutische und kosmetische Anwendungen werden mit neuen Produkteinführungen und strengeren Hygieneanforderungen wachsen.
- Automatisierung in Form- und Inspektionslinien wird die Produktion steigern und die Produktionskosten senken.
- Das Wachstum des E-Commerce wird die Nachfrage nach haltbaren, auslaufsicheren Verpackungsformaten antreiben.
- Regionale Recyclingprogramme werden die Versorgung mit lebensmitteltauglichem rPET für Flasche-zu-Flasche-Anwendungen verbessern.
- Individuelle Formen und Kurzlauf-Digitaldruck werden zur Markendifferenzierung expandieren.
- Regulierungen zu Einwegkunststoffen werden Unternehmen zu Kreislaufwirtschaftsmodellen drängen.
- Partnerschaften zwischen Harzlieferanten, Recyclern und Konvertern werden langfristige Wertschöpfungsketten stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kunststoffflaschen und -behälter, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kunststoffflaschen und -behälter voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Kunststoffflaschen und -behälter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kunststoffflaschen und -behälter antreiben?
Wer sind die führenden Unternehmen im Markt für Kunststoffflaschen und -behälter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Plastikflaschen und -behälter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Plastikflaschen und -behälter Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 136787.6 million → 2032: USD 194525.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Plastikflaschen und -behälter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Plastikflaschen und -behälter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Plastikflaschen und -behälter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Plastikflaschen und -behälter Market Drivers
- 3.3 Markt für Plastikflaschen und -behälter Market Restraints & Challenges
- 3.4 Markt für Plastikflaschen und -behälter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Plastikflaschen und -behälter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Plastikflaschen und -behälter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Plastikflaschen und -behälter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Plastikflaschen und -behälter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Plastikflaschen und -behälter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Plastikflaschen und -behälter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Plastikflaschen und -behälter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Plastikflaschen und -behälter Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Plastikflaschen und -behälter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Plastikflaschen und -behälter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Plastikflaschen und -behälter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Plastikflaschen und -behälter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Plastikflaschen und -behälter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Plastikflaschen und -behälter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Plastikflaschen und -behälter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Plastikflaschen und -behälter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Plastikflaschen und -behälter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Plastikflaschen und -behälter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Plastikflaschen und -behälter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
