
Marktübersicht
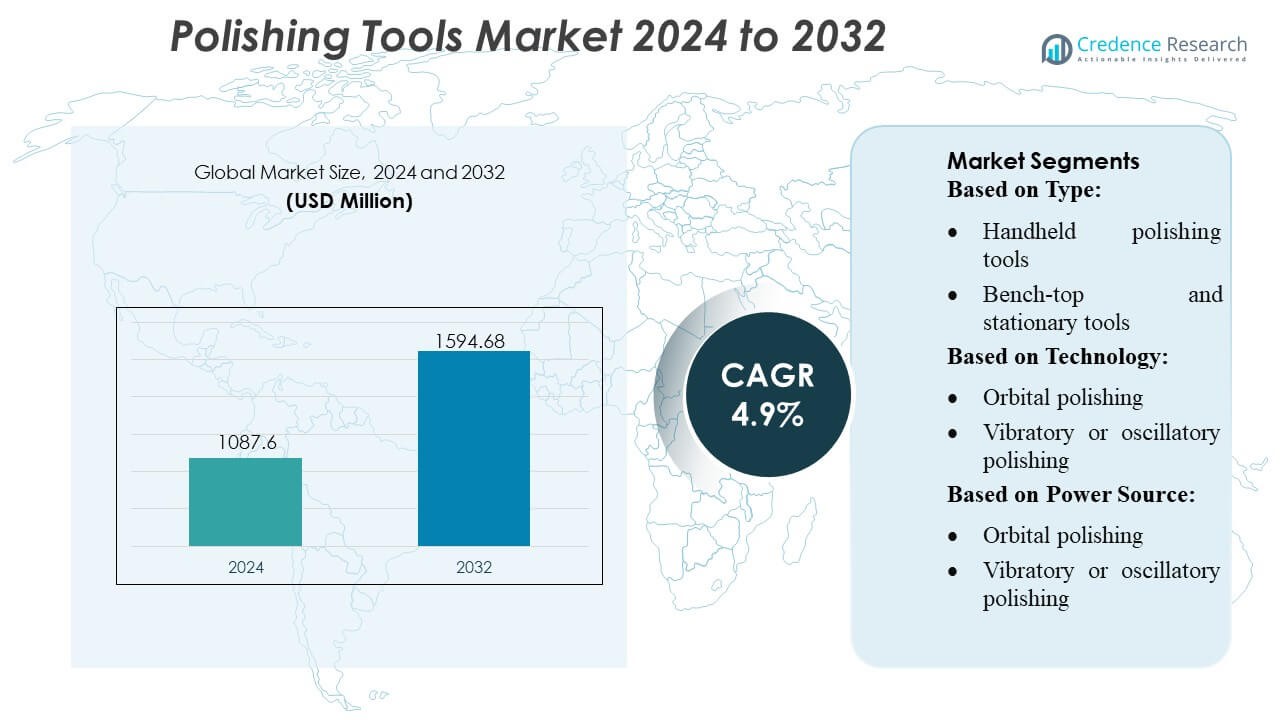
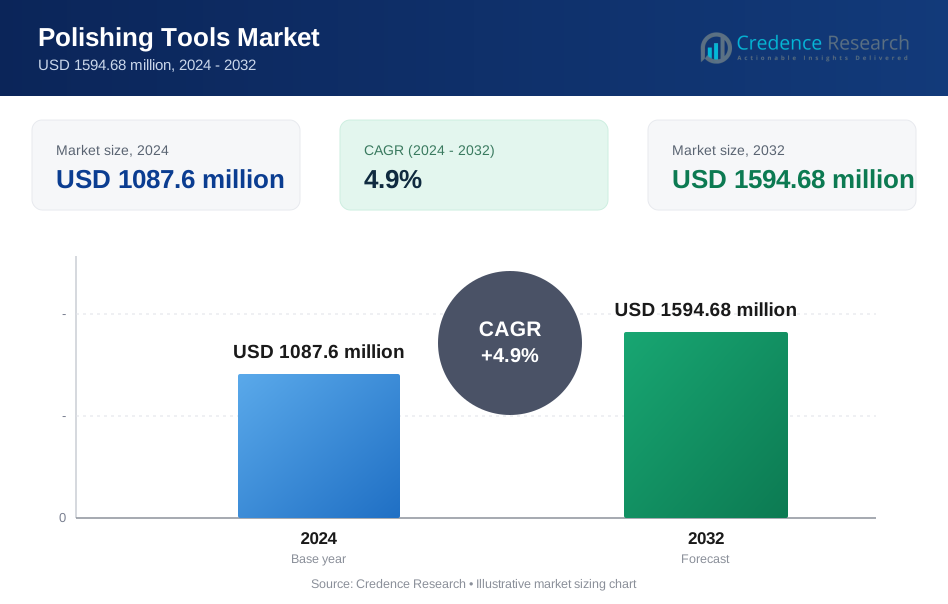
Der Markt für Polierwerkzeuge wurde im Jahr 2024 auf 1087,6 Millionen USD geschätzt und soll bis 2032 1594,68 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polierwerkzeuge 2024 | USD 1087,6 Millionen |
| Markt für Poliermaschinen, CAGR | 4,9% |
| Marktgröße für Poliermaschinen 2032 | USD 1594,68 Millionen |
Der Markt für Polierwerkzeuge wird von einer Mischung aus globalen Herstellern und spezialisierten Anbietern von Oberflächenveredelungstechnologien geprägt, die durch Fortschritte in der Präzisionsmechanik, Automatisierung und ergonomischem Werkzeugdesign konkurrieren. Führende Unternehmen konzentrieren sich auf die Erweiterung von Portfolios elektrischer, pneumatischer und intelligenten Poliersystemen, die auf Anwendungen in der Automobil-, Luft- und Raumfahrt-, Halbleiter- und Metallverarbeitungsindustrie zugeschnitten sind. Innovationen in Hochleistungs-Schleifmitteln, Vibrationsreduktionsmechanismen und Mehrachsen-Polierplattformen stärken weiterhin die Wettbewerbsposition in den Industriesektoren. Nordamerika bleibt mit einem genauen Marktanteil von 38% die führende Region, unterstützt durch eine starke Fertigungsinfrastruktur, hohe Akzeptanz fortschrittlicher Veredelungswerkzeuge und ein gut entwickeltes Aftermarket-Ökosystem.
Markteinblicke
- Der Markt für Polierwerkzeuge erreichte 2024 1087,6 Millionen USD und soll bis 2032 auf 1594,68 Millionen USD bei einer CAGR von 9% wachsen, was eine stetige Nachfrage von industriellen, kommerziellen und Aftermarket-Nutzern widerspiegelt.
- Die steigende Akzeptanz von Präzisionsveredelungswerkzeugen in der Automobil-, Luft- und Raumfahrt-, Halbleiter- und Metallverarbeitungsindustrie treibt das Marktwachstum voran, unterstützt durch Fortschritte in intelligenten Systemen, bürstenlosen Motoren und Hochleistungs-Schleifmitteln.
- Zu den wichtigsten Trends gehören die Erweiterung von Portfolios elektrischer und pneumatischer Werkzeuge, die zunehmende Nutzung von Vibrationsreduktions-Technologien und die wachsende Präferenz für ergonomische, ermüdungsarme Designs in professionellen Anwendungen.
- Marktbeschränkungen ergeben sich aus hohen Ersatzkosten für Verbrauchsmaterialien und dem Bedarf an qualifizierten Bedienern, um eine gleichmäßige Oberflächenqualität zu erzielen, was die Akzeptanz in kostenempfindlichen Sektoren erschwert.
- Nordamerika führt mit einem regionalen Anteil von 38%, während elektrische Werkzeuge nach Energiequelle dominieren und Handwerkzeuge den größten Segmentanteil halten, gestärkt durch den weit verbreiteten Einsatz in Detailarbeiten, Fertigung und Wartungsaktivitäten im Bauwesen.
 Marktsegmentierungsanalyse:
Nach Typ
Handgehaltene Polierwerkzeuge dominieren den Markt mit einem geschätzten Anteil von 44 %, angetrieben durch ihre Tragbarkeit, Präzision und breite Anwendbarkeit in der Fahrzeugaufbereitung, im Bauwesen, in der Metallverarbeitung und in Wartungsarbeiten. Ihre ergonomischen Designs und die Kompatibilität mit austauschbaren Pads unterstützen die hohe Akzeptanz sowohl in professionellen als auch in Heimwerkerumgebungen. Tisch- und stationäre Werkzeuge halten eine konstante Nachfrage in Werkstätten aufrecht, die eine gleichmäßige Oberflächenbearbeitung erfordern, während Polierpads und Schleifmittel mit steigenden Verbrauchsmaterial-Austauschzyklen expandieren. Andere Komponenten wie Polierscheiben und -köpfe gewinnen in spezialisierten industriellen Finishing-Systemen an Bedeutung.
- Beispielsweise hat die DISCO Corporation ihr Präzisions-Finishing-Portfolio mit dem DFG8540-Schleifer aufgerüstet, der ultrafeine Oberflächenspezifikationen erreicht und fortschrittliche Wafer-Dünnprozesse unterstützt, was das Maß an Materialabtrag demonstriert, das die industriellen Polierstandards beeinflusst.
Nach Technologie
Orbitalpolieren führt das Segment mit einem ungefähren Marktanteil von 48 % an, unterstützt durch die Fähigkeit, wirbelfreie Oberflächen, reduzierte Wärmeentwicklung und gleichmäßige Oberflächenkorrektur über Metalle, Verbundstoffe und beschichtete Substrate zu liefern. Die benutzerfreundliche Bedienung und das geringe Risiko von Oberflächenschäden stärken die Akzeptanz in der Automobil-, Marine- und Elektronikoberflächenbearbeitung. Vibrations- oder Oszillationspolieren wächst mit der Nachfrage nach Massenbearbeitung von Teilen in der Fertigung und Metallbearbeitung. Andere Technologien, einschließlich spezieller Rotations- und Zentrifugalsysteme, bedienen Nischenanwendungen mit hoher Präzision wie Luft- und Raumfahrtkomponenten und Werkzeug- und Formenpolieren.
- Beispielsweise verfügt der JL-3060ATD CNC-Flächenschleifer von JOEN LIH MACHINERY CO., LTD über eine hochpräzise Spindel, ein hohes Maß an Wiederholgenauigkeit und ein vollautomatisches Mehrachsen-Steuerungssystem, das in der Lage ist, sehr enge Parallelitätstoleranzen einzuhalten.
Nach Energiequelle
Elektrische Polierwerkzeuge dominieren mit einem geschätzten Anteil von 52 %, angetrieben durch Fortschritte in bürstenlosen Motoren, variabler Geschwindigkeitsregelung, verbesserter Drehmomentabgabe und Kompatibilität mit intelligenten Überwachungsfunktionen. Ihre weit verbreitete Verfügbarkeit und Eignung für sowohl professionelle als auch Verbraucheranwendungen verstärken ihre Führungsposition. Pneumatische Werkzeuge halten eine starke Nachfrage in industriellen Umgebungen aufrecht, die einen kontinuierlichen Betrieb und eine hohe Leistungsgewichtung erfordern, insbesondere in der Fahrzeuglackierung und -fertigung. Andere Energiequellen, einschließlich gasbetriebener und hydraulischer Werkzeuge, dienen schweren Wartungsarbeiten, Außeneinsätzen und hochbelastbaren industriellen Aufgaben, bei denen Haltbarkeit und Mobilität entscheidend sind.
Wichtige Wachstumstreiber
1. Steigende Nachfrage nach hochpräziser Oberflächenbearbeitung
Die Nachfrage nach präziser Oberflächenbearbeitung in der Automobil-, Luft- und Raumfahrt-, Metallverarbeitungs- und Elektronikindustrie treibt die starke Akzeptanz fortschrittlicher Polierwerkzeuge voran. Hersteller benötigen eine gleichmäßige Oberflächenpräzision, um strengere Toleranzen zu erfüllen und die Leistung von Komponenten zu verbessern. Das Wachstum im Premium-Automobil-Detailing und der steigende Bedarf an der Aufbereitung von Metall- und Verbundteilen unterstützen die Werkzeugnutzung weiter. Hochpräzises Polieren entspricht auch den Qualitätsstandards in der Halbleiterproduktion, der Werkzeugherstellung und der Fertigung von chirurgischen Instrumenten, was den Marktschwung in industriellen und kommerziellen Anwendungen stärkt.
- Beispielsweise bietet Body Glove einen Herren-"Phoenix"-Kapuzenvollanzug in einer Dicke von 5,5/4,5 mm an. Er ist für sehr kalte Wasserbedingungen (etwa 46-53°F oder 8-12°C) ausgelegt, um die Kernwärme zu erhalten.
2. Expansion von Bau-, Renovierungs- und Infrastrukturaktivitäten
Steigende globale Investitionen in Wohn-, Gewerbe- und Infrastrukturausbau steigern erheblich den Bedarf an Polierwerkzeugen, die bei der Betonveredelung, Bodenbelägen, Steinrestaurierung und der Vor-Ort-Oberflächenvorbereitung eingesetzt werden. Renovierungs- und Umbauprojekte schaffen eine stetige Nachfrage nach Hand- und Elektrowerkzeugen, die eine effiziente Politur von Fliesen, Granit, Holz und Metallarmaturen unterstützen. Urbanisierung und Interior-Design-Trends verstärken den Einsatz von Oberflächenverbesserungswerkzeugen, die ästhetische Verbesserungen und langlebige Oberflächen bieten. Dieser durch den Bau getriebene Schwung erhöht den Werkzeugverbrauch bei Auftragnehmern, Facility Managern und Wartungsdienstleistern.
- Zum Beispiel stellt Hobie das "Apex 4R" SUP in einer Länge von 12'6" her. Die Version 12'6" x 25,75" hat ein bestätigtes Rumpfvolumen von 227,2 Litern. Das durchschnittliche Gewicht für dieses Modell ist mit 23 lbs / 10,43 kg bestätigt.
3. Technologische Fortschritte in Energiesystemen und Ergonomie
Kontinuierliche Verbesserungen bei bürstenlosen Motoren, variablen Geschwindigkeitsmechanismen, Schleifmaterialien und Vibrationsreduktionssystemen verbessern die Werkzeugleistung und den Benutzerkomfort. Intelligente Polierwerkzeuge mit digitalen Steuerungen, Überhitzungsschutz und Drehmomentüberwachung erhöhen die Präzision und die Betriebssicherheit. Leichte Gehäuse, hocheffiziente Batterien und optimierte Griffdesigns reduzieren Ermüdung und beschleunigen die Akzeptanz bei Profis und Heimwerkern. Diese Innovationen bieten stärkere Haltbarkeit, reduzierte Betriebsunterbrechungen und verbesserte Konsistenz der Oberflächenveredelung, wodurch fortschrittliche Poliersysteme als bevorzugte Lösungen in schnelllebigen Industrieumgebungen positioniert werden.
Wichtige Trends & Chancen
1. Wachsende Verschiebung hin zu intelligenten und vernetzten Polierwerkzeugen
Die Integration von IoT-fähigen Sensoren, digitalen Geschwindigkeitssteuerungen und Leistungsanalysen bietet Herstellern eine starke Möglichkeit, ihre Angebote zu differenzieren. Vernetzte Geräte ermöglichen die Überwachung von Werkzeugbelastung, Pad-Zustand, Vibrationspegeln und Laufzeit, was vorausschauende Wartung und gleichbleibende Qualität ermöglicht. Professionelle Detailing-Zentren und Produktionsstätten übernehmen intelligente Polierplattformen, um Arbeitsabläufe zu optimieren und Betriebsfehler zu reduzieren. Dieser Übergang zur Digitalisierung eröffnet neue Einnahmequellen, insbesondere in Premium-Werkzeugkategorien und abonnementbasierten Serviceplattformen für industrielle Nutzer.
- Zum Beispiel stellt Mares den "Pro Therm 8/7" Herren-Neoprenanzug her, der eine differenzierte Dicke von Neopren verwendet. Der Anzug verfügt über 8 mm Neopren in thermisch kritischen Kernbereichen für maximale Wärme und 7 mm Paneele in Bereichen, die mehr Elastizität und Bewegungsfreiheit erfordern.
2. Steigender Verbrauch von umweltfreundlichen Schleifmitteln und Pads
Wachsende Umweltbedenken fördern die Einführung von biologisch abbaubaren Schleifmitteln, emissionsarmen Pads und nachhaltigen Polierverbrauchsmaterialien. Branchen suchen nach Alternativen, die den Chemikalieneinsatz minimieren und Abfälle reduzieren, die während der Veredelungsprozesse entstehen. Hersteller reagieren, indem sie pflanzenbasierte Fasern, wassereffiziente Poliermittel und langlebige Schleifmittel integrieren, die die Austauschfrequenz senken. Die Nachfrage nach nachhaltigen Oberflächenveredelungslösungen wächst in Branchen wie Marine, Elektronik, Fahrzeugveredelung und Bauwesen, was eine Gelegenheit für Marken schafft, umweltbewusste Käufer zu gewinnen und sich an die sich entwickelnden regulatorischen Erwartungen anzupassen.
- Zum Beispiel ist der Airhead Mach 3 Tube mit einer Länge von 107 Zoll und einer Breite von 75 Zoll bestätigt. Das Artikelgewicht wird durchgehend mit 33,9 Pfund angegeben. Die empfohlene maximale Gewichtskapazität für diesen 3-Personen-Tube beträgt 510 Pfund.
3. Zunehmende Durchdringung von E-Commerce und DIY-Nutzerbasis
E-Commerce-Plattformen verbessern erheblich die Verteilung von Polierwerkzeugen, ermöglichen schnellere Produktvergleiche, breite Sortimente und wettbewerbsfähige Preise. Der Aufstieg der Heimwerkerkultur und der DIY-Oberflächensanierung steigert die Nachfrage nach benutzerfreundlichen Handpolierern und Verbrauchsmaterialien. Online-Tutorials und von Influencern geleitete Demonstrationen beschleunigen das Bewusstsein für hochwertige Poliertechniken und ermutigen Hobbyisten und kleine Werkstätten, in professionelle Werkzeuge zu investieren. Dieser digitale Verkaufsimpuls schafft Möglichkeiten für Hersteller, Direktvertriebskanäle auszubauen und die Sichtbarkeit in aufstrebenden Märkten zu stärken.
Wichtige Herausforderungen
1. Hohe Wartungs- und Ersatzkosten für Verbrauchsmaterialien
Der häufige Austausch von Polierpads, Schleifmitteln und Stütztellern erhöht die Betriebskosten für Werkstätten, Aufbereitungszentren und Industrieanlagen. Hochwertige Verbrauchsmaterialien, die in der Metallbearbeitung, Luft- und Raumfahrt sowie Präzisionsveredelung eingesetzt werden, erfordern strenge Handhabung und kontinuierliche Auffüllung, was die Gesamtkosten des Eigentums erhöht. Unzureichende Lagerung oder Hitzestau während des Betriebs können die Lebensdauer der Verbrauchsmaterialien verkürzen und die Kosten weiter in die Höhe treiben. Diese wiederkehrenden Kosten schrecken kostenempfindliche Nutzer ab und stellen Hersteller vor die Herausforderung, die Haltbarkeit zu verbessern und gleichzeitig die Leistungsstandards aufrechtzuerhalten.
2. Anforderungen an qualifizierte Arbeitskräfte und Leistungsvariabilität
Die Poliereffizienz hängt stark von der Fertigkeit des Bedieners ab, insbesondere bei Anwendungen, die gleichmäßige Oberflächen, kontrollierten Druck und präzise Werkzeughandhabung erfordern. Der Mangel an geschulten Technikern erhöht das Risiko von Oberflächenschäden, inkonsistenten Ergebnissen und höheren Nacharbeitsraten. Branchen wie die Automobilnachbearbeitung und die Fertigstellung von Luft- und Raumfahrtteilen erleiden Produktivitätsverluste, wenn unerfahrene Bediener Schwierigkeiten haben, die Werkzeuggeschwindigkeit, Pad-Auswahl und Schleifmittelkompatibilität zu verwalten. Diese Abhängigkeit von Fähigkeiten begrenzt die Skalierbarkeit und drängt Hersteller dazu, intuitivere, automatisierte und trainingsfreundliche Polierlösungen zu entwickeln.
Regionale Analyse
Nordamerika
Nordamerika hält 38 % des globalen Marktes, unterstützt durch eine starke industrielle Infrastruktur, hohe Aktivitäten im Automobil-Nachrüstmarkt und eine signifikante Verbreitung von Präzisionsoberflächenbearbeitungswerkzeugen in den Bereichen Luft- und Raumfahrt, Elektronik und Metallverarbeitung. Die Region profitiert von der frühen Einführung von elektrischen und intelligenten Poliersystemen, angetrieben durch professionelle Aufbereitungszentren und technologisch fortschrittliche Fertigungseinheiten. Wachstum bei Wohnungsrenovierungen und kommerziellen Renovierungsprojekten verstärkt die Nachfrage nach Hand- und Tischwerkzeugen. Die Präsenz großer Werkzeughersteller und starker Vertriebsnetze stärkt die Führungsposition des Marktes in der Region weiter.
Europa
Europa macht 27 % des globalen Marktes aus, angetrieben durch seine reife Automobilproduktionsbasis, fortschrittliche Ingenieurindustrien und strenge Oberflächenqualitätsstandards in der Luft- und Raumfahrt sowie der industriellen Produktion. Die Nachfrage steigt aufgrund der verstärkten Einführung umweltfreundlicher Schleifmittel und hochpräziser Polierwerkzeuge in Metallbearbeitungs- und Fertigungseinheiten. Renovierungsaktivitäten in Wohn- und Geschäftsräumen steigern den Werkzeugverbrauch, während der regulatorische Schwerpunkt auf Sicherheit und ergonomischem Design die Einführung von Geräten der nächsten Generation vorantreibt. Starke Fertigungskapazitäten in Deutschland, Italien und Großbritannien unterstützen kontinuierliche Produktinnovationen und stärken die wettbewerbsfähige Position der Region.
Asien-Pazifik
Asien-Pazifik hält 29% des Marktes, angetrieben durch schnelle Industrialisierung, expandierende Automobilproduktion und starkes Wachstum in Bau- und Infrastrukturprojekten. China, Indien, Japan und Südkorea führen die Nachfrage nach elektrischen und pneumatischen Polierwerkzeugen in Fertigungseinheiten, Produktionsstätten und Heimwerkermärkten an. Steigende Investitionen in die Elektronik- und Halbleiterfertigung fördern die Nutzung hochpräziser Poliersysteme. Die Region profitiert auch von kostengünstigen Fertigungskapazitäten und einer wachsenden DIY-Kultur in städtischen Haushalten. Wachsende Vertriebsnetze und die Durchdringung des E-Commerce beschleunigen die Marktexpansion in der gesamten Asien-Pazifik-Region weiter.
Lateinamerika
Lateinamerika repräsentiert 4% des globalen Marktes, unterstützt durch zunehmende Bautätigkeit, steigende Nachfrage im Automobil-Aftermarket und ein wachsendes Netzwerk von kleinen Fertigungswerkstätten. Länder wie Brasilien, Mexiko und Argentinien verwenden handgeführte und elektrische Polierwerkzeuge für Renovierungen, Metallveredelung und industrielle Wartungsarbeiten. Die begrenzte Verfügbarkeit fortschrittlicher Systeme schränkt eine höhere Durchdringung ein, doch der wachsende Zugang zum E-Commerce hilft Verbrauchern und Unternehmen, ein breiteres Spektrum an Werkzeugen zu beziehen. Mit der Beschleunigung der Urbanisierung und der allmählichen Expansion der Fertigung zeigt die Region ein stetiges Potenzial für langfristiges Marktwachstum.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält 2% Marktanteil, angetrieben durch Bau-Megaprojekte, industrielle Expansion und erhöhte Wartungsaktivitäten in den kommerziellen und Gastgewerbesektoren. Die Nachfrage nach langlebigen Polierwerkzeugen für die Restaurierung von Stein, Betonveredelung und Metallarbeiten in der Golfregion steigt. Südafrika und die VAE zeigen eine wachsende Akzeptanz von elektrischen und pneumatischen Werkzeugen, unterstützt durch die Modernisierung der Infrastruktur. Trotz relativ langsamer Technologieadoption in einigen Ländern stärken laufende Investitionen in die industrielle Fertigung und Anlagenmodernisierung allmählich die Marktaussichten in der gesamten MEA-Region.
Marktsegmentierungen:
Nach Typ:
- Handgeführte Polierwerkzeuge
- Tisch- und stationäre Werkzeuge
Nach Technologie:
- Orbitalpolieren
- Vibrations- oder Oszillationspolieren
Nach Energiequelle:
- Orbitalpolieren
- Vibrations- oder Oszillationspolieren
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Polierwerkzeuge zeichnet sich durch eine Wettbewerbslandschaft aus, die von globalen Herstellern wie DISCO Corporation, JOEN LIH MACHINERY CO., LTD, Applied Materials, Inc., Lapmaster Wolters, Fujikoshi Machinery Corp., Qingdao Gaoce Technology Co., Ltd, SHIN NIPPON KOKI CO., LTD., Engis Corporation, TOKYO SEIMITSU CO., LTD, und ATM Qness GmbH geprägt ist. Der Markt für Polierwerkzeuge spiegelt ein hoch wettbewerbsintensives Umfeld wider, das von kontinuierlicher Innovation in der Präzisionsbearbeitungstechnologie, Automatisierung und fortschrittlichen Materiallösungen angetrieben wird. Hersteller konzentrieren sich darauf, die Haltbarkeit der Werkzeuge, die Genauigkeit der Geschwindigkeitsregelung und die Fähigkeit zur Vibrationsreduktion zu verbessern, um die strengen Anforderungen der Automobil-, Luft- und Raumfahrt-, Halbleiter- und Metallverarbeitungsindustrie zu erfüllen. Der Wettbewerb verschärft sich, da Unternehmen intelligente Funktionen integrieren, die Leistung bürstenloser Motoren optimieren und umweltfreundliche Schleifsysteme entwickeln, die konsistente Ergebnisse bei geringerem Verbrauchsmaterialverbrauch liefern. Globale Akteure erweitern Vertriebsnetze, investieren in F&E-Zentren und stärken OEM-Kooperationen, um die Produktzugänglichkeit und den technischen Support zu verbessern. Die steigende Nachfrage nach hochpräzisen Oberflächen, verbesserter Workflow-Effizienz und ergonomischen Werkzeugdesigns beschleunigt die Innovation weiter und prägt einen Markt, in dem technologischer Fortschritt und Leistungsdifferenzierung zentral für den Wettbewerbserfolg bleiben.
Schlüsselspieler-Analyse
- DISCO Corporation
- JOEN LIH MACHINERY CO., LTD
- Applied Materials, Inc.
- Lapmaster Wolters
- Fujikoshi Machinery Corp.
- Qingdao Gaoce Technology Co., Ltd
- SHIN NIPPON KOKI CO., LTD.
- Engis Corporation
- TOKYO SEIMITSU CO., LTD
- ATM Qness GmbH
Neueste Entwicklungen
- Im Februar 2025 wird der Mirka AIRP 300 als bahnbrechend angesehen, da er den Nutzern eine leistungsstarke Rotationspoliermaschine bietet, die sich mühelos integriert. Diese neue Rotationspoliermaschine bietet eine Alternative zu herkömmlichen oszillierenden Poliermaschinen und ist für den Einsatz in verschiedenen Branchen geeignet, darunter Automobil, Luft- und Raumfahrt, Holzverarbeitung und Elektronikfertigung.
- Im September 2024 kündigte JEOL Ltd. die Einführung des neuen Cross Section Polisher IB-19540CP/Cooling Cross Section Polisher (IB-19550CCP) an, ein wichtiges Werkzeug zur Vorbereitung makelloser Probenoberflächen für die Elektronenmikroskopie, besonders nützlich für empfindliche Gegenstände wie Batterien, Polymere und biologische Materialien, das Hochgeschwindigkeits-, Kühl- und automatisierte Verarbeitung für Elektronik, Keramik, Metalle und Lebenswissenschaften bietet.
- Im September 2024 kündigte Milwaukee Tool seine nächste Generation von Bandsägen mit tiefem Schnitt an, die eine bessere Benutzer-Schneidleistung bieten. Die neuen Bandsägen schneiden 4-Zoll-Schwarzrohre 20 % schneller als die alten.
- Im November 2023 ging Dynabrade eine Partnerschaft mit Renny Doyle ein, um eine verzahnte Dual-Action-Poliermaschine auf den Markt zu bringen, die wie eine Rotationsmaschine schneidet und fertigstellt. Das entwickelte Werkzeug ist leicht und verfügt über ein präzisionsausgewogenes Design und einen Einzelauslöse-Sperrmechanismus.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Technologie, Energiequelle und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Es wird erwartet, dass der Markt eine stetige Nachfrage erfährt, da Industrien hochpräzise Oberflächenbearbeitung für Automobil-, Luft- und Raumfahrt- sowie Elektronikkomponenten priorisieren.
- Hersteller werden weiterhin bürstenlose Motoren, intelligente Steuerungen und Automatisierungsfunktionen integrieren, um Effizienz und Konsistenz zu verbessern.
- Die Einführung umweltfreundlicher Schleifmittel und langlebiger Polierpads wird zunehmen, da die Erwartungen an Nachhaltigkeit auf globalen Märkten steigen.
- E-Commerce- und Direktvertriebskanäle werden sich erweitern und die Produktzugänglichkeit für Fachleute und Heimwerker erhöhen.
- Die industrielle Expansion im asiatisch-pazifischen Raum wird die Position der Region als wichtiger Wachstumsmotor für die Einführung von Polierwerkzeugen stärken.
- Die Nachfrage nach ergonomischen, vibrationsarmen und benutzerfreundlichen Designs wird die Produktentwicklungsstrategien beeinflussen.
- Das Wachstum in der Halbleiter- und Optikfertigung wird Investitionen in ultrapräzise Poliertechnologien vorantreiben.
- Bau- und Renovierungsaktivitäten werden weiterhin die Nutzung von Hand- und Tischpolierwerkzeugen unterstützen.
- Vorausschauende Wartung und IoT-fähige Überwachungsfunktionen werden in fortschrittlichen Poliersystemen an Bedeutung gewinnen.
- Der globale Wettbewerb wird sich verschärfen, da Unternehmen ihre F&E-Fähigkeiten verbessern und Produktportfolios diversifizieren, um den sich entwickelnden Anforderungen an die Oberflächenbearbeitung gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polierwerkzeuge und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polierwerkzeuge voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Polierwerkzeuge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polierwerkzeuge antreiben?
Wer sind die führenden Unternehmen im Markt für Polierwerkzeuge?
Welche Region hatte 2024 den größten Anteil am Markt für Polierwerkzeuge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Polierwerkzeuge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Polierwerkzeuge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1087.6 million → 2032: USD 1594.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Polierwerkzeuge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Polierwerkzeuge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Polierwerkzeuge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Polierwerkzeuge Market Drivers
- 3.3 Markt für Polierwerkzeuge Market Restraints & Challenges
- 3.4 Markt für Polierwerkzeuge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Polierwerkzeuge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Polierwerkzeuge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Polierwerkzeuge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Polierwerkzeuge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Polierwerkzeuge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Polierwerkzeuge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Polierwerkzeuge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Polierwerkzeuge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Polierwerkzeuge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Polierwerkzeuge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Polierwerkzeuge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Polierwerkzeuge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Polierwerkzeuge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Polierwerkzeuge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Polierwerkzeuge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Polierwerkzeuge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Polierwerkzeuge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Polierwerkzeuge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Polierwerkzeuge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
