
Marktübersicht
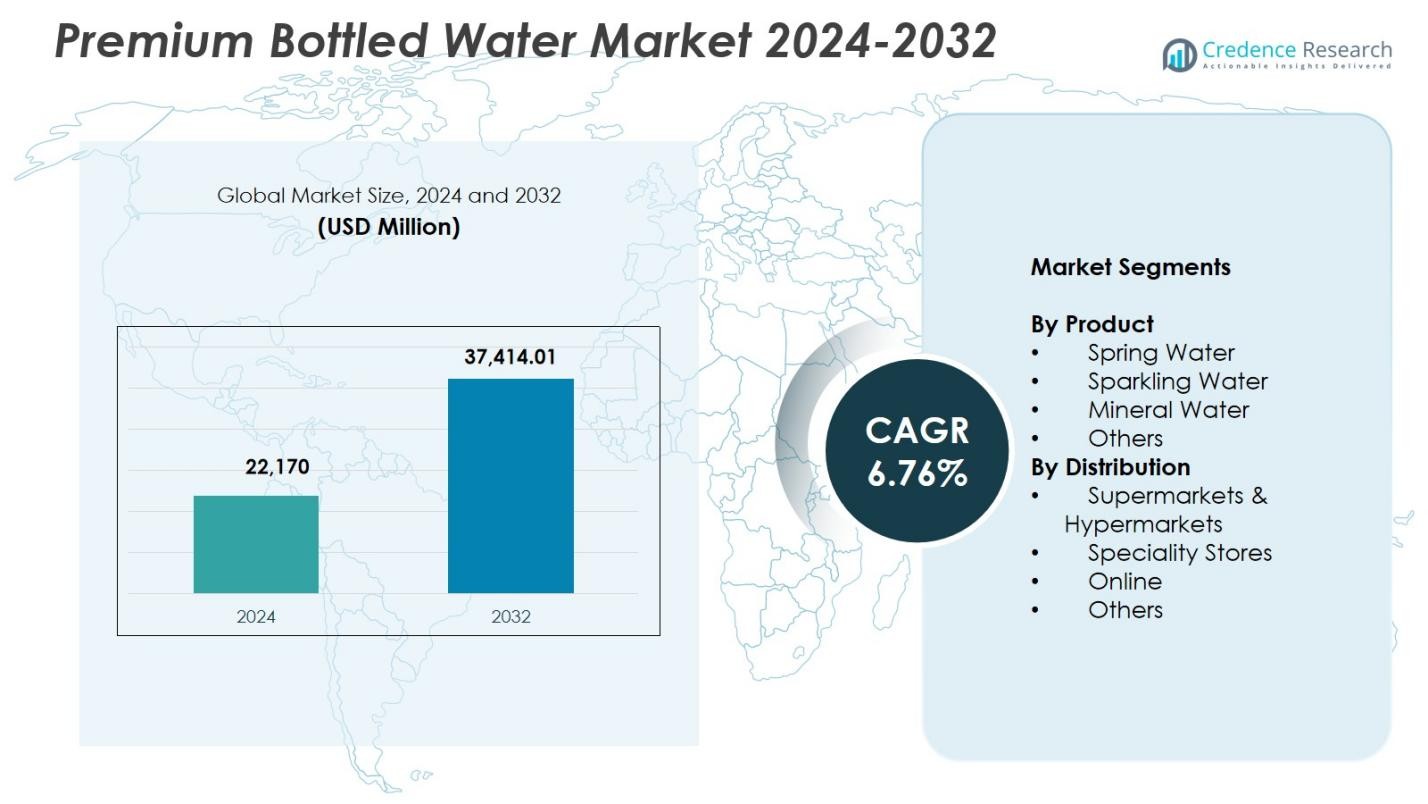
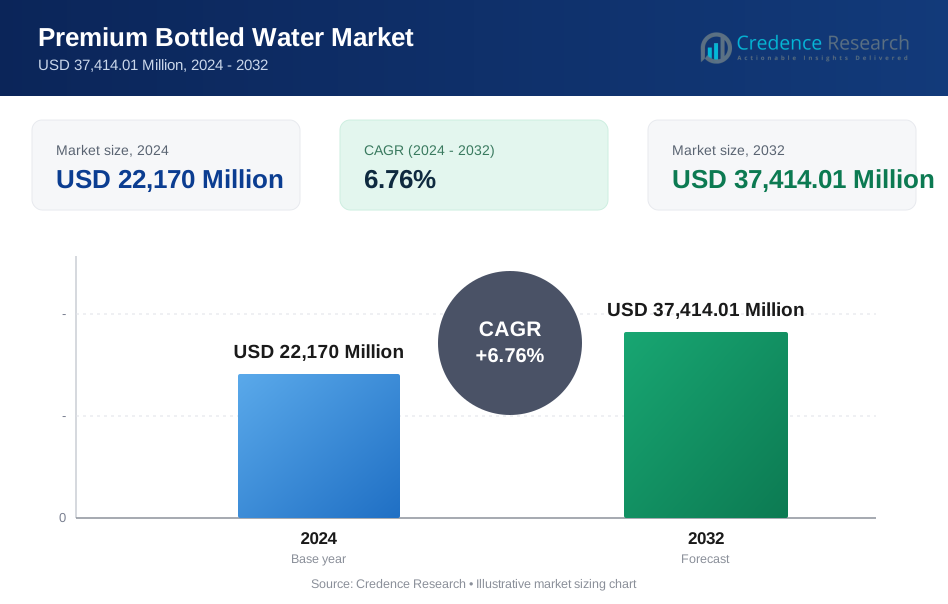
Der Markt für Premium-Flaschenwasser wurde im Jahr 2024 auf 22.170 Millionen USD geschätzt und soll bis 2032 37.414,01 Millionen USD erreichen, mit einer CAGR von 6,76 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Premium-Flaschenwasser 2024 | 22.170 Millionen USD |
| Markt für Premium-Flaschenwasser, CAGR | 6,76 % |
| Marktgröße für Premium-Flaschenwasser 2032 | 37.414,01 Millionen USD |
Der Markt für Premium-Flaschenwasser umfasst führende Akteure wie Bling H2O, Roiwater, Beverly Hills Drink Company, NEVAS GmbH, Lofoten Arctic Water AS, VEEN, Uisge Source, Berg Water, BLVD Water und Alpine Glacier Water Inc., die ihre Präsenz durch Premium-Quellen, unverwechselbares Branding und Luxuspositionierung in Einzelhandels- und Gastgewerbekanälen stärken. Nordamerika war 2024 mit einem Anteil von 32,4 % die führende Region, angetrieben durch die starke Verbraucherpräferenz für natürliche, funktionale und handwerkliche Hydrationsprodukte. Europa folgte mit einem Anteil von 29,7 %, unterstützt durch den langjährigen Konsum von Mineral- und Quellwasser und die hohe Akzeptanz nachhaltig verpackter Premium-Angebote.
Markteinblicke
- Der Markt für Premium-Flaschenwasser erreichte 2024 22.170 Millionen USD und soll bis 2032 mit einem CAGR von 6,76 % auf 37.414,01 USD wachsen, angetrieben durch die steigende Nachfrage nach natürlichen, gereinigten und luxuriös positionierten Hydrationsprodukten.
- Das wachsende Gesundheitsbewusstsein fördert die starke Nachfrage nach Quellwasser, das 2024 einen 3 %-Anteil hielt, da Verbraucher minimal verarbeitete und mineralstoffreiche Quellen zuckerhaltigen Getränken vorziehen.
- Zu den wichtigsten Trends gehören die steigende Nachfrage nach funktionalen, aromatisierten, alkalischen und quellenverifizierten Premium-Wässern sowie die verstärkte Nutzung umweltfreundlicher und glasbasierter Verpackungen im Einklang mit Nachhaltigkeitszielen.
- Große Akteure erweitern ihre Sichtbarkeit durch handwerkliche Gewinnung, hochwertiges Branding und strategische Partnerschaften im Luxus-Gastgewerbe, während Preisdruck und regulatorische Überprüfung der Wasserbeschaffung und Plastikabfälle als wesentliche Einschränkungen wirken.
- Nordamerika führte mit 4 %, gefolgt von Europa mit 29,7 % und Asien-Pazifik mit 23,8 %, während Supermärkte & Hypermärkte mit einem 48,6 %-Anteil den Vertrieb dominierten und das starke wachstumsorientierte Wachstum im Einzelhandel verstärkten.
 Marktsegmentierungsanalyse:
Nach Produkt
Quellwasser dominierte den Premium-Flaschenwassermarkt mit einem 41,3% Anteil im Jahr 2024, angetrieben durch die starke Verbraucherpräferenz für natürlich gewonnene, minimal verarbeitete Hydrationsoptionen. Seine Positionierung als Clean-Label-Produkt mit inhärentem Mineralgehalt unterstützt die steigende Akzeptanz in reifen und aufstrebenden Märkten. Sprudelwasser hielt einen bedeutenden Anteil der Nachfrage, da gesundheitsbewusste Verbraucher von zuckerhaltigen kohlensäurehaltigen Getränken abweichen. Mineralwasser expandierte weiterhin aufgrund seines Mikronährstoffprofils, während die Kategorie Andere durch aromatisierte, funktionale und handwerkliche Wasserangebote, die für Nischen-Premiumkäufer attraktiv sind, an Bedeutung gewann.
- Zum Beispiel liefert Evian-Quellwasser, das 15 Jahre lang durch das Gletschergestein der französischen Alpen gefiltert wird, 80 mg/L Kalzium und 26 mg/L Magnesium für eine erfrischende Hydration.
Nach Vertriebskanal
Supermärkte & Hypermärkte führten den Markt mit einem 48,6% Anteil im Jahr 2024 an, unterstützt durch eine breite Produktverfügbarkeit, Premium-Regalplatzierung und starkes Verbrauchervertrauen in organisierte Einzelhandelsformate. Diese Verkaufsstellen treiben höhere Verkaufsvolumina durch kuratierte Premium-Wasser-Sektionen und häufige Werbekampagnen an. Fachgeschäfte verzeichneten ein bedeutendes Wachstum, da sie wohlhabende Käufer ansprechen, die Luxus-Hydrationsmarken suchen. Online-Kanäle gewannen aufgrund von Abonnementmodellen und der Bequemlichkeit der Lieferung bis zur Haustür einen bemerkenswerten Anteil, während Andere, einschließlich HoReCa und Flughafen-Einzelhandel, zum steigenden Premium-Wasserverbrauch in unterwegs und luxuriösen Gastgewerbeumgebungen beitrugen.
- Zum Beispiel verdoppelte Aava Natural Mineral Water seine Volumina, nachdem es eine Partnerschaft mit Amazon für direkte Premium-Alkaline-Wasserlieferungen eingegangen war.
Wichtige Wachstumsfaktoren
Steigendes Gesundheitsbewusstsein und Präferenz für natürliche Hydration
Das wachsende Verbraucherbewusstsein für Gesundheit und Wohlbefinden beschleunigt die Nachfrage nach Premium-Flaschenwasser erheblich. Käufer bevorzugen zunehmend natürliche, mineralreiche und zusatzfreie Hydrationsalternativen gegenüber zuckerhaltigen Getränken, was zu einer starken Akzeptanz in städtischen und einkommensstarken Bevölkerungsgruppen führt. Die Wahrnehmung von Reinheit, überlegener Qualität und funktionalen Vorteilen stärkt die Marktdynamik weiter. Marken, die die Authentizität der Quelle, die Mineralzusammensetzung und nachhaltige Extraktionspraktiken betonen, ziehen weiterhin gesundheitsbewusste Verbraucher an und stärken die Position von Premium-Wasser als lifestyle-orientierte Produktkategorie.
- Zum Beispiel bezieht FIJI Water sein Wasser aus einem geschützten Regenwaldaquifer in Fidschi und stellt seine 500 ml und 330 ml Flaschen auf 100% recyceltes Plastik (rPET) um, um die Reinheit der Quelle und die Umweltverantwortung zu betonen.
Premiumisierung und lifestyle-basierte Konsummuster
Premium-Flaschenwasser profitiert vom steigenden globalen Interesse an Luxus-Lifestyle-Produkten und aspirativem Konsum. Einkommensstarke Verbraucher assoziieren Premium-Wasser mit Qualität, Exklusivität und anspruchsvollem Leben, was die Nachfrage nach handwerklichen, gletscherbezogenen und traditionsreichen Marken antreibt. Gastgewerbe, gehobene Gastronomie und Reisesektoren erhöhen die Sichtbarkeit durch kuratierte Getränkekarten mit hochwertigen Wasseretiketten. Stilvolles Verpackungsdesign, Markengeschichten und Luxuspositionierung fördern höhere Ausgaben, während die erweiterte Einzelhandelspräsenz die Durchdringung sowohl in reifen als auch in sich entwickelnden Märkten stärkt.
- Zum Beispiel bezieht Icelandic Glacial sein natürlich alkalisches Wasser aus der Ölfus-Quelle in Island und präsentiert flaschen mit Gletschermotiven, die die Landschaft widerspiegeln und Nachhaltigkeit durch CO2-neutrale Produktion mit geothermischer und Wasserkraft betonen.
Erweiterung des modernen Einzelhandels und der E-Commerce-Verteilung
Das Wachstum organisierter Einzelhandelsnetzwerke und E-Commerce-Plattformen trägt stark zur Marktexpansion bei, indem es breite Zugänglichkeit und verbesserte Produktpräsenz bietet. Supermärkte, Hypermärkte und Fachgeschäfte bieten erstklassige Regalplatzierungen und kuratierte Sortimente, die Verbraucherproben fördern. Online-Kanäle führen Abonnementdienste, Großlieferungen und Direktvertriebsmodelle ein, die es Marken ermöglichen, geografisch vielfältige Käufer zu erreichen. Verbesserte digitale Vermarktung, personalisierte Empfehlungen und transparente Produktinformationen unterstützen die schnelle Akzeptanz bei digital verbundenen Premium-Verbrauchern weiter.
Wichtige Trends & Chancen
Nachfrage nach funktionalen, aromatisierten und alkalischen Premium-Wässern
Ein wichtiger Trend, der den Markt beeinflusst, ist die steigende Beliebtheit von funktionalen und angereicherten Premium-Wasservarianten. Verbraucher suchen aktiv nach alkalischen, elektrolytangereicherten, aromatisierten und antioxidantienreichen Formulierungen, die zusätzliche gesundheitliche Vorteile bieten. Dies schafft starke Chancen für Hersteller, mit Botanicals, natürlichen Geschmacksstoffen und leistungssteigernden Zutaten zu innovieren. Funktionale Positionierung hilft Marken, sich in einem zunehmend überfüllten Premium-Segment zu differenzieren und spricht fitnessorientierte und wellnessgetriebene Nutzer an, die einen Mehrwert über die Hydratation hinaus suchen.
- Zum Beispiel produziert Essentia ionisiertes alkalisches Wasser mit einem pH-Wert von 9,5 oder höher, gereinigt durch Umkehrosmose und Mikrofiltration.
Nachhaltigkeit, Öko-Verpackung und Transparenz der Herkunft
Das wachsende Umweltbewusstsein verändert den Konsum von Premium-Flaschenwasser und ermutigt Marken, recycelbare, biologisch abbaubare und leichte Verpackungslösungen einzuführen. Unternehmen, die verantwortungsbewusst bezogenes Wasser, CO2-neutrale Betriebe und transparente Nachhaltigkeitsverpflichtungen übernehmen, gewinnen einen Wettbewerbsvorteil. Innovationen wie pflanzenbasierte Flaschen, nachfüllbare Premium-Glasverpackungen und blockchain-gestützte Herkunftsnachweise stärken Vertrauen und Markenloyalität. Dieser Trend bietet starke Chancen für Premium-Anbieter, sich mit bewussten Verbraucherwerten zu identifizieren und gleichzeitig aufkommende globale regulatorische Anforderungen zur Plastikreduktion zu erfüllen.
- Zum Beispiel bezieht Belu Water sein Mineralwasser aus dem Vereinigten Königreich und verpackt es in leichten Flaschen, die zu mindestens 40 % aus recyceltem Material bestehen und zu 100 % recycelbar sind, während es die CO2-Neutralitätszertifizierung erreicht.
Wichtige Herausforderungen
Umweltbedenken und zunehmender regulatorischer Druck
Die Branche steht unter erheblicher Beobachtung aufgrund wachsender Bedenken über Plastikabfälle, CO2-Emissionen und die ökologische Auswirkung der Wasserentnahme. Regierungen weltweit setzen strengere Vorschriften für Einwegplastik, Ressourcenlizenzen und Nachhaltigkeitsberichte um. Diese Druckmittel erhöhen die Betriebskosten und erfordern erhebliche Investitionen in umweltfreundliche Verpackungen und verantwortungsvolle Beschaffungspraktiken. Nichteinhaltung kann das Markenimage beeinträchtigen und den Marktzugang einschränken, wodurch Unternehmen gezwungen werden, langfristige Umweltstrategien zu übernehmen.
Hohe Preise und begrenzte Zugänglichkeit in Schwellenmärkten
Premium-Flaschenwasser hat oft einen deutlich höheren Preis, was die Akzeptanz bei Verbrauchern mit mittlerem Einkommen einschränkt und in preissensiblen Regionen Zugangsbarrieren schafft. Einfuhrzölle, Transportkosten und hochwertige Verpackungen erhöhen die Einzelhandelspreise weiter und beschränken das Mengenwachstum außerhalb der großen städtischen Zentren. Lokale Verbraucher könnten sich für erschwingliche, herkömmliche Wasseroptionen entscheiden, während wirtschaftliche Schwankungen die Ausgabeneinschränkungen verstärken. Marken müssen ein Gleichgewicht zwischen Premium-Positionierung und lokalisierten Preisstrategien finden, um die Durchdringung in Entwicklungsmärkten zu erweitern.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Anteil von 32,4 % im Jahr 2024, angetrieben durch eine starke Verbraucherpräferenz für Premium-, natürliche und funktionale Hydrationsprodukte. Einkommensstarke Gruppen, Wellnesstrends und die steigende Akzeptanz von sprudelnden und mineralreichen Sorten unterstützen das stetige Marktwachstum. Die USA dominieren die regionale Nachfrage aufgrund der umfangreichen Einzelhandelsdurchdringung, der Luxuslebensstil-Positionierung und der markenfokussierten Vermarktung. Das Wachstum beim Premium-Konsum für unterwegs und die zunehmende Verfügbarkeit durch Fachgeschäfte, gehobene Gastronomiebetriebe und E-Commerce-Plattformen verstärken die Marktattraktivität weiter. Kanada trägt durch das steigende Interesse an umweltfreundlichem und quellengeprüftem Premium-Flaschenwasser zusätzlich zur Dynamik bei.
Europa
Europa machte einen Anteil von 29,7 % im Jahr 2024 aus, unterstützt durch den langjährigen Konsum von Mineral- und Quellwasser, insbesondere in Märkten wie Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Eine starke kulturelle Präferenz für natürliches Wasser und strenge Qualitätsvorschriften verstärken die Akzeptanz von Premium-Produkten. Die umfangreiche Präsenz von handwerklich und traditionell positionierten Marken in der Region steigert die Nachfrage. Der zunehmende Konsum in den Bereichen Gastgewerbe, Luxustourismus und gehobene Gastronomie unterstützt das Wachstum weiter. Das steigende Umweltbewusstsein beschleunigt die Einführung nachhaltiger Verpackungen und von Premium-Wasser in Glasflaschen, was die Markenunterscheidung auf den europäischen Märkten verbessert.
Asien-Pazifik
Asien-Pazifik erfasste einen Anteil von 23,8 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, steigende verfügbare Einkommen und wachsendes Gesundheitsbewusstsein unter jungen und wohlhabenden Verbrauchern. Die Nachfrage nach Premium-Wasser wird durch Bedenken hinsichtlich der Sicherheit von Leitungswasser und die Expansion des organisierten Einzelhandels angeheizt. Länder wie China, Japan, Indien und Südkorea zeigen eine starke Akzeptanz von mineralischen, alkalischen und funktionalen Premium-Wasserformaten. E-Commerce spielt eine zentrale Rolle bei der Verbesserung der Zugänglichkeit in Metropolregionen. Die zunehmende Durchdringung in Hotelketten, Flughäfen und gehobenen Restaurants verbessert die Marktpräsenz weiter und positioniert Asien-Pazifik als das am schnellsten wachsende Zentrum für Premium-Wasserverbrauch.
Lateinamerika
Lateinamerika sicherte sich einen Anteil von 7,6 % im Jahr 2024, unterstützt durch das wachsende Interesse an Premium-Hydrationsprodukten unter städtischen Verbrauchern in Brasilien, Mexiko, Argentinien und Chile. Steigendes Gesundheitsbewusstsein und Lebensstilverbesserungen tragen zur steigenden Nachfrage nach mineralreichem und natürlich gewonnenem Premium-Wasser bei. Die Modernisierung des Einzelhandels und verbesserte Lieferkettennetzwerke verbessern die Produktverfügbarkeit in großen Städten. Hohe Preise im Verhältnis zu den Einkommensniveaus stellen jedoch Wachstumsherausforderungen dar. Premium-Marken zielen zunehmend auf wohlhabende Segmente und Gastgewerbekanäle ab, während nachhaltigkeitsorientierte Verpackungsinitiativen die Markenwahrnehmung verbessern und neue Chancen in der Region schaffen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 einen Anteil von 6,5 % aus, beeinflusst durch heiße klimatische Bedingungen, steigenden Tourismus und starken Konsum von Flaschenwasser in den Premium-Hospitalitätssektoren. Länder wie die VAE, Saudi-Arabien und Südafrika treiben die Nachfrage durch luxuriöses Essen, Hotels und Einzelhandel an Flughäfen an. Premium-Marken profitieren von hohen Expatriate-Populationen und wachsender Vorliebe für importiertes handwerkliches und sprudelndes Wasser. Steigende Investitionen in die Einzelhandelsinfrastruktur und höhere verfügbare Einkommen unterstützen die allmähliche Marktexpansion. Nachhaltigkeitsinitiativen und die Einführung von Premium-Glasverpackungen ziehen umweltbewusste Verbraucher an, die nach hochwertigen Hydrationsoptionen suchen.
Marktsegmentierungen:
Nach Produkt
- Quellwasser
- Sprudelwasser
- Mineralwasser
- Andere
Nach Vertrieb
- Supermärkte & Hypermärkte
- Spezialgeschäfte
- Online
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Premium-Flaschenwassermarktes umfasst wichtige Akteure wie Bling H2O, Roiwater, Beverly Hills Drink Company, NEVAS GmbH, Lofoten Arctic Water AS, VEEN, Uisge Source, Berg Water, BLVD Water und Alpine Glacier Water Inc. Diese Unternehmen stärken ihre Marktpräsenz, indem sie die Reinheit der Quelle, handwerkliche Gewinnung, Premium-Verpackungen und starke Markenstorytelling betonen. Viele Marken heben herkunftsspezifische Merkmale wie Gletscherschmelzwasser, artesische Brunnen, tiefe Aquiferen und vulkanische Quellen hervor, um sich in einem überfüllten Premium-Segment zu differenzieren. Luxuspositionierung in der Hotellerie, gehobenen Gastronomie und im Reiseeinzelhandel erhöht die Markenbekanntheit weiter. Mehrere Akteure investieren in umweltfreundliche Verpackungen, Glasabfüllung und CO2-neutrale Beschaffung, um den steigenden Nachhaltigkeitserwartungen gerecht zu werden. Die Expansion über Online-Plattformen, exklusive Partnerschaften mit Luxushotels und kuratierte Einzelhandelsplatzierungen unterstützt die gezielte Verbraucherreichweite. Mit steigender Nachfrage nach funktionaler und lifestyle-orientierter Hydration innovieren Unternehmen weiterhin durch aromatisierte Varianten, mineralreiche Formulierungen und Designer-Flaschenästhetik, um die Markenausschließlichkeit zu verstärken.
Schlüsselspieler-Analyse
- Bergwasser
- NEVAS GmbH
- BLVD Wasser
- Alpine Glacier Water Inc.
- VEEN
- Beverly Hills Drink Company
- Uisge Source
- Lofoten Arctic Water AS
- Bling H2O
- Roiwasser
Jüngste Entwicklungen
- Im November 2025 wurde in Indien ein neues Flaschenwasser eingeführt, das vollständig aus Luft hergestellt wird und einen neuartigen Einstieg in das Premium-Wassersegment markiert.
- Im November 2025 wurde AQUAIR eingeführt – Indiens erste Flaschenwassermarke, die vollständig aus Luft produziert wird, in Zusammenarbeit zwischen AeroNero Solutions Pvt. Ltd. und OI Brewing Co..
- Im August 2025 enthüllte B Water & Beverage eine Disney-lizenzierte Linie von Premium-Flaschenwasser, verpackt in nachhaltigen Aluminiumbehältern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Vertrieb und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Konsum von Premium-Flaschenwasser wird steigen, da gesundheitsbewusste Verbraucher zunehmend natürliche und zusatzstofffreie Hydration wählen.
- Die Nachfrage nach handwerklich hergestellten, quellenverifizierten und luxuriös positionierten Wassermarken wird in der Hotellerie und gehobenen Gastronomie zunehmen.
- Funktionales Premium-Wasser, einschließlich alkalischer, elektrolytangereicherter und antioxidantienreicher Varianten, wird breitere Akzeptanz finden.
- Nachhaltigkeitsinitiativen werden beschleunigt, wobei Marken Glas-, biologisch abbaubare und pflanzenbasierte Verpackungslösungen erweitern.
- Online-Handel und abonnementbasierte Liefermodelle werden die Marktzugänglichkeit erheblich erhöhen.
- In aufstrebenden Märkten wird es durch Urbanisierung, Lifestyle-Upgrades und steigende verfügbare Einkommen zu einem schnellen Anstieg kommen.
- Die technologische Integration wird zunehmen und digitale Rückverfolgbarkeit, QR-basierte Herkunftsverifizierung und intelligente Verpackungen ermöglichen.
- Partnerschaften mit Luxushotels, Fluggesellschaften und Reiseeinzelhändlern werden die globale Markenpräsenz verbessern.
- Produktdiversifikation durch aromatisierte, botanische und wellnessorientierte Varianten wird die Verbrauchersegmente erweitern.
- Regulatorischer Druck auf Wasserbeschaffung und Verpackungsabfälle wird langfristige strategische Investitionen und Nachhaltigkeitspraktiken prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Premium-Flaschenwasser und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Premium-Abgefülltes Wasser voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Premium-Flaschenwasser hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Premium-Flaschenwasser antreiben?
Wer sind die führenden Unternehmen im Premium-Abgefülltes Wasser-Markt?
Welche Region hatte im Jahr 2024 den größten Anteil am Premium-Flaschenwasser-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Premium-Flaschenwasser Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Premium-Flaschenwasser Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 22,170 Million → 2032: USD 37,414.01 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Premium-Flaschenwasser Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Premium-Flaschenwasser Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Premium-Flaschenwasser Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Premium-Flaschenwasser Market Drivers
- 3.3 Markt für Premium-Flaschenwasser Market Restraints & Challenges
- 3.4 Markt für Premium-Flaschenwasser Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Premium-Flaschenwasser Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Premium-Flaschenwasser Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Premium-Flaschenwasser category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Premium-Flaschenwasser Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Premium-Flaschenwasser Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Premium-Flaschenwasser market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Premium-Flaschenwasser Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Premium-Flaschenwasser Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Premium-Flaschenwasser Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Premium-Flaschenwasser (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Premium-Flaschenwasser Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Premium-Flaschenwasser Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Premium-Flaschenwasser Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Premium-Flaschenwasser Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Premium-Flaschenwasser Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Premium-Flaschenwasser Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Premium-Flaschenwasser Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Premium-Flaschenwasser Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Premium-Flaschenwasser Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
