
Marktübersicht
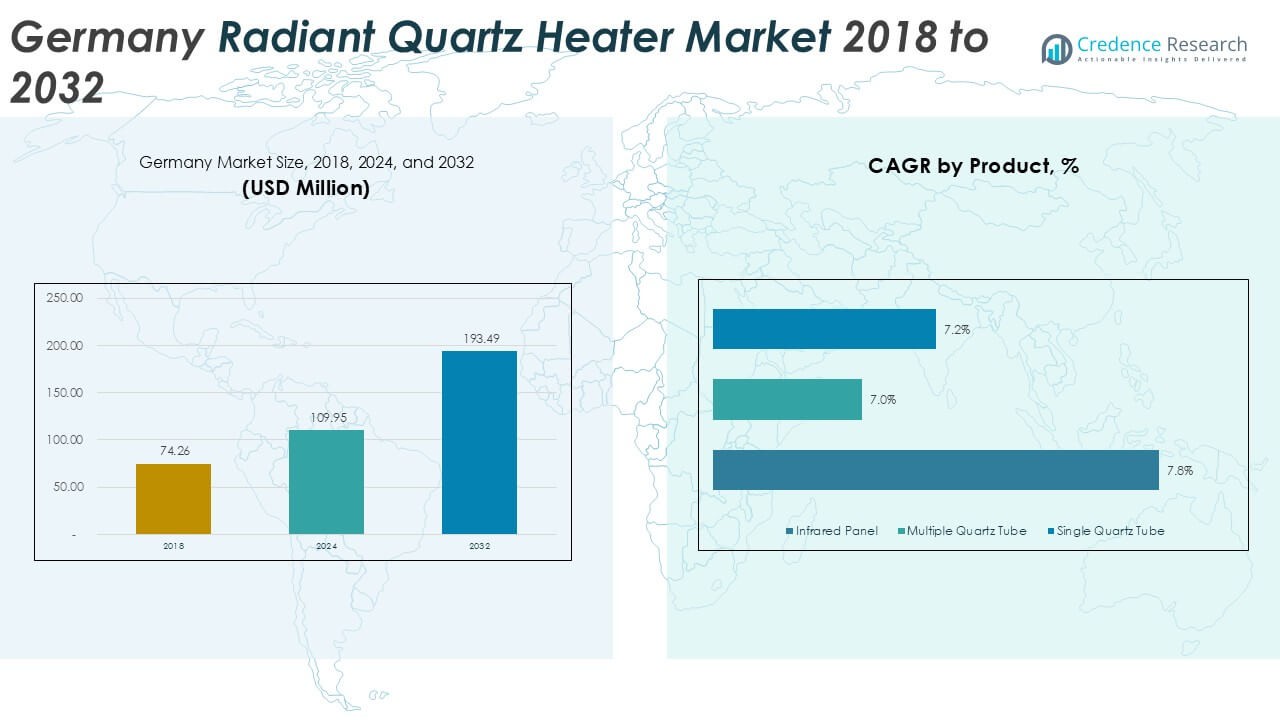
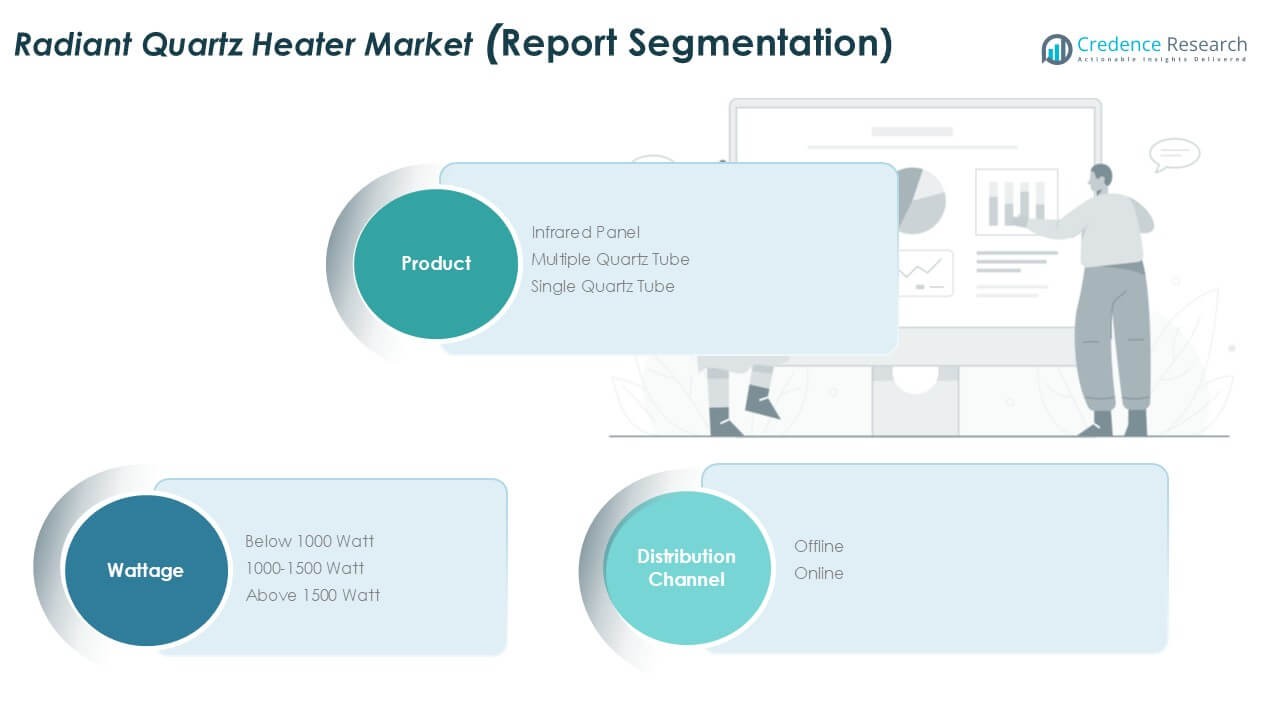
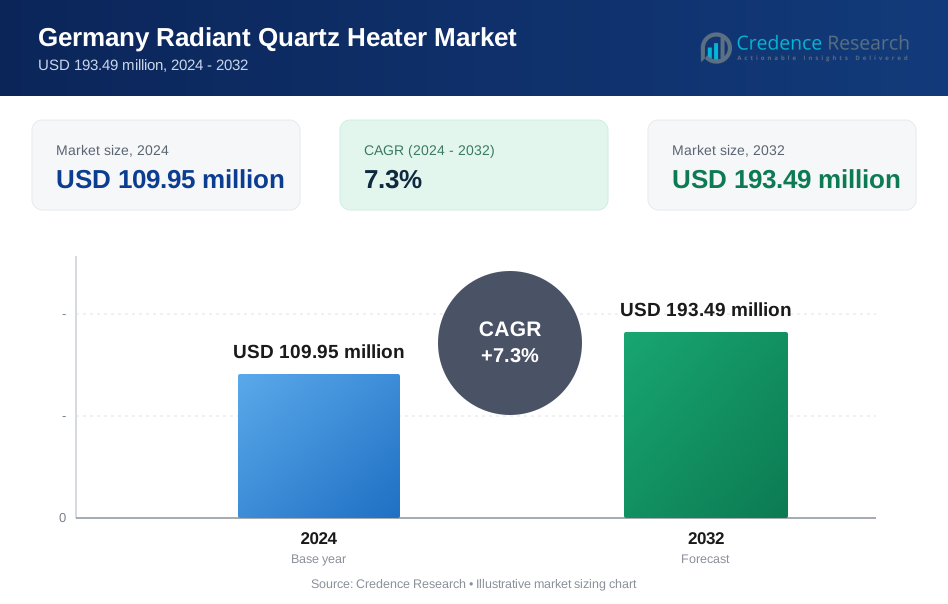
Der Markt für strahlende Quarzheizungen in Deutschland wurde 2018 mit 74,26 Millionen USD bewertet und soll bis 2024 auf 109,95 Millionen USD und bis 2032 auf 193,49 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für strahlende Quarzheizungen in Deutschland 2024 | 109,95 Millionen USD |
| Markt für strahlende Quarzheizungen in Deutschland, CAGR | 7,3% |
| Marktgröße für strahlende Quarzheizungen in Deutschland 2032 | 193,49 Millionen USD |
Der Markt für strahlende Quarzheizungen in Deutschland zeichnet sich durch eine Mischung aus globalen Herstellern und europäischen Spezialisten aus, die in den Bereichen Sicherheit, Leistung und Preis konkurrieren. Führende Akteure konzentrieren sich auf Modelle mit mittlerer Wattzahl und mehreren Quarzröhren, um die Nachfrage im Wohnbereich zu decken. Eine starke Markenpräsenz, zertifizierte Sicherheitsmerkmale und eine breite Einzelhandelsverteilung unterstützen die Wettbewerbspositionierung. Süddeutschland führt den Markt mit einem Anteil von etwa 32 % an, getrieben durch kältere Winter, höhere Haushaltseinkommen und starke Renovierungsaktivitäten. Norddeutschland folgt mit einem Anteil von fast 27 %, unterstützt durch die Küstenklimabedingungen und die Nachfrage nach schneller Zusatzheizung. Westdeutschland macht etwa 25 % aus, was auf die dichte städtische Bebauung zurückzuführen ist, während Ostdeutschland etwa 16 % hält, angetrieben durch eine auf Erschwinglichkeit fokussierte Nachfrage und Ersatzverkäufe.
Markteinblicke
- Der Markt für strahlende Quarzheizungen in Deutschland wuchs von 109,95 Millionen USD im Jahr 2024 und soll bis 2032 auf 193,49 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate von etwa 7,3 % im Prognosezeitraum.
- Die steigende Nachfrage nach energieeffizienter und zonenbasierter Raumheizung treibt das Marktwachstum an, da Haushalte nach schneller Wärme mit kontrolliertem Stromverbrauch suchen, insbesondere in Wohnungen und Mietwohnungen.
- Produkttrends bevorzugen Heizungen mit mehreren Quarzröhren, die etwa 42 % des Segmentanteils ausmachen, aufgrund der höheren Wärmeleistung, während das Segment mit 1000–1500 Watt mit fast 47 % Anteil führend ist, da es eine ausgewogene Effizienz und Abdeckung bietet.
- Der Wettbewerb bleibt moderat, wobei globale und europäische Marken den Fokus auf Sicherheitsmerkmale, Modelle mit mittlerer Wattzahl, Stärke im Offline-Einzelhandel und wachsenden Online-Preiskampf legen.
- Süddeutschland führt regional mit einem Marktanteil von etwa 32 %, gefolgt von Norddeutschland mit 27 %, Westdeutschland mit 25 % und Ostdeutschland mit 16 %, was Unterschiede in Klima, Einkommen und Wohnverhältnissen widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkt
Das Produktsegment zeigt klare Nachfragedifferenzen bei Heizungsdesigns in Deutschland. Heizungen mit mehreren Quarzröhren führen das Segment an und halten etwa 42 % Marktanteil. Starke Wärmeleistung und schnelleres Aufheizen fördern die Akzeptanz in größeren Räumen. Gewerbliche und halbfreiluftige Nutzer bevorzugen dieses Design für stabile Leistung. Infrarot-Paneelheizungen folgen, unterstützt durch schlanke Designs und Wandmontagemöglichkeiten. Modelle mit einer einzelnen Quarzröhre bedienen preisbewusste Käufer, die nach grundlegender Heizung suchen. Energieeffizienzregeln und Raumheizungsbedürfnisse begünstigen weiterhin Systeme mit mehreren Röhren in Haushalten und Arbeitsplätzen.
- Zum Beispiel kann ein typischer tragbarer elektrischer Infrarot-Quarzheizer vier Quarz-Heizröhren verwenden und mit 1.500 Watt betrieben werden, wodurch eine effektive Strahlungsheizung für Bereiche von bis zu 15 Quadratmetern (ca. 160 Quadratfuß) bereitgestellt wird, abhängig von der Raumisolierung und den Umgebungsbedingungen.
Nach Watt-Segment
Das 1000–1500-Watt-Segment dominiert die Watt-Kategorie mit einem Marktanteil von fast 47 %. Ausgewogene Stromnutzung und effektive Raumabdeckung unterstützen die starke Nachfrage. Deutsche Haushalte bevorzugen diesen Bereich für Schlafzimmer und Wohnräume. Diese Modelle erfüllen die Heizbedürfnisse ohne hohe Strombelastung. Geräte unter 1000 Watt dienen der persönlichen und punktuellen Beheizung. Heizgeräte über 1500 Watt ziehen Garagen und Werkstätten an. Steigende Energiekosten drängen Verbraucher zu Produkten im mittleren Wattbereich, die Komfort, Sicherheit und Betriebskosten ausbalancieren.
- Zum Beispiel arbeitet der Stiebel Eltron IW 120 Infrarot-Quarzheizer mit 1.200 Watt (bei maximaler Einstellung), bietet sofortige Wärme (innerhalb von Sekunden) und ist für kleine Räume von etwa 8 bis 10 Quadratmetern ausgelegt, was den Sicherheitsgrenzen und Standards für den häuslichen Gebrauch entspricht.
Nach Vertriebskanal
Offline-Kanäle bleiben dominant und machen etwa 61 % des Gesamtumsatzes aus. Verbraucher bevorzugen die Bewertung im Geschäft für sicherheitszertifizierte Heizprodukte. Fachgeschäfte für Haushaltsgeräte und Baumarktketten unterstützen eine starke Sichtbarkeit. Beratung durch das Personal und Installationshinweise stärken das Vertrauen der Käufer. Der Online-Verkauf wächst stetig über E-Commerce-Plattformen und Marken-Websites. Preisvergleichstools und saisonale Rabatte unterstützen die Online-Adoption. Städtische Käufer zeigen einen schnelleren Online-Wechsel. Offline-Einzelhandel bleibt jedoch entscheidend aufgrund des regulatorischen Bewusstseins und der Präferenz für die physische Inspektion vor dem Kauf.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach energieeffizienter Raumheizung
Energieeffizienz bleibt ein primärer Wachstumsfaktor im Markt für Strahlungsquarzheizungen in Deutschland. Haushalte sehen sich steigenden Stromtarifen und engeren Energiebudgets gegenüber. Quarzheizungen liefern schnelle Wärme mit geringeren Aufheizverlusten. Dieses Merkmal unterstützt eine effiziente Kurzzeitbeheizung. Viele deutsche Haushalte bevorzugen Zonenheizung gegenüber zentralen Systemen. Die Strahlungsquarztechnologie passt gut zu dieser Präferenz. Nutzer heizen nur belegte Bereiche. Dieser Ansatz senkt den gesamten Energieverbrauch. Regierungsprogramme zur Effizienzbewusstseinsbildung verstärken diesen Wandel. Verbraucher vergleichen zunehmend die Watt-Leistung mit der Heizleistung. Kompakte Quarzheizungen schneiden bei dieser Kennzahl gut ab. Verbesserte Reflektordesigns verbessern die Wärmerichtung. Reduzierte Standby-Verluste erhöhen ebenfalls die Attraktivität. Zusammen tragen diese Faktoren zu einer starken Nachfrage in Wohn- und kleinen Gewerberäumen bei.
- Zum Beispiel arbeitet der Stiebel Eltron IW 120 Infrarot-Quarzheizer mit 1.200 Watt, erreicht die volle Strahlungsleistung in weniger als 2 Sekunden und ist darauf ausgelegt, Räume bis zu 12 Quadratmeter zu beheizen, was eine effiziente Zonenheizung unterstützt.
Wachstum bei Renovierungs- und Nachrüstaktivitäten
Das alternde Gebäudebestand in Deutschland unterstützt eine stetige Nachfrage nach Heizgeräten. Viele ältere Häuser verfügen nicht über moderne Heizungsinfrastruktur. Strahlungsquarzheizungen bieten einfache Nachrüstlösungen. Die Installation erfordert keine Lüftungskanäle oder Rohrleitungen. Mieter und Vermieter schätzen diese Flexibilität. Städtische Wohnungen profitieren von platzsparenden Heizungsdesigns. Auch temporäre Heizbedarfe treiben den Kauf an. Renovierungszyklen lösen häufig Geräteaustausch aus. Quarzheizungen dienen als zusätzliche Heizoptionen. Bauverzögerungen und phasenweise Renovierungen erhöhen die Abhängigkeit von tragbaren Heizgeräten. Bauunternehmer verwenden Quarzeinheiten während der Innenausbauphasen. Diese Muster unterstützen wiederkehrende und saisonale Nachfrage. Nachrüstfreundliche Merkmale bleiben ein wichtiger Kaufanreiz.
- Zum Beispiel arbeitet der QH 1500 Quarzheizer von AEG mit 1.500 Watt, wiegt 2,6 Kilogramm und unterstützt freistehende oder wandmontierte Nutzung, was ihn für Renovierungs- und temporäre Heizbedarfe geeignet macht.
Erweiterung des E-Commerce und der Produktverfügbarkeit
Eine breitere Produktverfügbarkeit unterstützt das Marktwachstum. Online-Plattformen listen umfangreiche Heizermodelle und Spezifikationen auf. Verbraucher haben Zugang zu detaillierten Informationen über Wattzahl und Sicherheit. Bewertungen beeinflussen Kaufentscheidungen stark. Saisonale Aktionen erhöhen die Verkaufszahlen. Marken erreichen Kunden über die Grenzen physischer Geschäfte hinaus. Kleinere Hersteller gewinnen online nationale Aufmerksamkeit. Schnellere Logistik verbessert die Lieferzeiten. Städtische Käufer schätzen die Bequemlichkeit der Lieferung bis zur Haustür. Online-Kanäle unterstützen auch preissensible Segmente. Transparente Preisgestaltung stärkt das Vertrauen der Käufer. Obwohl der Offline-Handel stark bleibt, erweitert der digitale Zugang die gesamte Marktgrundlage. Diese Vertriebserweiterung erhält das langfristige Wachstumsmomentum.
Wichtige Trends & Chancen
Verschiebung hin zu intelligenten und sicherheitsverbesserten Heizgeräten
Sicherheitsorientierte Innovationen schaffen starke Marktchancen. Verbraucher priorisieren Überhitzungsschutz und Umkippschutz. Quarzheizermarken integrieren automatische Abschaltsysteme. Verbesserte Gitter verringern das Verbrennungsrisiko. Familien und ältere Nutzer schätzen diese Merkmale. Einige Modelle fügen Timer und Fernbedienungen hinzu. Diese Funktionen verbessern Komfort und Energiekontrolle. Intelligente Steckdosen erweitern die Nutzbarkeit weiter. Der regulatorische Fokus auf elektrische Sicherheit unterstützt die Akzeptanz. Premium-Modelle erzielen höhere Margen. Hersteller nutzen Sicherheitszertifizierungen als wichtiges Unterscheidungsmerkmal. Dieser Trend unterstützt Produktaufrüstungen und Wertwachstum.
- Zum Beispiel arbeitet der IW 120 Infrarotquarzheizer von Stiebel Eltron mit 1.200 Watt und hat einen elektrischen Schutzgrad von IPX4 (spritzwassergeschützt), was ihn für den Innenbereich und überdachte Außeninstallationen, wie in Badezimmern oder auf überdachten Terrassen, geeignet macht.
Nachfrage nach kompakten und ästhetischen Heizlösungen
Designgetriebene Nachfrage bietet neue Chancen. Städtische Wohnräume bevorzugen kompakte Heizgeräte. Schlanke Infrarot- und Quarzdesigns passen zu modernen Innenräumen. Verbraucher bevorzugen neutrale Farben und minimalistische Formen. Wandmontageoptionen verbessern die Platzeffizienz. Einzelhändler heben Design neben Leistung hervor. Auch Gastgewerbe- und Büroräume verlangen nach diskreter Heizung. Saisonale Pop-up-Veranstaltungsorte nutzen tragbare Einheiten. Diese Anwendungsfälle gehen über die Wohnnachfrage hinaus. Designorientierte Innovation hilft Marken, Premium-Käufer anzusprechen. Ästhetische Anziehungskraft beeinflusst zunehmend Kaufentscheidungen.
- Zum Beispiel liefert der HeatPal Marble Infrarotheizer von Klarstein 1.300 Watt Leistung, hat Abmessungen (einschließlich des Sockels) von etwa 25 cm Tiefe und ist ein freistehendes Gerät, das nicht für die Wandmontage geeignet ist. Er hat ein modernes Design mit gebürsteten Aluminium-Elementen und wird für den Einsatz in Wohnzimmern und Büros vermarktet.
Wichtige Herausforderungen
Hohe Strompreise und Bedenken zu Betriebskosten
Stromkosten stellen eine große Herausforderung dar. Deutschland hat einige der höchsten Stromtarife in Europa. Verbraucher verfolgen den Energieverbrauch von Heizgeräten genau. Längere Heizzeiten erhöhen die monatlichen Rechnungen. Diese Sorge schränkt die Nutzung in kälteren Monaten ein. Käufer könnten die Nutzungsdauer einschränken. Einige Haushalte wechseln zu alternativen Heizquellen. Die Preissensibilität beeinflusst den Verkauf von Premium-Modellen. Hersteller stehen unter Druck, Effizienzansprüche zu beweisen. Eine klare Energiekennzeichnung wird unerlässlich. Ohne Kostenberuhigung verzögern Käufer den Kauf. Die Sorge um Betriebskosten bleibt ein strukturelles Hindernis.
Konkurrenz durch alternative Heiztechnologien
Der Markt steht vor starker Konkurrenz durch Ersatzprodukte. Wärmepumpen gewinnen durch Subventionen an Beliebtheit. Ölgefüllte Radiatoren ziehen kostenbewusste Nutzer an. Heizlüfter bieten niedrigere Anschaffungskosten. Zentralheizungs-Upgrades verringern die Nachfrage nach Zusatzheizungen. Infrarot-Paneele konkurrieren ebenfalls in diesem Segment. Verbraucher vergleichen die Lebensdauerkosten sorgfältig. Politische Unterstützung begünstigt langfristige Heizsysteme. Quarzheizungen werden als sekundäre Lösungen wahrgenommen. Marken müssen ihre Produkte klar positionieren. Das Versäumnis, sich zu differenzieren, verringert die Marktattraktivität. Der Wettbewerbsdruck begrenzt die Preisflexibilität und die Margenausweitung.
Regionale Analyse
Norddeutschland
Norddeutschland macht etwa 27% des deutschen Marktes für Quarzstrahler aus. Kältere Küstenklimate und hohe Luftfeuchtigkeit treiben die konstante Nachfrage nach schnell wirkenden Heizlösungen an. Haushalte bevorzugen Quarzstrahler für schnelle Wärme während kurzer Heizzyklen. Wohnungen und Mietwohnungen dominieren städtische Gebiete wie Hamburg und Bremen. Diese Bedingungen unterstützen die Nachfrage nach tragbaren und mittelstarken Heizgeräten. Das Bewusstsein für Energieeffizienz bleibt in der gesamten Region stark. Die saisonale Wettervariabilität erhöht den Bedarf an Zusatzheizungen. Gewerbliche Räume, einschließlich Lagerhäuser und kleiner Werkstätten, nutzen ebenfalls Quarzheizungen. Stabile Wohnungsnachfrage verankert die regionale Marktleistung.
Süddeutschland
Süddeutschland stellt den größten regionalen Markt dar und hält fast 32% Marktanteil. Kältere Winter und höhere Haushaltseinkommen unterstützen eine starke Akzeptanz. Bayern und Baden-Württemberg zeigen eine hohe Durchdringung von Premium- und Mehrfach-Quarzröhrenmodellen. Verbraucher legen Wert auf Leistung, Sicherheit und Designqualität. Einfamilienhäuser und größere Wohnräume treiben die Nachfrage nach leistungsstärkeren Geräten an. Renovierungsaktivitäten bleiben in Vorstadtgebieten stark. Energiebewusste Käufer bevorzugen weiterhin Zonenheizlösungen. Einzelhandelsketten für Haushaltsgeräte halten hohe Verkaufszahlen. Die Region profitiert von starker Kaufkraft und konstanten Winterbedarfszyklen.
Westdeutschland
Westdeutschland erfasst etwa 25% des nationalen Marktes. Dichte städtische Bevölkerungen in Nordrhein-Westfalen treiben den stetigen Verkauf von Heizgeräten an. Wohnungen und gemischt genutzte Gebäude bevorzugen kompakte Quarzheizungen. Kurze Heizzeiten passen gut zur Strahlungstechnologie. Verbraucher nutzen Heizgeräte oft als Zusatzlösungen. Die Einzelhandelspräsenz bleibt stark durch Baumärkte und Haushaltswarengeschäfte. Gewerbliche Nachfrage entsteht aus Büros und kleinen Einzelhandelsflächen. Preissensibilität beeinflusst Kaufentscheidungen in dieser Region. Produkte mit mittlerer Leistung haben eine hohe Umschlagshäufigkeit. Stabile Bevölkerungsdichte unterstützt eine konstante Nachfrage das ganze Jahr über.
Ostdeutschland
Ostdeutschland hält etwa 16% des deutschen Marktes für Strahlungsquarzheizungen. Niedrigere durchschnittliche Haushaltseinkommen beeinflussen das Kaufverhalten. Verbraucher konzentrieren sich auf Erschwinglichkeit und grundlegende Funktionalität. Modelle mit einem einzelnen Quarzrohr und niedrigerer Wattzahl dominieren den Verkauf. Älterer Wohnungsbestand erhöht die Abhängigkeit von Zusatzheizungen. Mietwohnungen treiben die Nachfrage nach tragbaren Heizgeräten an. Die Winter bleiben kalt, was saisonale Verkaufsspitzen unterstützt. Der Offline-Einzelhandel bleibt wichtig für den Preisvergleich. Regierungsprogramme zur Energieaufklärung beeinflussen die Kaufentscheidungen. Obwohl kleiner, zeigt die Region ein stetiges, ersatzgetriebenes Nachfragewachstum.
Marktsegmentierungen:
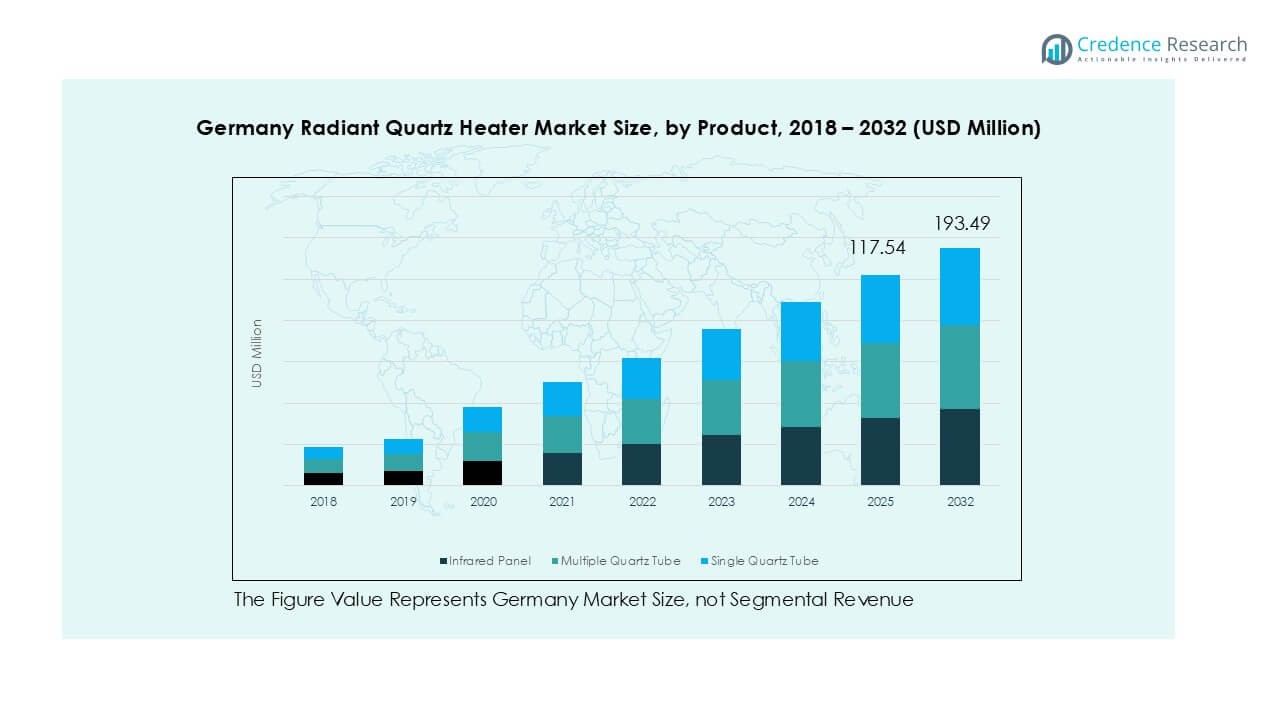
Nach Produkt
- Infrarot-Panel
- Mehrfach-Quarzrohr
- Einzel-Quarzrohr
Nach Watt-Segment
- Unter 1000 Watt
- 1000–1500 Watt
- Über 1500 Watt
Nach Vertriebskanal
- Offline
- Online
Nach Geografie
- Norddeutschland
- Süddeutschland
- Westdeutschland
- Ostdeutschland
Wettbewerbslandschaft
Der deutsche Markt für Strahlungsquarzheizungen zeigt einen moderaten Wettbewerb mit einer Mischung aus globalen Marken und regionalen Herstellern. Internationale Akteure wie Lasko, TPI Corporation und Pelonis Technologies konkurrieren in Bezug auf Skalierung, Preisgestaltung und breite Produktportfolios. Europäische und inländische Unternehmen konzentrieren sich auf Compliance, Bauqualität und Sicherheitsstandards. Die Produktdifferenzierung konzentriert sich auf Wattbereich, Sicherheitsmerkmale und Design. Der Offline-Einzelhandel bleibt das Hauptschlachtfeld, unterstützt durch saisonale Werbeaktionen. Online-Plattformen intensivieren den Preiskampf und die Sichtbarkeit. Unternehmen investieren in energieeffiziente Komponenten und kompakte Designs. Eigenmarkenangebote von Einzelhändlern erhöhen den Preisdruck. Markentreue und Zertifizierung beeinflussen die Kaufentscheidung. Der strategische Fokus bleibt auf Modellen mit mittlerer Wattzahl und zuverlässiger Leistung.
Analyse der Hauptakteure
- Red Rad
- Convectronics
- Tempco Electric Heater Corporation
- Döbeln Elektrowärme GmbH
- Lasko Products, LLC
- TPI Corporation
- Pelonis Technologies, Inc.
- Duraflame, Inc.
- SPACE-RAY
- CLARKE INTERNATIONAL
Jüngste Entwicklungen
- Im Juni 2023 hat die Europäische Union ihre umfassende Richtlinie zur Energieeffizienz überarbeitet, und neue, strengere Ökodesign-Standards für lokale Raumheizgeräte, einschließlich Strahlungsheizungen, wurden im April 2024 verabschiedet und gelten ab dem 1. Juli 2025.
- Im Januar 2023 kündigte Honeywell eine neue Reihe von intelligenten Quarzstrahlern mit integrierten Wi-Fi-Funktionen an.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkt, Wattsegment, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Haushalte Zonenheizung gegenüber vollständigen Zentralheizungssystemen bevorzugen.
- Energieeffizienzbedenken werden das Produktdesign und die Kaufentscheidungen prägen.
- Heizgeräte mit mittlerer Wattzahl bleiben die bevorzugte Kategorie.
- Sicherheitszertifizierungen und automatische Abschaltfunktionen gewinnen an Bedeutung.
- Kompakte und wandmontierte Designs werden eine breitere Akzeptanz finden.
- Der Online-Verkauf wird schneller wachsen als Offline-Kanäle.
- Saisonale Wetterveränderungen werden weiterhin die Ersatznachfrage antreiben.
- Städtische Wohnungen bleiben das wichtigste Endnutzungssegment.
- Der Wettbewerb wird sich um Preisgestaltung und Merkmalsdifferenzierung verschärfen.
- Hersteller werden sich auf langlebige, wartungsarme Heizlösungen konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Strahlungsquarzheizungen in Deutschland und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für strahlende Quarzheizgeräte in Deutschland zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für strahlende Quarzheizungen in Deutschland hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für strahlende Quarzheizungen in Deutschland antreiben?
Wer sind die führenden Unternehmen auf dem Markt für strahlende Quarzheizungen in Deutschland?
Welche Region hatte 2024 den größten Anteil am Markt für strahlende Quarzheizgeräte in Deutschland?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Quarzstrahler in Deutschland Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Quarzstrahler in Deutschland Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 109.95 million → 2032: USD 193.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Quarzstrahler in Deutschland Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Quarzstrahler in Deutschland Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Quarzstrahler in Deutschland Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Quarzstrahler in Deutschland Market Drivers
- 3.3 Markt für Quarzstrahler in Deutschland Market Restraints & Challenges
- 3.4 Markt für Quarzstrahler in Deutschland Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Quarzstrahler in Deutschland Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Quarzstrahler in Deutschland Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Quarzstrahler in Deutschland category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Quarzstrahler in Deutschland Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Quarzstrahler in Deutschland Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Quarzstrahler in Deutschland market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Quarzstrahler in Deutschland Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Quarzstrahler in Deutschland Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Quarzstrahler in Deutschland Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Quarzstrahler in Deutschland (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Quarzstrahler in Deutschland Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Quarzstrahler in Deutschland Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Quarzstrahler in Deutschland Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Quarzstrahler in Deutschland Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Quarzstrahler in Deutschland Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Quarzstrahler in Deutschland Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Quarzstrahler in Deutschland Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Quarzstrahler in Deutschland Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Quarzstrahler in Deutschland Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
