
Marktübersicht:
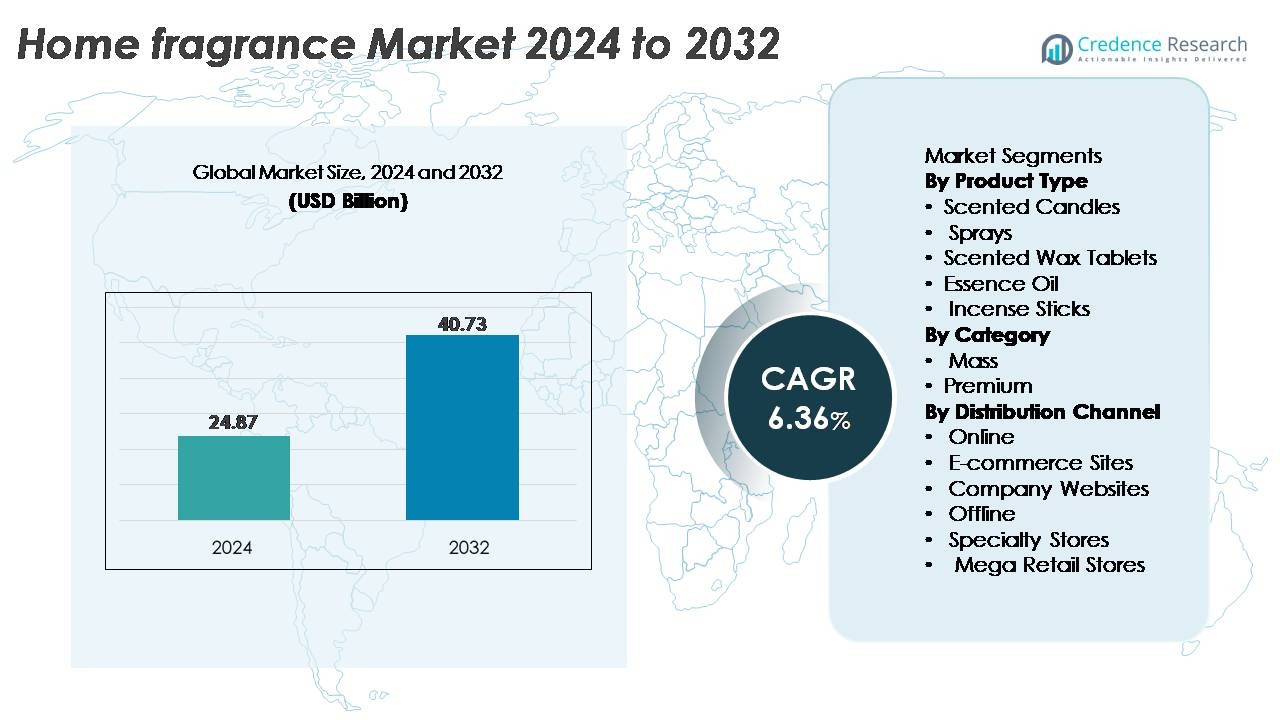
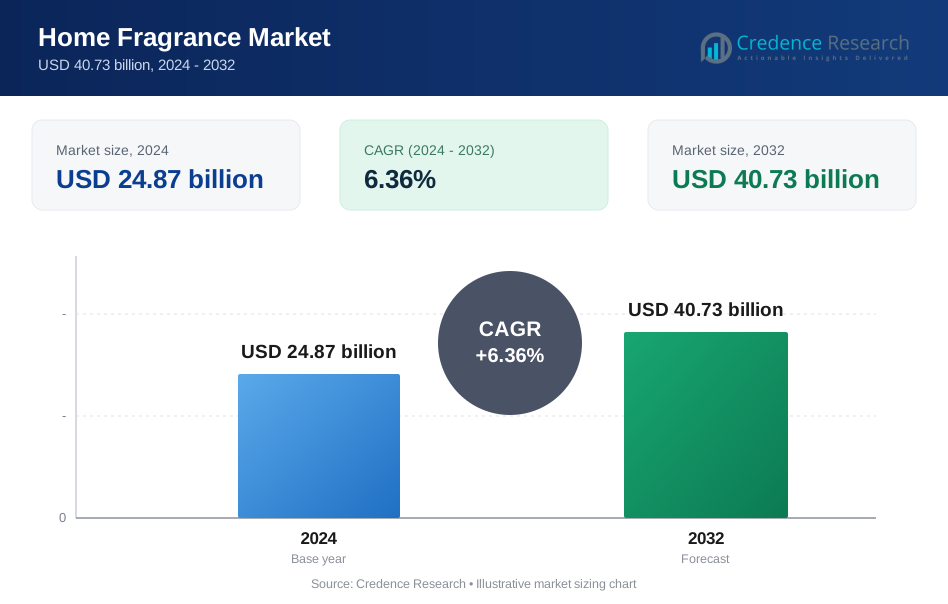
Der globale Markt für Raumdüfte wurde im Jahr 2024 auf 24,87 Milliarden USD geschätzt und soll bis 2032 40,73 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,36 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Raumdüfte 2024 | 24,87 Milliarden USD |
| Markt für Raumdüfte, CAGR | 6,36 % |
| Marktgröße für Raumdüfte 2032 | 40,73 Milliarden USD |
Der Markt für Raumdüfte wird von einer Mischung aus globalen Marktführern und Premium-Duftspezialisten geprägt, wobei Unternehmen wie Illume, Nest Fragrances, Lampe Berger, Newell Brands, Candle-lite Company, Johnson & Johnson, Blyth Inc., Colgate-Palmolive Company, L Brands und Henkel AG & Co. KGaA Innovationen durch erweiterte Produktportfolios und erlebnisorientierte Dufttechnologien vorantreiben. Diese Akteure konzentrieren sich auf Premium-Kerzen, Diffusoren und natürliche Aromarezepturen, um die Markenpositionierung sowohl in Online- als auch in Offline-Kanälen zu stärken. Nordamerika bleibt die führende Region mit einem Marktanteil von etwa 32 %, unterstützt durch eine starke Verbraucherpräferenz für wellnessorientierte Ambiente-Produkte, hohe Ausgaben für Premium-Wohndekor und eine robuste E-Commerce-Akzeptanz.
Markteinblicke:
- Der Markt für Raumdüfte erreichte im Jahr 2024 24,87 Milliarden USD und wird voraussichtlich bis 2032 40,73 Milliarden USD erreichen, mit einer CAGR von 6,36 %, unterstützt durch die steigende weltweite Nachfrage nach wellness-orientierten und hochwertigen Duftprodukten.
- Starke Markttreiber sind die wachsende Akzeptanz von Aromatherapie, erhöhte Personalisierung des Zuhauses und höhere Ausgaben für hochwertige Duftkerzen, die den größten Produktanteil innerhalb der Kategorie halten.
- Wichtige Trends konzentrieren sich auf Nachhaltigkeit, Clean-Label-Formulierungen, nachfüllbare Diffusoren und die rasche Expansion des E-Commerce, der weiterhin die Offline-Kanäle bei Duftabonnements und Verkäufen von Premium-Produkten übertrifft.
- Der Wettbewerb intensiviert sich, da führende Akteure natürliche Inhaltsstoffprofile verbessern, Luxuskollektionen erweitern und das digitale Engagement stärken, während Preisdruck von Eigenmarken das Wachstum im Premium-Segment bremst.
- Regional führt Nordamerika mit einem Anteil von ~32 %, gefolgt von Europa mit ~28 % und dem asiatisch-pazifischen Raum mit ~25 %, während Premium-Produkte den Wertbeitrag der Kategorie in den wichtigsten Märkten dominieren.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Das Segment der Duftkerzen hält den dominanten Anteil im Produktbereich aufgrund der starken Verbraucherpräferenz für hochwertige, auf Wohnkultur ausgerichtete Düfte und der zunehmenden Verfügbarkeit von handwerklichen, langbrennenden und sauber brennenden Formulierungen. Das Wachstum wird durch Innovationen wie Soja- und Kokoswachs-Mischungen, bleifreie Dochte und natürlich gewonnene ätherische Duftprofile unterstützt. Sprays und Duftöle gewinnen ebenfalls an Bedeutung als Sofort-Duftoptionen, während Räucherstäbchen in kulturell verwurzelten und meditationsorientierten Märkten beliebt bleiben. Duftwachs-Tabletten und Diffusoren dienen Nischenanwendungen, insbesondere in der Aromatisierung von Kleiderschränken und kleinen Räumen.
- Zum Beispiel liefert Yankee Candle's Flaggschiff, die 22-Unzen Original Large Jar Candle, bis zu 150 Stunden Brenndauer und wird in hochautomatisierten Anlagen produziert, die in der Lage sind, mehr als 200.000 Kerzen pro Tag herzustellen, was die Maßstäbe und Leistungsbenchmarks demonstriert, die dieses Segment vorantreiben.
Nach Kategorie
Die Premium-Kategorie führt den Markt an, angetrieben durch die steigende Nachfrage nach luxuriösen Wohnambiente-Produkten, personalisierten Duftkollektionen und hochwertigen Formulierungen mit natürlichen Botanicals und langanhaltenden Aromatechnologien. Premium-Marken nutzen anspruchsvolle Verpackungen, mehrschichtige Duftkompositionen und Clean-Label-Inhaltsstoffe, um designbewusste Verbraucher anzusprechen, die nach gehobenen sensorischen Erlebnissen suchen. Währenddessen hält die Massenkategorie durch Erschwinglichkeit und breite Verfügbarkeit über Einzelhandelsketten hinweg eine konstante Akzeptanz aufrecht, was insbesondere preissensible Haushalte anspricht. Da die Verbraucher jedoch zu besseren, wellness-orientierten Raumdüften wechseln, übertreffen Premium-Angebote weiterhin Massenprodukte im Umsatzwachstum.
- Zum Beispiel enthält die Premium-Kerze mit 3 Dochten von NEST Fragrances 21,2 oz proprietäres Wachs und bietet bis zu 100 Stunden Brenndauer, was die Leistungs- und Handwerksstandards widerspiegelt, die das Premiumsegment definieren.
Nach Vertriebskanal
Im Vertrieb hält das Online-Segment, insbesondere E-Commerce-Plattformen, den größten Anteil, angetrieben durch Bequemlichkeit, ein breiteres Sortiment und starke digitale Merchandising-Strategien. E-Commerce-Seiten dominieren aufgrund häufiger Produkteinführungen, von Influencern getriebener Markenerkennung und abonnementbasierter Duftlieferungen. Unternehmenswebsites stärken den Direktvertrieb an Verbraucher weiter, indem sie Anpassungen, limitierte Editionen und Treueprogramme anbieten. Offline-Kanäle, einschließlich Fachgeschäften und großen Einzelhandelsgeschäften, bleiben für den erlebnisorientierten Einkauf unerlässlich, bei dem Verbraucher Duftprofile testen können. Fachgeschäfte ziehen Premium-Käufer an, die kuratierte Kollektionen suchen, während große Einzelhandelsketten den Massenmarkt durch breite Zugänglichkeit und wettbewerbsfähige Preise unterstützen.
Wichtige Wachstumstreiber
Steigende Verbraucherpräferenz für wellnessorientierte Wohnumgebungen
Der globale Wandel hin zu wellnesszentrierten Lebensstilen dient als Hauptkatalysator für die Annahme von Raumdüften. Verbraucher assoziieren zunehmend Umgebungsdüfte mit Stressabbau, Stimmungsverbesserung und Entspannung, was die Nachfrage nach Duftkerzen, Essenzölen und Aromatherapie-Diffusoren erhöht. Das Beduften von Innenräumen hat sich von einer diskretionären Ausgabe zu einer Wellness-Routine entwickelt, die in den Alltag integriert ist, insbesondere da mehr Menschen längere Stunden von zu Hause aus arbeiten. Aromatherapie-unterstützte Formulierungen mit Lavendel, Eukalyptus, Kamille, Rosmarin und Zitrusmischungen gewinnen an Bedeutung aufgrund ihrer wahrgenommenen therapeutischen Wirkungen. Premium-Marken nutzen diesen Wandel, indem sie wissenschaftlich getestete ätherische Öl-Kombinationen und allergenfreie, biologisch abbaubare Wachssysteme produzieren, was das Verbrauchervertrauen weiter stärkt. Darüber hinaus verstärkt der Anstieg des Bewusstseins für Wohnkultur, angeheizt durch Innenarchitektur-Influencer und Lifestyle-Plattformen, Duftprodukte als ästhetische Dekorelemente. Da Verbraucher personalisierte Wohnatmosphären suchen, wächst die Nachfrage nach multisensorischen, wellnessorientierten Duftlösungen in den Regionen erheblich.
- Zum Beispiel sind die ScentPlug-Duftnachfüllungen von Yankee Candle so konzipiert, dass sie bis zu 30 Tage lang kontinuierliches Aroma pro 0,625-oz Kartusche liefern, was zeigt, wie langanhaltende Dufttechnologien ihre Attraktivität in wellnessorientierten Routinen verstärken.
Erweiterung von Premium- und natürlichen Inhaltsstoff-basierten Produktlinien
Die schnelle Premiumisierung von Raumduftprodukten ist ein wichtiger Wachstumstreiber, angetrieben durch steigende verfügbare Einkommen und eine erhöhte Bereitschaft, in hochwertige Aromastoffe zu investieren. Verbraucher bevorzugen zunehmend Produkte, die mit natürlichen, ethisch beschafften und schadstofffreien Inhaltsstoffen hergestellt werden, was die Nachfrage nach Sojawachskerzen, botanischen ätherischen Öl-Mischungen und phthalatfreien Formulierungen antreibt. Marken differenzieren sich durch Handwerkskunst, Langbrenntechnologien und anspruchsvolle, mehrschichtige Duftstrukturen, die von der feinen Parfümerie inspiriert sind. Verbesserte Verpackungsdesigns, ökozertifizierte Materialien und limitierte Duftkollektionen sprechen dekorbewusste Haushalte an, die Exklusivität und Luxus suchen. Der wachsende Einfluss der Nachhaltigkeit treibt Unternehmen weiter dazu, mit biologisch abbaubaren Wachsen, recycelbaren Gefäßen und kohlenstoffneutralen Herstellungspraktiken zu innovieren. Premium-Marken profitieren von starker Markenstorytelling, handwerklicher Positionierung und Kooperationen mit Dufthäusern, um maßgeschneiderte Duftidentitäten zu schaffen. Dieser Wandel hin zu hochwertigen, sauberen Produkten beschleunigt den Umsatz der Kategorie und hebt das Verbrauchererlebnis in Einzelhandels- und E-Commerce-Kanälen.
- Zum Beispiel verwendet die Premium-Kerze von LAFCO mit 15,5 Unzen ein Sojawachs-Gemisch und bietet bis zu 90 Stunden Brenndauer, was die Leistungs- und Sauberkeitsstandards widerspiegelt, die das Premiumsegment prägen.
Schnelles Wachstum der digitalen Distribution und personalisierten Duftkäufe
Die Digitalisierung hat den Markt für Raumdüfte transformiert, indem sie breitere Zugänglichkeit und tiefere Verbraucherbindung ermöglicht. E-Commerce-Plattformen, markeneigene Websites und soziale Handelsökosysteme steigern die Produktpräsenz erheblich und bieten ein nahtloses Erlebnis vom Entdecken bis zum Kauf. KI-gesteuerte Empfehlungssysteme, Duft-Quizze und virtuelle Duftprofilierungs-Tools helfen Verbrauchern, Duftauswahlen zu personalisieren, trotz der immateriellen Natur von Düften online. Abonnementdienste, die kuratierte monatliche Duftboxen anbieten, generieren wiederkehrende Einnahmen und stärken die Markenloyalität. Digitale Kampagnen auf Instagram, Pinterest und TikTok beschleunigen das Geschichtenerzählen der Marke durch stimmungsgetriebenen Inhalt, Integration in die Wohnkultur und Influencer-Partnerschaften. Online-Bewertungen, nutzergenerierte Inhalte und Bewertungen beeinflussen Kaufentscheidungen weiter, insbesondere bei jüngeren Zielgruppen. Darüber hinaus ermöglichen Direktvertriebsmodelle Marken, Preise zu kontrollieren, Produkte zu bündeln, exklusive Online-Kollektionen zu lancieren und Echtzeit-Verbrauchereinblicke zu sammeln. Der digitale Wandel senkt die Eintrittsbarrieren für aufstrebende Marken erheblich und stärkt die Marktdurchdringung für etablierte Akteure.
Wichtige Trends & Chancen:
Zunehmende Akzeptanz von umweltfreundlichen und nachhaltigen Raumduftformaten
Umweltverantwortung ist zu einem zentralen Markttrend geworden und schafft bedeutende Chancen für Marken, die umweltfreundliche Formulierungen entwickeln. Verbraucher fordern zunehmend biologisch abbaubare Wachse, pflanzlich gewonnene ätherische Öle, Baumwoll- oder Holzdochte und nachfüllbare Diffusorsysteme, was den Wandel weg von paraffinbasierten und synthetischen Produkten beschleunigt. Unternehmen reagieren, indem sie nachhaltige Beschaffungspraktiken, CO2-neutrale Produktionszyklen und recycelbare oder kompostierbare Verpackungen übernehmen. Aufgearbeitete Duftstoffe, wie Zitrusschalenöle und Blumenabfallverbindungen, gewinnen in Premiumkollektionen an Dynamik. Nachfüllkapseln für Aromadiffusoren und wiederverwendbare Kerzengläser sprechen umweltbewusste Käufer an, die Abfall reduzieren möchten. Der regulatorische Druck auf schädliche flüchtige organische Verbindungen (VOCs) treibt auch Innovationen in der grünen Chemie voran, die sauber brennende Produkte ermöglichen, die den globalen Sicherheitsstandards entsprechen. Da Nachhaltigkeit zu einem Kaufkriterium für moderne Verbraucher wird, gewinnen Marken, die transparente Inhaltsstoffangaben und Öko-Zertifizierungen anbieten, einen Wettbewerbsvorteil.
- Zum Beispiel berichtet P.F. Candle Co., dass seine wiederverwendbaren 12,5-Unzen-Sojawachskerzengefäße aus Glas mit 30 % recyceltem Material aus Verbraucherabfällen hergestellt werden und jede Kerze bis zu 60 Stunden brennt, was zeigt, wie Nachhaltigkeit die Produktentwicklung direkt beeinflusst.
Wachsende Nachfrage nach personalisierten und multisensorischen Heimambiente-Erlebnissen
Personalisierung erweist sich als starke Chance im Bereich der Heimdüfte, da Verbraucher nach charakteristischen Düften suchen, die Stimmungen, Jahreszeiten und Lebensstilpräferenzen widerspiegeln. Marken bieten anpassbare Duftkits, Mischsets für zu Hause und modulare Diffusoren an, die es den Nutzern ermöglichen, die Duftintensität anzupassen. Multisensorische Produkte, die Licht-, Ton- und Dufttechnologien kombinieren, gewinnen an Bedeutung, insbesondere im Bereich der Premium-Aromatherapie und Smart-Home-Ökosysteme. Vernetzte Diffusoren mit app-basierter Zeitplanung, intelligenter Raumduftzonierung und automatisierten Duftintensitätskontrollen erhöhen den Komfort und verbessern das Benutzererlebnis. Saisonale Duftkollektionen, inspiriert von Feiertagen, Reisezielen und Luxusparfümerie, stärken die emotionale Verbindung zu den Produkten. Dieser Trend steht im Einklang mit dem steigenden Interesse an persönlichen Räumen, die für Entspannung, Produktivität und Wohlbefinden gestaltet sind. Da das erlebnisorientierte Wohnen an Wert gewinnt, bieten maßgeschneiderte und technologiegestützte Duftlösungen ein starkes Umsatzpotenzial für sowohl etablierte als auch aufstrebende Marken.
- Zum Beispiel verwendet der Aera Smart Diffuser von Prolitec Mikrotröpfchentechnologie, und seine Duftkapseln liefern bis zu 800 Stunden kontinuierliche Duftverbreitung, was zeigt, wie intelligente Geräte neue Leistungsmaßstäbe setzen.
Wichtige Herausforderungen:
Empfindlichkeit, Allergene und regulatorische Compliance in verschiedenen Märkten
Eine große Herausforderung für die Heimduftindustrie besteht darin, Allergiebedenken und strenge regulatorische Anforderungen hinsichtlich der Sicherheit von Inhaltsstoffen zu adressieren. Verbraucher prüfen zunehmend Formulierungen auf Phthalate, Parabene, synthetische Moschusverbindungen und flüchtige organische Verbindungen, die mit Atemwegsreizungen in Verbindung stehen. Da das Bewusstsein für die Luftqualität in Innenräumen weiter steigt, müssen Marken globale Sicherheitsstandards erfüllen, die von der IFRA und regionalen Regulierungsbehörden festgelegt wurden, was kostspielige Neugestaltungen und kontinuierliche Tests erfordert. Die Transparenz der Inhaltsstoffe erhöht den Druck weiter, da Verbraucher vollständige Offenlegung der Duftkomponenten erwarten. Sicherzustellen, dass hypoallergene, ungiftige Produkte ohne Beeinträchtigung der Duftleistung angeboten werden, bleibt technisch anspruchsvoll. Die Einhaltung der Vorschriften in mehreren internationalen Märkten erhöht die betriebliche Komplexität und verlangsamt die Produkteinführungen, insbesondere für kleinere Hersteller, die über keine regulatorischen Ressourcen verfügen.
Hoher Wettbewerb und Preisdruck in Massen- und Premiumsegmenten
Der Markt für Heimdüfte steht aufgrund einer großen Anzahl lokaler und internationaler Marken, Eigenmarken und handwerklicher Produzenten vor einem intensiven Wettbewerb. Massenmarktmarken konkurrieren hauptsächlich über Erschwinglichkeit und fordern oft Premium-Anbieter heraus, höhere Preise durch überlegene Formulierungen und Verpackungen zu rechtfertigen. Gleichzeitig üben Eigenmarkenprodukte, die von Einzelhandelsketten angeboten werden, starken Preisdruck aus, indem sie beliebte Düfte zu niedrigeren Kosten nachahmen. Differenzierung wird schwierig, da sich Duftprofile und Verpackungsstile zunehmend über Marken hinweg überschneiden. Marketingausgaben, Influencer-Partnerschaften und digitales Branding sind unerlässlich, erhöhen jedoch die Akquisitionskosten. Die Rentabilität aufrechtzuerhalten und gleichzeitig Innovation, Premiumisierung und Qualitätskonsistenz zu gewährleisten, stellt eine langfristige Herausforderung dar, insbesondere da Kunden gleichzeitig wertorientierte und umweltfreundliche Optionen erwarten.
Regionale Analyse:
Nordamerika
Nordamerika hält etwa 32% des Marktes für Raumdüfte, angetrieben durch die starke Nachfrage nach hochwertigen Duftkerzen, Aromatherapie-Diffusoren und natürlichen Essenzölen. Verbraucher priorisieren wellnessorientierte Wohnumgebungen, was die Beliebtheit von Clean-Label-, allergenfreien und umweltfreundlichen Duftformaten verstärkt. Hohe verfügbare Einkommen, eine starke Schenkungskultur und saisonale Duftvorlieben tragen erheblich zu wiederkehrenden Käufen bei. Die USA führen die regionale Adoption an, dank der starken Präsenz von Luxuskerzenmarken und der Durchdringung des E-Commerce. Die rasche Expansion von Direktvertriebs-Startups im Duftbereich und von Influencern getriebene Wohntrends stärken die Marktdynamik in städtischen Haushalten weiter.
Europa
Europa macht fast 28% des globalen Marktes aus, unterstützt durch ausgereifte Verbraucherpräferenzen für hochwertige, handwerklich gefertigte Raumduftprodukte. Länder wie Frankreich, Deutschland und das Vereinigte Königreich zeigen eine starke Affinität zu hochwertigen Duftkerzen, botanischen ätherischen Ölen und nachhaltig gewonnenen Wachsprodukten. Strenge EU-Vorschriften zur Innenraumluftqualität beschleunigen die Einführung natürlicher, ungiftiger Duftformulierungen. Traditionelle Parfümeriehäuser und designorientierte Marken bieten anspruchsvolle Duftkollektionen, die auf wellnessorientierte Lebensstile abzielen. Darüber hinaus unterstützt das wachsende Interesse an minimalistischer Wohnkultur und umweltbewusstem Leben die kontinuierliche Nachfrage sowohl im Fachhandel als auch in Online-Kanälen.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasst etwa 25% Marktanteil, angetrieben durch steigende Urbanisierung, wachsende Ausgaben der Mittelschicht und zunehmende kulturelle Akzeptanz moderner Wohnambiente-Produkte. China, Japan und Südkorea führen die Adoption an, wobei Verbraucher zu Sprays, Diffusoren und auf Räucherwerk basierenden Formaten tendieren. Japanische und koreanische Haushalte bevorzugen subtile, beruhigende Düfte, die mit Wellness und Minimalismus im Einklang stehen. Die Region erlebt eine starke, von E-Commerce getriebene Nachfrage, unterstützt durch schnelle digitale Adoption und von Influencern geleitete Dufttrends. Lokale Marken führen zunehmend pflanzlich gewonnene Düfte und hitzefreie Diffusoren ein, die auf kompakte Wohnräume zugeschnitten sind. Mit der Beschleunigung des Lebensstil-Upgrades entwickelt sich APAC zum am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hält etwa 8% des globalen Marktes, unterstützt durch das steigende Verbraucherinteresse an Wohnkultur, Lifestyle-Düften und preisgünstigen Duftkerzen. Brasilien und Mexiko dominieren die regionale Nachfrage, wobei Haushalte Sprays und Räucherstäbchen aufgrund von Erschwinglichkeit und kulturellem Gebrauch übernehmen. Die wachsende Durchdringung globaler Duftmarken führt zu Premium-Angeboten, obwohl die Preissensibilität Massenmarktprodukte dominant hält. Die Expansion moderner Einzelhandelsformate und von sozialen Medien getriebene Wohnstiltrends beeinflussen das Kaufverhalten. Trotz wirtschaftlicher Schwankungen profitiert die Region von steigender Aktivität im Wohnimmobilienbereich und sich entwickelnden Wellness-Trends, die zu Duftgewohnheiten in Innenräumen ermutigen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert etwa 7% Marktanteil, angetrieben durch die kulturelle Affinität zu reichen, langanhaltenden Düften und traditionellen Duftformaten wie Weihrauch und Bakhoor. Golfstaaten, insbesondere die VAE und Saudi-Arabien, zeigen eine starke Nachfrage nach luxuriösen Raumduftkollektionen, dekorativen Diffusoren und Oud-basierten Aromamischungen. Hohe verfügbare Einkommen und die Vorliebe für opulente Wohninterieurs unterstützen das Wachstum des Premiumsegments. Afrika zeigt eine steigende, aber allmähliche Adoption, die sich hauptsächlich auf Massenmarkt-Sprays und Räucherstäbchen konzentriert. Die wachsende Expansion des modernen Einzelhandels und die zunehmende Beliebtheit von Wohnambiente-Produkten tragen zu einem stetigen regionalen Momentum bei.
Marktsegmentierungen:
Nach Produkttyp
- Duftkerzen
- Sprays
- Duftwachs-Tabletten
- Essenzöl
- Räucherstäbchen
Nach Kategorie
- Masse
- Premium
Nach Vertriebskanal
Online
- E-Commerce-Seiten
- Unternehmenswebsites
Offline
- Fachgeschäfte
- Mega-Einzelhandelsgeschäfte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Der Markt für Raumdüfte zeichnet sich durch eine hochgradig wettbewerbsintensive Landschaft aus, die durch eine Mischung aus globalen Luxusmarken, Massenmarkt-Herstellern, handwerklichen Kerzenproduzenten und aufstrebenden digitalen Unternehmen geprägt ist. Führende Akteure konzentrieren sich auf Produktinnovationen, die Verwendung natürlicher Inhaltsstoffe und die Entwicklung von Premiumdüften, um sich inmitten steigender Verbrauchererwartungen an wellnessorientierten und umweltfreundlichen Formulierungen zu differenzieren. Luxusmarken betonen handwerkliche Verarbeitung, mehrschichtige Duftkompositionen und ästhetisch gestaltete Verpackungen, um dekorbewusste Haushalte anzusprechen, während Massenmarktakteure Skaleneffekte, Erschwinglichkeit und eine breite Einzelhandelsverteilung nutzen, um Volumenführerschaft zu sichern. Die Beschleunigung des E-Commerce ermöglicht es neueren Marken, durch Influencer-Partnerschaften und Direktvertriebsstrategien Sichtbarkeit zu erlangen, insbesondere bei Duftkerzen, Diffusoren und Essenzölen. Unternehmen investieren zunehmend in nachhaltige Materialien, recycelbare Behälter und Clean-Label-Formulierungen, um globale Sicherheitsstandards einzuhalten und das Markenvertrauen zu stärken. Strategische Kooperationen mit Parfümeuren, Designern und Wellness-Experten steigern zusätzlich die Produktattraktivität und intensivieren den Wettbewerb sowohl im Premium- als auch im Massenmarktsegment.
Analyse der Hauptakteure:
- Illume
- Nest Fragrances
- Lampe Berger
- Newell Brands
- Candle-lite Company
- Johnson & Johnson
- Blyth Inc.
- Colgate-Palmolive Company
- L Brands
- Henkel AG & Co. KGaA
Jüngste Entwicklungen:
- Im Oktober 2025 stellte Newell Brands (über seine Tochtergesellschaft Yankee Candle) eine neue Premium-Duftlinie namens „YC Collection“ vor, die ein aktualisiertes Design, eine verfeinerte Wachsmischung und mehrere moderne Duftprofile umfasst.
- Im September 2025 kündigte ILLUME an, sein Werk in Maple Grove zu schließen und die Produktion an Drittpartner auszulagern; das Marketing und der Vertrieb seiner Duftlinie werden unter dem Mutterunternehmen fortgesetzt.
- Im Oktober 2023 führte The Yankee Candle Company, Inc. von Newell Brands Inc. zwei Düfte ein: White Spruce & Grapefruit und Silver Sage & Pine, die in verschiedenen Größen erhältlich sind. Die Verpackungsoptionen umfassen Schmelzen, große Gläser, mittlere Gläser und große Becher.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Kategorie, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach wellnessorientierten und stimmungsaufhellenden Duftprodukten wird weiter steigen, da Verbraucher Wert auf Wohnambiente und Stressabbau legen.
- Premium-Kerzen, natürliche Öle und umweltfreundliche Formulierungen werden an Bedeutung gewinnen, da Nachhaltigkeit zu einem zentralen Kaufkriterium wird.
- Intelligente Diffusoren und app-gesteuerte Duftsysteme werden sich ausweiten, da vernetzte Heimtechnologien tiefer in Lifestyle-Produkte integriert werden.
- Direktvertriebs-Duftmarken werden ihren Markteinfluss durch Personalisierungstools und abonnementbasierte Duftangebote stärken.
- Saubere Etiketten und ungiftige Formulierungen werden zunehmend die Produktentwicklung prägen, da das Bewusstsein für die Luftqualität in Innenräumen wächst.
- Saisonale und limitierte Duftkollektionen werden schnellere Produktrotationen antreiben und das Markenengagement erhöhen.
- E-Commerce-Kanäle werden ihr schnelles Wachstum beibehalten, unterstützt durch Influencer-Partnerschaften und digitale Duftentdeckungstools.
- Nachfüllbare Formate und recycelbare Verpackungen werden zum Mainstream, da Marken sich zu Prinzipien des zirkulären Designs verpflichten.
- Regionale Duftvorlieben werden sich diversifizieren und Marken dazu veranlassen, kulturell angepasste Duftprofile zu entwickeln.
- Der Wettbewerb wird sich verschärfen, da globale Marken, Nischenhandwerker und Eigenmarken ihr Angebot in Premium- und Massenkategorien erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Raumdüfte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Raumdüfte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment der Raumdüfte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Raumdüfte antreiben?
Wer sind die führenden Unternehmen im Markt für Raumdüfte?
Welche Region hatte 2024 den größten Anteil am Markt für Raumdüfte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Raumdüfte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Raumdüfte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24.87 billion → 2032: USD 40.73 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Raumdüfte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Raumdüfte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Raumdüfte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Raumdüfte Market Drivers
- 3.3 Markt für Raumdüfte Market Restraints & Challenges
- 3.4 Markt für Raumdüfte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Raumdüfte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Raumdüfte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Raumdüfte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Raumdüfte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Raumdüfte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Raumdüfte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Raumdüfte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Raumdüfte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Raumdüfte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Raumdüfte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Raumdüfte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Raumdüfte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Raumdüfte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Raumdüfte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Raumdüfte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Raumdüfte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Raumdüfte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Raumdüfte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Raumdüfte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
