
Marktübersicht
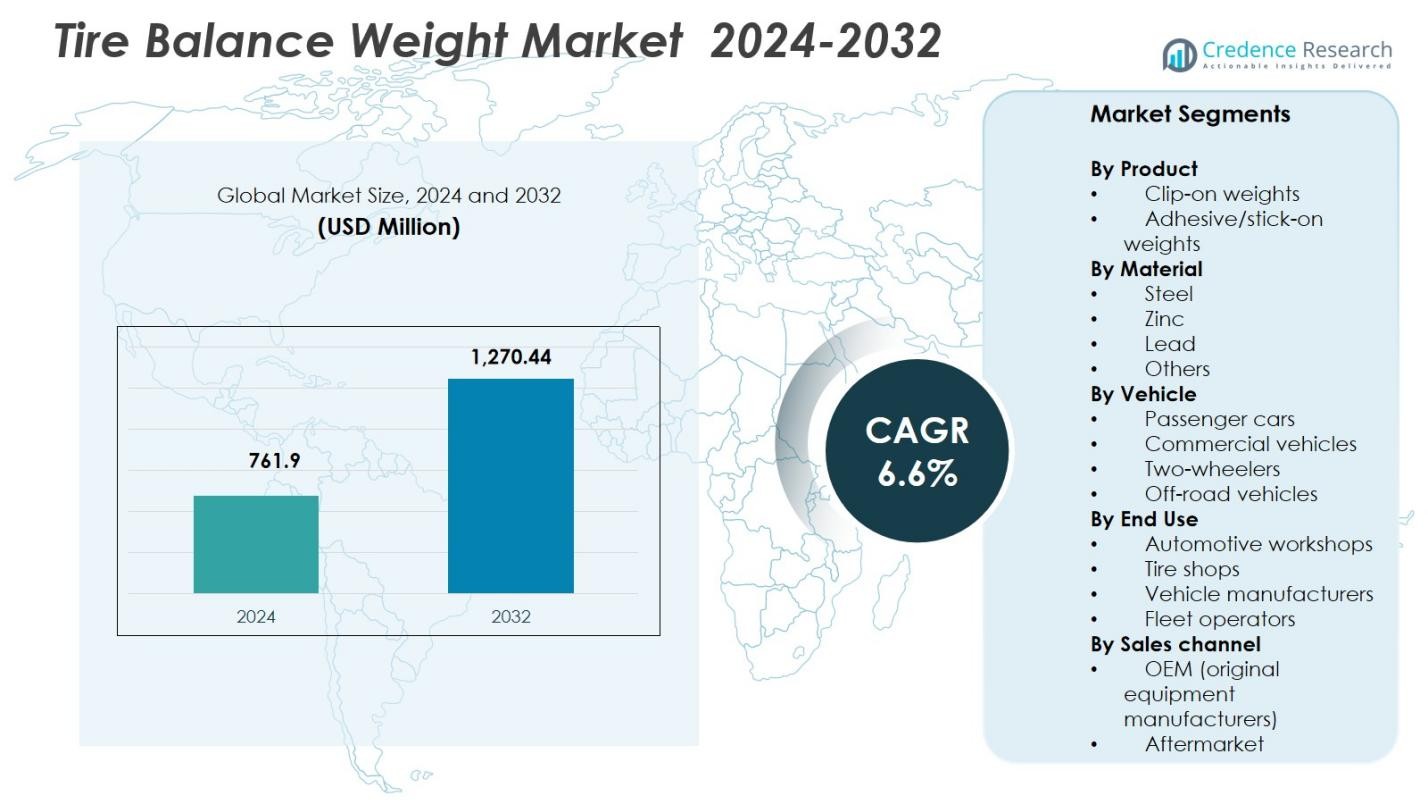
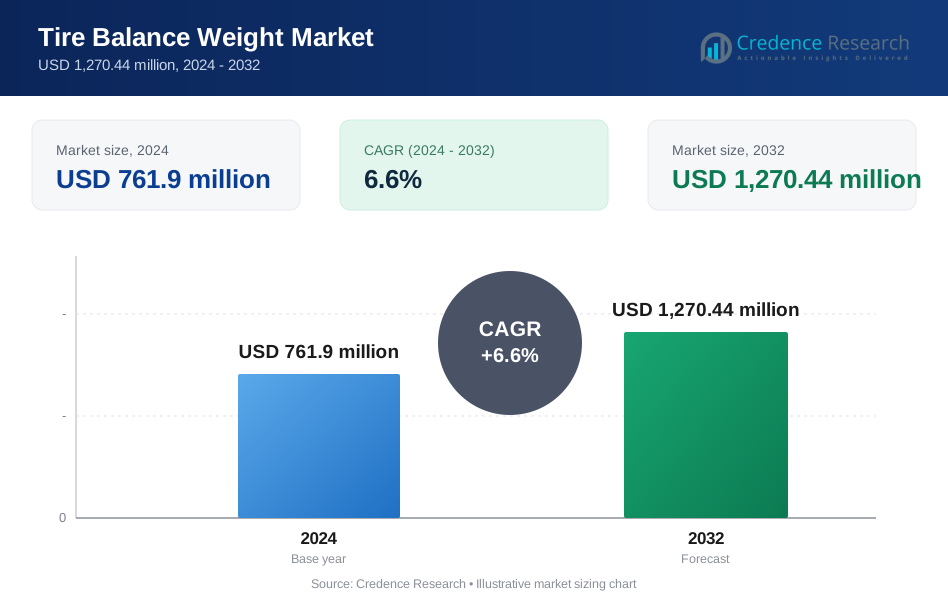
Der Markt für Reifen-Ausgleichsgewichte wurde 2024 mit 761,9 Millionen USD bewertet und wird voraussichtlich bis 2032 1.270,44 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Reifen-Ausgleichsgewichte 2024 | 761,9 Millionen USD |
| Markt für Reifen-Ausgleichsgewichte, CAGR | 6,6% |
| Marktgröße für Reifen-Ausgleichsgewichte 2032 | 1.270,44 Millionen USD |
Der Markt für Reifen-Ausgleichsgewichte wird von führenden Akteuren wie 3M Company, WEGMANN Automotive, Plombco, Baolong Automotive, Hunter Engineering Company, Hennessy Industries (Coats Company), Trax JH, Würth USA, TOHO KOGYO Co. und Cangzhou Yaqiya Auto Parts geprägt, die die globalen Lieferfähigkeiten durch Materialinnovation und erweiterte OEM- und Aftermarket-Netzwerke stärken. Diese Unternehmen konzentrieren sich auf die Entwicklung umweltfreundlicher Stahl- und Zinkgewichte, die mit regulatorischen Trends und der steigenden Nachfrage nach präziser Auswuchtung in modernen Fahrzeugen übereinstimmen. Asien-Pazifik war 2024 die führende Region mit einem 34,9% Anteil, angetrieben durch schnelle Fahrzeugproduktion, ein starkes Aftermarket-Ökosystem und die zunehmende Verbreitung von Leichtmetallrädern in wichtigen Automobilmärkten.
Markteinblicke
- Der Markt für Reifen-Ausgleichsgewichte erreichte 2024 761,9 Millionen USD und wird bis 2032 mit einer CAGR von 6,6 % wachsen.
- Steigende Fahrzeugproduktion und starke Aftermarket-Nachfrage treiben den Markt für Reifen-Ausgleichsgewichte an, wobei Pkw einen Segmentanteil von 64,5 % halten, unterstützt durch häufige Auswuchtanforderungen.
- Zu den wichtigsten Trends gehört der schnelle Wechsel zu Stahlgewichten, die das Materialsegment mit einem Anteil von 62,8 % anführen, sowie die zunehmende Verbreitung von Klebegewichten, angetrieben durch den Anstieg der Nutzung von Leichtmetallrädern.
- Wichtige Akteure wie 3M, WEGMANN Automotive, Plombco und Baolong Automotive stärken ihre Marktpräsenz durch Produktinnovationen, OEM-Partnerschaften und die Erweiterung umweltfreundlicher Angebote.
- Asien-Pazifik führte den Markt für Reifen-Ausgleichsgewichte mit einem regionalen Anteil von 34,9 % an, während Nordamerika mit 31,6 % folgte, unterstützt durch starke Aftermarket-Aktivitäten und regulatorische Durchsetzung zur Förderung nachhaltiger Materialien.
Marktsegmentierungsanalyse:
Nach Produkt:
Im Markt für Reifen-Ausgleichsgewichte dominierten Clip-on-Gewichte das Produktsegment 2024 mit einem 57,3% Anteil, angetrieben durch ihre weitverbreitete Verwendung in Pkw und Nutzfahrzeugen, die eine dauerhafte und sichere Radbefestigung erfordern. Ihre starke Kompatibilität mit Stahlfelgen und kosteneffiziente Installation stärkten die Akzeptanz in Reparaturwerkstätten und OEM-Kanälen weiter. Klebe- oder Stick-on-Gewichte expandierten weiter aufgrund der steigenden Nachfrage nach Leichtmetallrädern und verbesserter Ästhetik, aber ihr Anteil blieb geringer. Das Wachstum in beiden Kategorien wird durch die steigende Fahrzeugproduktion und den Bedarf an präziser Radwuchtung zur Verbesserung der Fahrqualität und Reifenlebensdauer unterstützt.
- Zum Beispiel wird das 3M™ Wheel Weight TN6020, ein 20 mm breites bleifreies Klebegewicht, von mehreren OEMs und Tier-Balancern für präzises Reifenwuchten auf Stahl- und Alufelgen verwendet, in Kombination mit einem Automobilbefestigungsband.
Nach Material:
Stahl entwickelte sich 2024 als führendes Material im Markt für Reifenwuchtgewichte und hielt einen Anteil von 62,8% aufgrund von regulatorischen Beschränkungen für Blei und dem starken Trend zu umweltkonformen Wuchtlösungen. Seine Korrosionsbeständigkeit, Kosteneffizienz und Eignung für eine breite Palette von Radtypen fördern weiterhin die Akzeptanz. Zinkgewichte folgten als zweitgrößtes Segment und profitierten von verbesserter Verformbarkeit und wachsender OEM-Akzeptanz. Bleigewichte hielten aufgrund strenger globaler Verbote einen rückläufigen Anteil. Zunehmende Nachhaltigkeitsvorgaben und Leichtbautrends im Automobilbereich bleiben die Schlüsselfaktoren, die die Materialauswahl in diesem Segment prägen.
- Zum Beispiel verbietet Kanadas Verordnung „Prohibition of the Manufacture and Importation of Wheel Weights Containing Lead“ die Herstellung und den Import von Radgewichten mit mehr als 0,1% Blei nach Gewicht, eine Maßnahme, die voraussichtlich bis 2025 bleihaltige Radgewichte auf kanadischen Straßen eliminieren und die Akzeptanz von Stahl- und Zinkalternativen beschleunigen wird.
Nach Fahrzeug:
Personenkraftwagen hatten 2024 den größten Anteil am Markt für Reifenwuchtgewichte und machten 64,5% aus, unterstützt durch die steigende Produktion von Limousinen, SUVs und Schrägheckmodellen sowie die wachsende Nachfrage nach sanftem Fahrzeughandling und erhöhter Sicherheit. Häufige Reifenwechsel und Nachrüst-Wuchtdienste stärkten die Segmentstärke weiter. Nutzfahrzeuge trugen aufgrund hoher Radlastanforderungen und längerer Betriebszyklen erheblich bei, während Zweiräder und Geländefahrzeuge kleinere Anteile darstellten. Die Erweiterung der Fahrzeugflotten, die steigende Mobilitätsnachfrage und das Bedürfnis, Vibrationen und ungleichmäßigen Reifenverschleiß zu reduzieren, treiben die Marktakzeptanz in allen Fahrzeugkategorien weiter voran.
Wichtige Wachstumsfaktoren
Steigende globale Fahrzeugproduktion und Nachfrage im Aftermarket
Der Markt für Reifenwuchtgewichte profitiert erheblich von der expandierenden globalen Fahrzeugproduktion, insbesondere bei Personenkraftwagen und Nutzfahrzeugflotten, die präzises Radwuchten für Sicherheit und Leistung erfordern. Der zunehmende Reifenverschleiß durch höhere Mobilitätstrends erhöht die Häufigkeit von Nachrüst-Wuchtdiensten und treibt die Nachfrage weiter an. Da Automobilhersteller die Stabilitätsstandards von Fahrzeugen verbessern und Reifenhersteller auf eine längere Lebensdauer drängen, wird der Einsatz von hochwertigen Wuchtgewichten unerlässlich. Dieser anhaltende Ersatzzyklus über OEM- und Aftermarket-Kanäle hinweg bleibt einer der stärksten langfristigen Treiber des Marktwachstums.
- Zum Beispiel liefert Wegmann Automotive HOFMANN POWER WEIGHT Schlag- und Klebegewichte aus Zink in Größen von 5g bis 300g für Stahl- und Alufelgen an Autos, Lastwagen und Transporter während der Erstausrüstung.
Verschiebung zu umweltfreundlichen und gesetzeskonformen Materialien
Wachsende globale Beschränkungen für bleibasierte Auswuchtgewichte haben die Einführung umweltfreundlicher Materialien wie Stahl und Zink beschleunigt. Diese Vorschriften treiben die Hersteller dazu an, leichte, korrosionsbeständige und nachhaltige Auswuchtlösungen zu entwickeln, die mit den sich entwickelnden Compliance-Rahmenwerken der Automobilindustrie übereinstimmen. Der Übergang wird durch Nachhaltigkeitsvorgaben der OEMs und die breiteren Dekarbonisierungsziele des Automobilsektors verstärkt. Da Stahl- und Zinkgewichte eine starke Leistung bei reduzierter Umweltbelastung bieten, stellt der Materialwechsel nicht nur die Einhaltung von Vorschriften sicher, sondern eröffnet auch neue Möglichkeiten für hochwertige, hocheffiziente Auswuchtgewicht-Designs.
- Zum Beispiel liefert Dorman Products vielseitige Clip-on- und Klebegewichte aus Stahl, die mit verschiedenen Radtypen kompatibel sind und Polymerbeschichtungen für verbesserte Korrosionsbeständigkeit enthalten.
Zunehmende Akzeptanz von Alufelgen und Premium-Fahrzeugmodellen
Die steigende Vorliebe für Alufelgen in modernen Personenkraftwagen und SUVs verstärkt die Nachfrage nach fortschrittlichen Klebe- oder Stick-on-Auswuchtgewichten, die für ästhetische und funktionale Kompatibilität ausgelegt sind. Wachsende Verkaufszahlen von Premium- und Performance-Fahrzeugen erhöhen weiter den Bedarf an präzisem Auswuchten, um den Fahrkomfort zu verbessern, Vibrationen zu reduzieren und das Handling bei höheren Geschwindigkeiten zu optimieren. Da Verbraucher glattere Fahrerlebnisse priorisieren und Automobilhersteller immer ausgefeiltere Radsysteme integrieren, erlebt der Markt eine erhöhte Nachfrage nach technologisch verbesserten Auswuchtlösungen, die Genauigkeit liefern, ohne das Fahrzeugdesign zu beeinträchtigen.
Wichtige Trends & Chancen
Fortschritte in automatisierten und präzisen Auswuchttechnologien
Die aufkommende Integration digitaler Radauswuchtsysteme und automatisierter Werkstattwerkzeuge schafft starke Chancen für Hersteller, die hochpräzise Gewichtslösungen anbieten. Moderne Auswuchtmaschinen erfordern durchgehend genaue, einfach anzuwendende Gewichtsformate, was die Entwicklung standardisierter, OEM-konformer Produkte vorantreibt. Da Servicezentren intelligente Diagnosen und Robotik einsetzen, um menschliche Fehler zu minimieren, verschiebt sich die Nachfrage hin zu Auswuchtgewichten, die mit hochpräzisen Arbeitsabläufen kompatibel sind. Diese technologische Entwicklung unterstützt die Expansion von Premium-Klebegewichten und fördert Innovationen in der Gewichtsjustierung, Platzierungseffizienz und diagnostikverknüpften Auswuchtzubehörteilen.
- Zum Beispiel verwenden Bosch-Radauswuchtmaschinen wie die WBE 4230-Serie eine 3D-automatische Dateneingabe und einen Easyfix-Auto-Lock-Gewichtsplatzierungsarm, der an der richtigen Gewichtsposition verriegelt, um schnelle 6-Sekunden-Auswuchtzyklen und einen „beim ersten Mal richtig ausbalancieren“-Betrieb zu unterstützen.
Wachsende Chancen im Segment der Elektro- und Hybridfahrzeuge
Elektro- und Hybridfahrzeuge bieten neue Chancen aufgrund ihrer Empfindlichkeit gegenüber Vibrationen, erhöhtem Drehmoment und dem Bedarf an außergewöhnlich präzisem Radauswuchten. EVs verwenden oft größere und schwerere Räder, was den Verschleiß beschleunigt und hochwertige Auswuchtgewichte unerlässlich macht, um Leistung und Reichweiteneffizienz zu erhalten. Da die globale EV-Akzeptanz beschleunigt wird, können Hersteller von diesem Trend profitieren, indem sie leichte, korrosionsbeständige Materialien und spezialisierte Klebelösungen entwickeln, die auf EV-Radarchitekturen zugeschnitten sind. Der starke Wachstumspfad des Segments positioniert es als wertvolle Gelegenheit für Premium-Auswuchtgewicht-Lieferanten.
- Zum Beispiel bietet 3M bleifreie Auswuchtgewichte wie das TN6020 an, ein 20 mm breites anpassungsfähiges Material, das für die OEM-Reifenwuchtung in Elektrofahrzeugen auf Gewicht zugeschnitten ist.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Einschränkungen in der Lieferkette
Schwankende Preise für Stahl, Zink und andere Metalle, die in der Produktion von Auswuchtgewichten verwendet werden, stellen erhebliche Herausforderungen für Hersteller dar, die stabile Kostenstrukturen anstreben. Unterbrechungen in der Lieferkette, Versandverzögerungen und globale Materialengpässe erschweren die Produktionsplanung und Preisstrategien weiter. Diese Probleme wirken sich direkt auf die Rentabilität aus und erfordern von den Herstellern die Einführung flexibler Beschaffungsmodelle und wertoptimierter Designs. Die inkonsistente Verfügbarkeit von hochwertigen Materialien zwingt Unternehmen zudem dazu, Lagerpuffer aufrechtzuerhalten, was die Betriebskosten erhöht und den Markt periodischen Schwankungen im Nachfrage-Angebot-Gleichgewicht aussetzt.
Zunehmender Marktwandel hin zu Reifendrucküberwachungssystemen (TPMS)
Der zunehmende Einsatz von Reifendrucküberwachungssystemen und fortschrittlichen Radtechnologien reduziert die Häufigkeit traditioneller manueller Auswuchtmaßnahmen, insbesondere bei neueren Fahrzeugmodellen. Da TPMS eine frühzeitige Erkennung von Reifenanomalien ermöglicht und eine bessere Wartung unterstützt, verringert es indirekt die Nachfrage nach häufigen Auswuchtservices im Aftermarket. Darüber hinaus könnten steigende Innovationen in selbstbalancierenden Radtechnologien und intelligenten Reifendesigns die langfristige Abhängigkeit von herkömmlichen Auswuchtgewichten weiter einschränken. Hersteller müssen sich anpassen, indem sie ihr Produktangebot diversifizieren und Partnerschaften erkunden, die mit aufstrebenden Automobiltechnologien im Einklang stehen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Marktanteil von 31,6% am Markt für Reifen-Auswuchtgewichte, angetrieben durch hohe Fahrzeugbesitzraten, starke Aftermarket-Aktivitäten und die weit verbreitete Einführung von Leichtmetallrädern, die häufige Präzisionsauswuchtungen erfordern. Die USA bleiben der dominierende Beitragende, unterstützt durch einen großen Bestand an Pkw und leichten Nutzfahrzeugen sowie strenge regulatorische Beschränkungen für Bleigewichte, die den Übergang zu Stahl- und Zinkalternativen beschleunigen. Die zunehmende Verbreitung von Elektrofahrzeugen steigert die Nachfrage nach fortschrittlichen Klebegewichten weiter. Gut etablierte Servicenetzwerke und OEM-Produktionskapazitäten stärken weiterhin die Marktführerschaft der Region.
Europa
Europa hatte 2024 einen Marktanteil von 28,4%, unterstützt durch strenge Umweltvorschriften, die bleibasierte Gewichte ausgemustert und die Einführung nachhaltiger Stahl- und Zinkmaterialien beschleunigt haben. Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage aufgrund hoher Automobilproduktionsvolumina und eines starken Fokus auf die Einhaltung der Fahrzeugsicherheit an. Der reife Aftermarket der Region, kombiniert mit der zunehmenden Vorliebe für hochwertige Leichtmetallräder, verstärkt stetige Ersatzzyklen für Reifen-Auswuchtgewichte. Die wachsende Verbreitung von Elektro- und Hybridmodellen stärkt das Marktwachstum weiter, indem sie die Notwendigkeit für eine verbesserte Radwuchtgenauigkeit über fortschrittliche Fahrzeugplattformen hinweg vorantreibt.
Asien-Pazifik
Asien-Pazifik dominierte die globale Nachfrage mit einem Marktanteil von 34,9% im Jahr 2024 und ist damit der größte regionale Markt aufgrund der schnellen Fahrzeugproduktion, der expandierenden Straßeninfrastruktur und des starken Aftermarket-Wachstums in China, Indien und Südostasien. Der boomende Automobilfertigungssektor der Region, angetrieben durch steigende verfügbare Einkommen und Urbanisierung, treibt die Nachfrage nach sowohl OEM- als auch Ersatzreifen-Auswuchtlösungen an. Die Einführung von Stahlgewichten nimmt im Einklang mit regulatorischen Veränderungen und Exportanforderungen zu. Zudem unterstützt die wachsende Zwei- und Nutzfahrzeugpopulation das kontinuierliche Volumenwachstum und positioniert Asien-Pazifik als die dynamischste Region für Marktexpansion.
Lateinamerika
Lateinamerika erfasste einen Marktanteil von 2,7% im Jahr 2024, unterstützt durch die wachsende Fahrzeugflottenerweiterung in Brasilien, Mexiko und Argentinien. Die Nachfrage wird hauptsächlich vom Aftermarket-Segment getrieben, wo ältere Fahrzeuge häufiges Auswuchten der Reifen erfordern, um Fahrqualität und Sicherheit zu gewährleisten. Während die Regulierung von bleihaltigen Gewichten im Vergleich zu Europa und Nordamerika weniger streng bleibt, nimmt die schrittweise Einführung von Zink- und Stahlalternativen durch den Einfluss von OEMs und exportorientierte Compliance-Standards zu. Wirtschaftliche Erholungstrends, kombiniert mit steigenden urbanen Mobilitätsbedürfnissen, unterstützen weiterhin die konstante Nachfrage nach Auswuchtgewichten in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Marktanteil von 2,4% im Jahr 2024, angetrieben durch wachsende Aktivitäten im Bereich Nutzfahrzeuge, expandierende Logistiknetzwerke und steigende Fahrzeugimporte in den Golfstaaten und Südafrika. Die Häufigkeit von Hochtemperaturumgebungen erhöht den Reifenverschleiß, was zu einer stärkeren Nachfrage im Aftermarket für Auswuchtdienstleistungen führt. Obwohl die Einführung umweltfreundlicher Materialien noch in der Entwicklung ist, bevorzugen OEMs und Besitzer von Premiumfahrzeugen zunehmend Stahl- und Klebegewichte. Infrastrukturentwicklung, Bergbauaktivitäten und Offroad-Fahrzeugnutzung unterstützen die Marktexpansion weiter, während die Verbesserung der Automobilservicenetzwerke die langfristigen Wachstumsaussichten in der Region weiterhin stärkt.
Marktsegmentierungen:
Nach Produkt
- Clip-on Gewichte
- Klebe-/Stick-on Gewichte
Nach Material
- Stahl
- Zink
- Blei
- Andere
Nach Fahrzeug
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
- Offroad-Fahrzeuge
Nach Endverwendung
- Autowerkstätten
- Reifenläden
- Fahrzeughersteller
- Flottenbetreiber
Nach Vertriebskanal
- OEM (Originalgerätehersteller)
- Aftermarket
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Reifenwuchtgewichte umfasst wichtige Akteure wie 3M Company, WEGMANN Automotive, Plombco, Baolong Automotive, Hunter Engineering Company, Hennessy Industries (Coats Company), Trax JH, Würth USA, TOHO KOGYO Co. und Cangzhou Yaqiya Auto Parts, die gemeinsam das globale Angebot, den technologischen Fortschritt und die Produktinnovation beeinflussen. Diese Unternehmen konzentrieren sich darauf, umweltfreundliche Stahl- und Zinkgewicht-Portfolios zu erweitern, da Vorschriften die Verwendung von Blei in wichtigen Märkten einschränken. OEM-Partnerschaften, erweiterte Aftermarket-Vertriebskanäle und Verbesserungen in der Klebegewicht-Technologie bleiben zentrale Strategien zur Stärkung der Wettbewerbsposition. Führende Hersteller investieren weiterhin in automatisierte Produktionssysteme, korrosionsbeständige Beschichtungen und leichte Materialien, um der steigenden Nachfrage nach präzisen Auswuchtlösungen, insbesondere in Elektrofahrzeugen und Premiumfahrzeugen, gerecht zu werden. Kontinuierliche Produktverbesserungen, regionale Kapazitätserweiterungen und die Ausrichtung an Nachhaltigkeitsstandards prägen die Wettbewerbsdynamik, während aggressive Preisstrategien und langfristige Verträge mit Automobil-OEMs die Marktführerschaft etablierter Akteure stärken.
Analyse der Hauptakteure
- Plombco
- Trax JH
- 3M Company
- WEGMANN Automotive
- Hunter Engineering Company
- Baolong Automotive
- Würth USA
- TOHO KOGYO Co.
- Cangzhou Yaqiya Auto Parts (Yaqiya)
- Hennessy Industries (jetzt Coats Company)
Jüngste Entwicklungen
- Im Jahr 2024 führte Hofmann Power Weight das Type 161 Knock-On Weight Bundle für die europäischen Winterreifenwechsel-Saisons ein, um die Werkstattbereitschaft zu unterstützen.
- Im November 2025 stellte Hunter Engineering auf der SEMA den Road Force® WalkAway™ Wheel Balancer vor, der ein automatisiertes Aufblassystem bietet, das die Wechselzeiten für vier Reifen um bis zu 45% reduziert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Material, Fahrzeug, Endnutzung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erleben, angetrieben durch die steigende globale Fahrzeugproduktion und die wachsende Nachfrage nach Aftermarket-Services.
- Die Einführung umweltfreundlicher Stahl- und Zinkgewichte wird sich beschleunigen, da mehr Regionen Beschränkungen für bleihaltige Materialien durchsetzen.
- Elektrofahrzeuge werden eine starke Nachfrage nach hochpräzisen Klebegewichten erzeugen, da sie empfindlich auf Vibrationen reagieren und schwerere Radbaugruppen haben.
- OEMs werden zunehmend fortschrittliche, korrosionsbeständige Gewichtsausführungen bevorzugen, die langfristige Leistungs- und Nachhaltigkeitsziele unterstützen.
- Automatisierte Radwuchttechnologien werden die Notwendigkeit für standardisierte, maschinenkompatible Gewichtformate vorantreiben.
- Die Durchdringung von Premium- und Alufelgen wird die höhere Akzeptanz ästhetisch kompatibler Klebegewichte unterstützen.
- Hersteller werden sich auf leichtes Engineering und verbesserte Beschichtungstechnologien konzentrieren, um Haltbarkeit und Genauigkeit zu verbessern.
- Der Ausbau von Automobilservicenetzwerken in aufstrebenden Märkten wird die Aftermarket-Möglichkeiten stärken.
- Digitale Diagnostik und intelligente Werkstattausrüstung werden die Entwicklung präzisionsorientierter Auswuchtlösungen beeinflussen.
- Der Wettbewerbsdruck wird die Lieferanten dazu drängen, globale Produktionskapazitäten auszubauen und langfristige OEM-Partnerschaften zu bilden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Auswuchtgewichte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Reifenbalancegewichte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Reifenwuchtgewichte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Reifenbalancegewichte antreiben?
Wer sind die führenden Unternehmen im Markt für Reifenwuchtgewichte?
Welche Region hatte 2024 den größten Anteil am Markt für Reifenbalancegewichte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Reifenwuchtgewichte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Reifenwuchtgewichte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 761.9 million → 2032: USD 1,270.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Reifenwuchtgewichte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Reifenwuchtgewichte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Reifenwuchtgewichte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Reifenwuchtgewichte Market Drivers
- 3.3 Markt für Reifenwuchtgewichte Market Restraints & Challenges
- 3.4 Markt für Reifenwuchtgewichte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Reifenwuchtgewichte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Reifenwuchtgewichte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Reifenwuchtgewichte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Reifenwuchtgewichte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Reifenwuchtgewichte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Reifenwuchtgewichte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Reifenwuchtgewichte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Reifenwuchtgewichte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Reifenwuchtgewichte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Reifenwuchtgewichte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Reifenwuchtgewichte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Reifenwuchtgewichte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Reifenwuchtgewichte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Reifenwuchtgewichte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Reifenwuchtgewichte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Reifenwuchtgewichte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Reifenwuchtgewichte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Reifenwuchtgewichte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Reifenwuchtgewichte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
