
Marktübersicht
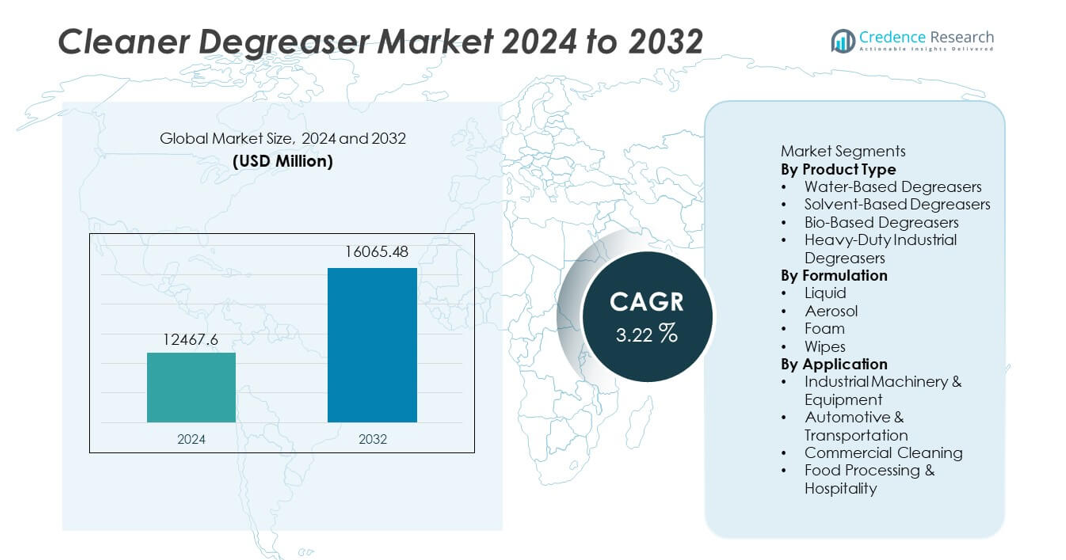
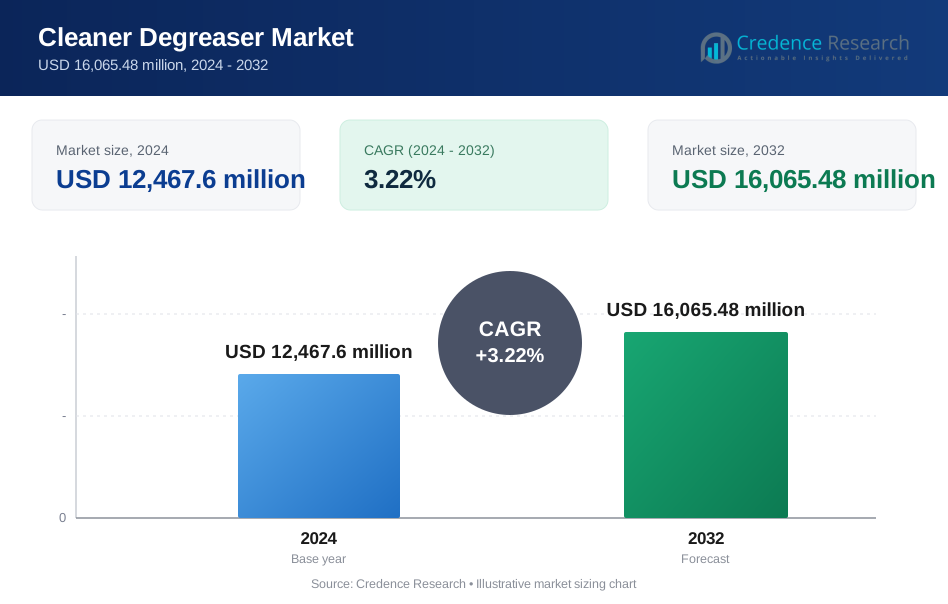
Der Markt für Reiniger und Entfetter erreichte im Jahr 2024 12.467,6 Millionen USD und wird voraussichtlich bis 2032 16.065,48 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,22 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Reiniger und Entfetter 2024 | 12.467,6 Millionen USD |
| Markt für Reiniger und Entfetter, CAGR | 3,22% |
| Marktgröße für Reiniger und Entfetter 2032 | 16.065,48 Millionen USD |
Der Markt für Reiniger und Entfetter wird von großen Akteuren wie 3M, Zep Inc., WD-40 Company, Simple Green, BASF SE, Evonik Industries, Henkel AG, Clorox Company, Rust-Oleum und Reckitt Benckiser angetrieben, die sich alle auf die Entwicklung leistungsstarker, umweltfreundlicher und gesetzeskonformer Reinigungslösungen für den industriellen, automobilen und kommerziellen Einsatz konzentrieren. Diese Unternehmen stärken ihre Position durch Produktinnovationen, ein breiteres Vertriebsnetz und die Expansion in bio-basierte und wasserbasierte Formulierungen. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 34 % an, gefolgt von Nordamerika mit 32 % und Europa mit 28 %, angetrieben durch starke industrielle Aktivitäten, steigende Hygienestandards und die zunehmende Einführung nachhaltiger Reinigungstechnologien.
Markteinblicke
- Der Markt für Reiniger und Entfetter erreichte im Jahr 2024 12.467,6 Millionen USD und wird bis 2032 16.065,48 Millionen USD erreichen, mit einer CAGR von 3,22 %, unterstützt durch die steigende Nachfrage in den industriellen und kommerziellen Sektoren.
- Starkes Wachstum resultiert aus den Bedürfnissen der industriellen Instandhaltung, wobei wasserbasierte Entfetter einen Anteil von 42 % halten, da Unternehmen sicherere, umweltfreundliche Reinigungslösungen unter strengeren regulatorischen Standards priorisieren.
- Zu den wichtigsten Trends gehören die breitere Einführung von biologisch abbaubaren, VOC-armen Formulierungen und der verstärkte Einsatz von Präzisionsreinigungstechnologien, angetrieben durch Automatisierung und Anforderungen an leistungsstarke Fertigung.
- Der Wettbewerbsdruck steigt, da 3M, Zep, WD-40 Company, Henkel und BASF ihre Produktportfolios erweitern und in nachhaltige Chemikalien investieren, während preissensible Märkte Premium-Anbieter herausfordern.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34 %, gefolgt von Nordamerika mit 32 % und Europa mit 28 %, unterstützt durch expandierende industrielle Basen, wachsendes Hygienebewusstsein und steigenden regulatorischen Fokus auf sichere Reinigungspraktiken.
Marktsegmentierungsanalyse:
Nach Produkttyp
Wasserbasierte Entfetter führen den Markt für Reiniger-Entfetter mit einem Anteil von 42% an, angetrieben durch die starke Nachfrage nach sichereren, nicht brennbaren und umweltfreundlichen Reinigungslösungen in industriellen und kommerziellen Umgebungen. Diese Formulierungen erfüllen steigende regulatorische Standards und reduzieren die Exposition gegenüber schädlichen Chemikalien, was sie in Produktions-, Automobil- und Lebensmittelverarbeitungsanlagen bevorzugt macht. Lösungsbasierte Entfetter behalten die Nachfrage in Schwerlastanwendungen, bei denen schnelle Verdampfung und starke Fettlösekraft erforderlich sind. Biobasierte Entfetter wachsen stetig, da Nachhaltigkeitsinitiativen zunehmen. Schwerlast-Industrieentfetter bleiben für die Maschinenwartung unerlässlich, aber Sicherheits- und Compliance-Trends halten wasserbasierte Formulierungen dominant.
- Zum Beispiel bietet 3M ein wasserbasiertes Reinigungsportfolio mit Lösungen, die für die Leistung auf verschiedenen gängigen industriellen Materialien wie Metallen, Kunststoffen und Verbundwerkstoffen formuliert sind und so eine breite Kompatibilität in Betriebsabläufen gewährleisten.
Nach Formulierung
Flüssige Formulierungen dominieren den Markt mit einem Anteil von 56%, unterstützt durch ihre Vielseitigkeit, einfache Anwendung und starke Reinigungseffizienz auf Metalloberflächen, Maschinenteilen und Fahrzeugkomponenten. Flüssigkeiten werden in industriellen Werkstätten und Wartungsarbeiten weit verbreitet eingesetzt und treiben die konstante Nachfrage an. Aerosolformate schneiden ebenfalls gut ab, da sie bequem und kontrolliert auf schwer zugängliche Bereiche gesprüht werden können. Schaumformulierungen gewinnen an Bedeutung auf vertikalen Oberflächen und in lebensmittelsicheren Umgebungen, wo Haftung und reduzierter Abfluss wichtig sind. Tücher erweitern den Einsatz in der kommerziellen Reinigung und in Schnellservice-Anwendungen. Das breite Funktionsspektrum von Flüssigkeiten hält sie zur Hauptwahl in den wichtigsten Industrien.
- Zum Beispiel hat die WD-40 Company ihr Smart Straw Liefersystem entwickelt, um einen schmalen Strahl für präzise Anwendung oder einen breiten Sprühstrahl für Flächenabdeckung in schwer zugängliche Räume und enge mechanische Verbindungen zu liefern.
Nach Anwendung
Industrielle Maschinen & Ausrüstung halten einen Anteil von 41%, angetrieben durch laufende Wartungsanforderungen in Produktionsstätten, Metallbearbeitungsanlagen und Schwerlastwerkstätten. Entfetter helfen, Öle, Schmierstoffe und Rückstände zu entfernen, die die Effizienz und Sicherheit von Maschinen beeinträchtigen, und sind daher in Routineoperationen unerlässlich. Automobil & Transport folgen dicht, da Fahrzeugreparatur, -aufbereitung und Flottenwartung auf starke Entfettungsleistung angewiesen sind. Kommerzielle Reinigung wächst stetig mit steigenden Hygienestandards in Büros, Einzelhandel und öffentlichen Einrichtungen. Lebensmittelverarbeitung & Gastgewerbe übernehmen Entfetter zur strikten Einhaltung der Hygienevorschriften. Die industrielle Nachfrage bleibt am höchsten aufgrund des konstanten Verschleißes von Geräten, des Rückstandsaufbaus und der betrieblichen Intensität.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach umweltfreundlichen und wasserbasierten Lösungen
Das zunehmende Bewusstsein für Arbeitssicherheit und Umweltschutz treibt die starke Nachfrage nach wasserbasierten und biologisch abbaubaren Reiniger-Entfettern an. Industrien wenden sich von aggressiven Lösungsmitteln ab, um den regulatorischen Standards für VOC-Emissionen und gefährliche Chemikalien zu entsprechen. Hersteller entwickeln Formulierungen mit geringer Toxizität, die starke Reinigungsleistung bieten und gleichzeitig das Risiko der Mitarbeiterexposition reduzieren. Die steigende Akzeptanz in Autowerkstätten, Lebensmittelverarbeitungseinheiten und Produktionsstätten unterstützt die Marktexpansion. Dieser Wandel hin zu sichererer, umweltfreundlicherer Chemie bleibt eine treibende Kraft, die Produktentwicklung und Kaufentscheidungen prägt.
- Zum Beispiel führte Evonik Industries ein biologisch abbaubares Tensidsystem ein, dessen Hauptbestandteil in aquatischen Toxizitätstests einen LC50-Wert von über 100 mg/L nach 96 Stunden zeigte, was eine geringe Umweltbelastung und Eignung für umweltfreundliche Entfetter bestätigt.
Erweiterung der industriellen und automobilen Wartungsaktivitäten
Der steigende industrielle Output und der kontinuierliche Betrieb von Maschinen erhöhen die Notwendigkeit routinemäßiger Entfettung, um Geräteverschleiß, Überhitzung und Ausfälle zu verhindern. Autoreparaturzentren und Flottenwartungsbetriebe sind auf starke Entfetter für Motoren, Komponenten und Metalloberflächen angewiesen. Das Wachstum in Logistik, Transport und Fertigung erhöht die Nutzungsfrequenz weiter. Unternehmen priorisieren effiziente Reinigungsprozesse, um Ausfallzeiten zu reduzieren und die Betriebssicherheit zu verbessern. Mit der Modernisierung und Kapazitätserweiterung der Industrien steigt die Nachfrage nach leistungsstarken Reinigungsentfettern stetig.
- Zum Beispiel validiert die Henkel AG die Effizienz ihres industriellen Entfetters durch rigorose Produkttests und Kundenfallstudien an verschiedenen Stahlkomponenten, die eine effektive Leistung in automatisierten Waschanlagen demonstrieren.
Wachstum bei kommerziellen Reinigungs- und Hygienestandards
Höhere Hygienestandards in gewerblichen Einrichtungen, im Gastgewerbe und im Einzelhandel stärken die Nachfrage nach vielseitigen Entfettungslösungen. Unternehmen setzen effiziente Reiniger ein, um Hygiene zu gewährleisten, Rückstände zu entfernen und Sicherheitsvorschriften einzuhalten. Der verstärkte Fokus auf sichtbare Sauberkeit in Küchen, Gastronomiebereichen und auf Geräteoberflächen treibt die stetige Nutzung voran. Entfetter mit schnellerer Wirkung und breiter Materialverträglichkeit gewinnen an Beliebtheit, da Dienstleister Produktivitätssteigerungen anstreben. Steigende Facility-Management-Dienstleistungen und Vertragsreinigungsarbeiten tragen zu einem konstanten Marktwachstum bei.
Wichtige Trends & Chancen
Verschiebung hin zu biobasierten und ungiftigen Formulierungen
Verbraucher und Industrien zeigen wachsendes Interesse an pflanzlich basierten und nicht gefährlichen Entfettern, die die Umweltbelastung reduzieren, ohne die Wirksamkeit zu beeinträchtigen. Hersteller investieren in erneuerbare Rohstoffe und fortschrittliche Tensidtechnologien, um die biologische Abbaubarkeit und Sicherheit zu verbessern. Dieser Trend schafft Chancen für Marken, die zertifizierte grüne Produkte anbieten, die gesundheitsbewusste und auf Nachhaltigkeit fokussierte Märkte ansprechen. Biobasierte Entfetter gewinnen an Bedeutung in der Lebensmittelverarbeitung, im Gastgewerbe und in privaten Anwendungen, wo chemische Exposition ein zentrales Anliegen ist. Anhaltender regulatorischer Druck unterstützt die langfristige Einführung.
- Zum Beispiel entwickelte die BASF SE ein Alkylpolyglucosid-Tensid, das aus 100% erneuerbarer Glukose und Fettalkohol gewonnen wird und durch OECD 301F-Tests validiert wurde, um innerhalb von 28 Tagen vollständig biologisch abgebaut zu werden, was es für ungiftige Entfetterformulierungen geeignet macht.
Steigende Automatisierung und Nutzung von Präzisionsreinigungslösungen
Die Automatisierung in der Fertigung und Wartung erhöht die Nachfrage nach Entfettern, die effizient mit automatisierten Reinigungssystemen, Ultraschallreinigern und Sprühwaschanlagen arbeiten. Industrien suchen nach Formulierungen, die minimale Rückstände hinterlassen und eine konsistente Leistung über fortschrittliche Maschinen hinweg unterstützen. Dies schafft Chancen für spezialisierte hochreine und schaumarme Entfetter, die auf automatisierte Arbeitsabläufe zugeschnitten sind. Mit der Expansion der Präzisionsingenieurtechnik, Elektronik und Hightech-Fertigung wächst die Nachfrage nach leistungsstarken Entfettern mit verbesserter Materialverträglichkeit erheblich.
- Zum Beispiel bietet Branson Ultrasonics (Emerson Electric Co.) Geräte an, die helfen, den Reinigungsertrag zu verbessern, indem Metallteile in einem Ultraschallbecken mit einem industriellen Entfetter oder wässrigen Lösungen verarbeitet werden, häufig unter Verwendung automatisierter Systeme, um Effizienz und Konsistenz zu steigern.
Wichtige Herausforderungen
Strenge Umwelt- und Chemikaliensicherheitsvorschriften
Hersteller müssen strenge Vorschriften einhalten, die VOC-Werte, chemische Toxizität und Umweltauswirkungen regeln, was die Kosten für Neugestaltungen und die Einhaltungspflicht erhöht. Lösungsmittelbasierte Entfetter stehen unter Druck aufgrund von Beschränkungen für gefährliche Luftschadstoffe. Regulatorische Unterschiede zwischen den Regionen erschweren die Produktstandardisierung und den Vertrieb. Unternehmen müssen Leistung mit Nachhaltigkeitserwartungen in Einklang bringen, was Innovation ressourcenintensiver macht. Diese regulatorischen Hürden verlangsamen die Einführung bestimmter Formulierungen und erfordern laufende Investitionen.
Preissensibilität und Wettbewerb durch kostengünstige Alternativen
Der Markt steht unter starkem Wettbewerb durch kostengünstige generische Entfetter, insbesondere in Regionen mit begrenzter regulatorischer Durchsetzung. Preissensible industrielle Nutzer könnten billigere Formulierungen wählen, trotz geringerer Sicherheits- oder Umweltleistung. Premium-ökofreundliche oder High-Tech-Entfetter haben oft Schwierigkeiten, ihre höheren Preispunkte zu rechtfertigen. Hersteller müssen sich durch Leistung, Sicherheit und langfristige Kostenvorteile differenzieren, um effektiv zu konkurrieren. Hoher Wettbewerb drückt die Margen und begrenzt die schnelle Einführung fortschrittlicher Formulierungen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 32 % am Cleaner-Degreaser-Markt, unterstützt durch starke Nachfrage in den Bereichen industrielle Wartung, Automobildienstleistungen und kommerzielle Reinigung. Die Region setzt auf leistungsstarke und umweltfreundliche Formulierungen, angetrieben durch strenge Umweltvorschriften und Arbeitssicherheitsstandards. Industrieanlagen priorisieren wasserbasierte und VOC-arme Entfetter, um die Einhaltungsvorgaben zu erfüllen. Die USA führen aufgrund großflächiger Fertigung, Automobilreparaturnetzwerke und starker Facility-Management-Dienstleistungen. Die steigende Nachfrage nach biologisch abbaubaren und ungiftigen Produkten treibt die Innovation weiter an und hält Nordamerika als Schlüsselmarkt für fortschrittliche Reinigungslösungen.
Europa
Europa macht 28 % des Anteils aus, angetrieben durch strenge Chemikaliensicherheitsvorschriften und hohe Akzeptanz nachhaltiger Reinigungslösungen in industriellen und kommerziellen Umgebungen. Hersteller wechseln zu biologisch abbaubaren, lösungsmittelfreien und emissionsarmen Entfettern, um den REACH- und anderen regulatorischen Rahmenbedingungen zu entsprechen. Schwerindustrie, Automobilproduktion und Lebensmittelverarbeitungsindustrien tragen erheblich zur Nachfrage bei. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen das Wachstum durch starke industrielle Basen und weit verbreitete Nutzung automatisierter Reinigungstechnologien an. Nachhaltigkeitsorientiertes Einkaufsverhalten und unternehmensweite Hygienestandards unterstützen weiterhin die Marktexpansion in der Region.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 34 % an, angetrieben durch schnelle Industrialisierung, starke Fertigungsleistung und expandierende Automobil- und Transportsektoren. China und Indien treiben den erheblichen Verbrauch an, da Fabriken Entfetter für die Maschinenwartung, Prozessreinigung und Metallbearbeitungsanwendungen einsetzen. Wachsende Lebensmittelverarbeitungs- und kommerzielle Reinigungsindustrien tragen ebenfalls zur steigenden Nachfrage bei. Die Region verzeichnet eine zunehmende Akzeptanz kostengünstiger und wasserbasierter Formulierungen, da sich regulatorische Rahmenbedingungen verstärken. Schnell wachsende Industriezentren und zunehmendes Bewusstsein für Arbeitsplatzhygiene unterstützen das anhaltende Marktwachstum in Asien-Pazifik.
Lateinamerika
Lateinamerika hält einen Anteil von 4 %, unterstützt durch steigende industrielle Aktivitäten und wachsende Nachfrage nach Reinigungslösungen in den Bereichen Automobil, Lebensmittelverarbeitung und Gewerbe. Länder wie Brasilien und Mexiko führen die Einführung an, bedingt durch große industrielle Basen und zunehmende Wartungsbedürfnisse. Wirtschaftliche Entwicklung und Modernisierung von Produktionsanlagen unterstützen den verstärkten Einsatz von umweltfreundlicheren Entfettern. Allerdings treibt die Preissensibilität die Präferenz für kostengünstigere Formulierungen an. Die allmähliche Einführung umweltfreundlicher Produkte zeichnet sich ab, da die Vorschriften verschärft werden, was zu einem stetigen langfristigen Marktwachstum beiträgt.
Mittlerer Osten & Afrika Die Region Mittlerer Osten & Afrika macht einen Anteil von 3 % aus, angetrieben durch zunehmende industrielle Expansion in den Bereichen Öl und Gas, Fertigung und Transport. Die Nachfrage steigt, da Einrichtungen Entfetter für die Wartung von Geräten und die betriebliche Reinigung einsetzen. Golfstaaten führen die Einführung durch starke industrielle Infrastruktur und steigende Betonung der Arbeitssicherheit an. Afrika zeigt eine wachsende Nutzung, da die Industrialisierung voranschreitet und das Bewusstsein für Hygiene steigt. Begrenzter regulatorischer Druck verlangsamt den Übergang zu umweltfreundlichen Formulierungen, aber die schrittweise Modernisierung und Investitionen in den Industriesektor unterstützen den stetigen Marktforschritt.
Marktsegmentierungen:
Nach Produkttyp
- Wasserbasierte Entfetter
- Lösungsmittelbasierte Entfetter
- Biobasierte Entfetter
- Schwerlast-Industrieentfetter
Nach Formulierung
- Flüssigkeit
- Aerosol
- Schaum
- Tücher
Nach Anwendung
- Industriemaschinen & -geräte
- Automobil & Transport
- Gewerbliche Reinigung
- Lebensmittelverarbeitung & Gastgewerbe
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Unternehmen wie 3M, Zep Inc., WD-40 Company, Simple Green, BASF SE, Evonik Industries, Henkel AG, Clorox Company, Rust-Oleum und Reckitt Benckiser. Diese Akteure konkurrieren, indem sie Produktportfolios erweitern, sich auf umweltfreundliche Formulierungen konzentrieren und Hochleistungsentfetter für industrielle, automobile und gewerbliche Anwendungen entwickeln. Viele Unternehmen investieren in wasserbasierte, biologisch abbaubare und VOC-arme Lösungen, um steigende regulatorische und Nachhaltigkeitsanforderungen zu erfüllen. Innovationen in Schwerlast- und schnellwirkenden Formulierungen stärken die Differenzierung, während strategische Partnerschaften mit industriellen Nutzern die Marktdurchdringung verbessern. Globale Marken nutzen starke Vertriebsnetze, während regionale Hersteller durch kostengünstige Angebote und lokalisierte Produktanpassungen konkurrieren. Die steigende Nachfrage nach sicheren, ungiftigen und hocheffizienten Reinigungslösungen prägt weiterhin die Wettbewerbsstrategien auf dem Markt.
Analyse der Hauptakteure
- 3M
- Zep Inc.
- WD-40 Company
- Simple Green (Sunshine Makers Inc.)
- BASF SE
- Evonik Industries
- Henkel AG
- Clorox Company
- Rust-Oleum
- Reckitt Benckiser
Jüngste Entwicklungen
- Im September 2024 brachte Zep, Inc. neue Heavy-Duty Citrus Degreaser & Cleaner Mist und Industrial Purple Degreaser & Cleaner Mist auf den Markt, die Flairosol-Sprühflaschen verwenden, die kopfüber für schwer zugängliche Bereiche funktionieren.
- Im Juni 2025 führte Zep Inc. Cherry Bomb Auto+ Degreaser & Cleaner ein, eine gebrauchsfertige Formel mit Kirschduft, die entwickelt wurde, um Öl, Fett und Schmutz von Fahrzeugen, Werkzeugen und Oberflächen zu entfernen, erhältlich bei Walmart und online.
- Im Jahr 2023 veröffentlichte die WD-40 Company WD-40 Specialist Degreaser and Cleaner EZ-Pods, eine anpassbare konzentrierte Formel, die sich in Wasser auflöst, um die Entfettungsstärke für Metalle, Kunststoffe und lackierte Oberflächen ohne Rückstände oder Dämpfe anzupassen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Formulierung, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach umweltfreundlichen, biologisch abbaubaren Entfettern wird in allen Branchen weiter steigen.
- Wasserbasierte Formulierungen werden mit zunehmender Regulierung weiteren Marktanteil gewinnen.
- Fortschrittliche Entfetter für automatisierte und präzise Reinigungssysteme werden eine höhere Akzeptanz finden.
- Das Wachstum der industriellen Instandhaltung wird eine stetige Nachfrage nach Schwerlastlösungen antreiben.
- Die Automobil- und Transportsektoren werden aufgrund erhöhter Serviceanforderungen den Einsatz ausweiten.
- Hersteller werden mehr in Technologien mit niedrigem VOC-Gehalt und ungiftigen Chemikalien investieren.
- Biobasierte Rohstoffe werden einen stärkeren Fokus in der Produktentwicklung erhalten.
- Kostengünstige Entfetter bleiben in preissensiblen Regionen wichtig.
- Die digitale Überwachung von Reinigungsprozessen wird in intelligenten Fertigungsumgebungen aufkommen.
- Globale Akteure werden Partnerschaften stärken, um die Reichweite in Entwicklungsmärkten zu erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reiniger und Entfetter und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Reiniger und Entfetter voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Reiniger und Entfetter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Reiniger und Entfetter antreiben?
Wer sind die führenden Unternehmen im Markt für Reiniger und Entfetter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Reinigungs- und Entfettungsmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Reinigungs- und Entfettungsmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,467.6 million → 2032: USD 16,065.48 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Reinigungs- und Entfettungsmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Reinigungs- und Entfettungsmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Reinigungs- und Entfettungsmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Reinigungs- und Entfettungsmittel Market Drivers
- 3.3 Markt für Reinigungs- und Entfettungsmittel Market Restraints & Challenges
- 3.4 Markt für Reinigungs- und Entfettungsmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Reinigungs- und Entfettungsmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Reinigungs- und Entfettungsmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Reinigungs- und Entfettungsmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Reinigungs- und Entfettungsmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Reinigungs- und Entfettungsmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Reinigungs- und Entfettungsmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Reinigungs- und Entfettungsmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Reinigungs- und Entfettungsmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Reinigungs- und Entfettungsmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Reinigungs- und Entfettungsmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Reinigungs- und Entfettungsmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Reinigungs- und Entfettungsmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Reinigungs- und Entfettungsmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Reinigungs- und Entfettungsmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Reinigungs- und Entfettungsmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Reinigungs- und Entfettungsmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Reinigungs- und Entfettungsmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Reinigungs- und Entfettungsmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Reinigungs- und Entfettungsmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
