
Marktübersicht:
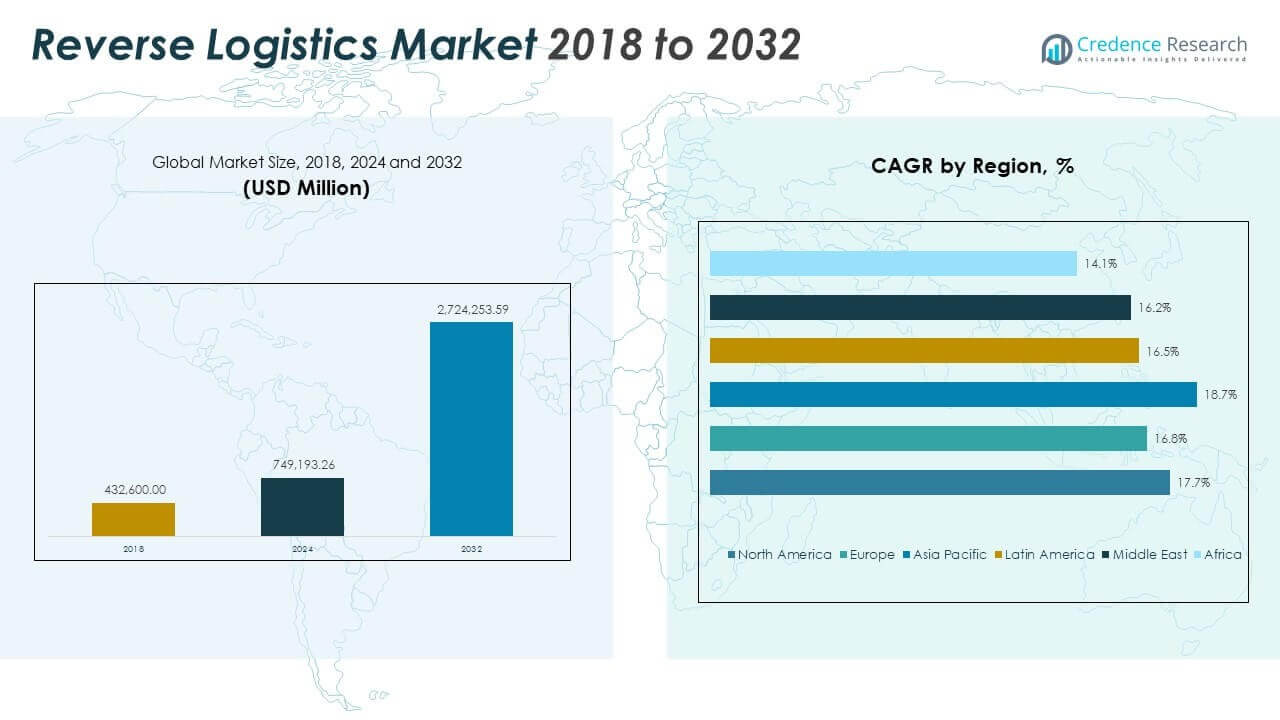
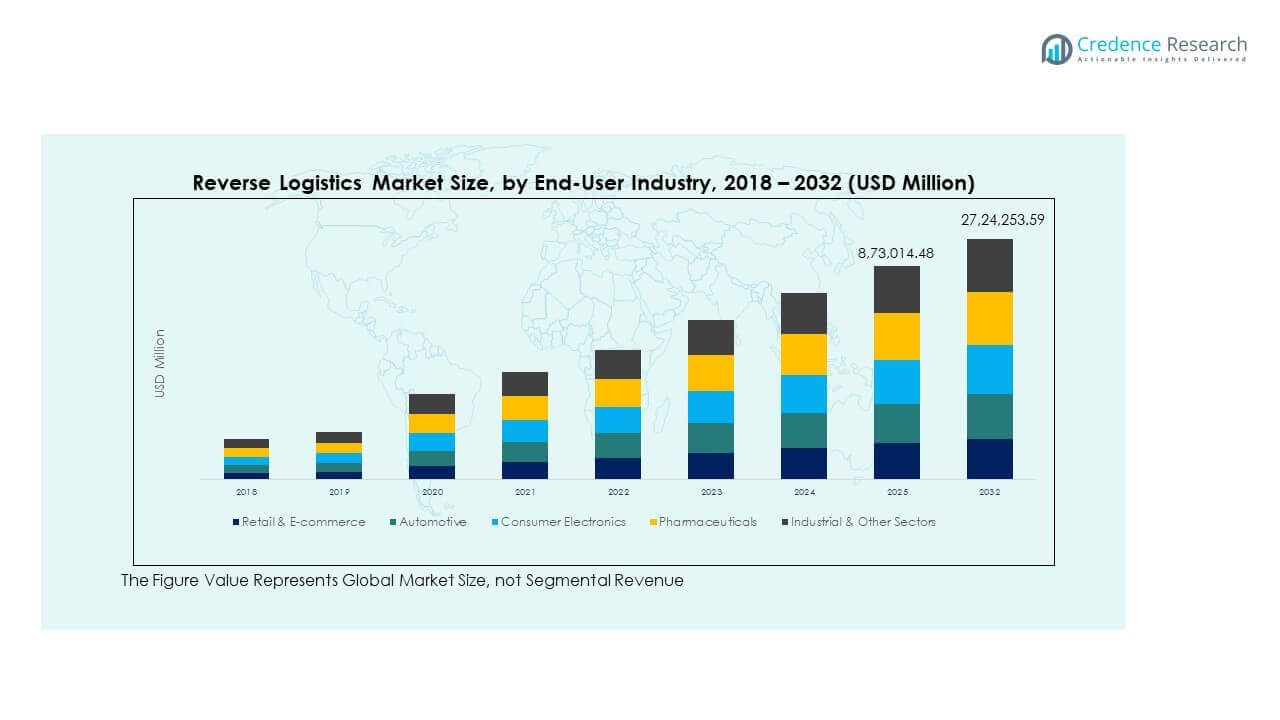
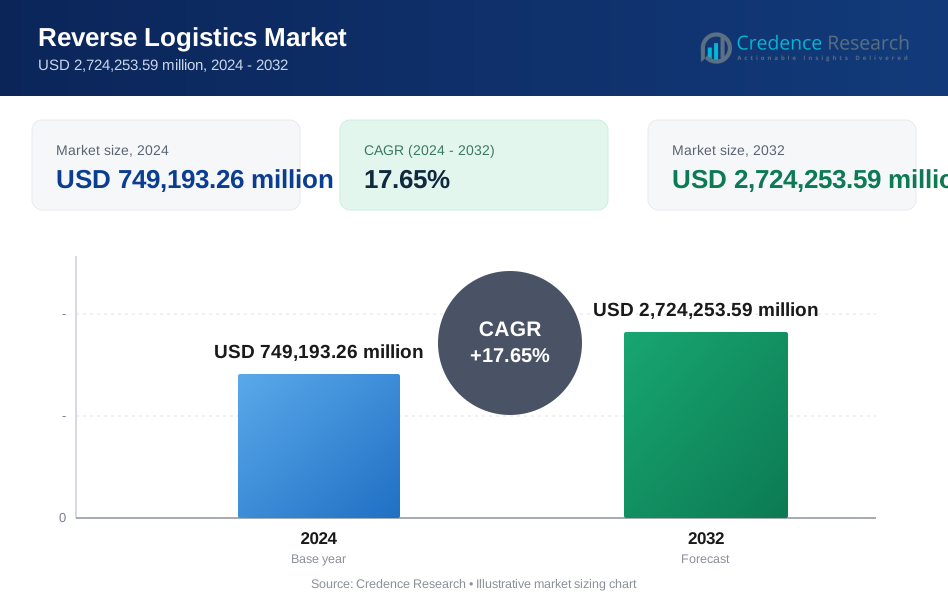
Die Größe des Marktes für Reverse-Logistik wurde 2018 auf 432.600,00 Millionen USD geschätzt und soll bis 2024 auf 749.193,26 Millionen USD anwachsen. Bis 2032 wird ein Wert von 2.724.253,59 Millionen USD erwartet, mit einer jährlichen Wachstumsrate (CAGR) von 17,65 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Reverse-Logistik-Marktes 2024 | USD 749.193,26 Millionen |
| Reverse-Logistik-Markt, CAGR | 17,65% |
| Größe des Reverse-Logistik-Marktes 2032 | USD 2.724.253,59 Millionen |
Der Markt wächst aufgrund steigender Produktretouren in den Bereichen E-Commerce, Einzelhandel und Elektronik. Unternehmen konzentrieren sich auf effiziente Rückgabeverarbeitung, um Verluste zu reduzieren und den Markenwert zu schützen. Nachhaltigkeitsziele drängen Unternehmen dazu, Produkte zurückzugewinnen, wiederzuverwenden und zu recyceln. Regulatorischer Druck unterstützt strukturierte Rücknahme- und Entsorgungssysteme. Kostenkontrollstrategien fördern die Rückgewinnung von Vermögenswerten anstelle von Abschreibungen. Die Kundennachfrage nach einfachen Rückgaberichtlinien erhöht den operativen Fokus auf Rückflüsse. Der Technologiefortschritt verbessert die Nachverfolgung, Sortierung und Entscheidungsgenauigkeit. Diese Treiber stärken die Rolle der Reverse-Logistik in Lieferketten.
Nordamerika und der asiatisch-pazifische Raum führen den Markt aufgrund starker E-Commerce-Aktivitäten und ausgereifter Logistiknetzwerke an. Die Vereinigten Staaten, China und Indien zeigen hohe Rückgabemengen aus dem Einzelhandel und der Elektronik. Europa folgt mit einem starken Fokus auf Kreislaufwirtschaftspraktiken und compliance-gesteuerten Rückgaben. Länder wie Deutschland, das Vereinigte Königreich und Frankreich unterhalten fortschrittliche Rückgewinnungssysteme. Lateinamerika und der Nahe Osten treten mit wachsender Einzelhandelsdurchdringung und Logistikinvestitionen hervor. Afrika zeigt ein frühes Wachstum, unterstützt durch Urbanisierung und die Expansion des digitalen Handels.
Markteinblicke:
- Die Größe des Reverse-Logistik-Marktes wuchs von 432.600,00 Millionen USD im Jahr 2018 auf 749.193,26 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 2.724.253,59 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 17,65 % während des Prognosezeitraums entspricht.
- Im Jahr 2024 waren die drei größten regionalen Anteile Asien-Pazifik (35,68 %), Nordamerika (29,27 %) und Europa (23,53 %), angetrieben durch fortschrittliche Infrastruktur, hohe Rücklaufvolumina und regulatorischen Fokus auf Nachhaltigkeit.
- Asien-Pazifik erwies sich als die am schnellsten wachsende Region mit einer CAGR von 18,7 %, angetrieben durch hohe E-Commerce-Durchdringung, große Produktionsstandorte und zunehmende Investitionen in Rücklogistiksysteme.
- Kommerzielle Rücksendungen (B2B & B2C) machten das größte Segment nach Rücksendetyp aus, was hohe Volumina aus Einzelhandels- und Online-Kanälen widerspiegelt, die effiziente Rückgabeprozesse erfordern.
- Transport & Logistik dominierten das Dienstleistungssegment, aufgrund ihrer zentralen Rolle bei der Handhabung, Sammlung und Umverteilung zurückgegebener Waren über Branchen und Regionen hinweg.
Markttreiber
Starkes Wachstum im E-Commerce treibt hohe Rücklaufvolumina in allen Sektoren an
Der Online-Handel hat zu einem starken Anstieg der Produktretouren in Kategorien wie Bekleidung, Elektronik und Konsumgüter geführt. Der Reverse-Logistik-Markt expandiert aufgrund des wachsenden Bedarfs, diese Retouren effektiv zu handhaben. Unternehmen investieren in Infrastruktur, um eine schnellere Produktsammlung, Sortierung und Rücksendung zu unterstützen. Hohe Rücklaufquoten im Online-Shopping zwingen Unternehmen dazu, Rückflüsse zu optimieren. Marken, die kostenlose und einfache Rückgaben anbieten, benötigen zuverlässige Systeme, um den Produktwert zurückzugewinnen. E-Commerce treibt auch die Nachfrage nach automatisierten Rückgabesystemen an, um betriebliche Verzögerungen zu reduzieren. Es ermutigt Logistikanbieter, Flexibilität und Handhabungsgeschwindigkeit zu verbessern. Diese Faktoren halten die Rücklogistik im Zentrum des digitalen Einzelhandelswachstums.
- Zum Beispiel verarbeitete Amazon bis 2025 jährlich etwa 1,2–1,5 Milliarden zurückgesendete Pakete, mit Rücklaufquoten in den Kategorien von 5 % bis 15 %, was leicht unter dem US-Einzelhandelsdurchschnitt von 16,9 % lag, wie von NRF und Appriss Retail berichtet.
Nachhaltigkeitsverpflichtungen treiben das Wachstum von Recycling- und Wiederverwendungsprogrammen an
Unternehmensziele zur Nachhaltigkeit drängen Firmen dazu, Abfall und Deponienutzung durch Produktwiedergewinnung zu reduzieren. Der Reverse-Logistik-Markt profitiert von wachsenden Investitionen in Reparatur-, Aufbereitungs- und Recyclingnetzwerke. Marken sehen Rücknahmeprogramme und Asset-Recovery nun als Kernbestandteil der Umweltkonformität. Regierungen führen Vorgaben zur Kreislaufwirtschaft ein, die Unternehmen dazu auffordern, gebrauchte Produkte zurückzugewinnen und zu verarbeiten. Einzelhändler und Hersteller verwenden zunehmend recycelte Teile und Verpackungen. Dies hilft ihnen, ESG-Ziele zu erreichen und den Beschaffungsdruck zu verringern. Recyclingsysteme schaffen auch Kosteneinsparungen durch die Gewinnung nutzbarer Materialien. Diese Ausrichtung von Unternehmenszielen und Nachhaltigkeitsstandards unterstützt das Wachstum der Rücklogistik.
Kostenoptimierungsstrategien fördern Investitionen in die Asset-Recovery
Unternehmen streben danach, Abschreibungen zu reduzieren und Bestände durch Rückwärtslogistik zu optimieren. Der Markt für Rückwärtslogistik unterstützt diese Bemühungen, indem er die Wertwiedergewinnung aus beschädigten, überschüssigen oder veralteten Waren ermöglicht. Unternehmen steigern die Rentabilität, indem sie zurückgegebene Vermögenswerte wiederverwenden, anstatt sie zu entsorgen. Effektive Rückwärtslogistik senkt Entsorgungskosten und Lagerhaltungskosten. Sie hilft, Angebot und Nachfrage in schlanken Fertigungsumgebungen auszugleichen. Unternehmen setzen Technologien wie IoT und Blockchain ein, um die Rückverfolgung zu verbessern. Die Vermögensrückgewinnung verlängert Produktlebenszyklen und senkt die Gesamtkosten des Eigentums. Dieser betriebliche Fokus erhöht die Bedeutung der Rückwärtslogistik in der Lieferplanung.
- Zum Beispiel nutzt Walmart IoT zur Rückverfolgung von Rücksendungen und senkt die Entsorgungskosten im Einklang mit E-Commerce-Trends, die jährlich Millionen von überschüssigen Artikeln bewältigen.
Zusammenarbeit zwischen Herstellern und Einzelhändlern verbessert Prozesseffizienz und Kundenerfahrung
Partnerschaften zwischen Marken und Logistikanbietern sind entscheidend für eine schnellere Rücksendungsabwicklung und Kundenzufriedenheit. Der Markt für Rückwärtslogistik profitiert von gemeinsamen Plattformen und geteilten Technologiesystemen. Einzelhändler lagern das Rücksendungsmanagement aus, um interne Komplexität zu reduzieren. Logistikpartner bringen Fachwissen in der Mehrpunkt-Sammlung und -Konsolidierung ein. Effiziente Koordination sorgt für weniger Verzögerungen und bessere Vermögensnutzung. Echtzeit-Datenaustausch unterstützt die Sichtbarkeit entlang der Produkt-Rückwege. Es stärkt den After-Sales-Service und die Markenloyalität. Diese kollaborativen Rahmenwerke unterstützen skalierbare und flexible Rückwärtslogistiklösungen in verschiedenen Branchen.
Markttrends
Einsatz von Smart-Technologien zur Verbesserung der Sichtbarkeit und Rückverfolgbarkeit in der Rückwärtslogistik
Der Technologieneinsatz transformiert das Rücksendungsmanagement durch Automatisierung, Sensoren und Echtzeit-Tracking. Der Markt für Rückwärtslogistik verzeichnet einen zunehmenden Einsatz von IoT, RFID und GPS, um zurückgesendete Waren während ihrer Reise zu überwachen. Unternehmen setzen KI für Sortierung, Zustandsbewertung und Lagerplanung ein. Diese Werkzeuge verbessern die Genauigkeit bei der Klassifizierung und der Bestandsauffüllung. Cloud-basierte Plattformen verbinden Einzelhändler, Kunden und Logistikpartner für einen nahtlosen Datenfluss. Sie unterstützen präzise Entscheidungsfindung und reduzieren Verluste oder Fehlbehandlungen. Prädiktive Analysen prognostizieren Rücksendemengen für eine bessere Routenoptimierung. Intelligente Systeme minimieren manuelle Berührungspunkte und verbessern die Geschwindigkeit.
Anstieg von Rücknahmeprogrammen für Unterhaltungselektronik und Haushaltsgeräte bei OEMs
Große Mengen an Elektronik gelangen aufgrund von Upgrades, Garantie-Rücksendungen oder End-of-Life-Wiedergewinnung in Rückwärtsflüsse. Der Markt für Rückwärtslogistik sieht erweiterte Programme von OEMs für das Recycling, die Aufarbeitung und den Wiederverkauf von Geräten. Gesetze zur erweiterten Herstellerverantwortung (EPR) unterstützen strukturierte Rückgabepfade. Verbraucher bevorzugen Marken, die einfache Abhol- und Rückerstattungs- oder Ersatzoptionen bieten. Rücknahmesysteme reduzieren die Umweltbelastung und schaffen Kanäle für aufbereitete Bestände. Sie helfen Herstellern, Beschaffungskosten zu senken und die Abhängigkeit von Rohstoffen zu verringern. Rückwärtslieferketten für Elektronik umfassen jetzt Diagnosen und zertifizierte Aufarbeitung. Dieser Trend unterstützt sowohl Nachhaltigkeit als auch Wachstum im Sekundärverkauf.
Entwicklung spezialisierter Rückwärtslogistikzentren in städtischen Vertriebsnetzen
Städtische Gebiete stehen unter Druck durch hochdichte Lieferungen und steigende Rücksendemengen. Der Markt für Reverse-Logistik verzeichnet den Aufstieg lokalisierter Rückgabezentren, um die Durchlaufzeit zu verbessern. Diese Zentren übernehmen Abholung, Inspektion, Reparatur und Wiederauffüllung in kurzen Zyklen. Logistikunternehmen errichten Mikro-Hubs, um die Überlastung zu verringern und die Reaktionszeit zu verbessern. Rückwärtsflüsse werden in der Nähe des Kunden verarbeitet, was die Transportkosten senkt. Einzelhändler profitieren von einem schnelleren Wiederverkauf oder Recycling von zurückgegebenen Beständen. Es verbessert auch die Kundenzufriedenheit durch schnellere Rückerstattungen oder Umtausch. Diese städtischen Knotenpunkte unterstützen die Skalierbarkeit der Reverse-Logistik in großen Städten.
- Zum Beispiel startete LoadUp im Juni 2024 eine eigene Abteilung für E-Commerce-Möbelhändler, um die Einnahmen aus der Reverse-Logistik von Rücksendungen zu optimieren, die Abholkoordination zu verbessern und Wiederverkaufs- und Entsorgungslösungen zu verbessern.
Wachsende Fokussierung auf den Markt für generalüberholte Waren und deren Integration in umgekehrte Lieferketten
Generalüberholte Waren bieten kostengünstige Optionen für preisbewusste Käufer. Der Markt für Reverse-Logistik unterstützt diesen Wandel, indem er wiedergewonnene Produkte in zertifizierte Aufbereitungskanäle einspeist. Einzelhändler und OEMs verkaufen jetzt generalüberholte Einheiten über formelle Kanäle mit Garantieunterstützung. Verbraucher sehen diese Produkte als nachhaltige und erschwingliche Alternativen. Dies unterstützt die Nachfrage nach Smartphones, Laptops, Haushaltsgeräten und Werkzeugen. Der Aufstieg von B2B-Wiederverkaufsmarktplätzen beschleunigt die Verlängerung des Produktlebenszyklus. Die Aufbereitung ist eng mit der Reverse-Logistik in Inspektions-, Reparatur- und Wiederverkaufsabläufen verbunden. Dieser Trend baut zirkuläre Geschäftsmodelle in langlebigen Gütersektoren auf.
- Zum Beispiel ging LSPedia im August 2024 eine Partnerschaft mit Pharma Logistics ein, um die pharmazeutische Rückwärtsverteilung mit verbesserter Rückverfolgbarkeit und Effizienz zu verbessern.
Analyse der Marktchallenges
Mangel an Standardisierung in umgekehrten Prozessen über Branchen und Regionen hinweg
Der Markt für Reverse-Logistik steht vor Herausforderungen durch fragmentierte Arbeitsabläufe und unterschiedliche Rückgaberichtlinien. Unternehmen arbeiten oft ohne standardisierte Protokolle für Sortierung, Verfolgung oder Wiederauffüllung. Diese Inkonsistenz erhöht betriebliche Verzögerungen und Kosteneffizienzen. Die grenzüberschreitende Rückwärtslogistik umfasst komplexe Zoll-, Inspektions- und Compliance-Anforderungen. Kleinere Unternehmen fehlen Systeme, um große Rücksendemengen effizient zu verwalten. Inkonsistenz bei Etikettierung, Dokumentation und Verpackung führt zu Verarbeitungsfehlern. Es beeinträchtigt die Sichtbarkeit und Kontrolle über mehrteilige Lieferketten. Dieser Mangel an Abstimmung erschwert es, Skalierung und Effizienz in globalen Rückwärtsoperationen zu erreichen.
Betriebs- und Kostenbelastungen bei der effizienten Verwaltung von Rücksendungen in großen Mengen
Hohe Rücksendemengen belasten Lagerhäuser, Arbeitskräfte und Transportsysteme. Der Markt für Reverse-Logistik muss den Kostendruck durch Handhabung, Inspektion und Wiederauffüllungsaktivitäten angehen. Viele Rücksendungen beinhalten teilweise Schäden oder unvollständige Verpackungen, die manuelle Eingriffe erfordern. Diese Prozesse erhöhen die Gemeinkosten ohne garantierten Wiederverkaufswert. Saisonale Spitzen verursachen Kapazitätsengpässe bei Sortierung und Lagerung. Rückwärtslogistikzentren stehen während der Spitzenzeiten vor Personal- und Raumherausforderungen. IT-Systembeschränkungen behindern die Sichtbarkeit über Multi-Channel-Rücksendungen. Ohne Prozessautomatisierung verringern Rückwärtsflüsse die Gewinnmargen für Verkäufer.
Marktchancen
Erweiterung von Kreislaufwirtschaftsprogrammen in den Bereichen Einzelhandel, Automobil und Elektronik
Der Reverse-Logistics-Markt bietet großes Potenzial zur Ermöglichung von Kreislaufversorgungsmodellen. Regierungen und Unternehmen skalieren Reparatur-, Wiederverwendungs- und Recyclingsysteme, um Abfall zu reduzieren. Es unterstützt die langfristige Wertschöpfung von Produkten über den Erstverkauf hinaus. Marken investieren in Design-für-Wiederherstellung-Ansätze, um die Teileentnahme und Wiederverwendung zu vereinfachen. Reverse-Logistik-Netzwerke treiben diese Systeme mit effizienter Rückgabe und Umverteilung von Vermögenswerten an.
Steigende Nachfrage nach professionellen Reverse-Logistics-Anbietern in aufstrebenden Märkten Aufstrebende Volkswirtschaften bieten erhebliche Chancen für Drittanbieter von Reverse-Logistics-Dienstleistungen. Unternehmen suchen spezialisierte Anbieter, um das wachsende Rückgabevolumen im Einzelhandel und in der Elektronik zu verwalten. Diese Märkte benötigen strukturierte Rückgabepfade, um das Wachstum im E-Commerce und bei Importen zu unterstützen. Der Reverse-Logistics-Markt wird von regionalen Investitionen in Verarbeitungshubs, Routenoptimierung und Automatisierungstools profitieren.
Marktsegmentierungsanalyse:
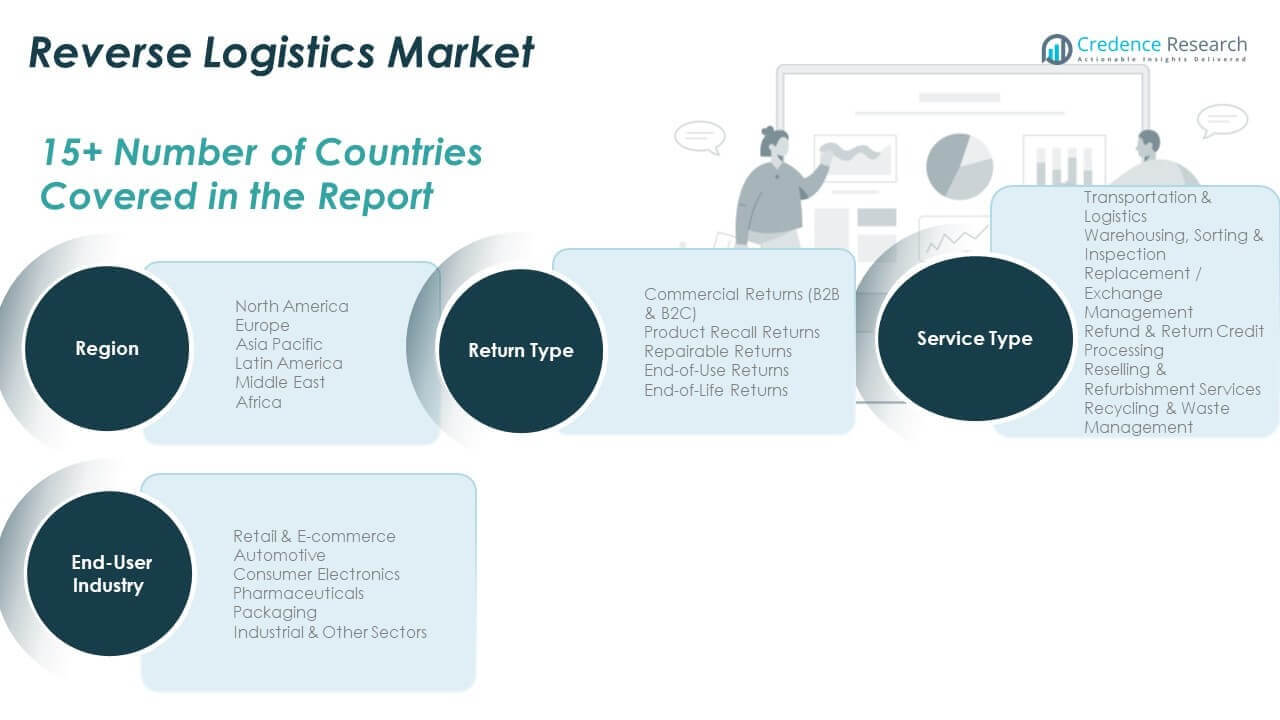
Nach Rückgabetyp ist der Reverse-Logistics-Markt über mehrere Rückgabekategorien strukturiert, wobei kommerzielle Rückgaben (B2B und B2C) den größten Volumenanteil bilden. Rückrufe von Produkten erfordern strikte regulatorische Compliance und schnelle Wiederherstellungszyklen, insbesondere in den Bereichen Automobil und Elektronik. Reparierbare Rückgaben unterstützen verlängerte Produktlebenszyklen durch Aufarbeitungsprozesse. End-of-Use-Rückgaben ermöglichen die Rückgewinnung von Vermögenswerten in den Bereichen Vermietung, Leasing und Technologie, während End-of-Life-Rückgaben für nachhaltigkeitsorientierte Recyclingprogramme von entscheidender Bedeutung sind.
- Zum Beispiel hat Dell Technologies bis 2025 weltweit über 2,8 Milliarden Pfund gebrauchte Elektronik seit 2007 durch seine Programme zur Rückgewinnung und zum Recycling von Vermögenswerten zurückgewonnen. Seine Asset Recovery Services (ARS) bieten umfassende Reverse-Logistik für ausgemusterte IT-Vermögenswerte und unterstützen globale Ziele der Kreislaufwirtschaft in mehr als 170 Ländern.
Nach Dienstleistungstyp führen Transport und Logistik das Segment an, da sie eine Rolle bei der Produktsammlung, Umverteilung und Entsorgung spielen. Lager-, Sortier- und Inspektionsdienste gewährleisten eine genaue Zustandsbewertung und Routenoptimierung. Ersatz- oder Austauschmanagement verbessert die Kundenzufriedenheit, während Rückerstattungs- und Kreditverarbeitung finanzielle Transparenz sicherstellen. Wiederverkaufs- und Aufarbeitungsdienste generieren zusätzliche Einnahmen aus gebrauchten Waren. Recycling- und Abfallmanagementdienste gewinnen durch zunehmende Umweltvorschriften an Bedeutung.
Nach Endnutzer zeigt die Segmentierung, dass Einzelhandel und E-Commerce aufgrund hoher Rückgaberaten und kurzer Lieferzyklen dominante Sektoren sind. Der Automobilsektor nutzt Reverse-Logistik für die Teilewiedergewinnung und Garantieabwicklung. Unterhaltungselektronik trägt erheblich durch Rückgaben im Zusammenhang mit Upgrades, Defekten und End-of-Life-Produkten bei. Pharmazeutika sind auf sichere und konforme Rückgabesysteme angewiesen, um abgelaufene oder beschädigte Artikel zu verwalten. Verpackungs- und Industriesektoren übernehmen Reverse-Logistik, um Abfall zu reduzieren und wiederverwendbare Materialien effizient zu verwalten. Der Reverse-Logistics-Markt passt sich durch maßgeschneiderte Rückgabe- und Wiederherstellungslösungen an sektorspezifische Anforderungen an.
- Zum Beispiel quantifiziert der Umweltbericht von Dell’s Asset Recovery Services die Auswirkungen der Ausmusterung von 27.000 Geräten und bietet Echtzeiteinblicke in die Anzahl der weiterverkauften, recycelten oder für Teile genutzten Vermögenswerte, was die Nachhaltigkeit und die Einhaltung von Vorschriften unterstützt.
Segmentierung:
Nach Rückgabetyp
- Kommerzielle Rückgaben (B2B & B2C)
- Produktrückruf-Rückgaben
- Reparaturfähige Rückgaben
- End-of-Use-Rückgaben
- End-of-Life-Rückgaben
Nach Dienstleistungstyp
- Transport & Logistik
- Lagerung, Sortierung & Inspektion
- Ersatz- / Austauschmanagement
- Rückerstattungs- & Rückgabekreditverarbeitung
- Wiederverkaufs- & Aufbereitungsdienste
- Recycling & Abfallmanagement
Nach Endverbraucherbranche
- Einzelhandel & E-Commerce
- Automobil
- Verbraucherelektronik
- Pharmazeutika
- Verpackung
- Industrie & andere Sektoren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für Reverse Logistics wurde 2018 auf 128.741,76 Millionen USD geschätzt und soll bis 2024 auf 219.658,97 Millionen USD und bis 2032 auf 797.393,93 Millionen USD anwachsen, mit einer CAGR von 17,7 % im Prognosezeitraum. Nordamerika machte 2024 etwa 29,27 % des globalen Marktes aus. Die Region profitiert von ausgereiften E-Commerce-Ökosystemen, fortschrittlicher Logistikinfrastruktur und einem starken Fokus auf Rückgabeprozesse. Die USA treiben die regionale Dominanz durch hohe Rückgaberaten im Einzelhandel und strukturierte Rücklieferketten an. Große Logistikanbieter betreiben umfangreiche Rückführungsnetzwerke, unterstützt durch Automatisierung und Analytik. Einzelhändler investieren in Omnichannel-Plattformen, die Rückgabedienste eng integrieren. Elektronik-, Bekleidungs- und Automobilsektoren führen das Rückgabevolumen an. Der Markt für Reverse Logistics hier priorisiert Geschwindigkeit, Kundenerfahrung und regulatorische Compliance über B2B- und B2C-Flüsse hinweg.
Europa
Die Größe des Reverse-Logistik-Marktes in Europa wurde 2018 auf 106.246,56 Millionen USD geschätzt und soll bis 2024 auf 176.339,61 Millionen USD und bis 2032 auf 603.020,78 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 16,8 % im Prognosezeitraum. Europa trug 2024 etwa 23,53 % zum globalen Markt bei. Die Region legt Wert auf Nachhaltigkeit und treibt robuste Systeme für Recycling, Wiederverwendung und Aufarbeitung voran. EU-Richtlinien fördern Prinzipien der Kreislaufwirtschaft und zwingen Hersteller, nach dem Verbrauch zurückgegebene Waren wiederzugewinnen. Deutschland, Frankreich und das Vereinigte Königreich führen in Effizienz und Innovation der Reverse-Logistik. Elektronik und Pharmazeutika erzeugen hohe Mengen an konformen Rücksendungen. Unternehmen nutzen grüne Logistikmodelle, um Abfall zu minimieren und Emissionsziele zu erreichen. Der Reverse-Logistik-Markt hier passt sich strengen regulatorischen Strukturen an und unterstützt grenzüberschreitende Rückflüsse in einer einheitlichen Wirtschaftszone.
Asien-Pazifik
Die Größe des Reverse-Logistik-Marktes im Asien-Pazifik-Raum wurde 2018 auf 149.679,60 Millionen USD geschätzt und soll bis 2024 auf 267.346,47 Millionen USD und bis 2032 auf 1.044.208,58 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 18,7 % im Prognosezeitraum. Asien-Pazifik hielt 2024 den größten Anteil am globalen Markt, geschätzt auf 35,68 %. Hoher Produktkonsum, Fertigungsintensität und E-Commerce-Wachstum treiben das Wachstum der Region. China, Indien, Japan und Südostasien verzeichnen steigende Investitionen in Reverse-Infrastrukturen. Wachsende Sensibilisierung für Umweltvorschriften unterstützt die Expansion von Recycling- und Aufarbeitungsdiensten. Logistikanbieter entwickeln regionale Hubs, um Rücksendungen effizient zu verwalten. Die Einführung von Technologien unterstützt Echtzeit-Tracking und Automatisierung. Der Reverse-Logistik-Markt profitiert von Skalierbarkeit des Volumens und staatlich geführten Initiativen zur Kreislaufwirtschaft in wichtigen Märkten.
Lateinamerika
Die Größe des Reverse-Logistik-Marktes in Lateinamerika wurde 2018 auf 25.090,80 Millionen USD geschätzt und soll bis 2024 auf 42.996,19 Millionen USD und bis 2032 auf 144.031,26 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 16,5 % im Prognosezeitraum. Lateinamerika hielt 2024 einen Anteil von 5,73 % am globalen Markt. Brasilien und Mexiko sind führende Anwender strukturierter Reverse-Logistik-Systeme. Der Einzelhandel, die Elektronik- und Automobilsektoren erzeugen signifikante Rückflussmengen. Das wachsende digitale Geschäft beschleunigt die Nachfrage nach Rücksendemanagementlösungen. Infrastrukturlücken und fragmentierte Lieferketten stellen betriebliche Herausforderungen dar. Unternehmen verlassen sich auf Drittanbieter-Logistikpartner, um Rücksendungen effizient zu verwalten. Es bleibt ein sich entwickelnder Markt mit wachsender Nachfrage nach integrierten, kosteneffektiven Lösungen. Der Reverse-Logistik-Markt hier ist für Expansion durch Investitionen in Netzwerkoptimierung und Technologieplattformen positioniert.
Naher Osten
Die Größe des Reverse-Logistik-Marktes im Nahen Osten wurde 2018 auf 16.438,80 Millionen USD geschätzt und soll bis 2024 auf 26.666,41 Millionen USD und bis 2032 auf 87.463,52 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 16,2 % im Prognosezeitraum. Im Jahr 2024 hielt die Region 3,56 % des globalen Marktes. Hohe Importvolumina bei Unterhaltungselektronik und Autoteilen erzeugen stetige Rückflüsse. Die GCC-Länder investieren in Logistikzentren, um die Rücksendungsverarbeitung und Abfallreduzierung zu verbessern. Einzelhändler übernehmen Omnichannel-Modelle, um Rücksendeanfragen über physische und Online-Kanäle hinweg zu bearbeiten. Regierungen unterstützen Recycling-Initiativen und die Rückgewinnung von Elektroschrott. Der Ausbau der Infrastruktur verbessert die regionale Konnektivität und verkürzt die Rücklaufzeiten. Es spiegelt das wachsende regionale Bewusstsein für Modelle der Kreislaufwirtschaft wider. Der Reverse-Logistik-Markt hier profitiert von steigenden Verbrauchererwartungen und regulatorischer Unterstützung.
Afrika
Der Reverse-Logistik-Markt in Afrika wurde 2018 mit 6.402,48 Millionen USD bewertet und soll bis 2024 auf 16.185,61 Millionen USD und bis 2032 auf 48.135,52 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 14,1 % im Prognosezeitraum. Afrika machte 2024 2,15% des globalen Marktes aus. Die Region befindet sich in einem frühen Stadium der Entwicklung der Reverse-Logistik, mit ungleichmäßiger Infrastruktur und begrenzter digitaler Nachverfolgung. Südafrika und Ägypten führen die regionale Aktivität aufgrund stärkerer Einzelhandels- und Industriegrundlagen an. Informelle Netzwerke bewältigen erhebliche Produktretouren in ländlichen Märkten. Das Wachstum bei Rückgaben von Mobilgeräten und generalüberholten Waren treibt die Nachfrage nach organisierten Systemen an. Internationale Logistikanbieter erweitern ihre Aktivitäten, um wachsende Volumina zu erfassen. Es sieht Potenzial im Aufbau strukturierter Rücklieferketten für sowohl ökologische als auch wirtschaftliche Vorteile. Der Reverse-Logistik-Markt gewinnt durch öffentlich-private Zusammenarbeit und von Spendern unterstützte Nachhaltigkeitsprogramme an Fahrt.
Analyse der Hauptakteure:
- DB Schenker (Deutsche Bahn AG)
- Deutsche Post AG
- FedEx Corporation
- Kintetsu World Express, Inc.
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
- RLG Systems AG
- Core Logistic Private Limited
- Safexpress Pvt. Ltd.
- H. Robinson Worldwide, Inc.
Wettbewerbsanalyse:
Der Reverse-Logistik-Markt zeichnet sich durch eine Mischung aus globalen Logistikriesen und spezialisierten regionalen Akteuren aus. Große Unternehmen wie DB Schenker, FedEx, UPS und Deutsche Post AG dominieren mit umfangreicher Infrastruktur, integrierten Dienstleistungsportfolios und globaler Reichweite. Es spiegelt einen starken Wettbewerb wider, der durch Innovationen in Automatisierung, Nachverfolgung und Nachhaltigkeit getrieben wird. Die Akteure investieren in dedizierte Rückführungszentren, KI-basierte Sortierung und Rückgabemanagement-Plattformen. Regionale Unternehmen wie Safexpress und Core Logistic bedienen Nischenbedarfe auf lokalen Märkten. Unternehmen verfolgen Fusionen, Übernahmen und Partnerschaften, um ihre Dienstleistungsfähigkeiten und geografische Präsenz auszubauen. Anpassung, Geschwindigkeit und Kosteneffizienz bleiben entscheidende Unterscheidungsmerkmale. Marktführer konzentrieren sich auf End-to-End-Sichtbarkeit, technologiegetriebene Rückgabeoptimierung und die Integration von Kreislauf-Lieferketten. Der Reverse-Logistik-Markt erfordert kontinuierliche Prozessverfeinerung und Anpassungsfähigkeit, um branchenspezifische Rückflussanforderungen und sich entwickelnde regulatorische Standards zu erfüllen.
Neueste Entwicklungen:
- Im Januar 2025 erwarb DHL Supply Chain Inmar Supply Chain Solutions, einen Anbieter von Rücksendelösungen für den Einzelhandels-E-Commerce. Durch diesen Deal erhielt DHL 14 Rücksendezentren und rund 800 Mitarbeiter, wodurch es sich als größter Anbieter von Rückwärtslogistik in Nordamerika positionierte und seine Fähigkeiten im Bereich Produktvermarktung und Analytik verbesserte.
- Im April 2025 schloss DB Schenker, unter Deutsche Bahn AG, seine Übernahme durch DSV ab, was eine bedeutende Veränderung im Logistiksektor darstellt, die für die Rückwärtslogistik durch verbesserte globale Lieferkettenfähigkeiten relevant ist.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Rücksendetyp, Dienstleistungstyp und Endverbraucherindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Rückwärtslogistik wird zentral für Strategien der Kreislaufwirtschaft in den Bereichen Elektronik, Automobil und Einzelhandel.
- Die Einführung von KI-gestützten Rücksendemanagement-Plattformen wird die Sortierung, Inspektion und Bestandswiedereingliederung optimieren.
- Einzelhändler werden Rückwärtslogistik in Omnichannel-Erfüllungssysteme integrieren, um die Kundenzufriedenheit zu erhöhen.
- Staatliche Vorschriften werden Rücknahmepflichten stärken, insbesondere im Bereich Verpackung und Elektronikabfallmanagement.
- Das Wachstum des Marktes für generalüberholte Waren wird die Nachfrage nach reparierbaren und gebrauchten Produktströmen erhöhen.
- Logistikanbieter werden regionale Hubs erweitern, um die Rücksendetransitzeit zu verkürzen und Rückwärtsnetzwerke zu optimieren.
- Die Nachfrage nach kohlenstoffeffizientem Rückwärtstransport wird grüne Logistikpartnerschaften und die Elektrifizierung der Flotte fördern.
- Datenanalysen werden eine entscheidende Rolle bei der Prognose von Rücksendemengen und der Optimierung der Ressourcenplanung spielen.
- Schwellenländer werden ein schnelles Wachstum in formalisierter Rückwärtslogistikinfrastruktur und -dienstleistungen erleben.
- Die Integration von Blockchain wird die Rückverfolgbarkeit und Compliance über mehrstufige Rücksendelieferketten verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reverse Logistics und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Rückwärtslogistik voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Rückwärtslogistik hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Rückwärtslogistik antreiben?
Wer sind die führenden Unternehmen im Bereich der Rückwärtslogistik?
Welche Region hatte 2024 den größten Anteil am Markt für Rückwärtslogistik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Rückwärtslogistik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Rückwärtslogistik Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 749,193.26 million → 2032: USD 2,724,253.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Rückwärtslogistik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Rückwärtslogistik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Rückwärtslogistik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Rückwärtslogistik Market Drivers
- 3.3 Markt für Rückwärtslogistik Market Restraints & Challenges
- 3.4 Markt für Rückwärtslogistik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Rückwärtslogistik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Rückwärtslogistik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Rückwärtslogistik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Rückwärtslogistik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Rückwärtslogistik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Rückwärtslogistik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Rückwärtslogistik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Rückwärtslogistik Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Rückwärtslogistik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Rückwärtslogistik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Rückwärtslogistik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Rückwärtslogistik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Rückwärtslogistik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Rückwärtslogistik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Rückwärtslogistik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Rückwärtslogistik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Rückwärtslogistik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Rückwärtslogistik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Rückwärtslogistik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
