
Marktübersicht
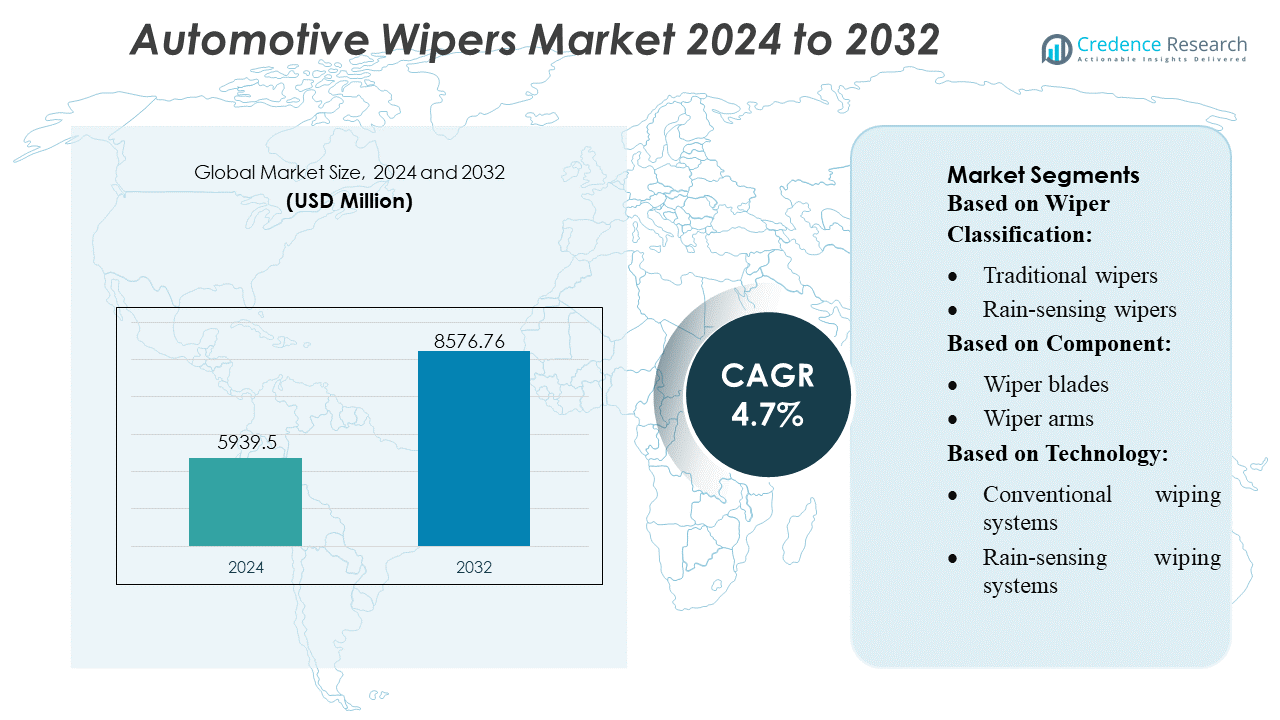
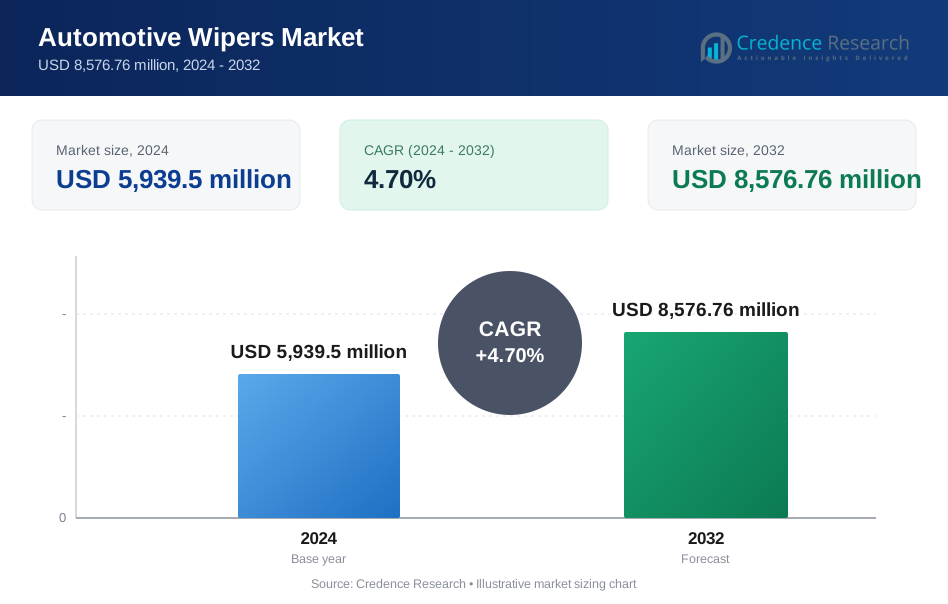
Der Markt für Scheibenwischer im Automobilbereich wurde 2024 mit 5.939,5 Millionen USD bewertet und wird voraussichtlich bis 2032 8.576,76 Millionen USD erreichen, bei einer CAGR von 4,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Scheibenwischer im Automobilbereich 2024 | USD 5.939,5 Millionen |
| Markt für Scheibenwischer im Automobilbereich, CAGR | 4,7% |
| Marktgröße für Scheibenwischer im Automobilbereich 2032 | USD 8.576,76 Millionen |
Der Markt für Scheibenwischer im Automobilbereich wird von weltweit etablierten OEM-Lieferanten und spezialisierten Komponentenherstellern geprägt, die durch Fortschritte in Klingenmaterialien, Motoreffizienz und sensorgestützten Wischtechnologien konkurrieren. Führende Unternehmen stärken ihre Portfolios mit aerodynamischen Balkenwischern, Allwetterbeständigkeit und ADAS-kompatiblen Systemen, die die sich entwickelnden Sicherheitsanforderungen von Fahrzeugen unterstützen. Strategische Prioritäten umfassen die regionale Produktionserweiterung, den Aftermarket-Durchdringung und die Integration energieeffizienter Komponenten, die für Elektrofahrzeuge geeignet sind. Der asiatisch-pazifische Raum bleibt der dominierende regionale Markt mit einem exakten Anteil von 42 %, angetrieben durch hohe Fahrzeugproduktion, steigende Mobilitätsnachfrage und schnelle Einführung fortschrittlicher Sichtlösungen in den Segmenten Personen- und Nutzfahrzeuge.
Markteinblicke
- Der Markt erreichte 2024 5.939,5 Millionen USD und wird voraussichtlich bis 2032 8.576,76 Millionen USD erreichen, mit einer Expansion von 4,7 % CAGR.
- Fortschritte bei aerodynamischen Balkenwischern, effizienten Wischermotoren und ADAS-integrierten Regensensorsystemen treiben die Nachfrage an, während OEMs und Komponentenspezialisten durch Haltbarkeit, Geräuschreduzierung und EV-optimierte Wischlösungen konkurrieren.
- Regensensor-Wischer halten den dominierenden Technologieanteil bei etwa 48–50 %, unterstützt durch steigende Installationen in Mittelklasse-Pkw und Sicht-Sicherheitsvorschriften.
- Der asiatisch-pazifische Raum führt mit einem genauen Anteil von 42 % an, angetrieben durch die hochvolumige Automobilproduktion, das schnelle Wachstum der urbanen Mobilität und starke Aftermarket-Ersatzzyklen; Europa folgt mit erhöhter Einführung von Premium-ADAS-bereiten Wischerbaugruppen.
- Lieferkettenbeschränkungen bei Gummiverbindungen und steigende Rohstoffkosten schränken die Margen ein, während Wettbewerber die regionale Produktion und Aftermarket-Angebote ausweiten, um die Widerstandsfähigkeit zu verbessern und die Leistungsbeständigkeit unter verschiedenen klimatischen Bedingungen zu gewährleisten.
Analyse der Marktsegmentierung:
Nach Wischerklassifikation
Traditionelle Wischer dominieren den Markt für Scheibenwischer im Automobilbereich mit einem geschätzten Anteil von 58–60 %, angetrieben durch ihre niedrigeren Kosten, einfache Installation und breite Kompatibilität über Personen- und Nutzfahrzeuge hinweg. Ihre bewährte Zuverlässigkeit in verschiedenen Klimazonen und die einfache Austauschbarkeit stärken ihre anhaltende Präferenz bei OEMs und Aftermarket-Lieferanten. Regensensor-Wischer finden in Mittel- bis Oberklassefahrzeugen Akzeptanz, da Automobilhersteller ADAS-Funktionen integrieren, während Heckwischer in Schräghecklimousinen und SUVs Standard bleiben, um die Sicht nach hinten zu verbessern. Scheinwerferwischer erfüllen eine Nischenrolle in Premium-Modellen, die eine verbesserte Beleuchtungsleistung erfordern.
- Zum Beispiel bietet TI automotiv-qualifizierte Motortreiber-ICs wie den DRV8245HQPWPRQ1 an, der bis zu 32 A Ausgangsstrom liefern kann, über einen weiten Versorgungsspannungsbereich (4,5–35 V, bis zu 40 V absolut max) arbeitet und in einem Temperaturbereich von –40 °C bis +125 °C funktioniert.
Nach Komponente
Wischerblätter halten den größten Anteil und machen etwa 52–54 % des Marktes aus, unterstützt durch häufige Austauschzyklen, Materialfortschritte und das wachsende Verbraucherinteresse an Fahrersicht. Ihre Nachfrage steigt mit der Einführung von Balken- und Hybridblattdesigns, die die Wischqualität und Haltbarkeit verbessern. Wischerarme und -motoren halten eine konstante, OEM-gesteuerte Nachfrage aufrecht, während Wascherpumpen und -düsen vom Wachstum der Fahrzeugproduktion profitieren. Regensensoren expandieren schnell, da Hersteller intelligente Sichtfunktionen in vernetzte und halbautonome Fahrzeugplattformen integrieren.
- Zum Beispiel bieten Infineons hochpräzise Hall-Effekt-Sensor-ICs, wie der TLE493D-W2B6, lineare magnetische Erfassung mit einer Auflösung bis zu 65 µT und arbeiten über Temperaturen von –40 °C bis +125 °C.
Nach Technologie
Konventionelle Wischsysteme bleiben die dominierende Technologie mit einem geschätzten Anteil von 62–64 %, gestützt durch ihre Erschwinglichkeit, mechanische Einfachheit und etablierte Präsenz in Massenfahrzeugen. Ihre Zuverlässigkeit und einfache Wartung verstärken die breite OEM-Nutzung, insbesondere in Einstiegs- und Mittelklassemodellen. Regensensor-Wischsysteme skalieren weiterhin mit zunehmender Durchdringung von ADAS und Komfortmerkmalen in neuen Fahrzeugen. Beheizte Wischerblätter gewinnen in Kaltklimaregionen an Bedeutung, da sie die Enteisungseffizienz verbessern und die Eisbildung verhindern, was den Sicherheits- und Winterleistungsanforderungen entspricht.
Wichtige Wachstumsfaktoren
- Steigende Fahrzeugproduktion und wachsender globaler Fahrzeugbestand
Der Markt für Automobilwischer wächst stetig, da die weltweite Fahrzeugproduktion zunimmt und der aktive Fahrzeugbestand insbesondere in aufstrebenden Volkswirtschaften expandiert. Automobilhersteller integrieren haltbarere, leistungsstarke Wischersysteme, um Sicherheitsstandards und Verbrauchererwartungen für verbesserte Sicht in unterschiedlichen Klimazonen zu erfüllen. Das Wachstum bei SUVs und Crossovern stärkt die Nachfrage weiter, da diese Modelle größere Blattbaugruppen mit stärkeren Motoren benötigen. Die wachsende Flotte von Personen- und Nutzfahrzeugen treibt kontinuierlich den Aftermarket-Verkauf an und stärkt die langfristige Umsatzstabilität für Komponentenhersteller und integrierte OEM-Lieferanten.
- Zum Beispiel bieten Infineons Silizium-MOSFETs einen niedrigen Einschaltwiderstand (R_DS(on) etwa 9,9 mΩ) und eine kontinuierliche Stromhandhabung von bis zu 33 A bei 25 °C, arbeiten über einen weiten Versorgungsspannungsbereich und ermöglichen hocheffiziente Motorantriebe in Anwendungen, bei denen Energiemanagement entscheidend ist.
- Fortschritte in sensorbasierten und automatisierten Wischertechnologien
Technologische Innovation beschleunigt die Marktexpansion, da Hersteller Regensensorsysteme, adaptive Geschwindigkeitsregelung und KI-unterstützte Sichtverbesserungslösungen übernehmen. Moderne Fahrzeuge verfügen zunehmend über optische und Infrarot-Regensensoren, die automatisierte Wischfunktionen ermöglichen, die den Fahrkomfort und die Sicherheit verbessern. Die Integration mit fortschrittlichen Fahrerassistenzsystemen (ADAS) unterstützt ebenfalls das Wachstum, da Wischersysteme mit Kameras, Lidar und Radar synchronisiert werden müssen, um klare Sensorfelder zu erhalten. OEMs priorisieren intelligente Wischermodule mit mikroprozessorbasierter Steuerung, was die Akzeptanz im Premiumsegment stärkt und neue Möglichkeiten für Elektroniklieferanten auf Komponentenebene schafft.
- Zum Beispiel bietet der hochpräzise digitale Temperatursensor-IC ADT7420 von Analog Devices eine Genauigkeit von ±0,25 °C im Bereich von –40 °C bis +125 °C, was ihn für beheizte Scheibenwischersysteme geeignet macht, die ein Vereisen in kalten Klimazonen verhindern.
- Zunehmende Akzeptanz von Allwetter- und Hochleistungsmaterialien
Die Nachfrage nach fortschrittlichen Scheibenwischern steigt, die mit Silikonkautschuk, graphitbeschichteten Kanten und aerodynamischen Balkenstrukturen entwickelt wurden, um überlegene Leistung bei extremem Wetter zu bieten. Diese Materialien verlängern die Lebensdauer des Produkts, reduzieren Geräusche und gewährleisten eine gleichbleibende Wischeffizienz, was sowohl OEM- als auch Nachrüstkunden anspricht. Regionen mit starkem Regen oder Schneefall bevorzugen zunehmend winteroptimierte Wischer und beheizte Wischerlösungen. Hersteller investieren in Präzisionsformen, korrosionsbeständige Wischerarme und verbessertes Motordrehmoment, um den Haltbarkeitserwartungen gerecht zu werden und das Marktwachstum durch Produktverbesserungen und langfristige Ersatzzyklen zu stärken.
Wichtige Trends & Chancen
- Erweiterung von intelligenten, vernetzten und ADAS-kompatiblen Wischersystemen
Ein wichtiger Trend ist der Übergang zu intelligenten Wischersystemen, die in Fahrzeugkonnektivitätsplattformen und ADAS-Funktionen integriert sind. Automobilhersteller erforschen selbstanpassende Wischmuster, Diagnosewarnungen und Systeme, die den Verschleißstatus der Wischerblätter an den Fahrer oder Servicezentren kommunizieren. Kameragestützte Sichtmodule erfordern durchgehend saubere Windschutzscheiben, was Chancen für automatisierte Entnebelung, hydrophobe Beschichtungen und intelligente Wischersynchronisation eröffnet. Mit der Skalierung autonomer Fahrzeuge wird der Bedarf an ultra-zuverlässigen Sichtwartungssystemen zu einem wichtigen Innovationsbereich für Zulieferer.
- Zum Beispiel bietet STMicroelectronics die VND5T100 und VND5T035AK High-Side-Smart-Power-Schalter, die eine Strombegrenzung (typisch) von 22 A bzw. 42 A aufweisen. Sie arbeiten über Spannungsbereiche von 8–36 V und verfügen über integrierten Überstrom- und Wärmeschutz.
- Wachstum im Bereich der Personalisierung des Nachrüstmarktes und Premium-Wischer-Upgrades
Die steigende Verbraucherpräferenz für Premium-Balkenwischer, Hybridstrukturen und Allwettervarianten schafft starke Nachrüstmöglichkeiten. Einzelhändler berichten von einer zunehmenden Akzeptanz von silikonbasierten Wischern, die für ihre verlängerte Haltbarkeit und leiseren Betrieb bekannt sind. Fahrer ersetzen zunehmend traditionelle Gummiwischer durch aerodynamische, leistungsstarke Designs, die die Wischstabilität bei höheren Geschwindigkeiten verbessern. Der E-Commerce beschleunigt die Produktwahrnehmung und ermöglicht es Marken, passgenaue Kits und abonnementbasierte Ersatzdienste zu bewerben. Dieser Trend kommt Unternehmen zugute, die differenzierte Designs, korrosionssichere Armmaterialien und einfach zu installierende Mechanismen anbieten.
- Zum Beispiel ist der H-Brücken-Treiber-IC MC33887 von NXP für die Steuerung von Automobil-Gleichstrommotoren ausgelegt und eignet sich technisch als Baustein für Systeme wie Scheibenwischermotoren.
- Steigender Fokus auf energieeffiziente und geräuscharme Wischersysteme
Hersteller entwickeln zunehmend geräuscharme, stromsparende Wischermotoren mit verbesserten Magnetkreisen, kompakten Getriebeeinheiten und reibungsoptimierten Komponenten. Elektrofahrzeuge treiben diese Gelegenheit voran, da ihre leisen Kabinen akustisch optimierte Systeme und energieeffizienten Wischerbetrieb erfordern, um die Reichweite zu erhalten. Leichte Wischerarme und -motoren unterstützen auch Nachhaltigkeitsziele, indem sie die Fahrzeugmasse reduzieren. Zulieferer investieren in Simulationen, CFD-informierte Wischerprofile und vibrationsgedämpfte Gehäuse, um Betriebsgeräusche und Windauftrieb zu reduzieren und den OEM-Anforderungen für verbesserten Kabinenkomfort gerecht zu werden.
Wichtige Herausforderungen
- Hohe Preissensibilität und intensiver Wettbewerb im Aftermarket
Der Aftermarket-Sektor steht vor einem intensiven Preiswettbewerb, insbesondere in Entwicklungsländern, wo Verbraucher oft kostengünstige Ersatzteile gegenüber Premium-Produkten bevorzugen. Diese Dynamik zwingt Hersteller dazu, Leistungsverbesserungen mit Kostenoptimierung in Einklang zu bringen. Unorganisierte Sektorakteure, die kostengünstige Klingen produzieren, stellen eine weitere Herausforderung für Markenlieferanten dar, begrenzen die Margen und verlangsamen die Einführung fortschrittlicher Materialien. OEMs verhandeln auch aggressiv über die Preise von Komponenten, was die Lieferanten dazu zwingt, ihre Abläufe zu straffen und gleichzeitig Innovationen aufrechtzuerhalten. Diese Wettbewerbsdynamiken schaffen anhaltende Rentabilitätsbeschränkungen für Klingen- und Motorenhersteller.
- Haltbarkeitsprobleme bei extremem Wetter und Einschränkungen in der Materialleistung
Trotz Fortschritten sehen sich Wischersysteme weiterhin mit Leistungsverschlechterungen in rauen Klimazonen konfrontiert, die durch extreme Hitze, Frost und starken Niederschlag gekennzeichnet sind. Gummimaterialien können aushärten, reißen oder ihre Elastizität verlieren, was die Wischleistung verringert und häufige Ersetzungen erfordert. Eisbildung kann Motoren belasten und Wischerrahmen beschädigen, während UV-Belastung die Lebensdauer der Klingen in heißen Regionen verkürzt. Diese Einschränkungen zwingen Hersteller dazu, in fortschrittliche Polymere, Beschichtungen und verstärkte Strukturen zu investieren, doch Materialkostensteigerungen und technische Einschränkungen behindern die schnelle Skalierbarkeit hoch haltbarer Lösungen.
Regionale Analyse
Nordamerika
Nordamerika macht etwa 28% des Marktes für Autowischer aus, unterstützt durch einen großen Fahrzeugbestand, hohe Akzeptanz von SUVs und Pickup-Trucks und häufige wischerbezogene Ersetzungen aufgrund unterschiedlicher Wetterbedingungen. Die Region profitiert von einer starken OEM-Integration von Regensensor- und beheizten Wischertechnologien, insbesondere in Premium- und Elektrofahrzeugsegmenten. Die Nachfrage im Aftermarket bleibt robust, da Verbraucher langlebige Silikon- und Balkenwischer für verbesserte Leistung bei Schnee und starkem Regen bevorzugen. Der regulatorische Schwerpunkt auf Verkehrssicherheit sowie kontinuierliche Modellstarts großer Automobilhersteller verstärken die stabile Produktnachfrage in den Vereinigten Staaten und Kanada.
Europa
Europa sichert sich fast 25% des globalen Marktes, angetrieben durch strenge Fahrzeugsicherheitsnormen, weit verbreitete Installation von fortschrittlichen Fahrerassistenzsystemen und starke Nachfrage nach Premium-Wischertechnologien. Länder in Nord- und Mitteleuropa erleben verlängerte Wintersaisonen, was die Akzeptanz von beheizten Wischblättern und Hochleistungsmotoren steigert. OEMs in Deutschland, Frankreich und dem Vereinigten Königreich priorisieren zunehmend energieeffiziente, geräuscharme Wischersysteme, die mit Trends der Elektromobilität übereinstimmen. Die Region zeigt auch eine starke Nachfrage im Aftermarket, da Fahrer Klingen häufig aufgrund von Schnee, Eisbildung und Straßensalzbelastung ersetzen, was ein stetiges Umsatzwachstum für Komponentenlieferanten verstärkt.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem geschätzten Anteil von 42% an, unterstützt durch hohe Fahrzeugproduktionsvolumen in China, Japan, Indien und Südkorea. Schnelle Urbanisierung, wachsender Mittelklassebesitz und starke OEM-Fertigungsekosysteme beschleunigen die großflächige Nachfrage nach kosteneffizienten Wischersystemen. Die steigende Akzeptanz von kompakten SUVs und Premiumfahrzeugen verstärkt das Interesse an Regensensor- und aerodynamischen Balkenwischern. Das Wachstum im Aftermarket wird durch klimatische Unterschiede angetrieben – von starken Monsunen in Südostasien bis hin zu Schneefall in Japan – was häufige Ersetzungen erforderlich macht. Investitionen in die lokale Komponentenfertigung, kombiniert mit steigender EV-Akzeptanz, positionieren die Region als den einflussreichsten Markt für zukünftige Wischerinnovationen.
Lateinamerika
Lateinamerika hält ungefähr 3% des globalen Marktes, wobei das Wachstum durch die expandierende Automobilmontage in Brasilien, Mexiko und Argentinien beeinflusst wird. Die Region verzeichnet stabile Nachverkäufe aufgrund tropischer Klimazonen, saisonaler Regenfälle und steigender Importverfügbarkeit von Wischblättern im mittleren Preissegment. Wirtschaftliche Schwankungen schränken jedoch die Einführung von Premium-Wischern ein und halten die Ersatzzyklen preissensibel. Die Nachfrage steigt, da OEMs die Produktion von kleinen und mittelgroßen Fahrzeugen erhöhen, die für den städtischen Gebrauch ausgelegt sind. Die schrittweise Einführung von Regensensorsystemen in Modellen der Oberklasse und die wachsende E-Commerce-Verteilung für Ersatzteile schaffen Chancen, obwohl die Gesamtpenetration niedriger bleibt als in entwickelten Regionen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika repräsentiert fast 2% des Marktes für Automobilwischer, geprägt von bescheidener Fahrzeugproduktion, wachsender urbaner Mobilität und expandierenden Vertriebsnetzen für Ersatzteile. Heiße Klimazonen dominieren einen Großteil der Region, was die Gummiverschlechterung beschleunigt und wiederholte Wischerblattwechsel antreibt. Südafrika und die GCC-Staaten tragen am meisten zur Nachfrage auf OEM-Ebene bei, insbesondere für SUVs und kommerzielle Flotten. Obwohl fortschrittliche Wischertechnologien eine begrenzte Durchdringung zeigen, gewinnen Premiumimporte allmählich an Bedeutung bei Besitzern von Luxusfahrzeugen. Wirtschaftliche Diversifizierung, Infrastrukturentwicklung und steigende Verkäufe von Personenkraftwagen unterstützen das schrittweise Marktwachstum in wichtigen regionalen Clustern.
Marktsegmentierungen:
Nach Wischerkategorie:
- Traditionelle Wischer
- Regensensor-Wischer
Nach Komponente:
- Wischerblätter
- Wischerarme
Nach Technologie:
- Konventionelle Wischsysteme
- Regensensor-Wischsysteme
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Der Markt für Automobilwischer umfasst DENSO Corporation, DOGA Group, HELLA GmbH & Co. KGaA, Magneti Marelli S.p.A., Mitsuba Corporation, PEWAG Schneeketten GmbH, Robert Bosch GmbH, Tenneco Inc., TRICO Products Corporation und Valeo SA. Der Markt für Automobilwischer zeichnet sich durch eine ausgewogene Mischung aus globalen Tier-1-Zulieferern, spezialisierten Komponentenherstellern und schnell expandierenden Aftermarket-Marken aus, die im Bereich Technologie, Haltbarkeit und Kosteneffizienz konkurrieren. Unternehmen konzentrieren sich darauf, die Aerodynamik von Balkenwischern zu verbessern, die Motorleistung zu steigern und intelligente Regensensormodule zu integrieren, um die wachsende Akzeptanz von ADAS-ausgestatteten Fahrzeugen zu unterstützen. Die Wettbewerbsumgebung belohnt zunehmend Lieferanten, die in der Lage sind, leichte, energieeffiziente und geräuscharme Systeme zu liefern, die den Anforderungen von Elektrofahrzeugen entsprechen. Hersteller stärken auch ihre Marktposition durch regionale Produktionserweiterung, Materialinnovation und digitalisierte Qualitätskontrolle. In der Zwischenzeit betonen Aftermarket-Marken wertorientierte Ersatzzyklen, korrosionsbeständige Designs und eine breitere E-Commerce-Durchdringung, um die wiederkehrende Nachfrage zu erfassen.
Analyse der Hauptakteure
- Mitsuba Corporation
- TRICO Products Corporation
- DOGA Group
- Tenneco Inc.
- Valeo SA
- HELLA GmbH & Co. KGaA
- Robert Bosch GmbH
- PEWAG Schneeketten GmbH
- Magneti Marelli S.p.A.
- DENSO Corporation
Neueste Entwicklungen
- Im Juni 2025 brachte Petra Automotive die PetraBlades Premium Beam Wischerblätter auf den Markt, die auf überlegene Leistung, Haltbarkeit bei schwierigen Wetterbedingungen und verbesserte Sicht abzielen. Dies entspricht den Trends zu fortschrittlichen Automobilprodukten im wachsenden Markt, wie durch Branchenberichte und die sozialen Medien von Petra Automotive bestätigt.
- Im Mai 2025 hat Tata Motors den brandneuen Altroz in Indien zu einem Startpreis von etwa eingeführt und positioniert ihn als Premium-Kompaktwagen mit mutigem Design, luxuriösem Interieur und fortschrittlichen Funktionen. Das Fahrzeug umfasst nun segmentführende Merkmale wie bündige Türgriffe, Infinity-LED-Rückleuchten, Luminate-LED-Scheinwerfer mit Tagfahrlicht und einen 3D-Frontgrill.
- Im April 2025 hat KIMBLADE das KIMBLADE X mit den neuesten Funktionen entwickelt, das über ein mehrgelenkiges rechteckiges Blatt verfügt, das Umkehrgeräusche eliminiert. Inspiriert von Fahrwerksystemen bleibt es gleichmäßig ausbalanciert und hält gleichmäßigen Kontakt mit der Windschutzscheibe, was zu einem leiseren, langlebigeren und leistungsstärkeren Wischvorgang führt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Beschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich in Richtung intelligenter, sensorintegrierter Wischersysteme bewegen, die die Sicht verbessern und fortschrittliche Fahrerassistenzfunktionen unterstützen.
- Hersteller werden verstärkt langlebige Silikon- und Verbundmaterialien einsetzen, um die Lebensdauer der Blätter zu verlängern und die Leistung in extremen Klimazonen zu verbessern.
- Die Expansion von Elektrofahrzeugen wird die Nachfrage nach geräuscharmen, energieeffizienten Wischermotoren und aerodynamischen Blattdesigns antreiben.
- OEMs werden automatisierte Wischfunktionen integrieren, die sich selbstständig an die Regenintensität, die Klarheit der Windschutzscheibe und die Fahrbedingungen anpassen.
- Der Aftermarket wird wachsen, da Verbraucher Premium-Balkenblätter und einfach zu installierende Ersatzlösungen bevorzugen.
- Digitale Überwachungstechnologien werden an Bedeutung gewinnen und vorausschauende Wartung und Blattverschleißwarnungen ermöglichen.
- Automobilhersteller werden leichte Wischerkomponenten verwenden, um die Fahrzeugeffizienz und Emissionsreduktionsziele zu unterstützen.
- Beheizte Wischersysteme werden in kalten Regionen aufgrund verbesserter Winterleistung breitere Akzeptanz finden.
- Zulieferer werden ihre regionalen Fertigungskapazitäten ausbauen, um den lokalen OEM-Beschaffungsanforderungen gerecht zu werden.
- Die Zusammenarbeit zwischen Wischerherstellern und ADAS-Sensorentwicklern wird die Entwicklung von Sichtsystemen der nächsten Generation beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Automobilwischer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Automobilwischer zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Automobilwischer-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Automobilwischer antreiben?
Wer sind die führenden Unternehmen im Markt für Automobilwischer?
Welche Region hatte 2024 den größten Anteil am Markt für Automobilwischer?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Scheibenwischer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Scheibenwischer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,939.5 million → 2032: USD 8,576.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Scheibenwischer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Scheibenwischer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Scheibenwischer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Scheibenwischer Market Drivers
- 3.3 Markt für Scheibenwischer Market Restraints & Challenges
- 3.4 Markt für Scheibenwischer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Scheibenwischer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Scheibenwischer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Scheibenwischer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Scheibenwischer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Scheibenwischer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Scheibenwischer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Scheibenwischer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Scheibenwischer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Scheibenwischer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Scheibenwischer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Scheibenwischer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Scheibenwischer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Scheibenwischer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Scheibenwischer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Scheibenwischer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Scheibenwischer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Scheibenwischer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Scheibenwischer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Scheibenwischer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
