
Marktübersicht
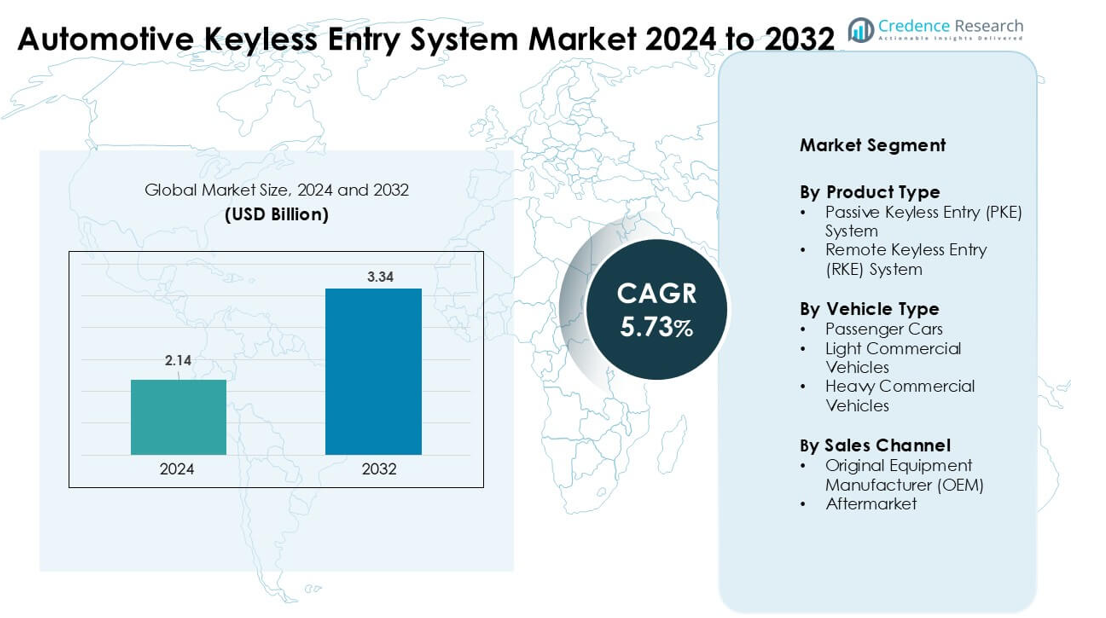
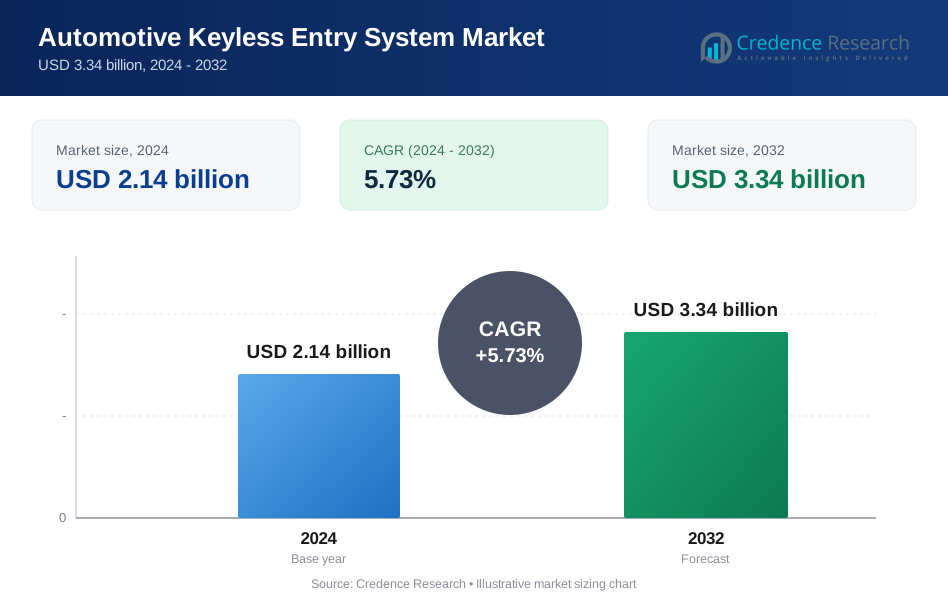
Der Markt für schlüssellose Zugangssysteme im Automobilbereich wurde im Jahr 2024 auf 2,14 Milliarden USD geschätzt und soll bis 2032 3,34 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,73 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für schlüssellose Zugangssysteme im Automobilbereich 2024 | 2,14 Milliarden USD |
| Markt für schlüssellose Zugangssysteme im Automobilbereich, CAGR | 5,73% |
| Marktgröße für schlüssellose Zugangssysteme im Automobilbereich 2032 | 3,34 Milliarden USD |
Der Markt für schlüssellose Zugangssysteme im Automobilbereich wird von großen Akteuren wie der Robert Bosch GmbH, Valeo, Hyundai Mobis, Denso, ASSA ABLOY AB, Mitsubishi Electric, 3M Cogent, Alpha Electric, ELLA GmbH & Co. und Delphi Continental AG geprägt. Diese Unternehmen konkurrieren durch fortschrittliche PKE- und RKE-Plattformen, ultra-breitbandige Sicherheitsmerkmale, mobilbasierte digitale Schlüssel und verbesserte verschlüsselte Kommunikationsmodule. Ihre starken Partnerschaften mit globalen Automobilherstellern unterstützen die großflächige OEM-Integration über neue Fahrzeugplattformen hinweg. Nordamerika war 2024 mit einem Anteil von 34% die führende Region, angetrieben durch die hohe Akzeptanz vernetzter Fahrzeuge, starke EV-Verkäufe und die steigende Nachfrage nach intelligenten Zugangstechnologien.
Markteinblicke
- Der Markt für schlüssellose Zugangssysteme im Automobilbereich erreichte 2024 14 Milliarden USD und soll bis 2032 3,34 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,73%.
- Die steigende Nachfrage nach Komfort und Diebstahlschutz in Personenkraftwagen treibt die starke Akzeptanz an, wobei PKE-Systeme aufgrund ihrer hohen Bequemlichkeit und verbesserten Authentifizierung etwa 62% des Marktanteils halten.
- Digitale Schlüsseltechnologie, Smartphone-Integration und UWB-basierte Sicherheit bleiben wichtige Trends, da sich Automobilhersteller zunehmend auf vernetzte und softwarezentrierte Plattformen zubewegen.
- Große Akteure wie die Robert Bosch GmbH, Valeo, Hyundai Mobis und Denso stärken ihre Wettbewerbsfähigkeit durch fortschrittliche Verschlüsselung, KI-basierten Zugangskontrollen und OEM-Partnerschaften, während hohe Systemkosten bei Einstiegsmodellen eine Einschränkung darstellen.
- Nordamerika führte den Markt 2024 mit einem Anteil von 34%, gefolgt von Asien-Pazifik mit etwa 31%, unterstützt durch starke Fahrzeugproduktion; Personenkraftwagen dominierten das Fahrzeugsegment mit einem Anteil von fast 71%.
Analyse der Marktsegmentierung:
Nach Produkttyp
Passive Keyless Entry (PKE)-Systeme führten das Produkttypsegment 2024 mit einem Anteil von etwa 62% an. Die steigende Nachfrage nach verbessertem Komfort und verbessertem Diebstahlschutz unterstützte diese Führung. Automobilhersteller setzten PKE-Systeme aufgrund der zunehmenden Integration von Näherungssensoren und verschlüsselten Kommunikationsmodulen ein. Remote Keyless Entry (RKE)-Systeme expandierten ebenfalls, da Einstiegsmodelle weiterhin kostengünstige drahtlose Fernbedienungen nutzten. Der breitere Einsatz von Smart Fobs in Mittelklassefahrzeugen stärkte das Wachstum von PKE, während Software-Upgrades und die Personalisierung des Fahrzeugzugangs die Akzeptanz auf globalen Märkten weiter vorantrieben.
- Zum Beispiel integrieren die passiven Zugangslösungen von Continental Ultra-Wideband-Technologie, um hochpräzise Distanzmessungen zu ermöglichen, was das Risiko von Relay-Angriffen im Vergleich zu herkömmlichen RF-basierten schlüssellosen Zugangssystemen erheblich reduziert.
Nach Fahrzeugtyp
Personenkraftwagen dominierten 2024 das Segment nach Fahrzeugtyp mit einem Anteil von fast 71 %. Die steigende Produktion von Kompakt- und Mittelklassewagen und die stärkere Nachfrage nach Komfortmerkmalen unterstützten diese Führung. Schlüssellose Systeme gewannen in Massenmarkt-Fahrzeugen an Bedeutung, da Hersteller intelligente Zugangstechnologie über neue Plattformen hinweg integrierten. Leichte Nutzfahrzeuge erhöhten die Akzeptanz aufgrund verbesserter Flottensicherheitsbedürfnisse, während schwere Nutzfahrzeuge mit telematik-verbundenen Zugangslösungen folgten. Die Verbraucherpräferenz für berührungsfreien Fahrzeugzugang und die steigende Durchdringung vernetzter Autos halfen, die Marktreichweite zu erweitern.
- Zum Beispiel liefert Denso OEM-Schlüssellose-Eintritts- und Wegfahrsperrenmodule, die AES-128-Verschlüsselung implementieren und für Automobil-Betriebstemperaturen typischerweise von –40°C bis +85°C qualifiziert sind und den globalen Standards für Fahrzeugelektronik entsprechen.
Nach Vertriebskanal
Original Equipment Manufacturers (OEMs) führten 2024 das Segment nach Vertriebskanal mit einem Anteil von etwa 82 % an. Automobilhersteller statteten neue Fahrzeuglinien standardmäßig oder optional mit schlüssellosen Zugangssystemen aus. Die starke Integration von elektronischen Steuergeräten, verbesserten Kommunikationsmodulen und plattformweiten digitalen Schlüsselfunktionen erhöhte die OEM-Installationen. Das Aftermarket-Segment wuchs, da Besitzer ältere Fahrzeuge mit Fernzugangskits und Sicherheits-Add-ons aufrüsteten. Die steigende Akzeptanz digitaler Schlüssel und die verbesserte Kompatibilität mit mobilen Ökosystemen steigerten weiterhin die OEM-getriebene Nachfrage weltweit.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach Sicherheits- und Komfortmerkmalen
Die steigende Präferenz für fortschrittliche Komfort- und Sicherheitsmerkmale treibt die starke Akzeptanz von schlüssellosen Zugangssystemen über globale Fahrzeugplattformen hinweg an. Käufer erwarten nun nahtlosen Zugang, Start per Knopfdruck und verbesserten Diebstahlschutz auch in Mittelklassewagen. Automobilhersteller reagieren, indem sie die Integration intelligenter Schlüssel in neue Modelle ausweiten, um wettbewerbsfähig zu bleiben. Moderne Systeme verwenden verschlüsselte Funksignale, Näherungssensoren und Rolling-Code-Technologie, um unbefugten Zugriff zu reduzieren. Dieser Wandel unterstützt eine höhere Durchdringung sowohl bei Personenkraftwagen als auch bei leichten Nutzfahrzeugen. Das zunehmende Bewusstsein für Fahrzeugdiebstahl stärkt auch die Nachfrage nach sicheren Zugangslösungen und drängt Hersteller dazu, mehrschichtige Authentifizierung und verbesserte Zugangskontrolle zu übernehmen.
- Zum Beispiel bietet Bosch eine Digital Key-Lösung an, die Bluetooth Low Energy und Ultra-Wideband-Kommunikation kombiniert und sicheren, smartphone-basierten Fahrzeugzugang ermöglicht, konform mit den Standards des Car Connectivity Consortiums über mehrere OEM-Fahrzeugplattformen hinweg.
Schnelle Elektrifizierung und Expansion vernetzter Autos
Das Wachstum bei Elektrofahrzeugen und vernetzten Fahrzeugarchitekturen steigert die Nachfrage nach digitalen Zugangssystemen. EV-Hersteller integrieren schlüssellosen Zugang als Standardmerkmal, um den Erwartungen an ein erstklassiges Benutzererlebnis gerecht zu werden. Die Integration mit Telematik, cloudbasierter Authentifizierung und mobilen Apps erhöht den Systemwert. Digitale Schlüssel ermöglichen Fernverriegelung und -entriegelung, Fahrzeugortung und personalisierte Fahrerprofile, was die Benutzerfreundlichkeit verbessert. Steigende Investitionen in IoT-basierte Automobilelektronik beschleunigen die Akzeptanz, da Fahrzeuge zunehmend auf intelligente Module für Kommunikation und Sicherheit angewiesen sind. Over-the-Air-Updates fördern auch Upgrades ohne Hardwareänderungen und steigern die langfristige Systemrelevanz.
- Zum Beispiel erweiterte Kia im Jahr 2024 seinen Digital Key 2.0, der NFC, Bluetooth Low Energy und Ultra-Wideband nutzt, um passives, smartphonebasiertes Verriegeln, Entriegeln und Starten von Fahrzeugen bei ausgewählten vernetzten und elektrischen Modellen zu ermöglichen.
Steigende Integration fortschrittlicher Sensoren und Sicherheitsalgorithmen
Automobilsicherheitsvorschriften und zunehmende Bedrohungen durch Cyberangriffe zwingen Automobilhersteller dazu, verbesserte schlüssellose Systeme mit Sensoren und Verschlüsselung der nächsten Generation einzuführen. Moderne PKE- und RKE-Plattformen nutzen Ultra-Wideband-Technologie, biometrische Authentifizierung und Hochfrequenzkommunikation, um Relay-Angriffe zu verhindern. Sensorfusion verbessert die Genauigkeit der Näherungserkennung, reduziert Fehlalarme und erhöht das Vertrauen der Benutzer. Hersteller investieren in algorithmische Verbesserungen, um Klonen, Hacking und Signalstörungen zu vermeiden. Diese Fortschritte erhöhen die Zuverlässigkeit und unterstützen die breitere Einführung in Fahrzeugsegmenten des Massenmarkts. Der wachsende Fokus der Zulieferer auf standardisierte Sicherheitsrahmenwerke stärkt das Wachstum der Branche weiter.
Wichtige Trends & Chancen
Wachstum der digitalen Schlüsseltechnologie und Smartphone-Integration
Die digitale Schlüsseltechnologie entwickelt sich zu einem wichtigen Trend, da Verbraucher mobile Zugangslösungen suchen. Automobilhersteller bieten App-basierten Zugang, Fernstart und personalisierte Fahrereinstellungen, die mit Smartphones verknüpft sind. Die Integration von Bluetooth Low Energy, NFC und Cloud-Authentifizierung schafft neue Umsatzmöglichkeiten für softwaregesteuerte Dienste. Flotten für geteilte Mobilität nutzen digitale Schlüssel, um Remote-Onboarding, Nutzungstracking und Mehrbenutzerzugang zu unterstützen. Dieser Trend unterstützt auch abonnementsbasierte Funktionen und steigert den langfristigen Wert für Automobilhersteller und Zulieferer.
- Zum Beispiel berichtet Thales von einer wachsenden Akzeptanz digitaler Schlüssellösungen durch Fahrzeug-OEMs und Smartphone-Hersteller, angetrieben durch die Nachfrage nach nahtlosem Zugang und sicherer IoT-fähiger Mobilität, im Einklang mit den Standards des Car Connectivity Consortiums.
Erweiterung von Ultra-Wideband (UWB) und biometrischen Zugangsfunktionen
UWB-basierte Systeme gewinnen an Bedeutung, da sie das Risiko von Relay-Angriffen erheblich reduzieren und die Standortgenauigkeit verbessern. Hochwertige Fahrzeuge übernehmen zunehmend UWB-Chips und sichere Lokalisierung, um die Sicherheit der Benutzer zu erhöhen. Biometrische Technologien, einschließlich Fingerabdruck- und Gesichtserkennung, erscheinen in Schlüsselmodulen der nächsten Generation und digitalen Schlüssel-Apps. Diese Fortschritte ermöglichen hochsichere, personalisierte Zugangserlebnisse. Zulieferer investieren in miniaturisierte Sensoren, schnellere Verarbeitungseinheiten und KI-gesteuerte Authentifizierung und schaffen neue Möglichkeiten in den Premium- und Mittelklasse-Fahrzeugkategorien.
- Zum Beispiel hat Marquardt eine modulare Fahrzeugzugangsplattform entwickelt, die Ultra-Wideband, Bluetooth Low Energy und NFC integriert und sichere digitale Schlüsselfunktionalität und skalierbare Personalisierung für Premium- und Mittelklasse-Fahrzeugprogramme ermöglicht.
Steigende Nachfrage im Aftermarket für Nachrüstsysteme
Der Aftermarket verzeichnet wachsendes Interesse, da Verbraucher ältere Fahrzeuge mit intelligenten Zugangskits aufrüsten. Nachrüstsysteme bieten verbesserten Komfort und erhöhte Sicherheit, ohne die werkseitige Hardware zu ersetzen. Zulieferer führen Plug-and-Play-Module, universelle Kabelbäume und fernbedienungsbasierte Kits ein, um preisbewusste Käufer anzusprechen. Das steigende Fahrzeugalter in mehreren Märkten unterstützt diesen Trend, da Besitzer moderne Funktionen suchen, ohne neue Autos zu kaufen.
Hauptherausforderungen
Cybersecurity-Risiken und zunehmende Relay-Angriffe
Steigende Cyberbedrohungen stellen eine Herausforderung für die Marktexpansion dar, da Kriminelle Signalverstärkung und Relay-Angriffe nutzen, um schlüssellose Systeme zu umgehen. Hersteller müssen stark in Verschlüsselungs-Upgrades, UWB-Technologie und Multi-Faktor-Authentifizierung investieren, um das Vertrauen der Verbraucher zu erhalten. Diese Sicherheitsanforderungen erhöhen die Entwicklungskosten und verlangsamen die Einführung in kostenempfindlichen Fahrzeugsegmenten. Regulierungsbehörden drängen auf strengere Cybersecurity-Compliance, was die Komplexität für globale Lieferanten erhöht. Die Sicherstellung einer sicheren Kommunikation zwischen Smartphones, Fahrzeugmodulen und Cloud-Systemen bleibt ebenfalls eine kritische Herausforderung.
Hohe Systemkosten und Integrationskomplexität
Die komplexe Integration von Sensoren, Antennen, Steuergeräten und Softwaremodulen erhöht die Produktionskosten, insbesondere für Massenmarktmodelle. Automobilhersteller stehen unter Druck, funktionsreiche Systeme mit Fahrzeugpreisgrenzen in Einklang zu bringen. Schlüssellose Plattformen erfordern eine robuste Kompatibilität mit elektrischen Architekturen, Testzyklen und regulatorischen Normen, was die Ingenieurszeit und -kosten erhöht. Diese Faktoren begrenzen die Einführung in Einstiegsfahrzeugen und verzögern den großflächigen Rollout in Entwicklungsmärkten. Lieferanten müssen die Kosteneffizienz kontinuierlich verbessern, um eine breitere Marktdurchdringung zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für schlüssellose Zugangssysteme im Automobilbereich im Jahr 2024 mit einem Anteil von etwa 34% an. Die starke Einführung fortschrittlicher Sicherheitsfunktionen in Personenkraftwagen und leichten Nutzfahrzeugen unterstützte die regionale Dominanz. Automobilhersteller erweiterten die Integration von PKE und digitalen Schlüsseln in Mittelklasse- und Premiummodellen. Steigende EV-Verkäufe in den USA trieben die Nachfrage nach vernetzten Zugangssystemen weiter an. Der regulatorische Fokus auf Diebstahlschutz förderte die breitere Nutzung von verschlüsselter Kommunikation und UWB-basierten Lösungen. Nachrüstungen gewannen ebenfalls an Bedeutung, da Besitzer traditionelle Fernbedienungen durch intelligente Zugangskits ersetzten, was das langfristige Wachstum in der gesamten Region stärkte.
Europa
Europa hielt im Jahr 2024 einen Anteil von fast 29%, angetrieben durch starke Fahrzeugverbindungsnormen und schnelle Elektrifizierung. Deutsche und französische Automobilhersteller integrierten hochsichere schlüssellose Plattformen mit UWB und fortschrittlicher Verschlüsselung. Die Nachfrage stieg, als Premium- und Luxusmarken biometrische und digitale Schlüsselfunktionen erweiterten. Strenge Sicherheits- und Cybersecurity-Standards ermutigten Hersteller, Authentifizierungsebenen zu verbessern. Die steigende Flottenmodernisierung in Westeuropa förderte die Einführung in leichten Nutzfahrzeugen. Die Verbraucherpräferenz für Komfort- und Smart-Access-Funktionen trieb die Systeminstallationen sowohl in OEM- als auch in Nachrüstkanälen weiter voran.
Asien-Pazifik
Der asiatisch-pazifische Raum machte im Jahr 2024 etwa 31% des Anteils aus, unterstützt durch die steigende Produktion von Personenkraftwagen und das steigende verfügbare Einkommen. China, Japan und Südkorea führten die Einführung aufgrund der starken Präsenz von vernetzten Automobilherstellern an. Automobilhersteller boten PKE-Systeme sogar in Mittelklassesegmenten an, um technikorientierte Käufer anzusprechen. Das Wachstum von EVs und Hybridfahrzeugen beschleunigte die Durchdringung schlüsselloser Systeme auf neuen Plattformen. Die große Nachfrage nach Nachrüstungen in Indien und Südostasien trug ebenfalls zu System-Upgrades bei. Der zunehmende Fokus auf Fahrzeugsicherheit und Fernzugriffskomfort stärkte weiterhin die Marktexpansion in der gesamten Region.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von etwa 4 %, wobei das Wachstum durch die steigende Akzeptanz von Smart-Features in Fahrzeugen der mittleren Preisklasse vorangetrieben wurde. Brasilien und Mexiko führten den regionalen Markt an, da Automobilhersteller RKE- und Einstiegs-PKE-Systeme in neueren Modellen einführten. Die Nachrüstung blieb aufgrund alternder Fahrzeugflotten und der Nachfrage nach zusätzlicher Sicherheit stark. Kostenempfindlichkeit begrenzte die schnelle Einführung fortschrittlicher Funktionen, aber verbesserte wirtschaftliche Bedingungen und steigende Fahrzeugersatzraten unterstützten eine schrittweise Expansion. Die zunehmende Exposition gegenüber vernetzten Fahrzeugtechnologien förderte auch die Akzeptanz von App-basierten Fernzugriffstools.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 2 %, wobei die Akzeptanz auf Premium- und importierte Fahrzeugsegmente konzentriert war. Golfstaaten verzeichneten aufgrund der starken Nachfrage nach Luxusautos eine höhere Durchdringung von PKE- und digitalen Schlüsselsystemen. Der Ausbau der Automobilvertriebsnetze in den VAE und Saudi-Arabien unterstützte OEM-Installationen. Afrika erlebte aufgrund von Kostenbeschränkungen eine langsamere Einführung, aber Nachrüstungen verbesserten die Durchdringung in städtischen Märkten. Das wachsende Interesse an Diebstahlschutztechnologien und der steigende Import von technologisch ausgestatteten Fahrzeugen werden voraussichtlich das stetige regionale Wachstum unterstützen.
Marktsegmentierungen:
Nach Produkttyp
- Passives Keyless Entry (PKE) System
- Remote Keyless Entry (RKE) System
Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
Nach Vertriebskanal
- Original Equipment Manufacturer (OEM)
- Nachrüstmarkt
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für schlüssellose Zugangssysteme im Automobilbereich zeichnet sich durch starken Wettbewerb unter führenden Anbietern wie Robert Bosch GmbH, Valeo, Hyundai Mobis, Denso, ASSA ABLOY AB, Mitsubishi Electric, 3M Cogent, Alpha Electric, ELLA GmbH & Co. und Delphi Continental AG aus. Diese Unternehmen erweitern ihre Portfolios durch fortschrittliche PKE- und RKE-Plattformen, digitale Schlüsseltechnologien und Sicherheitsverbesserungen im Ultra-Breitbandbereich. Automobilhersteller arbeiten mit diesen Anbietern zusammen, um verschlüsselte Kommunikationsmodule, Näherungssensoren und mobile Authentifizierung über Fahrzeuglinien hinweg zu integrieren. Unternehmen investieren in KI-gestützte Zugangskontrollen, cloud-verbundene digitale Schlüssel und Cybersicherheitsrahmen, um steigende Sicherheitsnormen zu erfüllen. Strategische Maßnahmen umfassen F&E-Ausgaben, Plattformstandardisierung, branchenübergreifende Kooperationen und softwaregesteuerte Funktionsupgrades. Globale Akteure stärken auch regionale Produktions- und Lieferketten, um OEM-Programme und die Nachfrage im Nachrüstmarkt zu unterstützen.
Analyse der Hauptakteure
- Robert Bosch GmbH
- Valeo
- Hyundai Mobis
- Denso
- Mitsubishi Electric
- Delphi Continental AG
Neueste Entwicklungen
- Im September 2025 präsentierte Hyundai Mobis auf der IAA Mobility 2025 (München) seine Vision für zukünftige Mobilität und den Fahrplan für Kerntechnologien mit Fokus auf Elektrifizierung, integrierte Steuerungslösungen und fortschrittliche Benutzererfahrung (UX) im Fahrzeug. Obwohl der Schwerpunkt auf Elektrifizierung lag, wurden softwaredefinierte Fahrzeuge (SDV) und integrierte Elektronik als Schlüsselfaktoren für Funktionen wie digitalen Schlüssel / schlüssellosen Zugang als Teil ihrer Strategie für integrierte Mobilitätslösungen hervorgehoben.
- Im September 2024 wurde Hyundai Mobis der erste asiatische Automobilzulieferer, der eine umfassende Cybersicherheitszertifizierung von der europäischen Automobilbehörde erhielt, was signalisiert, dass ihre elektronischen Systeme, potenziell einschließlich digitaler Schlüssel- oder schlüsselloser Zugangslösungen, strenge europäische Sicherheitsstandards erfüllen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Fahrzeugtyp, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Schlüssellose Zugangssysteme werden eine tiefere Integration mit digitalen Schlüsselplattformen über neue Fahrzeugmodelle hinweg erfahren.
- Die Ultra-Breitband-Technologie wird sich ausweiten, da Automobilhersteller den Schutz vor Relay-Angriffen verstärken.
- Smartphone-basierter Zugang und Cloud-Authentifizierung werden zu Standardfunktionen in vernetzten Fahrzeugen.
- Hersteller von Elektrofahrzeugen werden die Einführung fortschrittlicher Zugangssysteme erhöhen, um die Benutzererfahrung zu verbessern.
- Die biometrische Authentifizierung wird zunehmen und Fingerabdruck- sowie Gesichtserkennung für sicheren Zugang bieten.
- Over-the-Air-Updates werden kontinuierliche Sicherheitsupgrades ohne Hardwareänderungen unterstützen.
- Die Nachfrage im Nachrüstmarkt wird steigen, da ältere Fahrzeuge Retrofit-Smart-Entry-Kits übernehmen.
- Automobilhersteller werden die Zugangskontrolle mit Fahrerprofilen und personalisierten Kabineneinstellungen vereinheitlichen.
- Cybersicherheitsrahmen werden verschärft, was die Zulieferer dazu zwingt, Verschlüsselungs- und Authentifizierungsebenen zu verbessern.
- Partnerschaften zwischen Automobil-OEMs und Technologieunternehmen werden die Innovation in schlüssellosen Zugangssystemen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für schlüssellose Zugangssysteme im Automobilbereich und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für schlüssellose Zugangssysteme im Automobilbereich zwischen 2024 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Faktoren für das Wachstum des Marktes für schlüssellose Zugangssysteme in der Automobilindustrie?
Welches ist das wichtigste Segment im Markt für schlüssellose Zugangssysteme in der Automobilindustrie nach Anwendung?
Wer sind die führenden Unternehmen im Markt für schlüssellose Zugangssysteme in der Automobilindustrie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für schlüssellose Zugangssysteme im Automobilbereich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für schlüssellose Zugangssysteme im Automobilbereich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.14 billion → 2032: USD 3.34 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für schlüssellose Zugangssysteme im Automobilbereich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Drivers
- 3.3 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Restraints & Challenges
- 3.4 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für schlüssellose Zugangssysteme im Automobilbereich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für schlüssellose Zugangssysteme im Automobilbereich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für schlüssellose Zugangssysteme im Automobilbereich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für schlüssellose Zugangssysteme im Automobilbereich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für schlüssellose Zugangssysteme im Automobilbereich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für schlüssellose Zugangssysteme im Automobilbereich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für schlüssellose Zugangssysteme im Automobilbereich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für schlüssellose Zugangssysteme im Automobilbereich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für schlüssellose Zugangssysteme im Automobilbereich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für schlüssellose Zugangssysteme im Automobilbereich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für schlüssellose Zugangssysteme im Automobilbereich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für schlüssellose Zugangssysteme im Automobilbereich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für schlüssellose Zugangssysteme im Automobilbereich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für schlüssellose Zugangssysteme im Automobilbereich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für schlüssellose Zugangssysteme im Automobilbereich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für schlüssellose Zugangssysteme im Automobilbereich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für schlüssellose Zugangssysteme im Automobilbereich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
