
Marktübersicht
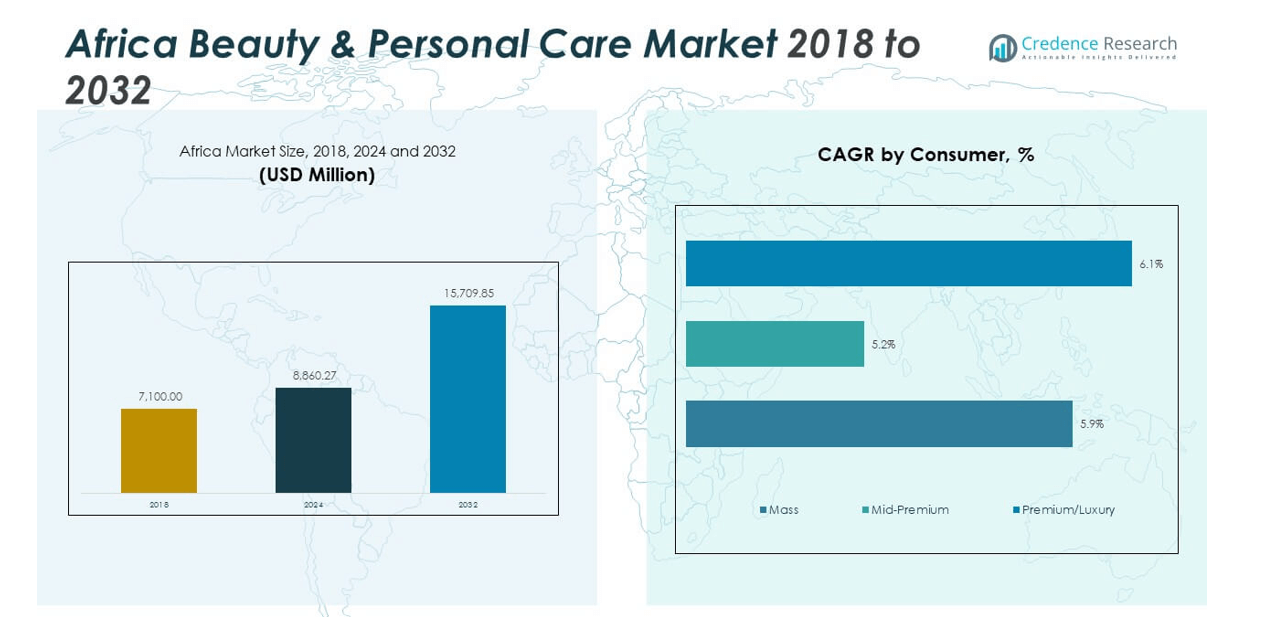
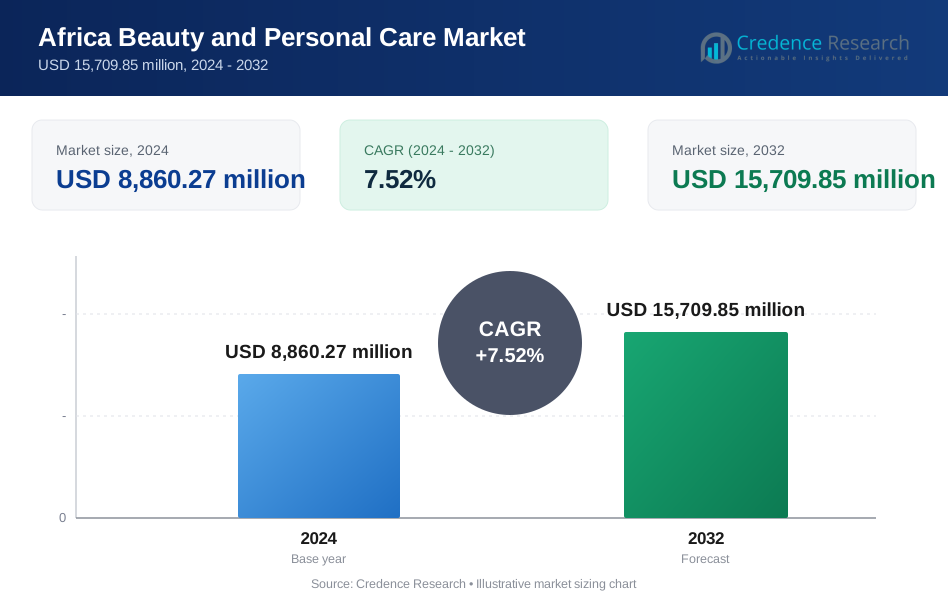
Der Markt für Schönheits- und Körperpflegeprodukte in Afrika wurde 2018 auf 7.100,00 Millionen USD geschätzt und soll bis 2024 auf 8.860,27 Millionen USD und bis 2032 auf 15.709,85 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,52 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Schönheits- und Körperpflegeprodukte in Afrika 2024 | USD 8.860,27 Millionen |
| Markt für Schönheits- und Körperpflegeprodukte in Afrika, CAGR | 7,52% |
| Marktgröße für Schönheits- und Körperpflegeprodukte in Afrika 2032 | USD 15.709,85 Millionen |
Das städtische Wachstum erhöht die Nachfrage nach täglichen Pflegeprodukten in afrikanischen Städten. Steigende Einkommen verbessern die Ausgaben für Haut-, Haar- und Hygieneartikel. Junge Verbraucher bevorzugen moderne Marken und neue Routinen. Soziale Medien prägen Schönheitstrends und Markenvertrauen. Lokale Unternehmen erweitern erschwingliche Produktpaletten. Globale Marken erweitern ihre Einzelhandelsreichweite durch Apotheken und Supermärkte. Natürliche Inhaltsstoffe gewinnen aufgrund klimatischer Bedürfnisse an Aufmerksamkeit. Die Nachfrage nach Männerpflege steigt in den Städten. E-Commerce verbessert den Zugang über städtische Zentren hinaus. Produktsicherheitsregeln stärken das Vertrauen der Käufer.
Südafrika führt aufgrund starker Einzelhandelsnetzwerke und Markenpräsenz. Nigeria folgt mit einer großen jungen Bevölkerung und schnellem städtischen Wachstum. Ägypten zeigt eine stetige Nachfrage aus aufsteigenden Mittelschichtshaushalten. Kenia und Ghana entwickeln sich durch den Ausbau des modernen Handels. Das frankophone Westafrika gewinnt durch regionale Vertriebszentren an Bedeutung. Nordafrika profitiert von etabliertem Kosmetikgebrauch. Ostafrika verzeichnet Wachstum durch die Einführung des digitalen Handels. Ländliche Märkte zeigen eine allmähliche Aufnahme durch Sachets und Sparpackungen. Regionale Vielfalt prägt maßgeschneiderte Produktstrategien.
Markteinblicke:
- Die Größe des Marktes für Schönheits- und Körperpflegeprodukte in Afrika betrug 2018 7.100,00 Mio. USD, erreichte 2024 8.860,27 Mio. USD und wird voraussichtlich bis 2032 15.709,85 Mio. USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,52 % im Prognosezeitraum.
- Nordafrika führt mit einem Anteil von etwa 35 % aufgrund starker Einzelhandelsnetzwerke und etablierter Pflegegewohnheiten, gefolgt von Westafrika mit fast 30 %, angetrieben durch Bevölkerungsgröße und städtische Nachfrage, während Ostafrika rund 18 % hält, unterstützt durch expandierenden modernen Handel und digitalen Zugang.
- Ostafrika ist die am schnellsten wachsende Region mit einem Anteil von fast 18 %, unterstützt durch steigende Urbanisierung, wachsende Jugendbevölkerung, expandierenden E-Commerce und verbesserte Produktverfügbarkeit in Kenia und Tansania.
- Nach Inhaltsstoffen halten funktionale und klinische Produkte mit rund 40 % den größten Anteil, unterstützt durch tägliche Nutzungsbedürfnisse, Klimatauglichkeit und Vertrauen in wirkungsorientierte Formulierungen.
- Halal- und Compliance-Inhaltsstoffe machen fast 25 % aus, K-Beauty trägt etwa 20 % bei, und andere halten den verbleibenden Anteil, was den steigenden Einfluss globaler Trends und vielfältiger Verbraucherpräferenzen widerspiegelt.
Markttreiber:
Expansion des urbanen Lebensstils und tägliche Körperpflegeanwendung
Der Markt für Schönheits- und Körperpflegeprodukte in Afrika profitiert von schnellen Veränderungen des urbanen Lebensstils in großen Städten. Stadtbewohner übernehmen strukturierte Pflege- und Hygieneroutinen als Teil des täglichen Lebens. Die Nachfrage steigt durch bequeme und zeiteffiziente Produktformate. Berufstätige bevorzugen gebrauchsfertige Haut-, Haar- und Hygieneprodukte. Das persönliche Erscheinungsbild ist eng mit sozialem Selbstbewusstsein und beruflicher Identität verbunden. Organisierter Einzelhandel verbessert den Produktzugang in städtischen Zentren. Die Markenpräsenz wird durch Supermärkte und Apotheken gestärkt. Dieser Treiber unterstützt einen stetigen und wiederkehrenden Produktkonsum.
- Zum Beispiel berichtete Unilever über eine numerische Verteilung von über 85 % für seine Körperpflegemarken in wichtigen städtischen Einzelhandelsgeschäften in Südafrika und Nigeria, was die tägliche Produktaufnahme stärkt.
Steigendes verfügbares Einkommen und Wachstum des Konsums der Mittelschicht
Einkommenswachstum verbessert die Verbraucherausgaben für Schönheits- und Körperpflegeprodukte. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika verzeichnet höhere Ausgaben pro Haushalt. Mittelschichtgruppen wechseln von unmarkierten zu markierten Angeboten. Es unterstützt die Bewegung hin zu qualitäts- und leistungsorientierten Produkten. Körperpflege entwickelt sich von einem Grundbedürfnis zu einer Lifestyle-Wahl. Verbraucher zeigen Interesse an erschwinglichen Premiumsortimenten. Die Jugend beeinflusst das Kaufverhalten der Haushalte. Dieser Einkommens-Trend unterstützt die langfristige Marktstabilität.
Jugendliche Demografie und zunehmendes Bewusstsein für Pflege
Afrika verfügt über eine große und junge Bevölkerungsbasis. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika gewinnt durch die Nachfrage junger Verbraucher an Dynamik. Die Jugend folgt globalen Pflegegewohnheiten und Schönheitsstandards. Es profitiert von starker sozialer Medienpräsenz und Einfluss durch Gleichaltrige. Männerpflege gewinnt kulturelle Akzeptanz in städtischen Regionen. Das Bewusstsein für Hautpflege steigt bei jüngeren Käufern. Die Experimentierfreudigkeit mit Marken bleibt in dieser Gruppe hoch. Diese demografische Gruppe unterstützt die nachhaltige Expansion der Kategorie.
Einzelhandelsexpansion und Verbesserung der Produktverfügbarkeit
Moderne Einzelhandelsnetze expandieren in afrikanischen Volkswirtschaften. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika gewinnt an Regalpräsenz und Sichtbarkeit. Supermärkte gewährleisten eine konstante Produktverfügbarkeit. Dies verbessert den Zugang für Erstkäufer. Apotheken stärken das Vertrauen in Körperpflegekategorien. Lokale Distributoren erweitern die Reichweite der letzten Meile. Einzelhandelspartnerschaften unterstützen eine schnellere Durchdringung. Diese Expansion verbessert die allgemeine Marktzugänglichkeit.
Markttrends:
Steigende Präferenz für natürliche und klimataugliche Formulierungen
Verbraucher bevorzugen Produkte, die an lokale Klimabedingungen angepasst sind. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika spiegelt das wachsende Interesse an natürlichen Inhaltsstoffen wider. Es unterstützt die Nachfrage nach feuchtigkeitsreichen und schützenden Formulierungen. Raues Wetter erhöht den Fokus auf Haut- und Haarnahrung. Marken betonen pflanzliche Komponenten und milde Mischungen. Lokale Beschaffung gewinnt an Bedeutung bei der Produktpositionierung. Klarheit der Inhaltsstoffe stärkt das Verbrauchervertrauen. Dieser Trend verändert die Formulierungsstrategien.
- Zum Beispiel berichtete L’Oréal, dass im Jahr 2023 65% seiner Inhaltsstoffe weltweit biobasiert, aus reichlich vorhandenen Mineralien gewonnen oder aus zirkulären Prozessen stammten, eine Zahl, die bis 2030 auf 95% erhöht werden soll. Darüber hinaus hat das Unternehmen im Rahmen seiner klimaadaptiven Strategie speziell Produkte wie Anti-Feuchtigkeits-Haarlösungen und schweißfeste Foundations für Verbraucher in sonnenintensiven und feuchten Regionen, einschließlich Teilen Afrikas, des Nahen Ostens und Indiens, entwickelt.
Wachstum des digitalen Einflusses und des Konsums von Schönheitsinhalten
Digitale Plattformen prägen die Entdeckung von Schönheit und das Markenbewusstsein. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika profitiert von der Online-Interaktion. Er gewinnt an Sichtbarkeit durch lokale Kreative und Beauty-Educators. Tutorials leiten die Produktnutzung und Pflegeroutinen an. Mobiler Zugang erweitert die Reichweite von Inhalten über Regionen hinweg. Marken investieren in lokalisierte digitale Kampagnen. Story-basierte Promotion stärkt die Verbindung zum Verbraucher. Dieser Trend steigert die Engagement-Level.
Verschiebung hin zu erschwinglichen Premium- und Value-Plus-Produkten
Verbraucher suchen nach besserer Qualität innerhalb kontrollierter Budgets. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika zeigt eine starke Nachfrage nach Value-Plus-Produkten. Er unterstützt die Entwicklung von Produkten im mittleren Preissegment. Marken balancieren Leistung und Preissensibilität. Kleinere Packungsgrößen verbessern die Wahrnehmung von Erschwinglichkeit. Qualitätsmerkmale beeinflussen das Wiederkaufverhalten. Verpackungsdesign unterstützt den Premium-Appeal. Dieser Trend balanciert Volumen und Margen.
Zunehmender Fokus auf persönliche Hygiene und Wellness-Bewusstsein
Das Bewusstsein für Hygiene steigt in Haushalten und Institutionen. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika richtet sich nach Wellness-Prioritäten. Er unterstützt die stetige Nachfrage nach Bade- und Körperprodukten. Gesundheitsbildung verbessert die routinemäßige Nutzung. Eltern betonen Hygiene in der Familienpflege. Öffentliche Initiativen verstärken Sauberkeitsgewohnheiten. Markentreue wird durch konsequente Nutzung gestärkt. Dieser Trend unterstützt das Wachstum der essenziellen Kategorien.
Analyse der Marktprobleme:
Preissensibilität und Einkommensungleichheit in den Regionen
Einkommensunterschiede beeinflussen die Kaufkonsistenz auf den Märkten. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika sieht sich ungleichmäßigen Nachfragemustern gegenüber. Er muss große Unterschiede in der Erschwinglichkeit angehen. Premiumprodukte haben es in einkommensschwachen Regionen schwer. Verbraucher bevorzugen Sachets und niedrige Preise pro Einheit. Markenloyalität bleibt preisgetrieben. Kostendruck begrenzt häufige Upgrades. Diese Herausforderung beeinträchtigt die Vorhersehbarkeit der Einnahmen.
Komplexität der Lieferkette und regulatorische Variabilität
Die Logistik bleibt in den afrikanischen Ländern ungleichmäßig. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika sieht sich mit Vertriebsverzögerungen konfrontiert. Er muss unterschiedliche regulatorische Rahmenbedingungen bewältigen. Importvorschriften unterscheiden sich über Grenzen hinweg. Die Einhaltung erhöht die Betriebskosten. Lokale Produktion erfordert Kapitalinvestitionen. Qualitätskontrolle bleibt entscheidend. Diese Faktoren verlangsamen die Marktskalierbarkeit.
Marktchancen:
Erweiterung der lokalen Produktion und Entwicklung regionaler Marken
Lokale Produktion reduziert die Importabhängigkeit. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika kann durch inländische Produktion die Kosteneffizienz verbessern. Sie unterstützt eine schnellere Produktanpassung. Regionale Marken gewinnen stärkeres Verbrauchervertrauen. Lokale Beschaffung verbessert die Zuverlässigkeit der Versorgung. Die Schaffung von Arbeitsplätzen steht im Einklang mit politischen Zielen. Kürzere Lieferketten erhöhen die Reaktionsfähigkeit. Diese Chance stärkt die Wettbewerbsfähigkeit.
Unerschlossene ländliche Märkte und inklusive Distributionsmodelle
In ländlichen Regionen steigt das Bewusstsein für Körperpflegeprodukte. Der Markt für Schönheits- und Körperpflegeprodukte in Afrika birgt starkes Wachstumspotenzial im ländlichen Raum. Er profitiert von der derzeit geringen Durchdringung. Der mobile Handel erweitert die Reichweite. Erschwingliche Packungen passen zum Ausgabeverhalten im ländlichen Raum. Bildung verbessert das Produktverständnis. Lokale Einzelhändler fungieren als vertrauenswürdige Kanäle. Diese Chance unterstützt das volumengetriebene Wachstum.
Analyse der Marktsegmentierung:
Nach Kategorie
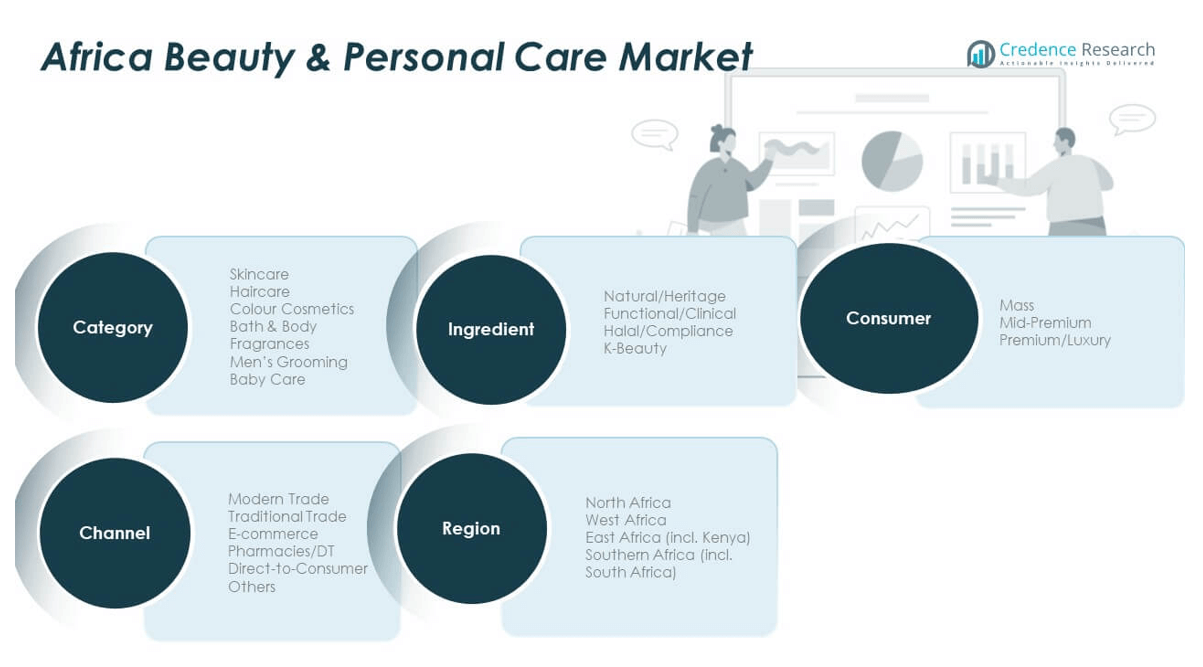
Der Markt für Schönheits- und Körperpflegeprodukte in Afrika zeigt starke Leistungen in verschiedenen Produktkategorien. Hautpflege führt aufgrund der täglichen Nutzung und klimabedingter Bedürfnisse. Haarpflege hält einen großen Anteil, da strukturiertes Haar regelmäßige Pflege erfordert. Mundpflege profitiert von Hygiene-Bewusstsein und präventivem Gesundheitsfokus. Bade- und Duschprodukte halten stabile Nachfrage in den Haushalten. Kosmetik und Make-up gewinnen bei der städtischen Jugend an Bedeutung. Düfte verzeichnen einen stetigen Anstieg durch Geschenke und persönliche Identitätsnutzung.
- Beispielsweise berichtete Beiersdorf, dass sein NIVEA Haut- und Körperpflegeportfolio in wichtigen afrikanischen Märkten zweistelliges Wachstum verzeichnete, wobei Nigeria einen Umsatzanstieg von 60% und Südafrika, der weltweit größte Markt für NIVEA Body, ein Wachstum von über 20% verzeichnete, angetrieben durch häufige Nutzung und Produkte, die für melaninreiche Haut entwickelt wurden.
Nach Verbraucher
Frauen stellen die größte Verbrauchergruppe dar, da sie Produkte häufiger nutzen. Männer zeigen eine steigende Nachfrage nach Pflege- und Hygieneprodukten. Kinder unterstützen die Nachfrage durch den elterlichen Fokus auf Sicherheit und Pflege. Dies spiegelt eine zunehmende Verbraucherbeteiligung über alle Altersgruppen hinweg wider. Markenbotschaften passen sich den Bedürfnissen von Lebensstil und Routine an. Produktformate variieren je nach Verbraucherpräferenz. Diese Struktur unterstützt ein ausgewogenes Segmentwachstum.
- Zum Beispiel stellte Unilever fest, dass seine Männerpflegemarke Axe die Durchdringung in Afrika mit Pflegevarianten für den täglichen Gebrauch erweiterte, was ein starkes Wiederkaufverhalten unterstützt.
Nach Inhaltsstoff
Natürliche Inhaltsstoffe gewinnen an Aufmerksamkeit aufgrund von Hautempfindlichkeitsbedenken. Synthetische Inhaltsstoffe bleiben wichtig für Kostenkontrolle und Konsistenz. Organische Inhaltsstoffe ziehen Premiumkäufer an, die nach sauberen Etiketten suchen. Es balanciert Leistung, Erschwinglichkeit und Vertrauen. Marken verwalten die Beschaffung, um unterschiedlichen Erwartungen gerecht zu werden. Die Wahl der Inhaltsstoffe prägt die Markenpositionierung. Dieses Segment spiegelt vielfältige Verbraucherprioritäten wider.
Nach Kanal
Supermärkte und Hypermärkte führen durch Produktvielfalt und Sichtbarkeit. Apotheken und Drogerien unterstützen vertrauensbasierte Käufe. Fachgeschäfte konzentrieren sich auf Premium- und Zielprodukte. Der Online-Handel erweitert den Zugang und die Bequemlichkeit. Traditionelle und lokale Geschäfte bedienen preissensible Käufer. Es sorgt für eine breite Marktabdeckung in den Regionen. Die Kanaldifferenzierung stärkt die gesamte Vertriebsabdeckung.

Segmentierung:
Nach Kategorie- Hautpflege
- Haarpflege
- Mundpflege
- Bade- und Duschprodukte
- Kosmetik und Make-up
- Düfte
- Männer
- Frauen
- Kinder
- Natürliche Inhaltsstoffe
- Synthetische Inhaltsstoffe
- Organische Inhaltsstoffe
- Supermärkte und Hypermärkte
- Apotheken und Drogerien
- Fachgeschäfte
- Online-Handel
- Traditionelle und lokale Geschäfte
- Noordafrika
- Westafrika
- Ostafrika
- Zentralafrika
- Südliches Afrika
Regionale Analyse:
Noordafrika
Nordafrika hält mit etwa 35% den größten Anteil am afrikanischen Markt für Schönheits- und Körperpflege. Ägypten und Marokko führen aufgrund etablierter Pflegegewohnheiten und städtischer Dichte. Es profitiert von starkem Kosmetikgebrauch im täglichen Leben. Die Durchdringung des modernen Einzelhandels unterstützt eine konsistente Produktverfügbarkeit. Internationale Marken sind in dieser Region stark vertreten. Verbraucher zeigen eine Vorliebe für Hautpflege und Düfte. Stabile Nachfrage unterstützt einen vorhersehbaren Umsatzfluss.
Westafrika
Westafrika macht fast 30% des Marktanteils aus, hauptsächlich getrieben durch Nigeria und Ghana. Der Markt für Schönheit und Körperpflege in Afrika gewinnt durch die große Bevölkerungszahl an Bedeutung. Es gibt eine starke Nachfrage von Jugendlichen und städtischen Verbrauchern. Haarpflege- und Badeprodukte dominieren den Produktmix. Informeller Einzelhandel bleibt in Städten und Gemeinden wichtig. Soziale Einflüsse prägen Markenbewusstsein und -erprobung. Steigende Einkommen unterstützen die allmähliche Einführung von Premiumprodukten.
Ost-, Süd- und Zentralafrika
Ostafrika hält einen Marktanteil von fast 18%, angeführt von Kenia und Tansania. Südafrika trägt etwa 12% bei, unterstützt durch die Einzelhandelsreife Südafrikas. Zentralafrika macht die verbleibenden 5% mit geringerer Durchdringung aus. Der Markt für Schönheit und Körperpflege in Afrika expandiert durch digitalen Handel in diesen Regionen. Er profitiert von verbesserten Vertriebsnetzen. Erschwingliche Packungen treiben das Volumenwachstum an. Diese Regionen bieten langfristiges Expansionspotenzial.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der Markt für Schönheit und Körperpflege in Afrika zeigt einen starken Wettbewerb zwischen globalen und regionalen Marken. Große multinationale Unternehmen nutzen Skalenvorteile, Vertriebstiefe und Markenvertrauen. Er profitiert von breiten Produktportfolios in Massen- und Premiumsegmenten. Regionale Akteure konkurrieren durch Preiszugang und lokale Relevanz. Innovation konzentriert sich auf klimataugliche Formeln und alltägliche Essentials. Marketing setzt auf Einzelhandelssichtbarkeit und digitale Interaktion. Die Reichweite der Versorgung bleibt ein entscheidender Vorteil für Marktführer. Wettbewerbsdruck fördert häufige Produktaktualisierungen. Die Markentreue bleibt aufgrund der Preissensibilität moderat. Die Landschaft unterstützt einen stetigen Wettbewerb über alle Kategorien hinweg.
Aktuelle Entwicklungen:
- Investition in Galderma - 8. Dezember 2025: L'Oréal kündigte eine zusätzliche strategische Investition von 10 % in die Galderma Group AG an, erworben von einem Konsortium unter der Leitung von EQT. Dieser Schritt zeigt L'Oréals Engagement für den schnell wachsenden Ästhetikmarkt und stellt eine Fortsetzung ihrer langfristigen Partnerschaftsstrategie dar. Das Unternehmen bekräftigte seine Unterstützung für die Unabhängigkeit und strategische Ausrichtung von Galderma unter der aktuellen Führung.
- Strategische Partnerschaft mit Kering - 19. Oktober 2025: In einer wegweisenden strategischen Allianz kündigte L'Oréal die Übernahme des gesamten Kering-Beauty-Geschäfts an, einschließlich der Premium-Duftmarke Creed, für 4 Milliarden Euro (ca. 4,7 Milliarden USD). Diese Transaktion stellt L'Oréals größte Übernahme bisher dar und übertrifft den Kauf der australischen Marke Aesop im Jahr 2023. Im Rahmen dieser umfassenden Vereinbarung wird L'Oréal das House of Creed erwerben und exklusive 50-jährige Lizenzen für die Kreation, Entwicklung und den Vertrieb von Duft- und Schönheitsprodukten für Gucci, Bottega Veneta und Balenciaga sichern. Die Partnerschaft geht über traditionelle Schönheit hinaus in ein geplantes 50/50-Joint-Venture, das sich auf Wellness- und Langlebigkeitsmöglichkeiten konzentriert. Der Abschluss der Transaktion wird in der ersten Hälfte des Jahres 2026 erwartet. Diese Akquisition positioniert L'Oréal als dominierenden Akteur im Luxus-Beauty-Segment und stärkt seine Präsenz im Nischen-Duftmarkt.
- Wachstumsleistung in Subsahara-Afrika - September 2025: L'Oréal meldete ein hohes einstelliges Wachstum in ganz Subsahara-Afrika, angetrieben durch Verbesserungen im Volumen und Produktmix. Das Wachstum war breit gefächert über alle Divisionen hinweg, wobei Consumer Products und Dermatological Beauty als Hauptbeitragsleister dienten. Nach Produktkategorie erzielten Hautpflege, Haarpflege und Make-up alle zweistelliges Wachstum, angeführt von den Flaggschiffmarken L'Oreal Paris, CeraVe und La Roche-Posay. Südafrika erwies sich als der wichtigste Wachstumstreiber und übertraf weiterhin seinen Gesamtmarkt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Kategorie, Verbraucher, Inhaltsstoff, Kanal und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Das Wachstum der städtischen Bevölkerung unterstützt weiterhin die tägliche Nutzung von Körperpflegeprodukten.
- Nachfrage, die von der Jugend getrieben wird, beeinflusst das Produktdesign und die Markenkommunikation.
- Erschwingliche Premium-Positionierung gewinnt an Bedeutung über alle Einkommensgruppen hinweg.
- Natürliche und klimaangepasste Formulierungen finden breitere Akzeptanz.
- Digitaler Handel erweitert die Reichweite über die großen Städte hinaus.
- Lokale Produktion gewinnt strategische Relevanz für die Kostenkontrolle.
- Einzelhandelspartnerschaften stärken die Verfügbarkeit auf der letzten Meile.
- Männerpflege verzeichnet eine stetige Akzeptanz in städtischen Zentren.
- Die Durchdringung ländlicher Gebiete verbessert sich durch kleinere Verpackungsformate.
- Der Wettbewerbsdruck unterstützt Innovation und Portfoliodiversifizierung.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Schönheit und Körperpflege in Afrika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Schönheit und Körperpflege in Afrika zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des afrikanischen Schönheits- und Körperpflege-Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Schönheit und Körperpflege in Afrika antreiben?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Schönheit und Körperpflege in Afrika antreiben?
Wer sind die führenden Unternehmen im afrikanischen Markt für Schönheit und Körperpflege?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Schönheits- und Körperpflegeprodukte in Afrika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,860.27 million → 2032: USD 15,709.85 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Drivers
- 3.3 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Restraints & Challenges
- 3.4 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Schönheits- und Körperpflegeprodukte in Afrika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Schönheits- und Körperpflegeprodukte in Afrika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Schönheits- und Körperpflegeprodukte in Afrika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Schönheits- und Körperpflegeprodukte in Afrika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Schönheits- und Körperpflegeprodukte in Afrika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Schönheits- und Körperpflegeprodukte in Afrika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Schönheits- und Körperpflegeprodukte in Afrika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Schönheits- und Körperpflegeprodukte in Afrika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Schönheits- und Körperpflegeprodukte in Afrika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Schönheits- und Körperpflegeprodukte in Afrika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Schönheits- und Körperpflegeprodukte in Afrika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Schönheits- und Körperpflegeprodukte in Afrika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Schönheits- und Körperpflegeprodukte in Afrika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Schönheits- und Körperpflegeprodukte in Afrika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Schönheits- und Körperpflegeprodukte in Afrika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Schönheits- und Körperpflegeprodukte in Afrika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Schönheits- und Körperpflegeprodukte in Afrika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
