
Marktübersicht
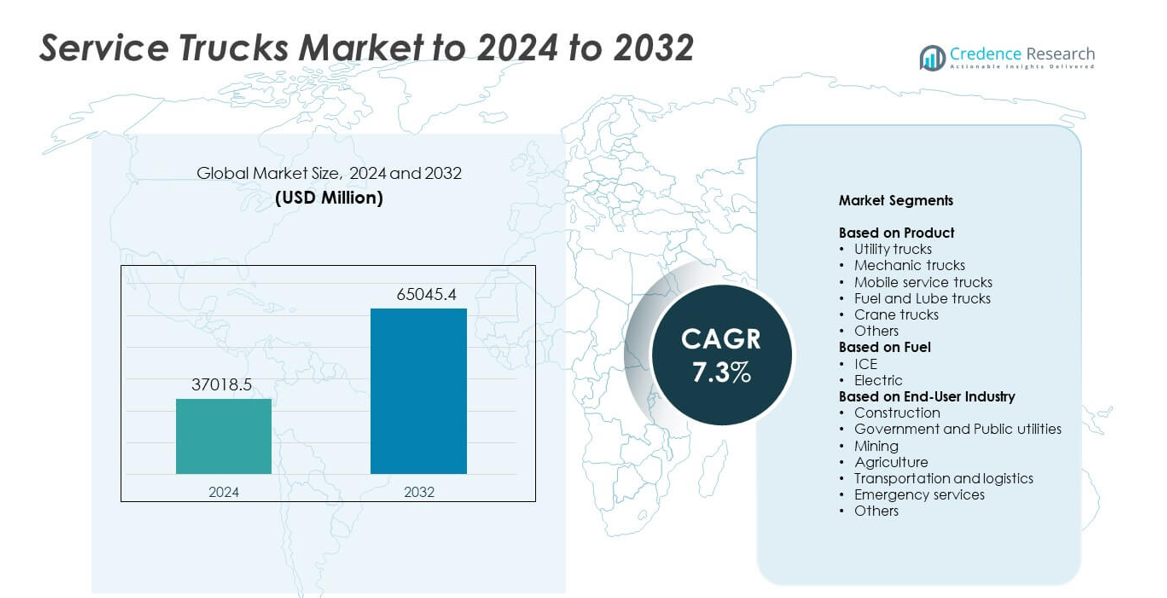
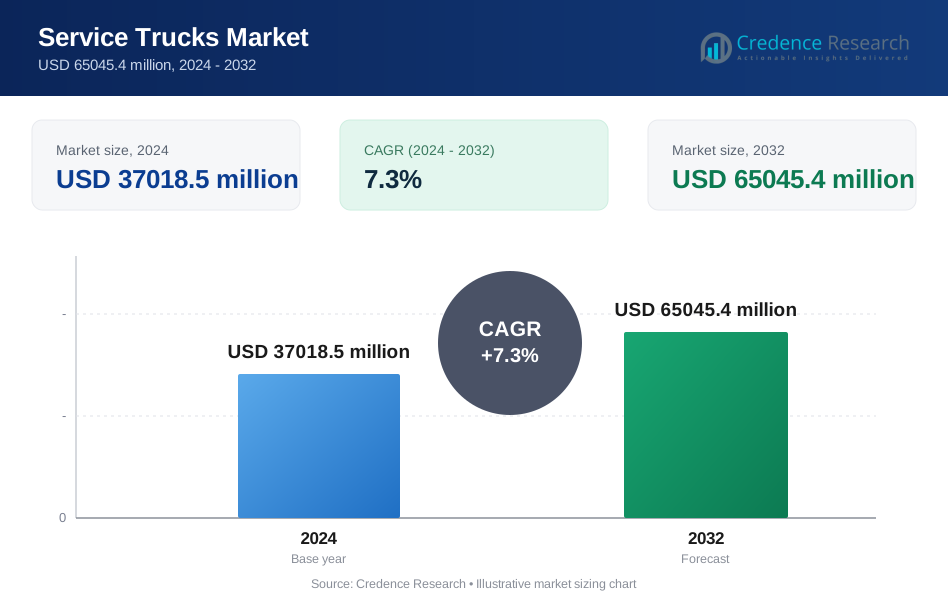
Der Markt für Service-Trucks wurde im Jahr 2024 mit 37.018,5 Millionen USD bewertet und wird voraussichtlich bis 2032 65.045,4 Millionen USD erreichen, bei einer CAGR von 7,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Service-Trucks 2024 | 37.018,5 Millionen USD |
| Service-Trucks-Markt, CAGR | 7,3% |
| Marktgröße für Service-Trucks 2032 | 65.045,4 Millionen USD |
Der Markt für Service-Trucks umfasst wichtige Akteure wie Mercedes-Benz, Reading Truck, Scania AB, Dongfeng Motor Corporation, General Motors Company, Volvo Trucks, Mack Trucks, Ford Motor Company, Oshkosh Corporation, Isuzu Motors Limited und Altec Industries Inc. Diese Unternehmen stärken ihre Präsenz durch fortschrittliche Chassis-Plattformen, verbesserte Service-Karosserien und eine stärkere Integration von Telematik- und Flottenmanagement-Tools. Die Nachfrage steigt weiterhin in den Bereichen Bauwesen, Bergbau, Versorgungsunternehmen und Logistik. Nordamerika führte den Markt im Jahr 2024 mit einem Anteil von etwa 36 % an, unterstützt durch starke Infrastrukturaktivitäten, hohe Flottenersatzraten und die schnelle Einführung von maßgeschneiderten Versorgungs- und Mechaniker-Trucks, die für den Feldeinsatz geeignet sind.
Markteinblicke
- Der Markt für Service-Trucks erreichte im Jahr 2024 37.018,5 Millionen USD und wird voraussichtlich bis 2032 65.045,4 Millionen USD erreichen, bei einer CAGR von 7,3 %. • Wachsende Bau- und Versorgungsaktivitäten treiben die starke Nachfrage an, da Versorgungs-Trucks mit einem dominanten Anteil von 31 % aufgrund ihrer breiten Einsatzmöglichkeiten in der Feldwartung führend sind. • Elektrische Service-Trucks und telematikfähige Flotten treten als Schlüsseltrends auf, da Betreiber auf sauberere und intelligentere Wartungslösungen umsteigen. • Führende Akteure verbessern die Chassis-Stärke, Service-Karosserien und Flottenmanagement-Tools, um wettbewerbsfähig zu bleiben, während hohe Anfangsinvestitionen für kleine Betreiber eine große Einschränkung darstellen. • Nordamerika führte mit einem Anteil von 36 % im Jahr 2024, gefolgt von Asien-Pazifik mit 29 % und Europa mit 27 %, während das Bauwesen mit etwa 34 % den größten Endnutzersektor darstellte.
Marktsegmentierungsanalyse:
Nach Produkt
Versorgungs-Trucks führten den Markt für Service-Trucks im Jahr 2024 mit einem Anteil von etwa 31 % an. Die starke Nachfrage kam aus den Bereichen Bauwesen, Versorgungsunternehmen und Flottenwartung aufgrund ihrer flexiblen Aufbauten und großen Werkzeugtragekapazität. Diese Trucks unterstützen den täglichen Betrieb bei vielen Feldaufgaben, was ihre Nutzung bei großen Projekten fördert. Mechaniker-Trucks und mobile Service-Trucks verzeichneten ebenfalls eine solide Nachfrage, da mehr Unternehmen feldbasierte Reparaturmodelle übernehmen, um Ausfallzeiten zu reduzieren. Kraftstoff- und Schmierstoff-Trucks wuchsen mit steigenden Offroad-Ausrüstungsflotten, während Kran-Trucks bei schweren Hebearbeiten und abgelegenen Baustellen an Zugkraft gewannen.
- Zum Beispiel ist der National Crane NBT40-2 Boom-Truck von Manitowoc für das Heben von 36,3 metrischen Tonnen (40 US-Tonnen) bei einem Radius von 1,83 Metern ausgelegt und bietet einen fünfteiligen Ausleger mit einer Länge von bis zu 43,3 Metern, der schwere Servicearbeiten auf Bau- und Versorgungsstandorten unterstützt.
Nach Kraftstoff
Im Jahr 2024 dominierten serviceorientierte Lkw mit Verbrennungsmotoren den Markt mit einem Anteil von etwa 89%. Hohe Drehmomentleistung, große Reichweite und breite Verfügbarkeit von Tankstellen unterstützten ihren Einsatz im Bergbau, Bauwesen und in der Logistik. Viele Flotten behalten Dieselplattformen bei, da sie schwere Lasten und lange Einsatzzyklen bewältigen können. Elektrische Service-Lkw wuchsen in städtischen Gebieten schnell aufgrund saubererem Betrieb und geringeren Betriebskosten. Das Wachstum verbesserte sich, als mehr Ladestationen und OEM-Elektroplattformen auf den Markt kamen, aber die Akzeptanz blieb im schweren Offroad-Bereich begrenzt.
- Zum Beispiel liefert Fords 6,7-Liter High-Output Power Stroke V8 Turbodieselmotor in der 2024 Super Duty-Reihe 500 PS und 1.200 Pfund-Fuß Drehmoment, was Serviceflotten die Zugkraft gibt, die für voll ausgestattete Lkw und Anhänger benötigt wird.
Nach Endverbraucherbranche
Das Bauwesen blieb 2024 mit einem Anteil von fast 34% der größte Endverbraucher. Die Nachfrage blieb hoch aufgrund des intensiven Einsatzes von Geräten vor Ort und des ständigen Reparaturbedarfs auf Autobahnen, Brücken und Gewerbestandorten. Diese Lkw reduzieren Ausfallzeiten und unterstützen 24/7-Projektpläne, was die Akzeptanz stark hält. Regierung und öffentliche Versorgungsunternehmen expandierten aufgrund wachsender Investitionen in Stromnetze und Wassersysteme. Bergbau-, Landwirtschafts- und Transportsektoren verließen sich auf Service-Lkw für Wartung in abgelegenen Gebieten, während Notdienste den Einsatz für Rettungs-, Bergungs- und Feldunterstützungsoperationen erhöhten.
Wichtige Wachstumsfaktoren
Steigende Bau- und Infrastrukturprojekte
Die weltweite Bautätigkeit expandiert weiterhin aufgrund von großangelegten Straßen-, Schienen- und Gewerbeentwicklungen. Dieses Wachstum erhöht den Bedarf an Wartungsflotten vor Ort, die schwere Maschinen und tägliche Abläufe unterstützen. Service-Lkw bieten Reparaturen vor Ort, Werkzeuglagerung und Gerätehandhabung, was Ausfallzeiten auf aktiven Baustellen reduziert. Viele Auftragnehmer investieren in fortschrittliche Versorgungs- und Mechaniker-Lkw, um die Projektschnelligkeit und Sicherheit zu verbessern. Diese steigende Nachfrage durch laufende Infrastrukturverbesserungen macht die Bautätigkeit zu einem wichtigen Wachstumsfaktor für den Markt.
- Zum Beispiel gibt Bechtel an, dass es mehr als 25.000 Projekte in 160 Ländern abgeschlossen hat, darunter über 17.200 Meilen Straßen und 300 U-Bahn- und Schienenprojekte, was das Ausmaß der globalen Infrastrukturarbeiten hervorhebt, die dedizierte Service-Lkw-Flotten erfordern.
Erweiterung von Bergbau-, Landwirtschafts- und Offroad-Betrieben
Bergbau und Landwirtschaft sind auf den kontinuierlichen Einsatz von Geräten in abgelegenen und rauen Umgebungen angewiesen. Service-Lkw helfen bei der Wartung von Muldenkippern, Traktoren und Bohranlagen fernab von Servicestationen. Das Wachstum des Metallbergbaus, großer Farmen und der Energiegewinnung erhöht den Bedarf an mobilen Reparaturfahrzeugen mit Kraftstoff-, Schmier- und Hebewerkzeugen. Diese Branchen schätzen Service-Lkw, weil sie lange Einsatzzyklen unterstützen und kostspielige Ausfälle reduzieren. Die Expansion des Offroad-Sektors ist daher ein führender Treiber für das Marktwachstum.
- Zum Beispiel bestätigt Komatsu, dass die kommerziellen Einsätze seines FrontRunner Autonomous Haulage System bis Februar 2024 über 700 Lkw überschritten haben, darunter mehr als 100 980E-AT-Einheiten, die jeweils 400 Tonnen transportieren können, was die Intensität großer, abgelegener Bergbaubetriebe widerspiegelt.
Verschiebung hin zu Flotteneffizienz und reduzierten Ausfallzeiten
Unternehmen in den Bereichen Logistik, Versorgungsunternehmen und Bauwesen konzentrieren sich darauf, die Betriebszeit der Flotten zu verbessern. Servicefahrzeuge unterstützen die vorbeugende Wartung und Notfallreparaturen, was die Betriebskosten senkt. Die Einführung von Telematik, Ferndiagnose und besseren Lastenhandhabungssystemen steigert die Effizienz weiter. Unternehmen bevorzugen maßgefertigte Serviceaufbauten, die auf spezifische Werkzeuge und Ausrüstungen abgestimmt sind, um die Genauigkeit der Aufgaben im Feld zu verbessern. Der breitere Vorstoß zur betrieblichen Effizienz in verschiedenen Branchen macht die Optimierung der Flottenbetriebszeit zu einem wichtigen Treiber für den Markt.
Wichtige Trends & Chancen
Wachsende Akzeptanz von Elektro- und Hybrid-Servicefahrzeugen
Viele Flottenbetreiber erkunden Elektro- und Hybrid-Servicefahrzeuge, um Emissionsvorschriften zu erfüllen und Kraftstoffkosten zu senken. Stadtprojekte, Versorgungsunternehmen und staatliche Flotten treiben diesen Wandel voran, da die Vorschriften für saubere Energie strenger werden. Fortschritte in der Batteriereichweite, beim Schnellladen und bei leichten Aufbauten machen elektrische Einheiten praktikabler. OEMs erweitern ihr Angebot für leichte und mittelschwere Anwendungen und eröffnen eine starke Chance für umweltfreundlichere Serviceflotten. Dieser Übergang zu emissionsarmen Fahrzeugen bleibt ein bedeutender Trend auf dem Markt.
- Zum Beispiel berichtete BYD, dass es 2023 weltweit über 3 Millionen Neufahrzeuge mit alternativen Antrieben verkauft hat, was unterstreicht, wie sich batterieelektrische und Plug-in-Plattformen in Mainstream-Flotten für kommerzielle und Serviceaufgaben integrieren.
Integration von Telematik und intelligenten Flottentechnologien
Digitale Werkzeuge wie Telematik, prädiktive Diagnostik und Flottenmanagement-Software werden zunehmend üblich. Diese Systeme helfen Betreibern, den Fahrzeugzustand zu überwachen, Wartungen zu planen und den Werkzeuggebrauch zu überwachen. Intelligente Steuerungssysteme unterstützen auch Echtzeit-Entscheidungen im Feld und verbessern die Sicherheit. Das Wachstum von IoT-fähigen Serviceaufbauten und Kransystemen erweitert die Möglichkeiten für fortschrittliche Lkw-Plattformen. Dieser technologiegetriebene Wandel stärkt die Produktivität und schafft einen bedeutenden Trend, der den Markt prägt.
- Zum Beispiel stellte Trimble 2023 fest, dass sein vernetztes Standort-Ökosystem etwa 4,9 Millionen geofencete Standorte in seiner Datenbank umfasst, was Flotten detaillierte Telematikdaten für Routing, Verweildauer und standortspezifische Leistungsanalysen bietet.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Anpassungskosten
Servicefahrzeuge erfordern spezialisierte Komponenten wie Kräne, Kompressoren, Werkzeuglagerung, Energieeinheiten und verstärkte Fahrzeugaufbauten. Diese Merkmale erhöhen die Anschaffungskosten, insbesondere für kleine Auftragnehmer und unabhängige Betreiber. Maßanfertigungen steigern die Ausgaben weiter und verlängern die Lieferzeiten. Viele Unternehmen verschieben Upgrades aufgrund von Budgetbeschränkungen, was die Erneuerungsraten der Flotten verringert. Hohe Kapitalanforderungen stellen daher eine große Herausforderung für die breitere Marktexpansion dar.
Begrenzte elektrische Akzeptanz in Schwerlastsegmenten
Obwohl Elektrofahrzeuge zunehmen, bleibt die Akzeptanz in Schwerlast- und Geländeeinsätzen langsam. Diese Aufgaben erfordern eine große Reichweite, hohe Nutzlastkapazität und kontinuierliche Leistung für Werkzeuge und Kräne. Die aktuelle Batterietechnologie kann die Diesel-Leistung an abgelegenen Standorten mit begrenztem Ladezugang nicht erreichen. Höhere Anschaffungspreise schrecken auch Käufer in preissensiblen Sektoren ab. Diese Lücke zwischen Leistungsanforderungen und elektrischen Fähigkeiten stellt eine zentrale Herausforderung für den Markt dar.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von etwa 36 % am Markt für Service-Trucks, angetrieben durch starke Aktivitäten im Bau-, Bergbau- und Versorgungssektor. Die Vereinigten Staaten führten die Nachfrage an, da große Flotten auf fortschrittliche Versorgungs- und Mechanik-Trucks für die Wartung im Außendienst umstellten. Kanada unterstützte das Wachstum durch Investitionen in die Energiegewinnung und öffentliche Infrastrukturprogramme. Die hohe Akzeptanz von Telematik und maßgeschneiderten Truck-Karosserien verbesserte auch die Betriebseffizienz für regionale Betreiber. Kontinuierliche Flottenaustauschzyklen, große Servicenetzwerke und steigende Infrastrukturausgaben hielten Nordamerika als führenden regionalen Markt.
Europa
Europa machte im Jahr 2024 fast 27 % des Anteils aus, unterstützt durch starke Nachfrage aus Bauwesen, kommunalen Diensten und öffentlichen Versorgungsunternehmen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich investierten in fortschrittliche Service-Flotten im Rahmen breiterer Infrastruktur- und Stadterneuerungsprogramme. Die Einführung von elektrischen Service-Trucks nahm aufgrund strenger Emissionsziele und Flottennachhaltigkeitsziele zu. Die Region verzeichnete auch eine zunehmende Nutzung mobiler Serviceeinheiten in Transport- und Logistikoperationen. Ständiger regulatorischer Druck und Modernisierungsinitiativen halfen, die starke Marktleistung in ganz Europa aufrechtzuerhalten.
Asien-Pazifik
Asien-Pazifik erfasste im Jahr 2024 etwa 29 % des Anteils, angetrieben durch schnelle Industrialisierung, städtische Expansion und starke Bauaktivitäten in China, Indien und Südostasien. Bergbauoperationen in Australien und Indonesien unterstützten die Nachfrage nach schweren Service-Trucks weiter. Wachsende Fertigungsausgaben und der Ausbau von Logistiknetzwerken erhöhten auch den Wartungsbedarf der Flotten. Regierungsinvestitionen in Autobahnen, intelligente Städte und Energieprojekte erhöhten den Einsatz spezialisierter Service-Karosserien. Die steigende Akzeptanz mobiler Reparatureinheiten und Flottenaufrüstungen positionierte Asien-Pazifik als einen der am schnellsten wachsenden regionalen Märkte.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von fast 5 %, wobei das Wachstum durch Bau-, Landwirtschafts- und Bergbauaktivitäten in Brasilien, Mexiko und Chile angeführt wurde. Service-Trucks gewannen an Bedeutung, da Unternehmen versuchten, Ausfallzeiten im Außendienst zu reduzieren und die Zuverlässigkeit der Ausrüstung in abgelegenen Operationen zu verbessern. Der Ausbau der Straßenentwicklung und Infrastrukturverbesserungen unterstützten die Akzeptanz weiter. Wirtschaftliche Schwankungen und höhere Importkosten begrenzten jedoch die weit verbreitete Flottenmodernisierung. Trotz dieser Einschränkungen hielten steigende Investitionen in Energie- und Bergbauprojekte die Nachfrage stabil und schufen Möglichkeiten für eine langfristige regionale Expansion.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika machten im Jahr 2024 etwa 3 % des Anteils aus, unterstützt durch starke Bau- und Infrastrukturentwicklung in den Golfstaaten. Bergbauoperationen in Südafrika und steigende Wartungsbedarfe in Öl- und Gasfeldern in Saudi-Arabien und den VAE steigerten die Nachfrage. Service-Trucks halfen, die Effizienz in abgelegenen Wüsten- und Industrieumgebungen zu verbessern. Die Akzeptanz blieb aufgrund von Budgetbeschränkungen in mehreren afrikanischen Ländern moderat, aber laufende Megaprojekte und Logistikexpansion unterstützten das Marktwachstum. Regionale Investitionen in Versorgungs- und Industrieprojekte schufen weiterhin neue Möglichkeiten.
Marktsegmentierungen:
Nach Produkt
- Versorgungsfahrzeuge
- Mechanikfahrzeuge
- Mobile Servicefahrzeuge
- Kraftstoff- und Schmierfahrzeuge
- Kranfahrzeuge
- Andere
Nach Kraftstoff
- ICE
- Elektrisch
Nach Endverbraucherindustrie
- Bauwesen
- Regierung und öffentliche Versorgungsunternehmen
- Bergbau
- Landwirtschaft
- Transport und Logistik
- Notfalldienste
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Service-Trucks umfasst wichtige Akteure wie Mercedes-Benz, Reading Truck, Scania AB, Dongfeng Motor Corporation, General Motors Company, Volvo Trucks, Mack Trucks, Ford Motor Company, Oshkosh Corporation, Isuzu Motors Limited und Altec Industries Inc. Der Wettbewerb bleibt stark, da Hersteller sich darauf konzentrieren, die Nutzlastkapazität zu erhöhen, die Chassis-Stärke zu verbessern und fortschrittliche Service-Karosserien für den Feldeinsatz zu integrieren. Viele Unternehmen investieren in Telematik, Ferndiagnosen und Sicherheitssysteme, um die Flotteneffizienz zu unterstützen und Ausfallzeiten zu reduzieren. Anpassungsfähigkeiten spielen ebenfalls eine zentrale Rolle, da Kunden maßgeschneiderte Werkzeuglagerungen, Kräne, Kompressoren und Energiesysteme verlangen. Das wachsende Interesse an elektrischen und hybriden Service-Plattformen fördert Innovationen in leichten Materialien und energieeffizienten Designs. Globale Expansionsstrategien umfassen Partnerschaften mit Vertriebshändlern, regionale Produktionsverbesserungen und Verbesserungen im After-Sales-Service. Da die Sektoren Infrastruktur, Bergbau, Versorgungsunternehmen und Logistik wachsen, stärken Anbieter ihre Produktportfolios, um der steigenden Nachfrage nach vielseitigen und langlebigen Service-Trucks gerecht zu werden.
Analyse der Hauptakteure
- Mercedes-Benz
- Reading Truck
- Scania AB
- Dongfeng Motor Corporation
- General Motors Company
- Volvo Trucks
- Mack Trucks
- Ford Motor Company
- Oshkosh Corporation
- Isuzu Motors Limited
- Altec Industries Inc.
Neueste Entwicklungen
- Im Jahr 2025 erweiterte Reading Truck sein Kran-Karosserie-Sortiment mit der Einführung von zwei neuen Modellen, den RM-25 und RM-35 Crane Bodies, die verbesserte Hebefähigkeiten für Chassis der Mittelgewichtsklasse bieten.
- Im Jahr 2024 kündigte GM Updates für den 2025 Silverado EV an, mit erweitertem LT-Trim und verbessertem Abschleppen für Flottenserviceanwendungen.
- Im Jahr 2023 führte Mack Trucks sein zweites batterieelektrisches Fahrzeug ein, den MD Electric, einen Service-Truck, der in den Klassen 6 und 7 erhältlich ist und für eine Reichweite von bis zu 230 Meilen ausgelegt ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Kraftstoff, Endverbrauchsindustrie und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftiger Ausblick
- Der Markt wird wachsen, da Bau- und Infrastrukturprojekte weltweit expandieren.
- Die Nachfrage nach fortschrittlichen Nutz- und Mechanikfahrzeugen mit höherer Nutzlastkapazität wird steigen.
- Elektrische und hybride Servicefahrzeuge werden in städtischen und kommunalen Flotten an Bedeutung gewinnen.
- Telematik- und intelligente Flottenwerkzeuge werden die Betriebszeit verbessern und die Leistung im Außeneinsatz steigern.
- Maßgeschneiderte Serviceaufbauten werden in spezialisierten Branchen stärker angenommen werden.
- Die Bergbau- und Landwirtschaftssektoren werden eine starke Nachfrage nach schweren Servicefahrzeugen antreiben.
- Flottenbetreiber werden sich auf die Reduzierung von Ausfallzeiten durch prädiktive Wartungssysteme konzentrieren.
- OEMs werden ihr Angebot mit leichteren Materialien und effizienteren Antriebssystemen erweitern.
- Regierungen werden Flottenaufrüstungen durch Emissionsvorschriften und Sicherheitsstandards beeinflussen.
- Die langfristige Akzeptanz wird zunehmen, da Servicefahrzeuge zu wichtigen Vermögenswerten für Außeneinsätze werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Servicefahrzeuge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Servicefahrzeuge zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Servicefahrzeuge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Servicefahrzeuge antreiben?
Wer sind die führenden Unternehmen im Markt für Servicefahrzeuge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Servicelastwagen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Servicelastwagen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 37018.5 million → 2032: USD 65045.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Servicelastwagen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Servicelastwagen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Servicelastwagen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Servicelastwagen Market Drivers
- 3.3 Markt für Servicelastwagen Market Restraints & Challenges
- 3.4 Markt für Servicelastwagen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Servicelastwagen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Servicelastwagen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Servicelastwagen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Servicelastwagen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Servicelastwagen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Servicelastwagen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Servicelastwagen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Servicelastwagen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Servicelastwagen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Servicelastwagen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Servicelastwagen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Servicelastwagen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Servicelastwagen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Servicelastwagen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Servicelastwagen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Servicelastwagen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Servicelastwagen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Servicelastwagen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Servicelastwagen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
