
Markt Überblick:
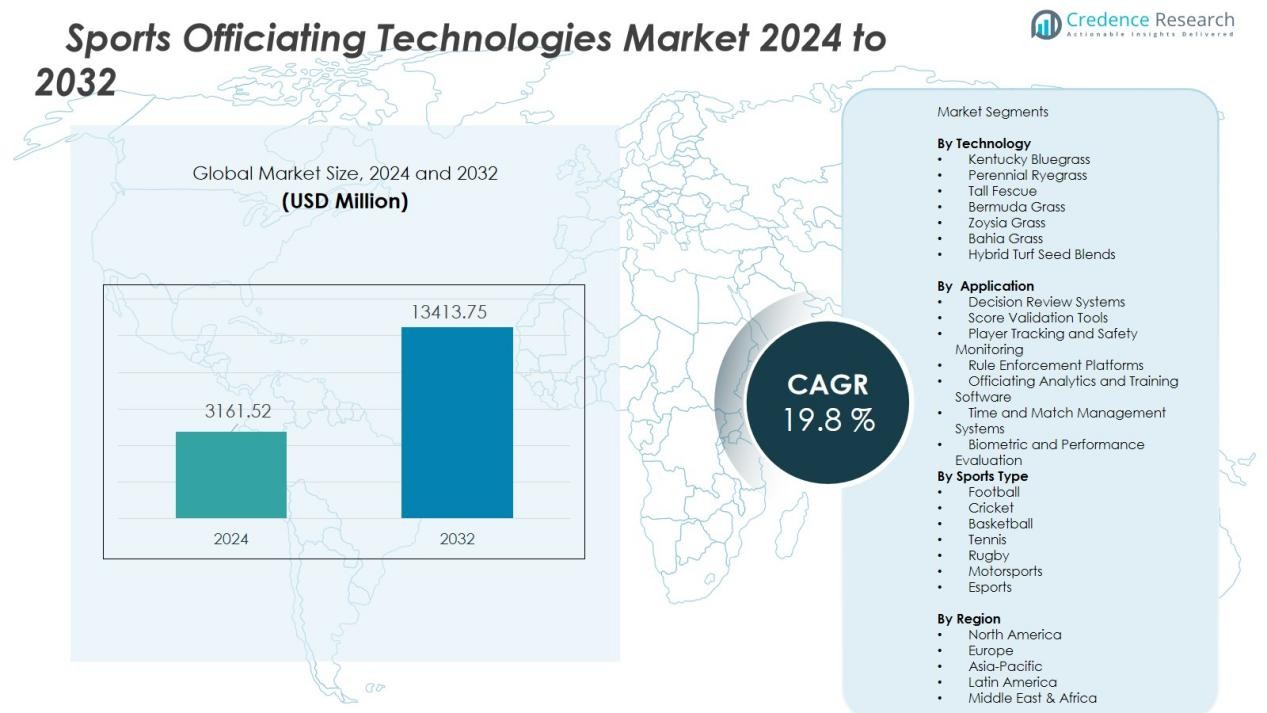
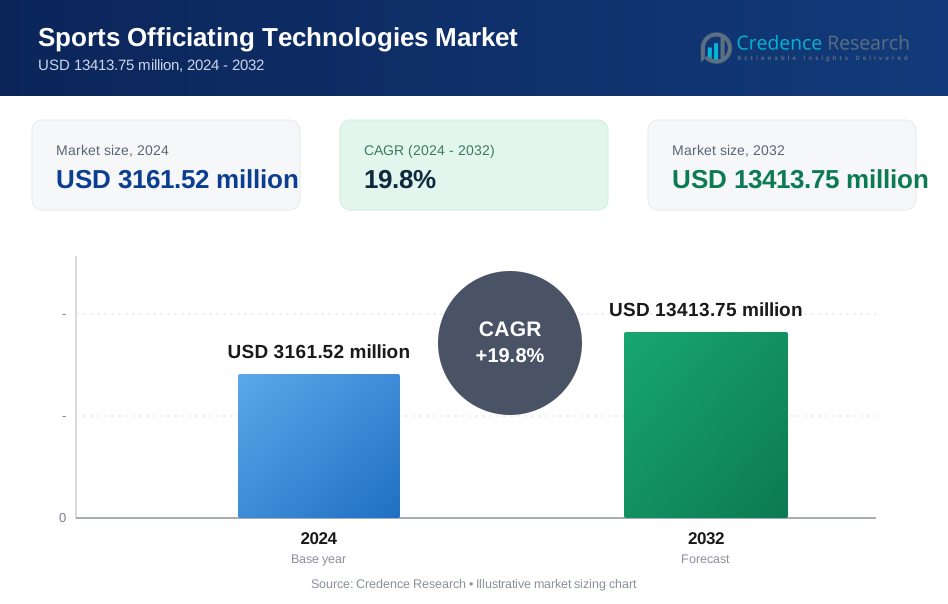
Der Markt für Sport-Schiedsrichtertechnologien wurde 2024 mit 3161,52 Millionen USD bewertet und wird voraussichtlich bis 2032 13413,75 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 19,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sport-Schiedsrichtertechnologien 2024 | USD 3161,52 Millionen |
| Markt für Sport-Schiedsrichtertechnologien, CAGR | 19,8% |
| Marktgröße für Sport-Schiedsrichtertechnologien 2032 | USD 13413,75 Millionen |
Das Marktwachstum wird durch steigende Erwartungen an Fairplay, die Kommerzialisierung des Sports und den Einfluss von hochauflösenden Übertragungen, die die Genauigkeit der Schiedsrichter hervorheben, vorangetrieben. Die zunehmende Abhängigkeit von Echtzeit-Datenverifizierung, automatisierten Zeitmesssystemen und tragbaren Sensoren stärkt die Glaubwürdigkeit der Schiedsrichter und verbessert gleichzeitig die Sicherheit der Spieler durch Überwachung von Aufprallereignissen. Die wachsende Rolle der künstlichen Intelligenz bei der Regelüberwachung und Entscheidungsunterstützung beschleunigt den Technikeinsatz weiter, insbesondere in hochkarätigen Mannschaftssportarten und globalen Turnieren. Partnerschaften zwischen Sportverbänden und Technologieinnovatoren eröffnen weiterhin Premium-Produktmöglichkeiten.
Regional führt Nordamerika aufgrund erheblicher Ausgaben für fortschrittliche Schiedsrichterplattformen in professionellen Ligen, gefolgt von Europa mit starker regulatorischer Unterstützung für Spielgerechtigkeit und hochwertiger Turnierinfrastruktur. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch die zunehmende Kommerzialisierung des Sports in Indien, China und Japan sowie Investitionen in intelligente Stadien und Jugendförderprogramme im Sport. Lateinamerika und der Nahe Osten übernehmen allmählich digitale Schiedsrichterwerkzeuge, da sich die Übertragungsstandards verbessern und regionale Ligen ihre Sportökosysteme modernisieren.
Markt Einblicke:
- Der Markt für Sport-Schiedsrichtertechnologien wurde 2024 auf 3.161,52 Millionen USD geschätzt und soll bis 2032 13.413,75 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 19,8 % im Prognosezeitraum.
- Nordamerika hält mit 38,5 % den größten Marktanteil, angetrieben durch erhebliche Investitionen in fortschrittliche Schiedsrichterplattformen durch professionelle Ligen und hohe Akzeptanz in Universitäts- und Jugendsportprogrammen.
- Europa folgt mit einem Anteil von 27,4 % aufgrund starker regulatorischer Rahmenbedingungen für Fair Play und der Integration von digitalen Multi-Sport-Überprüfungssystemen, während der asiatisch-pazifische Raum 21,3 % hält, unterstützt durch die Entwicklung intelligenter Stadien und die Kommerzialisierung des Sports.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Marktanteil von 21,3 %, angetrieben durch Jugendsportinitiativen, den Ausbau intelligenter Infrastrukturen und die steigende Popularität von E-Sport und Mainstream-Ligen in Indien, China und Japan.
- Hardware dominiert mit einem Anteil von 63,2 %, hauptsächlich aufgrund der hohen Verbreitung von Sensoren, Kameras und tragbarer Technologie, während Software 36,8 % hält, angetrieben durch die Nachfrage nach Analyseplattformen und digitalen Überprüfungstools.
Markt Treiber:
Steigende Nachfrage nach präziser und transparenter Entscheidungsfindung
Der Markt für Sport-Schiedsrichtertechnologien wächst aufgrund starker Erwartungen an fehlerfreie und transparente Urteile in globalen Sportformaten. Hochauflösende Übertragungen decken jede Aktion auf dem Spielfeld auf, was die Prüfung der Schiedsrichterqualität erhöht. Sportorganisationen investieren in fortschrittliche Systeme, um menschliche Fehler zu minimieren und den Wettbewerbsgedanken zu stärken. Die breite Einführung von Sofortüberprüfungslösungen stärkt das Vertrauen unter Teams, Zuschauern und Regulierungsbehörden.
- Zum Beispiel bietet das kamerabasierte System von Hawk-Eye im Tennis eine Linienrufgenauigkeit von über 99,9 % bei ATP-Turnieren, was eine präzise Verfolgung der Balltrajektorie ermöglicht.
Integration von Echtzeit-Datenverifizierung und sensorbasierten Systemen
Das Wachstum beschleunigt sich durch fortschrittliche Zeitmesswerkzeuge, automatisierte Verfolgungsmodule und sensorbasierte Aufprallerkennungssysteme. Der Markt für Sport-Schiedsrichtertechnologien profitiert von Technologien, die die Genauigkeit von Spielen erhöhen und gleichzeitig den Schutz der Athleten verbessern. Es transformiert Schiedsrichterrahmen, indem es eine schnellere Validierung von Ballbewegungen, Grenzentscheidungen und Spielerkennzahlen ermöglicht. Die Einführung expandiert in professionelle Ligen, die Präzision und regulatorische Konformität priorisieren.
- Zum Beispiel liefert das sensorbasierte System von Hawk-Eye Linienrufentscheidungen mit einer Genauigkeit von 2,6 Millimetern in Tennisspielen auf professionellen Touren.
KI-gesteuerte Regeldurchsetzung und Entscheidungsunterstützung
KI-Fähigkeiten prägen einen neuen Standard im Schiedsrichterwesen, indem sie komplexe, zeitkritische Urteile unterstützen. Es verarbeitet große Mengen an Spieldaten, um Regelverstöße zu identifizieren und innerhalb von Sekunden genaue Entscheidungen zu empfehlen. Der Markt wächst aufgrund des starken Interesses an prädiktiven Analysen, die Fairness und Spielintegrität stärken. Die Einführung steigt in Sportarten mit hohem kommerziellem Wert, bei denen Entscheidungsverzögerungen Ergebnisse und Zuschauerzahlen beeinflussen können.
Wachsende Investitionen in Sportinfrastruktur und digitale Transformation
Föderationen und Liga-Betreiber investieren stark in intelligente Stadiontechnologien, die Schiedsrichterplattformen in zentrale Kontrollsysteme integrieren. Dies verbessert die Betriebseffizienz, indem Videobewertungsräume, Punktesysteme und Schiedsrichter-Kommunikationsnetzwerke aufeinander abgestimmt werden. Der Markt wächst aufgrund internationaler Turniere, die einheitliche Schiedsrichterstandards einführen, die durch digitale Werkzeuge unterstützt werden. Die Nachfrage steigt in aufstrebenden Regionen, die die Modernisierung der Sportinfrastruktur und strukturierte Jugendentwicklungsprogramme priorisieren.
Markt-Trends:
Zunehmende Integration von KI, intelligenten Sensoren und fortschrittlichen Videosystemen für Echtzeit-Entscheidungsgenauigkeit
Der Markt für Sport-Schiedsrichtertechnologien erlebt eine rasche Integration von künstlicher Intelligenz, maschinellen Lernalgorithmen und Hochgeschwindigkeitsvideosystemen, um die Genauigkeit der Schiedsrichterentscheidungen zu verbessern. VAR, Torliniensysteme, Hawk-Eye-Kameras und automatisierte Abseitserkennungstools werden im Profisport unerlässlich, um Fehlurteile zu minimieren. Sie unterstützen objektive Entscheidungen, indem sie präzise Daten innerhalb von Sekunden liefern und die Transparenz für Teams, Zuschauer und Aufsichtsbehörden erhöhen. Intelligente Wearables und Ballverfolgungssensoren verbessern die Überwachung von Spielern und Objekten mit größerer Präzision als manuelle Beobachtungen. Sie stärken die Fairness, indem sie Ereignisse mit unbestreitbaren Beweisen dokumentieren. Rundfunkanstalten fördern die Einführung, um das Vertrauen der Zuschauer in die Spielergebnisse zu verbessern. Häufige Upgrades bei hochauflösenden Kameras und cloudbasierten Analyseplattformen erweitern ihren Nutzen in Premium-Turnieren und regionalen Ligen.
- Zum Beispiel verwendet das Hawk-Eye-System im Tennis 10 synchronisierte Kameras, die 340 Bilder pro Sekunde aufnehmen, um Balltrajektorien mit Millimeterpräzision zu verfolgen.
Erweiterung digitaler Bewertungsstandards, Lizenzierungsmodelle und Liga-Technologie-Partnerschaften schaffen kommerziellen Wert
Ein starker Trend zur Standardisierung von Bewertungsprotokollen und digitaler Regelumsetzung erhöht die Technologieinvestitionen in nationalen und internationalen Sportverbänden. Lizenzvereinbarungen und mehrjährige Partnerschaften zwischen Ligen und Technologieanbietern gewährleisten eine konsistente Implementierung proprietärer Schiedsrichtersysteme. Dies fördert die Kommerzialisierung, indem die Technologieperformance mit der Übertragungsqualität, den Zuschauerbewertungen und dem Sponsoringwert verknüpft wird. Abonnementbasierte Bewertungssoftware und Hardware-Leasingmodelle reduzieren die Anfangskosten für aufstrebende Ligen und Universitätssportprogramme. Integrierte Schiedsrichter-Analyseplattformen unterstützen die Schiedsrichterausbildung und die Nachspielbewertung durch aufgezeichnete Leistungsmetriken. Vorschriften, die die Einhaltung des Fair-Play fördern, steigern das Interesse an skalierbaren Werkzeugen mit zertifizierten Genauigkeitsstandards. Ein starker Fokus auf Markenvertrauen ermutigt Sportorganisationen, sich mit weltweit anerkannten Technologieentwicklern zu verbinden.
- Zum Beispiel bietet Hudl, das Unternehmen für Sportleistungsanalyse, Analysen für über 300.000 Teams weltweit an – von Jugend- bis Profiebene – und verarbeitet jährlich ein enormes Volumen an Videomaterial und zugehörigen Daten für detaillierte Leistungsüberprüfungen.
Markt Herausforderungen-Analyse:
Hohe Implementierungskosten, technische Komplexität und begrenzte Standardisierung über wettbewerbsfähige Ligen hinweg
Der Markt für Sport-Schiedsrichtertechnologien steht vor Herausforderungen in Bezug auf hohe Anschaffungs- und Installationskosten, die die Einführung in Entwicklungsligen, Amateurturnieren und regionalen Sportprogrammen einschränken. Teure Ausrüstung, Netzwerkinfrastruktur und Wartungsverträge erfordern starke finanzielle Unterstützung. Es wird für kleinere Verbände schwierig, Investitionen ohne klare Einnahmenvorteile zu rechtfertigen. Technische Komplexität schafft betriebliche Hürden, die qualifizierte Techniker und spezielle Schulungen für Schiedsrichter erfordern. Unterschiede in Geräte-Standards und proprietäre Systeme stören die Interoperabilität zwischen Wettbewerben. Begrenzte Richtlinien für die Integration führen zu uneinheitlicher Nutzung in nationalen und internationalen Turnieren. Diese Einschränkungen verlangsamen den weit verbreiteten Einsatz trotz klarer Leistungsverbesserungen.
Widerstand von traditionellen Schiedsrichterstrukturen und Bedenken hinsichtlich übermäßiger Abhängigkeit von Technologie
Sportverbände stehen vor Widerstand von Offiziellen und Fans, die glauben, dass übermäßige Technologie das menschliche Urteilsvermögen reduziert und den Spielfluss stört. Es entstehen Debatten über Fairness, wenn Verzögerungen bei Überprüfungen auftreten oder wenn die Interpretation weiterhin menschliche Aufsicht erfordert. Schiedsrichter müssen ihren Entscheidungsstil an automatisierte Werkzeuge anpassen, was den Druck auf die Glaubwürdigkeit der Schiedsrichter erhöht. Die Verfolgung von Spieldaten wirft Bedenken hinsichtlich Datenbesitz, Sicherheit und Einwilligung auf. Erfolgslose Tests oder umstrittene Entscheidungen verringern das Vertrauen in fortschrittliche Systeme. Regulierungsprozesse verzögern die Marktexpansion durch lange Zertifizierungszyklen. Dieser Widerstand, kombiniert mit ethischen Bedenken, verlangsamt den vollständigen Übergang zu technologiegetriebenen Schiedsrichtermodellen.
Marktchancen:
Steigende Nachfrage nach skalierbaren, KI-gesteuerten Schiedsrichterlösungen in Profi-, Amateur- und Jugendsport
Der Markt für Sport-Schiedsrichtertechnologien bietet starke Chancen durch skalierbare Systeme, die auf Profiligen und Sportprogramme auf Gemeinschaftsebene abzielen. Cloud-fähige Schiedsrichterwerkzeuge verringern die Abhängigkeit von teurer Hardware und schaffen erschwingliche Abonnementmodelle für kleinere Organisationen. KI-gesteuerte Entscheidungsunterstützung erweitert die Akzeptanz in schnell wachsenden Sportarten wie E-Sport, Cricket, Basketball und regionalen Fußballligen. Sie ermöglicht automatisierte Regelüberwachung, Echtzeitanalysen und präzise Zeitmessung. Tragbare Kamerasysteme und sensorbasierte Kits bieten mobile Einsätze bei Schulturnieren und Amateurwettbewerben. Rundfunkanstalten und Streaming-Plattformen suchen integrierte Wiederholungswerkzeuge, um die Zuschauerbindung zu verbessern. Wachsende Turniere im Jugendsport schaffen eine große ungenutzte Nachfrage nach kostengünstigen Schiedsrichtertechnologien.
Erweiterung von Smart-Stadien, Multi-Sport-Technologieplattformen und Datenmonetarisierungsmodellen
Das Wachstum der Smart-Stadien-Infrastruktur fördert die Integration von vernetzten Schiedsrichtersystemen mit Überwachung, Anzeigetafeln und Fan-Engagement-Plattformen. Multi-Sport-Technologie-Suiten, die verschiedene Regeln und Sensorkonfigurationen unterstützen, helfen Organisationen, Investitionen zu optimieren. Sie eröffnen wiederkehrende Einnahmequellen durch Leistungsanalysen, Schulungsmodule und Schiedsrichterbewertungssoftware. Die Monetarisierung von Daten aus Spielerkennzahlen, Spielstatistiken und Publikumsinteraktionen bietet neuen kommerziellen Wert. Partnerschaften mit Rundfunkunternehmen erhöhen die Relevanz von analysereichen Entscheidungsüberprüfungen. Sportverbände suchen zertifizierte Technologieanbieter, um Compliance-Ökosysteme für Fair-Play-Standards aufzubauen. Der verstärkte Fokus auf globale Turniere treibt die Nachfrage nach standardisierten, exportfähigen Schiedsrichterplattformen an.
Marktsegmentierungsanalyse:
Nach Technologie
Der Markt für Sport-Schiedsrichtertechnologien ist nach Technologie in Video-Assistenten-Systeme, Torlinien- und sensorbasierte Verfolgung, tragbare Überwachungsgeräte, Zeitmesswerkzeuge und KI-gestützte Entscheidungsunterstützungsplattformen unterteilt. Videoüberprüfungssysteme und VAR dominieren aufgrund der weit verbreiteten Einführung in globalen Turnieren und professionellen Ligen. Die Nachfrage steigt, da hochauflösende Wiederholungen und automatisierte Erkennung menschliche Fehler minimieren. Sensorbasierte Verfolgung und Ball-Chip-Technologien wachsen weiter mit starken Investitionen in präzise Leistungsanalysen. KI-gesteuerte Werkzeuge unterstützen prädiktive Entscheidungsfindung und verbessern die Regelumsetzung. Tragbare und biometrische Überwachungssysteme werden vermehrt zur Schiedsrichterpositionierung und Einhaltung der Spielersicherheit eingesetzt.
- Zum Beispiel verfolgt die Torlinientechnologie von Hawk-Eye den Ball mit einer Genauigkeit von bis zu 5 mm und liefert Informationen an die Schiedsrichter in weniger als 0,5 Sekunden. KI-gesteuerte Werkzeuge unterstützen prädiktive Entscheidungsfindung und verbessern die Regelumsetzung.
Nach Anwendung
Marktanwendungen umfassen Entscheidungsüberprüfung, Punktvalidierung, Spielertracking, Schiedsrichteranalysen und Regelumsetzungssysteme. Die Entscheidungsüberprüfung führt die Nutzung an, da sie eine entscheidende Rolle bei der Minimierung von Streitigkeiten und der Sicherstellung fairer Ergebnisse spielt. Punktvalidierungswerkzeuge expandieren schnell in Ball- und Schlägersportarten, die sofortige Punktgenauigkeit erfordern. Spieler-Tracking-Systeme unterstützen Schiedsrichter und Sicherheitsregulierung in Kontaktsportarten. Es verstärkt die Objektivität in Schiedsrichterbewertungen, indem es messbare Leistungsdaten bereitstellt.
- Zum Beispiel bietet die Foxtenn-Technologie im Tennis hochpräzise (millimetergenaue) Echtzeit-Schussvalidierung, offiziell zertifiziert von großen Tennisverbänden (ITF, ATP, WTA) mit einer Null-Fehler-Bewertung in Studien.
Nach Sportart
Die Segmentierung nach Sportart umfasst Fußball, Cricket, Basketball, Tennis, Rugby, Motorsport und aufstrebende Kategorien wie Esports. Fußball hält den führenden Anteil aufgrund der globalen Integration von VAR, Torliniensystemen und Abseitserkennung. Cricket und Tennis übernehmen fortschrittliche Tracking- und Linienruftechnologien zur Balltrajektorienvalidierung. Motorsport setzt Hochgeschwindigkeitssensoren und Zeitsysteme ein, um die Genauigkeit im wettbewerbsorientierten Rennsport zu gewährleisten. Esports führt Regelautomatisierung, Echtzeitanalysen und Leistungsbewertungstools ein und schafft neue digitale Schiedsrichtermöglichkeiten.
Segmentierungen:
Nach Technologie
- Video-Assistenten-Systeme
- Sensorbasierte Verfolgung
- KI-gestützte Entscheidungsunterstützung
- Tragbare Überwachungsgeräte
- Torlinien- und Ballverfolgungstechnologien
- Zeitmess- und Punktesysteme
- Intelligente Kamera- und Wiedergabeplattformen
Nach Anwendung
- Entscheidungsüberprüfungssysteme
- Punktvalidierungswerkzeuge
- Spieler-Tracking und Sicherheitsüberwachung
- Regelumsetzungsplattformen
- Schiedsrichteranalysen und Trainingssoftware
- Zeit- und Spielmanagementsysteme
- Biometrische und Leistungsevaluierung
Nach Sportart
- Fußball
- Cricket
- Basketball
- Tennis
- Rugby
- Motorsport
- Esports
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Regionale Analyse:
Nordamerika führt mit starken Technologieinvestitionen, professionellen Ligen und hohen Adoptionsstandards
Nordamerika hält eine dominierende Position im Markt für Sport-Schiedsrichtertechnologien aufgrund umfangreicher Ausgaben durch professionelle Ligen und ein ausgereiftes Sporttechnologie-Ökosystem. Die Region profitiert von der frühen Einführung von VAR, biometrischem Tracking und KI-gesteuerten Entscheidungssystemen in Fußball, Basketball, Baseball und Hockey. Sie gewinnt an Dynamik durch die Zusammenarbeit zwischen erstklassigen Ligen und Technologieentwicklern, die zertifizierte Präzisionswerkzeuge priorisieren. Rundfunkanstalten verlangen fortschrittliche Wiedergabesysteme, um das Zuschauerengagement zu verbessern, was stärkere kommerzielle Anreize schafft. Universitäten und Jugendsportprogramme investieren in tragbare Überprüfungskits und skalierbare Schiedsrichtersoftware. Wachsende Smart-Stadion-Projekte in den Vereinigten Staaten und Kanada unterstützen die Echtzeit-Datenintegration und einheitliche Regelwerkzeuge.
Europa stärkt die Adoption durch regulatorische Compliance, Multi-Sport-Integration und Rundfunkstandards
Europa zeigt ein robustes Wachstum, angetrieben durch strenge Fair-Play-Regelungen und die schnelle Integration standardisierter Überprüfungssysteme in führenden Fußballligen und großen Turnieren. Starke Nachfrage nach Torlinientechnologien, Tracking-Sensoren und Schiedsrichter-Entscheidungsanalysen verbessert die Wettbewerbsfairness. Es profitiert von staatlich unterstützter Modernisierung der Sportinfrastruktur und Initiativen zur Einhaltung von Vorschriften. Rundfunkanstalten unterstützen die Erweiterung der Wiedergabe, um die Transparenz für das Publikum zu verbessern. Multi-Sport-Anwendungen erweitern die Adoption auf Tennis, Rugby, Motorsport und Leichtathletik. Laufende Partnerschaften zwischen Verbänden und Technologieunternehmen unterstützen kontinuierliche System-Upgrades.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit expandierenden Smart-Stadien und Investitionen in Jugendsport
Asien-Pazifik ist der am schnellsten wachsende Markt aufgrund der steigenden Kommerzialisierung des Sports in Indien, China, Japan und Australien. Investitionen in Smart-Stadien und datengetriebene Ligaverwaltung fördern die schnelle Einführung digitaler Schiedsrichtersysteme. Es expandiert durch Cricket, Fußball, Basketball und Esports, wo die Echtzeit-Durchsetzung von Entscheidungen die Glaubwürdigkeit des Publikums stärkt. Wachsende Jugendligen schaffen Nachfrage nach tragbaren Kamerasystemen und kostengünstigen Überprüfungswerkzeugen. Lokale Rundfunkanstalten übernehmen KI-gestützte Wiedergabetechnologie, um globale Produktionsstandards zu erfüllen. Der staatliche Fokus auf Sportentwicklung und internationale Turniere beschleunigt die Einführung zertifizierter Schiedsrichtertechnologien.
Analyse der Hauptakteure:
- Hawk-Eye Innovations
- ChyronHego Corporation
- Sportradar AG
- Intel Corporation
- Dartfish
- PlaySight Interactive Ltd.
- Genius Sports
Wettbewerbsanalyse:
Der Markt für Sport-Schiedsrichtertechnologien zeigt eine Wettbewerbslandschaft, die durch technologiegetriebene Innovation, Multi-Sport-Integration und wiederkehrende Servicemodelle gekennzeichnet ist, die die Einnahmequellen für Branchenführer erweitern. Zu den wichtigsten Unternehmen gehören Hawk-Eye Innovations, ChyronHego Corporation, Sportradar AG und Intel Corporation, die jeweils in hochpräzise Systeme, Datenanalysen und automatisierte Überprüfungsplattformen investieren. Der Fokus liegt auf der Entwicklung zertifizierter Entscheidungshilfetechnologien für globale Ligen und hochkarätige Turniere, bei denen Genauigkeit, Reaktionsgeschwindigkeit und regulatorische Compliance entscheidende Unterscheidungsmerkmale bleiben.
Hawk-Eye Innovations führt mit fortschrittlichen Ballverfolgungs- und Linienrufwerkzeugen, die weit verbreitet im Fußball, Tennis und Cricket eingesetzt werden. ChyronHego stärkt seine Präsenz durch Echtzeit-Tracking-Systeme zur Verbesserung der Übertragung und Unterstützung von Schiedsrichterentscheidungen. Sportradar AG nutzt Sportdatenintelligenz und Integritätslösungen, die die Durchsetzung von Regeln und Anti-Manipulationsrahmen unterstützen. Intel Corporation erweitert seine Fähigkeiten durch KI- und sensorbasierte Analysen, die die Leistungsbewertung und Effizienz der Schiedsrichter verbessern. Strategische Partnerschaften mit Sportverbänden und Rundfunkanstalten fördern das wettbewerbsfähige Wachstum und unterstützen die globale Marktdurchdringung.
Aktuelle Entwicklungen:
- Im Januar 2024 ging Hawk-Eye Innovations eine Partnerschaft mit Personar ein, um KI-gesteuerte Sprach-zu-Text-Technologie für verbesserte Videoüberprüfungen in Sportoperationen zu integrieren.
- Im Juli 2024 starteten Sony und die NFL eine Technologiepartnerschaft mit Hawk-Eye Innovations für Schiedsrichterwerkzeuge wie die Verfolgung der Gewinnlinie.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Anwendung, Sportart und Region. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die breitere Integration von KI-gesteuerten Entscheidungssystemen wird die Genauigkeit verbessern und die Abhängigkeit der Schiedsrichter von subjektiven Urteilen verringern.
- Die Erweiterung tragbarer, kostengünstiger Schiedsrichter-Kits wird die Einführung in Amateurligen, Schulturnieren und Gemeinschaftssportprogrammen beschleunigen.
- Cloud-basierte Überprüfungssoftware und Abonnementmodelle werden wiederkehrende Einnahmen für Technologieanbieter steigern und den Bedarf an anfänglicher Infrastruktur reduzieren.
- Die Entwicklung intelligenter Stadien wird einheitliche Plattformen schaffen, die Punktesysteme, Wiederholungswerkzeuge, Spieler-Tracking und Regelvollzugstechnologien verbinden.
- Echtzeit-Biometrieüberwachung für Schiedsrichter und Spieler wird Sicherheitsprotokolle stärken und die Einhaltung in Kontaktsportarten unterstützen.
- Automatisierte Schiedsrichterplattformen für Esports werden sich schnell ausweiten, da globales Wettkampf-Gaming standardisierte Regelvollzüge anstrebt.
- Partnerschaften mit Rundfunkanstalten werden die Nachfrage nach analysereichen Überprüfungsvisualisierungen erhöhen, die das Zuschauerengagement verbessern und den Medienwert stärken.
- Die Monetarisierung von Daten aus Leistungsanalysen und Schiedsrichtermetriken wird neue Geschäftsmodelle für Ligen und Technologieentwickler schaffen.
- Die Kompatibilität zwischen verschiedenen Sportarten wird essenziell, sodass multiliganisierte Organisationen dieselbe Plattform über verschiedene Sportformate hinweg einsetzen können.
- Von der Regierung unterstützte Sportentwicklungsprogramme in aufstrebenden Volkswirtschaften werden Investitionen in zertifizierte Schiedsrichtertechnologien und die Modernisierung der Infrastruktur vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sportoffiziierungstechnologien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sportoffiziierungstechnologien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Sportoffiziellen-Technologien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sportoffiziellen-Technologien antreiben?
Wer sind die führenden Unternehmen im Markt für Sportoffiziellen-Technologien?
Welche Region hatte 2024 den größten Anteil am Markt für Sportoffiziellen-Technologien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Sport-Schiedsrichtertechnologien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Sport-Schiedsrichtertechnologien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3161.52 million → 2032: USD 13413.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Sport-Schiedsrichtertechnologien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Sport-Schiedsrichtertechnologien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Sport-Schiedsrichtertechnologien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Sport-Schiedsrichtertechnologien Market Drivers
- 3.3 Markt für Sport-Schiedsrichtertechnologien Market Restraints & Challenges
- 3.4 Markt für Sport-Schiedsrichtertechnologien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Sport-Schiedsrichtertechnologien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Sport-Schiedsrichtertechnologien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Sport-Schiedsrichtertechnologien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Sport-Schiedsrichtertechnologien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Sport-Schiedsrichtertechnologien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Sport-Schiedsrichtertechnologien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Sport-Schiedsrichtertechnologien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Sport-Schiedsrichtertechnologien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Sport-Schiedsrichtertechnologien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Sport-Schiedsrichtertechnologien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Sport-Schiedsrichtertechnologien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Sport-Schiedsrichtertechnologien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Sport-Schiedsrichtertechnologien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Sport-Schiedsrichtertechnologien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Sport-Schiedsrichtertechnologien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Sport-Schiedsrichtertechnologien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Sport-Schiedsrichtertechnologien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Sport-Schiedsrichtertechnologien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Sport-Schiedsrichtertechnologien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
