
Markt Überblick:
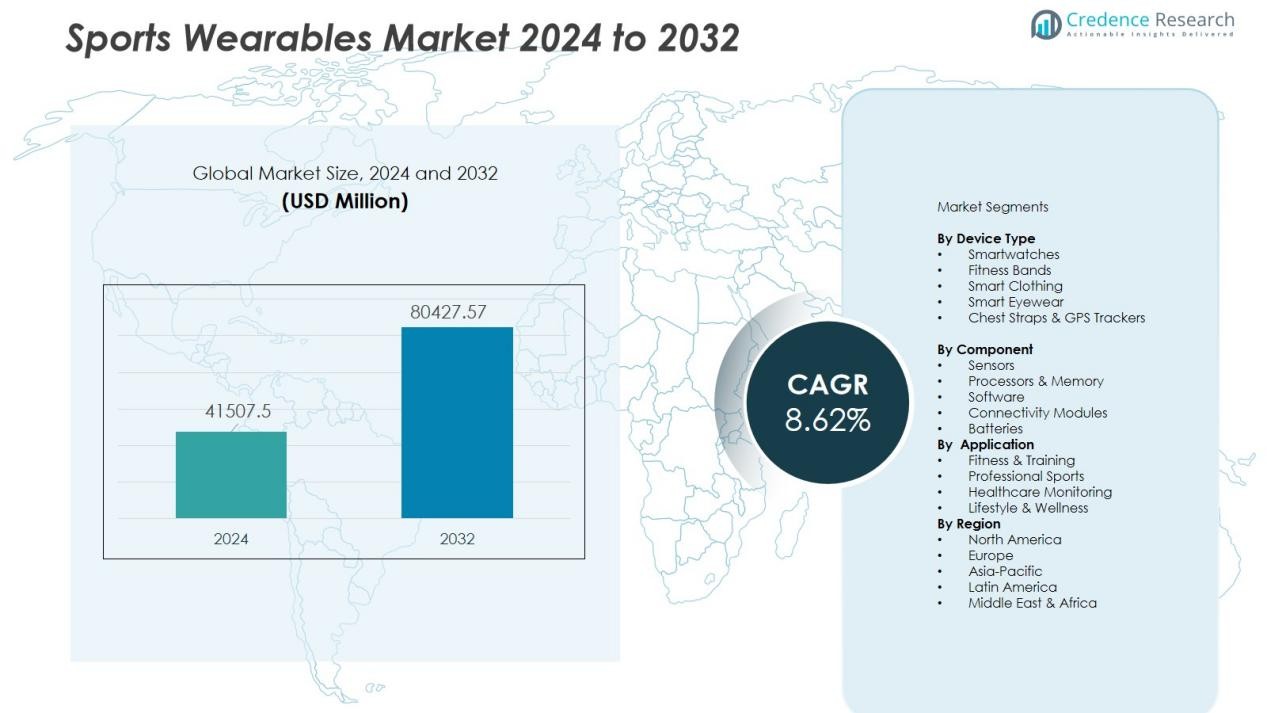
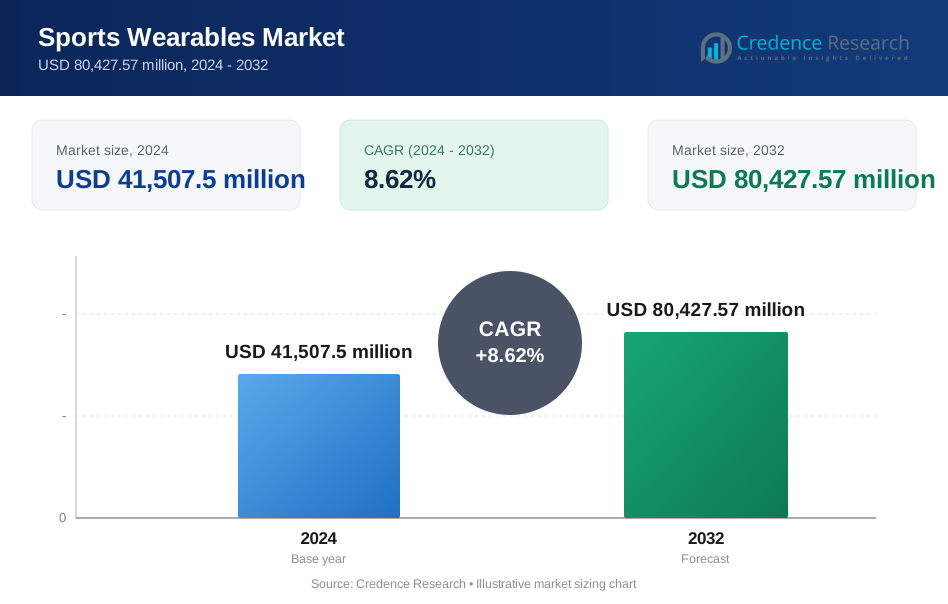
Die Größe des Marktes für Sport-Wearables wurde im Jahr 2024 auf 41.507,5 Millionen USD geschätzt und wird voraussichtlich bis 2032 80.427,57 Millionen USD erreichen, bei einer CAGR von 8,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sport-Wearables 2024 | USD 41.507,5 Millionen |
| Markt für Sport-Wearables, CAGR | 8,62% |
| Marktgröße für Sport-Wearables 2032 | USD 80.427,57 Millionen |
Das Marktwachstum wird durch ein zunehmendes Gesundheitsbewusstsein, steigende Sportteilnahme und eine starke Nachfrage nach zielorientierten Trainingsverfolgungslösungen angetrieben. Intelligente Wearables unterstützen präventive Gesundheitsinitiativen, indem sie eine frühzeitige Erkennung von Müdigkeit, Stress und potenziellen Verletzungen ermöglichen, was eine breitere Akzeptanz bei den Verbrauchern fördert. Die wachsende Beliebtheit von professionellen Sportligen, Heimfitness-Ökosystemen und KI-unterstütztem Coaching beschleunigt die Technologiepenetration weiter. Fortschritte in der biometrischen Erfassung, im kabellosen Laden und in langlebigen, leichten Designs verbessern die Benutzererfahrung und erweitern die Nutzung von Amateur-Enthusiasten bis hin zu Spitzensportlern.
Regional führt Nordamerika den Markt für Sport-Wearables an, aufgrund starker Verbraucherausgaben für Fitnesstechnologien und hoher Akzeptanz von intelligenten Geräten bei professionellen Sportorganisationen. Europa folgt mit steigenden Investitionen in Sportwissenschaft, digitale Wellness-Programme und auf Wearables basierende Leistungsoptimierung. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch zunehmendes Fitnessbewusstsein, steigende Einkommen der Mittelschicht und die zunehmende Beliebtheit von intelligenten Fitnessstudios und sportlichen Trainingssystemen in China, Indien, Japan und Südostasien.
Markt Einblicke:
- Der Markt für Sport-Wearables wurde 2024 auf 41.507,5 Millionen USD geschätzt und soll bis 2032 80.427,57 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,62 % im Prognosezeitraum.
- Nordamerika führt den Markt mit einem Anteil von 39,8 % an, angetrieben durch hohe Verbraucherausgaben, die Integration von professioneller Sporttechnologie und eine starke digitale Infrastruktur.
- Europa hält 27,3 % aufgrund seines Fokus auf digitales Wohlbefinden und Elite-Sporttraining; Asien-Pazifik folgt mit 21,5 %, unterstützt durch Fitness-Investitionen und die Einführung von Smart-Geräten.
- Asien-Pazifik ist die am schnellsten wachsende Region, die sich aufgrund steigender verfügbarer Einkommen, fitnessorientierter Jugend, staatlich unterstützter Gesundheitsinitiativen und weit verbreiteter intelligenter Fitnessstudio-Infrastruktur schnell ausdehnt.
- Wearable-Geräte machten 66,4 % des Marktanteils aus, was die starke Nachfrage nach Smartwatches, Bändern und GPS-Trackern widerspiegelt, die für Fitness-Tracking und Leistungsüberwachung verwendet werden.
- Unter den Anwendungen hielt das Segment der Leistungsüberwachung einen Anteil von 54,7 %, angetrieben durch die steigende Akzeptanz bei Sportlern und Fitnessbegeisterten, die Echtzeiteinblicke und personalisierte Trainingsdaten suchen.
 Markt Treiber:
Wachsende Verbraucherorientierung auf Fitness-Tracking und Leistungsoptimierung
Die steigende Nachfrage nach genauen Trainingsstatistiken und personalisierten Fitness-Einblicken treibt die starke Akzeptanz von Wearable-Geräten an. Benutzer verlassen sich auf Smart-Bänder, biometrische Sensoren und GPS-fähige Tracker, um Kalorienverbrauch, Herzfrequenzvariabilität, VO₂ max-Werte und Muskelaktivität zu überwachen. Der Markt für Sport-Wearables profitiert von der Verschiebung hin zu dateninformierten Trainingsroutinen. Er unterstützt sowohl Gelegenheitssportler als auch fortgeschrittene Athleten, die Leistungsverbesserung und sicherere Trainingsplanung suchen. Höheres Bewusstsein für Fitness-Monitoring treibt das kontinuierliche Marktwachstum an.
- Zum Beispiel bietet Garmins Vivoactive 5 präzises GPS-Tracking mit Body-Battery-Scoring über 30+ Aktivitätsmodi für Erholungseinblicke.
Fortschritte in der Sensortechnologie und Echtzeit-Gesundheitsüberwachungsfähigkeiten
Innovationen in energiearmen Sensoren, Mikroelektronik und drahtloser Kommunikation verbessern die Präzision von Sport-Wearables. Geräte erfassen jetzt Sauerstoffsättigung, Aufprallkraft, Stresslevel und Hydrationsindikatoren mit verbesserter Zuverlässigkeit. Dies ermöglicht Echtzeit-Feedback für Verletzungsrisikobewertung und Erholungseinblicke nach dem Training. Leistungsstarke Analyseplattformen übersetzen rohe biometrische Daten in umsetzbare Empfehlungen. Benutzer bevorzugen Geräte, die messbare Gesundheitsresultate liefern, unterstützt durch genaue Diagnosen.
- Zum Beispiel integriert Garmins Forerunner 955 einen Dual-Frequenz-GPS-Chip, der 99 % Genauigkeit bei der Distanzverfolgung während des Laufens erreicht und präzise Aufprallkraftmessungen bis zu 20G ermöglicht.
Schnelle Einführung von intelligenten Fitnessanwendungen und verbundenen Ökosystemdiensten
Das Wachstum beschleunigt sich durch die Integration von Wearable-Geräten mit Fitness-Apps, Cloud-Dashboards und KI-unterstützten Coaching-Plattformen. Verbundene Ökosysteme bieten langfristige Motivation durch maßgeschneiderte Trainingspläne, wettbewerbsfähige Bestenlisten und Fortschrittsverfolgung. Dies fördert abonnementsbasierte Engagement-Modelle und verbessert das Umsatzpotenzial für Hersteller und Softwareanbieter. Verbesserte Geräte-App-Kompatibilität unterstützt nahtlosen Datenaustausch über Smartphones und virtuelle Trainingslösungen. Der Markt gewinnt durch personalisiertes digitales Coaching eine breitere Verbraucherakzeptanz.
Integration von Gesundheitsversorgung und steigende Nachfrage nach präventiven Wohlfühltechnologien
Der zunehmende Einsatz von Wearables zur Gesundheitsüberwachung unterstützt präventive Gesundheitsinitiativen. Geräte erkennen unregelmäßige Herzrhythmen, Stressspitzen, Ermüdungsanzeichen und Verschlechterungen der Schlafqualität, was ein proaktives Lebensstilmanagement fördert. Sie ermöglichen es Ärzten und Trainern, Biomarker-Trends für Leistungs- und Wellnessplanung zu bewerten. Die wachsende medizinische Relevanz stärkt das Verbrauchervertrauen in tragbare Produkte. Die Nachfrage steigt bei alternden Bevölkerungen, Profisportlern und fitnessorientierten Personen, die eine frühzeitige Risikodetektion und kontinuierliche Wellness-Überwachung suchen.
Markt Trends:
Integration von KI-gesteuerten Einblicken, intelligenten Stoffen und biometrischer Innovation
Künstliche Intelligenz spielt eine entscheidende Rolle in der Entwicklung tragbarer Sportgeräte und bietet fortschrittliche Coaching-Einblicke basierend auf personalisierten Leistungsprofilen. Intelligente Stoffe, die mit Nanosensoren ausgestattet sind, unterstützen die kontinuierliche biometrische Überwachung in Kleidung ohne sperrige Hardware. Dies verbessert Komfort, Haltbarkeit und Mobilität bei sportlichen Aktivitäten und fördert eine breitere Akzeptanz bei Profisportlern. Hersteller kombinieren zunehmend EKG-Sensoren, Cortisol-Tracker, Gang-Analysatoren und Muskelbelastungsdetektoren, um tiefere Einblicke in Ermüdung, Haltung und Verletzungsrisiken zu bieten. Abonnementbasierte Analyseplattformen unterstützen Leistungsdiagnosen und spezialisierte Trainings-Empfehlungen, die den Produktwert über einfaches Tracking hinaus erweitern. Der Markt für Sport-Wearables gewinnt durch diese integrierten Ökosysteme an Bedeutung, die Sensorpräzision mit intelligenter Datenmodellierung verbinden. Erweitertes F&E in Miniaturisierung, flexiblen Schaltkreisen und schweißbasierten Diagnosen verstärkt die Innovation.
- Zum Beispiel integriert Under Armours RUSH-Stoff mineralieninfundierte Fasern (insbesondere biokeramische Infrarot-Technologie, die von Celliant betrieben wird), die Körperwärme absorbieren und sie während der Aktivität als Infrarotenergie zurückreflektieren, um Muskelermüdung zu reduzieren und die Erholung zu fördern.
Verschiebung hin zu personalisiertem Wohlbefinden, gamifizierter Fitness und Multisport-Kompatibilität
Verbraucher bevorzugen zunehmend personalisierte Wellness-Erlebnisse durch Wearables, die sich an verschiedene Trainingsprogramme, Lebensstilziele und medizinische Bedingungen anpassen. Multisport-Kompatibilität ermöglicht es einem Gerät, Radfahren, Laufen, Schwimmen, Yoga und Krafttraining ohne Leistungsabfall zu verfolgen. Dies stärkt die Nachfrage bei Nutzern, die All-in-One-Lösungen mit hoher Genauigkeit über verschiedene Aktivitäten hinweg suchen. Gamification-Trends fördern Wettbewerbsfähigkeit und Konsistenz durch Belohnungssysteme, virtuelle Herausforderungen und Leistungs-Ranglisten, die die kontinuierliche Nutzung anregen. Die Integration mit intelligenten Fitnessstudios, digitalen Therapeutika und Fern-Coaching-Plattformen erweitert die Rolle von Wearables in ganzheitlichen Fitness-Ökosystemen. Eine starke Interoperabilität mit Smartphones, VR-Fitnessplattformen und Cloud-Dashboards verbessert das Benutzerengagement durch nahtlosen Datenzugriff. Nachhaltigkeit wird ebenfalls zu einem Trend, der Marken dazu drängt, recycelbare Komponenten, längere Batterielebensdauer und umweltverantwortliche Herstellung in neuen Produktlinien zu übernehmen.
- Zum Beispiel verwendet Fitbits Sense 2 Wearable fortschrittliche cEDA (kontinuierliche elektrodermale Aktivität) Sensoren, um physische Anzeichen von Stress oder autonomer Erregung im Laufe des Tages zu erkennen.
Analyse der Markt Herausforderungen:
Hohe Gerätekosten, Datenungenauigkeiten und begrenzte Standardisierung
Premium-Sport-Wearables erfordern fortschrittliche Sensoren, Hochleistungsprozessoren und robuste Materialien, die die Produktkosten erhöhen und die Erschwinglichkeit für viele Verbraucher einschränken. Einige Geräte haben immer noch Schwierigkeiten mit der Sensorpräzision bei Aktivitäten mit hoher Bewegung, was zu inkonsistenten Kalorien-, Herzfrequenz- oder Tempomessungen führt. Der Markt für Sport-Wearables sieht sich einer wachsenden Nachfrage nach Genauigkeit gegenüber, insbesondere von professionellen Trainern und Athleten. Er muss Algorithmusabweichungen und Kalibrierungsherausforderungen angehen, um das Vertrauen der Benutzer zu stärken. Das Fehlen einheitlicher Messstandards unter den Herstellern führt zu Diskrepanzen in den Leistungsdaten und schränkt die Interoperabilität über Plattformen hinweg ein. Das Fehlen gemeinsamer Benchmarks erschwert auch die nahtlose Integration mit medizinischen und Coaching-Systemen.
Datenschutzrisiken, kurze Akkulaufzeit und begrenztes langfristiges Benutzerengagement
Persönliche Gesundheitsdaten, die auf Cloud-basierten Plattformen gespeichert sind, werfen Bedenken hinsichtlich Datenschutzverletzungen und unbefugter Nutzung auf. Verbraucher benötigen sichere Datenpraktiken, transparente Richtlinien und starken Cyberschutz, um der Wearable-Technologie zu vertrauen. Die kurze Akkulaufzeit bleibt eine wiederkehrende Einschränkung, die die Produktzuverlässigkeit bei langen Trainingseinheiten beeinträchtigt. Sie zwingt Marken dazu, in energieeffiziente Chips und verbesserte Energiemanagement-Architekturen zu investieren. Viele Benutzer verlieren nach der anfänglichen Einführung die Motivation, was die langfristige Nutzung von Wearables verringert. Hersteller müssen das Engagement durch adaptive Inhalte, Gamification und personalisiertes Coaching verbessern, um die kontinuierliche Nutzung aufrechtzuerhalten und den Gerätewert zu maximieren.
Marktchancen:
Erweiterung der Gesundheitsüberwachung, Integration von Sportmedizin und KI-basierte Coaching-Dienste
Die wachsende Nachfrage nach präventiver Gesundheitsversorgung eröffnet neue Möglichkeiten für fortschrittliche Wearables, die kardiovaskuläre Aktivität, Stresslevel, Schlafqualität und metabolische Reaktionen verfolgen. Diese Funktionen unterstützen die Zusammenarbeit zwischen Wearable-Marken, Sportmedizin-Anbietern und digitalen Gesundheitsplattformen. Der Markt für Sport-Wearables kann seine Rolle in der Ferndiagnose, der Überwachung der Athletenregeneration und der Vorhersage von Verletzungsrisiken ausbauen. Er ermöglicht Sportteams, Physiotherapeuten und medizinischen Einrichtungen, Echtzeit-Biomarker-Einblicke zu nutzen. KI-gesteuertes Coaching und prädiktive Analysen schaffen wiederkehrende Einnahmen durch personalisierte Beratungsabonnements. Partnerschaften mit Versicherungsunternehmen können die Akzeptanz auch beschleunigen, indem sie gesundes Verhalten belohnen.
Wachstum bei Smart Apparel, Nachhaltigkeitslösungen und Marktdurchdringung in Schwellenländern
Smart Apparel mit eingebetteten flexiblen Sensoren bietet Komfort und unauffällige Überwachung und schafft Nachfrage über traditionelle Handgelenkgeräte hinaus. Es spricht professionelle Athleten, Fitnessbegeisterte und Verbraucher an, die ergonomische Wellness-Produkte suchen. Die breitere Akzeptanz in Asien-Pazifik, Lateinamerika und dem Nahen Osten spiegelt die steigende urbane Fitnesskultur und die wachsenden Ausgaben der Mittelschicht wider. Umweltfreundliche Produktdesigns mit recycelbaren Komponenten bieten starke Differenzierungsmöglichkeiten in wettbewerbsintensiven Märkten. Sie fördern die langfristige Markentreue unter umweltbewussten Verbrauchern. Die Integration mit Smart Gyms, verbundenen Sportgeräten und personalisierten Fitness-Ökosystemen kann neue Einnahmequellen für Wearable-Innovatoren schaffen.
Marktsegmentierungsanalyse:
Nach Gerätetyp
Smartwatches und Fitnessarmbänder dominieren dieses Segment aufgrund der starken Verbraucherpräferenz für multifunktionale Gesundheits- und Aktivitätsverfolgung. Diese Geräte bieten Herzfrequenzüberwachung, GPS-Navigation, Trainingsanalysen und mobile Benachrichtigungen in kompakten Formaten. Der Markt für Sport-Wearables erfährt eine signifikante Akzeptanz von Profisportlern, die sich auf fortschrittliche Brustgurte, GPS-Tracker und intelligente Kleidung für biometrische Präzision verlassen. Es verzeichnet Wachstum bei sensorintegrierter Kleidung und Sportbrillen, angetrieben durch miniaturisierte Elektronik und flexible Materialien. Head-Mounted Displays für erweitertes Sporttraining kommen ebenfalls in den kommerziellen Einsatz und erweitern Nischenanwendungen.
- Zum Beispiel liefert Garmins Forerunner 945 Smartwatch eine VO2 max Schätzung mit 95% Genauigkeit während des Laufens, zusammen mit der Echtzeit-Erkennung der Laktatschwelle für optimiertes Training
Nach Komponente
Sensoren halten einen großen Anteil aufgrund ihrer Rolle bei der Erfassung von Herzfrequenzvariabilität, Bewegungsmustern, Sauerstoffwerten und Muskelaktivität. Wachstum bei stromsparenden Prozessoren und KI-fähigen Chips unterstützt nahtlose Verfolgung und Echtzeitanalysen. Softwareplattformen gewinnen durch abonnementbasierte Coaching-Programme und cloudgespeicherte Leistungs-Dashboards an Bedeutung. Es fördert wiederkehrende Einnahmemöglichkeiten, die über den Hardwareverkauf hinausgehen. Batterien und Verbindungsmodule wie Bluetooth und LTE bleiben entscheidend für Leistungszuverlässigkeit und Geräteaushalt.
- Zum Beispiel nutzen Ambiqs moderne Apollo-Serie Prozessoren ihre SPOT®-Technologie, um bemerkenswerte aktive Leistungsaufnahmezahlen zu liefern, oft um die 4 bis 6 µA/MHz in tragbaren SoCs.
Nach Anwendung
Die Kategorie Fitness und Sportleistung führt aufgrund des steigenden Interesses an personalisiertem Training, Ausdauerverbesserung und Aktivitätsverfolgung. Professionelle Sportteams und Trainer verwenden Wearables zur Verletzungsvorhersage, Athletenüberwachung und taktischen Bewertung. Es unterstützt auch Gesundheitsanwendungen, einschließlich Ferndiagnosen, Schlafüberwachung und Management chronischer Krankheiten. Wearables expandieren in Lifestyle-Segmenten durch Stressverfolgung, Wellness-Scores und Schrittüberwachung für den täglichen Gebrauch. Die Integration mit intelligenten Fitnessstudios und vernetzten Fitnessplattformen steigert die Nachfrage sowohl bei Verbrauchern als auch bei Unternehmensnutzern.
Segmentierungen:
Nach Gerätetyp
- Smartwatches
- Fitnessarmbänder
- Intelligente Kleidung
- Intelligente Brillen
- Brustgurte & GPS-Tracker
Nach Komponente
- Sensoren
- Prozessoren & Speicher
- Software
- Verbindungsmodule
- Batterien
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Starke Marktdurchdringung in Nordamerika unterstützt durch hohe Verbraucherausgaben und Integration von Sporttechnologie
Nordamerika hält einen bedeutenden Anteil am Markt für Sport-Wearables aufgrund der starken Akzeptanz von Fitnesstechnologien und Premium-Geräten. Professionelle Sportligen und universitäre Sportprogramme integrieren zunehmend tragbare Tracker für Leistungsanalysen, Verletzungsreduktion und Spielerevaluierung. Es erhält Unterstützung von technikaffinen Verbrauchern, die in Smartwatches, Fitnessbänder und KI-gestützte Gesundheitsmonitore investieren. Ein hohes Gesundheitsbewusstsein fördert die Nutzung von Wearables zur Stressdetektion, Herzüberwachung und Verfolgung chronischer Erkrankungen. Eine robuste digitale Infrastruktur unterstützt cloudbasierte Sportsoftware, Ferncoaching und abonnementbasierte Fitnessanwendungen. Partnerschaften zwischen Wearable-Marken, Versicherungsanbietern und Sportinstitutionen stärken die Marktexpansion weiter.
Steigender Fokus auf Leistungsoptimierung und digitales Wohlbefinden treibt das Wachstum in Europa voran
Europa zeigt ein stetiges Wachstum, angetrieben durch die starke Nachfrage von Fußballvereinen, Leichtathletik-Trainingszentren und Fitnessketten, die tragbare Technologie übernehmen. Regulatorische Unterstützung für digitale Gesundheitswerkzeuge fördert die Integration von Wearables in Wellness-Programme und Physiotherapie-Routinen. Es profitiert von wachsenden Investitionen in intelligente Kleidung und fortschrittliche Sensoren, die Biomarker-Analysen für die Erholung von Athleten bieten. Verbraucher zeigen eine starke Präferenz für Premium-Marken, die zuverlässige biometrische Genauigkeit und lange Batterieleistung bieten. Die Expansion von vernetzten Fitnessstudios, Wellnesstourismus und Outdoor-Sportkultur unterstützt die kontinuierliche Nachfrage. Steigende Kooperationen zwischen medizinischen Forschern und Wearable-Herstellern erhöhen die klinische Validierung von Sporttechnologien.
Asien-Pazifik entwickelt sich als der am schnellsten wachsende Markt mit wachsender Fitnesskultur und Smart Device-Adoption
Asien-Pazifik erlebt ein schnelles Wachstum, angeführt von steigendem verfügbarem Einkommen, Smartphone-Durchdringung und wachsender Jugendbeteiligung an Fitnessaktivitäten. Länder wie China, Indien, Japan und Südkorea investieren stark in digitale Gesundheitsökosysteme, intelligente Fitnessstudios und professionelle Sporttrainingsanlagen. Es profitiert von einer starken Nachfrage nach kostengünstigen Wearables mit multifunktionalen Funktionen, die für Massenverbraucher attraktiv sind. Die Unterstützung der Regierung für Sportentwicklung und präventive Gesundheitsversorgung stärkt die Marktakzeptanz in städtischen Bevölkerungen. Lokale Hersteller erhöhen die wettbewerbsfähige Preisgestaltung und Innovation in intelligenter Kleidung, GPS-Trackern und Sensor-Schuhwerk. Das Wachstum im E-Commerce und die Integration von Fitness-Apps beschleunigen weiter den Verkauf von Wearables in aufstrebenden Märkten.
Analyse der Hauptakteure:
- Apple, Inc.
- Sony Corporation
- Fitbit Inc.
- Garmin Ltd.
- Catapult Sports Pty Ltd.
- Under Armour, Inc.
- Google LLC
- Samsung Electronics, Inc.
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Adidas AG
- ShotTracker Inc.
Wettbewerbsanalyse:
Der Markt für Sport-Wearables zeichnet sich durch starken Wettbewerb aus, der durch Innovation, Markenloyalität und Technologieintegration angetrieben wird. Zu den führenden Akteuren gehören Apple, Inc., Sony Corporation, Fitbit Inc., Garmin Ltd., Catapult Sports Pty Ltd. und Under Armour, Inc. Globale Marken konzentrieren sich auf fortschrittliche Sensorgenauigkeit, KI-gesteuerte Analysen und verbesserte Geräteinteroperabilität, um die Marktpräsenz zu stärken. Es gewinnt an Dynamik durch Unternehmen, die in intelligente Kleidung, cloudbasierte Coaching-Plattformen und Sportleistungssoftware expandieren. Die Produktdifferenzierung hängt zunehmend von biometrischer Präzision, Benutzerinteraktionsfunktionen und der Integration mit Gesundheitsüberwachungslösungen ab.
Unternehmen, die auf Profisport abzielen, investieren in GPS-Tracker, Aufprallsensoren, Hydrationsanalysen und tragbare Leistungsmodule für teamorientiertes Training. Verbrauchermarken legen Wert auf ergonomisches Design, verlängerte Akkulaufzeit und personalisierte Wellness-Einblicke, um langfristige Kundenbindung aufzubauen. Strategische Partnerschaften mit Fitnessclubs, Gesundheitsdienstleistern und Versicherungsorganisationen schaffen Möglichkeiten für gebündelte Ökosystemlösungen. Kontinuierliche Software-Updates und abonnementbasierte Analysedienste unterstützen wiederkehrende Einnahmen und verbessern die Wettbewerbsposition.
Aktuelle Entwicklungen:
- Im Oktober 2025 bestätigte Apple-CEO Tim Cook während der Gewinnbekanntgabe für das vierte Quartal 2025 die Offenheit für KI-Akquisitionen und Partnerschaften, um Siri und Apple Intelligence voranzutreiben,
- Im September 2025 ging Garmin Ltd. eine Partnerschaft mit Noonan, einer Golfstrategie-App, ein, um Launch-Monitor-Daten für KI-gesteuerte Echtzeit-Anleitungen auf Garmin Golf-Geräten zu integrieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gerätetyp, Komponente, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Sport-Wearables werden KI-gesteuerte Coaching-Funktionen integrieren, die Echtzeit-Leistungseinblicke für professionelle und Freizeitanwender liefern.
- Die erweiterte Einführung von intelligenter Kleidung mit eingebetteten Nanosensoren wird Komfort, Flexibilität und biometrische Genauigkeit während des Trainings neu definieren.
- Cloud-basierte Analyseplattformen werden fortschrittliches Athleten-Monitoring, Ferndiagnosen und maßgeschneiderte Erholungsstrategien unterstützen.
- Die Interoperabilität mit digitalen Gesundheitssystemen wird präventives Gesundheits-Tracking und medizinische Wellness-Anwendungen fördern.
- Längere Akkulaufzeit und energieeffiziente Chipsätze werden zur Priorität, um die Benutzererfahrung bei längeren Sportaktivitäten zu verbessern.
- Gamification-Funktionen, virtuelle Wettbewerbe und personalisierte Fitness-Bewertungen werden die Benutzerbindung und -bindung stärken.
- Intelligente Schuhe und sensorbasierte Ganganalyselösungen werden an Bedeutung gewinnen, um Verletzungen zu verhindern und die sportliche Leistung zu optimieren.
- Nachhaltigkeit wird die Produktinnovation durch recycelbare Materialien, umweltfreundliche Herstellung und umweltbewusste Verpackungen beeinflussen.
- Wearable-Marken werden mit Sportteams, Versicherern und Physiotherapeuten zusammenarbeiten, um integrierte Leistungssysteme zu schaffen.
- Die steigende Nachfrage aus aufstrebenden Märkten wird den globalen Wettbewerb erweitern und kostengünstige, multifunktionale Wearable-Lösungen einführen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sportbekleidungsgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sportbekleidungsgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Sport-Wearables hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sportbekleidung antreiben?
Wer sind die führenden Unternehmen im Markt für Sport-Tracker?
Welche Region hatte 2024 den größten Anteil am Markt für Sportbekleidung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Sport-Wearables Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Sport-Wearables Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41,507.5 million → 2032: USD 80,427.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Sport-Wearables Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Sport-Wearables Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Sport-Wearables Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Sport-Wearables Market Drivers
- 3.3 Markt für Sport-Wearables Market Restraints & Challenges
- 3.4 Markt für Sport-Wearables Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Sport-Wearables Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Sport-Wearables Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Sport-Wearables category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Sport-Wearables Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Sport-Wearables Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Sport-Wearables market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Sport-Wearables Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Sport-Wearables Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Sport-Wearables Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Sport-Wearables (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Sport-Wearables Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Sport-Wearables Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Sport-Wearables Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Sport-Wearables Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Sport-Wearables Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Sport-Wearables Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Sport-Wearables Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Sport-Wearables Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Sport-Wearables Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
