
Marktübersicht:
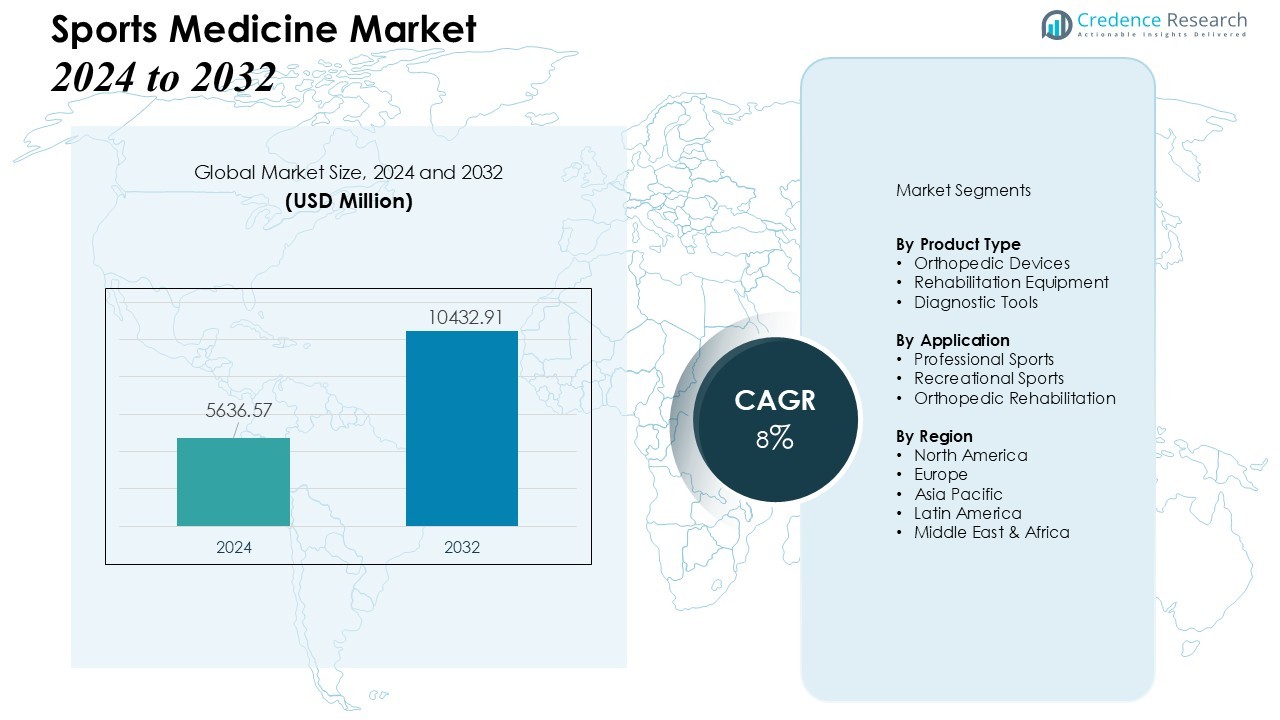
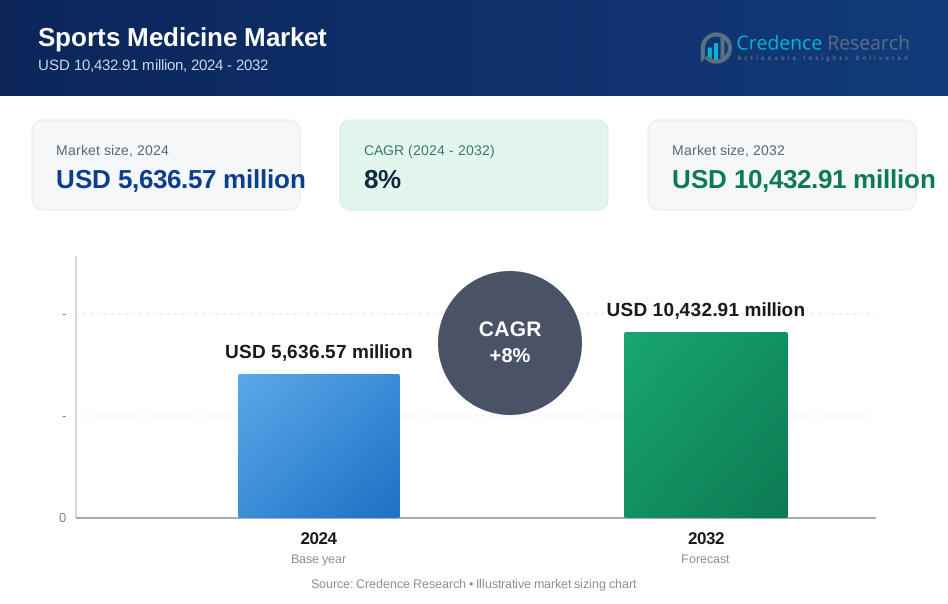
Die Größe des Sportmedizinmarktes wurde im Jahr 2024 auf 5636,57 Millionen USD geschätzt und wird voraussichtlich bis 2032 10432,91 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 8 % während des Prognosezeitraums (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Sportmedizinmarktes 2024 | USD 5636,57 Millionen |
| Sportmedizinmarkt, CAGR | 8% |
| Größe des Sportmedizinmarktes 2032 | USD 10432,91 Millionen |
Das Wachstum wird hauptsächlich durch die steigende Teilnahme an Sport- und Fitnessaktivitäten weltweit, die erhöhte Häufigkeit von sportbedingten Verletzungen und das gestiegene Bewusstsein für präventive und rehabilitative Pflege angetrieben. Fortschritte in der Medizintechnik — wie minimalinvasive chirurgische Techniken, Orthobiologika und Rehabilitationsgeräte — unterstützen die Nachfrage weiter, zusammen mit steigenden Gesundheitsausgaben und Fördermitteln für Forschung und Entwicklung.
Regional hält Nordamerika den größten Anteil am globalen Markt, was auf eine gut entwickelte Gesundheitsinfrastruktur, hohe medizinische Ausgaben pro Kopf, weit verbreitete Versicherungsschutz und eine starke Sportkultur zurückzuführen ist. Unterdessen erweist sich der asiatisch-pazifische Raum als die am schnellsten wachsende Region, angetrieben durch zunehmende Sportteilnahme, expandierende private Gesundheitsversorgung, steigendes Bewusstsein für Gelenkerhaltungs- und Rehabilitationslösungen und zunehmende elektive orthopädische Eingriffe in Ländern wie Indien und China.
Markteinblicke:
- Der Sportmedizinmarkt wurde im Jahr 2024 mit 5.636,57 Millionen USD bewertet und soll bis 2032 auf 10.432,91 Millionen USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 8 % während des Prognosezeitraums entspricht. Die steigende weltweite Teilnahme an Sport- und Fitnessaktivitäten treibt das Marktwachstum voran.
- Die zunehmende Häufigkeit von sportbedingten Verletzungen und muskuloskelettalen Erkrankungen steigert die Nachfrage nach diagnostischen, rekonstruktiven und rehabilitativen Lösungen. Dies erweitert die Nutzerbasis von professionellen Athleten auf die allgemeine aktive Bevölkerung und fördert die Akzeptanz von orthopädischen Geräten und Therapien.
- Technologische Fortschritte in minimalinvasiven chirurgischen Verfahren, Orthobiologika, tragbaren Rehabilitationsgeräten und regenerativer Medizin verbessern die Behandlungsergebnisse. Sie fördern eine schnellere Genesung, die Wiederherstellung der Mobilität und eine personalisierte Patientenversorgung, was das breitere Marktwachstum unterstützt.
- Die alternde aktive Bevölkerung und der Ausbau der Gesundheitsinfrastruktur, insbesondere in aufstrebenden Regionen, schaffen neue Nachfrage nach muskuloskelettaler Versorgung und Dienstleistungen zur Verletzungswiederherstellung. Dies ermöglicht es Marktteilnehmern, sowohl präventive als auch restaurative Gesundheitsbedürfnisse in verschiedenen Bevölkerungsgruppen zu adressieren.
- Regional führt Nordamerika mit einem Anteil von 42 % aufgrund fortschrittlicher Gesundheitssysteme und hoher Sportbeteiligung. Europa hält 28 %, unterstützt durch Bewusstsein und Fortschritte im Gesundheitswesen, während der asiatisch-pazifische Raum 21 % ausmacht und als am schnellsten wachsende Region mit zunehmender Akzeptanz von orthopädischen und Rehabilitationslösungen gilt.
 Markttreiber:
Schneller Anstieg der Sport- und Fitnessbeteiligung weltweit
Der zunehmende globale Fokus auf Gesundheit, Fitness und Wohlbefinden hat mehr Menschen dazu veranlasst, sich Sport, Freizeitübungen und Fitnessstudio-basierten Workouts anzuschließen. Diese Ausweitung der aktiven Teilnahme steigert die Nachfrage nach Schutzausrüstung, Verletzungsprävention und Rehabilitationsbehandlungen. Da Menschen jeden Alters an körperlichen Aktivitäten teilnehmen – von Amateur-Fitnessbegeisterten bis hin zu Profisportlern – steigt der Bedarf an medizinischer Unterstützung, Verletzungsmanagement und Leistungswiederherstellung. Der Sportmedizinmarkt profitiert direkt von der höheren Anzahl an Teilnehmern, die präventive und therapeutische Versorgung für sportbedingte Zerrungen, Risse und Überlastungsverletzungen suchen.
- Zum Beispiel hat Smith & Nephew das REGENETEN Bioinduktive Implantat entwickelt, das die Sehnenreparatur durch die Induktion neuer Gewebebildung bei Rotatorenmanschettenverletzungen bei Sportlern unterstützt.
Zunehmende Häufigkeit von sportbedingten Verletzungen und muskuloskelettalen Erkrankungen
Mit einem Anstieg der sportlichen und freizeitbezogenen körperlichen Aktivitäten weltweit hat die Häufigkeit von Verletzungen wie Bänderrissen, Frakturen, Verstauchungen und Sehnenentzündungen zugenommen. Diese Verletzungen erfordern oft medizinische Eingriffe, die von Physiotherapie bis hin zu fortschrittlichen chirurgischen Reparaturen reichen. Die zunehmende Häufigkeit solcher Verletzungen steigert die Nachfrage nach diagnostischen, rekonstruktiven und rehabilitativen Lösungen. Sie erweitert auch die Nutzerbasis über Elite-Athleten hinaus auf die allgemeine aktive Bevölkerung und steigert die Nachfrage nach orthopädischen Geräten und Rehabilitationsdiensten.
- Zum Beispiel ist das Zimmer Biomet ROSA Shoulder System der weltweit erste robotische Assistent für Schulterersatzoperationen, der speziell für den Einsatz bei anatomischen und inversen totalen Schulterarthroplastik-Verfahren entwickelt wurde.
Fortschritte in der Medizintechnik und Behandlungsmethoden
Technologische Innovationen beeinflussen den Markt erheblich. Minimalinvasive chirurgische Verfahren, Arthroskopiegeräte, bioresorbierbare Implantate, 3D-gedruckte Prothesen und regenerative Medizinoptionen – einschließlich Orthobiologika – haben die Behandlungsergebnisse verbessert. Diese Innovationen verkürzen die Erholungszeit, verbessern die Gelenkreparatur und stellen die Mobilität wieder her, was die Akzeptanz fördert. Die Verfügbarkeit intelligenterer Diagnostik, tragbarer Sensoren und verbesserter postoperativer Rehabilitationswerkzeuge treibt die breitere Akzeptanz von Sportmedizinlösungen voran.
Wachsende Nachfrage von einer aktiven alternden Bevölkerung und Erweiterung der Gesundheitsinfrastruktur
Eine zunehmende Anzahl älterer Erwachsener führt aktive Lebensstile, um Mobilität und Wohlbefinden zu erhalten. Dieser demografische Wandel erhöht den Bedarf an Behandlungen für degenerative Gelenkerkrankungen, chronische muskuloskelettale Probleme und Verletzungsheilung. Gleichzeitig fördert die Erweiterung der Gesundheitsinfrastruktur, insbesondere in aufstrebenden Regionen, den Zugang zu chirurgischen Zentren, Rehabilitationskliniken und fortschrittlicher orthopädischer Versorgung. Diese Kombination positioniert den Sportmedizinmarkt, um sowohl verletzungsbedingte Bedürfnisse bei aktiven Individuen als auch altersbedingte muskuloskelettale Versorgung in verschiedenen Bevölkerungsgruppen zu bedienen.
Markttrends:
Integration fortschrittlicher Diagnose- und Therapietechnologien treibt das Marktwachstum an
Der Sportmedizinmarkt erfährt erheblichen Schwung durch die Integration modernster Diagnose- und Therapietechnologien. Tragbare Geräte, KI-gestützte Bildgebungstools und intelligente Rehabilitationsgeräte ermöglichen präzise Verletzungsdetektion und personalisierte Behandlungspläne. Sie ermöglichen es medizinischen Fachkräften, den Fortschritt der Patienten zu überwachen, Therapien anzupassen und die Erholungsergebnisse effizient zu verbessern. Minimalinvasive chirurgische Techniken, kombiniert mit Orthobiologika und regenerativer Medizin, verbessern die Behandlungseffektivität und reduzieren Ausfallzeiten. Krankenhäuser und Sportkliniken übernehmen zunehmend robotergestützte Verfahren und Tele-Rehabilitationsplattformen, was die Zugänglichkeit und den Komfort erweitert. Die Einführung digitaler Gesundheitslösungen fördert ein größeres Patientenengagement und beschleunigt die Akzeptanz fortschrittlicher Sportmedizininterventionen.
- Zum Beispiel wurde berichtet, dass Strykers Mako-Roboterarm-unterstützte Chirurgieplattform eine postoperative Ausrichtungsgenauigkeit von etwa 1–3 Grad bei der Kniearthroplastik erreicht hat und weltweit mehr als 500.000 Verfahren unterstützt hat, was zeigt, wie robotische Präzision und Skalierung orthopädische Sportinterventionen umgestalten.
Erweiterung von Präventivpflege- und Rehabilitationsdiensten in verschiedenen Regionen
Die Markttrends zeigen einen starken Fokus auf Präventivpflege und posttraumatische Rehabilitation in globalen Gesundheitsnetzwerken. Sportorganisationen, Fitnesszentren und Wellnessprogramme fördern präventive Strategien zur Reduzierung des Risikos von muskuloskelettalen Verletzungen. Dies unterstützt die Nachfrage nach Physiotherapie, orthopädischen Geräten und strukturierten Rehabilitationsprotokollen, die auf individuelle Bedürfnisse zugeschnitten sind. Das wachsende Bewusstsein für frühzeitige Intervention und kontinuierliche Erholung treibt die Akzeptanz von sowohl klinik- als auch heim-basierten Rehabilitationsdiensten voran. Der Sportmedizinmarkt profitiert auch von der Zusammenarbeit zwischen Gesundheitsdienstleistern und Sportteams zur Implementierung von Verletzungsmanagementprogrammen. Zunehmende Regierungsinitiativen und private Investitionen in Sportinfrastruktur unterstützen weiter die Entwicklung umfassender Rehabilitations- und Präventivpflegeangebote.
- Zum Beispiel verwendet die Unloader One X-Orthese von Össur ein mechanisches 3-Punkt-Hebel-System mit einem SmartDosing-Drehknopf, um eine personalisierte Entlastung des Knies zu bieten. Klinische Studien haben gezeigt, dass dies die Schmerzen signifikant reduziert und die Funktion bei Arthrosepatienten während täglicher Aktivitäten verbessert.
Analyse der Markt-Herausforderungen:
Hohe Kosten für fortschrittliche Behandlungen und medizinische Geräte begrenzen die Marktdurchdringung
Der Sportmedizinmarkt steht vor Herausforderungen aufgrund der hohen Kosten fortschrittlicher chirurgischer Verfahren, Diagnosewerkzeuge und Rehabilitationsgeräte. Premium-Technologien wie robotergestützte Operationen, Orthobiologika und intelligente tragbare Sensoren bleiben für viele Gesundheitsdienstleister und Patienten teuer. Dies begrenzt die Einführung in kleinen Kliniken und Entwicklungsländern, wo Budgetbeschränkungen erheblich sind. Die Versicherung für sportmedizinische Eingriffe ist oft inkonsistent, was zusätzliche Hürden für Patienten schafft, die spezialisierte Pflege suchen. Der Kostenfaktor verlangsamt die weitverbreitete Implementierung innovativer Behandlungen trotz ihrer nachgewiesenen klinischen Vorteile.
Regulatorische Komplexitäten und Fachkräftemangel beeinträchtigen die Marktexpansion
Strenge regulatorische Rahmenbedingungen für medizinische Geräte und therapeutische Verfahren stellen Herausforderungen für Hersteller und Gesundheitsdienstleister dar. Die Einhaltung regionaler Zulassungen, Qualitätsstandards und klinischer Validierungsprozesse kann Produkteinführungen und den Markteintritt verzögern. Es erfordert auch kontinuierliche Investitionen in Forschung und Zertifizierung, was die betrieblichen Belastungen erhöht. Der Mangel an ausgebildeten orthopädischen Chirurgen, Physiotherapeuten und Rehabilitationsspezialisten schränkt zudem die Verfügbarkeit von Dienstleistungen ein. Diese Einschränkungen des Fachpersonals behindern die Skalierbarkeit von Sportmedizinprogrammen, insbesondere in aufstrebenden Märkten, und beeinträchtigen das Wachstumspotenzial des gesamten Marktes.
Marktchancen:
Ausweitung digitaler Gesundheits- und Tele-Rehabilitation-Lösungen schafft neue Wachstumschancen
Der Sportmedizinmarkt ist bereit, von der schnellen Einführung digitaler Gesundheitstechnologien und Tele-Rehabilitationsplattformen zu profitieren. Fernüberwachungstools, virtuelle Physiotherapie-Sitzungen und KI-gesteuerte Erholungspläne ermöglichen es Patienten, spezialisierte Pflege von zu Hause aus zu erhalten. Dies erhöht die Behandlungstreue, verbessert die Erholungsergebnisse und reduziert die Belastung der Gesundheitseinrichtungen. Die Integration tragbarer Sensoren mit mobilen Anwendungen bietet Echtzeitdaten zur Verletzungsprävention und Leistungsoptimierung. Die steigende Akzeptanz von Telemedizin in sowohl entwickelten als auch aufstrebenden Märkten bietet bedeutende Möglichkeiten für Dienstleister, breitere Patientengruppen zu erreichen. Investitionen in digitale Plattformen unterstützen auch die personalisierte Pflege, verbessern das Patientenengagement und die Zufriedenheit.
Wachsende Nachfrage nach präventiver Pflege und sportspezifischen Rehabilitationsdiensten
Das zunehmende Bewusstsein für Verletzungsprävention und die Bedeutung der Rehabilitation schafft Chancen im Sportmedizinmarkt. Sportteams, Fitnesszentren und Wellnessprogramme suchen spezialisierte Präventionsprogramme, um Verletzungsrisiken zu minimieren und die Leistung der Athleten zu erhalten. Dies fördert die Einführung fortschrittlicher therapeutischer Geräte, orthopädischer Hilfsmittel und maßgeschneiderter Rehabilitationsprotokolle. Alternde Bevölkerungen, die einen aktiven Lebensstil beibehalten, treiben die Nachfrage nach präventiven und restaurativen Interventionen weiter an. Die Ausweitung der Zusammenarbeit zwischen Gesundheitsdienstleistern, Sportorganisationen und Bildungseinrichtungen schafft Möglichkeiten für Forschung und spezialisierte Ausbildungsprogramme. Diese Trends unterstützen gemeinsam die Marktexpansion über verschiedene geografische Regionen und Patientensegmente hinweg.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Markt für Sportmedizin ist nach Produkttyp in orthopädische Geräte, Rehabilitationsausrüstung und Diagnosetools unterteilt. Orthopädische Geräte, einschließlich Implantaten, Schienen und Stützen, dominieren den Markt aufgrund der zunehmenden Häufigkeit von Muskel-Skelett-Verletzungen und der Nachfrage nach Lösungen zur Gelenkreparatur. Sie profitieren von kontinuierlichen technologischen Fortschritten wie bioabsorbierbaren Implantaten und minimalinvasiven chirurgischen Werkzeugen, die die Erholungsergebnisse verbessern. Rehabilitationsausrüstung, einschließlich Physiotherapie- und Trainingsgeräten, erlebt ein starkes Wachstum, das durch den steigenden Fokus auf Erholung nach Verletzungen und präventive Pflege angetrieben wird. Diagnosetools, wie Bildgebungssysteme und tragbare Sensoren, unterstützen die Früherkennung von Verletzungen und optimieren die Behandlungsplanung, was die Akzeptanz bei Gesundheitsdienstleistern und Sportinstitutionen fördert.
- Zum Beispiel produziert DJO Global Geräte wie den Empi Phoenix, der neuromuskuläre elektrische Stimulation (NMES) nutzt, um Muskelatrophie sowohl vor als auch nach der Operation zu behandeln.
Nach Anwendung
Nach Anwendung wird der Markt in Profisport, Freizeitsport und orthopädische Rehabilitation klassifiziert. Der Profisport nimmt einen bedeutenden Anteil ein, angetrieben durch ein hohes Verletzungsrisiko und den Bedarf an fortschrittlichen präventiven und therapeutischen Lösungen. Er gewinnt durch Partnerschaften zwischen Gesundheitsdienstleistern und Sportteams an Bedeutung, um spezialisierte Pflegeprogramme umzusetzen. Freizeitsport und Fitnessaktivitäten tragen zur Marktexpansion bei, da die globale Teilnahme und das Bewusstsein für Verletzungsprävention zunehmen. Anwendungen in der orthopädischen Rehabilitation erfahren Wachstum durch alternde Bevölkerungen und aktive Individuen, die nach restaurativer Pflege für Muskel-Skelett-Erkrankungen suchen. Diese Anwendungssegmente unterstützen gemeinsam die breite Akzeptanz des Marktes für Sportmedizin über verschiedene Patientengruppen und Regionen hinweg.
- Zum Beispiel integrieren smarte Helme von Unternehmen wie Riddell Aufprallsensoren (Beschleunigungsmesser), die Kollisionskräfte messen und das Seitenlinienpersonal (wie Sporttrainer oder Coaches) in Echtzeit während Jugend-, High-School- und College-Football-Übungen und -Spielen drahtlos alarmieren, wenn ein Spieler oder eine Reihe von Aufprallen einen vorbestimmten, positionsspezifischen Schwellenwert überschreitet.
Segmentierungen:
Nach Produkttyp
- Orthopädische Geräte
- Rehabilitationsausrüstung
- Diagnosetools
Nach Anwendung
- Profisport
- Freizeitsport
- Orthopädische Rehabilitation
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika führt mit fortschrittlicher Gesundheitsinfrastruktur
Nordamerika hält einen 42% Anteil am Sportmedizinmarkt, angetrieben durch hochentwickelte Gesundheitsinfrastrukturen und weit verbreiteten Zugang zu spezialisierten medizinischen Dienstleistungen. Die hohe Akzeptanz fortschrittlicher chirurgischer Techniken, Rehabilitationsgeräte und Diagnosetools unterstützt das Marktwachstum. Es profitiert von erheblichen Investitionen in die Sportmedizin-Forschung und starker Teilnahme an professionellen und Freizeitsportarten. Regierungsinitiativen zur Förderung der Sicherheit von Sportlern und Verletzungsprävention steigern die Nachfrage nach orthopädischer Versorgung und Rehabilitationsdiensten weiter. Die Präsenz wichtiger Marktteilnehmer und gut etablierter Vertriebsnetze stärkt die regionale Führungsrolle.
Europa zeigt durch Fortschritte im Sport und Gesundheitswesen ein stetiges Wachstum
Europa macht 28% des globalen Sportmedizinmarktes aus, unterstützt durch ein hohes Bewusstsein für Verletzungsprävention und robuste Sportteilnahme in mehreren Ländern. Es gewinnt an Dynamik durch Fortschritte in minimalinvasiven Verfahren, Orthobiologika und Physiotherapiediensten. Länder wie Deutschland, das Vereinigte Königreich und Frankreich verfügen über gut strukturierte Gesundheitssysteme, die die schnelle Einführung innovativer Sportmedizinlösungen unterstützen. Gemeinsame Anstrengungen zwischen Sportorganisationen und Gesundheitsdienstleistern treiben die Entwicklung von Rehabilitationsprogrammen und präventiven Pflegediensten voran. Die steigende Nachfrage nach personalisierten Behandlungsplänen treibt die Marktexpansion in der Region an.
Asien-Pazifik expandiert schnell mit aufstrebenden Möglichkeiten
Asien-Pazifik hält 21% des Sportmedizinmarktes und stellt die am schnellsten wachsende Region dar, angetrieben durch zunehmende Sportteilnahme und steigendes Bewusstsein für die Gesundheit des Bewegungsapparates. Es profitiert von der expandierenden privaten Gesundheitsinfrastruktur, wachsenden städtischen Bevölkerungen und steigendem verfügbarem Einkommen. Aufstrebende Länder wie Indien, China und Japan verzeichnen eine erhöhte Akzeptanz von orthopädischen Geräten, Rehabilitationsdiensten und minimalinvasiven chirurgischen Verfahren. Regierungsinitiativen zur Förderung von Gesundheit und Fitness tragen zu einer höheren Nachfrage nach Präventionsprogrammen bei. Die Region bietet erhebliche Möglichkeiten für Marktteilnehmer, kostengünstige, innovative Lösungen einzuführen, die sowohl auf Spitzensportler als auch auf die allgemeine Bevölkerung abzielen.
Analyse der Hauptakteure:
- Smith+Nephew
- Stryker
- Zimmer Biomet
- Arthrex, Inc.
- Enovis (DJO, LLC)
- DePuy Synthes (Johnson & Johnson)
- CONMED Corporation
- Mueller Sports Medicine, Inc.
- Breg, Inc.
- Performance Health
- Bauerfeind
Wettbewerbsanalyse:
Der Sportmedizinmarkt zeigt eine hochkompetitive Landschaft, die durch etablierte globale Akteure und aufstrebende regionale Unternehmen gekennzeichnet ist. Führende Unternehmen konzentrieren sich auf strategische Partnerschaften, Fusionen und Übernahmen, um ihre Produktportfolios zu stärken und die Marktreichweite zu erweitern. Dies treibt Innovationen in orthopädischen Geräten, minimalinvasiven chirurgischen Werkzeugen und Rehabilitationslösungen voran. Kontinuierliche Investitionen in Forschung und Entwicklung ermöglichen es Unternehmen, fortschrittliche Technologien auf den Markt zu bringen, die Behandlungseffizienz zu verbessern und die Patientenergebnisse zu optimieren. Unternehmen priorisieren auch die regionale Expansion und zielen auf aufstrebende Märkte mit wachsender Nachfrage nach Sportmedizin-Dienstleistungen ab. Preisoptimierung, Produktdifferenzierung und überlegener Kundensupport bleiben Schlüsselstrategien, um die Marktposition zu halten. Der intensive Wettbewerb fördert Innovationen, verbessert die Servicequalität und gewährleistet die weit verbreitete Verfügbarkeit präventiver und therapeutischer Lösungen sowohl für Profisportler als auch für die allgemeine aktive Bevölkerung.
Neueste Entwicklungen:
- Im Dezember 2025 kündigte Smith+Nephew seine RISE-Strategie an, die auf ein zugrunde liegendes Umsatzwachstum von 6-7% CAGR, über 1 Milliarde US-Dollar freien Cashflow und 12-13% ROIC bis 2028 abzielt, mit einer nicht zahlungswirksamen Bestandsrückstellung von 200 Millionen US-Dollar zur Straffung des Portfolios.
- Im Oktober 2025 kündigte Johnson & Johnson die Absicht an, sein Orthopädiegeschäft, einschließlich DePuy Synthes, in ein unabhängiges Unternehmen auszugliedern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende globale Teilnahme an Sport- und Fitnessaktivitäten wird weiterhin die Nachfrage nach präventiven und therapeutischen Sportmedizinlösungen antreiben.
- Die Einführung fortschrittlicher Diagnosetechnologien, einschließlich tragbarer Sensoren und KI-gestützter Bildgebung, wird die Verletzungserkennung und Behandlungsplanung verbessern.
- Die Ausweitung minimalinvasiver chirurgischer Verfahren und Orthobiologika wird die Erholungsergebnisse verbessern und die Ausfallzeiten der Patienten reduzieren.
- Das steigende Bewusstsein für die Gesundheit des Bewegungsapparates bei alternden Bevölkerungen wird die Nachfrage nach orthopädischer Rehabilitation und restaurativer Pflege steigern.
- Die Integration von digitalen Gesundheits- und Tele-Rehabilitationsplattformen wird den Zugang zu spezialisierter Pflege erweitern und die Fernüberwachung von Patienten unterstützen.
- Der wachsende Fokus auf Präventionsprogramme durch Sportorganisationen, Fitnesszentren und Wellness-Initiativen wird den Markt stärken.
- Technologische Innovationen bei Rehabilitationsgeräten und Fitnessgeräten werden personalisierte und effiziente Erholungslösungen unterstützen.
- Der Ausbau der privaten Gesundheitsinfrastruktur in aufstrebenden Regionen wird neue Chancen für Marktteilnehmer schaffen.
- Strategische Partnerschaften, Fusionen und Übernahmen unter den Hauptakteuren werden die Produktentwicklung und die regionale Marktdurchdringung beschleunigen.
- Zunehmende Regierungsinitiativen und -finanzierungen für Sportsicherheit, Forschung und orthopädische Versorgung werden das langfristige Wachstum und die Akzeptanz von Sportmedizinlösungen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sportmedizin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sportmedizin zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment hielt 2024 den größten Anteil am Markt für Sportmedizin?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sportmedizin antreiben?
Wer sind die führenden Unternehmen im Markt für Sportmedizin?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Sportmedizin Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Sportmedizin Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,636.57 million → 2032: USD 10,432.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Sportmedizin Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Sportmedizin Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Sportmedizin Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Sportmedizin Market Drivers
- 3.3 Markt für Sportmedizin Market Restraints & Challenges
- 3.4 Markt für Sportmedizin Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Sportmedizin Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Sportmedizin Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Sportmedizin category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Sportmedizin Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Sportmedizin Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Sportmedizin market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Sportmedizin Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Sportmedizin Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Sportmedizin Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Sportmedizin (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Sportmedizin Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Sportmedizin Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Sportmedizin Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Sportmedizin Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Sportmedizin Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Sportmedizin Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Sportmedizin Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Sportmedizin Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Sportmedizin Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
