
Marktübersicht
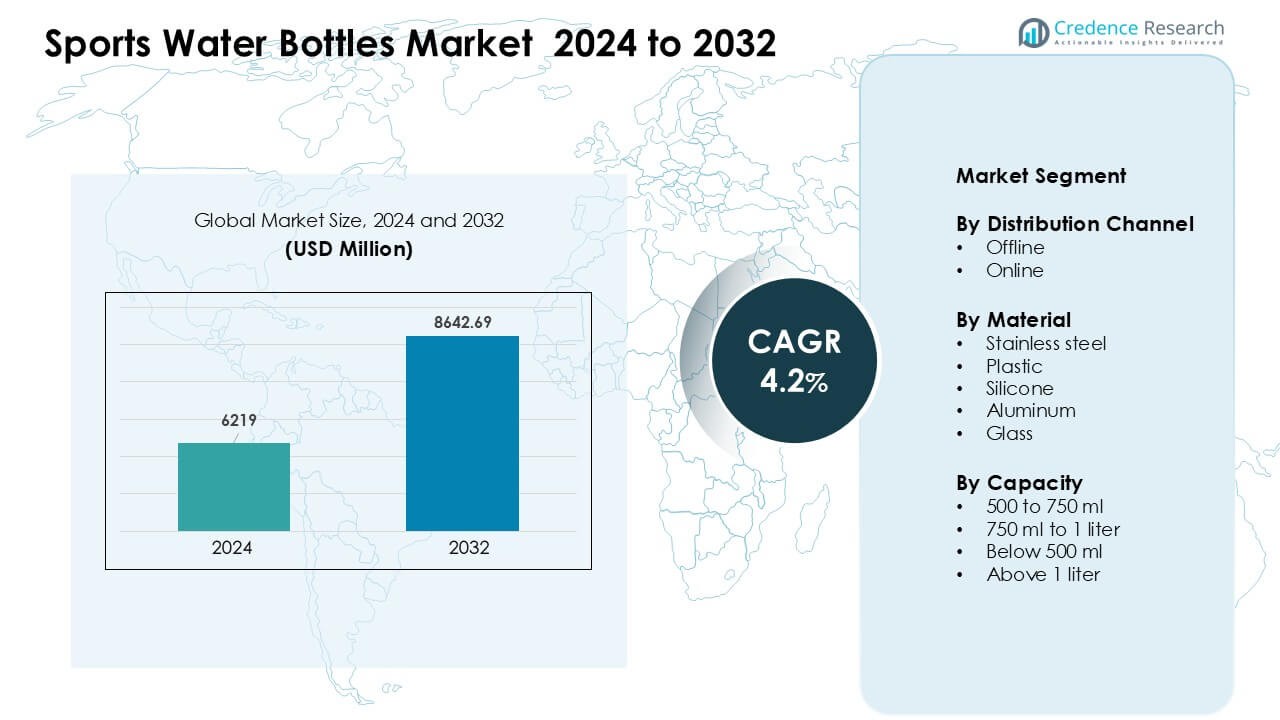
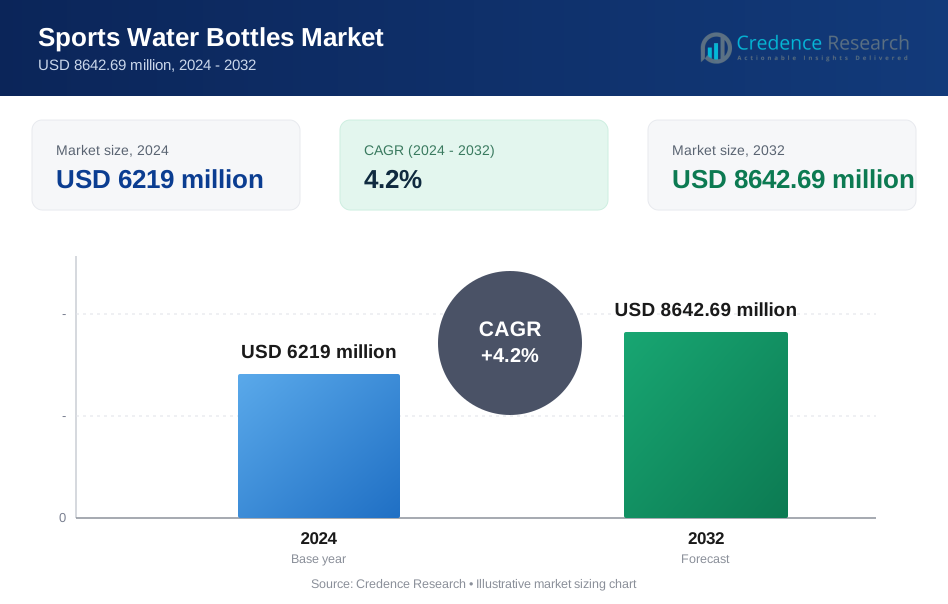
Der Markt für Sportwasserflaschen wurde im Jahr 2024 auf 6219 Millionen USD geschätzt und soll bis 2032 auf 8642,69 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sportwasserflaschen 2024 | USD 6219 Millionen |
| Markt für Sportwasserflaschen, CAGR | 4,2 % |
| Marktgröße für Sportwasserflaschen 2032 | USD 8642,69 Millionen |
Der Markt für Sportwasserflaschen zeichnet sich durch starken Wettbewerb von großen Akteuren wie Helen of Troy Ltd., Embrava Sports, Newell Brands Inc., HydraPak LLC, MIRA Brands, Borosil Ltd., Everich Commerce Group Ltd., Adidas AG, Klean Kanteen und Bhalla International aus. Diese Unternehmen haben ihre Reichweite durch hochwertige isolierte Designs, langlebige Materialien und eine breitere Verteilung über Einzelhandels- und Online-Kanäle erweitert. Viele Marken konzentrieren sich auf umweltfreundliche Produkte und ergonomische Merkmale, um Fitnessnutzer und Outdoor-Konsumenten anzuziehen. Nordamerika war 2024 mit einem Anteil von etwa 37 % die führende Region, unterstützt durch hohe Fitnessbeteiligung und starke Nachfrage nach wiederverwendbaren Hydrationsprodukten.
Markteinblicke
- Der Markt für Sportwasserflaschen erreichte 2024 6219 Millionen USD und soll bis 2032 69 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,2 %.
- Die steigende Fitnesskultur und die Teilnahme an Outdoor-Sportarten treiben die höhere Nachfrage nach wiederverwendbaren Flaschen an, angeführt vom Segment der 500–750 ml Flaschen mit einem Anteil von etwa 41 %.
- Hochwertige isolierte Flaschen und intelligente Hydrationsmerkmale prägen wichtige Trends, während Nachhaltigkeit die Verbraucher zu Modellen aus Edelstahl drängt, die fast 47 % des Marktanteils ausmachen.
- Starker Wettbewerb von Helen of Troy Ltd., Embrava Sports, Newell Brands Inc., HydraPak LLC und anderen erhöht die Produktinnovation und den Preisdruck.
- Nordamerika führte den Markt 2024 mit einem Anteil von rund 37 % an, gefolgt von Europa mit 29 %, während der asiatisch-pazifische Raum am schnellsten wuchs, bedingt durch die zunehmende Fitnessakzeptanz und steigende Käufer mit mittlerem Einkommen.
 Marktsegmentierungsanalyse:
Nach Vertriebskanal
Offline-Geschäfte führten 2024 den Vertriebskanalsegment mit einem Anteil von etwa 63 % an. Viele Käufer bevorzugten den Kauf im Geschäft aufgrund des Produktgefühls, der Designüberprüfung und des schnelleren Zugangs. Sportgeschäfte und Hypermärkte verzeichneten starken Zulauf von Fitnessnutzern, die vertrauenswürdige Marken wollten. Offline-Kanäle erweiterten auch den Premium-Regalplatz für isolierte und Metallflaschen, was zu höheren Verkäufen führte. Das steigende Interesse an Outdoor-Sportarten unterstützte diese Führung, da viele Käufer eine schnelle Auffüllung aus nahegelegenen Geschäften wählten. Online-Kanäle wuchsen schnell aufgrund einer größeren Auswahl und starker Preisangebote.
- Zum Beispiel hielt der Offline-Einzelhandel (Supermärkte, Hypermärkte, Fachgeschäfte) im Jahr 2024 etwa 70% aller Verkäufe von wiederverwendbaren Wasserflaschen weltweit, was eine starke Verbraucherpräferenz für die physische Inspektion von Flaschen vor dem Kauf widerspiegelt.
Nach Material
Edelstahl dominierte das Materialsegment im Jahr 2024 mit einem Anteil von fast 47%. Viele Fitnessnutzer vertrauten auf Stahlflaschen aufgrund ihrer Haltbarkeit, Isolierung und Geruchsresistenz. Marken förderten Doppelwand-Designs, die Getränke lange kalt hielten, was die Nachfrage steigerte. Die wachsende Sorge um Plastikmüll trieb auch mehr Käufer zu Metalloptionen. Sportteams und Fitnessstudios kauften Edelstahlflaschen in großen Mengen, was die Marktreichweite erweiterte. Plastik hielt eine konstante Nachfrage für kostengünstige Nutzung, während Silikon und Glas aufgrund von Gewicht und Bruchrisiken Nischenprodukte blieben.
- Zum Beispiel machten Edelstahl- (Metall-) Flaschen etwa 42,5% der gesamten Nachfrage nach wiederverwendbaren Wasserflaschen aus, was Metall im selben Jahr zum führenden Material weltweit machte.
Nach Kapazität
Der Bereich von 500 bis 750 ml hielt im Jahr 2024 mit etwa 41% den dominanten Platz. Diese Größe eignete sich gut für Workouts, Radfahren und tägliche Hydration, was sie zur Top-Wahl für viele Nutzer machte. Der Bereich bot ein gutes Gleichgewicht zwischen Gewicht und Volumen, sodass Athleten sie leicht tragen konnten. Marken brachten auch viele isolierte und Flip-Top-Varianten in dieser Größe auf den Markt, was die Regalattraktivität verbesserte. Größere Größen über 1 Liter verzeichneten ein stetiges Wachstum bei Wanderern, während kleinere Flaschen bei Kindern und für kurze Sitzungen beliebt blieben.
Wichtige Wachstumstreiber
Steigende Fitness-Adoption und Wachstum der Outdoor-Aktivitäten
Das wachsende Interesse an Fitness, Sport und Outdoor-Aktivitäten treibt die starke Nachfrage nach Sportwasserflaschen an. Mehr Menschen treten Fitnessstudios, Laufclubs, Radfahrgruppen und Trekkinggemeinschaften bei, was den Bedarf an langlebigen und leicht zu tragenden Hydrationsprodukten erhöht. Viele Käufer bevorzugen jetzt isolierte und auslaufsichere Designs, die lange Sitzungen bei warmem Wetter unterstützen. Schulen und Sportakademien fördern auch Hydrationsgewohnheiten, was zu höheren Wiederholungskäufen führt. Marken expandieren in Lifestyle-Segmente, da Menschen Flaschen ins Büro und auf Reisen mitnehmen. Diese breitere Nutzung unterstützt die stetige Marktexpansion und fördert neue Funktionen in den Kategorien Material, Größe und Design.
- Zum Beispiel stieg die Anzahl der Fitnessanlagen weltweit im Durchschnitt um fast 4%, und die Gesamtzahl der Fitnessstudio-Mitgliedschaften nahm zwischen 2023 und 2024 um etwa 6% zu, was auf aktivere Verbraucher hinweist, die wahrscheinlich wiederverwendbare Hydration nutzen.
Verschiebung hin zu nachhaltigen und wiederverwendbaren Produkten
Verbraucher wählen jetzt wiederverwendbare Flaschen, um Einwegplastikmüll zu reduzieren, was ein starkes Wachstum bei Sportflaschen aus Metall und Glas antreibt. Der Wandel passt zu den globalen Nachhaltigkeitszielen und drängt Marken dazu, umweltfreundliche Linien mit BPA-freien Materialien anzubieten. Edelstahl- und Aluminiumoptionen gewinnen aufgrund ihrer langen Lebensdauer, besseren Isolierung und reduzierten Geruchsbildung stark an Zugkraft. Viele Unternehmen fördern grüne Verpackungen und Recyclingprogramme, was das Markenbewusstsein und das Vertrauen verbessert. Regierungsregeln gegen Einwegplastik beschleunigen auch die Einführung in Schulen, Arbeitsplätzen und öffentlichen Räumen. Dieser Nachhaltigkeitswandel schafft langfristige Nachfrage nach hochwertigen wiederverwendbaren Designs.
- Zum Beispiel berichteten Hersteller von Edelstahlflaschen, dass isolierte Doppelwandflaschen, die die Getränketemperatur 12–24 Stunden halten, zunehmend neue Produkt-SKUs dominieren und für nachhaltigkeits- und leistungsbewusste Nutzer attraktiv sind.
Produktinnovation und Markenunterscheidung
Starke Innovation fördert das Marktwachstum, da Marken durch fortschrittliche Funktionen konkurrieren, die den Hydrationsbedarf unterstützen. Viele Unternehmen führen Doppelwand-Isolierung, intelligente Deckel, digitale Hydrationserinnerungen und ergonomische Griffe ein, um aktive Nutzer anzusprechen. Individuelle Drucke und auf Sportler ausgerichtete Formen helfen Marken, Nischensportgemeinschaften anzusprechen. Kooperationen mit Influencern und Sportveranstaltungen erhöhen ebenfalls die Sichtbarkeit und schaffen stärkere Bindungen. Neue Materialien wie leichte Legierungen und flexibles Silikon bieten mehr Auswahlmöglichkeiten für Läufer und Reisende. Dieser stetige Strom neuer Designs hilft, die Nutzerbasis zu erweitern und die Ersatznachfrage bei häufigen Käufern zu steigern.
Wichtige Trends & Chancen
Steigende Nachfrage nach intelligenten Hydrationslösungen
Intelligente Wasserflaschen mit Tracking-Sensoren und Hydrationserinnerungen erweisen sich als starker Trend. Viele Nutzer wünschen sich Echtzeit-Erinnerungen an die Flüssigkeitsaufnahme, die mit Fitness-Apps verbunden sind, was die Hydrationsdisziplin während des Trainings verbessert. Vernetzte Flaschen bieten Bluetooth-Synchronisation, Temperaturanzeige und aktivitätsbasierte Vorschläge und ziehen technikaffine Sportler an. Auch betriebliche Gesundheitsprogramme übernehmen solche Produkte, um gesunde Gewohnheiten bei Mitarbeitern zu fördern. Da Fitnesstechnologie zum Mainstream wird, gewinnen diese intelligenten Lösungen an Reichweite. Dieser Trend bietet starke Wachstumschancen für Marken, die digitale Funktionen mit langlebigen Flaschendesigns kombinieren.
- Zum Beispiel besagt ein Bericht, dass intelligente Wasserflaschen den Markt dominieren und etwa 27 % des Marktanteils 2024 des gesamten Smart-Bottle-Marktes ausmachen.
Erweiterung von Premium- und anpassbaren Designs
Premium-Flaschen mit stilvollen Oberflächen und Personalisierungsoptionen gewinnen an Dynamik, da Nutzer Hydrationsprodukte als Lifestyle-Accessoires betrachten. Matte Texturen, Farbverläufe und lasergravierte Namen schaffen starke Anziehungskraft. Fitnessstudios, Schulen und Sportvereine bestellen maßgeschneiderte Chargen für das Branding, was den Großverkauf erweitert. Einkommensstärkere Verbraucher verwenden auch isolierte Metallflaschen für Reisen und Arbeit, was den Umsatz im Premiumsegment steigert. Dieser Anstieg der ästhetischen und funktionalen Anpassung schafft klare Chancen für Marken, die Qualität mit Personalisierung verbinden.
- Zum Beispiel bieten viele Premium-Flaschenhersteller jetzt isolierte Edelstahlflaschen an, die Getränke bis zu 24 Stunden kalt und bis zu 12 Stunden heiß halten, ein Merkmal, das Fachleute anspricht, die Flaschen ins Büro oder auf Reisen mitnehmen.
Wichtige Herausforderungen
Volatilität der Lieferkette bei Rohstoffen
Schwankende Preise für Edelstahl, Aluminium und hochwertige Kunststoffe belasten die Lieferkette. Viele Hersteller stehen vor instabiler Beschaffung und höheren Produktionskosten, was sich auf Preisgestaltung und Margen auswirkt. Globale Versandverzögerungen verlangsamen auch die Lieferung für Marken, die auf internationale Lieferanten angewiesen sind. Kleinere Unternehmen kämpfen mit der Aufrechterhaltung eines stabilen Bestands aufgrund steigender Beschaffungsrisiken. Diese Störungen begrenzen die Produktionsplanung und verlangsamen Innovationszyklen. Das Management der Volatilität von Rohstoffen bleibt eine zentrale Herausforderung für Branchenakteure.
Intensiver Marktwettbewerb und Preisdruck
Der Markt steht vor hohem Wettbewerb durch globale Marken, Eigenmarken und kostengünstige Hersteller. Viele Unternehmen bieten ähnliche Designs an, was den preislichen Wettbewerb erhöht und die Markentreue verringert. Online-Marktplätze verstärken den rabattgetriebenen Verkauf weiter, was etablierte Akteure zwingt, die Margen zu reduzieren. Neue Marktteilnehmer imitieren beliebte Funktionen, was die Differenzierung erschwert. Premium-Marken kämpfen damit, Innovationskosten mit erschwinglicher Preisgestaltung in Einklang zu bringen. Dieser steigende Wettbewerbsdruck bleibt eine große Herausforderung, die die langfristige Rentabilität einschränkt.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von etwa 37% am Markt für Sportwasserflaschen, unterstützt durch ein hohes Fitnessbewusstsein und die starke Akzeptanz von wiederverwendbaren Metallflaschen. Viele Nutzer traten Fitnessstudios, Outdoor-Sportarten und Radfahrgruppen bei, was die stetige Nachfrage steigerte. Premium-isolierte Stahlflaschen gewannen aufgrund ihrer langen Kühlleistung große Aufmerksamkeit. Marken erweiterten ihre Einzelhandelspräsenz durch Sportgeschäfte und Online-Plattformen, was die Reichweite in den USA und Kanada verbesserte. Steigende Nachhaltigkeitsprogramme in Schulen und am Arbeitsplatz trieben die Verbraucher auch zu BPA-freien und umweltfreundlichen Optionen, was das regionale Umsatzwachstum stärkte.
Europa
Europa machte 2024 fast 29% des Anteils aus, angetrieben durch starke Nachhaltigkeitsgewohnheiten und die breite Akzeptanz von wiederverwendbaren Flaschen. Viele Käufer vermieden Einwegplastik aufgrund strenger Umweltvorschriften in der Region. Edelstahl- und Glasflaschen gewannen an Beliebtheit, besonders bei Büroangestellten und Outdoor-Enthusiasten. Sportvereine und Radfahrgemeinschaften erhöhten ebenfalls die Nachfrage nach langlebigen, isolierten Modellen. Der wachsende Tourismus und die Reisekultur unterstützten höhere Verkäufe von leichten Designs. Expansive E-Commerce-Plattformen ermöglichten eine schnelle Produktreichweite in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und den nordischen Ländern.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 2024 etwa 24% des Anteils und zeigte starkes Wachstumspotenzial aufgrund der steigenden Fitnessakzeptanz und der wachsenden Mittelschicht. Viele Käufer traten Fitnessstudios und Laufgruppen bei, was den Verkauf von erschwinglichen Plastik- und Premium-Stahlflaschen ankurbelte. Stadtbewohner bevorzugten isolierte Modelle für heiße Klimazonen, was die Nachfrage in Indien, China, Japan und Südostasien erhöhte. Lokale Hersteller boten kostengünstige Designs an, die große Mengen anzogen. Steigende Schulhydratationsprogramme und Outdoor-Sportveranstaltungen trieben die Marktexpansion weiter voran. Das Wachstum des E-Commerce half Marken, jüngere Käufer schnell zu erreichen.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von fast 6%, angetrieben durch die expandierende Sportkultur und das wachsende Interesse an Wellness. Länder wie Brasilien, Mexiko und Argentinien zeigten steigende Käufe von leichten Plastikflaschen aufgrund ihrer Erschwinglichkeit. Fitnesszentren, Fußballvereine und Outdoor-Gruppen förderten die Nutzung von wiederverwendbaren Hydratationsprodukten. Wärmere Klimazonen erhöhten die Nachfrage nach isolierten Modellen, besonders während Reisen und Abenteuersportarten. Online-Plattformen gewannen an Bedeutung und verbesserten den Produktzugang in städtischen Gebieten. Das Bewusstsein für Nachhaltigkeit stieg weiter, was die langfristige Akzeptanz von wiederverwendbaren Designs unterstützte.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 etwa 4% des Anteils aus, unterstützt durch warme Klimazonen, die den täglichen Hydratationsbedarf erhöhten. Nutzer bevorzugten isolierte Flaschen, die Getränke über lange Zeit kühl hielten, was zu einer stetigen Nachfrage führte. Outdoor-Sportarten, Fitnessaktivitäten und Reisegewohnheiten nahmen in Städten wie Dubai, Riad und Johannesburg zu. Erschwingliche Plastikflaschen hielten den Volumenverkauf aufrecht, während Premium-Stahldesigns bei Fitnessnutzern Interesse weckten. Die Einzelhandelsexpansion in Einkaufszentren und Online-Marktplätzen verbesserte den Zugang. Steigendes Nachhaltigkeitsbewusstsein trieb die Verbraucher ebenfalls zu wiederverwendbaren Optionen.
Marktsegmentierungen:
Nach Vertriebskanal
- Offline
- Online
Nach Material
- Edelstahl
- Plastik
- Silikon
- Aluminium
- Glas
Nach Kapazität
- 500 bis 750 ml
- 750 ml bis 1 Liter
- Unter 500 ml
- Über 1 Liter
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Sportwasserflaschen zeigt starke Aktivitäten von globalen Marken, regionalen Herstellern und aufstrebenden Nischenakteuren, die fitnessorientierte Verbraucher ansprechen. Führende Unternehmen wie Helen of Troy Ltd., Embrava Sports, Newell Brands Inc., HydraPak LLC, MIRA Brands, Borosil Ltd., Everich Commerce Group Ltd., Adidas AG, Klean Kanteen und Bhalla International erweiterten ihre Portfolios mit isolierten Stahlflaschen, leichten Reisedesigns und BPA-freien Materialien. Viele Marken konzentrierten sich auf hochwertige Oberflächen, auslaufsichere Deckel und langlebige Konstruktionen, um die Produktattraktivität zu stärken. Partnerschaften mit Fitnessstudios, Sportvereinen und Outdoor-Händlern erhöhten die Sichtbarkeit in wichtigen Märkten. E-Commerce-Kanäle unterstützten auch das schnelle Wachstum, indem sie eine breite Auswahl und Anpassungsoptionen anboten, was die Markenreichweite bei jüngeren Nutzern erhöhte. Nachhaltigkeitsgetriebene Innovation blieb zentral und trieb Unternehmen dazu, recycelbare Materialien und langlebige Designs einzuführen.
Analyse der Hauptakteure
- Helen of Troy Ltd.
- Embrava Sports
- Newell Brands Inc.
- HydraPak LLC
- MIRA Brands
- Borosil Ltd.
- Everich Commerce Group Ltd.
- Adidas AG
- Klean Kanteen
- Bhalla International
Jüngste Entwicklungen
- Im Januar 2025 baute Helen of Troy Ltd. zusätzliche Hydro Flask-Bestände auf und diversifizierte die Beschaffung, um sich auf potenzielle US-Zollauswirkungen und Unsicherheiten in der Lieferkette vorzubereiten; das Unternehmen wies in seinen Finanzberichten auf eine schwächere Verbrauchernachfrage und gestraffte Einzelhandelsbestände in diesem Zeitraum hin.
- Im September 2024 startete Helen of Troy Ltd. (Hydro Flask-Marke) eine erneuerte Hydro Flask-Marken-Kampagne und neue Produkteinführungen (einschließlich Ergänzungen der Travel Bottle und limitierte Editionen/Farbvarianten), um durch kulturelle Momente Engagement zu fördern.
- Im Jahr 2024 brachte Newell Brands (Contigo) eine limitierte Contigo x Ally Love Wasserflaschen-/Becherkollektion auf den Markt (Ally Love wurde zur Chief Hydration Officer / Kollaborateurin von Contigo ernannt), ein Marken-Kollaborationsschub mit limitierten Farbvarianten und spezieller Verpackung, um die Nachfrage in der Hydrationskategorie zu stimulieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Vertriebskanal, Material, Kapazität und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach wiederverwendbaren Flaschen wird steigen, da Fitnessgewohnheiten weltweit zunehmen.
- Modelle aus Edelstahl werden aufgrund von Haltbarkeit und Isolierung mehr Anklang finden.
- Intelligente Trinkflaschen werden sich ausweiten, da die Technologieakzeptanz unter Sportlern zunimmt.
- Marken werden sich auf nachhaltige Materialien konzentrieren, um den steigenden umweltfreundlichen Erwartungen gerecht zu werden.
- Anpassbare und hochwertige Designs werden bei Lifestyle-Käufern an Beliebtheit gewinnen.
- Der E-Commerce-Verkauf wird beschleunigen, da Online-Plattformen eine größere Auswahl bieten.
- Partnerschaften mit Fitnessstudios und Sportveranstaltungen werden die Markenbekanntheit stärken.
- Leichte, reisefreundliche Flaschen werden bei Outdoor-Nutzern eine höhere Nachfrage erfahren.
- Der Wettbewerb wird sich verschärfen, da neue Marktteilnehmer kostengünstige und stilvolle Optionen anbieten.
- Das Wachstum im asiatisch-pazifischen Raum wird sich beschleunigen, da die Fitnessbeteiligung weiter zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sportwasserflaschen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sportwasserflaschen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Sportwasserflaschen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sportwasserflaschen antreiben?
Wer sind die führenden Unternehmen im Markt für Sportwasserflaschen?
Welche Region hatte den größten Anteil am Markt für Sportwasserflaschen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Sportwasserflaschen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Sportwasserflaschen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6219 million → 2032: USD 8642.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Sportwasserflaschen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Sportwasserflaschen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Sportwasserflaschen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Sportwasserflaschen Market Drivers
- 3.3 Markt für Sportwasserflaschen Market Restraints & Challenges
- 3.4 Markt für Sportwasserflaschen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Sportwasserflaschen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Sportwasserflaschen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Sportwasserflaschen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Sportwasserflaschen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Sportwasserflaschen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Sportwasserflaschen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Sportwasserflaschen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Sportwasserflaschen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Sportwasserflaschen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Sportwasserflaschen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Sportwasserflaschen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Sportwasserflaschen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Sportwasserflaschen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Sportwasserflaschen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Sportwasserflaschen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Sportwasserflaschen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Sportwasserflaschen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Sportwasserflaschen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Sportwasserflaschen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
