
Marktübersicht
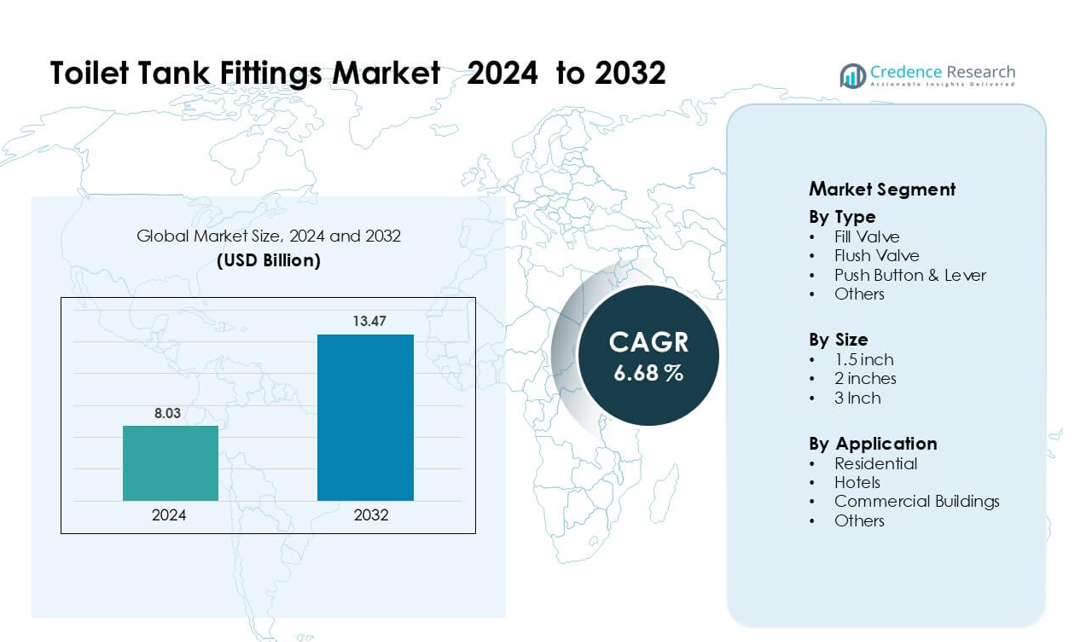
Der Markt für Toilettenspülkastenarmaturen wurde im Jahr 2024 auf 8,03 Milliarden USD geschätzt und soll bis 2032 13,47 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,68 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Toilettenspülkastenarmaturen 2024 | 8,03 Milliarden USD |
| Markt für Toilettenspülkastenarmaturen, CAGR | 6,68% |
| Marktgröße für Toilettenspülkastenarmaturen 2032 | 13,47 Milliarden USD |
Der Markt für Toilettenspülkastenarmaturen wird von großen Akteuren wie Yuyao Meige Sanitary, WDI, RandT Plumbing, SIAMP, Meitu, Zhoushan Haichen, Bestter, Geberit, Fluidmaster und BQM geprägt, die ihre Position durch langlebige Designs, wassersparende Technologien und breite Vertriebsnetze stärken. Diese Unternehmen konkurrieren, indem sie universell passende Ventile, Zwei-Mengen-Spülsysteme und korrosionsbeständige Materialien anbieten, die sowohl die Wohn- als auch die Gewerbenachfrage unterstützen. Der asiatisch-pazifische Raum war im Jahr 2024 mit einem Anteil von etwa 34 % die führende Region, angetrieben durch schnelles städtisches Wachstum, starke Bautätigkeit und steigende Akzeptanz effizienter Sanitärlösungen in Entwicklungsmärkten.
Markteinblicke
- Der Markt für Toilettenspülkastenarmaturen erreichte im Jahr 2024 03 Millionen USD und soll bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 6,68 % wachsen, unterstützt durch stetige Wohnungsersatzmaßnahmen und erweiterte gewerbliche Aufrüstungen.
- Die steigende Nachfrage nach wassereffizienten Sanitärsystemen und häufigen Wartungszyklen in Hotels und Büros treibt die starke Akzeptanz von Füllventilen und Spülventilen voran, wobei Füllventile im Jahr 2024 mit einem Anteil von etwa 38 % den größten Anteil halten.
- Zwei-Mengen-Technologie, DIY-Installationstrends und eine breitere Verfügbarkeit im E-Commerce prägen das Marktwachstum, da Verbraucher leise füllende, leckagefeste und universell passende Designs bevorzugen.
- Führende Akteure wie Yuyao Meige Sanitary, WDI, RandT Plumbing, SIAMP, Meitu, Zhoushan Haichen, Bestter, Geberit, Fluidmaster und BQM konkurrieren durch Langlebigkeit, Innovation und starke Vertriebsnetze, während die Preissensibilität eine wichtige Einschränkung bleibt.
- Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von rund 34 % an, gefolgt von Nordamerika mit 32 %, angetrieben durch schnelle Urbanisierung, starke Bautätigkeit und wachsende Akzeptanz effizienter Spülsysteme.
Analyse der Marktsegmentierung
Nach Typ
Füllventile führten den Markt für Toilettentankarmaturen im Jahr 2024 mit einem Anteil von etwa 38% an. Käufer bevorzugten Füllventile aufgrund der konstanten Nachfrage bei Reparaturprojekten und ihrer Schlüsselrolle bei der Wasserstandskontrolle. Das Teilsegment wuchs, da Verbraucher zu geräuscharmen, leckagebeständigen und schnell füllenden Mechanismen wechselten. Spülventile gewannen ebenfalls an Bedeutung mit der steigenden Verbreitung von Zweimengensystemen, während Druckknopf- und Hebeleinheiten durch ästhetische Verbesserungen erweitert wurden. Das Wachstum bei allen Typen nahm zu, da Hersteller sich auf Haltbarkeit, einfache Installation und wassersparende Leistung konzentrierten.
- Zum Beispiel verkauft Fluidmaster, einer der führenden Anbieter, jährlich mehr als 67 Millionen Toilettenreparaturprodukte, und seine Füllventile werden weltweit in mehr Toiletten verwendet als jede andere Marke.
Nach Größe
Die 2-Zoll-Kategorie dominierte den Markt für Toilettentankarmaturen im Jahr 2024 mit einem Anteil von fast 45%. Dieses Segment blieb die Standardoption für die meisten Wohn- und Leichtgewerbetoiletten und unterstützte eine höhere Austauschfrequenz. Die Nachfrage stieg, da Klempnerlieferanten universell passende 2-Zoll-Ventile förderten, die für eine Vielzahl von Tankmodellen geeignet sind. Die 3-Zoll-Größe gewann an Schwung aufgrund von Hochdurchflussdesigns in modernen Toiletten, während 1,5-Zoll-Armaturen in älteren Installationen relevant blieben. Die Marktexpansion wurde durch die breitere Einführung von wassereffizienten Toiletten und Nachrüstungen vorangetrieben.
- Zum Beispiel verkauft Fluidmaster ein 400H PerforMAX-Füllventil, das explizit mit 2-Zoll-Spülventil-Toiletten kompatibel ist. Fluidmaster vermarktet jährlich mehr als 100 Millionen Toilettenreparaturprodukte, was unterstreicht, wie standardmäßige 2-Zoll-Komponenten einen großen Teil seines globalen Geschäfts ausmachen.
Nach Anwendung
Der Wohnbereich hielt im Jahr 2024 mit etwa 52% den größten Anteil, unterstützt durch hohe Austauschzyklen und starke Einzelhandelsverkäufe. Hausbesitzer bevorzugten Armaturen mit Geräuschkontrolle, verbesserter Abdichtung und wassersparenden Funktionen. Hotels erhöhten die Nachfrage durch häufige Wartungszyklen und Upgrades, die auf einen geringeren Wasserverbrauch abzielen. Gewerbegebäude setzten fortschrittliche Spülventile für bessere Haltbarkeit und Einhaltung der Klempnerstandards ein. Das Wachstum in allen Anwendungen wurde durch steigende Renovierungsaktivitäten und die breitere Akzeptanz von hocheffizienten Spülsystemen gestärkt.
Wichtige Wachstumstreiber
Steigende Renovierungs- und Ersatznachfrage
Wachsende Renovierungsaktivitäten in Wohn- und Gewerbegebäuden treiben die starke Nachfrage nach Toilettentankarmaturen an. Viele Haushalte ersetzen alternde Füllventile, Spülventile und Druckknopfmechanismen, um die Wassereffizienz zu verbessern und Leckageprobleme zu reduzieren. Gewerbliche Einrichtungen, einschließlich Einkaufszentren, Büros und Hotels, führen häufige Wartungszyklen durch, die die Austauschrate erhöhen und die konstante Produktnachfrage aufrechterhalten. Verbraucher entscheiden sich auch für moderne, geräuscharme und korrosionsbeständige Komponenten, die die Lebensdauer der Toilette verlängern und die Leistung verbessern. Dieser Wandel hin zu schnellerer Installation, Leckvermeidung und langfristiger Haltbarkeit hält den Ersatzmarkt robust. Erhöhte städtische Wohnungsmodernisierungen, Klempnerwartungsprogramme und die Verfügbarkeit von universell passenden Ventilen unterstützen die Marktexpansion weiter.
- Zum Beispiel verzeichnete Geberit im Jahr 2024 über 150.000 Downloads seiner BIM-Datenpakete (Building Information Modeling), was ein starkes Engagement von Facility Managern, Architekten und Installateuren zeigt, die groß angelegte Renovierungen planen.
Wachsender Fokus auf Wassereinsparung
Globale Bemühungen zur Reduzierung des Wasserverbrauchs fördern erheblich die Einführung fortschrittlicher Spülkastenarmaturen. Viele Regionen setzen strenge Wasser-Effizienz-Standards durch, die die Verwendung von Zwei-Mengen-Spülventilen, einstellbaren Füllventilen und hocheffizienten Spülsystemen fördern. Hersteller reagieren darauf, indem sie Armaturen entwickeln, die den Wasserverbrauch pro Spülung reduzieren, ohne die Spülleistung zu beeinträchtigen. Städte mit Wasserknappheit fördern Nachrüstprogramme, die die Installation von Niedrigfluss-Systemen in Wohn- und Geschäftsgebäuden beschleunigen. Das Bewusstsein der Verbraucher für steigende Nebenkosten erhöht auch die Präferenz für wassersparende Komponenten. Diese Faktoren machen zusammen armaturen mit Fokus auf Einsparungen zu einem primären Wachstumstreiber, der die langfristige Einführung in Neubau- und Ersatzmärkten unterstützt.
- Zum Beispiel kann das Geberit Typ 212 Spülventil angepasst werden: sein großes Spülvolumen reicht von 4 Litern bis 7,5 Litern und das kleine Spülvolumen von 2 Litern bis 4 Litern, was erhebliche Wassereinsparungen ermöglicht.
Erweiterung von intelligenten und langlebigen Sanitärtechnologien
Fortschritte in der Sanitärtechnologie schaffen starke Wachstumschancen für Spülkastenarmaturen. Neue Designs umfassen sensorgesteuerte Spülsysteme, korrosionsbeständige Materialien, geräuscharme Fülltechnologie und druckunterstützte Armaturen, die die Spüleffizienz verbessern. Premium-Armaturen bieten bessere Zuverlässigkeit, reduzierte Geräuschentwicklung und längere Lebensdauer, was Käufer sowohl im Wohn- als auch im Gewerbebereich anzieht. Intelligente Systeme ermöglichen kontrolliertes Spülen und Leckerkennung, was mit dem steigenden Interesse an vernetzten Heimlösungen übereinstimmt. Hersteller verbessern auch die Kompatibilität mit modernen Toilettendesigns, was eine schnelle Installation und Wartung unterstützt. Diese Innovationen helfen, Marken zu differenzieren und die Nachfrage nach aufgerüsteten Armaturen zu steigern, insbesondere in Märkten, die Hygiene, Komfort und langfristige Leistung priorisieren.
Wichtiger Trend & Gelegenheit
Einführung von Zwei-Mengen- und hocheffizienten Systemen
Der Übergang zu Zwei-Mengen- und hocheffizienten Toiletten schafft große Chancen für Spülkastenarmaturen. Zwei-Mengen-Systeme benötigen spezialisierte Spülventile, Tasten und Dichtungen, was die Nachfrage nach neu gestalteten Komponenten erhöht. Viele Länder fördern hocheffiziente Spülungen, um Nachhaltigkeitsziele zu erreichen, und drängen Bauherren und Hausbesitzer, bestehende Systeme aufzurüsten. Hersteller profitieren, indem sie universell passende Zwei-Mengen-Kits einführen, die Nachrüstungen ohne vollständigen Toilettenaustausch ermöglichen. Dieser Trend steht im Einklang mit Wasserknappheitsproblemen, steigendem Umweltbewusstsein und regulatorischen Anforderungen. Da der Markt von traditionellen Ein-Mengen-Systemen übergeht, gewinnen Unternehmen, die langlebige, leckagefreie und einfach zu installierende Armaturen anbieten, einen klaren Wettbewerbsvorteil.
- Zum Beispiel ermöglicht das Geberit Typ 212 Spülventil, das in den verdeckten Spülkästen Sigma und Omega verwendet wird, Vollspülmengen von 4, 4,5, 6 oder 7,5 Litern und eine Teilspülung von 2 bis 4 Litern, mit fünf Drosseleinstellungen zur Optimierung des Wasserverbrauchs.
Wachstum des E-Commerce und DIY-Installation
Die Expansion des Online-Handels schafft starke Wachstumschancen für WC-Spülkastenzubehör. Hausbesitzer kaufen zunehmend universelle Reparatursätze, Füllventile und Spülventile über E-Commerce-Plattformen aufgrund einer größeren Produktauswahl und schneller Lieferung. DIY-Wartung gewinnt an Popularität, da moderne Armaturen einfache Installationsmerkmale, Videoanleitungen und werkzeugfreie Einstellmechanismen beinhalten. Hersteller nutzen diesen Wandel, indem sie gebündelte Reparatursätze und auf Kompatibilität fokussierte Designs anbieten, die für nicht-professionelle Nutzer attraktiv sind. Der Trend unterstützt auch Premium-Armaturen wie geräuschreduzierende und wassersparende Produkte, die online höhere Sichtbarkeit erlangen. Mit zunehmender DIY-Adoption stärken Lieferanten digitale Markenbildung und Benutzerunterstützungskanäle, um den Verkauf anzukurbeln.
- Zum Beispiel verwendet das Geberit Duofix Montageelement das EFF3-System (Easy Fast Fixing), das eine weitgehend werkzeugfreie Installation ermöglicht und die Installationszeit im Vergleich zu herkömmlichen Systemen um 40% verkürzen soll.
Wachsende Nachfrage aus dem Gastgewerbe und kommerziellen Aufrüstungen
Hotels, Flughäfen und große Gewerbegebäude bieten erhebliche Chancen, da sie langlebige und wassereffiziente Armaturen einführen, um Betriebskosten zu senken. Viel frequentierte Toiletten erfordern robuste Spülventile, strapazierfähige Füllventile und leistungsstarke Dichtungen, die häufigem Gebrauch standhalten. Viele Einrichtungen implementieren Wartungspläne, um Leckagen zu verhindern und Hygienestandards zu erfüllen, was die wiederholte Nachfrage unterstützt. Gastgewerbeprojekte priorisieren auch den Gästekomfort durch die Einführung von leisen Füllsystemen und modernen Druckknopfmechanismen. Mit dem Wachstum des Tourismus und der Expansion von Gewerbeimmobilien steigt die Nachfrage nach zuverlässigen, langlebigen WC-Armaturen. Dieser Trend ermutigt Hersteller, Premium-Komponenten zu entwerfen, die für intensive tägliche Nutzung ausgelegt sind.
Hauptherausforderung
Preissensibilität und hoher Marktwettbewerb
Der Markt für WC-Spülkastenzubehör steht vor einem intensiven Preiskampf, insbesondere im Massenmarktsegment. Viele Käufer wählen kostengünstige Ventile und Hebel, was die Margen für Hersteller mit Premium- oder erweiterten Funktionen reduziert. Lokale Produzenten in aufstrebenden Märkten bieten preisgünstige Alternativen an, die globale Marken herausfordern. Einzelhändler drängen ebenfalls auf wettbewerbsfähige Preise, was die Differenzierung erschwert. Da sich die Ersatzzyklen je nach Region unterscheiden, kämpfen Lieferanten mit der Aufrechterhaltung eines konstanten Umsatzes. Preissensible Verbraucher priorisieren oft Kosten über Haltbarkeit oder Effizienz, was die Einführung fortschrittlicher Armaturen verlangsamt. Dieser Druck zwingt Unternehmen, Innovation mit Erschwinglichkeit in Einklang zu bringen, was eine große strategische Herausforderung darstellt.
Qualitätsunterschiede und Wartungsprobleme
Inkonsistente Produktqualität stellt eine erhebliche Herausforderung für das Marktwachstum dar. Minderwertige Armaturen können undicht werden, schnell abnutzen oder unter hohem Wasserdruck versagen, was zu häufigen Ersatzanforderungen und Kundenzufriedenheit führt. Gewerbliche Einrichtungen sind höheren Risiken ausgesetzt, da minderwertige Ventile die Wartungskosten und Ausfallzeiten erhöhen. Unterschiede in den Materialstandards zwischen den Märkten erschweren die Produktkompatibilität und langfristige Zuverlässigkeit. Schlechte Installationspraktiken tragen weiter zu Ausfallraten bei, was Endnutzer vorsichtig gegenüber Aufrüstungen macht. Diese Probleme setzen Hersteller unter Druck, die Materialqualität, Zertifizierung und Leistungstests zu verbessern und Installateure zu schulen, um einen zuverlässigen Betrieb und eine längere Produktlebensdauer zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von etwa 32%, angetrieben durch hohe Renovierungsaktivitäten und eine stetige Ersatznachfrage in Wohn- und Geschäftsgebäuden. Verbraucher bevorzugten wassersparende Füllventile und verbesserte Spülmechanismen, die strengen Installationsstandards entsprechen. Hotels, Büros und öffentliche Einrichtungen erhöhten die Einführung langlebiger Armaturen, um Wartungskosten zu senken und die Effizienz zu steigern. Eine starke Einzelhandelsdurchdringung und die Verfügbarkeit von universell passenden Reparatursätzen unterstützten eine breitere Marktreichweite. Das wachsende Interesse an geräuscharmen und leckagebeständigen Designs stärkte die Produktnachfrage in den USA und Kanada weiter.
Europa
Europa machte im Jahr 2024 einen Anteil von fast 28% aus, unterstützt durch starke Nachhaltigkeitsvorschriften und die breite Akzeptanz von Zwei-Mengen-Spülsystemen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führten hocheffiziente Armaturen ein, um den Wasserverbrauch in Wohn- und Geschäftsgebäuden zu reduzieren. Renovierungsprogramme in alternder Wohninfrastruktur erhöhten die Ersatzzyklen, während Hotels und institutionelle Gebäude langlebige Komponenten mit langer Lebensdauer bevorzugten. Hersteller gewannen durch fortschrittliche Dichtungstechnologien und korrosionsbeständige Materialien an Bedeutung. Der Fokus der Region auf Ökodesign und zertifizierte Sanitärprodukte half, das langfristige Wachstum zu fördern.
Asien-Pazifik
Der asiatisch-pazifische Raum führte den Markt für Toilettentankarmaturen mit einem Anteil von etwa 34% im Jahr 2024 an, unterstützt durch rasche städtische Entwicklung und starkes Wachstum im Wohnungsbau. Wachsende Mittelschichten in China, Indien und Südostasien erhöhten die Nachfrage nach erschwinglichen, einfach zu installierenden Armaturen. Upgrades der kommerziellen Infrastruktur, einschließlich Einkaufszentren, Hotels und Flughäfen, förderten die Einführung hochbelastbarer Spülventile. Das steigende Bewusstsein für Wassereffizienz ermutigte zur breiteren Nutzung von Zwei-Mengen- und Niedrigfluss-Systemen. Lokale Hersteller stärkten ihre Marktpräsenz mit kostengünstigen Produkten, während Premium-Marken in städtischen Gebieten an Schwung gewannen.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 4% Anteil, angetrieben durch eine stetige Nachfrage nach Ersatzarmaturen in Wohnräumen. Brasilien und Mexiko blieben aufgrund steigender Wohnungsmodernisierungen und der allmählichen Einführung wassereffizienter Sanitärsysteme wichtige Märkte. Verbraucher suchten nach zuverlässigen und budgetfreundlichen Füllventilen und Spülmechanismen, die für ältere Toilettenmodelle geeignet sind. Gewerbliche Einrichtungen, einschließlich Hotels und Büros, erhöhten wartungsbedingte Ersatzbeschaffungen, was ein moderates Wachstum unterstützte. Begrenzte Infrastrukturinvestitionen verlangsamten die breitere Einführung, aber die wachsende Einzelhandelsverfügbarkeit von universellen Reparatursätzen verbesserte die Marktzugänglichkeit.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika machte im Jahr 2024 etwa 2% Anteil aus, hauptsächlich unterstützt durch Bauaktivitäten in den VAE, Saudi-Arabien und Südafrika. Gewerbliche Gebäude und Hotelprojekte führten langlebige, leistungsstarke Spülventile ein, um intensiven Gebrauch zu bewältigen. Wasserknappheitsbedenken beschleunigten das Interesse an effizienten Armaturen in ausgewählten Märkten. Die Einführung im Wohnbereich wuchs allmählich, da Haushalte ältere Komponenten ersetzten, um Leckagen zu reduzieren und die Leistung zu verbessern. Trotz begrenzter Durchdringung von Premiumprodukten zeigte die Region durch die Ausweitung der städtischen Entwicklung und Modernisierungsbemühungen im Sanitärbereich stetiges Potenzial.
Marktsegmentierungen:
Nach Typ
- Füllventil
- Spülventil
- Drücker & Hebel
- Andere
Nach Größe
- 1,5 Zoll
- 2 Zoll
- 3 Zoll
Nach Anwendung
- Wohnbereich
- Hotels
- Gewerbliche Gebäude
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Toilettentankarmaturen umfasst führende Unternehmen wie Yuyao Meige Sanitary, WDI, RandT Plumbing, SIAMP, Meitu, Zhoushan Haichen, Bestter, Geberit, Fluidmaster und BQM, die ihre Marktpräsenz durch Produktinnovationen und breite Distribution stärken. Große Akteure konzentrieren sich auf langlebige Materialien, auslaufsichere Designs und universelle Mechanismen, um der steigenden Nachfrage nach Ersatzteilen gerecht zu werden. Marken erweitern ihre Portfolios mit Zwei-Mengen-Spülsystemen, leise füllenden Ventilen und korrosionsbeständigen Komponenten, die sowohl Wohn- als auch Gewerbekunden ansprechen. Starke OEM-Partnerschaften helfen, Volumenverkäufe zu sichern, während die Sichtbarkeit im E-Commerce die direkte Kundenreichweite erhöht. Viele Hersteller investieren in automatisierte Produktion und Qualitätstests, um die Zuverlässigkeit zu verbessern und Ausfallraten zu reduzieren. Der Wettbewerb verschärft sich, da lokale Anbieter kostengünstige Alternativen bieten, was etablierte Unternehmen dazu zwingt, Leistung, lange Lebensdauer und die Einhaltung von Wassereffizienzstandards zu betonen.
Analyse der Hauptakteure
- Yuyao Meige Sanitary
- WDI
- RandT Plumbing
- SIAMP
- Meitu
- Zhoushan Haichen
- Bestter
- Geberit
- Fluidmaster
- BQM
Neueste Entwicklungen
- Im Juli 2025 hebt ein Branchenbericht die Geberit-Spülkästen mit TurboFlush geräuscharmer Spülung hervor. Die Berichterstattung stärkt die Positionierung von Geberit in Premium-Lösungen für verdeckte Spülkästen und Armaturen.
- Im Januar 2025 sponserte Fluidmaster die Leaky Loo Challenge-Kampagne von Waterwise im Vereinigten Königreich. Die Partnerschaft förderte die Reparatur von Toiletten und Upgrades von Tankarmaturen zur Reduzierung von Leckagen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Größe, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stetig wachsen, da Hausbesitzer alternde Ventile durch effiziente Designs ersetzen.
- Dual-Flush- und Niedrigfluss-Systeme werden weltweit breitere Akzeptanz finden.
- Intelligente und sensorbasierte Armaturen werden in Premium-Wohnprojekten an Bedeutung gewinnen.
- Hotels und Gewerbegebäude werden vermehrt Upgrades durchführen, um den Wasserverbrauch zu reduzieren.
- Hersteller werden sich auf langlebige, korrosionsbeständige Materialien konzentrieren, um die Produktlebensdauer zu verbessern.
- E-Commerce-Kanäle werden die Reichweite für Reparatursätze und universell passende Komponenten erweitern.
- Die Nachfrage nach DIY-Installationen wird aufgrund einfacher Anpassung und werkzeugloser Mechanismen steigen.
- Produktinnovationen werden sich auf Geräuschreduzierung und auslaufsichere Leistung konzentrieren.
- Lokale Anbieter werden den Wettbewerb mit kostengünstigen Alternativen intensivieren.
- Der asiatisch-pazifische Raum wird die Schlüsselwachstumsregion bleiben, angetrieben durch Bau und städtische Expansion.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Toilettenspülkasten-Zubehör und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Toilettenspülkasten-Zubehör zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region ist führend im Markt für Toilettenspülkasten-Befestigungen?
Was sind die wichtigsten Treiber für das Wachstum des globalen Marktes für Toilettenspülkastenarmaturen?
Welches ist das größte Segment im Markt für Toilettenspülkästen nach Vertriebskanal?
Wer sind die führenden Unternehmen im Markt für Toilettenspülkasten-Befestigungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Toilettenspültankarmaturen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Toilettenspültankarmaturen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.03 billion → 2032: USD 13.47 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Toilettenspültankarmaturen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Toilettenspültankarmaturen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Toilettenspültankarmaturen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Toilettenspültankarmaturen Market Drivers
- 3.3 Markt für Toilettenspültankarmaturen Market Restraints & Challenges
- 3.4 Markt für Toilettenspültankarmaturen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Toilettenspültankarmaturen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Toilettenspültankarmaturen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Toilettenspültankarmaturen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Toilettenspültankarmaturen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Toilettenspültankarmaturen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Toilettenspültankarmaturen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Toilettenspültankarmaturen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Toilettenspültankarmaturen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Toilettenspültankarmaturen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Toilettenspültankarmaturen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Toilettenspültankarmaturen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Toilettenspültankarmaturen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Toilettenspültankarmaturen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Toilettenspültankarmaturen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Toilettenspültankarmaturen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Toilettenspültankarmaturen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Toilettenspültankarmaturen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Toilettenspültankarmaturen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Toilettenspültankarmaturen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
