
Marktübersicht:
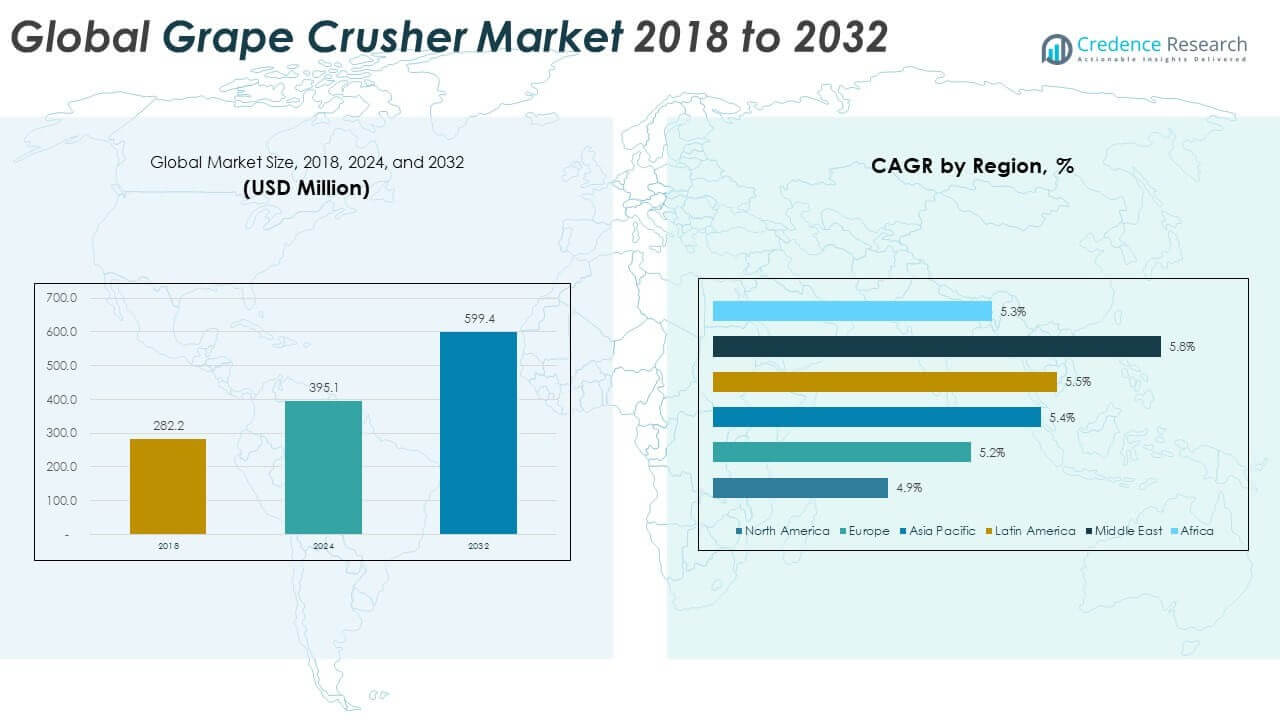
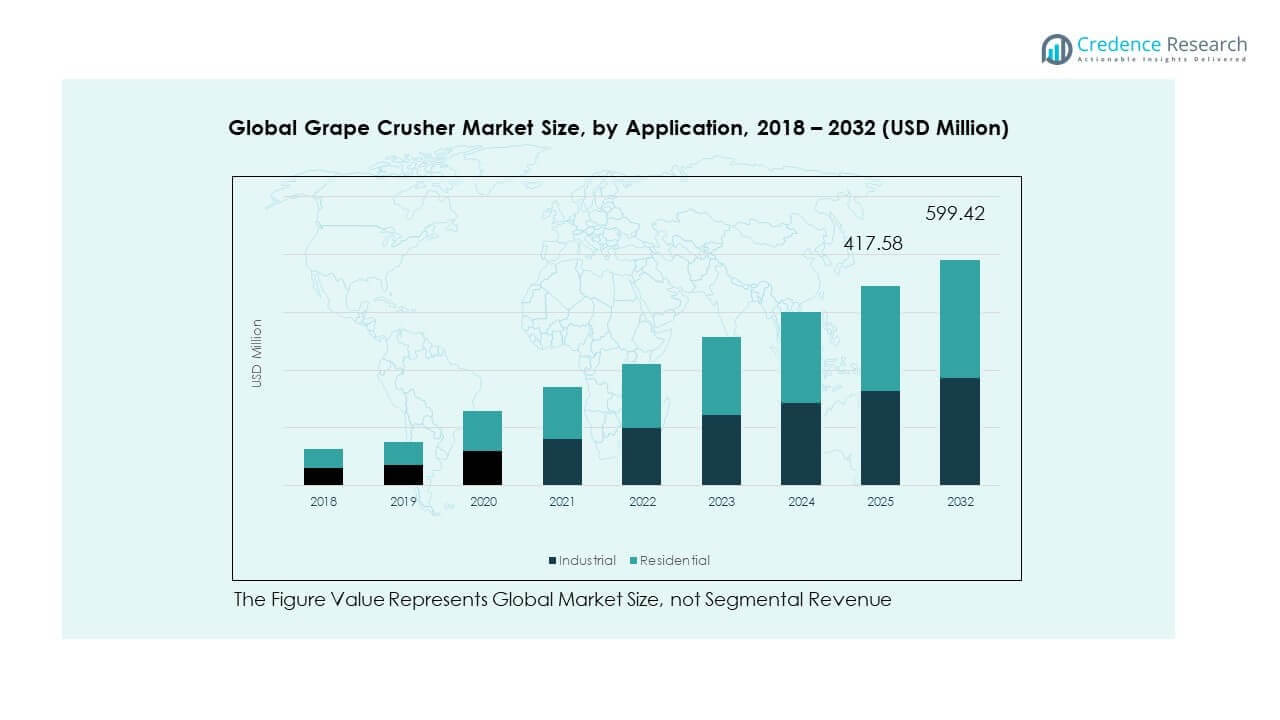
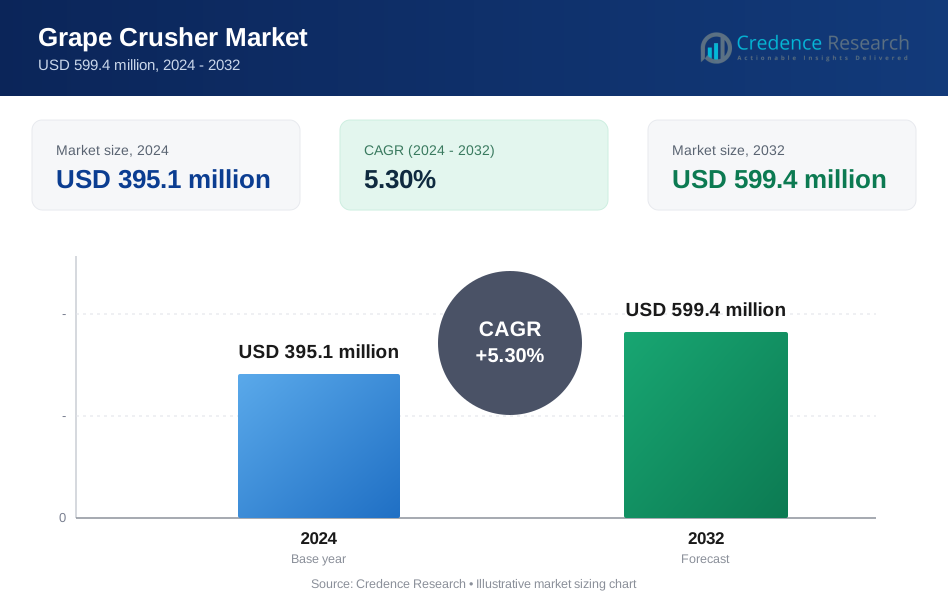
Die Größe des globalen Traubenbrechermarktes wurde 2018 mit 282,2 Millionen USD bewertet und soll bis 2024 auf 395,1 Millionen USD und bis 2032 auf 599,4 Millionen USD anwachsen, mit einer CAGR von 5,30 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Traubenbrechermarktes 2024 | USD 395,1 Millionen |
| Traubenbrechermarkt, CAGR | 5,30% |
| Größe des Traubenbrechermarktes 2032 | USD 599,4 Millionen |
Der globale Traubenbrechermarkt wächst aufgrund steigender Weinproduktion und Qualitätserwartungen. Weingüter investieren in kontrolliertes Brechen, um Traubenschalen und -kerne zu schützen. Automatisierung verbessert den Durchsatz während kurzer Erntezeiten. Arbeitskräftemangel treibt mechanisierte Lösungen in verschiedenen Regionen voran. Produzenten bevorzugen Edelstahlkonstruktionen aus hygienischen Gründen. Kompakte Systeme unterstützen Boutique-Weingüter. Die Haltbarkeit der Ausrüstung verringert das Risiko von Ausfallzeiten. Integrierte Verarbeitungslinien verbessern die Workflow-Effizienz. Der Fokus auf Premiumweine fördert die Technologieakzeptanz.
Der globale Traubenbrechermarkt zeigt starke Führungspositionen in Europa und im asiatisch-pazifischen Raum. Frankreich, Italien und Spanien führen aufgrund großer Weinmengen. Australien und China treiben die Nachfrage im asiatisch-pazifischen Raum an. Die Vereinigten Staaten unterstützen stetige Aufrüstungen in Premiumweingütern. Lateinamerika entwickelt sich durch exportorientierte Weinberge. Chile und Argentinien erweitern die moderne Verarbeitungskapazität. Der Nahe Osten bleibt Nischenmarkt, aber spezialisiert. Afrika wächst stetig durch südafrikanische Exporte.
Markteinblicke:
- Die Größe des globalen Traubenbrechermarktes betrug 2018 282,2 Millionen USD, erreichte 2024 395,1 Millionen USD und soll bis 2032 599,4 Millionen USD erreichen, was auf stetige Investitionen in Weingüter und Ausrüstungsaufrüstungen zurückzuführen ist, mit einer CAGR von 5,30 %.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 37,8 %, gefolgt von Europa mit 24,0 % und Nordamerika mit 18,5 %, unterstützt durch große Weinbergbasen, starke Weinexporte und kontinuierliche Modernisierung der Weingutverarbeitungsanlagen.
- Der Nahe Osten ist die am schnellsten wachsende Region mit einer CAGR von 5,8 % und einem Anteil von rund 7,0 %, angetrieben durch fortschrittliche Weinberge in Israel, kontrollierte Umweltlandwirtschaft und steigenden Fokus auf Premiumweinqualität.
- Nach Anwendung macht das Industriesegment etwa 65 % des Anteils aus, was die dominante Nachfrage von kommerziellen Weingütern widerspiegelt, die hochkapazitive und automatisierte Traubenbrechersysteme benötigen.
- Das Wohnsegment hält etwa 35 % des Anteils, unterstützt durch Boutique-Weingüter und Heimweinhersteller, die kompakte und manuelle Traubenbrecher übernehmen.
Markttreiber
Erweiterung der globalen Weinproduktions- und Verarbeitungskapazität
Der globale Markt für Traubenbrecher profitiert vom stetigen Wachstum der Weinproduktion weltweit. Kommerzielle Weingüter erweitern ihre Kapazitäten, um der Exportnachfrage gerecht zu werden. Neue Weinberge erhöhen die Verfügbarkeit von Rohtrauben für die Verarbeitung. Produzenten suchen zuverlässige Brecher, um höhere Volumina effizient zu bewältigen. Dies unterstützt ein konsistentes Zerkleinern über die Erntesaisons hinweg. Ausrüstungs-Upgrades reduzieren Traubenschäden in den frühen Verarbeitungsstadien. Größere Einrichtungen bevorzugen langlebige Systeme mit höherem Durchsatz. Dieses Nachfrageverhalten sichert langfristige Investitionen in Ausrüstung.
Steigender Fokus auf die Erhaltung der Traubenqualität während des Zerkleinerns
Weinproduzenten priorisieren die Kontrolle von Geschmack, Aroma und Textur während des Zerkleinerns. Der globale Markt für Traubenbrecher reagiert auf diesen qualitätsorientierten Ansatz. Kontrollierter Druck begrenzt das Brechen von Kernen und die Freisetzung von Tanninen. Moderne Brecher ermöglichen einstellbare Walzen und Geschwindigkeitskontrolle. Dies hilft Weingütern, Chargenkonsistenz zu wahren. Premium-Weinmarken übernehmen solche Ausrüstungen, um die Traubenintegrität zu schützen. Qualitätssicherungsteams unterstützen diese Investitionen. Produktdifferenzierung stärkt die Nachfrage nach fortschrittlichen Brechern.
- Zum Beispiel liefert Bucher Vaslin Delta OP Traubenbrecher mit einstellbaren Walzenabständen, die sanftes Zerkleinern und reduzierte Kernschäden unterstützen. Diese Systeme werden von Premium-Weingütern verwendet, die Sorten wie Pinot Noir produzieren, bei denen die phenolische Kontrolle und die Traubenintegrität während des Zerkleinerns entscheidend für die Weinqualität sind.
Arbeitskräftemangel und Umstellung auf mechanisierte Weingutbetriebe
Die Verfügbarkeit von Arbeitskräften bleibt in den weinproduzierenden Regionen ungleichmäßig. Der globale Markt für Traubenbrecher profitiert von den Automatisierungsbedürfnissen der Weingüter. Mechanisierte Brecher reduzieren die Abhängigkeit von saisonalen Arbeitskräften. Sie verbessern die Verarbeitungsgeschwindigkeit während der Spitzenerntezeiten. Halbautomatische Systeme eignen sich für mittelgroße Weingüter. Große Produzenten übernehmen vollautomatische Zerkleinerungslinien. Die Kontrolle der Arbeitskosten unterstützt Investitionsentscheidungen. Betriebseffizienz bleibt ein wichtiger Kaufanreiz.
Ausrüstungsersatz und Modernisierung in etablierten Weingütern
Viele Weingüter arbeiten mit veralteter Verarbeitungsausrüstung. Der globale Markt für Traubenbrecher verzeichnet eine stetige Ersatznachfrage. Ältere Brecher fehlen Hygiene- und Sicherheitsmerkmale. Neue Modelle erfüllen strengere Lebensmittelstandards. Sie verbessern die Reinigungseffizienz und die Kontrolle von Ausfallzeiten. Moderne Designs unterstützen einfachere Wartungszyklen. Produzenten planen schrittweise Upgrades während Erweiterungsprojekten. Die Ersatznachfrage sichert eine stabile Markttätigkeit.
- Zum Beispiel hat Treasury Wine Estates großangelegte Automatisierungs- und Verarbeitungs-Upgrades in seinen australischen Weingütern implementiert, einschließlich eines integrierten Automatisierungsprojekts in seiner Barossa Valley-Anlage, um Effizienz und Produktionskonsistenz zu verbessern. Das Unternehmen verwendet auch hocheffiziente Clean-in-Place-Tankreinigungssysteme an verschiedenen Standorten, um die Reinigungszeit zu verkürzen und die Hygiene während der Spitzenernteoperationen zu unterstützen.
Markttrends
Annahme von kompakten und modularen Brecherdesigns
Weingüter suchen flexible Layouts in begrenzten Verarbeitungsräumen. Der globale Markt für Traubenbrecher spiegelt die Nachfrage nach kompakten Systemen wider. Modulare Designs ermöglichen eine einfache Integration in bestehende Linien. Sie unterstützen skalierbare Produktion ohne größere Layoutänderungen. Handwerksweingüter bevorzugen platzsparende Brecher. Transport und Installation werden einfacher. Hersteller konzentrieren sich auf Plug-and-Play-Formate. Dieser Trend eignet sich sowohl für neue als auch für Nachrüstprojekte.
Wachsende Präferenz für Edelstahlkonstruktionen
Hygienestandards beeinflussen die Materialwahl für Geräte. Der globale Markt für Traubenquetschen zeigt einen steigenden Einsatz von Edelstahl. Das Material widersteht Korrosion und Kontamination. Es ermöglicht eine schnellere Reinigung zwischen den Chargen. Weingüter erfüllen regulatorische und Qualitätsprüfungen leichter. Die lange Lebensdauer senkt die Gesamtkosten des Eigentums. Hersteller schätzen gleichmäßige Oberflächenbeschaffenheiten. Materialpräferenzen treiben die Standardisierung des Designs voran.
- Zum Beispiel stellt Della Toffola Traubenquetschen aus lebensmittelechten Edelstahlkomponenten her, die für häufige Reinigungszyklen in kommerziellen Weingütern ausgelegt sind.
Integration mit End-to-End-Weinverarbeitungssystemen
Quetschen werden zunehmend mit Entrappern und Pressen verbunden. Der globale Markt für Traubenquetschen stimmt mit integrierten Verarbeitungsabläufen überein. Verbundene Systeme reduzieren manuelle Handhabungsschritte. Es verbessert die Durchsatzkoordination während der Ernte. Datenfähige Steuerungen unterstützen die Prozessverfolgung. Weingüter streben nach synchronisierten Produktionslinien. Geräteanbieter bieten gebündelte Lösungen an. Integration stärkt die Lieferantenbeziehungen.
- Zum Beispiel liefert Enoveneta Quetsch-Entrapper-Einheiten, die direkt mit Pressen und Mostpumpen verbunden werden können, um einen kontinuierlichen Traubenfluss während der Hochsaison zu ermöglichen.
Anpassung basierend auf Traubensorte und Weinart
Weingüter passen das Quetschen basierend auf den Eigenschaften der Trauben an. Der globale Markt für Traubenquetschen unterstützt Anpassungsbedürfnisse. Unterschiedliche Walzenspalte eignen sich für rote und weiße Trauben. Es hilft, den Saftausbeute und den Hautkontakt zu kontrollieren. Premiumhersteller verlangen einstellbare Konfigurationen. Gerätehersteller reagieren mit konfigurierbaren Designs. Maßanfertigungen unterstützen Nischenweinarten. Dieser Trend verbessert wertschöpfende Angebote.
Analyse der Marktchancen
Hohe Kapitalkosten und Budgetbeschränkungen für kleine Weingüter
Kapitalintensität begrenzt die Einführung in kleineren Einrichtungen. Der globale Markt für Traubenquetschen steht vor Herausforderungen der Preissensibilität. Fortschrittliche Quetschen erfordern höhere Anfangsinvestitionen. Es betrifft kleine und familiengeführte Weingüter. Der Zugang zu Finanzierungen variiert je nach Region. Budgetbeschränkungen verzögern die Erneuerungszyklen der Geräte. Überholte Einheiten bleiben eine Alternative. Kostenbarrieren beschränken die Marktdurchdringung.
Saisonale Nutzung und Wartungskomplexität
Quetschen werden hauptsächlich während der Erntesaison betrieben. Der globale Markt für Traubenquetschen befasst sich mit ungleichmäßiger Gerätnutzung. Saisonale Nachfrage beeinflusst die Planung der Kapitalrendite. Es erhöht die Lager- und Wartungsanforderungen. Leerlaufzeiten erhöhen das Verschleißrisiko. Qualifizierte Techniker sind in einigen Regionen knapp. Wartungsplanung wird entscheidend. Betriebliche Komplexität stellt einige Käufer vor Herausforderungen.
Marktchancen
Steigende Weingutentwicklung in aufstrebenden weinproduzierenden Regionen
Neue Weinregionen investieren in moderne Verarbeitungsanlagen. Der globale Markt für Traubenbrecher profitiert von dieser Expansion. Asien-Pazifik und Lateinamerika zeigen neue Weingutprojekte. Es unterstützt erstmalige Anschaffungen von Ausrüstungen. Regierungen fördern agrarbasierte Verarbeitungsindustrien. Der lokale Weinkonsum steigt stetig. Ausrüstungsanbieter erschließen neue Vertriebskanäle. Aufstrebende Regionen bieten langfristiges Wachstumspotenzial.
Nachfrage nach energieeffizienten und leicht zu reinigenden Geräte-Designs Nachhaltigkeit beeinflusst Investitionsentscheidungen in Weingütern. Der globale Markt für Traubenbrecher profitiert von effizienzorientierter Innovation. Energieeffiziente Motoren senken die Betriebskosten. Es unterstützt die Ziele der Umweltkonformität. Leicht zu reinigende Designs sparen Wasser und Arbeitszeit. Produzenten suchen nach geringeren Ausfallzeiten zwischen den Chargen. Hersteller entwickeln verbesserte Hygienefunktionen. Nachhaltigkeitsgetriebene Nachfrage eröffnet Premium-Segmenten für Ausrüstungen.
Marktsegmentierungsanalyse:
Der globale Markt für Traubenbrecher zeigt eine klare Segmentierung nach Produkttyp, Anwendung und Vertriebskanal.
Nach Produkttyp, manuelle Traubenbrecher bedienen kleine Weingüter und Hausproduzenten aufgrund niedriger Kosten und einfacher Bedienung. Elektrische Traubenbrecher dominieren den kommerziellen Einsatz und bieten gleichmäßigen Durchsatz und reduzierte Arbeitsabhängigkeit. Hydraulische Traubenbrecher richten sich an Weingüter mit hoher Kapazität, die präzise Druckkontrolle und minimalen Traubenschaden erfordern. Es unterstützt die Produktion von Premiumweinen, bei denen Qualität und Konsistenz entscheidend bleiben.
- Zum Beispiel bietet Zambelli Enotech manuelle und elektrische Brecher-Entstieler-Modelle an, die von kleinen und mittelgroßen Weingütern weit verbreitet sind.
Nach Anwendung macht das Industriesegment den größten Nachfrageanteil aus. Große und mittelgroße Weingüter verlassen sich auf mechanisierte Brecher, um saisonale Volumenspitzen zu bewältigen. Es ermöglicht schnellere Verarbeitung und bessere Arbeitsablaufkontrolle. Das Wohnsegment bleibt eine Nische, aber stabil. Hausweinmacher und Boutique-Produzenten bevorzugen kompakte und manuelle Systeme. Das Wachstum der Weinhobbykultur unterstützt die stetige Nachfrage aus diesem Segment.
Nach Vertriebskanal führen Fachgeschäfte die Verkäufe an, da sie technischen Support und Produktanpassung bieten. Käufer schätzen fachkundige Beratung bei der Auswahl der Ausrüstung. Online-Shops gewinnen an Bedeutung bei kleinen Weingütern, die Preisvergleiche und schnellere Lieferung suchen. Es profitiert von erweiterten digitalen Katalogen und Direktkundenmodellen. Supermärkte und Hypermärkte spielen eine begrenzte Rolle und bedienen hauptsächlich Einstiegsabnehmer. Andere Kanäle umfassen Direktverkäufe von Herstellern und regionale Distributoren, die maßgeschneiderte Installationen unterstützen.
- Zum Beispiel vertreiben Enoveneta und Criveller Group Traubenbrecher hauptsächlich über spezialisierte Weingutausrüstungshändler, während manuelle Einstiegsbrecher zunehmend über Hersteller-Websites und Online-Einzelhandelsplattformen verkauft werden.
Segmentierung:
Nach Produkttyp
- Manuelle Traubenbrecher
- Elektrische Traubenbrecher
- Hydraulische Traubenbrecher
Nach Anwendung
- Industriell
- Wohnbereich
Nach Vertriebskanal
- Online-Shops
- Fachgeschäfte
- Supermärkte / Hypermärkte
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des Nordamerikanischen Globalen Traubenbrecher-Marktes wurde 2018 auf 53,33 Millionen USD geschätzt und soll bis 2024 auf 73,18 Millionen USD und bis 2032 auf 108,01 Millionen USD anwachsen, mit einer CAGR von 4,9 % während des Prognosezeitraums. Die Region macht 2024 etwa 18,5 % des Marktanteils aus. Der Globale Traubenbrecher-Markt in Nordamerika profitiert von einer starken Modernisierung der Weinkellereien. Die Vereinigten Staaten führen aufgrund der Produktion von Premiumweinen. Kanada unterstützt eine stetige Nachfrage von kleinen Weinkellereien. Mexiko zeigt eine allmähliche Einführung in neuen Weinbergen. Elektrische und automatisierte Brecher werden bevorzugt. Qualitätskonformität beeinflusst Kaufentscheidungen. Der Ersatzbedarf bleibt stabil. Ausrüstungsanbieter konzentrieren sich auf Langlebigkeit.
Europa
Die Größe des Europäischen Globalen Traubenbrecher-Marktes wurde 2018 auf 68,05 Millionen USD geschätzt und soll bis 2024 auf 94,71 Millionen USD und bis 2032 auf 142,54 Millionen USD anwachsen, mit einer CAGR von 5,2 % während des Prognosezeitraums. Europa hält einen Marktanteil von fast 24,0 %. Der Globale Traubenbrecher-Markt in Europa bleibt hochgradig ausgereift. Frankreich, Italien und Spanien dominieren die Produktion. Deutschland unterstützt stetige Ausrüstungs-Upgrades. Es legt Wert auf Präzision und Traubenqualitätskontrolle. Traditionelle Weinkellereien investieren in moderne Systeme. Strenge Hygienestandards beeinflussen das Design. Ersatzzyklen treiben die Nachfrage an. Europa bevorzugt Edelstahlgeräte.
Asien-Pazifik
Die Größe des Asien-Pazifischen Globalen Traubenbrecher-Marktes wurde 2018 auf 105,95 Millionen USD geschätzt und soll bis 2024 auf 149,28 Millionen USD und bis 2032 auf 228,38 Millionen USD anwachsen, mit einer CAGR von 5,4 % während des Prognosezeitraums. Die Region führt mit einem Anteil von etwa 37,8 %. Der Globale Traubenbrecher-Markt in Asien-Pazifik zeigt das schnellste Wachstum. China und Australien treiben die Nachfrage nach Ausrüstungen an. Indien zeigt steigende Investitionen in Weinkellereien. Es profitiert von der Entwicklung neuer Weinberge. Exportorientierte Produzenten übernehmen moderne Brecher. Automatisierung gewinnt bei mittelgroßen Weinkellereien an Bedeutung. Kosteneffizienz prägt Kaufmuster. Lokale Fertigung verbessert den Zugang.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für Traubenpressen wurde 2018 mit 30,42 Millionen USD bewertet und soll bis 2024 auf 42,98 Millionen USD und bis 2032 auf 66,00 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % im Prognosezeitraum. Lateinamerika repräsentiert etwa 10,9 % Marktanteil. Der globale Markt für Traubenpressen in Lateinamerika wächst mit den Weinexporten. Chile und Argentinien führen die regionale Nachfrage an. Brasilien zeigt eine allmähliche Expansion der Weinkellereien. Es unterstützt die Einführung halbautomatischer Geräte. Exportqualitätsstandards beeinflussen Aufrüstungen. Der Ausbau der Weinberge erhält den Bedarf an Ausrüstung aufrecht. Regionale Anbieter gewinnen an Sichtbarkeit. Die Importabhängigkeit bleibt moderat.
Mittlerer Osten
Die Größe des Marktes für Traubenpressen im Nahen Osten wurde 2018 mit 19,13 Millionen USD bewertet und soll bis 2024 auf 27,55 Millionen USD und bis 2032 auf 43,34 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Die Region hält einen Anteil von fast 7,0 %. Der globale Markt für Traubenpressen im Nahen Osten bleibt eine Nische. Israel führt aufgrund fortschrittlicher Weinberge. Die Türkei unterstützt ein stetiges Produktionswachstum. Es profitiert von kontrollierter Bewässerungslandwirtschaft. Investitionen in Weinkellereien konzentrieren sich auf qualitativ hochwertige Ergebnisse. Kompakte Pressen passen zu den regionalen Bedürfnissen. Importe dominieren die Geräteversorgung. Das Wachstum bleibt selektiv.
Afrika
Die Größe des afrikanischen Marktes für Traubenpressen wurde 2018 mit 5,28 Millionen USD bewertet und soll bis 2024 auf 7,37 Millionen USD und bis 2032 auf 11,15 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum. Afrika macht etwa 1,9 % des Marktanteils aus. Der globale Markt für Traubenpressen in Afrika konzentriert sich auf Südafrika. Exportorientierte Weinkellereien treiben die Nachfrage an. Ägypten zeigt eine frühe Einführung. Es bevorzugt einfache und langlebige Pressen. Budgetempfindlichkeit beeinflusst Kaufentscheidungen. Begrenzte lokale Fertigung beeinflusst die Versorgung. Importe unterstützen die meisten Installationen. Das Wachstum bleibt allmählich.
Analyse der Hauptakteure:
- Bucher Vaslin
- Zambelli Enotech
- Enoveneta
- Criveller Group
- Lancman
- Della Toffola
- Vigo Ltd
- Gino Pinto Inc.
- Amos Industrie
- Andere regionale und lokale Hersteller
Wettbewerbsanalyse:
Der globale Markt für Traubenpressen bleibt moderat konsolidiert, wobei die Hauptakteure im Hinblick auf Produktqualität, Haltbarkeit und Serviceunterstützung konkurrieren. Führende Hersteller wie Bucher Vaslin, Zambelli Enotech und Enoveneta halten durch breite Produktportfolios einen bedeutenden Anteil. Es wird Wert auf Innovation im Walzendesign und Automatisierung gelegt. Criveller Group und Della Toffola konzentrieren sich auf maßgeschneiderte Lösungen für Premium-Weinkellereien. Wettbewerber differenzieren sich durch Edelstahlkonstruktion und Wartungsfreundlichkeit. Der Preiswettbewerb intensiviert sich unter mittelständischen Anbietern, die kleine und mittelgroße Weinkellereien anvisieren. Vertriebsstrategien variieren zwischen Direktverkauf und Händlernetzwerken. Elektrische und hydraulische Modelle erzielen aufgrund von Leistungsvorteilen höhere Einnahmen. Regionale Akteure gewinnen durch Partnerschaften in aufstrebenden Märkten an Boden. Strategische Maßnahmen umfassen neue Produkteinführungen und selektive regionale Expansion, um die steigende Nachfrage zu erfassen. Der Wettbewerbsdruck treibt kontinuierliche Verbesserungen in Effizienz und After-Sales-Support voran.
Jüngste Entwicklungen:
- Im November 2025 erhielt Bucher Vaslin einen Bronzetrophäe bei den SITEVI-Innovationspreisen für sein Flavy FGCM (Fast Gentle Clarification of Must) System. Diese innovative tangentiale Filtrationsplattform ist speziell dafür ausgelegt, mit hochfesten Mosten und Weinen umzugehen, die oft Herausforderungen für traditionelle Zerkleinerungs- und Pressstufen darstellen.
- Im Oktober 2025 führte Pellenc ST AISEE™ ein, einen KI-gesteuerten Qualitätskontrollanalysator, der darauf abzielt, die Sortier- und Verarbeitungseffizienz in landwirtschaftlichen und industriellen Strömen zu revolutionieren.
- Im Juli 2025 startete Bucher Vaslin seine Pazifik-Operation, um die lokale Unterstützung für Weinbautechnologie in Australien und Neuseeland zu stärken, seine Marktreichweite zu erweitern und die Verfügbarkeit von Dienstleistungen zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Expansion kommerzieller Weingüter wird die langfristige Nachfrage nach effizientem Traubenzerkleinerungsgerät in allen Regionen aufrechterhalten.
- Premium-Weinproduzenten werden weiterhin Präzisionsbrecher priorisieren, die die Integrität von Traubenschale und -samen schützen.
- Die Einführung von Automatisierung wird zunehmen, da Weingüter einen konsistenten Output und eine reduzierte Abhängigkeit von saisonalen Arbeitskräften anstreben.
- Erneuerungszyklen für Geräte werden in reifen weinproduzierenden Volkswirtschaften für stetige Verkäufe sorgen.
- Kompakte und modulare Brecherdesigns werden bei Boutique- und Stadtweingütern an Beliebtheit gewinnen.
- Edelstahlkonstruktionen bleiben aufgrund von Hygiene, Haltbarkeit und regulatorischen Anforderungen Standard.
- Die Integration von Brechern mit Entrappungs- und Presssystemen wird die Prozesseffizienz verbessern.
- Aufstrebende Weinregionen werden Erstkäufe von Geräten und die Expansion der Lieferanten vorantreiben.
- Digitale Vertriebskanäle werden den Zugang für kleine Weingüter und Hausproduzenten stärken.
- Der Wettbewerb unter Lieferanten wird Innovationen in Energieeffizienz, Wartungsfreundlichkeit und Anpassungsfähigkeit vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Traubenzerkleinerer-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Traubenzerkleinerungsmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen Traubenzerkleinerungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Traubenzerkleinerungsmarktes antreiben?
Wer sind die führenden Unternehmen im globalen Traubenzerkleinerungsmarkt?
Welche Region hatte 2024 den größten Anteil am globalen Traubenzerkleinerungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Traubenpressen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Traubenpressen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 395.1 million → 2032: USD 599.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Traubenpressen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Traubenpressen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Traubenpressen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Traubenpressen Market Drivers
- 3.3 Markt für Traubenpressen Market Restraints & Challenges
- 3.4 Markt für Traubenpressen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Traubenpressen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Traubenpressen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Traubenpressen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Traubenpressen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Traubenpressen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Traubenpressen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Traubenpressen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Traubenpressen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Traubenpressen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Traubenpressen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Traubenpressen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Traubenpressen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Traubenpressen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Traubenpressen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Traubenpressen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Traubenpressen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Traubenpressen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Traubenpressen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Traubenpressen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
