
Marktübersicht für unparfümierte Feuchtigkeitscremes:
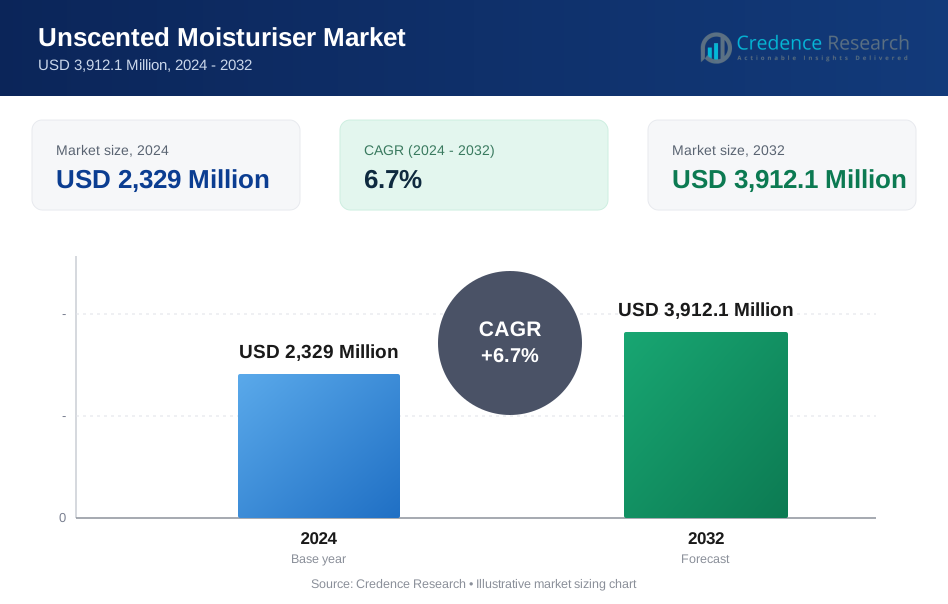
Die Marktgröße für unparfümierte Feuchtigkeitscremes wurde im Jahr 2024 auf 2.329 Millionen USD geschätzt und soll bis 2032 3.912,1 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für unparfümierte Feuchtigkeitscremes 2024 | 2.329 Millionen USD |
| Markt für unparfümierte Feuchtigkeitscremes, CAGR | 6,7 % |
| Marktgröße für unparfümierte Feuchtigkeitscremes 2032 | 3.912,1 Millionen USD |
Einblicke in den Markt für unparfümierte Feuchtigkeitscremes
- Starkes Wachstum wird durch die zunehmende Akzeptanz von parfümfreier Hautpflege für empfindliche und allergieanfällige Haut angetrieben, wobei das Segment der Gesichtsfeuchtigkeitscremes den Markt im Jahr 2024 mit einem Anteil von 58,6 % anführt, aufgrund der steigenden Nachfrage nach von Dermatologen empfohlenen Feuchtigkeitsprodukten.
- Zu den wichtigsten Trends gehören Premium-Formulierungen zur Barriere-Reparatur und Innovationen mit sauberem Etikett, während Cremes im Jahr 2024 einen Anteil von 54,9 % ausmachten, da Verbraucher reichhaltigere, klinisch ausgerichtete Feuchtigkeitstexturen für trockene und reaktive Hautzustände bevorzugten.
- Marktteilnehmer erweitern ihre Portfolios in den Kategorien Gesicht, Körper, Baby und Unisex und stärken die Präsenz in Apotheken, Online- und Fachgeschäften, unterstützt durch transparente Inhaltsstoffpositionierung und klinisch validierte parfümfreie Produktentwicklungsstrategien.
- Einschränkungen umfassen Preissensibilität und starke Präsenz von parfümierten Alternativen, während regional Nordamerika im Jahr 2024 mit einem Anteil von 32,6 % führte, gefolgt von Europa mit 28,4 % und dem asiatisch-pazifischen Raum mit 24,1 %, was unterschiedliche Nachfrageprofile in reifen und aufstrebenden Hautpflegemärkten widerspiegelt.
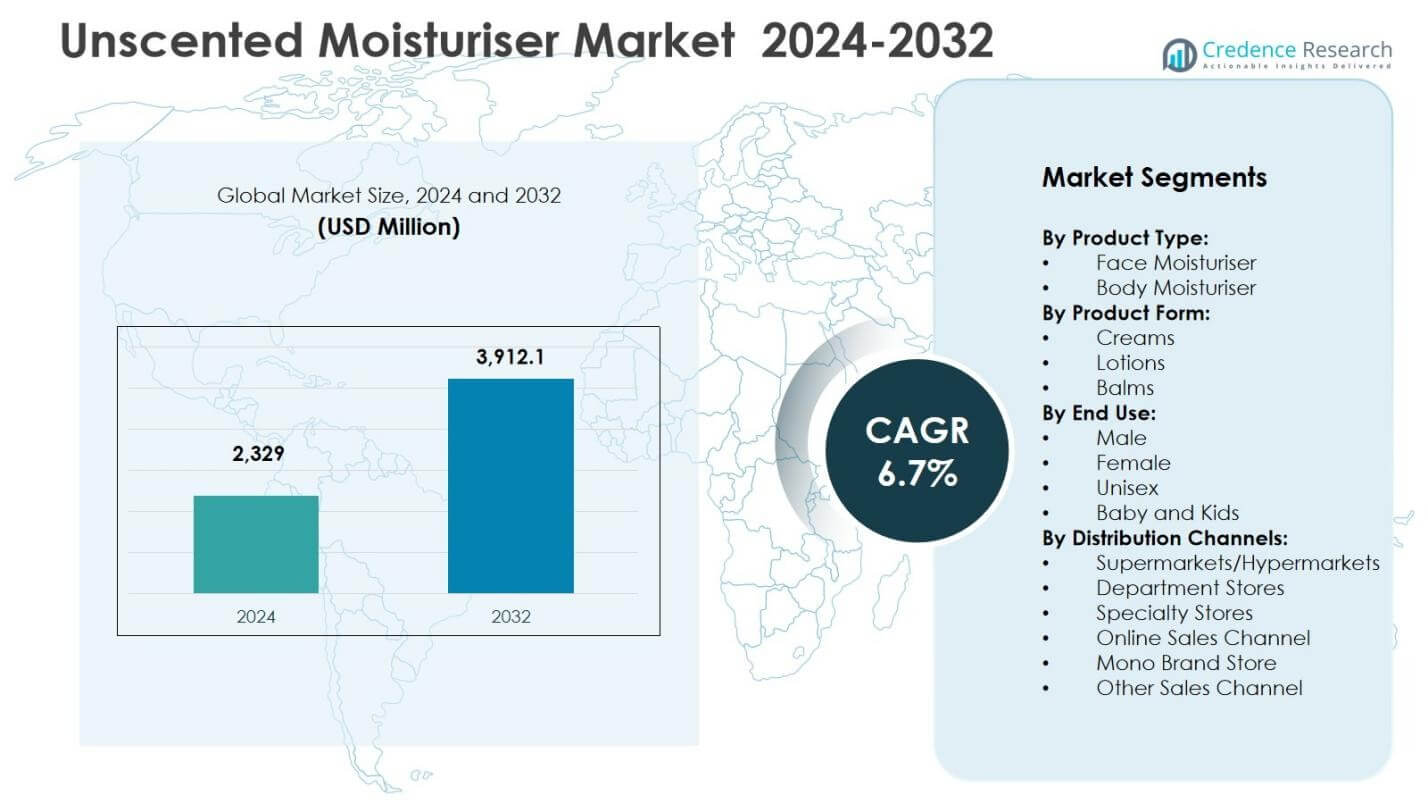
Analyse der Marktsegmentierung:
Nach Produkttyp:
Im Markt für unparfümierte Feuchtigkeitscremes dominierte das Segment der Gesichtsfeuchtigkeitscremes im Jahr 2024 die Kategorie Produkttyp mit einem Anteil von 58,6 %, angetrieben durch die starke Verbrauchernachfrage nach parfümfreien Gesichtshydrationslösungen, die für empfindliche und zu Akne neigende Haut geeignet sind. Von Dermatologen empfohlene Formulierungen, Barriere-Reparatur-Aktive und die tägliche Hautpflege bei städtischen Verbrauchern stärken diese Führungsposition weiter. Das Segment der Körperfeuchtigkeitscremes machte den verbleibenden Anteil von 41,4 % aus, unterstützt durch zunehmende Bedenken über Trockenheit, Ekzeme und allergiefreundliche Pflegeroutinen, insbesondere bei Verbrauchern, die sanfte, nicht reizende Körperpflegeprodukte mit sauberem Etikett suchen.
- Zum Beispiel verwendet CeraVe's parfümfreie PM Facial Moisturizing Lotion drei essentielle Ceramide, Niacinamid und Hyaluronsäure, um die Hautbarriere über Nacht wiederherzustellen, während sie nicht komedogen ist und für empfindliche Haut geeignet bleibt.
Nach Produktform:
Cremes stellten im Jahr 2024 die führende Produktform im Markt für unparfümierte Feuchtigkeitscremes dar und erreichten einen Anteil von 54,9% aufgrund ihres reichhaltigeren Emollientprofils, ihrer überlegenen Barriere-Reparaturleistung und ihrer starken Eignung für trockene und empfindliche Hautzustände. Das Wachstum wird durch dermatologisch unterstützte Formulierungen und die zunehmende Nutzung in der Wintersaison in reifen Märkten unterstützt. Lotionen hielten einen Anteil von 33,7% und sprachen Verbraucher an, die eine leichte tägliche Feuchtigkeitsversorgung und schnelle Absorption suchen, insbesondere in wärmeren Klimazonen. Balsame machten 11,4% des Anteils aus und gewannen in Nischensegmenten wie gezielter Reparatur, Pflege rissiger Haut und ultra-sensiblen oder medizinisch unterstützten Hautpflegeroutinen an Bedeutung.
- Zum Beispiel bietet die Cetaphil Feuchtigkeitscreme 48 Stunden Feuchtigkeit für trockene, empfindliche Haut durch ihre Mischung aus Niacinamid, Panthenol und Glycerin, während sie mit süßem Mandelöl und Vitamin E angereichert ist, um die Feuchtigkeitsbarriere ohne Fettigkeit wiederherzustellen.
Nach Endverbrauch:
Das Segment Frauen führte den Markt für unparfümierte Feuchtigkeitscremes im Jahr 2024 mit einem Anteil von 39,8% an, angetrieben durch eine höhere Akzeptanz von Hautpflege, starkes Bewusstsein für die Sicherheit empfindlicher Haut und eine wachsende Vorliebe für duftfreie, dermatologisch getestete Feuchtigkeitsroutinen. Das Unisex-Segment machte 36,5% des Anteils aus, unterstützt durch die zunehmende Beliebtheit von geschlechtsneutraler Hautpflege und universeller hypoallergener Positionierung. Das Segment Männer hielt einen Anteil von 14,7%, was das steigende Bewusstsein für Pflege und die Akzeptanz von Produkten mit minimalem Duft widerspiegelt. Das Segment Babys und Kinder repräsentierte 9,0% des Anteils, mit Wachstum angetrieben durch pädiatrisch sichere, nicht reizende Formulierungen, die für empfindliche und klinisch sensible Haut entwickelt wurden.
Wichtige Wachstumstreiber
Zunehmende Häufigkeit von empfindlicher und allergieanfälliger Haut
Der Markt für unparfümierte Feuchtigkeitscremes wächst erheblich, da Verbraucher zunehmend empfindliche, reizanfällige oder allergiebetroffene Haut aufgrund von städtischer Verschmutzung, harscher klimatischer Belastung und chemisch belasteten Körperpflegeroutinen erleben. Dermatologen und Gesundheitsfachleute empfehlen weiterhin duftfreie Formulierungen, um allergische Auslöser zu vermeiden, was die Nachfrage nach unparfümierten Feuchtigkeitscremes in täglichen Hautpflegeroutinen beschleunigt. Das wachsende Bewusstsein für Ekzeme, Kontaktekzeme und duftinduzierte Reizungen stärkt die Akzeptanz bei Erwachsenen, Säuglingen und alternden Bevölkerungen. Der Markt profitiert auch von der Erweiterung klinischer Feuchtigkeitscreme-Portfolios mit Barriere-Reparatur-, Feuchtigkeitssteigerungs- und hypoallergenen Inhaltsstoffen, die das Verbrauchervertrauen stärken und die Produktpräferenz gegenüber duftenden Alternativen festigen.
- Zum Beispiel bietet der La Roche-Posay Toleriane Double Repair Face Moisturizer duftfreie Feuchtigkeitspflege mit Ceramid-3 und Niacinamid zur Reparatur der Hautbarriere. Er bietet 48 Stunden Feuchtigkeit und stellt die Hautbarriere innerhalb einer Stunde wieder her, geeignet für empfindliche Hauttypen.
Starker Trend zu Clean-Label- und dermatologisch geprüften Produkten
Die zunehmende Verbraucherpräferenz für Clean-Label-, minimalistische und dermatologisch geprüfte Hautpflege treibt die Marktexpansion für duftfreie Feuchtigkeitscremes voran. Käufer suchen aktiv nach Formulierungen, die frei von künstlichen Duftstoffen, Parabenen, Phthalaten und potenziellen Reizstoffen sind, was duftfreie Varianten als sicherere und hautverträglichere Optionen positioniert. Marken betonen Transparenz, medizinische Validierung und klinische Testansprüche, um das Vertrauen, insbesondere bei gesundheitsbewussten Käufern, zu stärken. Dieser Trend wird durch den regulatorischen Fokus auf Inhaltsstoffsicherheit und Kennzeichnungsstandards in den wichtigsten Märkten verstärkt. Da Verbraucher die Gesundheit der Hautbarriere, nicht sensibilisierende Feuchtigkeitspflege und langfristiges dermatologisches Wohlbefinden priorisieren, investieren Hersteller zunehmend in wissenschaftlich fundierte, duftfreie Feuchtigkeitscreme-Innovationen.
- Zum Beispiel verwendet die Vanicream Moisturizing Cream nur 11 Inhaltsstoffe, darunter Petrolatum, Sorbitol und Glyceryl Stearat, und verzichtet auf Farbstoffe, Parabene, Lanolin, Duftstoffe und pflanzliche Extrakte, um Reizungen zu minimieren.
Erweiterte Akzeptanz in den Bereichen Männer-, Baby- und Unisex-Hautpflege
Das Marktwachstum wird weiter durch die zunehmende Verbraucherpenetration über traditionelle weibliche Hautpflegeanwender hinaus in die Kategorien Männerpflege, Babypflege und Unisex-Hautpflege vorangetrieben. Duftfreie Feuchtigkeitscremes sprechen Männer an, die einfache, reizfreie Feuchtigkeitslösungen suchen, die für die Pflege nach der Rasur und empfindliche Hautbedürfnisse geeignet sind. In der Kinderpflege bevorzugen Eltern duftfreie Formulierungen, um allergische Reaktionen zu minimieren und den Schutz empfindlicher Haut zu unterstützen. Gleichzeitig gewinnen unisex-positionierte Produkte in minimalistischen und geschlechtsneutralen Hautpflegeroutinen an Bedeutung. Diese Multi-Segment-Erweiterung erhöht die Konsumhäufigkeit, erweitert die Präsenz im Einzelhandel und stärkt die langfristige Nachfrage über Apotheken, dermatologische Kliniken, E-Commerce und Massenhandelskanäle hinweg.
Wichtige Trends & Chancen
Premiumisierung und Wachstum von Barrierereparatur- und dermatologisch geführten Formulierungen
Ein wichtiger Trend, der den Markt für duftfreie Feuchtigkeitscremes prägt, ist der Wandel hin zu hochwertigen, klinisch bestätigten Formulierungen mit Ceramiden, Hyaluronsäure, Niacinamid und Hautbarriere-Reparaturkomplexen. Verbraucher schätzen zunehmend therapeutische Feuchtigkeitsvorteile anstelle von grundlegender Feuchtigkeitsfunktionalität, was Chancen für medizinische und dermatologisch ausgerichtete Hautpflegeportfolios schafft. Marken erweitern Produktlinien, die sich auf Trockenheit, Rötung, Pflege nach Behandlungen und Erholung empfindlicher Haut konzentrieren. Premiumpreise werden durch evidenzbasierte Ansprüche, professionelle Empfehlungen und abonnementbasierte E-Commerce-Modelle unterstützt. Dieser Trend ermöglicht auch Innovationen über Kategorien hinweg in Gesichts-, Körper- und Babypflege-Feuchtigkeitscremes, stärkt die Markenloyalität und erhöht die Marktprofitabilität in wertvollen Kundengruppen.
- Zum Beispiel enthält die Cetaphil Feuchtigkeitscreme Niacinamid, Panthenol und Glycerin, um die Feuchtigkeitsbarriere der Haut innerhalb einer Woche vollständig wiederherzustellen und sie vor Trockenheit, Spannungsgefühl, Rauheit, Reizungen und einer geschwächten Barriere zu schützen.
Expansion von E-Commerce, D2C-Marken und Marketing für Inhaltsstofftransparenz
Das schnelle Wachstum von E-Commerce und Direktvertriebs-Hautpflegemarken schafft starke Möglichkeiten für die Einführung von unparfümierten Feuchtigkeitscremes in digital orientierten Märkten. Online-Plattformen ermöglichen gezielte Aufklärung über Duftempfindlichkeit, Inhaltsstoffrisiken und von Dermatologen empfohlene Routinen, was das Verbraucherbewusstsein und das Kaufvertrauen verbessert. Transparente Kennzeichnung, klinische Erzählungen und Kommunikation der Inhaltsstoffvorteile stärken die Differenzierung für duftfreie Portfolios weiter. Influencer-Dermatologie-Inhalte und Hautgesundheitsgemeinschaften beschleunigen die Nachfrage bei Verbrauchern mit empfindlicher Haut und jungen städtischen Käufern. Da digitale Kanäle eine personalisierte Produkterkennung unterstützen, erweitern Abo-Liefermodelle und Online-Dermatologie-Konsultationen das langfristige Engagement und verstärken den Trend zu duftfreien Hautpflegepräferenzen.
- Zum Beispiel brachte Bayer 2024 die Bepanthen-Hautpflege in Indien auf den Markt, mit duftfreien, parabenfreien Feuchtigkeitscremes mit Pro-Vitamin B5 und Präbiotika zur Regeneration trockener, gereizter Haut.
Wichtige Herausforderungen
Hohe Konkurrenz durch parfümierte Feuchtigkeitscremes und geringe Verbraucherdifferenzierung
Eine der wichtigsten Herausforderungen im Markt für unparfümierte Feuchtigkeitscremes ist die starke Konkurrenz durch parfümierte Feuchtigkeitscremes, die die Mainstream-Einzelhandelskategorien dominieren und Verbraucher anziehen, die sensorische Anziehungskraft und duftbasierte Markenerlebnisse suchen. Viele Käufer verbinden Hautpflegezufriedenheit immer noch mit aroma-getriebenem emotionalem Wert, was die Einführung unparfümierter Alternativen in bestimmten demografischen Gruppen einschränken kann. Darüber hinaus kann eine minimale Differenzierung der duftfreien Kennzeichnung eine wahrgenommene Ähnlichkeit zwischen den Marken schaffen und das Premiumisierungspotenzial verringern. Hersteller müssen in wissenschaftlich fundierte Positionierung, dermatologische Leistungsansprüche und gezielte Aufklärung investieren, um die funktionale Überlegenheit und die Hautgesundheitsvorteile von unparfümierten Feuchtigkeitscreme-Formulierungen klar zu kommunizieren.
Regulatorische Compliance, Sicherheitsstandards für Inhaltsstoffe und Kostendruck
Der Markt steht vor Herausforderungen im Zusammenhang mit sich entwickelnden regulatorischen Rahmenbedingungen für Inhaltsstoffsicherheit, Allergenoffenlegung und kosmetische Kennzeichnung in globalen Regionen. Die Entwicklung klinisch validierter, hypoallergener und duftfreier Formulierungen erfordert rigorose Tests, Zertifizierungen und Compliance-Investitionen, was zu höheren Herstellungs- und F&E-Kosten beiträgt. Die Beschaffung hochwertiger Inhaltsstoffe, Barrierereparaturtechnologien und dermatologisch gestützte Produktentwicklung erhöhen auch den Preisdruck für Marken, die im Massenmarkt-Einzelhandel konkurrieren. Die Balance zwischen Erschwinglichkeit und klinischer Leistung bleibt entscheidend, insbesondere in aufstrebenden Märkten, in denen preisbewusste Verbraucher möglicherweise kostengünstigere Alternativen gegenüber medizinisch orientierten unparfümierten Feuchtigkeitscreme-Produkten bevorzugen.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für unparfümierte Feuchtigkeitscremes im Jahr 2024 mit einem Anteil von 32,6% an, angetrieben durch ein starkes Verbraucherbewusstsein für die Pflege empfindlicher Haut, die Übernahme von von Dermatologen empfohlenen Produkten und die Durchdringung von Premium-Hautpflege in den USA und Kanada. Die Region profitiert von ausgereiften Einzelhandels- und Apothekenvertriebsnetzen, hohen Ausgaben für klinische Hautpflege und steigender Nachfrage nach hypoallergenen, parfümfreien Formulierungen bei Erwachsenen und Säuglingen. Das Wachstum wird weiter unterstützt durch zunehmende Fälle von Ekzemen und Kontaktdermatitis, die Präferenz für Clean-Label-Inhaltsstoffe und starke Innovationsaktivitäten führender dermatologisch fokussierter Marken, insbesondere in den Kategorien Gesichtspflege und Barrierereparaturcremes.
Europa
Europa machte im Jahr 2024 einen Anteil von 28,4% am Markt für unparfümierte Feuchtigkeitscremes aus, gestützt durch strenge kosmetische Sicherheitsvorschriften, hohe Verbrauchersensibilität gegenüber Duftallergenen und starke Akzeptanz von dermatologisch getesteten Körperpflegeprodukten. Die Nachfrage wird unterstützt durch weit verbreitetes Bewusstsein für die Sicherheit von Inhaltsstoffen, beschleunigte Übernahme von parfümfreier Hautpflege unter städtischen und alternden Bevölkerungen und starke Positionierung von Apotheken- und Dermokosmetikmarken in Frankreich, Deutschland und dem Vereinigten Königreich. Die Region profitiert auch von einem steigenden Trend zu Feuchtigkeitscremes mit minimalen Inhaltsstoffen und medizinisch hochwertigen Hydrationslösungen, insbesondere in den Segmenten Gesichtspflege und Körperpflege, die auf trockene, reaktive und klinisch empfindliche Hautzustände abzielen.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt im Jahr 2024 einen Anteil von 24,1% am Markt für unparfümierte Feuchtigkeitscremes und entwickelte sich zu einer schnell wachsenden Region aufgrund des wachsenden Konsums der Mittelschicht, des steigenden Bewusstseins für Hautpflege und der zunehmenden Häufigkeit von Empfindlichkeiten, die durch Umweltverschmutzung und Umweltstress verursacht werden. Die Nachfrage wird durch die schnelle Durchdringung des E-Commerce, dermatologisch beeinflusste Routinen in Märkten wie Japan, Südkorea, China und Indien sowie die wachsende Akzeptanz von parfümfreien, sanften Feuchtigkeitscremes unter jungen und unisex Nutzergruppen gestärkt. Lokale und internationale Marken erweitern erschwingliche, klinisch positionierte Produktlinien, insbesondere in Cremes und Lotionen, und unterstützen so die anhaltende Marktexpansion sowohl in Massenmarkt- als auch in Premium-Hautpflegekanälen.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2024 einen Anteil von 9,3% am Markt für unparfümierte Feuchtigkeitscremes, unterstützt durch das steigende Verbraucherbewusstsein für Hautempfindlichkeiten, die zunehmende Übernahme von von Dermatologen empfohlenen Feuchtigkeitscremes und die Expansion des apothekengeführten Hautpflegeretails in Brasilien, Mexiko und Chile. Die zunehmende Exposition gegenüber rauen klimatischen Bedingungen und städtischer Umweltverschmutzung verstärkt die Nachfrage nach parfümfreien Hydrationslösungen, insbesondere in den Segmenten Frauen- und Babypflege. Das Marktwachstum wird weiter beeinflusst durch den Trend zu Clean-Label- und hypoallergenen Formulierungen, obwohl die Preissensibilität und der starke Wettbewerb durch parfümierte Feuchtigkeitscremes weiterhin die Markenstrategien prägen, die auf wertbasierte Positionierung und gezielte Verbraucherbildung ausgerichtet sind.
Naher Osten & Afrika
Der Nahe Osten und Afrika machten 2024 einen Anteil von 5,6 % am Markt für unparfümierte Feuchtigkeitscremes aus, angetrieben durch die steigende Nachfrage nach sanften, nicht reizenden Hautpflegeprodukten, die für trockene Klimabedingungen geeignet sind, und die zunehmende Akzeptanz dermatologisch geführter Behandlungen in städtischen Zentren. Das Wachstum wird durch die Ausweitung von Premium-Einzelhandelskanälen, ein höheres Bewusstsein für empfindliche Hautprobleme und die wachsende Beliebtheit von duftfreien Feuchtigkeitscremes bei Expatriates und jungen Verbrauchergruppen unterstützt. Während die Marktentwicklung aufgrund von Erschwinglichkeitsbeschränkungen in ausgewählten Volkswirtschaften allmählich bleibt, zeigt die Region eine zunehmende Akzeptanz von Barrierereparaturcremes und kinderfreundlichen Feuchtigkeitscremes über Apotheken-, Klinik- und E-Commerce-Vertriebsplattformen.
Segmentierungen des Marktes für unparfümierte Feuchtigkeitscremes:
Nach Produkttyp:
- Gesichtsfeuchtigkeitscreme
- Körperfeuchtigkeitscreme
Nach Produktform:
- Cremes
- Lotionen
- Balsame
Nach Endverbrauch:
- Männlich
- Weiblich
- Unisex
- Baby und Kinder
Nach Vertriebskanälen:
- Supermärkte/Hypermärkte
- Kaufhäuser
- Fachgeschäfte
- Online-Vertriebskanal
- Monomarken-Geschäft
- Andere Vertriebskanäle
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für unparfümierte Feuchtigkeitscremes umfasst führende Marken wie CeraVe, Vanicream, Eucerin, Neutrogena, Aveeno, Cetaphil, La Roche-Posay, Aquaphor, First Aid Beauty und Simple Skincare. Der Markt ist geprägt von einer starken Beteiligung dermatologisch unterstützter Hautpflegeunternehmen, die hypoallergene, parfümfreie Formulierungen und klinisch validierte Barriere-Reparaturvorteile betonen. Die Akteure konkurrieren aktiv durch Produktinnovationen, die Ceramide, Hyaluronsäure und beruhigende Wirkstoffe integrieren, um empfindliche, zu Ekzemen neigende und allergiebetroffene Haut zu behandeln. Strategische Initiativen umfassen die Erweiterung des Portfolios in den Kategorien Gesicht, Körper, Baby und Unisex-Feuchtigkeitscremes sowie die Stärkung der Vertriebswege in Apotheken, E-Commerce und dermatologischen Kliniken. Marken differenzieren sich durch medizinische Empfehlungen, transparente Inhaltsstoffkommunikation und eine Premium-Dermokosmetik-Positionierung, während auf Erschwinglichkeit fokussierte Sortimente Massenmarktverbraucher ansprechen. Partnerschaften mit Dermatologen, nachhaltigkeitsorientierte Verpackungen und digitale Verbraucherbildung steigern die Markenbekanntheit und -loyalität weiter und verstärken die Wettbewerbsintensität auf globalen und regionalen Märkten.
Analyse der Hauptakteure
- First Aid Beauty
- Neutrogena
- Aquaphor
- Simple Skincare
- CeraVe
- La Roche-Posay
- Vanicream
- Aveeno
- Cetaphil
- Eucerin
Jüngste Entwicklungen
- Im Juli 2025 führte CeraVe auch den Balancing Air Foam Cleanser und den Acne Clay-to-Foam Cleanser als Teil seiner 20-jährigen Hautpflege-Innovationsreihe ein.
- Im März 2025 brachte THREE International die Visage Cream Caviar auf den Markt, eine hochwertige Feuchtigkeitscreme mit Kaviarextrakt für intensive Feuchtigkeit und Anti-Aging-Vorteile.
- Im September 2025 erweiterte Suave Brands seine Advanced Skin Solutions-Linie um eine duftfreie Lotion für empfindliche Haut, die für $4,49-$5,99 erhältlich und dermatologisch getestet ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Produktform, Endnutzung, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine zunehmende Akzeptanz von duftfreier Hautpflege erleben, da Verbraucher die Sicherheit empfindlicher Haut und die Gesundheit der Hautbarriere priorisieren.
- Hersteller werden sich darauf konzentrieren, dermatologisch geprüfte und klinisch getestete Feuchtigkeitscreme-Portfolios in den Kategorien Gesichts- und Körperpflege zu erweitern.
- Die Premiumisierung wird sich verstärken, da Marken fortschrittliche Technologien zur Barriere-Reparatur und Hydratation in duftfreien Formulierungen einführen.
- E-Commerce- und Direktvertriebskanäle werden eine größere Rolle bei der Produktentdeckung, Bildung und Wiederholungskäufen spielen.
- Geschlechtsneutrale und unisex Feuchtigkeitscreme-Sortimente werden wachsen, da minimalistische und inklusive Hautpflegeroutinen an Beliebtheit gewinnen.
- Das Segment der Baby- und Kinderhautpflege wird sich aufgrund der steigenden elterlichen Vorliebe für hypoallergene und nicht reizende Feuchtigkeitscremes erweitern.
- Marken werden mehr in die Transparenz der Inhaltsstoffe, die Positionierung von Clean-Labels und dermatologisch geleitete Marketingkommunikation investieren.
- In aufstrebenden Märkten wird die Nachfrage steigen, da das Bewusstsein für duftstoffbedingte Hautreizungen bei städtischen Verbrauchern zunimmt.
- Nachhaltigkeits- und recycelbare Verpackungsinitiativen werden die Markendifferenzierung und die Verbraucherloyalität beeinflussen.
- Innovationen in leichten Texturen, barriereunterstützenden Wirkstoffen und multifunktionalen Feuchtigkeitscremes werden das langfristige Marktwachstum antreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für unparfümierte Feuchtigkeitscremes und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für duftfreie Feuchtigkeitscremes voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für unparfümierte Feuchtigkeitscremes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für duftfreie Feuchtigkeitscremes antreiben?
Wer sind die führenden Unternehmen im Markt für duftfreie Feuchtigkeitscremes?
Welche Region hatte 2024 den größten Anteil am Markt für duftfreie Feuchtigkeitscremes?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für unparfümierte Feuchtigkeitscremes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für unparfümierte Feuchtigkeitscremes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,329 Million → 2032: USD 3,912.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für unparfümierte Feuchtigkeitscremes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für unparfümierte Feuchtigkeitscremes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für unparfümierte Feuchtigkeitscremes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für unparfümierte Feuchtigkeitscremes Market Drivers
- 3.3 Markt für unparfümierte Feuchtigkeitscremes Market Restraints & Challenges
- 3.4 Markt für unparfümierte Feuchtigkeitscremes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für unparfümierte Feuchtigkeitscremes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für unparfümierte Feuchtigkeitscremes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für unparfümierte Feuchtigkeitscremes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für unparfümierte Feuchtigkeitscremes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für unparfümierte Feuchtigkeitscremes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für unparfümierte Feuchtigkeitscremes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für unparfümierte Feuchtigkeitscremes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für unparfümierte Feuchtigkeitscremes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für unparfümierte Feuchtigkeitscremes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für unparfümierte Feuchtigkeitscremes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für unparfümierte Feuchtigkeitscremes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für unparfümierte Feuchtigkeitscremes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für unparfümierte Feuchtigkeitscremes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für unparfümierte Feuchtigkeitscremes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für unparfümierte Feuchtigkeitscremes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für unparfümierte Feuchtigkeitscremes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für unparfümierte Feuchtigkeitscremes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für unparfümierte Feuchtigkeitscremes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für unparfümierte Feuchtigkeitscremes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
