
Marktübersicht
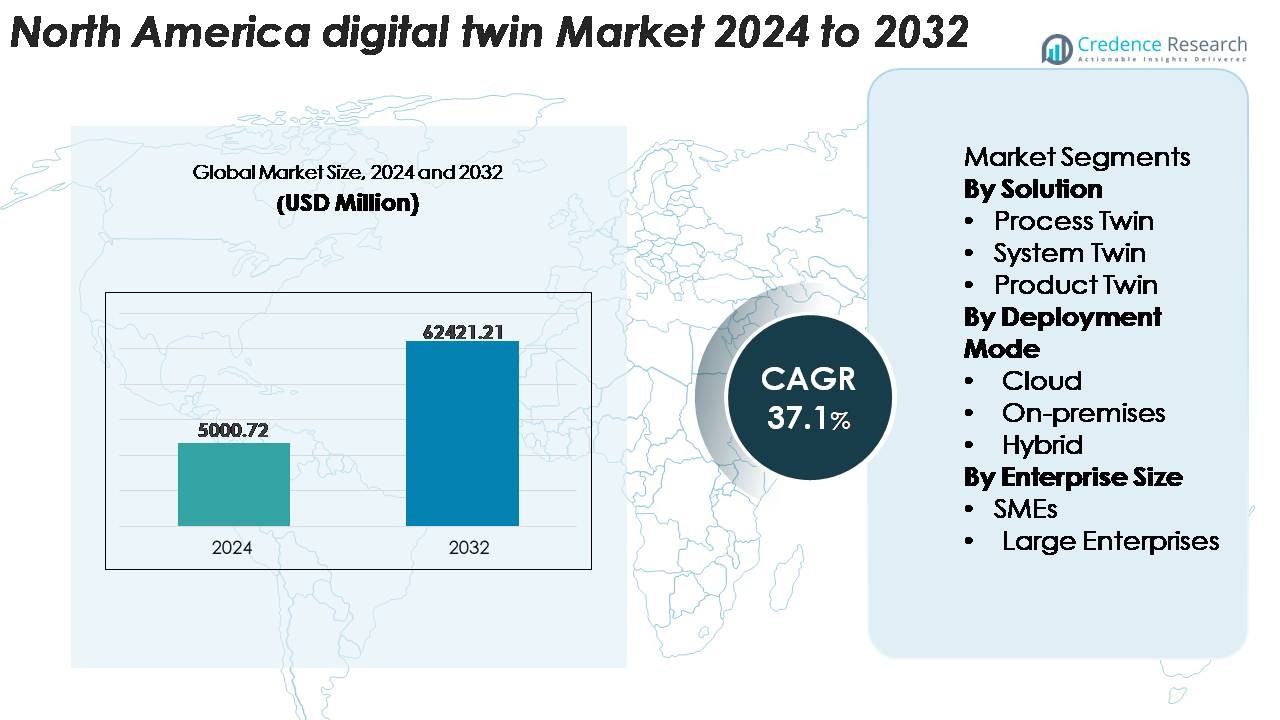
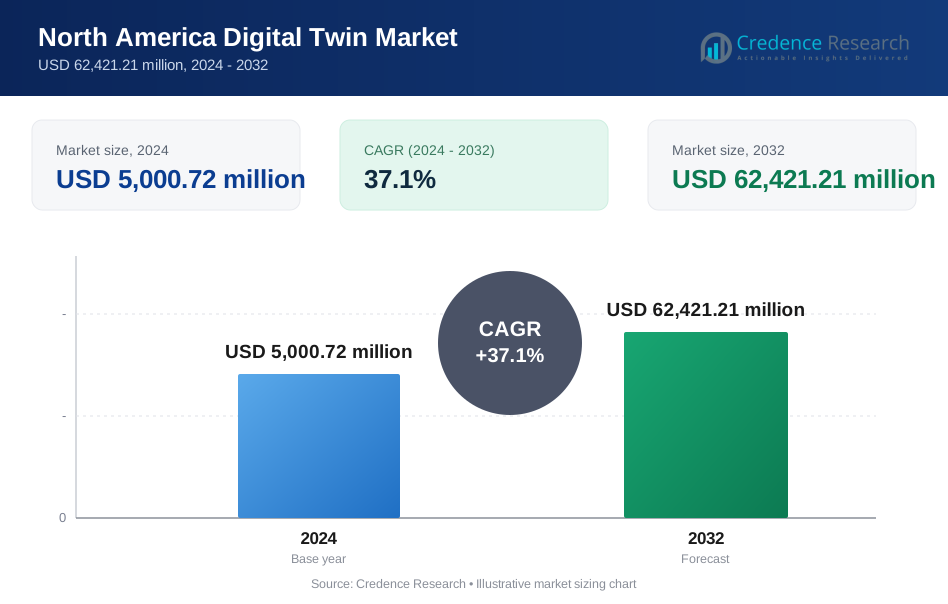
Der nordamerikanische Digital Twin-Markt wurde im Jahr 2024 auf 5.000,72 Millionen USD geschätzt und soll bis 2032 auf 62.421,21 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 37,1 % im Prognosezeitraum (2025–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des nordamerikanischen Digital Twin-Marktes 2024 | USD 5.000,72 Millionen |
| Nordamerikanischer Digital Twin-Markt, CAGR | 37,1% |
| Größe des nordamerikanischen Digital Twin-Marktes 2032 | USD 62.421,21 Millionen |
Der nordamerikanische Digital Twin-Markt wird von führenden Technologie- und Industrieunternehmen wie IBM, Microsoft, PTC, Siemens, General Electric, Oracle, Autodesk, ANSYS und Dassault Systèmes geprägt, die jeweils fortschrittliche Simulations-, IoT-Integrations- und KI-gesteuerte prädiktive Analyseplattformen anbieten. Diese Unternehmen stärken ihre regionale Präsenz durch cloudbasierte Digital Twin-Suiten, Echtzeit-Betriebsintelligenz-Tools und branchenspezifische Ingenieurlösungen. Die Vereinigten Staaten bleiben der dominierende regionale Markt und erfassen etwa 82 % des gesamten nordamerikanischen Anteils, dank ihres starken digitalen Transformationsecosystems, umfangreicher industrieller Automatisierung und der schnellen Einführung in den Bereichen Luft- und Raumfahrt, Fertigung, Automobil und Energie.
Markteinblicke
- Der nordamerikanische Digital Twin-Markt wurde 2024 mit 5.000,72 Millionen USD bewertet und soll bis 2032 62.421,21 Millionen USD erreichen, was einem CAGR von 37,1 % im Zeitraum 2025–2032 entspricht.
- Das Marktwachstum wird durch die schnelle industrielle Digitalisierung, starke IoT-Durchdringung und steigende Akzeptanz von KI-gestützter prädiktiver Wartung angetrieben, wobei der Produkt-Twin mit einem Anteil von über 45 % das Lösungssegment anführt, da er in Fertigungs- und Automobildesignzyklen umfassend eingesetzt wird.
- Zu den wichtigsten Trends gehören die Integration von KI-gesteuerten Simulationen, die Erweiterung von Edge-fähigen Betriebstwins und die zunehmende Implementierung in intelligenten Infrastrukturen und Energiesystemen.
- Die Wettbewerbsintensität ist hoch, wobei IBM, Microsoft, Siemens, PTC, ANSYS, GE und Dassault Systèmes die Landschaft durch skalierbare Cloud-Plattformen, Echtzeitanalysen und sektorfokussierte Ingenieurlösungen prägen, obwohl hohe Integrationskosten eine Einschränkung darstellen.
- Regional dominiert die USA mit einem Anteil von ~82 %, gefolgt von Kanada mit ~12 % und Mexiko mit ~6 %, was die unterschiedlichen digitalen Reifegrade und Automatisierungsniveaus in der Industrie in der Region widerspiegelt.
Marktsegmentierungsanalyse:
Nach Lösung
Im nordamerikanischen Digital Twin-Markt erweist sich der Produkt-Twin als dominierendes Teilsegment, das den größten Anteil hält, da er umfassend zur Überwachung der Anlagenleistung, prädiktiven Wartung und Lebenszyklusoptimierung in den Bereichen Fertigung, Automobil, Luft- und Raumfahrt sowie Energie eingesetzt wird. Organisationen setzen Produkt-Twins ein, um Verhalten zu simulieren, die Ingenieurpräzision zu verbessern und physische Prototypzyklen zu reduzieren. Prozess-Twin-Lösungen gewinnen in Branchen mit komplexen Workflows an Bedeutung, während die Einführung von System-Twins in Versorgungs- und Logistiknetzwerken beschleunigt wird. Die Dominanz des Produkt-Twins wird durch die hohe Akzeptanz der digitalisierten Produktentwicklung und die zunehmende Integration mit IoT- und PLM-Plattformen vorangetrieben.
- Unterstützt beispielsweise groß angelegte Produkt-Twin-Implementierungen über seine Teamcenter-Plattform, die weltweit mehr als 7 Millionen lizenzierte Benutzer verwaltet und Produktkonfigurationen mit über 150.000 einzelnen Komponenten in komplexen Programmen wie Luft- und Raumfahrtmontagen bearbeitet.
Nach Bereitstellungsmodus
Das Cloud-Bereitstellungsmodell macht den größten Anteil in Nordamerika aus, angetrieben durch schnelle Skalierbarkeit, geringere Anfangsinvestitionen und nahtlose Integration mit Echtzeit-IoT-Datenströmen. Unternehmen bevorzugen cloudbasierte Digital Twin-Plattformen für die Fernüberwachung, den Betrieb an mehreren Standorten und kontinuierliche Analysen über verteilte Assets hinweg. On-Premises-Bereitstellungen bleiben in stark regulierten Branchen wie Luft- und Raumfahrt, Verteidigung und Pharmazie aufgrund strenger Datenkontrollanforderungen relevant. Die hybride Bereitstellung expandiert, da Organisationen die lokale Verarbeitung sensibler Daten mit cloudbasierten Analysen für komplexe Simulationen kombinieren. Die Dominanz der Cloud wird durch beschleunigte Cloud-Migrationsinitiativen und die hohe Akzeptanz industrieller SaaS-Ökosysteme vorangetrieben.
- Zum Beispiel unterstützt Microsoft Azure Digital Twins graphenbasierte Umgebungen mit Millionen von digitalen Zwillingsentitäten und -beziehungen, wodurch große Industriekunden in der Lage sind, ganze Fabriken oder Versorgungsnetze in Echtzeit zu simulieren.
Nach Unternehmensgröße
Große Unternehmen stellen das dominierende Teilsegment dar und erobern den größten Marktanteil aufgrund ihrer starken finanziellen Möglichkeiten, umfangreichen Vermögensbasen und etablierten digitalen Transformationspläne. Große Akteure in den Bereichen Fertigung, Energie, Automobil und Versorgungsunternehmen implementieren groß angelegte Digital-Twin-Programme, um den Betrieb zu optimieren, die vorausschauende Wartung zu verbessern und Systemausfallzeiten zu reduzieren. KMU erhöhen die Akzeptanz, da modulare, abonnementsbasierte Lösungen die Eintrittsbarrieren senken; jedoch verlangsamen begrenzte Budgets und Integrationskomplexitäten ihre Durchdringung. Die Führungsrolle großer Unternehmen wird durch Investitionen in Millionenhöhe in IoT-Infrastrukturen, Echtzeitanalyseplattformen und fortschrittliche Simulationstechnologien angetrieben.
Wichtige Wachstumstreiber
Schnelle industrielle Digitalisierung und Integration von IoT-gestützten Asset-Ökosystemen
Der schnelle Übergang Nordamerikas zur Industrie 4.0 beschleunigt die Einführung von Digital Twins erheblich, da Unternehmen die IoT-gesteuerte Überwachung, vorausschauende Wartung und Echtzeit-Asset-Optimierung in Industrieanlagen ausweiten. Hersteller, Versorgungsunternehmen, Verkehrsnetze und Energiebetreiber setzen zunehmend sensorreiche Systeme ein, die hochfrequente Telemetrie erzeugen, die für genaue Digital-Twin-Simulationen unerlässlich ist. Die weit verbreitete Präsenz von vernetzten Geräten und der starke 5G-Ausbau in der Region verbessern die Echtzeitsynchronisation zwischen physischen Assets und digitalen Replikaten weiter. Branchen nutzen diese Fähigkeiten, um die Zuverlässigkeit der Ausrüstung zu steigern, die Lebensdauer der Assets zu verlängern, die betriebliche Variabilität zu reduzieren und die Engineering-Zyklen zu optimieren. Da prädiktive Analysen und zustandsbasierte Wartung zum Standard werden, entwickeln sich Digital Twins von optionalen Innovationstools zu betriebswichtigen Plattformen. Diese vertiefte Integration zwischen IoT-Ökosystemen und Simulationsmodellen ist ein Haupttreiber, der die Marktexpansion stärkt.
- Zum Beispiel verarbeitet die industrielle IoT-Plattform von Siemens, bekannt als Insights Hub (ehemals MindSphere), große Datenmengen, um hochauflösende Telemetrie-Feeds für Digital-Twin-Simulationen und erweiterte Analysen zu ermöglichen, die industrielle Abläufe und Optimierungen unterstützen.
Starke Akzeptanz in wertvollen Sektoren wie Luft- und Raumfahrt, Automobil und Energie
Die Führungsrolle Nordamerikas in wertvollen Ingenieursektoren treibt die umfangreiche Nachfrage nach digital-twin-gestütztem Modellieren, Testen und Lebenszyklusmanagement an. Luft- und Raumfahrt- sowie Verteidigungsorganisationen nutzen Zwillinge, um Antriebssysteme zu simulieren, die Avionikleistung zu optimieren und sicherheitskritische Komponenten ohne umfangreiche physische Tests zu validieren. Automobilhersteller setzen Digital Twins für die Diagnose von EV-Batterien, thermische Simulationen und die Entwicklung autonomer Fahrzeuge ein, um kostspielige Prototyping-Zyklen zu reduzieren. Gleichzeitig verlassen sich Energiebetreiber auf Anlagen- und Netzebenen-Zwillinge, um Turbinen, Transformatoren, Umspannwerke und Offshore-Anlagen zu überwachen. Diese Branchen bewältigen komplexe Systeme mit hohen Ausfallkosten, wodurch Digital Twins für die betriebliche Kontinuität und Engineering-Agilität unerlässlich sind. Ihre anhaltenden Investitionen in fortschrittliche Simulationsplattformen, Echtzeitanalysen und Edge-Cloud-Integration stärken die Durchdringung von Digital Twins in der Region.
- Zum Beispiel überwacht die digitale Zwillingsumgebung von Rolls-Royce in der Luft- und Raumfahrt mehr als 13.000 Flugzeugtriebwerke im aktiven Einsatz und generiert über 70 Billionen Datenpunkte pro Jahr für Leistungsmodellierung und prädiktive Wartung.
Erweiterung von Smart Infrastructure, Smart Cities und groß angelegten öffentlichen Digitalisierungsprogrammen
Die zunehmenden Investitionen Nordamerikas in intelligente Infrastruktur fördern das Wachstum des digitalen Zwillingsmarktes erheblich, da Regierungen und Gemeinden Simulationsplattformen integrieren, um die Stadtplanung, Ressourcenallokation und Infrastrukturresilienz zu verbessern. Städte setzen digitale Zwillinge für Verkehrsmanagement, Optimierung von Versorgungsunternehmen, Hochwasserrisikomodellierung und Energieeffizienzprognosen ein. Infrastrukturbetreiber nutzen Zwillinge, um die strukturelle Integrität von Brücken, Tunneln, Schienennetzen und öffentlichen Gebäuden durch Echtzeitüberwachungssysteme zu bewerten. Digitale Zwillinge unterstützen auch die Notfallplanung, Szenariotests und Umweltmodellierung. Innovationsprogramme auf Bundes- und Landesebene fördern die Einführung in Modernisierungsinitiativen der öffentlichen Infrastruktur, was die Teilnahme von Anbietern und die sektorübergreifende Zusammenarbeit anregt. Während Städte Sensornetzwerke und digitale Kommandozentralen erweitern, werden digitale Zwillinge grundlegend für vorausschauende Governance und langfristige Infrastrukturplanung, was die nachhaltige regionale Einführung vorantreibt.
Wichtige Trends & Chancen
Steigende Akzeptanz von KI-gesteuerter Simulation, autonomer Optimierung und selbstlernenden Zwillingen
Ein wichtiger Markttrend konzentriert sich auf die Integration fortschrittlicher KI- und maschineller Lern-Engines in digitale Zwillingsplattformen, um autonome Entscheidungsfindung und selbstoptimierendes Asset-Verhalten zu ermöglichen. KI-verbesserte Zwillinge analysieren kontinuierlich historische, Echtzeit- und prädiktive Datensätze, um automatisierte Empfehlungen zu generieren, die es Betreibern ermöglichen, Ausfälle zu minimieren, den Durchsatz zu optimieren und die Genauigkeit von Ingenieursimulationen zu verbessern. Nordamerikanische Unternehmen investieren zunehmend in KI-gestützte Simulationswerkzeuge zur Anomalieerkennung, automatisierten Fehlerprognose und Echtzeit-Prozessvorhersage. Diese Chance erweitert sich weiter, da maschinell lernfähige Zwillinge sich zu geschlossenen Systemen entwickeln, die in der Lage sind, betriebliche Abweichungen selbst zu korrigieren. Die Konvergenz von KI, Next-Gen-Simulations-Engines und Edge-Intelligenz positioniert digitale Zwillinge als strategische Intelligenzsysteme statt als rein visuelle Repliken und schafft starke Akzeptanzdynamik in modernen Industrieumgebungen.
- Zum Beispiel nutzt die BMW Group die KI-Simulation von NVIDIA Omniverse, um digitale Zwillinge in 31 Produktionsstätten zu betreiben, was die Modellierung der Physik im Fabrikmaßstab und die Echtzeit-Koordination von Robotern ermöglicht.
Erweiterung der branchenübergreifenden Zusammenarbeit und interoperabler Zwillingsökosysteme
Eine wachsende Chance ergibt sich aus der Entwicklung interoperabler digitaler Zwillingsökosysteme, die in der Lage sind, Daten aus mehreren Bereichen zu integrieren – Fertigungsanlagen, Energienetze, Logistiknetzwerke, Gesundheitssysteme und intelligente Gebäude. Nordamerikanische Industrien übernehmen zunehmend offene Architekturen, plattformübergreifende APIs und standardisierte Datenmodelle, um eine systemweite Sichtbarkeit in komplexen, multi-stakeholder Umgebungen zu ermöglichen. Dieser Trend erlaubt es Unternehmen, von Einzel-Asset-Zwillingen zu Multi-Anlagen-, Multi-Flotten- oder stadtweiten Betriebsreplikaten zu skalieren. Die Zusammenarbeit zwischen Cloud-Anbietern, Simulationsanbietern, Ingenieurunternehmen und industriellen OEMs stärkt die Synergien im Ökosystem. Da mehr Organisationen einheitliches Monitoring, gemeinsame Analysen und Entscheidungsrahmen im Ökosystemmaßstab verlangen, wird Interoperabilität zu einem starken Wachstumskatalysator, der digitale Zwillingseinführungen in große integrierte digitale Infrastrukturen verwandelt.
- Zum Beispiel unterstützt Microsofts Azure Digital Twins Plattform Graphmodelle mit Millionen von miteinander verbundenen Knoten und Beziehungen, die eine multidomain-Synchronisation über Fabriken, Gebäude und Versorgungsnetze hinweg ermöglichen.
Wachstum von Edge-fähigen und Echtzeit-Betriebszwillingen
Ein bedeutender Trend, der die Region prägt, ist der Aufstieg von digitalem Zwillingen, die durch Edge-Computing in der Lage sind, Echtzeitmodellierung und lokale Entscheidungsfindung in der Nähe des physischen Vermögens durchzuführen. Branchen, die zeitkritische Operationen wie Stromverteilung, autonome Logistik, Schwerindustrie und Öl & Gas abwickeln, profitieren von der Verarbeitung auf Edge-Ebene, die die Latenz verringert und die betriebliche Präzision verbessert. Die Konvergenz von Edge-Gateways, industriellen Netzwerken und Lösungen für niedrige Latenz ermöglicht es Organisationen, Zwillinge näher an der Datenquelle einzusetzen, was die Reaktionsfähigkeit und Zuverlässigkeit verbessert. Dieser Trend eröffnet neue Möglichkeiten für Betriebszwillinge, die mission-kritische Prozesse unterstützen, die kontinuierliche Synchronisation und sofortige Analysen erfordern.
Wichtige Herausforderungen
Hohe Implementierungskosten und komplexe Integration mit bestehender Infrastruktur
Trotz starken Wachstums steht die Einführung digitaler Zwillinge in Nordamerika vor Herausforderungen aufgrund hoher anfänglicher Einrichtungskosten, komplexer Integrationsanforderungen und der Notwendigkeit erheblicher digitaler Infrastruktur-Upgrades. Viele Industrieanlagen betreiben ältere Maschinen, getrennte Systeme und veraltete SCADA-Netzwerke, die eine erhebliche Modernisierung erfordern, bevor Echtzeit-Digital-Zwilling-Umgebungen etabliert werden können. Die Integration heterogener Datenquellen, die Sicherstellung der Kompatibilität über Sensoren, Software und Simulationssysteme hinweg und die Aufrechterhaltung einer genauen Synchronisation erfordern erhebliche Investitionen. Kleinere Unternehmen stehen vor Budgetbeschränkungen, während große Unternehmen lange Bereitstellungszyklen und komplexe Multi-Site-Integration erleben. Diese finanziellen und operativen Barrieren verlangsamen die Skalierbarkeit, insbesondere in asset-intensiven Sektoren.
Steigende Daten-Governance, Cybersecurity-Risiken und Bedenken hinsichtlich der Modellzuverlässigkeit
Digitale Zwillingsplattformen verarbeiten kontinuierlich große Mengen an Betriebs-, Ingenieur- und sensorgenerierten Daten, was Bedenken hinsichtlich Cybersecurity, Datenintegrität und Compliance erhöht. Die Echtzeitspiegelung kritischer Infrastruktursysteme – wie Stromnetze, Produktionsanlagen und Verkehrsnetze – macht Zwillinge zu potenziellen Zielen für Cyberangriffe. Die Sicherstellung der Datenvertraulichkeit, Modellzuverlässigkeit und sicheren bidirektionalen Kommunikation wird zu einer großen Herausforderung. Darüber hinaus können ungenaue Modelle oder schlecht kalibrierte Simulationsmotoren zu irreführenden Vorhersagen, Betriebsunterbrechungen oder Sicherheitsrisiken führen. Die Bewältigung dieser Schwachstellen erfordert robuste Verschlüsselung, Zero-Trust-Frameworks, kontinuierliche Validierung und eine regulatorisch konforme Datenverarbeitung, was die weitverbreitete Einführung verkompliziert.
Regionale Analyse
Vereinigte Staaten
Die Vereinigten Staaten dominieren den nordamerikanischen Markt für digitale Zwillinge und machen etwa 82% des regionalen Anteils aus, angetrieben durch die großflächige Einführung in den Bereichen Fertigung, Automobil, Luft- und Raumfahrt, Energie und intelligente Infrastrukturprogramme. Das starke Ökosystem des Landes aus Cloud-Anbietern, Simulationssoftware-Anbietern, digitalen Ingenieurbüros und 5G-fähigen industriellen Netzwerken beschleunigt die Bereitstellung über industrielle Wertschöpfungsketten hinweg. US-Unternehmen führen bei der Integration von KI-gestützter vorausschauender Wartung, Lebenszyklusmanagement-Zwillingen und systemweiten Betriebszwillingen. Hohe Investitionen in Industrie 4.0-Initiativen, staatliche intelligente Infrastrukturprogramme und digitale Transformation in Fortune-500-Unternehmen positionieren die USA weiterhin als das zentrale Wachstumszentrum in der Region.
Kanada
Kanada hält etwa 12 % des nordamerikanischen Digital-Twin-Marktes, unterstützt durch die zunehmende Einführung in Energieversorgungsunternehmen, öffentliche Infrastrukturen, Bergbauoperationen und fortschrittliche Fertigungscluster in Ontario und Quebec. Kanadische Unternehmen nutzen digitale Zwillinge für die Zuverlässigkeit von Anlagen, Umweltüberwachung und Initiativen zur Modernisierung des Stromnetzes. Von der Regierung unterstützte Innovationsprogramme beschleunigen den Einsatz von Zwillingen in der Entwicklung intelligenter Städte, der Verkehrsmodellierung und in kohlenstoffintensiven Sektoren wie Öl & Gas. Wachsende Zusammenarbeit zwischen Universitäten, Ingenieurbüros und Industriebetreibern stärkt die forschungsgetriebene Implementierung. Obwohl kleiner als der US-Markt, erweitert Kanada stetig seinen Einfluss durch gezielte Digitalisierungsstrategien und steigende Investitionen in die industrielle Automatisierung.
Mexiko
Mexiko macht etwa 6 % des nordamerikanischen Digital-Twin-Marktes aus, wobei das Wachstum in der Automobilfertigung, der Elektronikmontage und den Automatisierungshubs entlang der großen Industriekorridore konzentriert ist. Das expandierende Netzwerk von Nearshoring-getriebenen Fertigungsanlagen des Landes erhöht die Nachfrage nach digitalen Zwillingen, um die Produktionseffizienz zu steigern, Ausfallzeiten zu minimieren und die Qualitätskontrolle zu verbessern. Die Einführung wird weiter durch multinationale OEMs unterstützt, die Echtzeitüberwachungs- und Simulationswerkzeuge in lokalen Werken integrieren. Während die Durchdringung von Digital Twins aufgrund von Infrastrukturbegrenzungen noch in einem frühen Stadium ist, positionieren sich Mexiko durch rasche industrielle Expansion und zunehmende technologische Investitionen als wachsender Wachstumsbeitrag in der Region.
Marktsegmentierungen:
Nach Lösung
- Prozesszwilling
- Systemzwilling
- Produktzwilling
Nach Bereitstellungsmodus
- Cloud
- Vor Ort
- Hybrid
Nach Unternehmensgröße
- KMU
- Große Unternehmen
Nach Geografie
- USA
- Kanada
- Mexiko
Wettbewerbslandschaft
Die Wettbewerbslandschaft des nordamerikanischen Digital-Twin-Marktes wird durch eine starke Präsenz globaler Technologieführer, Anbieter industrieller Automatisierung und Spezialisten für Ingenieurssimulationen definiert, die darum konkurrieren, fortschrittliche, skalierbare und sektorspezifische Digital-Twin-Lösungen bereitzustellen. Schlüsselakteure wie IBM, Microsoft, PTC, Siemens, General Electric, Dassault Systèmes, ANSYS, Oracle und Autodesk konzentrieren sich auf die Integration von Cloud-Plattformen, Echtzeitanalysen und KI-gesteuerten Modellierungen, um Multi-Asset-, Multi-System- und unternehmensweite Implementierungen zu unterstützen. Diese Unternehmen investieren stark in den Ausbau von Partnerökosystemen in den Bereichen Fertigung, Luft- und Raumfahrt, Automobil, Energie und intelligente Infrastruktur, um die Interoperabilität zu stärken und die Kundenakzeptanz zu beschleunigen. Strategische Initiativen wie Plattformverbesserungen, digitale Ingenieurskooperationen und der Erwerb von Startups mit Fokus auf Simulation oder IoT intensivieren den Wettbewerb weiter. Darüber hinaus ziehen hochpreisige Projekte in der prädiktiven Wartung, Netzmodernisierung und virtuellen Inbetriebnahme große Unternehmenskunden an und verstärken die Marktkonsolidierung unter etablierten Anbietern. Trotz starker Innovation diversifizieren neue Marktteilnehmer, die spezialisierte Analysen und Edge-Twin-Fähigkeiten anbieten, weiterhin die Wettbewerbsdynamik.
Schlüsselspieler-Analyse
- Microsoft
- Hexagon
- GE Vernova
- Dassault Systèmes
- Amazon Web Services (AWS)
- Siemens
- Rockwell Automation
Neueste Entwicklungen
- Im Jahr 2025 veröffentlichte GE Vernova einen speziellen Artikel über digitale Zwillingstechnologie und Analysen zur Optimierung von Vermögenswerten.
- Im Jahr 2024 kündigte Hexagon eine Zusammenarbeit mit Microsoft an, um industrielle Operationen über eine cloud-native SaaS-Plattform zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Lösung, Bereitstellungsmodus, Unternehmensgröße und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Echtzeit-, KI-gesteuerten digitalen Zwillingsmodellen wird zunehmen, da Industrien vorausschauende Operationen und Automatisierung priorisieren.
- Die Einführung von Multi-System- und Unternehmensmaßstab-Zwillingen wird zunehmen, da Organisationen die digitale Transformation über vernetzte Vermögenswerte ausweiten.
- Edge-fähige digitale Zwillinge werden an Bedeutung gewinnen, um latenzarme, missionskritische industrielle Prozesse zu unterstützen.
- Die Integration digitaler Zwillinge mit 5G-Netzwerken wird den Datenfluss, die Simulationsgenauigkeit und die Sichtbarkeit von Fernoperationen verbessern.
- Smart-City- und Infrastrukturmodernisierungsprojekte werden zunehmend auf digitale Zwillinge für Planung, Überwachung und Resilienzmanagement setzen.
- Die Zusammenarbeit zwischen Cloud-Anbietern, Simulationsanbietern und industriellen OEMs wird sich vertiefen, um einheitliche, interoperable Plattformen zu schaffen.
- Die Sektoren Fertigung, Automobil, Luft- und Raumfahrt sowie Energie werden weiterhin die größten Einsatzvolumina antreiben.
- Die Einführung bei KMU wird zunehmen, da modulare, abonnementsbasierte digitale Zwillingslösungen die Implementierungsbarrieren senken.
- Nachhaltigkeitsinitiativen werden Industrien dazu drängen, Zwillinge zur Energieoptimierung und Emissionsüberwachung zu nutzen.
- Der regulatorische Schwung in Richtung digitale Ingenieurtechnik und Infrastruktur-Digitalisierung wird das langfristige Marktwachstum stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für digitale Zwillinge in Nordamerika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für digitale Zwillinge in Nordamerika zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des digitalen Zwillings in Nordamerika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des digitalen Zwillingsmarktes in Nordamerika antreiben?
Wer sind die führenden Unternehmen im digitalen Zwillingsmarkt Nordamerika?
Welche Region hatte 2024 den größten Anteil am Markt für digitale Zwillinge in Nordamerika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nordamerika Digitaler Zwilling Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nordamerika Digitaler Zwilling Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,000.72 million → 2032: USD 62,421.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nordamerika Digitaler Zwilling Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nordamerika Digitaler Zwilling Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nordamerika Digitaler Zwilling Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nordamerika Digitaler Zwilling Markt Market Drivers
- 3.3 Nordamerika Digitaler Zwilling Markt Market Restraints & Challenges
- 3.4 Nordamerika Digitaler Zwilling Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nordamerika Digitaler Zwilling Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nordamerika Digitaler Zwilling Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nordamerika Digitaler Zwilling Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nordamerika Digitaler Zwilling Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nordamerika Digitaler Zwilling Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nordamerika Digitaler Zwilling Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nordamerika Digitaler Zwilling Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nordamerika Digitaler Zwilling Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nordamerika Digitaler Zwilling Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nordamerika Digitaler Zwilling Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nordamerika Digitaler Zwilling Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nordamerika Digitaler Zwilling Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nordamerika Digitaler Zwilling Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nordamerika Digitaler Zwilling Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nordamerika Digitaler Zwilling Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nordamerika Digitaler Zwilling Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nordamerika Digitaler Zwilling Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nordamerika Digitaler Zwilling Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nordamerika Digitaler Zwilling Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
