
Marktübersicht für ölfreies Augenserum:
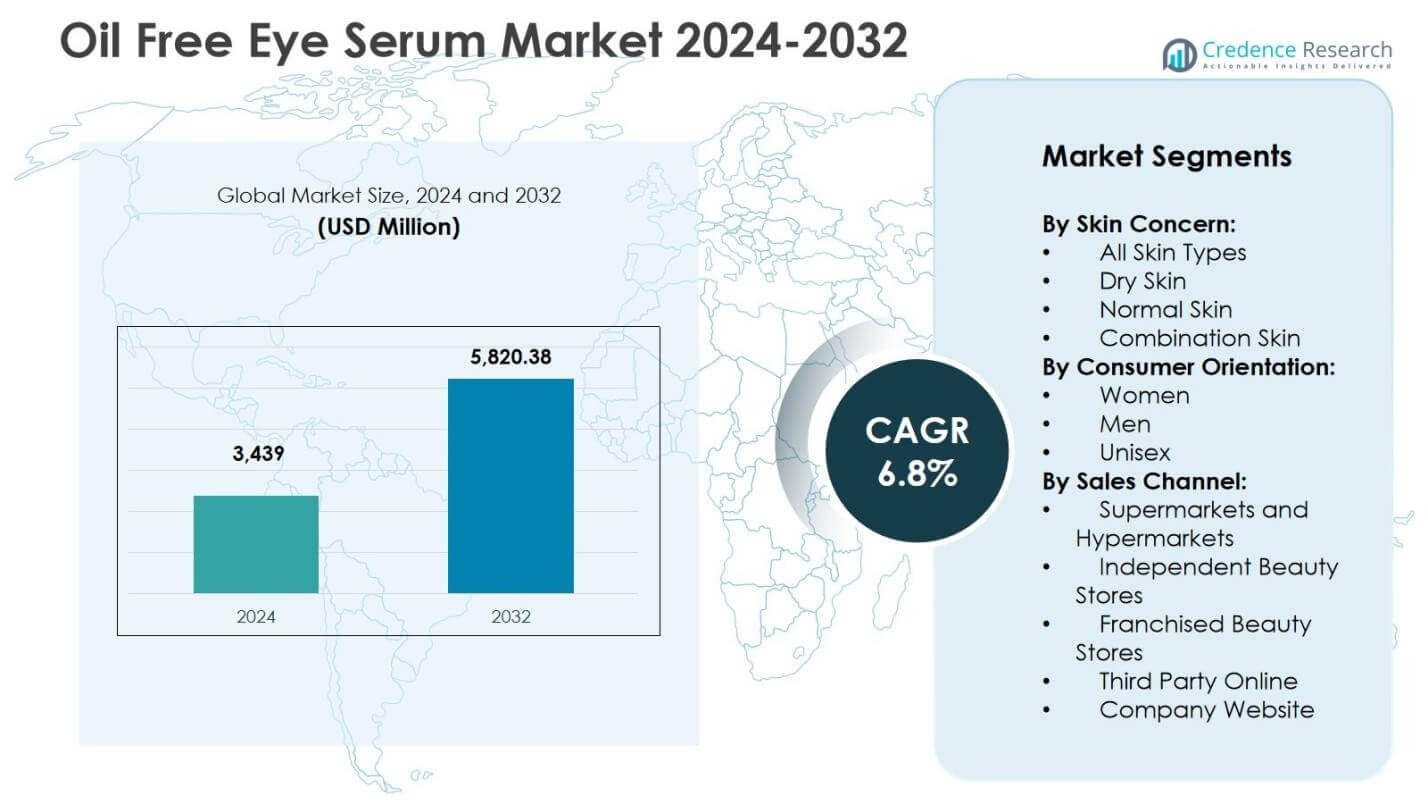
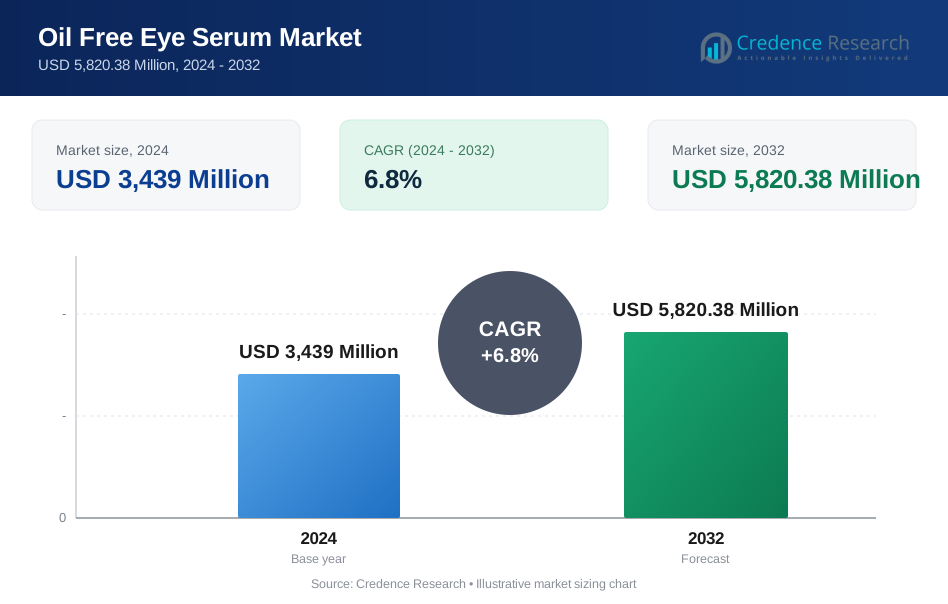
Die Marktgröße für ölfreies Augenserum wurde im Jahr 2024 auf 3.439 Millionen USD geschätzt und soll bis 2032 5.820,38 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für ölfreies Augenserum 2024 | 3.439 Millionen USD |
| Markt für ölfreies Augenserum, CAGR | 6,8% |
| Marktgröße für ölfreies Augenserum 2032 | 5.820,38 Millionen USD |
Einblicke in den Markt für ölfreies Augenserum
- Die Marktgröße für ölfreies Augenserum betrug 2024 3.439 Millionen USD und wird bis 2032 5.820,38 Millionen USD bei einer CAGR von 6,8 % erreichen.
- Das Marktwachstum wird durch die steigende Nachfrage nach leichten, nicht komedogenen Augenpflegeprodukten, die zunehmende Akzeptanz präventiver Anti-Aging-Routinen und den starken Verbrauchertrend hin zu dermatologisch getesteten, ölfreien Formulierungen in Premium- und Masstige-Hautpflegekategorien angetrieben.
- Der Markt verzeichnet Trends wie Clean-Label- und vegane Formulierungen, multifunktionale Seren für Feuchtigkeit und Aufhellung sowie wachsendes Online-Beauty-Engagement, unterstützt durch Influencer-Empfehlungen und eine auf Inhaltsstoffen basierende Produktpositionierung.
- Schlüsselakteure konzentrieren sich auf Innovation, klinische Validierung und Portfolioerweiterung und stärken die Markenpräsenz durch Produktdifferenzierung, digitales Marketing und starke Vertriebsnetze über Einzelhandel, Apotheken und E-Commerce-Kanäle.
- Nordamerika führt den Markt mit einem regionalen Anteil von 34,2 % an, während das Frauensegment mit einem Anteil von 55,2 % dominiert und Drittanbieter-Online-Kanäle 42,5 % Anteil halten, unterstützt durch die starke Akzeptanz von Premium-Hautpflege und digitales Kaufverhalten.
Analyse der Marktsegmentierung für ölfreies Augenserum:
Nach Hautbedürfnis
Im Markt für ölfreies Augenserum hat sich das Segment „Alle Hauttypen“ als dominierendes Untersegment mit einem Marktanteil von 38,6 % im Jahr 2024 herausgestellt, angetrieben durch seine breite Eignung für verschiedene Verbrauchergruppen und dermatologisch ausgewogene Formulierungen. Die steigende Nachfrage nach leichten, nicht komedogenen Augenseren, die Schwellungen, feine Linien und dunkle Augenringe ohne Ölansammlung bekämpfen, stärkt die Position dieses Segments erheblich. In der Zwischenzeit gewinnt das Segment „Mischhaut“, das einen Anteil von 24,3 % hält, an Bedeutung, da Marken gezielte, ölfreie Feuchtigkeitsprodukte für ungleichmäßige Texturen und Hautprofile mit doppelten Bedürfnissen einführen.
- Zum Beispiel enthält die CeraVe Eye Repair Cream, formuliert für alle Hauttypen, drei essenzielle Ceramide, Hyaluronsäure und Niacinamid in einer nicht fettenden, schnell einziehenden Basis, um dunkle Augenringe und Schwellungen zu minimieren.
Nach Verbraucherorientierung
Das Segment Frauen führte den Markt für ölfreie Augenseren mit einem Marktanteil von 55,2% im Jahr 2024 an, unterstützt durch die steigende Akzeptanz von Premium-Hautpflege, den erhöhten Fokus auf Anti-Aging-Augenpflege und starke Markenbindung durch Schönheits-Einzelhandel und digitale Plattformen. Wachsende Bewusstheit für präventive Hautpflegeroutinen und eine größere Produktdurchdringung in städtischen Märkten verstärken die Dominanz dieses Segments weiter. Die Unisex-Kategorie, die einen Anteil von 28,7% ausmacht, expandiert schnell, da Hersteller geschlechtsneutrale, dermatologisch getestete ölfreie Augenseren fördern, die mit inklusiver Schönheitspositionierung und Lifestyle-Wellness-Präferenzen übereinstimmen.
- Zum Beispiel bedient die Neutrogena Hydro Boost Eye Gel-Cream Unisex-Bedürfnisse als augenärztlich getestetes, nicht komedogenes Produkt mit einer Wasser-Gel-Formel, die hydratisiert, ohne die Poren zu verstopfen, und mit geschlechtsneutralen Wellness-Präferenzen übereinstimmt.
Nach Vertriebskanal
Drittanbieter-Online-Plattformen dominierten den Markt für ölfreie Augenseren mit einem Marktanteil von 42,5% im Jahr 2024, angetrieben durch die rasche Expansion von E-Commerce-Schönheitsmarktplätzen, influencer-gesteuerte Produktentdeckung und bequeme Preisvergleichs- und Lieferoptionen. Der Kanal profitiert von starken Werbekampagnen und einem abonnementbasierten Kaufverhalten unter digital aktiven Verbrauchern. Supermärkte und Hypermärkte machten einen Anteil von 21,9% aus, gestützt durch die wachsende Regalpräsenz für Premium- und Dermokosmetik-Augenseren und die steigende Verbraucherneigung zu organisierten Einzelhandelsformaten, die Produktbündelung und saisonale Rabattprogramme anbieten.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach leichter, nicht komedogener Augenpflege
Der Markt für ölfreie Augenseren erlebt ein starkes Wachstum aufgrund der zunehmenden Verbraucherpräferenz für leichte, schnell einziehende und nicht komedogene Formulierungen, die Schwellungen unter den Augen, dunkle Ringe und feine Linien angehen, ohne die Poren zu verstopfen. Der Trend zu ölfreier Hautpflege ist besonders ausgeprägt bei Verbrauchern mit zu Akne neigender, empfindlicher und Mischhaut, die schwere Cremes und okklusive Inhaltsstoffe aktiv vermeiden. Wachsende Bewusstheit für Inhaltsstofftransparenz, dermatologisch empfohlene Produkte und Clean-Label-Seren stärkt die Akzeptanz weiter. Die zunehmende Verfügbarkeit ölfreier Formulierungen in Premium-, Masstige- und klinischen Hautpflegekategorien beschleunigt weiterhin die Marktdurchdringung in sowohl entwickelten als auch aufstrebenden Regionen.
- Zum Beispiel liefert die Coffee Bean Caffeine Brightening Eye Cream von 100% PURE, angetrieben von Grüntee- und Kaffeeextrakten, verifizierte Ergebnisse aus einer vierwöchigen unabhängigen klinischen Studie. Fast 97% der Teilnehmer sahen bei fortgesetzter Anwendung eine reduzierte Schwellung, während 87% weniger dunkle Ringe bemerkten.
Erweiterung präventiver und Anti-Aging-Hautpflegeroutinen
Das Marktwachstum wird stark durch den steigenden Fokus auf präventive Hautpflege unterstützt, wobei Verbraucher früher mit Augenpflegeroutinen beginnen, um sichtbare Alterungszeichen im empfindlichen Augenbereich zu verzögern. Die zunehmende Sichtbarkeit digitaler Schönheitsbildung, influencer-gesteuerte Bewusstseinsbildung und professionelle Hautpflegeberatungen haben die routinenbasierte Produktakzeptanz gefördert, einschließlich der täglichen Verwendung von Seren für Hydratation, Festigkeit und Faltenreduktion. Die wachsende erwerbsfähige Bevölkerung, höhere verfügbare Einkommen und die Premiumisierung von Augenpflegeprodukten tragen ebenfalls zur anhaltenden Nachfrage nach ölfreien Augenseren bei, die für langfristige Hautgesundheit, Anti-Müdigkeitsvorteile und jugendliches Aussehen positioniert sind.
- Zum Beispiel hydratisiert und polstert das La Roche-Posay Hyalu B5 Augenserum mit dualer Hyaluronsäure und Vitamin B5 den Augenbereich sofort auf und reduziert sichtbar Falten und dunkle Augenringe in zwei Wochen für festere, revitalisierte Konturen. Sein leichtes Gel eignet sich für tägliche Routinen, die Müdigkeit und Alterung ansprechen.
Wachstum des E-Commerce und personalisierte Schönheitslösungen
Der Markt für ölfreie Augenseren profitiert erheblich von der schnellen Expansion des E-Commerce, abonnementbasierten Schönheitsplattformen und KI-gestützten virtuellen Hautberatungen, die personalisierte Produktempfehlungen unterstützen. Online-Kanäle ermöglichen einen besseren Zugang zu dermatologisch getesteten, inhaltsstofffokussierten ölfreien Seren, insbesondere bei urbanen und technikaffinen Verbrauchern. Verbesserte Sichtbarkeit durch digitales Marketing, Markenstorytelling und bewertungsgetriebenes Kaufverhalten beschleunigt die Produktentdeckung. Gleichzeitig bringen Marken gezielte Varianten für Feuchtigkeit, Aufhellung und Augenpartie-Verjüngung auf den Markt, die auf spezifische Lebensstil- und Hautbedürfnisgruppen abzielen, was die Portfoliodifferenzierung stärkt und wiederkehrende Kaufzyklen antreibt.
Wichtige Trends & Chancen
Wachsende Akzeptanz von sauberen, veganen und dermatologisch unterstützten Formulierungen
Ein wichtiger Trend, der den Markt für ölfreie Augenseren prägt, ist die zunehmende Akzeptanz von Clean-Label-, veganen, tierversuchsfreien und duftstofffreien Formulierungen, die durch dermatologisch getestete Sicherheitsansprüche unterstützt werden. Verbraucher priorisieren zunehmend Seren mit Peptiden, Hyaluronsäure, Niacinamid und Koffein anstelle von schweren Ölen oder synthetischen Okklusiva. Dieser Wandel bietet starke Chancen für Marken, mit multifunktionalen, reizfreien Wirkstoffen zu innovieren, die für empfindliche Haut unter den Augen entwickelt wurden. Premium-Klinik-Hautpflegemarken und Kosmetikhersteller nutzen forschungsgetriebene Inhaltsstoffpositionierung, stärken das Verbrauchervertrauen und ermöglichen Premium-Preisstrategien auf globalen Märkten.
- Zum Beispiel verwendet das 5% Caffeine Under Eye Serum von The Derma Co 5% Koffein als Antioxidans und entzündungshemmendes Mittel zusammen mit 1% Peptiden, um dunkle Augenringe und Schwellungen durch verbesserte Durchblutung zu reduzieren.
Zunehmender Fokus auf Männerpflege und Unisex-Augenpflegeprodukte
Die wachsende Akzeptanz der Männerpflege- und Selbstpflegekultur schafft neue Möglichkeiten für unisex und männlich ausgerichtete ölfreie Augenseren. Faktoren wie urbane Lebensstile, Bildschirmmüdigkeit und Bewusstsein für Pflege am Arbeitsplatz treiben männliche Verbraucher dazu, Augenpflegeroutinen zu übernehmen, die sich auf Schwellungskontrolle und Reduzierung müder Augen konzentrieren. Marken reagieren mit minimalistischer Verpackung, funktionalen Ansprüchen und leistungsbasierter Positionierung, die für verschiedene Hauttypen ohne ölbasierten Texturen geeignet sind. Diese sich entwickelnde Verbraucherbasis erweitert das adressierbare Marktpotenzial und fördert neue Produktlinien in den Premium-, professionellen und Massenmarkt-Pflegesegmenten.
- Zum Beispiel brachte Brickell Men's Products seine Restoring Eye Cream auf den Markt, eine leichte, schnell einziehende Formel ohne fettige Rückstände, die Koffein aus grünem Tee-Extrakt verwendet, um Schwellungen durch Förderung der Durchblutung zu reduzieren, und Hyaluronsäure, um das über 1.000-fache seines Gewichts an Wasser für die Hydratation zu speichern.
Wichtige Herausforderungen
Hohe Anforderungen an die Produktdifferenzierung in einem wettbewerbsintensiven Hautpflegeumfeld
Eine der wichtigsten Herausforderungen im Markt für ölfreie Augenseren ist das hohe Maß an Produktdifferenzierung, das erforderlich ist, um sich in einem überfüllten Hautpflegeumfeld zu behaupten, das von Multi-Brand-Portfolios und etablierten Kosmetikunternehmen dominiert wird. Da Verbraucher Wirksamkeitsansprüche, Transparenz der Inhaltsstoffe und dermatologische Nachweise vergleichen, stehen Marken unter Druck, in klinische Validierung, fortschrittliche Formulierungswissenschaft und gezielte Botschaften zu investieren. Der Bedarf an Innovationen in Bezug auf Textur, Absorptionsleistung und Mehrfachnutzen-Ansprüche erhöht die Entwicklungskosten und intensiviert den Wettbewerb zwischen Premium-, Derma-Kosmetik- und Nischen-Spezialmarken.
Preissensibilität der Verbraucher und wahrgenommener Wert
Eine weitere große Herausforderung ergibt sich aus der Preissensibilität der Verbraucher in der Augenpflegekategorie, bei der Kaufentscheidungen stark vom wahrgenommenen Wert, sichtbaren Ergebnissen und langfristiger Leistung beeinflusst werden. Ölfreie Augenseren, die im Premium- und Kliniksegment positioniert sind, müssen höhere Preispunkte durch nachgewiesene Vorteile und Markenvertrauen rechtfertigen. Gleichzeitig erzeugen Massenmarkt-Alternativen und Eigenmarkenangebote Preisdruck und erhöhen das Substitutionsrisiko. Diese Dynamik zwingt Marken dazu, Erschwinglichkeit mit Innovation, Verpackungsästhetik und erlebnisorientierten Produkteigenschaften in Einklang zu bringen und gleichzeitig die Rentabilität in wettbewerbsintensiven Einzelhandelsumgebungen aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt den größten Anteil am Markt für ölfreie Augenseren mit einem Marktanteil von 34,2%, angetrieben durch eine starke Verbraucherpräferenz für Premium-Hautpflege, hohes Bewusstsein für dermatologisch getestete Formulierungen und weit verbreitete Annahme präventiver Anti-Aging-Routinen. Die Region profitiert von der Präsenz führender Kosmetikmarken, fortschrittlicher Einzelhandelsinfrastruktur und starker Durchdringung von E-Commerce-Beauty-Plattformen. Die Nachfrage wird weiter unterstützt durch die wachsende Vorliebe für leichte, ölfreie Formulierungen bei Verbrauchern mit empfindlicher und zu Akne neigender Haut. Zunehmende Produktinnovationen, klinische Ansprüche und inhaltsstoffzentriertes Marketing stärken weiterhin die Marktexpansion in den Vereinigten Staaten und Kanada.
Europa
Europa verzeichnete einen Marktanteil von 27,5% im Markt für ölfreie Augenseren, unterstützt durch die steigende Nachfrage nach Clean-Label-, veganen und duftstofffreien Formulierungen, die mit strengen Kosmetiksicherheitsvorschriften übereinstimmen. Der reife Schönheits- und Körperpflegesektor der Region, der starke Verbraucherfokus auf dermatologische Wirksamkeit und die zunehmende Annahme von Augenpflege-Routinen tragen erheblich zum Marktwachstum bei. Premium-Beauty-Einzelhandelsketten, apothekengeführte Dermo-Kosmetikmarken und Luxus-Hautpflegeportfolios spielen eine wichtige Rolle bei der Gestaltung der Produktakzeptanz. Der zunehmende Fokus auf Hautgesundheit, Wellness, Nachhaltigkeit und Transparenz der Inhaltsstoffe stärkt weiterhin die Marktleistung in den wichtigsten westeuropäischen Volkswirtschaften.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste einen Marktanteil von 24,8 % im Markt für ölfreie Augenseren, angetrieben durch schnelle Urbanisierung, zunehmendes Bewusstsein für Hautpflege bei jungen Verbrauchern und den wachsenden Einfluss von K-Beauty- und J-Beauty-Produkttrends. Die Region verzeichnet eine starke Nachfrage nach leichten, schnell einziehenden und ölfreien Augenseren, die für feuchte Klimazonen und Mischhautprofile geeignet sind. Steigende Einkommen der Mittelschicht, zunehmendes digitales Beauty-Engagement und das Wachstum von Online-Schönheitsplattformen beschleunigen die Markteinführung. Lokale und internationale Marken investieren in aufhellende, feuchtigkeitsspendende und ermüdungsreduzierende Seren und unterstützen so die Portfolioerweiterung in China, Japan, Südkorea, Indien und den südostasiatischen Märkten.
Lateinamerika
Lateinamerika verzeichnete einen Marktanteil von 7,9 % im Markt für ölfreie Augenseren, unterstützt durch steigende Ausgaben für Schönheitsprodukte, erweiterten Einzelhandelszugang zu internationalen Hautpflegemarken und eine zunehmende Verbraucherneigung zu leichten Augenseren. Urbane Millennials und Berufstätige übernehmen ölfreie Augenpflege-Lösungen, um dunkle Augenringe und stressbedingte Augenmüdigkeit zu bekämpfen. Wirtschaftliche Erholungstrends, durch soziale Medien getriebenes Schönheitsbewusstsein und das Wachstum von Apotheken und spezialisierten Schönheitsgeschäften tragen zur allmählichen Marktdurchdringung bei. Preisempfindlichkeit und begrenzte Verfügbarkeit von Premium-Klinik-Hautpflege in bestimmten Ländern beeinflussen jedoch das Kaufverhalten in Brasilien, Mexiko und aufstrebenden regionalen Märkten.
Naher Osten & Afrika
Die Region Naher Osten und Afrika machte einen Marktanteil von 5,6 % im Markt für ölfreie Augenseren aus, angetrieben durch die steigende Nachfrage nach leistungsstarker Hautpflege bei städtischen Verbrauchern und die wachsende Einzelhandelsexpansion internationaler Kosmetikmarken. Steigendes Bewusstsein für Anti-Aging- und Augenpflege-Routinen sowie die Präferenz für leichte, nicht ölige Formulierungen, die für warme Klimazonen geeignet sind, unterstützen die Produktübernahme. Premium-Schönheitsboutiquen, dermatologische Kliniken und Online-Schönheitsplattformen spielen eine Schlüsselrolle in der Kategorieentwicklung. Das Marktwachstum wird weiterhin progressiv durch sich entwickelnde Lifestyle-Trends und die zunehmende Durchdringung von Luxus- und Dermakosmetik-Hautpflegeprodukten in wichtigen GCC-Märkten unterstützt.
Marktsegmentierungen für ölfreie Augenseren:
Nach Hautbedürfnis:
- Alle Hauttypen
- Trockene Haut
- Normale Haut
- Mischhaut
Nach Verbraucherorientierung:
- Frauen
- Männer
- Unisex
Nach Vertriebskanal:
- Supermärkte und Hypermärkte
- Unabhängige Schönheitsgeschäfte
- Franchise-Schönheitsgeschäfte
- Drittanbieter-Online
- Unternehmenswebsite
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft im Markt für ölfreie Augenseren wird durch die Präsenz führender Akteure wie L’Oréal, Estée Lauder Companies, Lancôme Paris, Natura Bissé, Cosmetics A La Carte Ltd, SkinCeuticals, Beaueli, First Aid Beauty, Petunia Skincare und Prolong Lash geprägt, die gemeinsam Innovation, Portfolioerweiterung und Premium-Positionierung in der Kategorie vorantreiben. Diese Unternehmen konzentrieren sich auf dermatologisch gestützte Formulierungen, leichte Texturen und inhaltsstoffzentrierte Ansprüche, um das Vertrauen der Verbraucher zu stärken und Produkte in einem hochspezialisierten Augenpflege-Segment zu differenzieren. Der Markt ist durch starken Wettbewerb zwischen Premium-, Cosmeceutical- und Masstige-Marken gekennzeichnet, unterstützt durch aktive Investitionen in F&E, klinische Validierung und gezielte Anti-Aging- und Aufhellungslösungen. Digitales Marketing, Influencer-Engagement und E-Commerce-geführte Produkterkennung spielen eine entscheidende Rolle bei der Erweiterung der Marktreichweite und der Stärkung der Markenpräsenz. Unternehmen legen auch Wert auf Nachhaltigkeit, Clean-Beauty-Referenzen und personalisierte Hautpflege-Lösungen, um die Markenloyalität zu stärken und den Wettbewerb durch kontinuierliche Produktverbesserungen und Positionierungsstrategien zu intensivieren.
Analyse der Hauptakteure
- First Aid Beauty
- SkinCeuticals
- Prolong Lash
- Natura Bisse
- L’Oreal
- Beaueli
- Cosmetics A La Carte Ltd
- Estee Lauder Companies
- Petunia Skincare
- Lancome Paris
Jüngste Entwicklungen
- Im Januar 2025 brachte MAC die Hyper Real Eye Brightening Treatment auf den Markt, ein leichtes Serum, das mit Vitamin C, Niacinamid und Peptiden formuliert ist, um dunkle Augenringe aufzuhellen und die Hautstruktur zu glätten (Teil der Hyper Real Hautpflegereihe).
- Im September 2023 führte Ourself das HA+ Replenishing Eye Serum ein, das mit subtopischer Straffungstechnologie für den ölfreien Augenserummarkt entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Hautproblem, Verbraucherorientierung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein anhaltendes Wachstum verzeichnen, da Verbraucher zunehmend leichte, nicht komedogene Augenpflegeformulierungen für die tägliche Hautpflegeroutine bevorzugen.
- Marken werden weiterhin in klinisch validierte, dermatologisch unterstützte Formulierungen investieren, um die Glaubwürdigkeit und Leistungspositionierung der Produkte zu stärken.
- Die Nachfrage nach multifunktionalen ölfreien Augenseren, die Feuchtigkeit, dunkle Augenringe, Schwellungen und feine Linien in einem einzigen Produkt ansprechen, wird steigen.
- E-Commerce und digitale Schönheitsplattformen werden eine stärkere Rolle bei der Produktentdeckung, Verbraucherbildung und Wiederholungskäufen spielen.
- Die Premiumisierung wird sich intensivieren, da Verbraucher eine höhere Zahlungsbereitschaft für saubere, sichere und leistungsstarke Augenpflegelösungen zeigen.
- Das Wachstum in den unisex und Männerpflegekategorien wird die Verbraucherbasis für ölfreie Augenseren auf globalen Märkten erweitern.
- Die Innovation wird zunehmen in Bezug auf Peptid-basierte, Koffein-basierte und Hyaluronsäure-basierte Formulierungen, die für empfindliche Haut unter den Augen entwickelt wurden.
- Nachhaltigkeitsorientierte Verpackungen und Transparenz bei den Inhaltsstoffen werden zu entscheidenden Faktoren, die die Markenpräferenz und Kaufentscheidungen beeinflussen.
- Regionale Marken werden an Bedeutung gewinnen, da sie klima- und hauttyp-spezifische ölfreie Augenpflegelösungen einführen.
- Strategische Partnerschaften, Produkterweiterungen und technologiegestützte Personalisierung werden die langfristige Marktdifferenzierung und Wettbewerbsfähigkeit prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für ölfreie Augenseren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für ölfreie Augenseren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches segment des Marktes für ölfreie Augenseren hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für ölfreie Augenseren antreiben?
Wer sind die führenden Unternehmen im Markt für ölfreie Augenseren?
Welche Region hatte 2024 den größten Anteil am Markt für ölfreie Augenseren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Ölfreier Augenserum-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Ölfreier Augenserum-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,439 Million → 2032: USD 5,820.38 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Ölfreier Augenserum-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Ölfreier Augenserum-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Ölfreier Augenserum-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Ölfreier Augenserum-Markt Market Drivers
- 3.3 Ölfreier Augenserum-Markt Market Restraints & Challenges
- 3.4 Ölfreier Augenserum-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Ölfreier Augenserum-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Ölfreier Augenserum-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Ölfreier Augenserum-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Ölfreier Augenserum-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Ölfreier Augenserum-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Ölfreier Augenserum-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Ölfreier Augenserum-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Ölfreier Augenserum-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Ölfreier Augenserum-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Ölfreier Augenserum-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Ölfreier Augenserum-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Ölfreier Augenserum-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Ölfreier Augenserum-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Ölfreier Augenserum-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Ölfreier Augenserum-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Ölfreier Augenserum-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Ölfreier Augenserum-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Ölfreier Augenserum-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Ölfreier Augenserum-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
