
Marktübersicht
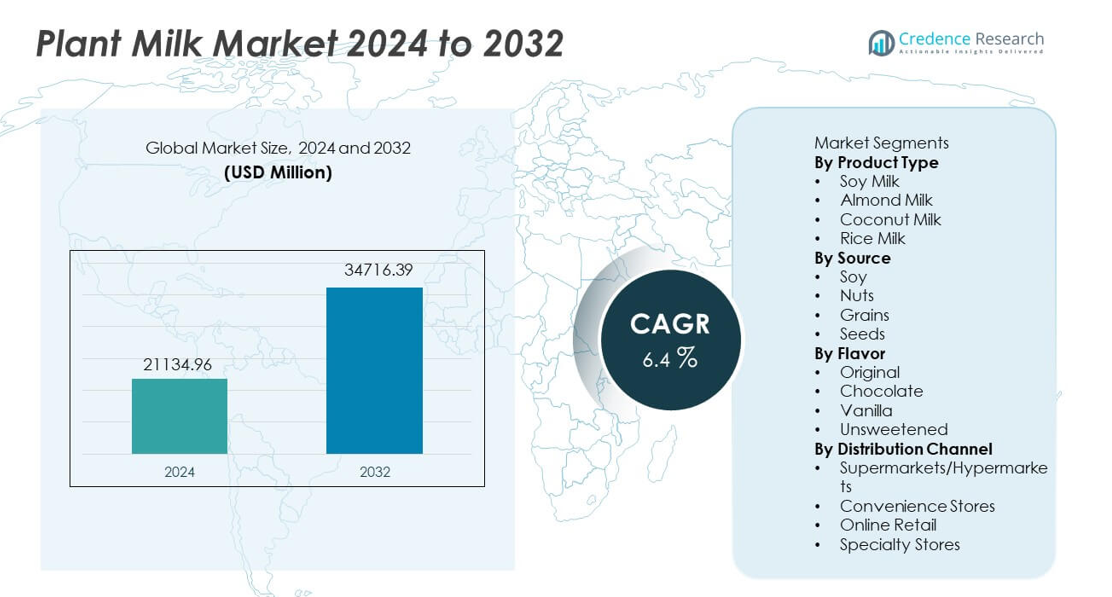
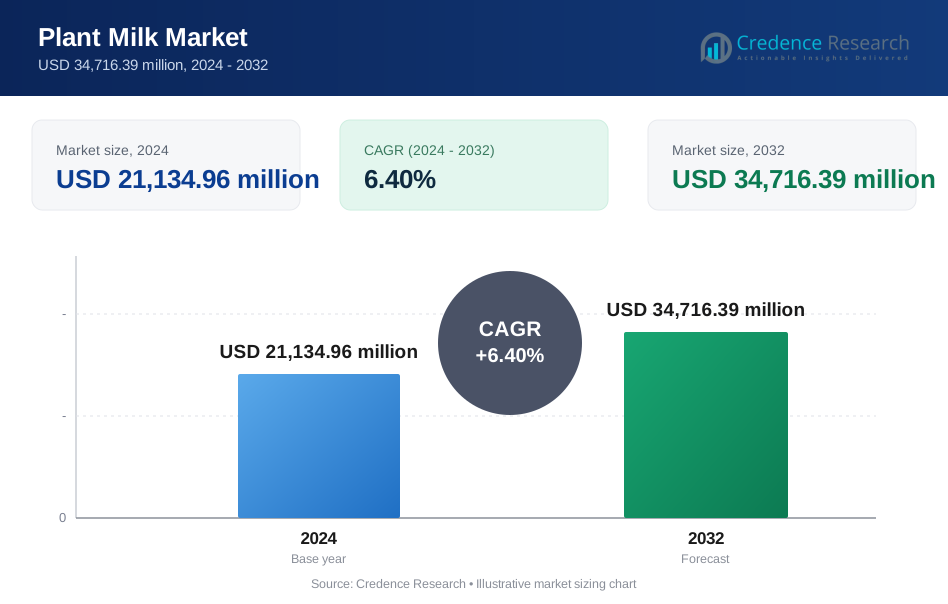
Der Markt für Pflanzenmilch wurde im Jahr 2024 auf 21.134,96 Millionen USD geschätzt und soll bis 2032 34.716,39 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pflanzenmilch 2024 | 21.134,96 Millionen USD |
| Markt für Pflanzenmilch, CAGR | 6,4% |
| Marktgröße für Pflanzenmilch 2032 | 34.716,39 Millionen USD |
Zu den führenden Akteuren auf dem Markt für Pflanzenmilch gehören Danone, Oatly, Blue Diamond Growers, Califia Farms, Alpro, Silk, Ripple Foods, Elmhurst, So Delicious und Pacific Foods, die jeweils ihre Reichweite durch angereicherte Rezepte, Clean-Label-Positionierung und breitere Vertriebsnetze erweitern. Diese Marken investieren in nachhaltige Beschaffung, zuckerarme Formulierungen und barista-taugliche Varianten, um den sich ändernden Geschmackspräferenzen und milchfreien Lebensstilen gerecht zu werden. Nordamerika führt den Markt mit einem Anteil von 39 % an, angetrieben durch starke laktosefreie Akzeptanz und hohe Nachfrage nach Hafer- und Mandelmilch, während Europa mit einem Anteil von 32 % durch Clean-Label-Konsum und Nachhaltigkeitsbewusstsein unterstützt wird.
Markteinblicke
- Der Markt für Pflanzenmilch erreichte im Jahr 2024 21.134,96 Millionen USD und wird bis 2032 34.716,39 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4.
- Das Wachstum steigt, da Verbraucher laktosefreie Diäten und vegane Lebensstile annehmen, wobei Sojamilch das Produktsegment mit einem Anteil von 39 % anführt, aufgrund starker ernährungsphysiologischer Vorteile und breiter Einzelhandelsdurchdringung.
- Trends erweitern sich, da Hafer-, Mandel- und Barista-Varianten in Cafés und im Gastronomiebereich an Beliebtheit gewinnen, unterstützt durch steigende Wellness-Präferenzen und anhaltendes globales Interesse an Milchalternativen.
- Der Wettbewerb intensiviert sich, da führende Marken in angereicherte Formulierungen, nachhaltige Zutatenbeschaffung und Geschmacksinnovation investieren, um die Kategoriepräsenz in Supermärkten und Online-Kanälen zu stärken.
- Nordamerika führt mit einem Anteil von 39 %, gefolgt von Europa mit 32 %, Asien-Pazifik mit 20 %, Lateinamerika mit 6 % und dem Nahen Osten und Afrika mit 3 %, was die vielfältige Akzeptanz, Geschmackspräferenzen und wirtschaftliche Muster in den Regionen widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkttyp
Sojamilch führt dieses Segment mit einem Anteil von 39 % an, unterstützt durch starke Nährstoffprofile, hohen Proteingehalt und breite Akzeptanz als Milchalternative. Mandelmilch zeigt stetiges Wachstum aufgrund ihrer kalorienarmen Attraktivität und starken Durchdringung im Einzelhandel. Kokosmilch gewinnt in asiatischen und westlichen Märkten an Bedeutung aufgrund vielseitiger kulinarischer Anwendungen. Reismilch bleibt eine Nische, expandiert jedoch durch erhöhte laktosefreie und hypoallergene Nachfrage. Wachsende vegane Akzeptanz und steigendes Gesundheitsbewusstsein treiben die Nachfrage in allen Produkttypen weiter an, während regionale Marken angereicherte und biologische Varianten einführen, die die Reichweite der Kategorie stärken.
- Zum Beispiel berichtet Danone, dass Silk Sojamilch 8 Gramm Protein pro Tasse enthält, was laut USDA-Nährwertdaten dem Proteingehalt von Kuhmilch entspricht.
Nach Quelle
Soja dominiert die Quellenkategorie mit einem Anteil von 41%, angetrieben durch starke Verfügbarkeit, Kosteneffizienz und anerkannte gesundheitliche Vorteile. Nüsse gewinnen starke Beliebtheit bei Mandel-, Cashew- und Haselnussquellen, unterstützt durch Premium-Positionierung und Geschmackspräferenzen. Getreide erfährt eine stetige Akzeptanz, da Hafer- und Reisoptionen aufgrund ihrer cremigen Textur und allergikerfreundlichen Eigenschaften zum Mainstream werden. Milch auf Samenbasis, einschließlich Hanf und Flachs, wächst allmählich bei käufern, die auf Nachhaltigkeit achten. Funktionale Vorteile und sich entwickelnde Formulierungen helfen, die Akzeptanz in allen Quellenkategorien zu stärken.
- Zum Beispiel berichtet Oatly von 2 Gramm Beta-Glucan pro 250-Milliliter-Portion, basierend auf von der EFSA geprüften Nährwertangaben.
Nach Geschmack
Der Originalgeschmack hält einen Anteil von 46%, angetrieben durch die Vorliebe für natürliche Geschmacksprofile und die Eignung für sowohl Getränke als auch Kochen. Ungesüßte Pflanzenmilch gewinnt an Schwung bei gesundheitsbewussten Verbrauchern, die eine reduzierte Zuckeraufnahme anstreben. Vanillegeschmack findet stetige Akzeptanz in Kaffee- und Backanwendungen, während schokoladenfokussierte Produkte jüngere Zielgruppen anziehen. Produktinnovationen konzentrieren sich auf zuckerarme, angereicherte Formulierungen und Barista-Varianten, die Textur und Schaumleistung verbessern. Einzelhandelsketten erweitern weiterhin das Geschmacksangebot, da der Konsum weltweit zunehmend lifestyle-orientiert wird.
Wichtige Wachstumsfaktoren
Steigender Trend zu laktosefreien und veganen Alternativen
Die Nachfrage steigt, da Verbraucher aufgrund von Laktoseintoleranz, veganen Lebensstilen und wachsendem Bewusstsein für Tierschutz auf milchfreie Diäten umsteigen. Pflanzenmilchprodukte bieten cholesterinarme Vorteile und allergikerfreundliche Alternativen, die gesundheitsbewusste Käufer ansprechen. Einzelhandelsketten erweitern die Regalpräsenz für Soja-, Mandel- und Hafervarianten und erhöhen die Sichtbarkeit in verschiedenen Regionen. Gastronomiebetriebe übernehmen Pflanzenmilchoptionen in Kaffee- und Backmenüs und stärken die Mainstream-Durchdringung. Anhaltendes Bewusstsein für Milchallergien, Umweltauswirkungen und ethischen Konsum unterstützt starkes langfristiges Wachstum auf globalen Märkten.
- Zum Beispiel bestätigte Starbucks, dass in unternehmenseigenen Filialen in verschiedenen Regionen, einschließlich der USA, Kanada, Großbritannien, China und Teilen Europas, Mandel-, Soja- und Hafermilch nun als permanente Menüoptionen gelistet sind, gemäß ihrem Nachhaltigkeitsbericht und jüngsten Ankündigungen, wobei einige Standorte die Zusatzgebühr für diese Optionen entfernen.
Erweiterung von funktionalen und angereicherten Pflanzenmilchprodukten
Das Wachstum beschleunigt sich, da Hersteller angereicherte Pflanzenmilch einführen, die mit Kalzium, Vitaminen und pflanzlichen Proteinen angereichert ist. Verbraucher suchen nach Getränken mit sauberem Etikett, die einen Nährwertgleichwert zu Kuhmilch bieten. Barista-Editionen verbessern die Schaumleistung für Kaffeeanwendungen und unterstützen den Verkauf in Cafés und Getränkeauslässen. Funktionale Mischungen mit Omega-3, Probiotika und Mineralzusätzen gewinnen bei Wellness-Käufern an Bedeutung. Diese Innovationen helfen, Ernährungslücken zu schließen und fördern die breitere Nutzung bei Kindern und Erwachsenen, die gesunde Ersatzprodukte suchen.
- Zum Beispiel bestätigt Alpro 120 Milligramm Kalzium pro 100 Milliliter in seinem angereicherten Sojagetränk, dokumentiert unter der EU-Verordnung zu nährwertbezogenen Angaben.
Zunehmende Präferenz für nachhaltige und kohlenstoffarme Entscheidungen
Die Nachfrage steigt, da pflanzliche Milch mit Nachhaltigkeitszielen, geringeren Treibhausgasemissionen und verantwortungsbewusster Zutatenbeschaffung übereinstimmt. Verbraucher, die umweltfreundliche Lebensstile anstreben, entscheiden sich für Mandel-, Hafer-, Soja- und Kokosmilch aufgrund der geringeren Umweltbelastung im Vergleich zu Milchprodukten. Marken betonen nachhaltige Landwirtschaft, recycelbare Verpackungen und wassereffiziente Produktion, um ihre Glaubwürdigkeit zu steigern. Das schnelle Wachstum von Nachhaltigkeitskampagnen und das Umweltbewusstsein unter jüngeren Bevölkerungsgruppen unterstützen die langfristige Expansion der Kategorie.
Wichtige Trends & Chancen
Schnelles Wachstum von Hafer- und Samen-basierten Varianten
Hafermilch zeigt eine schnelle Akzeptanz aufgrund des cremigen Geschmacks, der allergikerfreundlichen Zusammensetzung und der café-tauglichen Leistung. Samenbasierte Angebote wie Hanf und Leinsamen erweitern sich unter Nachhaltigkeits-orientierten Verbrauchern, die nährstoffreiche Optionen suchen. Hersteller führen aromatisierte und barista-taugliche Hafer-Varianten ein, um die Nutzung im Gastronomiebereich zu verbessern. Dieser Trend unterstützt Premium-Preise und eine größere Markenunterscheidung in wettbewerbsintensiven Regalen.
- Zum Beispiel gibt Oatly an, dass sein Flaggschiff-Hafergetränk eine spezifische Menge an Beta-Glucan pro Portion enthält, die zur täglichen Menge beiträgt, die in von der EFSA genehmigten gesundheitsbezogenen Angaben referenziert wird.
Steigende Durchdringung im Gastronomie- und Kaffeekettenbereich
Die Akzeptanz im Gastronomiebereich wächst, da Cafés, Bäckereien und Getränkelokale pflanzliche Milchoptionen für Kaffee, Smoothies und Desserts hinzufügen. Barista-taugliche Formulierungen verbessern die Textur, das milchähnliche Aufschäumen und die Geschmacksstabilität. Partnerschaften mit Kaffeehändlern fördern Probenahmen und beschleunigen die Normalisierung der Kategorie in täglichen Konsummustern.
- Zum Beispiel bestätigt Pret A Manger, dass pflanzliche Milchalternativen in allen britischen Filialen neben Bio-Milchoptionen im Rahmen von Unternehmensverantwortungs-Updates verfügbar sind.
Wichtige Herausforderungen
Höhere Einzelhandelspreise im Vergleich zu traditioneller Kuhmilch
Pflanzliche Milch bleibt teurer als Milchprodukte aufgrund der Zutatenbeschaffung, Produktionsprozesse und begrenzter Skaleneffekte. Preissensibilität verlangsamt die Akzeptanz in preisbewussten Märkten. Hersteller bemühen sich, die Kosten durch regionale Zutatenbeschaffung und optimierte Produktionstechnologien zu senken, aber die Erschwinglichkeit bleibt eine Einschränkung.
Komplexität bei Allergen- und Zutatenkennzeichnung
Soja, Nüsse und glutenbezogene Zutaten erfordern eine strikte Kennzeichnung gemäß regionalen Sicherheitsvorschriften. Dies schafft Unsicherheit bei empfindlichen Verbrauchern und schränkt die breitere Nutzung in Haushalten ein. Marken müssen in klare Kennzeichnung und allergenfreie Produktionspraktiken investieren, um die Akzeptanz in größeren Bevölkerungsgruppen zu erweitern.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt mit einem Anteil von 39% an, angetrieben durch die steigende Akzeptanz milchfreier Diäten, starke vegane Bewegungen und ein hohes Bewusstsein für Laktoseintoleranz. Einzelhandelsketten widmen pflanzlicher Milch mehr Regalfläche, unterstützt durch barista-taugliche Varianten und angereicherte Angebote. Verbraucher bevorzugen Mandel- und Hafermilch aufgrund der ernährungsphysiologischen Positionierung und kalorienarmen Angaben. Gastronomie- und Kaffeeketten erweitern ihre Menüs mit pflanzlichen Optionen und fördern so die allgemeine Nutzung. Marketingkampagnen rund um Nachhaltigkeit und Tierschutz unterstützen ebenfalls das Wachstum der Kategorie. Die steigende Nachfrage in den Vereinigten Staaten und Kanada stärkt die langfristige regionale Expansion.
Europa
Europa hält einen Anteil von 32 %, unterstützt durch eine starke Präferenz für Clean-Label- und milchfreie Getränke in führenden Märkten wie dem Vereinigten Königreich, Deutschland, Frankreich und Italien. Eine hohe Laktoseintoleranz in Südeuropa stärkt die Nachfrage, während Westeuropa die Clean-Label-Innovation vorantreibt. Hafer- und Sojamilch sind in Einzelhandelskanälen weit verbreitet, unterstützt von umweltbewussten Käufern und einem starken Bewusstsein für Nachhaltigkeit. Regierungsregulierungen zur Kennzeichnung von Milchprodukten und zur Zuckerreduktion fördern ein gesünderes Konsumverhalten. Premium-Bio-Produkte gewinnen in Supermärkten und Fachgeschäften an Dynamik.
Asien-Pazifik
Asien-Pazifik macht einen Anteil von 20 % aus, angetrieben durch den traditionellen Sojakonsum und die steigende Laktoseintoleranz unter großen Bevölkerungsgruppen in China, Indien und Japan. Steigende Einkommen der Mittelschicht und eine wachsende Café-Kultur erhöhen die Nachfrage nach pflanzlichen Getränken. Kokosmilch hat eine starke kulturelle Verwendung in Südostasien, während Mandel- und Haferprodukte bei gesundheitsbewussten Jugendlichen an Beliebtheit gewinnen. Das Wachstum des E-Commerce ermöglicht es Premium- und Importmarken, neue Verbraucher in städtischen Zentren zu erreichen. Regierungsinitiativen zur Förderung pflanzlicher Ernährung und Wellness unterstützen die regionale Akzeptanz weiter.
Lateinamerika
Lateinamerika erfasst einen Anteil von 6 %, angetrieben durch ein gestiegenes Bewusstsein für pflanzliche Ernährung und eine steigende Akzeptanz in Brasilien, Mexiko und Argentinien. Verbraucher wechseln zu Milchalternativen aufgrund von Laktoseintoleranz und Interesse an fettarmen Getränken. Supermärkte erweitern das Sortiment an Soja- und Kokosmilch, beeinflusst durch die Verfügbarkeit tropischer Zutaten und steigende Wellnesstrends. Wirtschaftliche Bedingungen beeinflussen den Kauf von Premiumprodukten, aber das anhaltende Interesse an gesunden Getränken unterstützt die kontinuierliche Nachfrage. Gastronomiebetriebe führen zunehmend Pflanzenmilchoptionen in städtischen Regionen ein.
Mittlerer Osten & Afrika
Der Mittlere Osten und Afrika halten einen Anteil von 3 %, unterstützt durch wachsendes Interesse an gesünderen Getränken und steigenden städtischen Konsum in Golfstaaten und Südafrika. Laktoseintoleranzraten fördern eine stetige Nachfrage nach Soja- und mandelbasierte Alternativen. Premiumimporte dominieren aufgrund begrenzter lokaler Produktion und Abhängigkeit von internationalen Marken. Die Expansion des Einzelhandels erhöht die Sichtbarkeit in gesundheitsorientierten Kategorien, aber Erschwinglichkeitsprobleme verlangsamen die breitere Durchdringung. Bildungskampagnen und Sampling-Initiativen werden helfen, zukünftiges Wachstum in aufstrebenden Märkten in der Region voranzutreiben.
Marktsegmentierungen:
Nach Produkttyp
- Sojamilch
- Mandelmilch
- Kokosmilch
- Reismilch
Nach Quelle
- Soja
- Nüsse
- Getreide
- Samen
Nach Geschmack
- Original
- Schokolade
- Vanille
- Ungesüßt
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience Stores
- Online-Handel
- Fachgeschäfte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Unternehmen wie Danone, Oatly, Blue Diamond Growers, Califia Farms, Alpro, Silk, Ripple Foods, Elmhurst, So Delicious und Pacific Foods, die alle daran arbeiten, ihre Portfolios in verschiedenen pflanzlichen Milchformaten zu erweitern. Große Akteure investieren in Produktinnovationen, angereicherte Formulierungen und Barista-Varianten, die die Akzeptanz in Gastronomiekanälen unterstützen. Unternehmen stärken die Distribution durch Einzelhandelspartnerschaften, E-Commerce-Strategien und globale Expansionsinitiativen. Viele Marken betonen nachhaltige Beschaffung, recycelbare Verpackungen und eine ethische Auswahl der Zutaten, um umweltbewusste Käufer anzusprechen. Regionale Akteure führen nussbasierte und getreidebasierte Milch zu erschwinglichen Preisen ein, was den Wettbewerb intensiviert. Premium-Marken konzentrieren sich auf Geschmacksinnovationen und die ernährungsphysiologische Gleichwertigkeit mit Milchprodukten, während neue Marktteilnehmer Nischensegmente wie Bio-, ungesüßte und allergenfreie Pflanzenmilch anvisieren. Der wachsende Wettbewerb fördert kontinuierliche F&E, verbesserte Geschmacksprofile und größere globale Markenbemühungen.
Analyse der Hauptakteure
- Danone
- Oatly
- Blue Diamond Growers
- Califia Farms
- Alpro
- Silk
- Ripple Foods
- Elmhurst
- So Delicious
- Pacific Foods
Jüngste Entwicklungen
- Im November 2025 brachte Danone Silk Protein auf den Markt, eine Reihe pflanzlicher Milchsorten mit 13 Gramm vollständigem Protein und 3 Gramm Ballaststoffen pro Portion, die darauf abzielen, das Interesse an pflanzlichen Milchprodukten neu zu beleben und eine Lücke bei proteinfokussierten pflanzlichen Getränken zu schließen.
- Im Februar 2024 führte Califia Farms Califia Farms Complete ein. Das Produkt hebt neun essentielle Nährstoffe und 8 Gramm Protein pro Portion aus einer Mischung aus Erbsen, Kichererbsen und Ackerbohnen hervor.
- Im Januar 2024 brachte Oatly Unsweetened und Super Basic in den USA auf den Markt. Unsweetened bietet 0g Zucker und 40 Kalorien pro Portion, während Super Basic vier Zutaten verwendet.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produkttyp, Quelle, Geschmack, Vertriebskanal und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach milchfreien Getränken wird steigen, da das Bewusstsein für Laktoseintoleranz zunimmt.
- Marken werden Barista-Qualitätsformulierungen erweitern, die das Aufschäumen und die Textur verbessern.
- Funktionelle und angereicherte Pflanzenmilch wird in Wellness-Kategorien an Bedeutung gewinnen.
- Hafer- und samenbasierte Produkte werden aufgrund der Attraktivität nachhaltiger Beschaffung wachsen.
- Digitale Einzelhandelsplattformen werden den breiteren Zugang auf internationalen Märkten unterstützen.
- Präferenzen für saubere Etiketten werden die Entwicklung zuckerarmer und zusatzstofffreier Produkte vorantreiben.
- Die Einführung in der Gastronomie wird zunehmen, da Kaffeeketten pflanzliche Milchoptionen hinzufügen.
- Regionale Geschmacksinnovationen werden zunehmen, um lokale Vorlieben und Küchen zu entsprechen.
- Die Effizienz der Lieferkette wird entscheidend, da Marken die Produktionskosten senken wollen.
- Investitionen in F&E werden zunehmen, um die ernährungsphysiologische Gleichwertigkeit mit traditioneller Milch zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pflanzenmilch und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Pflanzenmilchmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Pflanzenmilch hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Pflanzenmilchmarktes antreiben?
Wer sind die führenden Unternehmen im Markt für Pflanzenmilch?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pflanzenmilchmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pflanzenmilchmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21,134.96 million → 2032: USD 34,716.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pflanzenmilchmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pflanzenmilchmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pflanzenmilchmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pflanzenmilchmarkt Market Drivers
- 3.3 Pflanzenmilchmarkt Market Restraints & Challenges
- 3.4 Pflanzenmilchmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pflanzenmilchmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pflanzenmilchmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pflanzenmilchmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pflanzenmilchmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pflanzenmilchmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pflanzenmilchmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pflanzenmilchmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pflanzenmilchmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pflanzenmilchmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pflanzenmilchmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pflanzenmilchmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pflanzenmilchmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pflanzenmilchmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pflanzenmilchmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pflanzenmilchmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pflanzenmilchmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pflanzenmilchmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pflanzenmilchmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pflanzenmilchmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
