
Marktübersicht
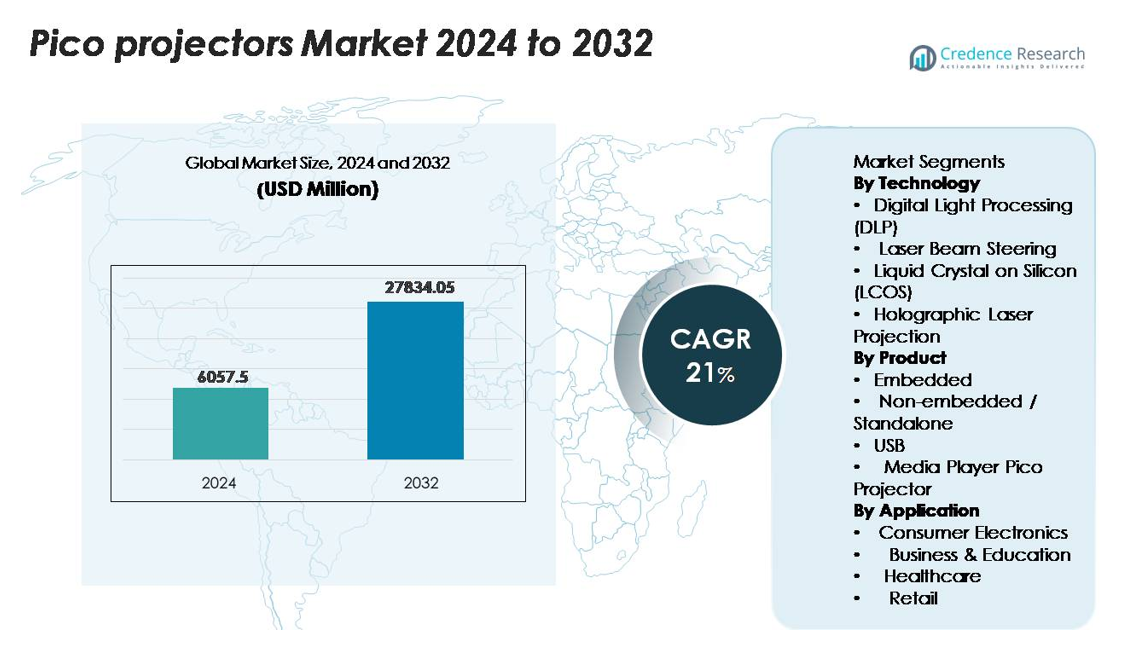
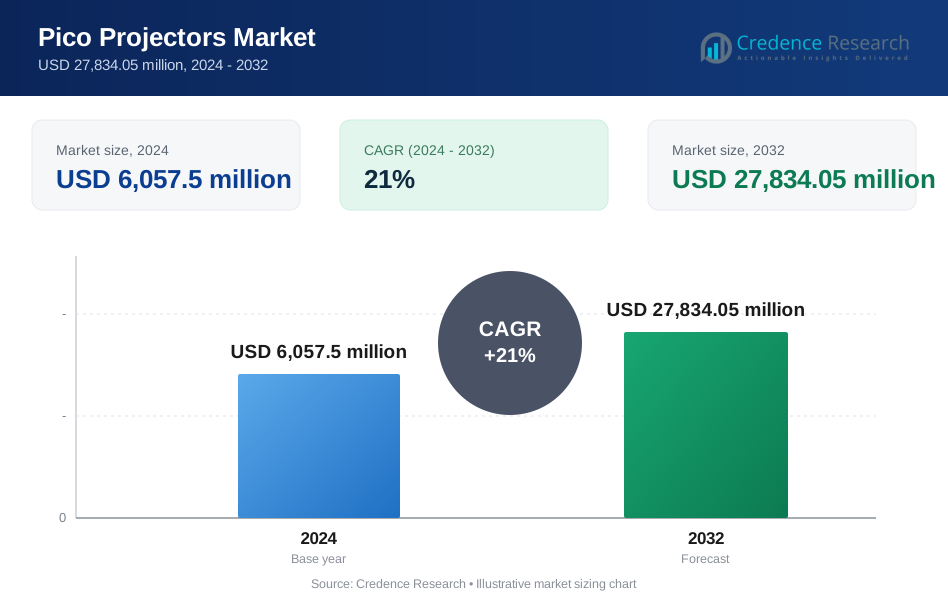
Der globale Markt für Pico-Projektoren wurde im Jahr 2024 auf 6.057,5 Millionen USD geschätzt und soll bis 2032 27.834,05 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 21% während des Prognosezeitraums (2024–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pico-Projektoren 2024 | USD 6.057,5 Millionen |
| Pico-Projektoren-Markt, CAGR | 21% |
| Marktgröße für Pico-Projektoren 2032 | USD 27.834,05 Millionen |
Führende Akteure auf dem Markt für Pico-Projektoren sind bedeutende Technologieinnovatoren wie Sony Corporation, Texas Instruments, Optoma Corporation, AAXA Technologies, LG Electronics, Dell Technologies, Philips Projection, ASUS, Xiaomi und Anker Innovations, die alle aktiv miniaturisierte optische Motoren, laserbasierte Module und hocheffiziente DLP-Chipsätze vorantreiben. Diese Unternehmen konkurrieren durch Verbesserungen in Helligkeit, Batterieleistung und Smartphone-integrierten Projektionsfähigkeiten. Nordamerika führt den globalen Markt mit einem genauen Anteil von 37,5% an, unterstützt durch eine starke Akzeptanz von Unterhaltungselektronik und Nachfrage nach mobiler Unternehmensmobilität, gefolgt von Europa mit 30% und dem asiatisch-pazifischen Raum mit 25%, angetrieben durch großflächige Fertigung und steigende Nutzung tragbarer Unterhaltung.
Markteinblicke
- Der Markt für Pico-Projektoren wurde im Jahr 2024 auf 6.057,5 Millionen USD geschätzt und soll bis 2032 27.834,05 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 21% während des Prognosezeitraums entspricht.
- Das Marktwachstum wird durch die zunehmende Integration in Smartphones, Wearables, tragbare Unterhaltungsgeräte und mobile Geschäftswerkzeuge angetrieben, unterstützt durch Fortschritte in miniaturisierten DLP- und Laserprojektionstechnologien.
- Zu den wichtigsten Trends gehören die steigende Nachfrage nach ultrakompakten Lasermodulen, die rasche Expansion von Wearables und AR-basierter Projektion sowie die zunehmende Nutzung in Automobil-HUD-Konzepten; die DLP-Technologie hält den größten Segmentanteil bei rund 45%, wobei eigenständige Projektoren die Produktakzeptanz anführen.
- Die Wettbewerbsaktivität intensiviert sich, da Unternehmen Helligkeit, Batterieleistung und Konnektivität verbessern, wobei sich die führenden Akteure auf laserbasierte Projektion und energieeffiziente optische Motoren konzentrieren, während sie Einschränkungen wie begrenzte Helligkeit und kurze Batterielebensdauer navigieren.
- Regional führt Nordamerika mit 37,5%, gefolgt von Europa mit 30%, dem asiatisch-pazifischen Raum mit 25%, dem Nahen Osten & Afrika mit 5% und Lateinamerika mit 3–4%, was starke globale Nachfragedynamiken widerspiegelt.
Marktsegmentierungsanalyse:
Nach Technologie:
Digital Light Processing (DLP) bleibt die dominierende Technologie im Markt für Pico-Projektoren und hält den größten Anteil aufgrund seiner überlegenen Helligkeitseffizienz, der kompakten optischen Motorarchitektur und des geringeren Stromverbrauchs im Vergleich zu LCOS und holografischen Systemen. Die bewährte Zuverlässigkeit von DLP und die Fähigkeit, kontrastreiche, farbgenaue Projektionen zu liefern, machen es zur bevorzugten Wahl für Unterhaltungselektronik und tragbare Geschäftsanwendungen. Laserstrahlsteuerung und holografische Laserprojektion gewinnen in ultra-miniaturisierten Anwendungen an Bedeutung, aber ihre Einführung befindet sich noch in der Anfangsphase. LCOS bedient weiterhin Nischensegmente, die glattere Bildtexturen und eine hohe Pixeldichte erfordern.
- Zum Beispiel verfügt das DLP3010-Chipsatz von Texas Instruments über ein 0,3-Zoll-Mikrospiegel-Array mit 720p nativer Auflösung und ermöglicht Systemhelligkeitsstufen typischerweise bis zu 300 Lumen, was eine starke Leistung in tragbaren Geräten bietet.
Nach Produkt:
Nicht eingebettete/Standalone-Pico-Projektoren führen das Produktsegment an und erfassen den höchsten Marktanteil, da Benutzer flexible Konnektivität, höhere Lumenleistung und Kompatibilität mit mehreren Geräten für Unterhaltung und professionelle Nutzung priorisieren. Diese Projektoren bieten größere Batterien, überlegene Wärmeverwaltung und bessere Auflösung im Vergleich zu eingebetteten Einheiten. Eingebettete Pico-Projektoren bleiben in Smartphones, Tablets und Wearables relevant, aber Integrationsherausforderungen begrenzen die breite Einführung. USB- und Media-Player-Pico-Projektoren expandieren weiterhin unter preisbewussten Verbrauchern, die Plug-and-Play-Portabilität für Heimkino und gelegentliche Präsentationen suchen.
- Zum Beispiel liefert der AAXA P7 600 LED-Lumen, 1080p native Auflösung und bis zu 90 Minuten Batterielaufzeit aus seinem 38 Wh-Pack, was ihn zu einer der hellsten Standalone-Einheiten der Taschenklasse macht.
Nach Anwendung:
Unterhaltungselektronik stellt das größte Anwendungssegment dar und macht den höchsten Marktanteil aus, angetrieben durch die Nachfrage nach tragbarer Unterhaltung, mobiler Projektion und kompakten Multimedia-Displays. Der Aufstieg von smartphone-kompatiblen Pico-Projektoren und taschengroßen Lasereinheiten unterstützt die weit verbreitete Verbraucherakzeptanz. Geschäfts- und Bildungsnutzer folgen dicht dahinter, angezogen von leichten Geräten, die Präsentationen und kollaborative Arbeitsumgebungen vereinfachen. Anwendungen im Gesundheitswesen erweitern sich allmählich, unterstützt durch den Einsatz kompakter Projektionen in der Patientenaufklärung, Telemedizin-Visualisierung und tragbaren Diagnosewerkzeugen, obwohl das Segment im Vergleich zur allgemeinen Verbrauchernachfrage kleiner bleibt.
Wichtige Wachstumsfaktoren
Zunehmende Integration in Unterhaltungselektronik und mobile Geräte
Die schnelle Integration von Pico-Projektoren in Smartphones, Tablets, AR/VR-Headsets und tragbare Unterhaltungssysteme ist ein wesentlicher Treiber der Marktexpansion. Verbraucher bevorzugen zunehmend mobile Projektionslösungen, die den Bedarf an sperriger visueller Anzeigeausrüstung eliminieren. Hersteller integrieren kompakte optische Motoren mit verbesserter Helligkeit, geringer Wärmeabgabe und erhöhter Energieeffizienz, um nahtlose Multimedia-Erlebnisse zu unterstützen. Dieser Wandel wird durch Fortschritte wie Festkörperbeleuchtung, miniaturisierte DLP-Chips und Mikro-Lasermodule angetrieben, die hochwertige Projektionen innerhalb ultradünner Geräteprofile ermöglichen. Da die Nutzung mobiler Geräte weltweit zunimmt, spielen Pico-Projektoren eine entscheidende Rolle bei der Erweiterung der Betrachtungsmöglichkeiten für Gaming, Streaming und Content-Sharing. Ihr wachsender Einsatz in tragbaren Anwendungen, einschließlich der nächsten Generation von Smart Glasses, die in der Lage sind, visuelle Daten als Head-up-Display zu projizieren, verstärkt die Nachfrage weiter. In Kombination mit dem expandierenden Ökosystem von Begleit-Apps und drahtlosen Casting-Schnittstellen bleibt Unterhaltungselektronik ein grundlegender Motor für die nachhaltige Einführung von Pico-Projektoren.
- Zum Beispiel verwendet Sonys tragbarer Laserprojektor MP-CL1A einen HD 1920×720 Laserstrahl-Scanning-Engine, der in der Lage ist, ein 120-Zoll-Bild aus nur 3,7 Metern zu erzeugen, während er durch sein MEMS-Modul eine fokusfreie Projektion beibehält.
Steigende Nachfrage nach tragbaren Präsentations- und Kollaborationstools
Der globale Wandel hin zu hybriden Arbeitsumgebungen, remote Zusammenarbeit und mobiler beruflicher Aktivität hat den Bedarf an tragbaren Projektionsgeräten erheblich erhöht. Pico-Projektoren bieten Mitarbeitern und Pädagogen die Flexibilität, Präsentationen, Schulungen und interaktive Diskussionen durchzuführen, ohne auf fest installierte AV-Systeme angewiesen zu sein. Ihre kompakte Bauweise, der sofortige Aufbau und die drahtlose Konnektivität machen sie ideal für reisefreudige Rollen und spontane Unternehmensinteraktionen. Bildungseinrichtungen übernehmen diese Geräte auch für flexible Klassenraumgestaltungen, Outdoor-Lerninitiativen und ressourcenarme Umgebungen, die kostengünstige Projektionslösungen erfordern. Fortschritte bei der Helligkeitsleistung, der Akkulaufzeit und der Trapezkorrektur haben moderne Pico-Projektoren weitaus leistungsfähiger gemacht, sodass sie auch in mäßig beleuchteten Räumen klare Bilder unterstützen. Diese Nachfrage wird durch Organisationen verstärkt, die die Portabilität von Geräten und Multi-User-Kollaborationstools betonen, die nahtlose Kommunikation erleichtern. Da die Mobilität am Arbeitsplatz zunimmt, dienen Pico-Projektoren zunehmend als unverzichtbare Präsentationsbegleiter für Fachleute in verschiedenen Branchen.
- Zum Beispiel bietet der tragbare Projektor AAXA M7 1.200 LED-Lumen, eine native Auflösung von 1080p und bis zu 3 Stunden Akkulaufzeit im Eco-Modus—was ihn für Meetings unterwegs geeignet macht. Ebenso verfügt der Anker Nebula Capsule II über 200 ANSI-Lumen, 720p-Auflösung und einen integrierten 8W-Lautsprecher in einem Gerät von der Größe einer Limonadendose, was einen schnellen Aufbau in spontanen Kollaborationsräumen ermöglicht.
Fortschritte in der Projektionstechnologie zur Leistungssteigerung
Technologischer Fortschritt—einschließlich verbesserter DLP-Chipsätze, Laserstrahl-Lenkmodule, holografischer Projektionsmotoren und LCOS-Mikrodisplays—steigert weiterhin die Leistung von Pico-Projektoren. Diese Innovationen liefern schärfere Bilder, höhere Auflösungen, einen erweiterten Farbraum und eine deutlich bessere Energieeffizienz, wodurch die Geräte sowohl für den Freizeit- als auch für den professionellen Einsatz geeignet sind. Festkörperlichtquellen, insbesondere RGB-Laser, bieten längere Lebensdauern und konstante Helligkeit, die ältere LED-Systeme übertreffen. Darüber hinaus ermöglicht die optische Miniaturisierung den Herstellern, ultraleichte Projektoren zu entwerfen, die mit taschengroßen und tragbaren Plattformen kompatibel sind. Verbesserungen bei der Bildstabilisierung, Autofokus-Algorithmen und Thermomanagementsystemen steigern zusätzlich die Benutzerfreundlichkeit und Zuverlässigkeit. Da diese Technologien reifen, werden Pico-Projektoren zunehmend als Ersatz für traditionelle Projektionssysteme in kompakten Umgebungen positioniert. Ihre verbesserte Haltbarkeit und geringen Wartungsanforderungen stärken ihre Attraktivität in Verbraucher-, Handels- und Industrieanwendungen und fördern die kontinuierliche Marktakzeptanz.
Wichtige Trends & Chancen
Wachstum von ultra-miniaturisierten und tragbaren Projektionseinheiten
Ein wichtiger Trend, der den Markt prägt, ist die Entwicklung von ultra-miniaturisierten Projektionsmotoren, die für tragbare Geräte, AR-Brillen, intelligente Helme und zukünftige Mixed-Reality-Systeme entwickelt wurden. Hersteller investieren stark in Mikro-Lasermodule und holografische Wellenleitertechnologien, die scharfe visuelle Überlagerungen ermöglichen, ohne sperrige Display-Hardware zu benötigen. Diese kompakten Projektionseinheiten ermöglichen freihändige Visualisierungen für Navigation, industrielle Arbeitsabläufe, medizinische Verfahren und Echtzeit-Feldoperationen. Da die AR/VR-Branche expandiert, stellen Pico-Projektoren eine entscheidende Technologie dar, um Bildprojektionen auf Augenhöhe bei geringem Stromverbrauch zu liefern. Die Chancen erstrecken sich weiter in den Verteidigungs- und Luftfahrtbereich, wo tragbare Projektionen das Situationsbewusstsein verbessern können. Innovationen, die die Wärmeentwicklung reduzieren, die Lichteffizienz verbessern und das Kontrastverhältnis erhöhen, beschleunigen die Akzeptanz. Mit der zunehmenden Kommerzialisierung von intelligenten Wearables sind ultra-miniaturisierte Pico-Projektoren bereit, Standardkomponenten in optischen Plattformen der nächsten Generation zu werden.
- Zum Beispiel misst das BML500P Smartglasses Light Drive Modul von Bosch Sensortec etwa 45-75 mm (L) x 5-10 mm (H) x 8 mm (B) (je nach Kundenintegration) und wiegt weniger als 10 Gramm. Es verwendet ein MEMS-Spiegel-Scansystem, um kontextbezogene Daten wie Navigation, Anrufe und Benachrichtigungen direkt in tragbare Displays (Smartglasses) zu projizieren, indem es Echtzeitbilder auf die Netzhaut des Benutzers "malt".
Erweiterte Anwendungsfälle in Automobildisplays und intelligenter Mobilität
Die Integration in Fahrzeuge bietet eine bedeutende Chance, da Hersteller Pico-Projektoren für Head-up-Displays (HUDs), Unterhaltungssysteme für die Rücksitze, Innenraumambiente-Projektionen und interaktive Armaturenbretter erkunden. Kompakte Projektionseinheiten ermöglichen dynamische, anpassbare visuelle Schnittstellen, die fortschrittliche Fahrerassistenzsysteme (ADAS) ergänzen. Laserbasierte Pico-Projektoren können hochhelle, blendfreie Bilder liefern, die für unterschiedliche Lichtverhältnisse im Fahrzeuginnenraum geeignet sind. Da sich Mobilitätslösungen erweitern – einschließlich Elektrofahrzeuge, geteilte Mobilität und autonome Plattformen – priorisieren Automobil-OEMs modulare Display-Technologien, die die Hardware-Komplexität reduzieren. Pico-Projektoren helfen, flexible Display-Platzierungen ohne die Einschränkungen traditioneller LCD-Panels zu erreichen. Ihre Fähigkeit, große Visualisierungen von einem kompakten Fußabdruck aus zu projizieren, unterstützt immersive Passagiererlebnisse und funktionale Sicherheitsüberlagerungen. Mit dem wachsenden Fokus der Automobilbranche auf intelligente Innenräume entsteht die Integration von Pico-Projektoren als starke Chance für langfristiges Marktwachstum.
- Zum Beispiel projiziert das AR HUD-System von Panasonic ein 20° × 5° Augmented-Reality-Sichtfeld in Entfernungen von bis zu 10 Metern und ermöglicht Echtzeit-Navigationsüberlagerungen mit minimaler Latenz.
Steigende Akzeptanz in der Gesundheitsvisualisierung und medizinischen Ausbildung
Gesundheitsanwendungen werden zu einer wichtigen Nischenchance, da medizinische Umgebungen zunehmend tragbare Visualisierungswerkzeuge suchen. Pico-Projektoren werden für die Patientenaufklärung, Überwachungsanzeigen am Krankenbett, Telemedizin-Konsultationen und kompakte Projektionen in kleinen klinischen Räumen eingesetzt. Medizinische Trainer und Simulationslabore verwenden leichte Projektoren, um anatomische Visualisierungen auf Puppen oder Oberflächen zu projizieren und so das prozedurale Lernen ohne teure Ausrüstung zu verbessern. Batteriebetriebene Projektoren mit Laserbeleuchtung bieten lange Betriebszeiten und sterilisationsfreundliche Gehäuse, die für klinische Arbeitsabläufe geeignet sind. Die Technologie unterstützt auch die erweiterte Visualisierung während kleinerer Eingriffe oder Rehabilitationsprogramme, bei denen eine flexible Bildplatzierung erforderlich ist. Da der Gesundheitssektor weiterhin Patientenkontakte und Bildungsprozesse digitalisiert, bieten Pico-Projektoren kosteneffiziente, mobilfreundliche Lösungen, die ideal für moderne medizinische Umgebungen sind.
Wichtige Herausforderungen
Helligkeitsbegrenzungen und Leistungsbeschränkungen bei Umgebungslicht
Eine der größten Herausforderungen für Pico-Projektoren ist ihre begrenzte Helligkeitsleistung, die die Nutzbarkeit in Tageslicht oder gut beleuchteten Umgebungen einschränkt. Trotz Fortschritten in der Laser- und LED-Beleuchtung kämpfen kompakte Geräte immer noch damit, Lumenwerte zu erreichen, die mit herkömmlichen Projektoren vergleichbar sind. Diese Einschränkung betrifft insbesondere Geschäfts-, Bildungs- und Outdoor-Anwendungen, bei denen die Lichtverhältnisse nicht vollständig kontrolliert werden können. Benutzer erleben oft reduzierten Kontrast, ausgewaschene Bilder und kleinere nutzbare Projektionsgrößen. Thermische Einschränkungen begrenzen weiter die Möglichkeit, die Helligkeit zu erhöhen, ohne die Lebensdauer oder Portabilität des Geräts zu beeinträchtigen. Da Kunden zunehmend eine Anzeigeleistung erwarten, die der von Mainstream-Bildschirmen entspricht, müssen die Hersteller von Pico-Projektoren den Kompromiss zwischen Miniaturisierung und Leuchtkraft überwinden. Die Bewältigung dieser Herausforderung erfordert erhebliche Innovationen in der Effizienz der Lichtquelle, im Design des optischen Motors und in der Wärmeableitung.
Kurze Akkulaufzeit und Energieeffizienzbeschränkungen in tragbaren Geräten
Die Akkulaufzeit bleibt eine kritische Herausforderung für Pico-Projektoren, insbesondere da Benutzer längere, ununterbrochene Projektionszeiten für Unterhaltung, Unterricht und professionelle Präsentationen verlangen. Hochintensive Lichtquellen verbrauchen erheblich Strom, was zu begrenzten Betriebsdauern und häufigen Ladeanforderungen führt. Während die Festkörperbeleuchtung die Effizienz verbessert hat, beschränken kompakte Formfaktoren die Batteriekapazität, was die Hersteller zwingt, Helligkeit, Auflösung und Laufzeit in Einklang zu bringen. Dieses Problem wird bei eingebetteten Einheiten, die in mobile Geräte und Wearables integriert sind, noch deutlicher. Inkonsistente Leistungsfähigkeit beeinträchtigt auch die Zuverlässigkeit bei Feldoperationen und Reiseszenarien. Die Verbesserung der Energieeffizienz durch optimierte optische Motoren, verbesserte Treiberschaltungen und intelligentes Energiemanagement bleibt entscheidend für die Erweiterung der Marktdurchdringung und die Erfüllung der Benutzererwartungen an mobile Projektionstechnologie.
Regionale Analyse
NordamerikaNordamerika macht etwa 37,5 % des globalen Marktes für Pico-Projektoren aus und stellt damit den größten regionalen Anteil im Jahr 2024 dar. Die Region profitiert von hoher Kaufkraft der Verbraucher, schneller Akzeptanz fortschrittlicher tragbarer Anzeigelösungen und starker Nachfrage von Unternehmen und Bildungseinrichtungen nach kompakten Präsentationswerkzeugen. Die USA führen mit der weit verbreiteten Integration von Pico-Projektoren in mobile Geräte, Geschäftsumgebungen und professionelle AV-Einstellungen. Robuste F&E und etablierte Vertriebsnetze stützen die Dominanz der Region weiter. Die Einführung von laserbasierter Projektion und tragbaren Displays verstärkt auch die Führungsposition Nordamerikas in diesem Marktsegment.
Europa
Europa hält einen geschätzten Anteil von 30 % am Markt für Pico-Projektoren und rangiert als zweitgrößte Region. Das Wachstum wird durch die zunehmende Akzeptanz tragbarer Projektionen in Unternehmens-, Bildungs- und Wohnumgebungen in Deutschland, Frankreich, dem Vereinigten Königreich und den nordischen Ländern gestützt. Regulatorische Unterstützung für digitales Lernen und Nachhaltigkeit treibt die Nachfrage nach energieeffizienten kompakten Projektoren an. Der Schwerpunkt europäischer Hersteller auf Miniaturisierung und umweltfreundlichem Design stärkt die Wettbewerbsfähigkeit. Allerdings moderieren langsamere Austauschzyklen für Unterhaltungselektronik im Vergleich zu anderen Regionen das Wachstum. Insgesamt bleibt Europa ein stabiler und bedeutender Beitrag zum globalen Markt für Pico-Projektoren.
Asien-Pazifik
Die Region Asien-Pazifik verzeichnet etwa 25 % des globalen Marktes für Pico-Projektoren und ist die am schnellsten wachsende Region. Große Märkte wie China, Indien, Japan und Südkorea führen die Nachfrage dank hoher Smartphone-Durchdringung, großer Mittelschichtbevölkerungen und florierender Unterhaltungselektronikproduktion an. OEMs in dieser Region integrieren Pico-Projektionsmodule in großem Maßstab in mobile und tragbare Geräte. Von der Regierung geführte digitale Bildungsinitiativen und wachsendes Interesse an tragbarer Unterhaltung verstärken das Wachstumsmomentum. Da sich die Kostenstrukturen verbessern und die lokale Produktion skaliert, scheint Asien-Pazifik in den kommenden Jahren bereit zu sein, Europas Anteil herauszufordern.
Naher Osten & Afrika
Der Nahe Osten & Afrika macht derzeit schätzungsweise 5 % des globalen Marktes für Pico-Projektoren aus und repräsentiert eine kleinere, aber wachsende Region. Das Wachstum wird durch steigende Investitionen in intelligente Bildung, Unternehmensmodernisierung und Infrastrukturverbesserungen in den Golfstaaten und Südafrika angetrieben. Tragbare Projektoren dienen Klassenzimmern, Unternehmensschulungen und Einzelhandelserlebnissen, wo fest installierte AV-Systeme weniger zugänglich sind. Allerdings moderieren wirtschaftliche Variabilität, Importkosten und eine geringere Durchdringung hochwertiger Unterhaltungselektronik die Akzeptanzraten. Die Region bietet langfristiges Wachstumspotenzial, da digitale Transformationsinitiativen und die Nachfrage nach jugendorientierter Unterhaltung zunehmen.
Lateinamerika
Lateinamerika hält etwa 3–4 % des globalen Marktes für Pico-Projektoren und repräsentiert eine bescheidene, aber wachsende Region. Brasilien und Mexiko führen die regionale Akzeptanz dank steigender digitaler Lernprogramme, wachsendem Verbraucherinteresse an tragbaren Unterhaltungsgeräten und verbesserter Verfügbarkeit im Einzelhandel an. Preisbewusste Käufer bevorzugen kompakte Projektoren als kostengünstige Alternativen zu größeren fest installierten Displays. Die Expansion der Region wird durch langsameren Infrastrukturausbau und begrenzte Durchdringung hochwertiger Geräte eingeschränkt. Dennoch bieten die zunehmende Smartphone-Integration und tragbare Projektionen für Unternehmen und Bildung bemerkenswerte Wachstumschancen für die Region in den kommenden Jahren.
Marktsegmentierungen:
Nach Technologie
- Digital Light Processing (DLP)
- Laserstrahlsteuerung
- Flüssigkristall auf Silizium (LCOS)
- Holografische Laserprojektion
Nach Produkt
- Eingebettet
- Nicht eingebettet / Eigenständig
- USB
- Media Player Pico-Projektor
Nach Anwendung
- Unterhaltungselektronik
- Geschäft & Bildung
- Gesundheitswesen
- Einzelhandel
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Pico-Projektoren ist geprägt von einer starken Beteiligung führender Unternehmen der Unterhaltungselektronik und optischen Technologie, die sich auf miniaturisierte Projektsysteme, Festkörperbeleuchtung und hocheffiziente DLP-Engines konzentrieren. Wichtige Akteure wie Sony, Texas Instruments, LG Electronics, Optoma, AAXA Technologies, Philips Projection, ASUS, Xiaomi und Anker Innovations konkurrieren durch Fortschritte bei der Helligkeitsleistung, kompakten Lasermodulen und Batterieoptimierung, um die Portabilität und Bildklarheit zu verbessern. Viele Hersteller integrieren Laserstrahlsteuerung und holografische Projektionstechnologien, um die Leistung in ultradünnen und tragbaren Geräten zu differenzieren. Strategische Kooperationen mit Halbleiterlieferanten und Smartphone-OEMs beschleunigen weiterhin die eingebetteten Projektionsfähigkeiten. Unternehmen priorisieren auch drahtlose Konnektivität, Autofokus-Algorithmen und Verbesserungen im Wärmemanagement, um das Benutzererlebnis zu stärken. Da der Wettbewerb auf dem Markt intensiver wird, konzentrieren sich die Akteure zunehmend auf Premium-Produktlinien, vertikalspezifische Lösungen für Bildung und Geschäftsmobilität sowie die Expansion in schnell wachsende Märkte im asiatisch-pazifischen Raum, wo groß angelegte Fertigungskapazitäten die Kostenwettbewerbsfähigkeit und schnelle Innovation unterstützen.
Analyse der Hauptakteure
- Samsung Group
- Canon Inc.
- AAXA Technologies Inc.
- LG Electronics Inc.
- Sony Corporation
- Koninklijke Philips NV
- Acer Inc.
Jüngste Entwicklungen
- Im Januar 2025 stellte LG auf der CES zwei „Lifestyle-Projektoren“ vor: den PF600U (ein Drei-in-Eins-Gerät, das eine Stehlampe, einen Bluetooth-Lautsprecher und einen Full-HD-Projektor kombiniert) und den CineBeam S (Modell PU615U, ein kompakter Ultra-Kurzdistanz-4K-Laserprojektor mit Dolby Atmos-Unterstützung).
- Im August 2024 führte Samsung zwei neue Ultra-Kurzdistanzprojektoren ein, The Premiere 9 und The Premiere 7, mit 4K-Lasertechnologie, KI-Upscaling, intelligenter Streaming-Integration und Premium-Heimkino-Positionierung.
- Im August 2023 brachte das Unternehmen den tragbaren Freestyle Gen 2 Projektor mit 1080p-Auflösung (bis zu 100″), Integration des Samsung Gaming Hub und Unterstützung von Bluetooth-Controllern auf den Markt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Produkt, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Pico-Projektoren werden zunehmend in Smartphones, Wearables und kompakte Unterhaltungselektronik integriert, da optische Motoren weiterhin schrumpfen.
- Festkörper-Laserbeleuchtung wird zukünftige Designs dominieren, da sie eine höhere Helligkeitsstabilität und längere Betriebsdauer bietet.
- Fortschritte in der holografischen und Laserstrahl-Lenkprojektion werden dünnere, leichtere und energieeffizientere Geräte ermöglichen.
- Die Nachfrage nach tragbaren Geschäftspräsentationswerkzeugen wird mit dem globalen Wachstum in hybriden und mobilen Arbeitsumgebungen steigen.
- Automobilanwendungen, einschließlich Head-up-Displays und Ambient-Projektionen im Fahrzeuginnenraum, werden sich schnell ausweiten.
- Bildungssektoren in aufstrebenden Märkten werden Pico-Projektoren als kostengünstige digitale Lernlösungen übernehmen.
- Verbesserungen der Batterieleistung und energieeffiziente Chipsets werden die Projektdauer für mobile Nutzer verlängern.
- Verbesserte drahtlose Konnektivität und KI-gesteuerte Autofokus- und Keystone-Korrektur werden die Benutzerfreundlichkeit verbessern.
- Hersteller werden sich auf ultra-miniaturisierte Module für AR-Brillen und intelligente tragbare Displays konzentrieren.
- Asien-Pazifik wird seine Position als am schnellsten wachsende Region aufgrund großflächiger Fertigung und steigender Verbraucherakzeptanz stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pico-Projektoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pico-Projektoren zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment wird während des Prognosezeitraums voraussichtlich die höchste CAGR aufweisen?
Wer sind die wichtigsten Marktteilnehmer im globalen Markt für Pico-Projektoren?
Was sind die wichtigsten Faktoren, die die Pico-Projektoren-Branche antreiben?
Was sind die wichtigsten Marktbeschränkungen für Pico-Projektoren?
Wer sind die führenden Unternehmen im Markt für Pico-Projektoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pico-Projektoren-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pico-Projektoren-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,057.5 million → 2032: USD 27,834.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pico-Projektoren-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pico-Projektoren-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pico-Projektoren-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pico-Projektoren-Markt Market Drivers
- 3.3 Pico-Projektoren-Markt Market Restraints & Challenges
- 3.4 Pico-Projektoren-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pico-Projektoren-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pico-Projektoren-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pico-Projektoren-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pico-Projektoren-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pico-Projektoren-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pico-Projektoren-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pico-Projektoren-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pico-Projektoren-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pico-Projektoren-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pico-Projektoren-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pico-Projektoren-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pico-Projektoren-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pico-Projektoren-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pico-Projektoren-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pico-Projektoren-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pico-Projektoren-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pico-Projektoren-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pico-Projektoren-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pico-Projektoren-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
